
Taille et part du marché des supercars
Analyse du marché des supercars par Mordor Intelligence
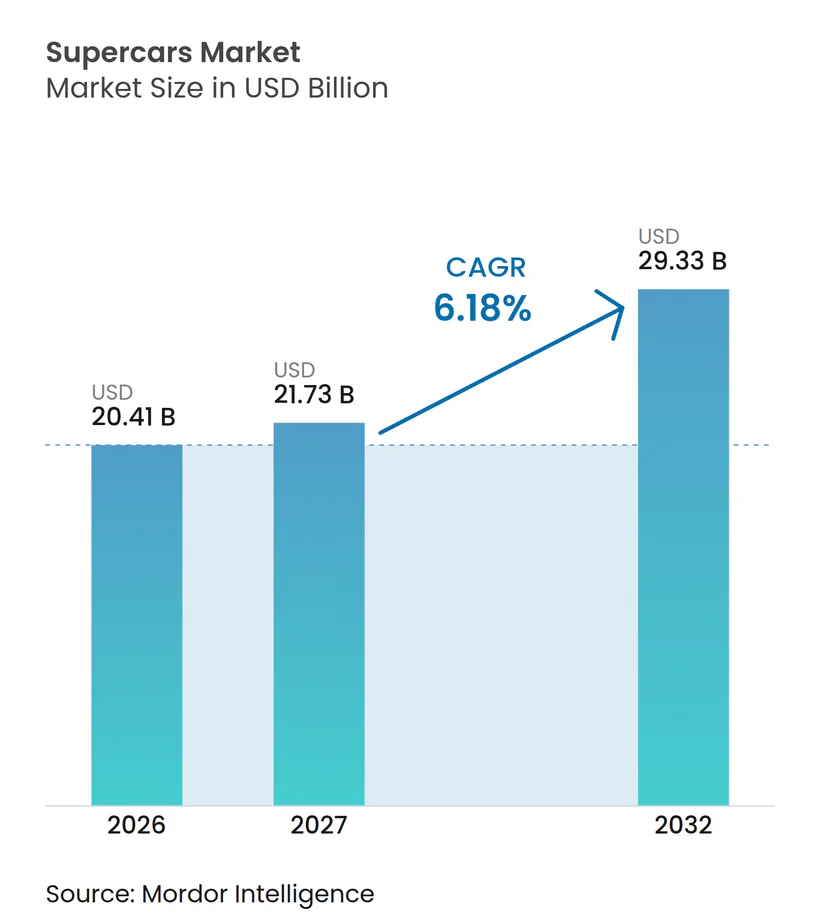
La taille du marché des supercars était évaluée à 20,41 milliards USD en 2026 et devrait progresser de 21,73 milliards USD en 2027 pour atteindre 29,33 milliards USD d'ici 2032, avec un CAGR de 6,18 % durant la période de prévision (2027-2032).
La croissance de la richesse privée élargit le bassin d'acheteurs potentiels, tandis que les groupes motopropulseurs hybrides et les systèmes de contrôle dérivés de la compétition offrent aux constructeurs de nouveaux moyens de différencier leurs véhicules complets. Aux États-Unis, les exigences environnementales et acoustiques peuvent restreindre le développement des produits et les lieux de vente, faisant de la conformité réglementaire un élément à part entière de l'opportunité de revenus. Le positionnement en série limitée peut également associer les décisions d'acquisition aux attentes en matière de valeur résiduelle, créant ainsi une source supplémentaire de demande potentielle. Des coûts d'emprunt plus élevés peuvent favoriser les acquisitions sans financement, tandis que les constructeurs hybrides peuvent séduire les acheteurs axés sur la performance grâce au soutien du couple électrique.
Principaux enseignements du rapport
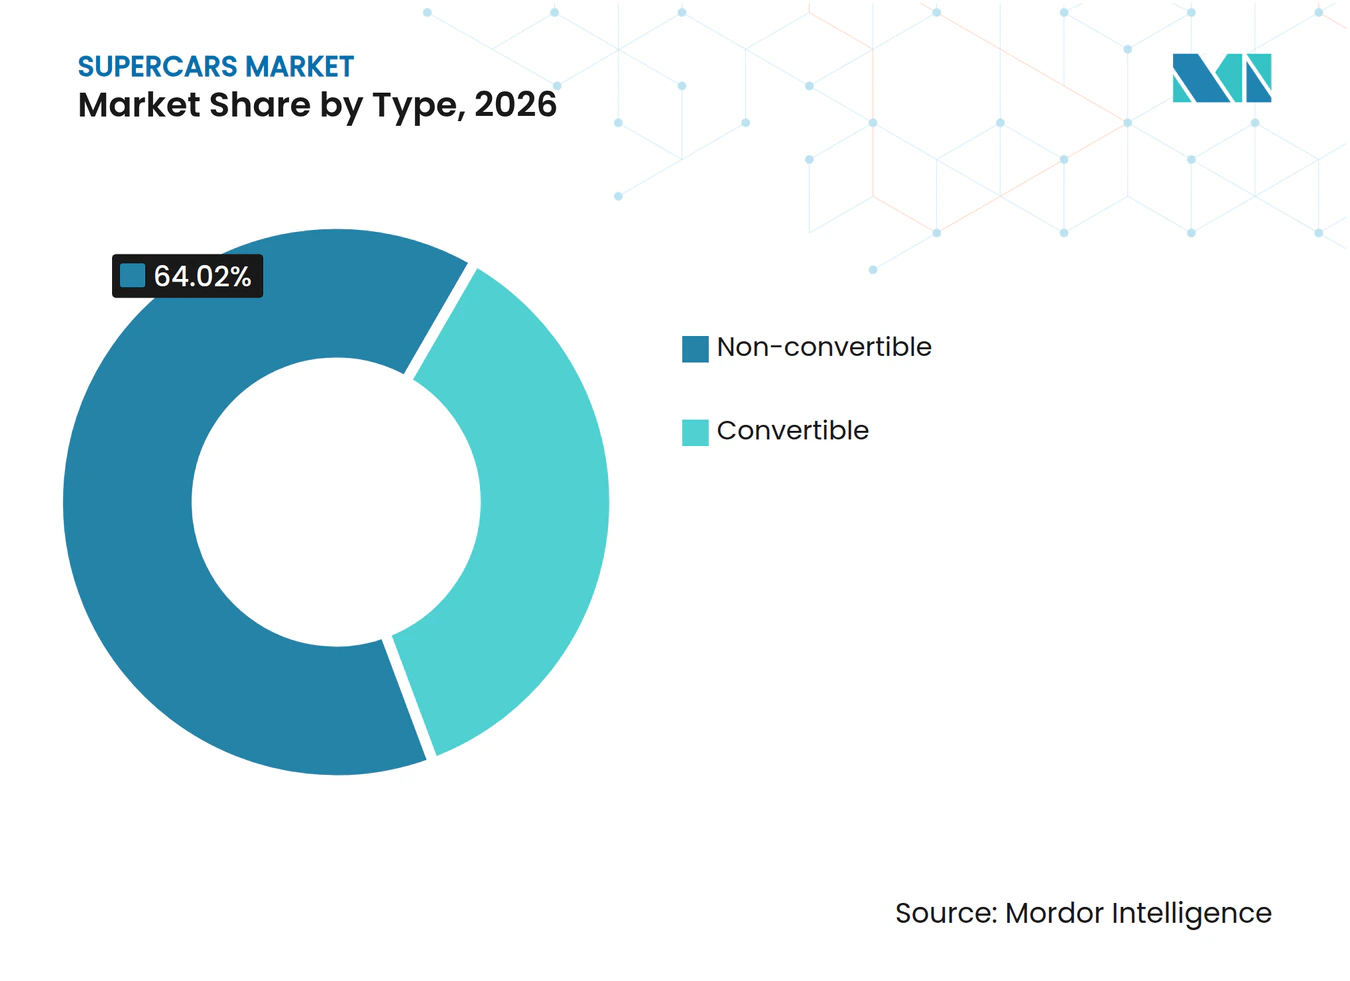
- Par type, les modèles non-décapotables détenaient une part de 64,02 % de la taille du marché des supercars en 2026, tandis que les décapotables devraient connaître la croissance la plus rapide avec un CAGR de 6,3 % durant la période 2027-2032.
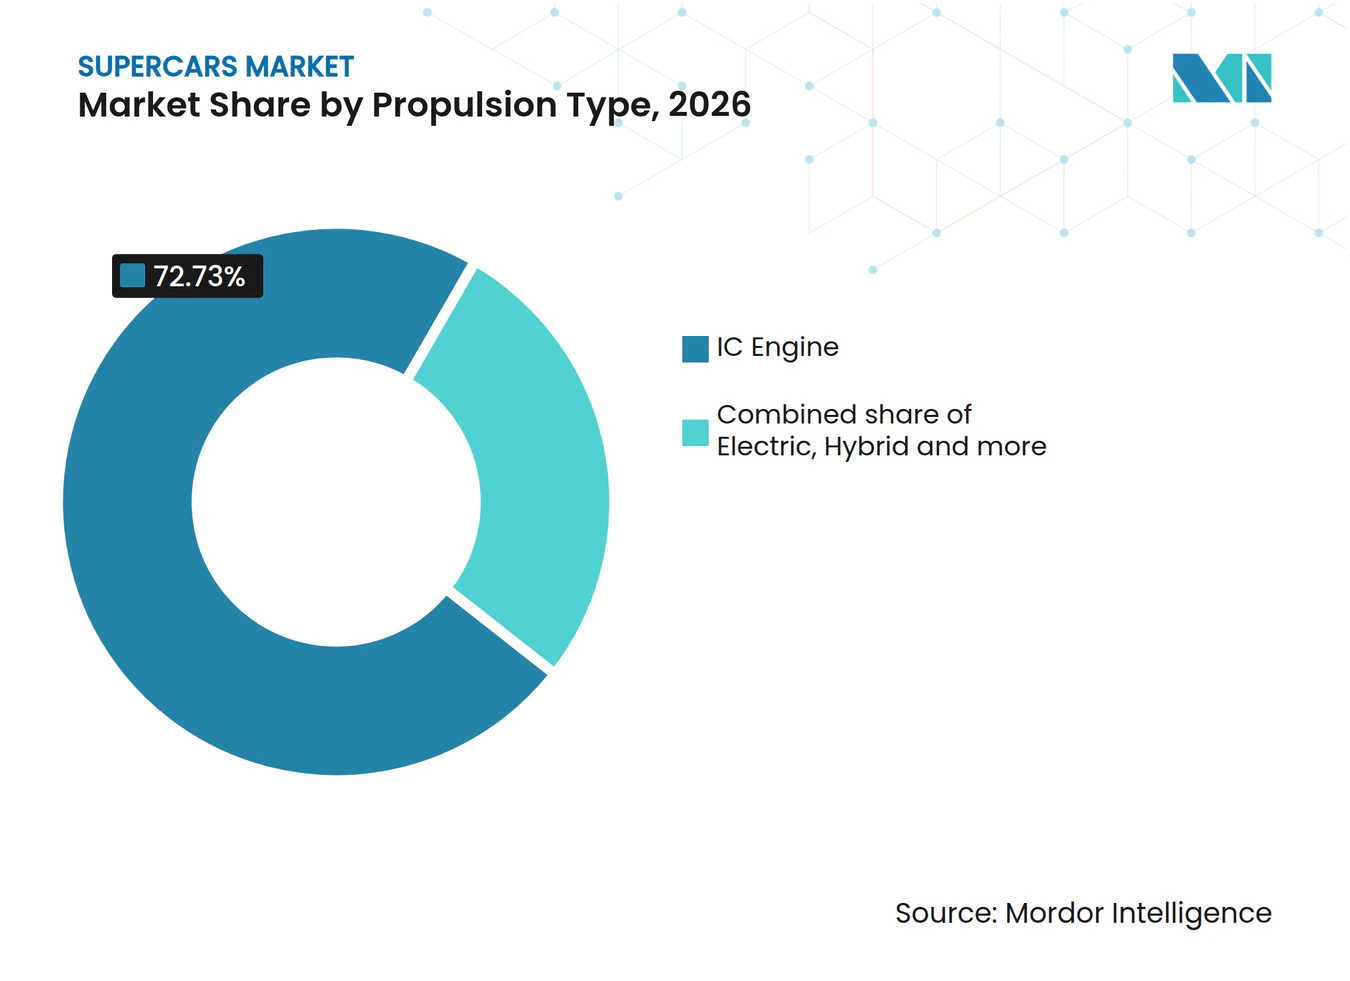
- En matière de propulsion, les véhicules à moteur à combustion interne représentaient une part de marché des supercars de 72,73 % en 2026, tandis que les véhicules électriques devraient afficher la croissance la plus rapide avec un CAGR de 6,78 % durant la période 2027-2032.
- Le paiement comptant a dominé les modalités de paiement avec une part de 59,03 % en 2026, et les formules de crédit-bail et d'abonnement devraient connaître la croissance la plus rapide avec un CAGR de 6,46 % durant la période 2027-2032.
- Parmi les canaux de vente, les concessionnaires ont dominé avec une part de 75,85 % en 2026, les ventes directes au consommateur devant connaître la croissance la plus rapide avec un CAGR de 6,52 % durant la période 2027-2032.
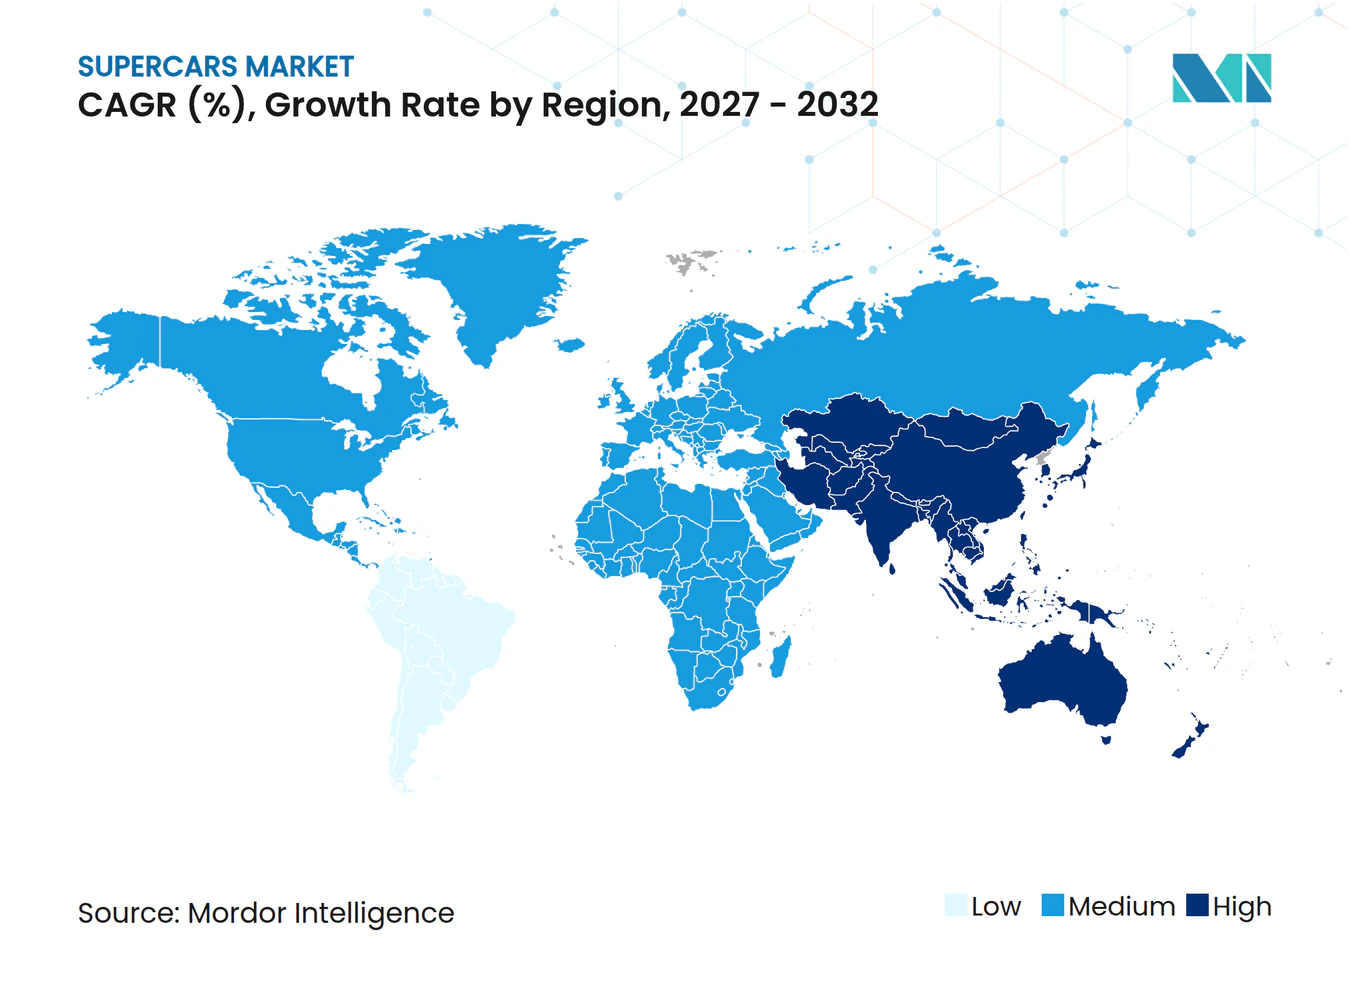
- Sur le plan géographique, l'Europe détenait la plus grande part avec 38,2 % en 2026, tandis que l'Asie-Pacifique devrait s'étendre le plus rapidement avec un CAGR de 6,78 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Richesse croissante des particuliers ultra-fortunés | +2.9% | Amérique du Nord, Europe et Asie | Moyen terme (2 à 4 ans) |
| L'électrification et les groupes motopropulseurs hybrides deviennent des amplificateurs de performance | +2.4% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Modèles en édition limitée perçus comme une classe d'actifs alternatifs | +1.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Le transfert technologique entre les constructeurs et le sport automobile accélère les cycles d'innovation | +1.1% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande sur mesure des millionnaires en cryptomonnaies | +0.2% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Les failles dans les crédits carbone de l'UE maintiennent les moteurs à combustion interne à faible volume | +0.4% | Pays membres de l'Union européenne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Richesse croissante des individus ultra-fortunés
L'expansion de la population ultra-fortunée élargit le bassin de personnes susceptibles d'envisager l'achat d'une supercar. Altrata a estimé que la population mondiale dont la valeur nette dépasse 30 millions USD a augmenté de 14,4 % pour atteindre 556 850 individus en 2025.[1] Leur patrimoine net agrégé a augmenté de 14,3 % pour atteindre 63,8 trillions USD cette année-là. L'Amérique du Nord comptait 224 470 de ces individus (40,3 % du total mondial), l'Asie 141 890 (25,5 %) et l'Europe 140 140 (25,2 %), avec des populations en hausse de 15,0 %, 15,8 % et 14,5 % respectivement entre 2024 et 2025. La croissance similaire de la population et de la richesse indique que l'expansion de la base d'acheteurs constitue le mécanisme commercial le plus direct pour les constructeurs opérant dans ce segment de prix.
L'électrification et les groupes motopropulseurs hybrides deviennent des amplificateurs de performance
Les moteurs électriques offrent aux acheteurs axés sur la performance une raison technique de considérer une supercar hybride. La Valhalla utilise 2 moteurs avant pour la vectorisation du couple et le remplissage du couple entre les changements de rapport, tandis qu'un troisième moteur intégré à la transmission fait office de démarreur-générateur et renforce le remplissage du couple. Aston Martin a commencé les livraisons de sa première supercar hybride rechargeable à moteur central en quatrième trimestre 2025 et en a vendu en gros 152 unités cette année-là.[2] Ces fonctions rendent l'assistance électrique pertinente quant à la manière dont une voiture déploie sa puissance aux côtés de son moteur à combustion. Leur intégration dans un véhicule vendu en gros relie la proposition technique à une offre commerciale concrète. L'assistance hybride devient ainsi un élément de l'argumentaire de performance qu'Aston Martin présente aux acheteurs, les moteurs assurant la vectorisation du couple et le remplissage du couple en complément de la puissance du moteur.
Modèles en édition limitée perçus comme une classe d'actifs alternatifs
La possibilité de conserver du capital après l'achat peut ajouter une considération de valeur patrimoniale à l'attrait d'une supercar en édition limitée. Dans sa mise à jour trimestrielle de juillet 2026, l'indice Hagerty des valeurs en condition n° 2, ou excellente, pour 15 supercars et hypercars modernes de collection a progressé de 7 % par rapport au trimestre précédent.[3] Sur ces 15 voitures, 13 ont évolué en valeur et une seule a décliné. Une telle appréciation généralisée des voitures de collection peut renforcer l'attrait d'acquisition d'un nouveau modèle rare grâce aux anticipations de valeur de revente future.
Le transfert technologique entre les constructeurs et le sport automobile accélère les cycles d'innovation
Les systèmes de contrôle dérivés de la compétition offrent aux constructeurs un moyen concret de distinguer une supercar de route. Lors de la présentation de la 296 Speciale berlinetta hybride rechargeable le 29 avril 2025, Ferrari a décrit des cartographies de gestion moteur et une stratégie de suralimentation dérivées de la 296 Challenge, ainsi qu'un système de contrôle du cliquetis dérivé de la Formule 1. Combinées aux modifications mécaniques du moteur, ces évolutions ont porté la puissance du V6 à 700 ch, soit 37 ch de plus que le modèle sur lequel la version spéciale est basée. Cette puissance accrue donne aux acheteurs axés sur la performance une raison mesurable de considérer la version spéciale. Ferrari a indiqué que les livraisons de la famille 296 Speciale ont augmenté au deuxième trimestre 2026, un trimestre au cours duquel elle a poursuivi son changement de gamme planifié.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'acquisition et de possession exorbitants | -1.2% | États-Unis et Europe | Court terme (≤ 2 ans) |
| Durcissement des normes mondiales d'émissions et acoustiques | -0.8% | Europe et États-Unis | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement pour les composites forgés | -0.2% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Primes d'assurance élevées pour les véhicules à haute puissance | -0.3% | Au sein du Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition et de possession exorbitants
Les prix d'achat élevés exposent la demande de supercars financées par emprunt au coût du crédit. Dans son rapport annuel 2025, Ferrari a indiqué que la persistance de coûts d'emprunt élevés pourrait rendre ses voitures moins accessibles. Il a averti que les acheteurs pourraient retarder leurs achats ou opter pour des voitures moins chères. Ferrari proposait un financement au détail pour ses voitures par l'intermédiaire de sa filiale américaine en propriété exclusive Ferrari Financial Services Inc. en 2025. Pour un acheteur sensible aux coûts d'emprunt, l'étalement du paiement d'achat laisse une charge de financement qui peut néanmoins retarder l'acquisition du véhicule complet.
Durcissement des normes mondiales d'émissions et acoustiques
L'exposition réglementaire peut restreindre la portée commerciale d'une supercar même lorsque les acheteurs ont les moyens de se l'offrir. Dans son rapport annuel 2025, Ferrari a identifié la réglementation environnementale et acoustique en Europe et aux États-Unis comme des influences potentielles sur le développement des produits. Il a indiqué que l'évolution des exigences pourrait limiter le nombre et les types de voitures qu'il vend ainsi que leurs lieux de vente, portant potentiellement atteinte aux revenus et aux résultats opérationnels. Pour un constructeur, cette combinaison rend le choix du produit et de la destination commercialement interdépendants. Un nombre réduit de destinations autorisées laisserait moins d'opportunités de vente sur lesquelles amortir les dépenses de développement des modèles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
échelle des coupés et différenciation des modèles à toit ouvertLes modèles non-décapotables représentaient une part de 64,02 % de la taille du marché des supercars en 2026. Lamborghini a rapporté que la contribution croissante de son coupé supercar Revuelto a soutenu la performance du mix produit en 2025. La contribution du Revuelto confère au coupé un rôle dans les résultats d'une gamme de modèles plus large comprenant également le SUV Urus SE. Étant donné que cette configuration représente la majeure partie de la valeur des ventes, une perturbation de la disponibilité des coupés entraînerait une exposition importante aux revenus, même sans changement des préférences des acheteurs.
Les décapotables devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,3 % durant la période 2027-2032. Bugatti Automobiles SAS a livré ses premiers roadsters à toit ouvert W16 Mistral à des clients aux États-Unis en février 2025. Les voitures ont été assemblées à la main dans l'Atelier alsacien de Bugatti avant de rejoindre leurs propriétaires. Bugatti a présenté le W16 Mistral à toit ouvert comme le dernier chapitre de son ère W16, associant le style de carrosserie roadster à la fin du programme moteur.



Par type de propulsion :
l'échelle établie de la combustion face à la demande pour les éditions électriquesLes véhicules à moteur à combustion interne représentaient une part de marché des supercars de 72,73 % en 2026. Au niveau de l'entreprise, Ferrari N.V. a rapporté que les modèles à combustion représentaient 69,6 % de ses propres expéditions mondiales de voitures au premier semestre 2026. Le portefeuille de Ferrari comprenait 6 modèles à combustion durant cette période. Cette combinaison d'étendue de gamme et d'expéditions réalisées confère à l'offre à combustion une base commerciale répartie sur plusieurs véhicules. Les modèles hybrides ont fourni les 30,4 % restants des expéditions de Ferrari à partir de 8 modèles, de sorte que même un mix d'expéditions dominé par la combustion coexiste avec un nombre plus important de modèles électrifiés.
Les véhicules électriques devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,78 % durant la période 2027-2032. Rimac Automobili a livré la première Nevera R Founder's Edition à son propriétaire à Saint-Moritz, en Suisse, en janvier 2026. Rimac a rapporté en janvier 2026 que les 10 voitures Founder's Edition avaient toutes été attribuées en une semaine suivant leur annonce privée. Ensemble, la remise complète et la petite série entièrement allouée illustrent une voie commerciale construite autour d'éditions de véhicules strictement définies. Pour les producteurs de supercars électriques, une série limitée peut transformer une demande spécialisée en ventes de véhicules complets sans nécessiter une adoption large au sein de l'ensemble du secteur automobile.

Par type de paiement :
autonomie de l'acheteur comptant face au crédit-bail conditionnelLe paiement comptant était le segment le plus important, avec une part de 59,03 % en 2026. Dans son rapport annuel 2025, Ferrari a indiqué que de nombreux clients dans certains marchés achetaient ses voitures auprès des concessionnaires sans financement. Pour un concessionnaire servant un acheteur sans financement, la vente peut se conclure sans qu'un prêteur automobile accepte la transaction, réduisant ainsi l'exposition directe aux changements dans les critères d'octroi de prêts. La contrepartie est que la volonté du client d'engager la totalité du montant d'acquisition devient déterminante, plaçant la proposition de valeur du véhicule complet au cœur de la conversion.
Le crédit-bail et l'abonnement représentent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,46 % durant la période 2027-2032. En Italie, les conditions de crédit-bail Ferrari de CA Auto Bank d'avril 2026 permettent aux clients de faire une demande par l'intermédiaire d'un point de vente affilié. Si la demande est approuvée, la banque achète le véhicule auprès du point de vente au prix convenu entre le client et ce dernier. Cette structure fait du prestataire financier l'acquéreur immédiat du véhicule, tandis que le client souscrit un contrat de crédit-bail. La porte d'entrée commerciale est l'approbation de la banque, car cette décision transforme la demande de crédit-bail d'un client en un achat de véhicule complet auprès du point de vente.
Par canal de vente :
portée des concessionnaires indépendants face à la vente directe sélectiveLes concessionnaires étaient le segment le plus important, avec une part de 75,85 % en 2026. Ferrari a rapporté dans son rapport annuel 2025 que la quasi-totalité de ses ventes passait par son réseau mondial de concessionnaires indépendants. Au 31 décembre 2025, ce réseau comprenait 181 concessionnaires exploitant 195 points de vente. La combinaison de la dépendance au canal et d'un réseau géographiquement distribué fait de l'exécution par les concessionnaires un élément de la capacité du constructeur à conclure des transactions de véhicules. Ferrari dépend de 181 entreprises qu'il ne possède pas pour atteindre la quasi-totalité de ses acheteurs.
Les ventes directes au consommateur devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,52 % durant la période 2027-2032. Le rapport annuel 2025 de Ferrari identifiait les One-Offs et les voitures de circuit comme ses exceptions en vente directe au client, les autres voitures étant vendues par des concessionnaires agréés. Dans le canal du configurateur en ligne, le configurateur de Porsche au Costa Rica a enregistré 47 000 utilisateurs en 2025. La voie directe de Ferrari est spécifique à une catégorie, tandis que le configurateur en ligne soutient la spécification du véhicule, une étape distincte de la conclusion d'une vente.
Analyse géographique
Marché des Supercars en Europe
L'Europe représentait une part de 38,2 % de la taille du marché des supercars en 2026. En Italie, Porsche Italia, l'opération de vente locale de Porsche AG, a livré 2 544 voitures Porsche 911 à des clients en 2025, son total annuel le plus élevé depuis 2008. Kessel Auto Zug AG a ouvert une salle d'exposition Ferrari à Sihlbrugg, en Suisse, le 15 mai 2026, regroupant en un seul site les ventes de véhicules, les installations d'atelier et des espaces dédiés aux clients et à la communauté. Le total annuel le plus élevé de Porsche Italia pour la 911 depuis 2008 illustre la profondeur des ventes de la marque en Italie, tandis que le site Ferrari suisse ajoute des installations d'atelier et d'accueil des clients aux ventes de véhicules en Suisse.
Marché des Supercars en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 6,78 % durant la période 2027-2032. Le groupe Reste de l'APAC de Ferrari, principalement le Japon, l'Australie, Singapour, l'Indonésie, la Corée du Sud, la Thaïlande, l'Inde et la Malaisie, a reçu 1 231 nouvelles voitures au premier semestre 2026, contre 1 214 un an plus tôt. Ses expéditions vers la Chine continentale, Hong Kong et Taïwan sont passées de 1 490 en 2023 à 941 en 2025. Le 25 novembre 2025, Prosper Auto, le représentant indonésien de Lamborghini, a inauguré sa salle d'exposition rénovée à Jakarta pour servir les clients du secteur automobile de luxe et fournir des services après-vente. La rénovation de Jakarta illustre le développement local du réseau au sein d'une région inégale, où une modeste croissance des expéditions de Ferrari en dehors de son groupe Chine coexiste avec une contraction à l'intérieur de celui-ci.
Le schéma de distribution de l'Amérique du Nord inclut le Mexique, où l'importateur exclusif Lamborghini a rapporté plus de 80 ventes de véhicules en 2025, dont le SUV Urus et le Revuelto. L'Amérique du Sud dispose également d'une base d'acheteurs spécifique par pays, l'ANAC ayant enregistré 14 ventes de voitures particulières Ferrari et 3 ventes de SUV Ferrari au Chili en 2025. Les importations de véhicules automobiles au Brésil en provenance de pays extérieurs à l'accord Brésil-Argentine sont soumises à un droit de 35 %, sous réserve d'exceptions temporaires approuvées par le Gecex. Pour le Moyen-Orient et l'Afrique, Giorgio Turri, directeur général de Ferrari Moyen-Orient, a déclaré en mars 2026 que 30 % à 40 % des nouvelles livraisons Ferrari au Moyen-Orient allaient à des propriétaires Ferrari pour la première fois. Les primo-acheteurs Ferrari offrent au Moyen-Orient une opportunité de recrutement de clientèle, tandis que les droits de douane brésiliens constituent un obstacle au coût d'atterrissage pour les véhicules importés en dehors de son accord avec l'Argentine.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des constructeurs et importateurs fournissant de nouvelles supercars dans le segment des moteurs à combustion interne. L'accès au marché combine les droits liés aux émissions, les taxes sur les véhicules et les exigences de conformité, avec des obligations qui dépendent de la catégorie de véhicule concernée. Un calendrier de conformité flexible peut faciliter la planification de la production, tandis qu'un seuil fiscal ou un échec à l'évaluation de conformité peut affecter les conditions d'une vente.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Brésil | Chine | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Agence de protection de l'environnement | Commission européenne | IBAMA | Administration fiscale de l'État | Organisation saoudienne des normes, de la métrologie et de la qualité |
| Instruments clés ou orientation | Normes fédérales de GES pour les véhicules routiers abrogées à compter du 20 avril 2026 | Règlement (UE) 2025/1214 ; moyenne CO₂ 2025-2027 ; révision 2035 proposée | PROCONVE L8 en vertu de la résolution CONAMA 492/2018 | Taxe de consommation sur les voitures de super-luxe à partir de 900 000 CNY (environ 125 900 USD) avant TVA | Règlement technique pour les véhicules légers à faible volume de production éligibles jusqu'à 3 500 kilogrammes |
| Effet commercial | Droits fédéraux sur les GES supprimés ; règles traditionnelles sur les polluants atmosphériques non affectées | La moyenne sur trois ans maintient les objectifs et les pénalités pour dépassement des émissions | Limites moyennes de polluants par flotte d'entreprise ; crédits pour les flottes en dessous des limites applicables | Le seuil de prix du véhicule détermine la couverture fiscale pour les voitures éligibles | Un échec à la conformité peut entraîner le retrait du certificat et une interdiction d'importation ou de distribution |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Assouplissement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
L'abrogation par l'Agence de protection de l'environnement des normes fédérales de GES pour les véhicules routiers, effective le 20 avril 2026, soutient la note élevée et la direction d'assouplissement des États-Unis, les obligations traditionnelles en matière de polluants atmosphériques étant maintenues. La note moyenne de l'Allemagne reflète la moyenne temporaire 2025-2027, avec un assouplissement découlant de la proposition de la Commission européenne de décembre 2025 pour une réduction de 90 % des émissions à l'échappement à partir de 2035, compensant les 10 % restants par de l'acier bas carbone fabriqué dans l'UE, des carburants de synthèse ou des biocarburants. La note moyenne du Brésil et sa direction de durcissement reflètent les limites programmées de NMOG + NOx pour les voitures particulières d'entreprise de 30 mg/km en 2029 et 2031, contre 50 mg/km en 2025, sous réserve d'une éventuelle révision proposée par l'IBAMA. Le seuil fiscal établi de la Chine et la voie de conformité continue de l'Arabie Saoudite pour les véhicules légers à faible volume de production éligibles soutiennent des notes moyennes et la continuité des politiques.
Étapes de la chaîne de valeur
La chaîne de valeur compare la contribution de l'ingénierie, de la production et de la distribution aux bénéfices du constructeur tirés d'une supercar complète. Porsche AG a décrit une structure mixte en 2025, achetant des matériaux et des pièces tout en produisant des composants essentiels au sein de Porsche AG et de certaines sociétés du groupe. Ferrari conçoit, développe et produit ses voitures à Maranello, en Italie. Cette combinaison rend le choix entre production interne et approvisionnement externe déterminant tant pour la coordination que pour la récupération des dépenses de développement.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Développement et ingénierie du véhicule | Concepteurs et ingénieurs de véhicules tels que Ferrari SpA et Porsche AG | Valeur d'ingénierie récupérée par les ventes de véhicules | Risque que les conceptions dépassent les capacités de production disponibles | Valider les exigences de fabrication avant la finalisation de la conception |
| Production de composants essentiels | Fabricants de composants intégrés tels que Porsche AG | Valeur des composants intégrée dans les ventes de véhicules complets | Coordination de la production interne des moteurs, boîtes de vitesses et châssis | Aligner les calendriers des composants avec les exigences d'assemblage final |
| Assemblage du véhicule | Constructeurs de véhicules complets tels que Ferrari SpA et Porsche AG | Ventes de véhicules par le constructeur | Dépendance à l'arrivée en temps voulu des pièces achetées | Qualifier des sources alternatives pour les composants achetés à l'extérieur |
| Distribution aux clients | Distributeurs du constructeur tels que Ferrari SpA et Porsche AG | Ventes de véhicules en gros | Dépendance à l'exécution par les concessionnaires indépendants | Coordonner les livraisons du constructeur avec les engagements de remise des concessionnaires |
| Source: Mordor Intelligence | ||||
L'intégration lie la récupération des dépenses d'ingénierie, de composants et d'assemblage au véhicule complet. Une interruption de composant peut donc retarder la récupération sur plusieurs étapes à la fois. Protéger le transfert vers l'assemblage final a une valeur commerciale au-delà de la pièce concernée, car cela permet aux travaux d'ingénierie et de production antérieurs de se transformer en une voiture vendable.
Paysage concurrentiel
Concentration du Marché
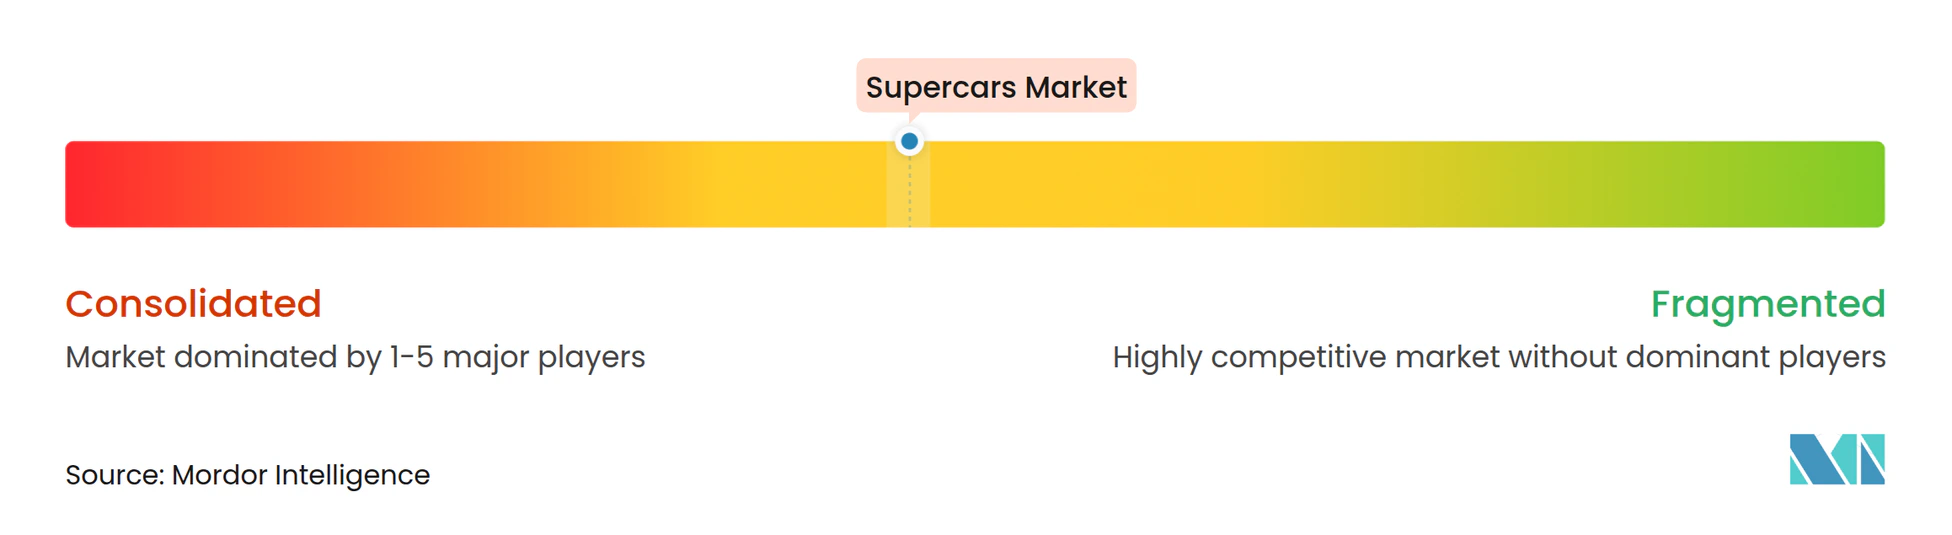
La concurrence est modérément concentrée autour de constructeurs établis, la différenciation des produits s'étendant au-delà des spécifications de base du véhicule. Ferrari SpA fabrique des supercars complètes, tandis qu'Automobili Lamborghini SpA produit à la fois des supercars et des SUV. Lamborghini a rapporté que 94 % de toutes les voitures qu'il a livrées dans le monde en 2025 comportaient au moins un élément de personnalisation. Porsche AG fabrique des voitures de sport dont la famille 911, lui offrant une base de gamme de produits à partir de laquelle répondre aux clients axés sur la performance. L'adoption de la personnalisation montre comment la différenciation peut s'étendre jusqu'au véhicule commandé par chaque client, créant un espace concurrentiel au sein de l'offre d'un constructeur établi.
Le 3 avril 2025, CYVN Holdings a finalisé l'acquisition de McLaren Automotive Limited auprès de Mumtalakat, le fonds souverain de Bahreïn, et a séparément acquis une participation minoritaire dans McLaren Racing. McLaren Racing a indiqué que ses opérations resteraient inchangées et indépendantes de McLaren Automotive. Le contrôle de McLaren Automotive est passé à CYVN, tandis que Mumtalakat, le vendeur, a été identifié comme le principal actionnaire de McLaren Racing à la clôture, donnant au constructeur de voitures de route et à l'écurie de course des structures d'actionnariat différentes.
Dans son rapport annuel de février 2026, Ferrari N.V. a indiqué qu'il n'avait pas perdu son statut de constructeur à faible volume en vertu des réglementations CO₂ de l'UE. Les résultats du premier trimestre 2026 d'Aston Martin Lagonda Global Holdings plc montrent comment un programme de supercars peut modifier le mix commercial d'un constructeur de voitures de luxe plus large. Il a livré 102 supercars Valhalla, tandis que le prix de vente moyen total de l'entreprise a augmenté de 17 % en glissement annuel et que le prix de vente moyen de base a baissé de 7 %. La société a attribué la baisse de la moyenne de base à un soutien ciblé aux concessionnaires pour réduire les stocks anciens. Remporter des livraisons de supercars à haute valeur et gérer les stocks anciens chez les concessionnaires sont donc des tâches concurrentielles distinctes avec des effets différents sur le prix de vente moyen.
Leaders du secteur des supercars
-
Ferrari SpA
-
Automobili Lamborghini SpA
-
Porsche AG
-
McLaren Automotive Limited
-
Aston Martin Lagonda Global Holdings plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Supercars Entreprises couvertes dans ce rapport
- Ferrari SpA
- Automobili Lamborghini SpA
- Porsche AG
- McLaren Automotive Limited
- Aston Martin Lagonda Global Holdings plc
- Bugatti Automobiles SAS
- Maserati SpA
- Koenigsegg Automotive AB
- Pagani Automobili SpA
- Bugatti Rimac d.o.o. (Rimac Automobili)
- SSC North America
- Zenvo Automotive A/S
- Hennessey Performance Engineering
- Lotus Cars Ltd
- Apollo Automobil GmbH
- Saleen Automotive Inc.
- Automobili Pininfarina GmbH
Principales opportunités pour les acteurs du marché
La comparaison identifie les opportunités d'acquisition de supercars complètes pour les collectionneurs, les utilisateurs route-circuit et les acheteurs envisageant une nouvelle offre régionale. Les ouvertures les plus prometteuses associent un groupe d'acheteurs défini à un programme de véhicules soutenu par l'intérêt des acheteurs ou un carnet de commandes opérationnel. Les plafonds de production et les plans de déploiement régional rendent la conversion de l'intérêt en véhicule acquis commercialement déterminante.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Acquisitions en série limitée autour d'une nouvelle entrée de supercar | Intérêt des acheteurs pour la Nuvolari en août 2026 ; préventes européennes prévues pour le quatrième trimestre 2026 et premières livraisons pour le premier semestre 2027 | Collectionneurs européens et acheteurs de nouvelles supercars | Qualifier les prospects par rapport au calendrier de prévente annoncé | Plafond de production mondial annoncé de 499 véhicules | Audi AG |
| Possession route-circuit à travers un véhicule complet | Première voiture client N1A construite ; commandes supplémentaires signalées en octobre 2026 | Acheteurs recherchant une supercar homologuée route axée sur la piste | Adapter les exigences de l'acheteur au programme de véhicule N1A | Maximum de 150 voitures déclaré par l'entreprise | Nichols Cars, avec le partenaire de production externalisé RML Group |
| Entrée de supercar électrique en Arabie Saoudite | Al-Futtaim prévoyait l'arrivée de la DENZA Z plus tard en 2026 dans son annonce d'août | Acheteurs potentiels de supercars électriques en Arabie Saoudite | Préparer des prospects qualifiés pour l'introduction locale annoncée | Dépendance à l'exécution du déploiement régional planifié | DENZA, membre du groupe BYD, et le distributeur Al-Futtaim |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à convertir l'intérêt d'acheteurs spécialisés en engagements de véhicules complets dans le cadre de programmes de production définis. Le plafond annoncé de 499 véhicules pour la Nuvolari et le maximum de 150 voitures pour la N1A limitent les allocations que les vendeurs peuvent proposer et que les acheteurs peuvent obtenir. Cela favorise les engagements de vente liés à une allocation de véhicule et à une disponibilité à la livraison, en particulier lorsqu'une introduction régionale est prévue.
Développements industriels récents dans Marché des Supercars
- Septembre 2026 : Porsche AG a présenté la GT3 Bergsport, une édition de marché de la 911 GT3 avec une série de production annoncée de 100 véhicules pour les clients en Autriche, en France, en Italie et en Suisse.
- Août 2026 : La supercar Nuvolari d'Audi a fait ses débuts nord-américains à Monterey et ses débuts sur route en Californie, avec une production mondiale limitée à 499 unités annoncées.
- Août 2026 : Automobili Lamborghini SpA a dévoilé la Revuelto SV, une nouvelle version de sa supercar hybride Revuelto.
Marché des Supercars Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des supercars mesure la valeur annuelle des supercars complètes vendues dans le monde. Il couvre les ventes de véhicules selon les configurations de carrosserie, les systèmes de propulsion, les modalités de paiement, les canaux de vente et les régions.
Exclusions du périmètre : les transactions de revente de supercars d'occasion, les pièces détachées du marché secondaire vendues séparément, les accessoires et travaux de personnalisation, la maintenance, la réparation et autres services après-vente, ainsi que les frais de financement et les paiements récurrents de crédit-bail ou d'abonnement sont exclus.
Aperçu de la segmentation
- Par type
- Cabriolet
- Non-cabriolet
- Par type de propulsion
- Moteur à combustion interne
- Électrique
- Hybride
- Par mode de paiement
- Paiement comptant
- Financement / Prêt
- Crédit-bail / Abonnement
- Par canal de vente
- Concessionnaire
- Vente directe aux consommateurs
- Configurateur en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques peuvent être tirées de sources telles que le Rapport mondial sur la richesse ultra-élevée d'Altrata pour les tendances mondiales de la richesse, les indices de voitures de collection de Hagerty pour les mouvements de valeur des supercars de collection, les rapports sur le secteur automobile de l'ACEA pour le contexte du marché des véhicules, les autorités nationales d'immatriculation des véhicules pour les signaux de ventes par pays, et les agences douanières pour les tendances commerciales. Ces sources aident les analystes à évaluer la capacité des acheteurs, la demande de nouveaux véhicules, l'activité des collectionneurs et le contexte régional, tout en maintenant la mesure comptabilisée liée aux ventes initiales de véhicules complets.
Les rapports annuels des entreprises, les présentations aux investisseurs et les dépôts réglementaires peuvent clarifier les livraisons de véhicules, les lancements de produits, les structures de canaux et l'exposition réglementaire, tandis que la presse automobile et financière réputée peut recouper les développements datés et les signaux de marché. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire s'appuie sur des dirigeants et responsables fonctionnels de constructeurs, des responsables de la distribution et des concessionnaires, ainsi que des spécialistes de la planification produit, des ventes, de la finance et des opérations régionales. Des questions structurées testent les résultats secondaires sur les livraisons de nouveaux véhicules, les valeurs de transaction, le mix de carrosserie et de propulsion, l'allocation des paiements et des canaux, et la variation régionale, puis explorent les lacunes où les informations publiées ne distinguent pas les ventes initiales des activités adjacentes. Les analystes comparent les réponses avec les dépôts réglementaires, les signaux d'immatriculation et de commerce, documentent les différences non résolues et utilisent des preuves corroborantes avant d'ajuster une donnée d'entrée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux et assimilés : 20 % | APAC : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Un modèle descendant estime la valeur annuelle mondiale à partir de la définition de marché acceptée et la prévoit à l'aide d'indicateurs liés à l'achat de supercars : population et richesse ultra-fortunées pour la capacité des acheteurs, livraisons des constructeurs et prix de vente moyens déclarés pour les ventes réalisées, lancements de modèles et volumes d'allocation pour l'offre, et immatriculations régionales et données d'importation pour la distribution géographique. Les parts de segment sont construites à partir des données disponibles sur les livraisons, les produits, les paiements et les canaux, les indicateurs de ventes régionales étant utilisés pour répartir la valeur entre les géographies définies. Une régression multivariée relie la valeur historique du marché à ces facteurs lorsque les observations sont suffisamment cohérentes, tandis que l'analyse de scénarios traite les calendriers de lancement, l'électrification et les changements réglementaires qui n'ont pas de relations historiques stables. Des vérifications ascendantes sélectives comparent les volumes de véhicules échantillonnés des constructeurs ou des concessionnaires multipliés par les prix de transaction observés avec le résultat descendant. Les analystes comblent les lacunes de reporting avec les immatriculations régionales, les divulgations des entreprises et les hypothèses documentées, puis les vérifient auprès des répondants primaires pertinents avant de retenir une prévision.
Cycle de validation des données et de mise à jour
Les analystes triangulent l'estimation par rapport aux livraisons des constructeurs, aux données d'immatriculation, aux prix déclarés, aux signaux commerciaux et aux entretiens pertinents, puis examinent les valeurs aberrantes et les écarts par rapport à la période précédente et aux indicateurs indépendants. Un second examen vérifie les dates des sources, les unités, la couverture géographique, les totaux des segments et la réconciliation entre les ventes de véhicules et les revenus adjacents, les anomalies étant résolues avant la validation finale. Les analystes recontactent les répondants lorsqu'une clarification modifie substantiellement une donnée d'entrée ou entre en conflit avec une divulgation datée. L'ensemble de données est actualisé annuellement, révisé entre les cycles après des événements importants tels que des lancements majeurs, des perturbations de production ou des changements réglementaires, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché des supercars selon Mordor Intelligence comparée à d'autres estimations publiées
Le marché des supercars mesure la valeur annuelle des supercars complètes vendues dans le monde. Les parts de segment sont construites à partir des données disponibles sur les livraisons, les produits, les paiements et les canaux, les indicateurs de ventes régionales étant utilisés pour répartir la valeur entre les géographies définies.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulent l'estimation par rapport aux livraisons des constructeurs, aux données d'immatriculation, aux prix déclarés, aux signaux commerciaux et aux entretiens pertinents, puis examinent les valeurs aberrantes et les écarts par rapport à la période précédente et aux indicateurs indépendants.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 21,73 milliards USD (2027) | |
| Consultance mondiale A | 26,95 milliards USD (2024) | Sur la base de 2024, cette estimation est supérieure de 24,0 % à la valeur 2027 de ce rapport de 21,73 milliards USD, 3 ans plus tard. |
| Consultance mondiale B | 18,9 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 13,0 % à la valeur 2027 de ce rapport de 21,73 milliards USD, 2 ans plus tard. |
Mordor Intelligence lie l'estimation à la couverture définie de l'étude et au modèle de demande. Les analystes triangulent l'estimation par rapport aux livraisons des constructeurs, aux données d'immatriculation, aux prix déclarés, aux signaux commerciaux et aux entretiens pertinents, puis examinent les valeurs aberrantes et les écarts par rapport à la période précédente et aux indicateurs indépendants.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des supercars et ses perspectives de croissance ?
La taille était de 20,41 milliards USD en 2026 et est estimée à 21,73 milliards USD en 2027. Elle devrait atteindre 29,33 milliards USD d'ici 2032, avec un CAGR de 6,18 % durant la période 2027-2032.
Qu'est-ce qui soutient la demande de nouvelles supercars ?
La croissance de la richesse et la différenciation des performances hybrides sont des forces clés. Aston Martin a vendu en gros 152 supercars Valhalla en 2025.
Quel style de carrosserie domine la valeur des ventes de supercars ?
Les modèles non-décapotables ont dominé avec une part de 64,02 % en 2026. Les décapotables devraient connaître la croissance la plus rapide avec un CAGR de 6,3 % durant la période 2027-2032.
Quels constructeurs fournissent des supercars ?
Les entreprises de premier plan comprennent Ferrari SpA, Automobili Lamborghini SpA, Porsche AG, McLaren Automotive Limited (acquis par CYVN Holdings en avril 2025) et Aston Martin Lagonda Global Holdings plc.
Qu'est-ce qui peut freiner les achats de nouvelles supercars ?
Ferrari a identifié des coûts d'emprunt plus élevés comme un risque pour l'accessibilité des voitures et le calendrier des achats dans son rapport annuel 2025. Il a également identifié les règles d'émissions et acoustiques comme des contraintes potentielles sur le développement et les lieux de vente.
Quelle région domine la valeur des ventes de supercars, et où la croissance est-elle la plus rapide ?
L'Europe a dominé avec une part de 38,2 % en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,78 % durant la période 2027-2032.