
Supercars-Marktgröße und Marktanteil
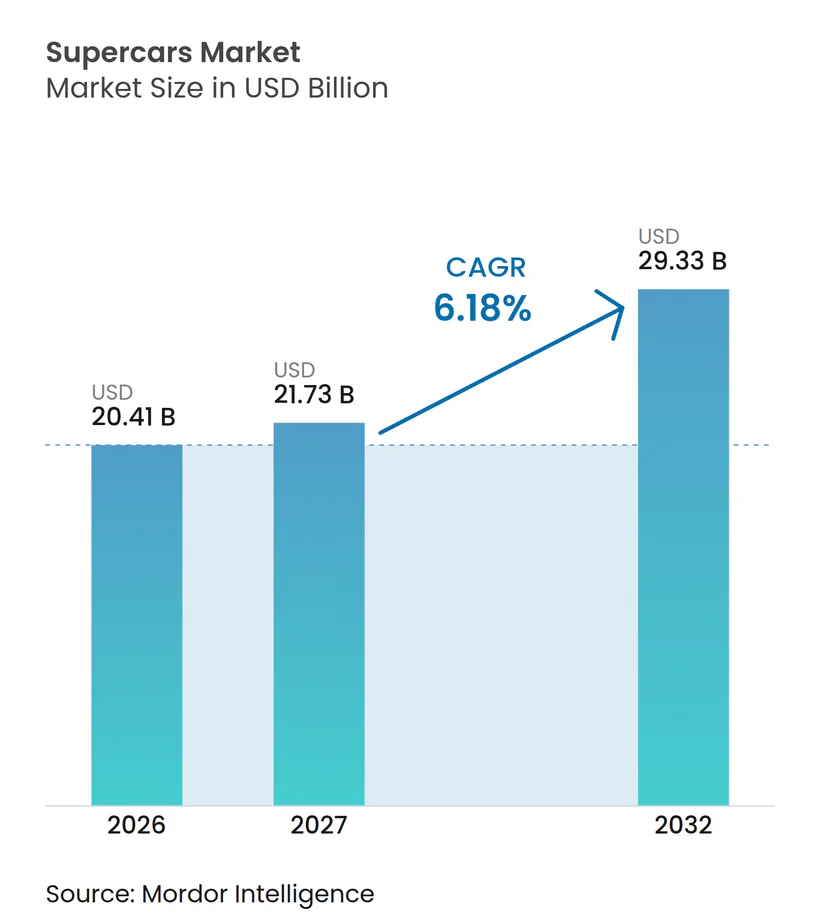
Supercars-Marktanalyse von Mordor Intelligence
Die Supercars-Marktgröße wurde im Jahr 2026 auf 20,41 Milliarden USD geschätzt und soll von 21,73 Milliarden USD im Jahr 2027 auf 29,33 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,18 % während des Prognosezeitraums (2027–2032).
Wachsendes privates Vermögen vergrößert den potenziellen Käuferkreis, während Hybrid-Antriebsstränge und rennsportlich abgeleitete Steuerungssysteme den Herstellern neue Möglichkeiten bieten, ihre Fahrzeuge zu differenzieren. In den Vereinigten Staaten können Umwelt- und Lärmschutzanforderungen die Produktentwicklung und Verkaufsstandorte einschränken, wodurch die regulatorische Konformität Teil der Umsatzchance wird. Die Positionierung als Kleinserie kann Kaufentscheidungen auch mit Erwartungen an den Werterhalt verknüpfen und damit eine weitere potenzielle Nachfragequelle erschließen. Höhere Kreditkosten können unfinanzierte Käufe begünstigen, während Hybrid-Hersteller um leistungsorientierte Käufer durch elektrische Drehmomentunterstützung konkurrieren können.
Wichtigste Erkenntnisse des Berichts
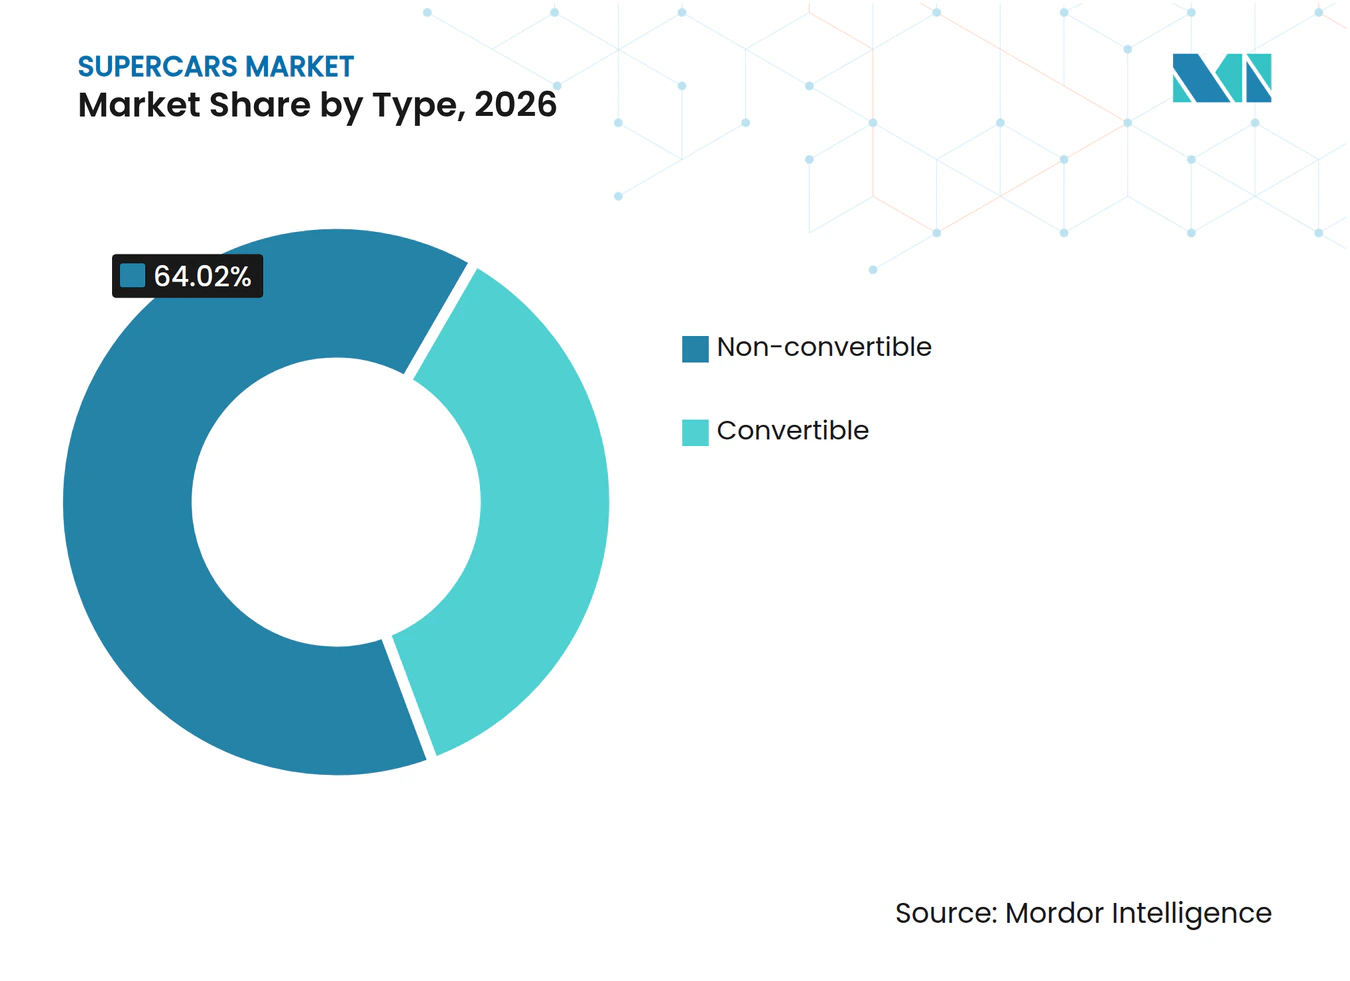
- Nach Typ hielten Nicht-Cabriolet-Modelle im Jahr 2026 einen Anteil von 64,02 % am Supercars-Marktvolumen, während Cabriolets im Zeitraum 2027–2032 mit einer CAGR von 6,3 % am schnellsten wachsen sollen.
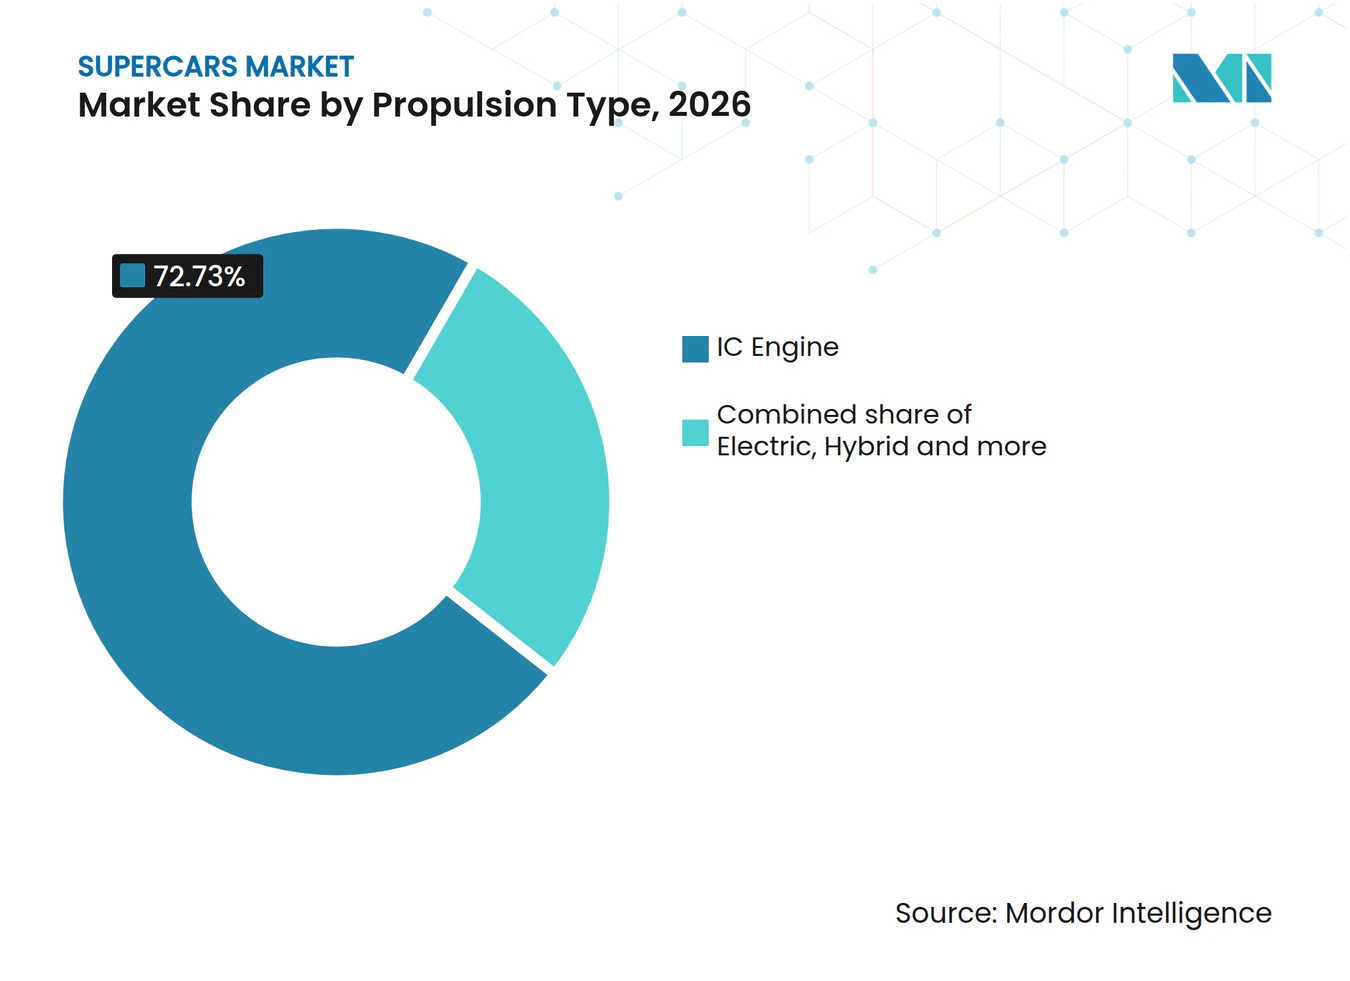
- Bei der Antriebsart repräsentierten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Supercars-Marktanteil von 72,73 %, während Elektrofahrzeuge im Zeitraum 2027–2032 mit einer CAGR von 6,78 % das stärkste Wachstum verzeichnen sollen.
- Barzahlung führte bei den Zahlungsarten mit einem Anteil von 59,03 % im Jahr 2026, und Leasing- sowie Abonnementmodelle sollen im Zeitraum 2027–2032 mit einer CAGR von 6,46 % am schnellsten wachsen.
- Bei den Vertriebskanälen führten Händler mit einem Anteil von 75,85 % im Jahr 2026, wobei der Direktvertrieb im Zeitraum 2027–2032 mit einer CAGR von 6,52 % das stärkste Wachstum verzeichnen soll.
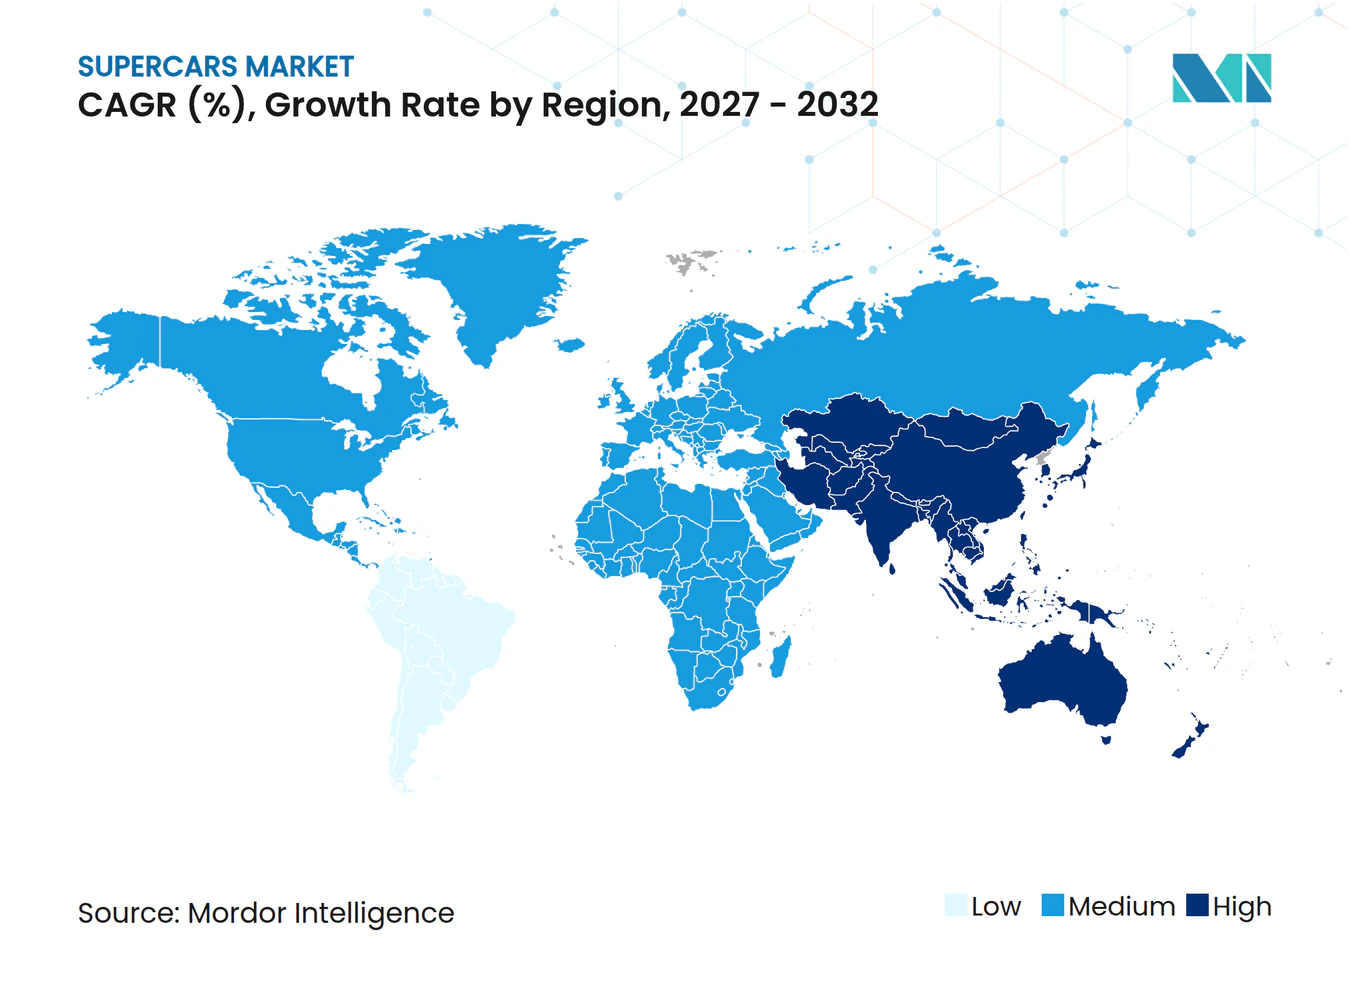
- Geografisch hielt Europa im Jahr 2026 mit 38,2 % den größten Anteil, während der asiatisch-pazifische Raum im Zeitraum 2027–2032 mit einer CAGR von 6,78 % am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Vermögen von Personen mit extrem hohem Nettovermögen | +2.9% | Nordamerika, Europa und Asien | Mittelfristig (2–4 Jahre) |
| Elektrifizierung und Hybrid-Antriebsstränge werden zu Leistungsverstärkern | +2.4% | Europa, Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Limitierte Auflagen als alternative Anlageklasse betrachtet | +1.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Technologietransfer zwischen OEM und Motorsport beschleunigt Innovationszyklen | +1.1% | Europa, Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Maßgeschneiderte Nachfrage von Krypto-Millionären | +0.2% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| EU-Schlupflöcher bei CO₂-Gutschriften erhalten Verbrennungsmotoren in Kleinserie aufrecht | +0.4% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Vermögen von Personen mit einem sehr hohen Nettovermögen
Eine wachsende Bevölkerung mit extrem hohem Nettovermögen vergrößert den Kreis der Personen, die einen Supercar-Kauf in Betracht ziehen können. Altrata schätzte, dass die weltweite Bevölkerung mit einem Nettovermögen von mehr als 30 Millionen USD im Jahr 2025 um 14,4 % auf 556.850 Personen gewachsen ist.[1] Das aggregierte Nettovermögen stieg in diesem Jahr um 14,3 % auf 63,8 Billionen USD. Nordamerika beherbergte 224.470 dieser Personen (40,3 % des weltweiten Gesamtwerts), Asien 141.890 (25,5 %) und Europa 140.140 (25,2 %), mit Bevölkerungszuwächsen von 15,0 %, 15,8 % bzw. 14,5 % von 2024 bis 2025. Das ähnliche Wachstum bei Bevölkerung und Vermögen deutet auf eine Erweiterung der Käuferbasis als direkteren kommerziellen Mechanismus für Hersteller hin, die dieses Preissegment bedienen.
Elektrifizierung und Hybrid-Antriebsstränge werden zu Leistungsverstärkern
Elektromotoren geben leistungsorientierten Käufern einen technischen Grund, einen Hybrid-Supercar in Betracht zu ziehen. Der Valhalla verwendet 2 Frontmotoren für Torque Vectoring und Drehmomentfüllung zwischen den Gängen, während ein getriebeintegrierter dritter Motor als Starter-Generator fungiert und die Drehmomentfüllung verstärkt. Aston Martin begann im vierten Quartal 2025 mit der Auslieferung seines ersten Mittelmotor-Plug-in-Hybrid-Supercars und verkaufte in diesem Jahr 152 Einheiten im Großhandel.[2] Diese Funktionen machen die elektrische Unterstützung relevant dafür, wie ein Fahrzeug Leistung neben seinem Verbrennungsmotor entfaltet. Ihre Einführung in einem im Großhandel verkauften Fahrzeug verbindet das technische Angebot mit einem tatsächlichen kommerziellen Produkt. Die Hybridunterstützung wird damit Teil des Leistungsarguments, das Aston Martin gegenüber Käufern vorbringt, da die Motoren Torque Vectoring und Drehmomentfüllung neben der Motorleistung übernehmen.
Limitierte Auflagen als alternative Anlageklasse betrachtet
Die Möglichkeit, nach dem Kauf Kapital zu erhalten, kann einem limitierten Supercar einen Vermögenswert-Aspekt hinzufügen. In seiner vierteljährlichen Aktualisierung vom Juli 2026 stieg Hagertys Index der Zustandsstufe Nr. 2, also ausgezeichneter Zustand, für 15 sammelwürdige moderne Supercars und Hypercars um 7 % gegenüber dem Vorquartal.[3] Von diesen 15 Fahrzeugen veränderten sich 13 im Wert, und nur eines verlor an Wert. Eine derart breit angelegte Wertsteigerung bei Sammlerfahrzeugen kann die Attraktivität des Erwerbs eines neuen Modells in geringer Stückzahl durch Erwartungen an den künftigen Wiederverkaufswert stärken.
Technologietransfer von Hersteller zu Motorsport beschleunigt Innovationszyklen
Rennsportlich abgeleitete Steuerungssysteme geben Herstellern eine konkrete Möglichkeit, einen straßentauglichen Supercar zu differenzieren. Bei der Präsentation des 296 Speciale Plug-in-Hybrid-Berlinetta am 29. April 2025 beschrieb Ferrari vom 296 Challenge abgeleitete Motorsteuerungskennfelder und Ladestrategie sowie ein von der Formel 1 abgeleitetes Klopfregelungssystem. Zusammen mit den mechanischen Änderungen am Motor steigerten diese Elemente die V6-Leistung auf 700 PS, 37 PS mehr als das Modell, auf dem die Sonderversion basiert. Diese höhere Leistung gibt leistungsorientierten Käufern einen messbaren Grund, die Sonderversion in Betracht zu ziehen. Ferrari gab an, dass die Auslieferungen der 296 Speciale-Familie im zweiten Quartal 2026 zunahmen, einem Quartal, in dem das geplante Modellwechselprogramm fortgesetzt wurde.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übermäßig hohe Anschaffungs- und Betriebskosten | -1.2% | Vereinigte Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Verschärfung globaler Emissions- und Lärmschutzstandards | -0.8% | Europa und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei geschmiedeten Verbundwerkstoffen | -0.2% | Europa, Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Hohe Versicherungsprämien für Hochleistungsfahrzeuge | -0.3% | Innerhalb des Vereinigten Königreichs | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Exorbitante Anschaffungs- und Betriebskosten
Hohe Kaufpreise setzen fremdfinanzierte Supercar-Nachfrage den Kreditkosten aus. In seinem Geschäftsbericht 2025 erklärte Ferrari, dass anhaltend höhere Kreditkosten seine Fahrzeuge weniger erschwinglich machen könnten. Das Unternehmen warnte, dass Käufer Käufe verzögern oder sich für günstigere Fahrzeuge entscheiden könnten. Ferrari bot 2025 über seine hundertprozentige US-Tochtergesellschaft Ferrari Financial Services Inc. Einzelhandelsfinanzierungen für seine Fahrzeuge an. Für einen kreditkostensensiblen Käufer hinterlässt die Verteilung der Kaufzahlung eine Finanzierungslast, die den Erwerb des Gesamtfahrzeugs dennoch verzögern kann.
Verschärfung globaler Emissions- und Lärmschutzstandards
Regulatorische Anforderungen können die kommerzielle Reichweite eines Supercars einschränken, selbst wenn Käufer ihn sich leisten können. In seinem Geschäftsbericht 2025 identifizierte Ferrari Umwelt- und Lärmschutzvorschriften in Europa und den Vereinigten Staaten als potenzielle Einflussfaktoren auf die Produktentwicklung. Das Unternehmen erklärte, dass sich entwickelnde Anforderungen die Anzahl und Art der verkauften Fahrzeuge sowie deren Verkaufsstandorte einschränken könnten, was möglicherweise Umsatz und Betriebsergebnisse beeinträchtigt. Für einen Hersteller macht diese Kombination die Wahl von Produkt und Zielmarkt kommerziell voneinander abhängig. Weniger zugelassene Zielregionen würden weniger Verkaufsmöglichkeiten lassen, über die die Modellentwicklungskosten amortisiert werden könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Coupé-Volumen und Differenzierung durch offene KarosserienNicht-Cabriolet-Modelle machten im Jahr 2026 einen Anteil von 64,02 % am Supercars-Marktvolumen aus. Lamborghini berichtete, dass der wachsende Beitrag seines Revuelto Supercar-Coupés die Produktmix-Performance im Jahr 2025 unterstützte. Der Beitrag des Revuelto verleiht dem Coupé eine Rolle in den Ergebnissen einer breiteren Modellpalette, die auch den Urus SE SUV umfasst. Da diese Konfiguration den Großteil des Verkaufswerts ausmacht, hätte eine Störung der Coupé-Verfügbarkeit eine breite Umsatzexponierung, selbst ohne eine Änderung der Käuferpräferenzen.
Cabriolets sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6,3 % im Zeitraum 2027–2032. Bugatti Automobiles SAS lieferte im Februar 2025 seine ersten W16 Mistral Roadster mit offenem Verdeck an Kunden in den Vereinigten Staaten aus. Die Fahrzeuge wurden in Bugattis elsässischem Atelier von Hand montiert, bevor sie zu ihren Eigentümern gelangten. Bugatti präsentierte den offenen W16 Mistral als letztes Kapitel seiner W16-Ära und verknüpfte den Roadster-Karosserietyp mit dem Ende des Motorprogramms.



Nach Antriebsart:
Etabliertes Verbrennungsvolumen trifft auf Nachfrage nach Elektro-EditionenFahrzeuge mit Verbrennungsmotor repräsentierten im Jahr 2026 einen Supercars-Marktanteil von 72,73 %. Auf Unternehmensebene berichtete Ferrari N.V., dass Verbrennungsmodelle im ersten Halbjahr 2026 69,6 % seiner weltweiten Fahrzeugauslieferungen ausmachten. Ferraris Portfolio umfasste in diesem Zeitraum 6 Verbrennungsmodelle. Diese Kombination aus Modellbreite und abgeschlossenen Auslieferungen gibt dem Verbrennungsangebot eine kommerzielle Basis, die auf mehrere Fahrzeuge verteilt ist. Hybridmodelle lieferten die übrigen 30,4 % von Ferraris Auslieferungen aus 8 Modellen, sodass selbst ein verbrennungsdominierter Auslieferungsmix neben einer größeren Anzahl elektrifizierter Modelle steht.
Elektrofahrzeuge sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6,78 % im Zeitraum 2027–2032. Rimac Automobili übergab im Januar 2026 das erste Nevera R Founder's Edition an seinen Eigentümer in St. Moritz, Schweiz. Rimac berichtete im Januar 2026, dass alle 10 Founder's Edition-Fahrzeuge innerhalb einer Woche nach ihrer privaten Ankündigung vergeben worden waren. Die abgeschlossene Übergabe und die vollständig vergebene Kleinserie zeigen zusammen einen kommerziellen Weg, der auf eng definierten Fahrzeugeditionen aufbaut. Für Elektro-Supercar-Hersteller kann eine limitierte Serie spezialisierte Nachfrage in Gesamtfahrzeugverkäufe umwandeln, ohne eine breite Akzeptanz in der gesamten Automobilindustrie zu erfordern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zahlungsart:
Autonomie des Barkäufers trifft auf konditionales LeasingBarzahlung war das größte Segment mit einem Anteil von 59,03 % im Jahr 2026. In seinem Geschäftsbericht 2025 erklärte Ferrari, dass viele Kunden in bestimmten Märkten seine Fahrzeuge ohne Finanzierung beim Händler kauften. Für einen Händler, der einen nicht finanzierten Käufer bedient, kann der Verkauf ohne die Zustimmung eines Fahrzeugkreditgebers abgewickelt werden, was die direkte Abhängigkeit von Änderungen bei der Kreditvergabe reduziert. Der Kompromiss besteht darin, dass die Bereitschaft des Kunden, den gesamten Anschaffungsbetrag zu verpflichten, entscheidend wird, wodurch das Wertversprechen des Gesamtfahrzeugs zentral für die Konversion ist.
Leasing und Abonnement stellen das am schnellsten wachsende Segment dar, mit einer prognostizierten CAGR von 6,46 % im Zeitraum 2027–2032. In Italien ermöglichen die Ferrari-Leasingkonditionen der CA Auto Bank vom April 2026 Kunden, sich über einen angeschlossenen Verkaufsstandort zu bewerben. Bei Genehmigung kauft die Bank das Fahrzeug vom Verkaufsstandort zum zwischen Kunde und Standort vereinbarten Preis. Diese Struktur macht den Finanzierungsanbieter zum unmittelbaren Fahrzeugkäufer, während der Kunde eine Leasingvereinbarung eingeht. Das kommerzielle Eingangstor ist die Genehmigung der Bank, da diese Entscheidung die Leasinganfrage eines Kunden in einen Gesamtfahrzeugkauf vom Verkaufsstandort umwandelt.
Nach Vertriebskanal:
Reichweite unabhängiger Händler trifft auf selektiven DirektvertriebHändler waren das größte Segment mit einem Anteil von 75,85 % im Jahr 2026. Ferrari berichtete in seinem Geschäftsbericht 2025, dass praktisch alle seine Verkäufe über sein weltweites Netzwerk unabhängig geführter Händler abgewickelt wurden. Zum 31. Dezember 2025 umfasste dieses Netzwerk 181 Händler, die 195 Verkaufspunkte betrieben. Die Kombination aus Kanalabhängigkeit und einem geografisch verteilten Netzwerk macht die Händlerleistung zu einem Teil der Fähigkeit des Herstellers, Fahrzeugtransaktionen abzuschließen. Ferrari ist auf 181 Unternehmen angewiesen, die es nicht besitzt, um praktisch alle Käufer zu erreichen.
Der Direktvertrieb soll das am schnellsten wachsende Segment sein, mit einer CAGR von 6,52 % im Zeitraum 2027–2032. Ferraris Geschäftsbericht 2025 identifizierte Einzelanfertigungen und Rennstreckenfahrzeuge als direkte Ausnahmen für den Kundenkontakt, während andere Fahrzeuge über autorisierte Händler verkauft werden. Im Online-Konfigurator-Kanal verzeichnete Porsches Konfigurator in Costa Rica im Jahr 2025 47.000 Nutzer. Ferraris direkter Weg ist kategoriespezifisch, während der Online-Konfigurator die Fahrzeugkonfiguration unterstützt, ein separater Schritt vom Abschluss eines Verkaufs.
Geografische Analyse
Supersportwagen-Markt in Europa
Europa machte im Jahr 2026 einen Anteil von 38,2 % am Supercars-Marktvolumen aus. In Italien lieferte Porsche Italia, die lokale Vertriebsgesellschaft von Porsche AG, im Jahr 2025 2.544 Porsche 911-Fahrzeuge an Kunden aus, die höchste Jahreszahl dort seit 2008. Kessel Auto Zug AG eröffnete am 15. Mai 2026 einen Ferrari-Showroom in Sihlbrugg, Schweiz, der Fahrzeugverkauf, Werkstatteinrichtungen sowie dedizierte Kunden- und Gemeinschaftsbereiche an einem Standort vereint. Porsche Italias höchste jährliche 911-Gesamtzahl seit 2008 zeigt die Tiefe der Markenverkäufe in Italien, während der Schweizer Ferrari-Standort Werkstatt- und Kundeneinrichtungen zum Fahrzeugverkauf in der Schweiz hinzufügt.
Supercars-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll die am schnellsten wachsende Region sein, mit einer CAGR von 6,78 % im Zeitraum 2027–2032. Ferraris Gruppe „Rest of APAC”, hauptsächlich Japan, Australien, Singapur, Indonesien, Südkorea, Thailand, Indien und Malaysia, erhielt im ersten Halbjahr 2026 1.231 neue Fahrzeuge, gegenüber 1.214 im Vorjahreszeitraum. Die Auslieferungen nach Festlandchina, Hongkong und Taiwan sanken von 1.490 im Jahr 2023 auf 941 im Jahr 2025. Am 25. November 2025 eröffnete Prosper Auto, Lamborghinis indonesischer Vertreter, seinen renovierten Showroom in Jakarta, um Luxusautokunden zu bedienen und Aftersales-Service anzubieten. Die Renovierung in Jakarta veranschaulicht die lokale Kanalentwicklung innerhalb einer uneinheitlichen Region, in der moderates Ferrari-Auslieferungswachstum außerhalb des China-Clusters mit einem Rückgang innerhalb desselben koexistiert.
Das Vertriebsmuster Nordamerikas umfasst Mexiko, wo der exklusive Lamborghini-Importeur im Jahr 2025 mehr als 80 Fahrzeugverkäufe meldete, darunter den Urus SUV und den Revuelto. Südamerika verfügt ebenfalls über eine länderspezifische Käuferbasis, wobei ANAC im Jahr 2025 in Chile 14 Ferrari-Personenkraftwagenverkäufe und 3 Ferrari-SUV-Verkäufe verzeichnete. Brasiliens Kraftfahrzeugimporte aus Ländern außerhalb des Brasilien-Argentinien-Abkommens unterliegen einem Zoll von 35 %, vorbehaltlich vorübergehender Gecex-genehmigter Ausnahmen. Für den Nahen Osten und Afrika erklärte Ferrari Middle East-Geschäftsführer Giorgio Turri im März 2026, dass 30 % bis 40 % der neuen Ferrari-Auslieferungen im Nahen Osten an Erstkäufer von Ferrari gingen. Erstkäufer von Ferrari geben dem Nahen Osten eine Kundenwerbungsmöglichkeit, während Brasiliens Zoll eine Einfuhrkostenhürde für Fahrzeuge darstellt, die außerhalb seines Argentinien-Abkommens importiert werden.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Herstellern und Importeuren, die neue Supercars im Verbrennungsmotorsegment anbieten. Der Marktzugang kombiniert Emissionsabgaben, Fahrzeugsteuern und Konformitätsanforderungen mit Verpflichtungen, die von der qualifizierenden Fahrzeugkategorie abhängen. Ein flexibler Compliance-Zeitplan kann die Produktionsplanung erleichtern, während eine Steuerschwelle oder ein fehlgeschlagenes Konformitätsbewertungsverfahren die Bedingungen eines Verkaufs beeinflussen kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Brasilien | China | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Umweltschutzbehörde | Europäische Kommission | IBAMA | Staatliche Steuerverwaltung | Saudi-Arabische Organisation für Normen, Metrologie und Qualität |
| Wesentliche Instrumente oder Ausrichtung | Bundesweite Treibhausgasstandards für den Straßenverkehr mit Wirkung vom 20. April 2026 aufgehoben | Verordnung (EU) 2025/1214; CO₂-Mittelwertbildung 2025–2027; Revision 2035 vorgeschlagen | PROCONVE L8 gemä Resolution CONAMA 492/2018 | Verbrauchsteuer auf Luxusfahrzeuge ab CNY 900.000 (ca. 125.900 USD) vor Mehrwertsteuer | Technische Vorschrift für qualifizierende Fahrzeuge mit begrenzter Produktion bis 3.500 Kilogramm |
| Kommerzielle Auswirkung | Aufgehobene bundesweite Treibhausgasabgaben entfallen; traditionelle Luftschadstoffregeln bleiben unberührt | Dreijährige Mittelwertbildung behält Ziele und Aufschläge für Überschreitungen bei | Unternehmensweite Schadstoffgrenzwerte für Fahrzeugflotten; Gutschriften für Flotten unterhalb der geltenden Grenzwerte | Fahrzeugpreisschwelle bestimmt die Steuererfassung für qualifizierende Fahrzeuge | Konformitätsfehler kann zum Entzug des Zertifikats und einem Import- oder Vertriebsverbot führen |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Verbesserung | Verbesserung | Verschlechterung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Aufhebung der bundesweiten Treibhausgasstandards für Straßenfahrzeuge durch die Umweltschutzbehörde, wirksam ab dem 20. April 2026, unterstützt die hohe Bewertung und die Verbesserungsrichtung der Vereinigten Staaten, wobei die traditionellen Luftschadstoffverpflichtungen erhalten bleiben. Deutschlands mittlere Bewertung spiegelt die vorübergehende Mittelwertbildung 2025–2027 wider, mit Verbesserung durch den Vorschlag der Europäischen Kommission vom Dezember 2025 für eine 90-prozentige Reduzierung der Auspuffemissionen ab 2035, wobei die verbleibenden 10 % durch in der EU hergestellten kohlenstoffarmen Stahl, E-Kraftstoffe oder Biokraftstoffe kompensiert werden. Brasiliens mittlere Bewertung und Verschlechterungsrichtung spiegeln geplante NMOG+NOx-Grenzwerte für Personenkraftfahrzeuge von 30 mg/km in den Jahren 2029 und 2031 wider, verglichen mit 50 mg/km im Jahr 2025, vorbehaltlich einer möglichen von IBAMA vorgeschlagenen Überprüfung. Chinas etablierte Steuerschwelle und Saudi-Arabiens fortlaufender Konformitätsweg für qualifizierende Fahrzeuge mit begrenzter Produktion unterstützen mittlere Bewertungen und politische Kontinuität.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Entwicklung, Produktion und Vertrieb zum Herstellerertrag aus einem fertiggestellten Supercar beitragen. Porsche AG beschrieb 2025 eine gemischte Struktur, bei der Materialien und Teile eingekauft werden, während wesentliche Komponenten innerhalb von Porsche AG und ausgewählten Konzerngesellschaften produziert werden. Ferrari entwirft, entwickelt und produziert seine Fahrzeuge in Maranello, Italien. Diese Kombination macht die Wahl zwischen interner Produktion und externer Beschaffung sowohl für die Koordination als auch für die Amortisation der Entwicklungskosten bedeutsam.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Fahrzeugentwicklung und -konstruktion | Fahrzeugdesigner und -ingenieure wie Ferrari SpA und Porsche AG | Entwicklungswert wird durch Fahrzeugverkäufe amortisiert | Risiko, dass Designs die verfügbare Produktionskapazität übersteigen | Fertigungsanforderungen vor Abschluss des Designs validieren |
| Produktion wesentlicher Komponenten | Integrierte Komponentenhersteller wie Porsche AG | Komponentenwert ist in Gesamtfahrzeugverkäufen enthalten | Koordination der internen Motor-, Getriebe- und Fahrgestellproduktion | Komponentenzeitpläne mit den Anforderungen der Endmontage abstimmen |
| Fahrzeugmontage | Gesamtfahrzeughersteller wie Ferrari SpA und Porsche AG | Fahrzeugverkäufe des Herstellers | Abhängigkeit vom rechtzeitigen Eingang zugekaufter Teile | Alternative Quellen für extern zugekaufte Komponenten qualifizieren |
| Vertrieb an Kunden | Herstellervertriebsgesellschaften wie Ferrari SpA und Porsche AG | Großhandelsfahrzeugverkäufe | Abhängigkeit von der Leistung unabhängiger Händler | Herstellerlieferungen mit den Übergabeverpflichtungen der Händler koordinieren |
| Quelle: Mordor Intelligence | ||||
Die Integration verknüpft die Amortisation von Entwicklungs-, Komponenten- und Montagekosten mit dem fertiggestellten Fahrzeug. Eine Komponentenunterbrechung kann daher die Amortisation über mehrere Stufen gleichzeitig verzögern. Den Übergang in die Endmontage zu schützen, hat kommerziellen Wert über das betroffene Teil hinaus, da es ermöglicht, frühere Entwicklungs- und Produktionsarbeiten in ein verkaufsfähiges Fahrzeug umzuwandeln.
Wettbewerbslandschaft
Marktkonzentration
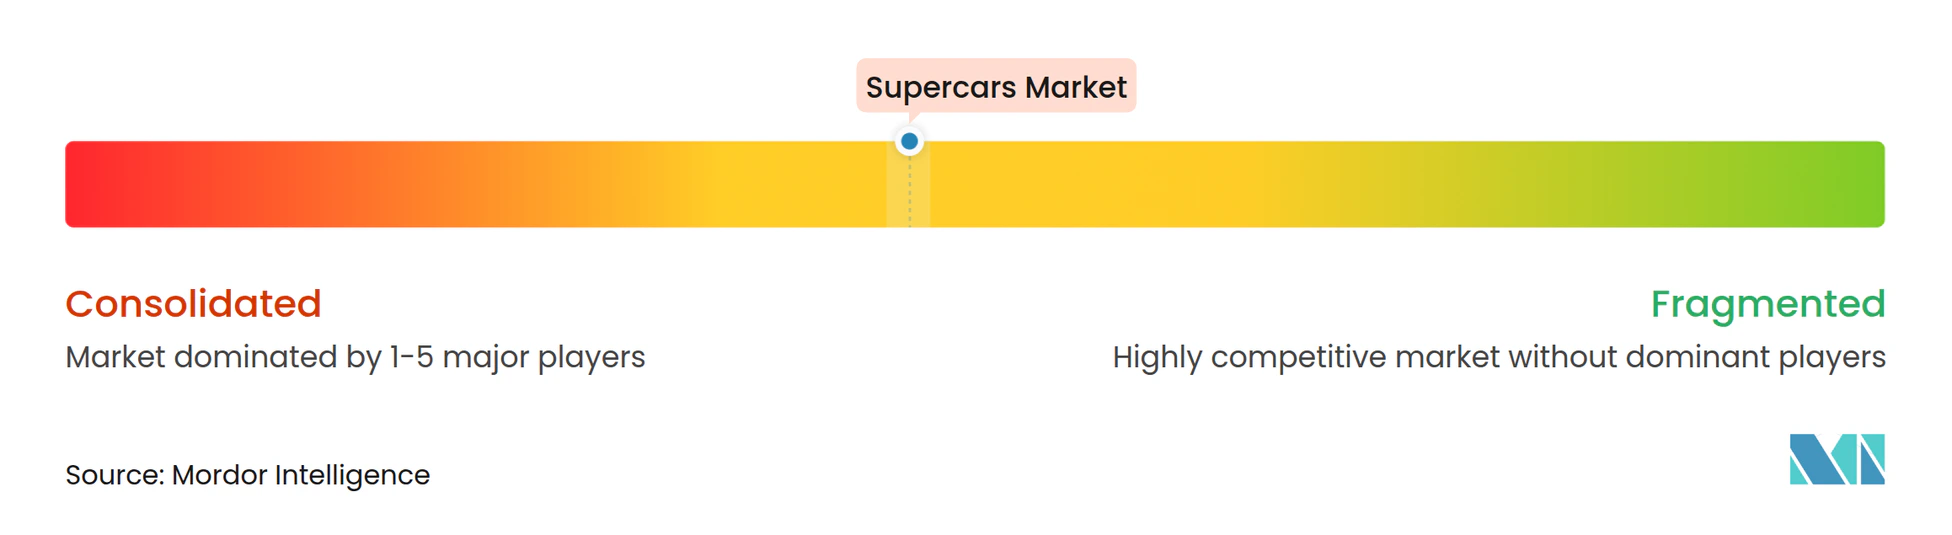
Der Wettbewerb ist mäßig konzentriert um etablierte Hersteller, wobei die Produktdifferenzierung über die Kernfahrzeugspezifikation hinausgeht. Ferrari SpA stellt vollständige Supercars her, während Automobili Lamborghini SpA sowohl Supercars als auch SUVs produziert. Lamborghini berichtete, dass 94 % aller weltweit im Jahr 2025 ausgelieferten Fahrzeuge mindestens ein Personalisierungselement aufwiesen. Porsche AG stellt Sportwagen einschließlich der 911-Familie her und verfügt damit über eine Produktfamilienbasis, von der aus leistungsorientierte Kunden angesprochen werden können. Die Personalisierungsquote zeigt, wie sich die Differenzierung auf das von jedem Kunden bestellte Fahrzeug ausweiten kann und damit Wettbewerbsraum innerhalb des Angebots eines etablierten Herstellers schafft.
Am 3. April 2025 schloss CYVN Holdings die Übernahme von McLaren Automotive Limited von Bahrains Mumtalakat ab und erwarb separat eine nicht kontrollierende Beteiligung an McLaren Racing. McLaren Racing erklärte, dass seine Aktivitäten unverändert und unabhängig von McLaren Automotive bleiben würden. Die Kontrolle über McLaren Automotive ging auf CYVN über, während Mumtalakat, der Verkäufer, bei Abschluss als Hauptaktionär von McLaren Racing identifiziert wurde, was dem Straßenfahrzeughersteller und dem Rennbetrieb unterschiedliche Eigentumsstrukturen verleiht.
In seinem Geschäftsbericht vom Februar 2026 erklärte Ferrari N.V., dass es seinen Status als Kleinserienhersteller gemäß den EU-CO₂-Vorschriften nicht verloren habe. Die Ergebnisse des ersten Quartals 2026 von Aston Martin Lagonda Global Holdings plc zeigen, wie ein Supercar-Programm den kommerziellen Mix eines breiteren Luxusfahrzeugherstellers verändern kann. Das Unternehmen lieferte 102 Valhalla-Supercars aus, während der durchschnittliche Gesamtverkaufspreis des Unternehmens um 17 % gegenüber dem Vorjahr stieg und der durchschnittliche Kernverkaufspreis um 7 % sank. Das Unternehmen führte den niedrigeren Kerndurchschnitt auf gezielte Händlerunterstützung zur Reduzierung von Altbeständen zurück. Die Erzielung hochwertiger Supercar-Auslieferungen und die Verwaltung älterer Händlerbestände sind daher unterschiedliche Wettbewerbsaufgaben mit unterschiedlichen Auswirkungen auf den durchschnittlichen Verkaufspreis.
Marktführer der Supercars-Branche
-
Ferrari SpA
-
Automobili Lamborghini SpA
-
Porsche AG
-
McLaren Automotive Limited
-
Aston Martin Lagonda Global Holdings plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Supercars-Markt Unternehmen in diesem Bericht
- Ferrari SpA
- Automobili Lamborghini SpA
- Porsche AG
- McLaren Automotive Limited
- Aston Martin Lagonda Global Holdings plc
- Bugatti Automobiles SAS
- Maserati SpA
- Koenigsegg Automotive AB
- Pagani Automobili SpA
- Bugatti Rimac d.o.o. (Rimac Automobili)
- SSC North America
- Zenvo Automotive A/S
- Hennessey Performance Engineering
- Lotus Cars Ltd
- Apollo Automobil GmbH
- Saleen Automotive Inc.
- Automobili Pininfarina GmbH
Wesentliche Chancen für Marktteilnehmer
Der Vergleich identifiziert Möglichkeiten zum Erwerb vollständiger Supercars für Sammler, Straße-zu-Rennstrecke-Nutzer und Käufer, die ein neues regionales Angebot in Betracht ziehen. Die stärksten Möglichkeiten verbinden eine definierte Käufergruppe mit einem Fahrzeugprogramm, das durch Käuferinteresse oder eine bestehende Auftragspipeline unterstützt wird. Produktionsobergrenzen und regionale Einführungspläne machen die Umwandlung von Interesse in ein erworbenes Fahrzeug kommerziell bedeutsam.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Erwerb limitierter Serien rund um einen neuen Supercar-Markteintritt | Nuvolari-Käuferinteresse im August 2026; europäische Vorverkäufe für das vierte Quartal 2026 und erste Auslieferungen für das erste Halbjahr 2027 geplant | Europäische Sammler und Käufer neuer Supercars | Interessenten gegen den angekündigten Vorverkaufszeitplan qualifizieren | Angekündigte weltweite Produktionsobergrenze von 499 Fahrzeugen | Audi AG |
| Straße-zu-Rennstrecke-Besitz durch ein Gesamtfahrzeug | Erstes N1A-Kundenfahrzeug gebaut; weitere Bestellungen im Oktober 2026 gemeldet | Käufer, die einen straßentauglichen, rennstreckenfokussierten Supercar suchen | Käuferanforderungen mit dem N1A-Fahrzeugprogramm abgleichen | Vom Unternehmen angegebenes Maximum von 150 Fahrzeugen | Nichols Cars, mit ausgelagertem Produktionspartner RML Group |
| Elektro-Supercar-Markteintritt in Saudi-Arabien | Al-Futtaim erwartete in seiner Ankündigung vom August, dass der DENZA Z später im Jahr 2026 eintreffen würde | Potenzielle saudi-arabische Elektro-Supercar-Käufer | Qualifizierte Verkaufsinteressenten für die angekündigte lokale Einführung vorbereiten | Abhängigkeit von der Umsetzung des geplanten regionalen Rollouts | DENZA, Teil der BYD Group, und Distributor Al-Futtaim |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, spezialisiertes Käuferinteresse innerhalb definierter Produktionsprogramme in Gesamtfahrzeugverpflichtungen umzuwandeln. Nuvolaris angekündigte Obergrenze von 499 Fahrzeugen und das Maximum von 150 Fahrzeugen des N1A begrenzen die Zuteilungen, die Verkäufer anbieten und Käufer sichern können. Dies begünstigt Verkaufsverpflichtungen, die an eine Fahrzeugzuteilung und Auslieferungsbereitschaft geknüpft sind, insbesondere wenn eine regionale Einführung geplant ist.
Neueste Industrielle Entwicklungen in Supercars-Markt
- Sep 2026: Porsche AG stellte den GT3 Bergsport vor, eine 911 GT3-Marktedition mit einer angekündigten Produktionsauflage von 100 Fahrzeugen für Kunden in Österreich, Frankreich, Italien und der Schweiz.
- Aug 2026: Audis Nuvolari-Supercar feierte sein Nordamerika-Debüt in Monterey und sein Straßendebüt in Kalifornien, mit einer weltweit auf 499 Einheiten begrenzten Produktion.
- Aug 2026: Automobili Lamborghini SpA stellte den Revuelto SV vor, eine neue Version seines Revuelto Hybrid-Supercars.
Supercars-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Supercars-Markt misst den jährlichen Wert vollständiger weltweit verkaufter Supercars. Er umfasst Fahrzeugverkäufe über Karosseriekonfigurationen, Antriebssysteme, Zahlungsvereinbarungen, Vertriebskanäle und Regionen hinweg.
Ausschlüsse aus dem Umfang: Wiederverkaufstransaktionen gebrauchter Supercars, separat verkaufte Aftermarket-Teile, Zubehör und Individualisierungsarbeiten, Wartung, Reparatur und andere Aftersales-Dienstleistungen sowie Finanzierungsgebühren und wiederkehrende Leasing- oder Abonnementzahlungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Cabrio
- Nicht-Cabrio
- Nach Antriebsart
- Verbrennungsmotor
- Elektro
- Hybrid
- Nach Zahlungsart
- Barzahlung
- Finanzierung / Kredit
- Leasing / Abonnement
- Nach Vertriebskanal
- Händler
- Direktvertrieb an Verbraucher
- Online-Konfigurator
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege können aus Quellen wie Altrata's World Ultra Wealth Report für globale Vermögenstrends, Hagertys Sammlerfahrzeugindizes für Wertbewegungen bei sammelwürdigen Supercars, den Automobilbranchenberichten des ACEA für den Fahrzeugmarktkontext, nationalen Fahrzeugzulassungsbehörden für länderspezifische Verkaufssignale und Zollbehörden für Handelsmuster bezogen werden. Diese Quellen helfen Analysten, Käuferkapazität, Neuwagennachfrage, Sammleraktivität und regionalen Kontext zu bewerten, während das gemessene Maß an die Erstverkäufe vollständiger Fahrzeuge gebunden bleibt.
Unternehmensgeschäftsberichte, Investorenpräsentationen und Einreichungen können Fahrzeugauslieferungen, Produkteinführungen, Kanalstrukturen und regulatorische Exposition klären, während seriöse Automobil- und Finanzpresse datierte Entwicklungen und Marktsignale gegenchecken kann. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung stützt sich auf Führungskräfte und Funktionsleiter von Herstellern, Händler- und Vertriebsmanager sowie Spezialisten für Produktplanung, Vertrieb, Finanzen und regionale Aktivitäten. Strukturierte Fragen testen Sekundärbefunde zu Neufahrzeugauslieferungen, Transaktionswerten, Karosserie- und Antriebsmix, Zahlungs- und Kanalzuteilung sowie regionaler Variation und untersuchen dann Lücken, wo veröffentlichte Informationen Erstverkäufe nicht von angrenzenden Aktivitäten unterscheiden. Analysten vergleichen Antworten mit Einreichungen, Zulassungs- und Handelssignalen, dokumentieren ungelöste Unterschiede und verwenden bestätigende Belege, bevor sie einen Eingabewert anpassen.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXO): 20 % | Asiatisch-pazifischer Raum: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 34 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt den globalen Jahreswert aus der akzeptierten Marktdefinition und prognostiziert ihn mit Indikatoren, die mit dem Supercar-Kauf verbunden sind: Bevölkerung und Vermögen mit extrem hohem Nettovermögen für die Käuferkapazität, Herstellerauslieferungen und gemeldete Durchschnittsverkaufspreise für realisierte Verkäufe, Modelleinführungen und Zuteilungsvolumina für das Angebot sowie regionale Zulassungen und Importdaten für die geografische Verteilung. Segmentanteile werden aus verfügbaren Auslieferungs-, Produkt-, Zahlungs- und Kanalbelegen aufgebaut, wobei regionale Verkaufsindikatoren verwendet werden, um den Wert über die definierten Regionen zu verteilen. Eine multivariate Regression setzt den historischen Marktwert mit diesen Treibern in Beziehung, wo Beobachtungen ausreichend konsistent sind, während die Szenarioanalyse Einführungszeitpunkte, Elektrifizierung und regulatorische Änderungen berücksichtigt, die keine stabilen historischen Beziehungen aufweisen. Selektive Bottom-up-Prüfungen vergleichen Fahrzeugvolumina ausgewählter Hersteller oder Händler, multipliziert mit beobachteten Transaktionspreisen, mit dem Top-down-Ergebnis. Analysten überbrücken Berichtslücken mit regionalen Zulassungen, Unternehmensoffenlegungen und dokumentierten Annahmen und prüfen diese dann mit relevanten Primärbefragten, bevor eine Prognose beibehalten wird.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung anhand von Herstellerauslieferungen, Zulassungsdaten, gemeldeten Preisen, Handelssignalen und relevanten Interviews und untersuchen dann Ausreißer und Abweichungen gegenüber dem Vorjahreszeitraum und unabhängigen Indikatoren. Eine zweite Überprüfung prüft Quelldaten, Einheiten, geografische Abdeckung, Segmentgesamtwerte und die Abstimmung zwischen Fahrzeugverkäufen und angrenzenden Umsätzen, wobei Anomalien vor der Freigabe behoben werden. Analysten nehmen erneut Kontakt mit Befragten auf, wenn eine Klärung einen Eingabewert wesentlich verändert oder mit einer datierten Offenlegung in Konflikt steht. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie wichtigen Einführungen, Produktionsstörungen oder regulatorischen Änderungen überprüft und vor der Auslieferung einer erneuten Überprüfung unterzogen.
Supercars-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Der Supercars-Markt misst den jährlichen Wert vollständiger weltweit verkaufter Supercars. Segmentanteile werden aus verfügbaren Auslieferungs-, Produkt-, Zahlungs- und Kanalbelegen aufgebaut, wobei regionale Verkaufsindikatoren verwendet werden, um den Wert über die definierten Regionen zu verteilen.
Wesentliche Lückenursachen werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen über die gesamte Studie hinweg adressiert. Analysten triangulieren die Schätzung anhand von Herstellerauslieferungen, Zulassungsdaten, gemeldeten Preisen, Handelssignalen und relevanten Interviews und untersuchen dann Ausreißer und Abweichungen gegenüber dem Vorjahreszeitraum und unabhängigen Indikatoren.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,73 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 26,95 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 24,0 % über dem Wert dieses Berichts für 2027 von 21,73 Milliarden USD, 3 Jahre später. |
| Globales Beratungsunternehmen B | 18,9 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 13,0 % unter dem Wert dieses Berichts für 2027 von 21,73 Milliarden USD, 2 Jahre später. |
Mordor Intelligence verknüpft die Schätzung mit der definierten Abdeckung und dem Nachfragemodell der Studie. Analysten triangulieren die Schätzung anhand von Herstellerauslieferungen, Zulassungsdaten, gemeldeten Preisen, Handelssignalen und relevanten Interviews und untersuchen dann Ausreißer und Abweichungen gegenüber dem Vorjahreszeitraum und unabhängigen Indikatoren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Supercars-Markt und wie ist der Wachstumsausblick?
Die Größe betrug im Jahr 2026 20,41 Milliarden USD und wird für 2027 auf 21,73 Milliarden USD geschätzt. Bis 2032 soll er 29,33 Milliarden USD erreichen, bei einer CAGR von 6,18 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach neuen Supercars?
Vermögenswachstum und Hybrid-Leistungsdifferenzierung sind wesentliche Kräfte. Aston Martin verkaufte 2025 152 Valhalla-Supercars im Großhandel.
Welcher Karosserietyp führt beim Supercars-Verkaufswert?
Nicht-Cabriolet-Modelle führten im Jahr 2026 mit einem Anteil von 64,02 %. Cabriolets sollen mit einer CAGR von 6,3 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Hersteller liefern Supercars?
Zu den führenden Unternehmen zählen Ferrari SpA, Automobili Lamborghini SpA, Porsche AG, McLaren Automotive Limited (im April 2025 von CYVN Holdings übernommen) und Aston Martin Lagonda Global Holdings plc.
Was kann den Kauf neuer Supercars einschränken?
Ferrari identifizierte höhere Kreditkosten in seinem Geschäftsbericht 2025 als Risiko für die Erschwinglichkeit von Fahrzeugen und den Kaufzeitpunkt. Das Unternehmen identifizierte auch Emissions- und Lärmschutzvorschriften als potenzielle Einschränkungen für Entwicklung und Verkaufsstandorte.
Welche Region führt beim Supercars-Verkaufswert, und wo ist das Wachstum am schnellsten?
Europa führte im Jahr 2026 mit einem Anteil von 38,2 %. Der asiatisch-pazifische Raum soll mit einer CAGR von 6,78 % im Zeitraum 2027–2032 am schnellsten wachsen.