
Tamaño y Participación del Mercado de Supercars
Análisis del Mercado de Supercars por Mordor Intelligence
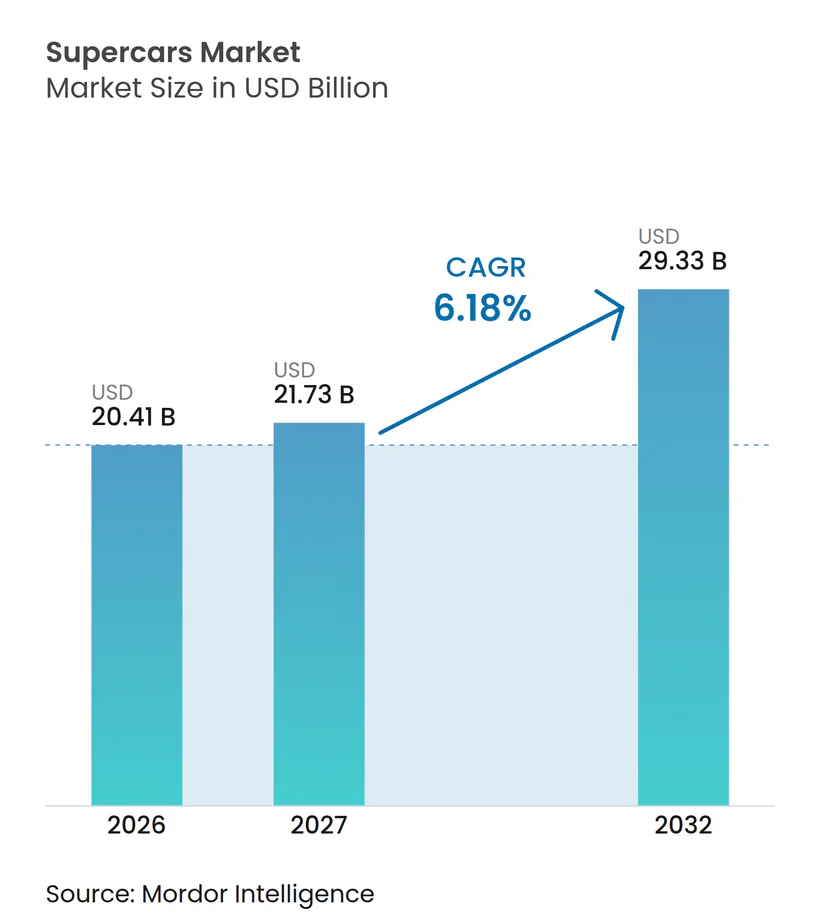
El tamaño del mercado de supercars fue valorado en 20,41 mil millones de USD en 2026 y se estima que crecerá desde 21,73 mil millones de USD en 2027 hasta alcanzar los 29,33 mil millones de USD para 2032, con una CAGR del 6,18% durante el período de previsión (2027-2032).
El crecimiento de la riqueza privada amplía el grupo de personas capaces de considerar la adquisición de un supercar, mientras que los trenes de potencia híbridos y los sistemas de control derivados de la competición ofrecen a los fabricantes nuevas formas de diferenciar los vehículos completos. En los Estados Unidos, los requisitos medioambientales y de ruido pueden restringir el desarrollo de productos y los puntos de venta, convirtiendo el cumplimiento normativo en parte de la oportunidad de ingresos. El posicionamiento en series limitadas también puede vincular las decisiones de adquisición con expectativas sobre el valor residual, añadiendo otra fuente de demanda potencial. Los mayores costes de financiamiento pueden favorecer las adquisiciones sin financiamiento, mientras que los fabricantes de híbridos pueden competir por compradores orientados al rendimiento mediante el soporte de par eléctrico.
Conclusiones Clave del Informe
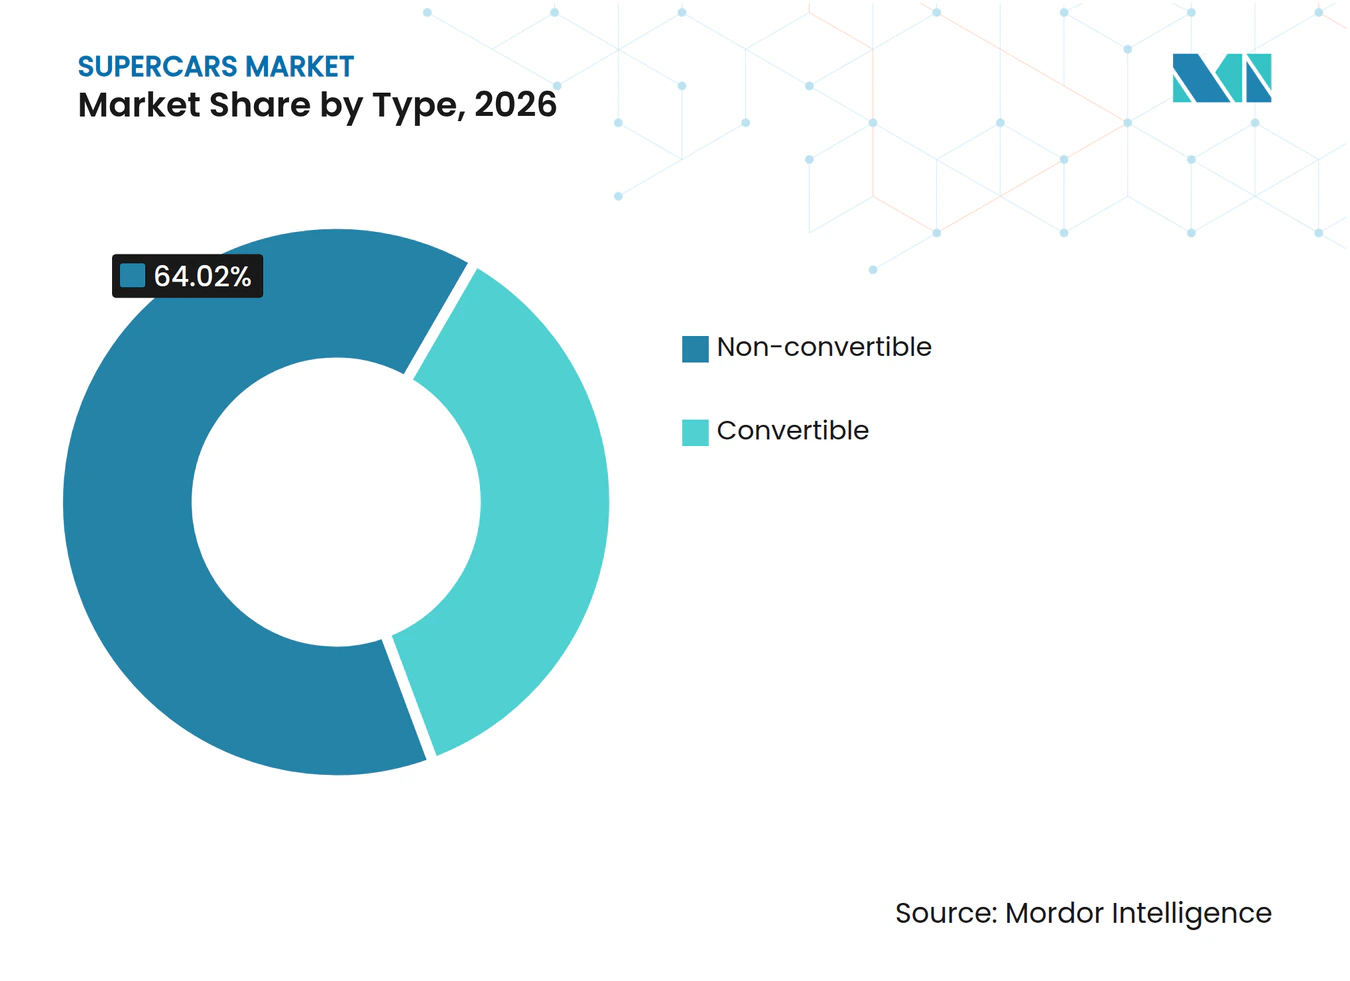
- Por tipo, los modelos no convertibles representaron una participación del 64,02% del tamaño del mercado de supercars en 2026, mientras que se prevé que los convertibles crezcan más rápido con una CAGR del 6,3% durante 2027-2032.
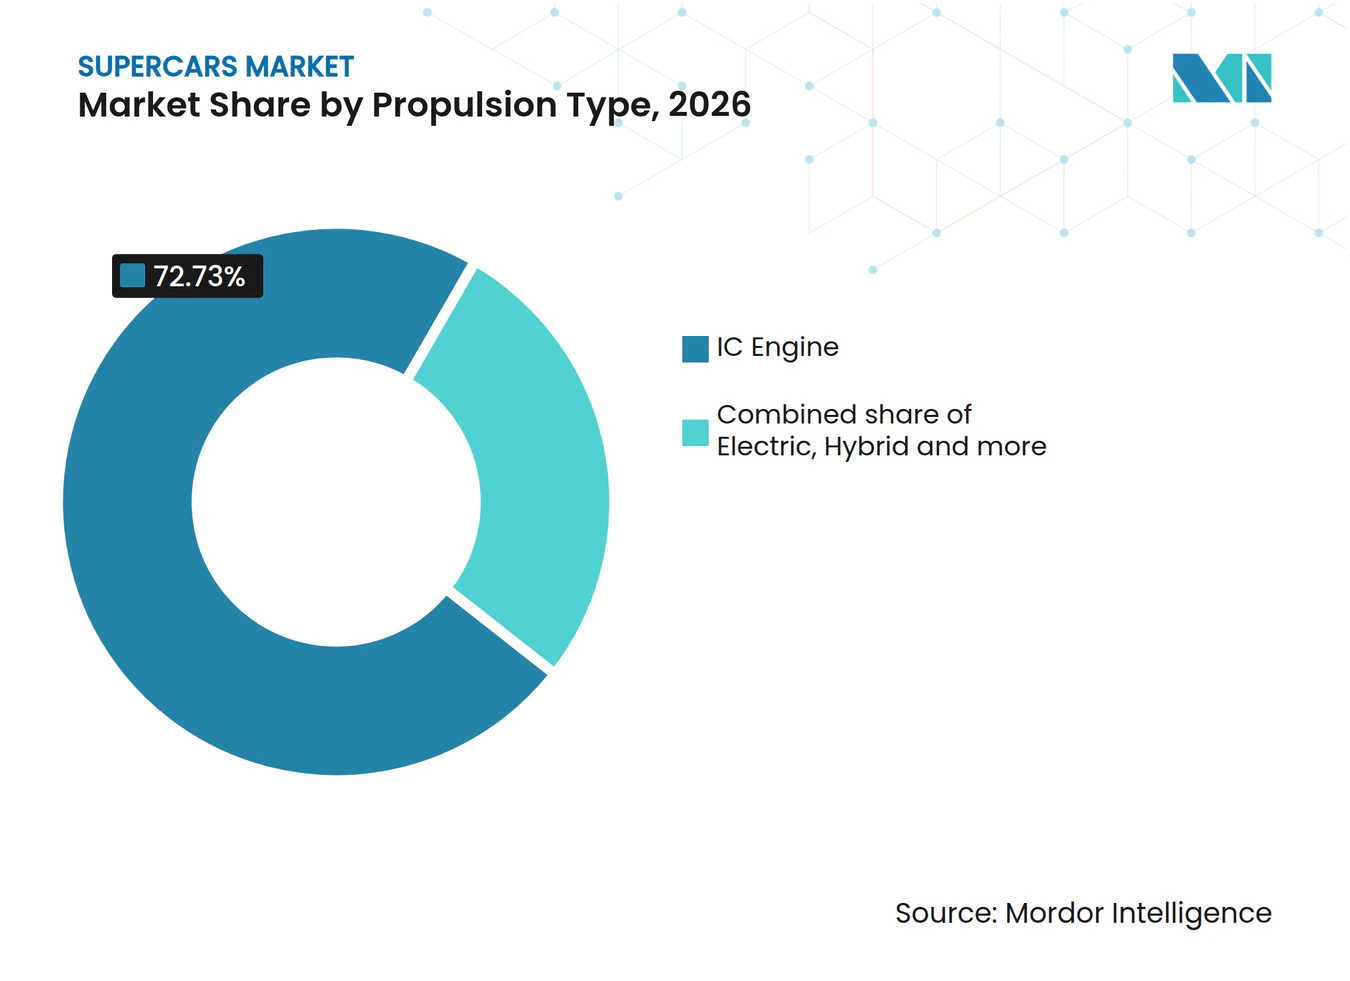
- En propulsión, los vehículos con motor de combustión interna representaron una participación del 72,73% del mercado de supercars en 2026, mientras que se proyecta que los vehículos eléctricos lideren el crecimiento con una CAGR del 6,78% durante 2027-2032.
- El pago en efectivo lideró los acuerdos de pago con una participación del 59,03% en 2026, y se prevé que los acuerdos de arrendamiento y suscripción crezcan más rápido con una CAGR del 6,46% durante 2027-2032.
- Entre los canales de ventas, los concesionarios lideraron con una participación del 75,85% en 2026, con ventas directas al consumidor previstas para crecer más rápido con una CAGR del 6,52% durante 2027-2032.
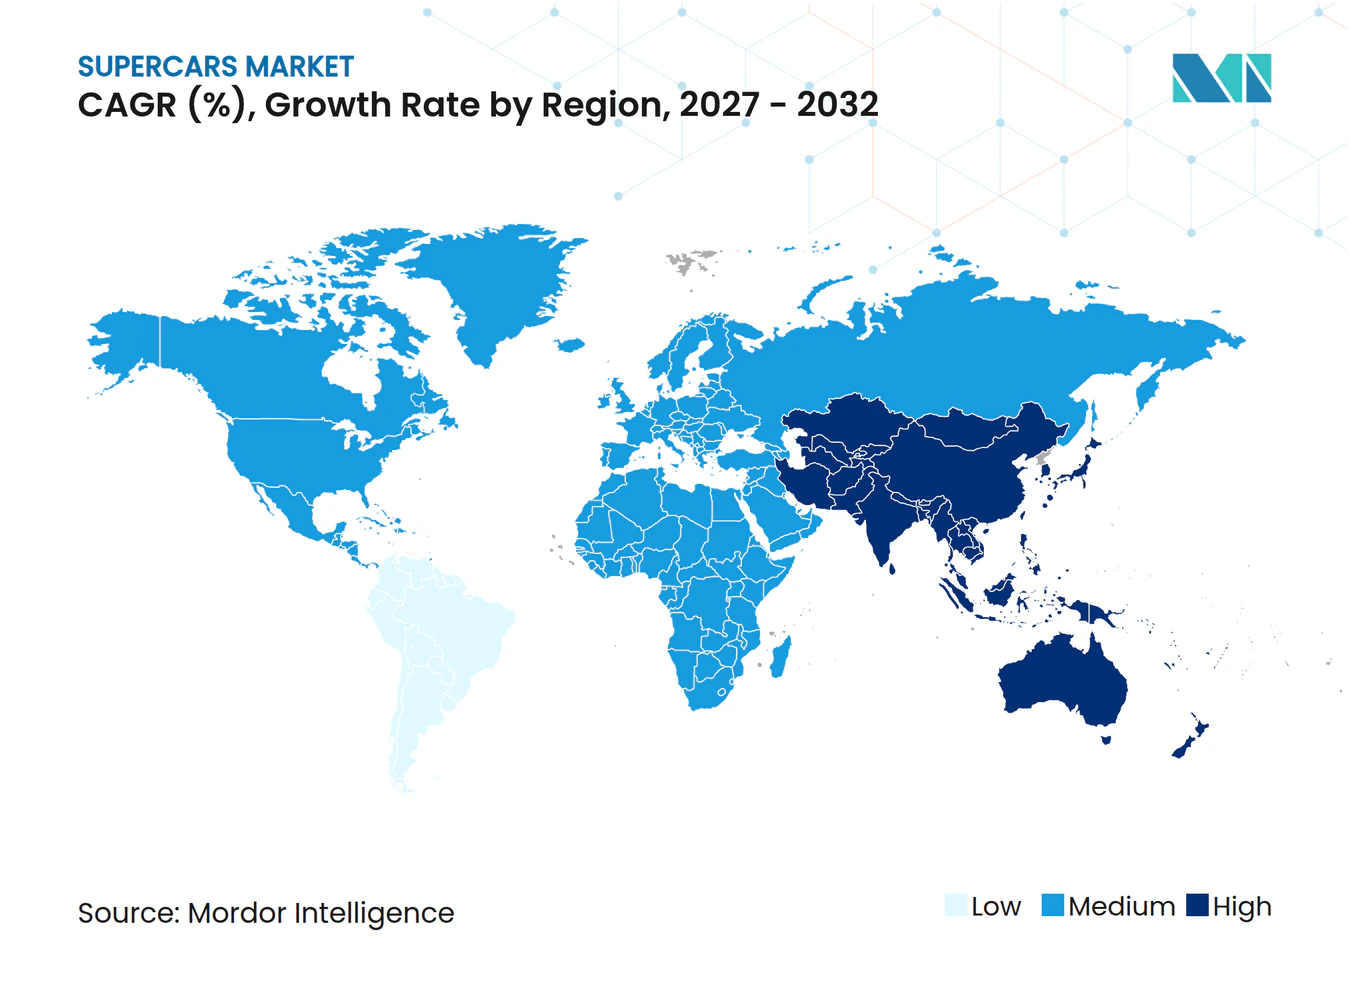
- Geográficamente, Europa mantuvo la mayor participación con un 38,2% en 2026, mientras que se prevé que Asia-Pacífico se expanda más rápido con una CAGR del 6,78% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Riqueza de los Individuos con Patrimonio Neto Ultraelevado | +2.9% | América del Norte, Europa y Asia | Mediano plazo (2-4 años) |
| La Electrificación y los Trenes de Potencia Híbridos se Convierten en Potenciadores del Rendimiento | +2.4% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Modelos de Edición Limitada Vistos como Clase de Activo Alternativo | +1.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| La Transferencia Tecnológica entre Fabricantes de Equipos Originales y el Automovilismo Acelera los Ciclos de Innovación | +1.1% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Personalizada de Cripto-Millonarios | +0.2% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Lagunas en los Créditos de Carbono de la UE que Sostienen los Motores de Combustión Interna de Bajo Volumen | +0.4% | Países miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Riqueza de Individuos con Patrimonio Neto Ultraelevado
Una población ultraacaudalada en expansión amplía el grupo de personas capaces de considerar la adquisición de un supercar. Altrata estimó que la población mundial con un patrimonio neto superior a 30 millones de USD creció un 14,4% hasta alcanzar 556.850 individuos en 2025.[1] Su patrimonio neto agregado aumentó un 14,3% hasta los 63,8 billones de USD ese año. América del Norte albergaba 224.470 de estos individuos (el 40,3% del total mundial), Asia 141.890 (el 25,5%) y Europa 140.140 (el 25,2%), con poblaciones que crecieron un 15,0%, un 15,8% y un 14,5%, respectivamente, entre 2024 y 2025. El crecimiento similar en población y riqueza apunta a la expansión de la base de compradores como el mecanismo comercial más directo para los fabricantes que atienden este segmento de precios.
La Electrificación y los Trenes de Potencia Híbridos se Convierten en Potenciadores del Rendimiento
Los motores eléctricos ofrecen a los compradores orientados al rendimiento una razón técnica para considerar un supercar híbrido. El Valhalla utiliza 2 motores delanteros para la vectorización de par y el relleno de par entre cambios de marcha, mientras que un tercer motor integrado en la transmisión actúa como motor-generador de arranque y refuerza el relleno de par. Aston Martin inició las entregas de su primer supercar híbrido enchufable de motor central en el cuarto trimestre de 2025 y vendió al por mayor 152 unidades ese año.[2] Estas funciones hacen que la asistencia eléctrica sea relevante para la forma en que un automóvil despliega la potencia junto a su motor de combustión. Su llegada en un vehículo vendido al por mayor conecta la propuesta técnica con una oferta comercial real. La asistencia híbrida se convierte así en parte del argumento de rendimiento que Aston Martin presenta a los compradores, ya que los motores se encargan de la vectorización de par y el relleno de par junto a la potencia del motor.
Modelos de Edición Limitada Vistos como Clase de Activo Alternativo
La posibilidad de conservar capital tras la compra puede añadir una consideración de valor como activo al atractivo de un supercar de edición limitada. En su actualización trimestral de julio de 2026, el índice de Hagerty para valores en condición n.º 2, o excelente, de 15 supercars e hipercars modernos coleccionables subió un 7% respecto al trimestre anterior.[3] De esos 15 automóviles, 13 cambiaron de valor y solo uno disminuyó. Una revalorización tan amplia de los automóviles de colección puede reforzar el atractivo de adquisición de un nuevo modelo escaso a través de las expectativas sobre el valor de reventa futuro.
La Transferencia Tecnológica del Automovilismo a los Fabricantes de Equipos Originales Acelera los Ciclos de Innovación
Los sistemas de control derivados de la competición ofrecen a los fabricantes una forma concreta de diferenciar un supercar de carretera. Al presentar la berlinetta híbrida enchufable 296 Speciale el 29 de abril de 2025, Ferrari describió mapas de gestión del motor y estrategia de sobrealimentación derivados del 296 Challenge, además de un sistema de control de detonación derivado de la Fórmula 1. Junto con los cambios mecánicos del motor, estos elementos elevaron la potencia del V6 a 700 cv, 37 cv por encima del modelo en el que se basó la versión especial. Esa mayor potencia ofrece a los compradores orientados al rendimiento una razón medible para considerar la versión especial. Ferrari indicó que las entregas de la familia 296 Speciale aumentaron en el segundo trimestre de 2026, un trimestre en el que continuó su cambio de modelo planificado.
Análisis del Impacto de los Factores Restrictivos*
| Factor restrictivo | Impacto (%) en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costes de Adquisición y Propiedad Exorbitantes | -1.2% | Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Endurecimiento de las Normas Globales de Emisiones y Ruido | -0.8% | Europa y Estados Unidos | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Cadena de Suministro de Compuestos Forjados | -0.2% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Elevadas Primas de Seguro para Vehículos de Alta Potencia | -0.3% | En el Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos Exorbitantes de Adquisición y Propiedad
Los elevados precios de compra dejan la demanda de supercars financiada con deuda expuesta al coste del endeudamiento. En su informe anual de 2025, Ferrari señaló que unos costes de financiamiento persistentemente elevados podrían hacer que sus automóviles fueran menos asequibles. Advirtió que los compradores podrían retrasar las compras o elegir automóviles menos costosos. Ferrari ofreció financiamiento minorista para sus automóviles a través de su filial estadounidense de propiedad total Ferrari Financial Services Inc. en 2025. Para un comprador sensible a los costes de financiamiento, distribuir el pago de la compra genera una carga financiera que puede seguir postergando la adquisición del vehículo completo.
Endurecimiento de las Normas Globales de Emisiones y Ruido
La exposición regulatoria puede restringir el alcance comercial de un supercar incluso cuando los compradores pueden permitírselo. En su informe anual de 2025, Ferrari identificó la regulación medioambiental y de emisiones de ruido en Europa y los Estados Unidos como posibles influencias en el desarrollo de productos. Señaló que la evolución de los requisitos podría limitar el número y los tipos de automóviles que vende y sus puntos de venta, lo que podría perjudicar los ingresos y los resultados operativos. Para un fabricante, esa combinación hace que la elección del producto y del destino sean comercialmente interdependientes. Un menor número de destinos permitidos dejaría menos oportunidades de venta sobre las que recuperar el gasto en desarrollo de modelos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Escala del Cupé y Diferenciación del DescapotableLos modelos no convertibles representaron una participación del 64,02% del tamaño del mercado de supercars en 2026. Lamborghini informó que la creciente contribución de su supercar cupé Revuelto apoyó el rendimiento de la mezcla de productos en 2025. La contribución del Revuelto otorga al cupé un papel en los resultados de una gama de modelos más amplia que también incluye el SUV Urus SE. Dado que esta configuración representa la mayor parte del valor de ventas, una interrupción en la disponibilidad del cupé tendría una amplia exposición de ingresos incluso sin un cambio en las preferencias de los compradores.
Se prevé que los convertibles sean el segmento de mayor crecimiento, con una CAGR del 6,3% durante 2027-2032. Bugatti Automobiles SAS entregó sus primeros roadsters descapotables W16 Mistral a clientes en los Estados Unidos en febrero de 2025. Los automóviles fueron ensamblados a mano en el Atelier alsaciano de Bugatti antes de partir hacia sus propietarios. Bugatti presentó el W16 Mistral descapotable como el capítulo final de su era W16, vinculando el estilo de carrocería roadster al fin del programa del motor.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión:
La Escala Establecida de Combustión se Encuentra con la Demanda de Ediciones EléctricasLos vehículos con motor de combustión interna representaron una participación del 72,73% del mercado de supercars en 2026. A nivel empresarial, Ferrari N.V. informó que los modelos de combustión representaron el 69,6% de sus propios envíos globales de automóviles en el primer semestre de 2026. La cartera de Ferrari incluía 6 modelos de combustión durante ese período. Esa combinación de amplitud de modelos y envíos completados otorga a la oferta de combustión una base comercial distribuida entre varios vehículos. Los modelos híbridos suministraron el otro 30,4% de los envíos de Ferrari procedentes de 8 modelos, por lo que incluso una mezcla de envíos liderada por combustión coexiste con un mayor número de modelos electrificados.
Se prevé que los vehículos eléctricos sean el segmento de mayor crecimiento, con una CAGR del 6,78% durante 2027-2032. Rimac Automobili entregó el primer Nevera R Founder's Edition a su propietario en St. Moritz, Suiza, en enero de 2026. Rimac informó en enero de 2026 que los 10 automóviles de la Founder's Edition habían sido asignados en una semana tras su anuncio privado. En conjunto, la entrega completada y la pequeña serie totalmente asignada muestran una ruta comercial construida en torno a ediciones de vehículos estrictamente definidas. Para los productores de supercars eléctricos, una serie limitada puede traducir la demanda especializada en ventas de vehículos completos sin requerir una adopción amplia en toda la industria automotriz.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Pago:
Autonomía del Comprador al Contado frente al Arrendamiento CondicionalEl pago en efectivo fue el segmento más grande, con una participación del 59,03% en 2026. En su informe anual de 2025, Ferrari señaló que muchos clientes en ciertos mercados compraban sus automóviles a los concesionarios sin financiamiento. Para un concesionario que atiende a un comprador sin financiamiento, la venta puede proceder sin que un prestamista vehicular acepte la transacción, reduciendo la exposición directa a los cambios en la suscripción de préstamos. La contrapartida es que la disposición del cliente a comprometer el importe total de la adquisición se vuelve decisiva, haciendo que la propuesta de valor del vehículo completo sea central para la conversión.
El arrendamiento y la suscripción representan el segmento de mayor crecimiento, con una CAGR prevista del 6,46% durante 2027-2032. En Italia, las condiciones de arrendamiento de Ferrari de CA Auto Bank de abril de 2026 permiten a los clientes solicitar a través de un punto de venta afiliado. Si se aprueba, el banco compra el vehículo al punto de venta al precio acordado entre el cliente y el punto de venta. Esa estructura convierte al proveedor de financiamiento en el adquirente inmediato del vehículo, mientras el cliente asume un acuerdo de arrendamiento. La puerta de entrada comercial es la aprobación del banco, porque esa decisión convierte la solicitud de arrendamiento de un cliente en una compra de vehículo completo desde el punto de venta.
Por Canal de Ventas:
Alcance del Concesionario Independiente frente a la Venta Directa SelectivaLos concesionarios fueron el segmento más grande, con una participación del 75,85% en 2026. Ferrari informó en su informe anual de 2025 que prácticamente todas sus ventas utilizaron su red mundial de concesionarios de propiedad independiente. Al 31 de diciembre de 2025, esa red comprendía 181 concesionarios que operaban 195 puntos de venta. La combinación de dependencia del canal y una red geográficamente distribuida hace que la ejecución del concesionario sea parte de la capacidad del fabricante para completar transacciones de vehículos. Ferrari depende de 181 empresas que no son de su propiedad para llegar a prácticamente todos los compradores.
Se prevé que las ventas directas al consumidor sean el segmento de mayor crecimiento, con una CAGR del 6,52% durante 2027-2032. El informe anual de 2025 de Ferrari identificó los One-Offs y los automóviles de pista como sus excepciones de venta directa al cliente, con otros automóviles vendidos a través de concesionarios autorizados. En el canal del configurador en línea, el configurador de Porsche en Costa Rica registró 47.000 usuarios en 2025. La ruta directa de Ferrari es específica por categoría, mientras que el configurador en línea apoya la especificación del vehículo, un paso separado de la conclusión de una venta.
Análisis Geográfico
Mercado de Supercars en Europa
Europa representó una participación del 38,2% del tamaño del mercado de supercars en 2026. En Italia, Porsche Italia, la operación de ventas local de Porsche AG, entregó 2.544 automóviles Porsche 911 a clientes en 2025, su mayor total anual allí desde 2008. Kessel Auto Zug AG abrió un salón de exposición de Ferrari en Sihlbrugg, Suiza, el 15 de mayo de 2026, reuniendo ventas de vehículos, instalaciones de taller y áreas dedicadas a clientes y comunidad en un solo lugar. El mayor total anual del 911 de Porsche Italia desde 2008 muestra la profundidad de las ventas de la marca italiana, mientras que el sitio suizo de Ferrari añade instalaciones de taller y atención al cliente a las ventas de vehículos en Suiza.
Mercado de Supercars en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 6,78% durante 2027-2032. El grupo Resto de APAC de Ferrari, principalmente Japón, Australia, Singapur, Indonesia, Corea del Sur, Tailandia, India y Malasia, recibió 1.231 automóviles nuevos en el primer semestre de 2026, frente a 1.214 un año antes. Sus envíos a China continental, Hong Kong y Taiwán cayeron de 1.490 en 2023 a 941 en 2025. El 25 de noviembre de 2025, el representante indonesio de Lamborghini, Prosper Auto, inauguró su renovado salón de exposición en Yakarta para atender a clientes de automóviles de lujo y proporcionar servicio posventa. La renovación de Yakarta ilustra el desarrollo del canal local dentro de una región desigual, donde el modesto crecimiento de los envíos de Ferrari fuera de su clúster de China coexiste con una contracción dentro de él.
El patrón de distribución de América del Norte incluye México, donde el importador exclusivo de Lamborghini informó de más de 80 ventas de vehículos en 2025, incluyendo el SUV Urus y el Revuelto. América del Sur también tiene una base de compradores específica por país, con la ANAC registrando 14 ventas de automóviles de pasajeros Ferrari y 3 ventas de SUV Ferrari en Chile en 2025. Las importaciones de vehículos de motor de Brasil procedentes de países fuera del acuerdo Brasil-Argentina se enfrentan a un arancel del 35%, sujeto a excepciones temporales aprobadas por Gecex. Para Oriente Medio y África, el director gerente de Ferrari Oriente Medio, Giorgio Turri, declaró en marzo de 2026 que entre el 30% y el 40% de las nuevas entregas de Ferrari en Oriente Medio fueron a propietarios de Ferrari por primera vez. Los compradores de Ferrari por primera vez ofrecen a Oriente Medio una apertura para la captación de clientes, mientras que el arancel de Brasil añade un obstáculo en el coste de desembarque para los vehículos importados fuera de su acuerdo con Argentina.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los fabricantes e importadores que suministran nuevos supercars en el segmento de motor de combustión interna. El acceso al mercado combina aranceles de emisiones, impuestos sobre vehículos y requisitos de conformidad, con obligaciones que dependen de la categoría de vehículo que se califique. Un calendario de cumplimiento flexible puede facilitar la planificación de la producción, mientras que un umbral fiscal o una evaluación de conformidad fallida pueden afectar las condiciones de una venta.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Brasil | China | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental | Comisión Europea | IBAMA | Administración Estatal de Tributación | Organización Saudita de Normas, Metrología y Calidad |
| Instrumentos clave o dirección | Normas federales de gases de efecto invernadero para vehículos en carretera derogadas con vigencia a partir del 20 de abril de 2026 | Reglamento (UE) 2025/1214; promedio de CO₂ 2025-2027; revisión de 2035 propuesta | PROCONVE L8 bajo la Resolución CONAMA 492/2018 | Impuesto al consumo de automóviles de súper lujo a partir de CNY 900.000 (aproximadamente 125.900 USD) o más antes del IVA | Reglamento técnico para vehículos ligeros de producción limitada que califiquen hasta 3.500 kilogramos |
| Efecto comercial | Aranceles federales de gases de efecto invernadero derogados; normas tradicionales de contaminantes atmosféricos sin cambios | El promedio de tres años mantiene los objetivos y las primas por exceso de emisiones | Límites promedio de contaminantes por flota corporativa; créditos para flotas por debajo de los límites aplicables | El umbral de precio del vehículo determina la cobertura fiscal para los automóviles que califiquen | El incumplimiento de la conformidad puede desencadenar la retirada del certificado y una prohibición de importación o distribución |
| Atractivo de la política actual | Alta | Media | Media | Media | Media |
| Dirección futura del atractivo de la política | En relajación | En relajación | En endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La derogación por parte de la EPA de las normas federales de gases de efecto invernadero para vehículos en carretera, con vigencia a partir del 20 de abril de 2026, respalda la alta calificación y la dirección de relajación de los Estados Unidos, con las obligaciones tradicionales de contaminantes atmosféricos mantenidas. La calificación media de Alemania refleja el promedio temporal 2025-2027, con relajación a partir de la propuesta de la Comisión Europea de diciembre de 2025 para una reducción del 90% de las emisiones del tubo de escape a partir de 2035, compensando el 10% restante mediante acero de bajo carbono fabricado en la UE, combustibles electrónicos o biocombustibles. La calificación media de Brasil y su dirección de endurecimiento reflejan los límites programados de NMOG + NOx para vehículos de pasajeros corporativos de 30 mg/km en 2029 y 2031, frente a 50 mg/km en 2025, sujetos a una posible revisión propuesta por IBAMA. El umbral fiscal establecido de China y la ruta de conformidad continua de Arabia Saudita para vehículos ligeros de producción limitada que califiquen respaldan calificaciones medias y continuidad de política.
Etapas de la Cadena de Valor
La cadena de valor compara cómo la ingeniería, la producción y la distribución contribuyen a los ingresos del fabricante procedentes de un supercar completo. Porsche AG describió una estructura mixta en 2025, adquiriendo materiales y piezas mientras producía componentes esenciales dentro de Porsche AG y empresas seleccionadas del grupo. Ferrari diseña, desarrolla y produce sus automóviles en Maranello, Italia. Esta combinación hace que la elección entre producción interna y aprovisionamiento externo sea determinante tanto para la coordinación como para la recuperación del gasto en desarrollo.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo e ingeniería del vehículo | Diseñadores e ingenieros de vehículos como Ferrari SpA y Porsche AG | Valor de ingeniería recuperado a través de las ventas de vehículos | Riesgo de que los diseños superen la capacidad de producción disponible | Validar los requisitos de fabricación antes de completar el diseño |
| Producción de componentes esenciales | Fabricantes de componentes integrados como Porsche AG | Valor del componente incorporado en las ventas de vehículos completos | Coordinación de la producción interna de motor, caja de cambios y chasis | Alinear los calendarios de componentes con los requisitos de ensamblaje final |
| Ensamblaje del vehículo | Fabricantes de vehículos completos como Ferrari SpA y Porsche AG | Ventas de vehículos del fabricante | Dependencia de la llegada puntual de piezas adquiridas externamente | Calificar fuentes alternativas para los componentes adquiridos externamente |
| Distribución a los clientes | Distribuidores del fabricante como Ferrari SpA y Porsche AG | Ventas de vehículos al por mayor | Dependencia de la ejecución del concesionario independiente | Coordinar las entregas del fabricante con los compromisos de entrega del concesionario |
| Fuente: Mordor Intelligence | ||||
La integración vincula la recuperación del gasto en ingeniería, componentes y ensamblaje al vehículo completo. Una interrupción en un componente puede, por tanto, retrasar la recuperación en varias etapas a la vez. Proteger el traspaso al ensamblaje final tiene valor comercial más allá de la pieza afectada, porque permite que el trabajo de ingeniería y producción anterior se convierta en un automóvil vendible.
Panorama Competitivo
Concentración del Mercado
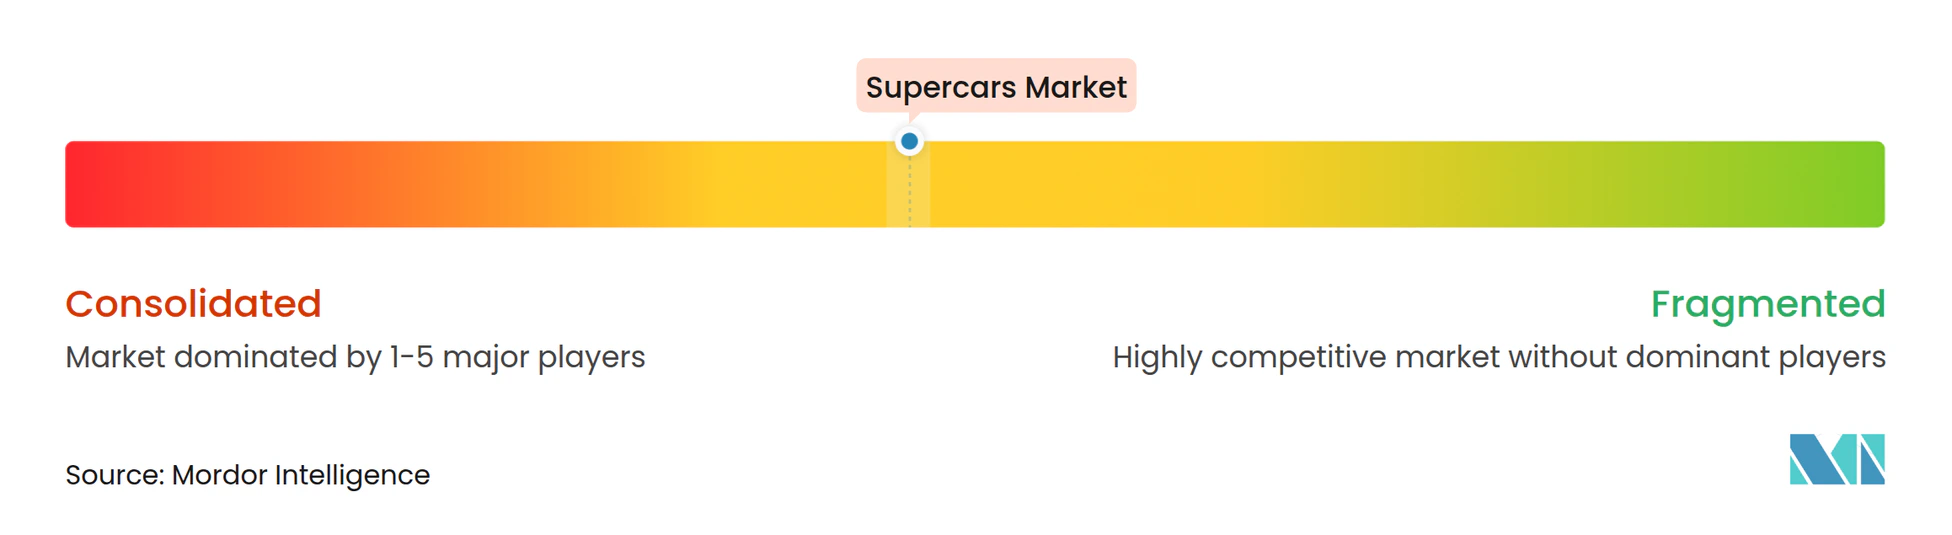
La competencia está moderadamente concentrada en torno a fabricantes establecidos, con la diferenciación de productos que se extiende más allá de la especificación básica del vehículo. Ferrari SpA fabrica supercars completos, mientras que Automobili Lamborghini SpA produce tanto supercars como SUVs. Lamborghini informó que el 94% de todos los automóviles que entregó en todo el mundo en 2025 tenían al menos un elemento de personalización. Porsche AG fabrica automóviles deportivos, incluida la familia 911, lo que le proporciona una base de familia de productos desde la que atender a clientes orientados al rendimiento. La adopción de la personalización muestra cómo la diferenciación puede extenderse al vehículo pedido por cada cliente, creando espacio competitivo dentro de la oferta de un fabricante establecido.
El 3 de abril de 2025, CYVN Holdings completó su adquisición de McLaren Automotive Limited de Mumtalakat de Baréin y adquirió por separado una participación no controladora en McLaren Racing. McLaren Racing declaró que sus operaciones permanecerían sin cambios e independientes de McLaren Automotive. El control de McLaren Automotive pasó a CYVN, mientras que Mumtalakat, el vendedor, fue identificado como el principal accionista de McLaren Racing en el momento de la conclusión, otorgando al fabricante de automóviles de carretera y al negocio de carreras estructuras de propiedad diferentes.
En su informe anual de febrero de 2026, Ferrari N.V. declaró que no había perdido su condición de fabricante de pequeño volumen bajo las regulaciones de CO₂ de la UE. Los resultados del primer trimestre de 2026 de Aston Martin Lagonda Global Holdings plc muestran cómo un programa de supercars puede cambiar la mezcla comercial de un productor de automóviles de lujo más amplio. Entregó 102 supercars Valhalla, mientras que el precio de venta promedio total de la empresa subió un 17% interanual y el precio de venta promedio básico cayó un 7%. La empresa atribuyó el menor promedio básico al apoyo específico a los concesionarios para reducir el inventario envejecido. Ganar entregas de supercars de alto valor y gestionar el inventario más antiguo de los concesionarios son, por tanto, tareas competitivas distintas con diferentes efectos sobre el precio de venta promedio.
Líderes de la Industria de Supercars
-
Ferrari SpA
-
Automobili Lamborghini SpA
-
Porsche AG
-
McLaren Automotive Limited
-
Aston Martin Lagonda Global Holdings plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Supercars Empresas cubiertas en este informe
- Ferrari SpA
- Automobili Lamborghini SpA
- Porsche AG
- McLaren Automotive Limited
- Aston Martin Lagonda Global Holdings plc
- Bugatti Automobiles SAS
- Maserati SpA
- Koenigsegg Automotive AB
- Pagani Automobili SpA
- Bugatti Rimac d.o.o. (Rimac Automobili)
- SSC North America
- Zenvo Automotive A/S
- Hennessey Performance Engineering
- Lotus Cars Ltd
- Apollo Automobil GmbH
- Saleen Automotive Inc.
- Automobili Pininfarina GmbH
Oportunidades Clave para los Participantes del Mercado
La comparación identifica oportunidades de adquisición de supercars completos para coleccionistas, usuarios de carretera a pista y compradores que consideran una nueva oferta regional. Las aperturas más sólidas combinan un grupo de compradores definido con un programa de vehículos respaldado por el interés de los compradores o una cartera de pedidos operativa. Los límites de producción y los planes de lanzamiento regional hacen que la conversión del interés en un vehículo adquirido sea comercialmente determinante.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento objetivo | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Adquisiciones de series limitadas en torno a una nueva entrada de supercar | Interés de compradores del Nuvolari en agosto de 2026; preventas europeas previstas para el cuarto trimestre de 2026 y primeras entregas para el primer semestre de 2027 | Coleccionistas europeos y compradores de nuevos supercars | Calificar prospectos según el calendario de preventas anunciado | Límite de producción mundial anunciado de 499 vehículos | Audi AG |
| Propiedad de carretera a pista a través de un vehículo completo | Primer automóvil cliente N1A construido; pedidos adicionales informados en octubre de 2026 | Compradores que buscan un supercar orientado a la pista apto para carretera | Adaptar los requisitos del comprador al programa de vehículos N1A | Máximo declarado por la empresa de 150 automóviles | Nichols Cars, con el socio de producción externalizado RML Group |
| Entrada de supercars eléctricos en Arabia Saudita | Al-Futtaim esperaba que el DENZA Z llegara más adelante en 2026 en su anuncio de agosto | Posibles compradores de supercars eléctricos en Arabia Saudita | Preparar clientes potenciales calificados para la introducción local anunciada | Dependencia de la ejecución del lanzamiento regional planificado | DENZA, parte del Grupo BYD, y el distribuidor Al-Futtaim |
| Fuente: Mordor Intelligence | |||||
La apertura central es convertir el interés de compradores especializados en compromisos de vehículos completos dentro de programas de producción definidos. El límite anunciado de 499 vehículos del Nuvolari y el máximo de 150 automóviles del N1A limitan las asignaciones que los vendedores pueden ofrecer y los compradores pueden asegurar. Esto favorece los compromisos de venta vinculados a una asignación de vehículo y la disponibilidad de entrega, especialmente cuando se planifica una introducción regional.
Desarrollos recientes de la industria en Mercado de Supercars
- Sep 2026: Porsche AG presentó el GT3 Bergsport, una edición de mercado del 911 GT3 con una producción anunciada de 100 vehículos para clientes en Austria, Francia, Italia y Suiza.
- Ago 2026: El supercar Nuvolari de Audi realizó su debut en América del Norte en Monterey y su debut en carretera en California, con la producción mundial limitada a 499 unidades anunciadas.
- Ago 2026: Automobili Lamborghini SpA presentó el Revuelto SV, una nueva versión de su supercar híbrido Revuelto.
Mercado de Supercars Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de supercars mide el valor anual de los supercars completos vendidos en todo el mundo. Abarca las ventas de vehículos en todas las configuraciones de carrocería, sistemas de propulsión, acuerdos de pago, canales de ventas y regiones.
Exclusiones del alcance: Las transacciones de reventa de supercars usados, las piezas de posventa vendidas por separado, los accesorios y el trabajo de personalización, el mantenimiento, la reparación y otros servicios posventa, y los cargos de financiamiento y los pagos recurrentes de arrendamiento o suscripción están excluidos.
Descripción General de la Segmentación
- Por Tipo
- Convertible
- No Convertible
- Por Tipo de Propulsión
- Motor de Combustión Interna
- Eléctrico
- Híbrido
- Por Tipo de Pago
- Pago en Efectivo
- Financiamiento / Préstamo
- Arrendamiento / Suscripción
- Por Canal de Ventas
- Concesionario
- Venta Directa al Consumidor
- Configurador en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública puede extraerse de fuentes como el Informe Mundial de Ultra Riqueza de Altrata para las tendencias de riqueza global, los índices de automóviles de colección de Hagerty para los movimientos de valor en supercars coleccionables, los informes de la industria automotriz de la ACEA para el contexto del mercado de vehículos, las autoridades nacionales de matriculación de vehículos para las señales de ventas por país y las agencias de aduanas para los patrones comerciales. Estas fuentes ayudan a los analistas a evaluar la capacidad de los compradores, la demanda de vehículos nuevos, la actividad de los coleccionistas y el contexto regional, manteniendo la medida contabilizada vinculada a las ventas iniciales de vehículos completos.
Los informes anuales de las empresas, las presentaciones a inversores y los registros pueden aclarar las entregas de vehículos, los lanzamientos de productos, las estructuras de los canales y la exposición regulatoria, mientras que la prensa automotriz y financiera de reputación puede verificar los desarrollos fechados y las señales del mercado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria se basa en ejecutivos de fabricantes y líderes funcionales, gerentes de concesionarios y distribución, y especialistas en planificación de productos, ventas, finanzas y operaciones regionales. Las preguntas estructuradas ponen a prueba los hallazgos secundarios sobre las entregas de vehículos nuevos, los valores de las transacciones, la mezcla de carrocería y propulsión, la asignación de pagos y canales, y la variación regional, y luego investigan las brechas donde la información publicada no distingue las ventas iniciales de la actividad adyacente. Los analistas comparan las respuestas con los registros, las señales de matriculación y comercio, documentan las diferencias no resueltas y utilizan evidencia corroborante antes de ajustar un dato de entrada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 34% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estima el valor anual global a partir de la definición de mercado aceptada y lo prevé con indicadores vinculados a la adquisición de supercars: población y riqueza ultraelevada para la capacidad de los compradores, entregas de fabricantes y precios de venta promedio informados para las ventas realizadas, lanzamientos de modelos y volúmenes de asignación para la oferta, y matriculaciones regionales y datos de importación para la distribución geográfica. Las participaciones de los segmentos se construyen a partir de la evidencia disponible de entregas, productos, pagos y canales, con indicadores de ventas regionales utilizados para distribuir el valor entre las geografías definidas. Una regresión multivariante relaciona el valor histórico del mercado con estos impulsores donde las observaciones son suficientemente consistentes, mientras que el análisis de escenarios aborda el momento del lanzamiento, la electrificación y los cambios regulatorios que no tienen relaciones históricas estables. Las verificaciones ascendentes selectivas comparan los volúmenes de vehículos de fabricantes o concesionarios muestreados multiplicados por los precios de transacción observados con el resultado descendente. Los analistas salvan las brechas de información con matriculaciones regionales, divulgaciones de empresas y supuestos documentados, y luego los verifican con los encuestados primarios relevantes antes de retener una previsión.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación con las entregas de fabricantes, los datos de matriculación, los precios informados, las señales comerciales y las entrevistas relevantes, y luego investigaron los valores atípicos y las variaciones respecto al período anterior y los indicadores independientes. Una segunda revisión verifica las fechas de las fuentes, las unidades, la cobertura geográfica, los totales de los segmentos y la conciliación entre las ventas de vehículos y los ingresos adyacentes, con las anomalías resueltas antes de la aprobación. Los analistas vuelven a contactar a los encuestados cuando una aclaración cambia materialmente un dato de entrada o entra en conflicto con una divulgación fechada. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales como lanzamientos importantes, interrupciones de producción o cambios regulatorios, y se somete a una nueva revisión previa a la entrega.
Tamaño del Mercado de Supercars de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de supercars mide el valor anual de los supercars completos vendidos en todo el mundo. Las participaciones de los segmentos se construyen a partir de la evidencia disponible de entregas, productos, pagos y canales, con indicadores de ventas regionales utilizados para distribuir el valor entre las geografías definidas.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, datos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularon la estimación con las entregas de fabricantes, los datos de matriculación, los precios informados, las señales comerciales y las entrevistas relevantes, y luego investigaron los valores atípicos y las variaciones respecto al período anterior y los indicadores independientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 21,73 mil millones de USD (2027) | |
| Consultora Global A | 26,95 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 24,0% superior al valor de este informe para 2027 de 21,73 mil millones de USD, 3 años después. |
| Consultora Global B | 18,9 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 13,0% inferior al valor de este informe para 2027 de 21,73 mil millones de USD, 2 años después. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularon la estimación con las entregas de fabricantes, los datos de matriculación, los precios informados, las señales comerciales y las entrevistas relevantes, y luego investigaron los valores atípicos y las variaciones respecto al período anterior y los indicadores independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de supercars y sus perspectivas de crecimiento?
El tamaño fue de 20,41 mil millones de USD en 2026 y se estima en 21,73 mil millones de USD en 2027. Se prevé que alcance los 29,33 mil millones de USD para 2032, con una CAGR del 6,18% durante 2027-2032.
¿Qué impulsa la demanda de nuevos supercars?
El crecimiento de la riqueza y la diferenciación del rendimiento híbrido son fuerzas clave. Aston Martin vendió al por mayor 152 supercars Valhalla en 2025.
¿Qué estilo de carrocería lidera el valor de ventas de supercars?
Los modelos no convertibles lideraron con una participación del 64,02% en 2026. Se prevé que los convertibles crezcan más rápido con una CAGR del 6,3% durante 2027-2032.
¿Qué fabricantes suministran supercars?
Las empresas destacadas incluyen Ferrari SpA, Automobili Lamborghini SpA, Porsche AG, McLaren Automotive Limited (adquirida por CYVN Holdings en abril de 2025) y Aston Martin Lagonda Global Holdings plc.
¿Qué puede restringir las compras de nuevos supercars?
Ferrari identificó los mayores costes de financiamiento como un riesgo para la asequibilidad de los automóviles y el momento de la compra en su informe anual de 2025. También identificó las normas de emisiones y ruido como posibles restricciones al desarrollo y los puntos de venta.
¿Qué región lidera el valor de ventas de supercars y dónde es más rápido el crecimiento?
Europa lideró con una participación del 38,2% en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 6,78% durante 2027-2032.