
Tamanho e Participação do Mercado de Supercars
Análise do Mercado de Supercars por Mordor Intelligence
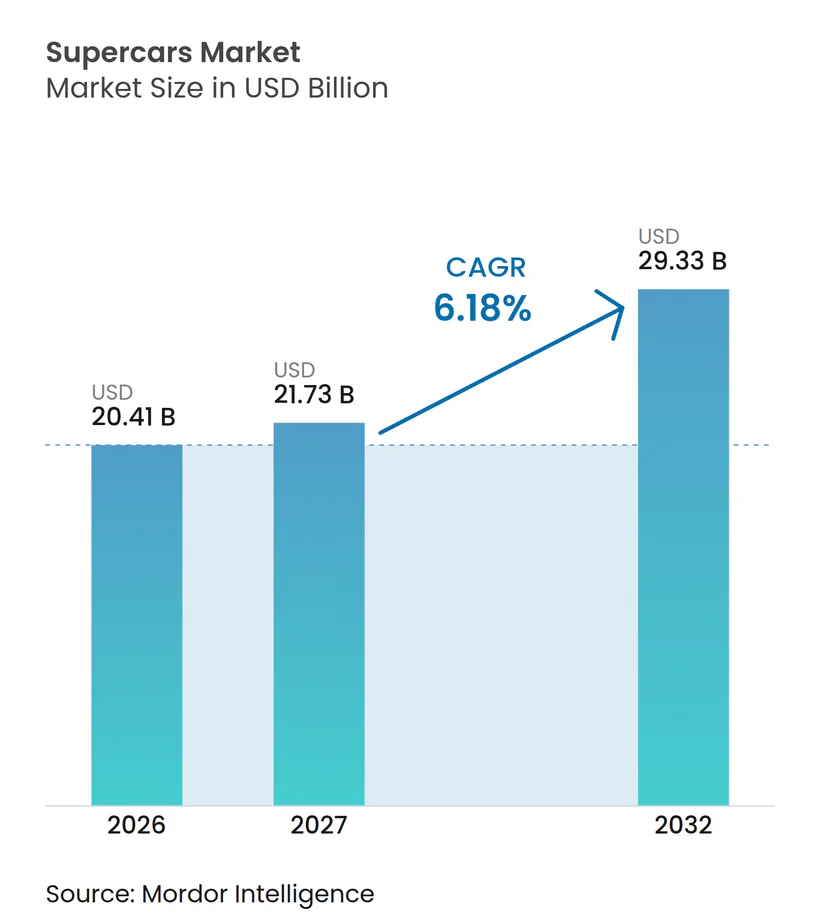
O tamanho do mercado de supercars foi avaliado em 20,41 bilhões de USD em 2026 e estima-se que cresça de 21,73 bilhões de USD em 2027 para atingir 29,33 bilhões de USD até 2032, a um CAGR de 6,18% durante o período de previsão (2027-2032).
O crescimento da riqueza privada amplia o conjunto de potenciais compradores, enquanto os trens de força híbridos e os controles derivados do automobilismo oferecem aos fabricantes novas formas de diferenciar os veículos completos. Nos Estados Unidos, os requisitos ambientais e de ruído podem restringir o desenvolvimento de produtos e os locais de venda, tornando a conformidade regulatória parte da oportunidade de receita. O posicionamento em séries limitadas também pode conectar as decisões de aquisição às expectativas sobre o valor retido, adicionando outra fonte de demanda potencial. Custos de financiamento mais elevados podem favorecer aquisições sem financiamento, enquanto os fabricantes de híbridos podem competir por compradores focados em desempenho por meio do suporte de torque elétrico.
Principais Conclusões do Relatório
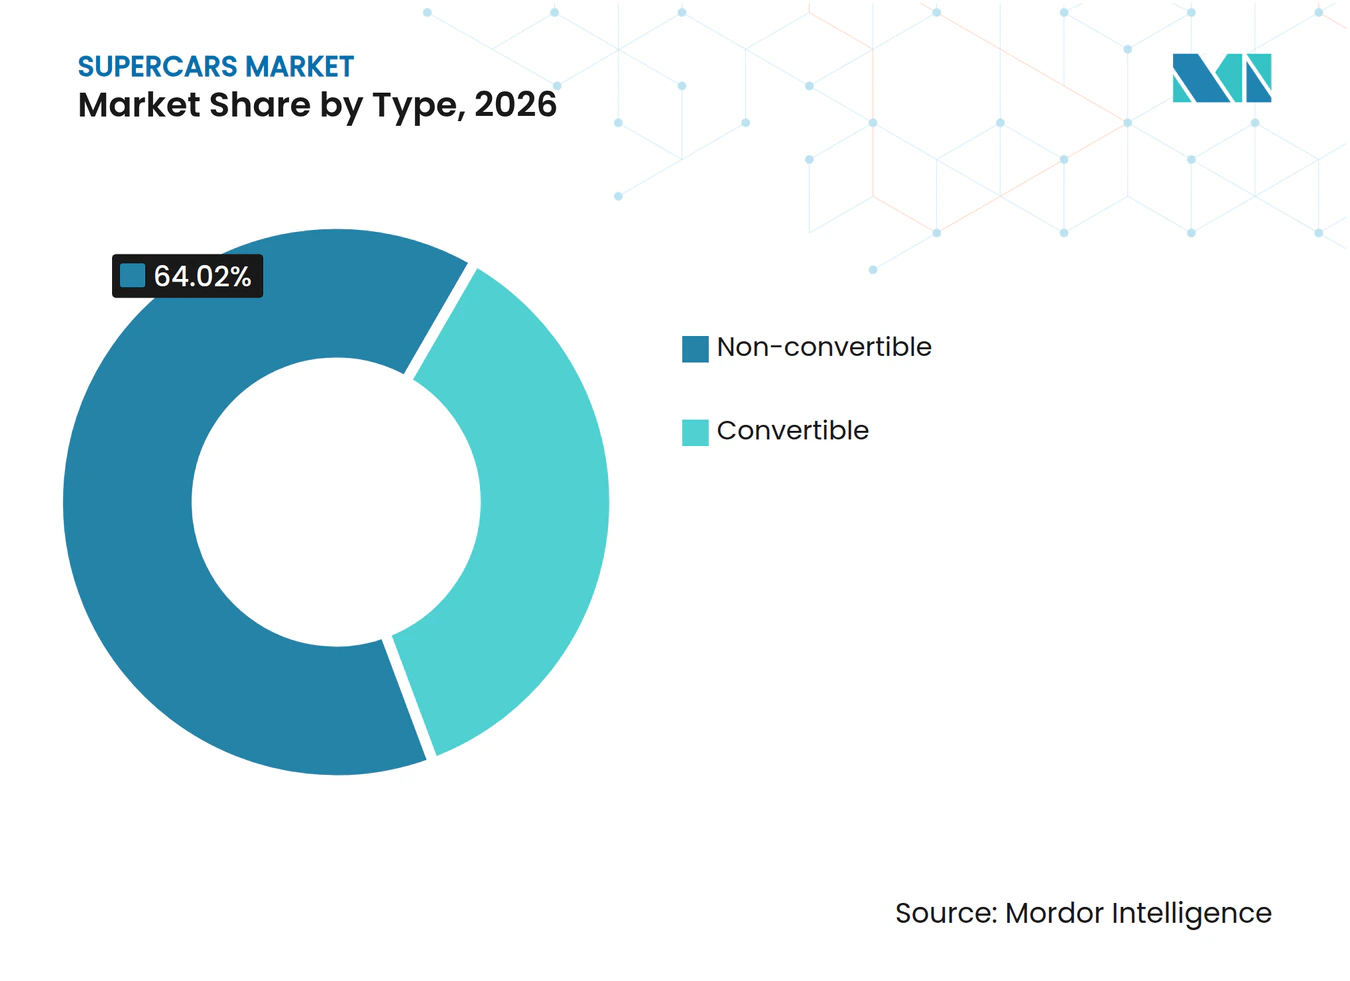
- Por tipo, os modelos não conversíveis detinham uma participação de 64,02% no tamanho do mercado de supercars em 2026, enquanto os conversíveis têm previsão de crescer mais rapidamente, a um CAGR de 6,3% durante 2027-2032.
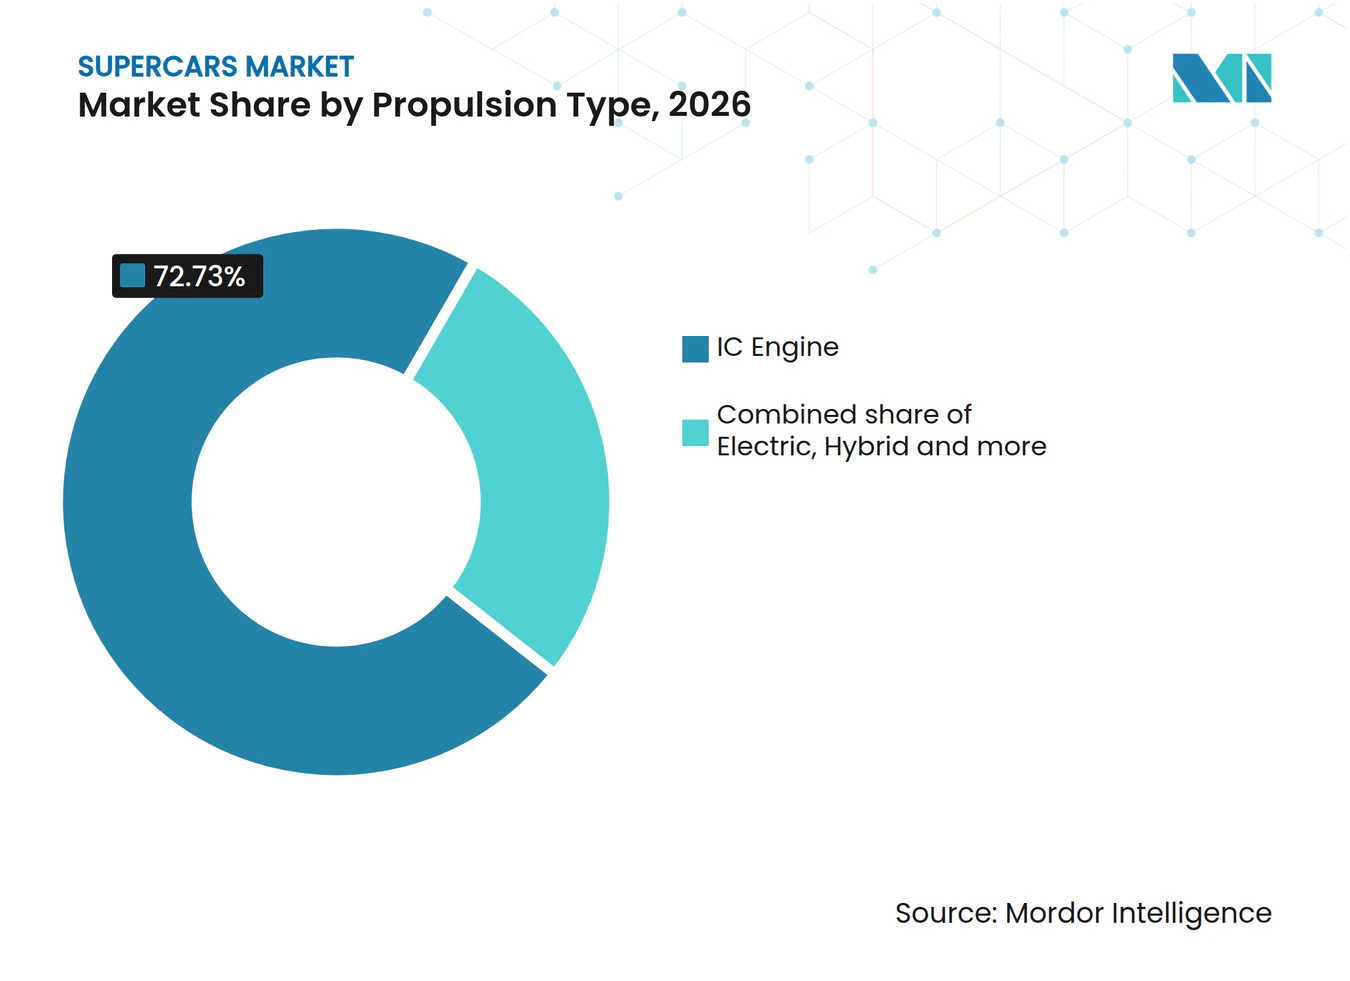
- Em propulsão, os veículos com motor de combustão interna representavam uma participação de 72,73% no mercado de supercars em 2026, enquanto os veículos elétricos têm projeção de liderar o crescimento a um CAGR de 6,78% durante 2027-2032.
- O pagamento à vista liderou os arranjos de pagamento com uma participação de 59,03% em 2026, e os arranjos de leasing e assinatura têm previsão de crescer mais rapidamente, a um CAGR de 6,46% durante 2027-2032.
- Entre os canais de vendas, as concessionárias lideraram com uma participação de 75,85% em 2026, com as vendas diretas ao consumidor com previsão de crescer mais rapidamente, a um CAGR de 6,52% durante 2027-2032.
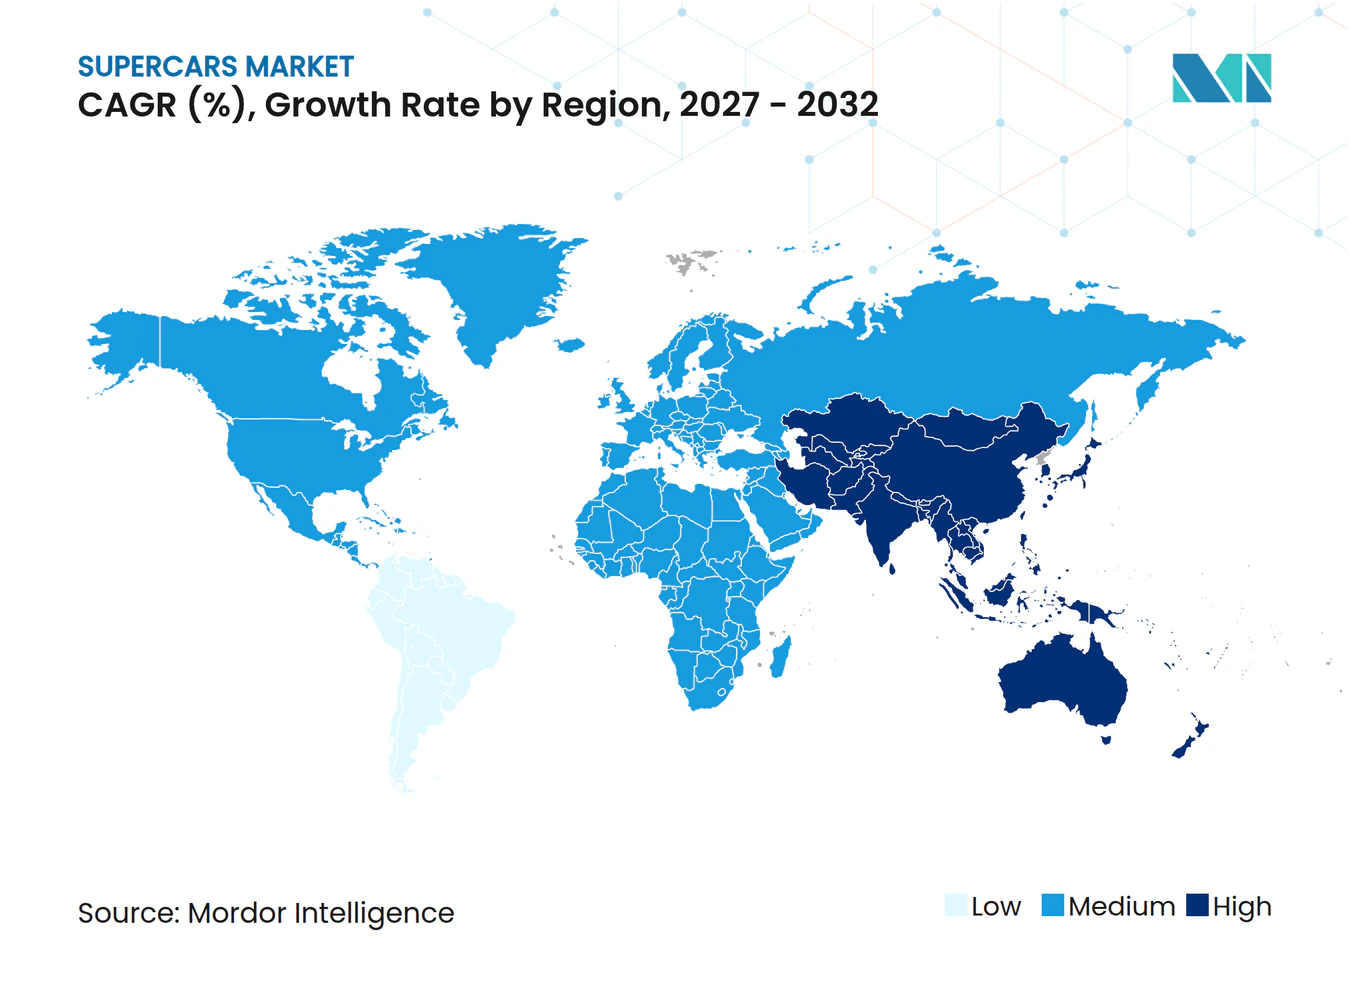
- Geograficamente, a Europa detinha a maior participação, de 38,2% em 2026, enquanto a Ásia-Pacífico tem previsão de expandir mais rapidamente, a um CAGR de 6,78% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Riqueza de Indivíduos com Patrimônio Líquido Ultralto | +2.9% | América do Norte, Europa e Ásia | Médio prazo (2-4 anos) |
| Eletrificação e Trens de Força Híbridos Tornam-se Potencializadores de Desempenho | +2.4% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Modelos de Edição Limitada Vistos como Classe de Ativo Alternativo | +1.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Transferência de Tecnologia OEM–Automobilismo Acelera os Ciclos de Inovação | +1.1% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Personalizada de Cripto-Milionários | +0.2% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Brechas nos Créditos de Carbono da UE Sustentando Motores de Combustão Interna de Baixo Volume | +0.4% | Países membros da União Europeia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Riqueza de Indivíduos com Patrimônio Líquido Ultraelevado
Uma população ultraabastada em expansão amplia o conjunto de pessoas capazes de considerar a compra de um supercar. A Altrata estimou que a população global com patrimônio líquido acima de 30 milhões de USD cresceu 14,4%, atingindo 556.850 indivíduos em 2025.[1] Seu patrimônio líquido agregado cresceu 14,3%, atingindo 63,8 trilhões de USD naquele ano. A América do Norte abrigava 224.470 desses indivíduos (40,3% do total global), a Ásia 141.890 (25,5%) e a Europa 140.140 (25,2%), com populações crescendo 15,0%, 15,8% e 14,5%, respectivamente, de 2024 a 2025. O crescimento semelhante em população e riqueza aponta para a expansão da base de compradores como o mecanismo comercial mais direto para os fabricantes que atendem a essa faixa de preço.
Eletrificação e Trens de Força Híbridos Tornam-se Aprimoradores de Desempenho
Os motores elétricos oferecem aos compradores focados em desempenho uma razão técnica para considerar um supercar híbrido. O Valhalla utiliza 2 motores dianteiros para vetorização de torque e preenchimento de torque entre marchas, enquanto um terceiro motor integrado à transmissão atua como motor-gerador e reforça o preenchimento de torque. A Aston Martin iniciou as entregas de seu primeiro supercar híbrido plug-in com motor central no quarto trimestre de 2025 e comercializou 152 unidades naquele ano.[2] Essas funções tornam a assistência elétrica relevante para a forma como um carro distribui potência em conjunto com seu motor de combustão. Sua chegada em um veículo comercializado conecta a proposta técnica a uma oferta comercial real. A assistência híbrida torna-se, assim, parte do argumento de desempenho que a Aston Martin apresenta aos compradores, pois os motores gerenciam a vetorização de torque e o preenchimento de torque em conjunto com a saída do motor.
Modelos de Edição Limitada Vistos como Classe de Ativo Alternativo
A possibilidade de preservar capital após a compra pode adicionar uma consideração de valor patrimonial ao apelo de um supercar de edição limitada. Em sua atualização trimestral de julho de 2026, o índice da Hagerty para valores de condição nº 2, ou excelente, de 15 supercars e hipercars modernos colecionáveis subiu 7% em relação ao trimestre anterior.[3] Desses 15 carros, 13 tiveram variação de valor e apenas um registrou queda. Uma valorização tão ampla de carros de colecionador pode fortalecer o apelo de aquisição de um novo modelo escasso por meio das expectativas sobre o valor de revenda futuro.
A Transferência de Tecnologia OEM–Automobilismo Acelera os Ciclos de Inovação
Os sistemas de controle derivados do automobilismo oferecem aos fabricantes uma forma concreta de diferenciar um supercar de uso em estrada. Ao apresentar a berlineta híbrida plug-in 296 Speciale em 29 de abril de 2025, a Ferrari descreveu mapas de gerenciamento de motor e estratégia de boost derivados do 296 Challenge, além de um sistema de controle de detonação derivado da Fórmula 1. Juntamente com as alterações mecânicas do motor, esses elementos elevaram a potência do V6 para 700 cv, 37 cv acima do modelo no qual a versão especial foi baseada. Essa potência superior oferece aos compradores orientados ao desempenho uma razão mensurável para considerar a versão especial. A Ferrari afirmou que as entregas da família 296 Speciale aumentaram no segundo trimestre de 2026, trimestre em que continuou sua mudança de modelo planejada.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Exorbitantes de Aquisição e Propriedade | -1.2% | Estados Unidos e Europa | Curto prazo (≤ 2 anos) |
| Endurecimento dos Padrões Globais de Emissões e Ruído | -0.8% | Europa e Estados Unidos | Médio prazo (2 a 4 anos) |
| Gargalos na Cadeia de Suprimentos para Compósitos Forjados | -0.2% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Prêmios de Seguro Elevados para Veículos de Alta Potência | -0.3% | No Reino Unido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Aquisição e Propriedade Exorbitantes
Os preços de compra elevados deixam a demanda por supercars financiados por dívida exposta ao custo do crédito. Em seu relatório anual de 2025, a Ferrari afirmou que custos de financiamento persistentemente mais altos poderiam tornar seus carros menos acessíveis. A empresa alertou que os compradores poderiam adiar as compras ou optar por carros menos caros. A Ferrari ofereceu financiamento de varejo para seus carros por meio de sua subsidiária americana de propriedade integral Ferrari Financial Services Inc. em 2025. Para um comprador sensível aos custos de financiamento, parcelar o pagamento da compra deixa um encargo financeiro que ainda pode adiar a aquisição do veículo completo.
Endurecimento dos Padrões Globais de Emissões e Ruído
A exposição regulatória pode restringir o alcance comercial de um supercar mesmo quando os compradores podem arcar com o custo. Em seu relatório anual de 2025, a Ferrari identificou a regulamentação de emissões ambientais e de ruído na Europa e nos Estados Unidos como potenciais influências no desenvolvimento de produtos. A empresa afirmou que requisitos em evolução poderiam limitar o número e os tipos de carros que vende e seus locais de venda, potencialmente prejudicando a receita e os resultados operacionais. Para um fabricante, essa combinação torna a escolha do produto e do destino comercialmente interdependente. Menos destinos permitidos deixariam menos oportunidades de venda para recuperar os gastos com o desenvolvimento do modelo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Escala do Cupê e Diferenciação do Modelo AbertoOs modelos não conversíveis representaram uma participação de 64,02% no tamanho do mercado de supercars em 2026. A Lamborghini relatou que a crescente contribuição de seu supercar cupê Revuelto apoiou o desempenho do mix de produtos em 2025. A contribuição do Revuelto confere ao cupê um papel nos resultados de uma gama de modelos mais ampla, que também inclui o SUV Urus SE. Como essa configuração representa a maior parte do valor das vendas, uma interrupção na disponibilidade do cupê teria ampla exposição de receita mesmo sem uma mudança nas preferências dos compradores.
Os conversíveis têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 6,3% durante 2027-2032. A Bugatti Automobiles SAS entregou seus primeiros roadsters abertos W16 Mistral a clientes nos Estados Unidos em fevereiro de 2025. Os carros foram montados à mão no Atelier alsaciano da Bugatti antes de serem enviados aos seus proprietários. A Bugatti apresentou o W16 Mistral aberto como o capítulo final de sua era W16, associando o estilo de carroceria roadster ao encerramento do programa do motor.



Por Tipo de Propulsão:
Escala Estabelecida da Combustão Encontra a Demanda por Edições ElétricasOs veículos com motor de combustão interna representavam uma participação de 72,73% no mercado de supercars em 2026. No nível da empresa, a Ferrari N.V. relatou que os modelos de combustão representaram 69,6% de suas próprias remessas globais de carros no primeiro semestre de 2026. O portfólio da Ferrari incluía 6 modelos de combustão durante esse período. Essa combinação de amplitude de modelos e remessas concluídas confere à oferta de combustão uma base comercial distribuída por vários veículos. Os modelos híbridos forneceram os outros 30,4% das remessas da Ferrari a partir de 8 modelos, de modo que mesmo um mix de remessas liderado pela combustão coexiste com uma contagem maior de modelos eletrificados.
Os veículos elétricos têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 6,78% durante 2027-2032. A Rimac Automobili entregou o primeiro Nevera R Founder's Edition ao seu proprietário em St. Moritz, Suíça, em janeiro de 2026. A Rimac relatou em janeiro de 2026 que todos os 10 carros da Founder's Edition haviam sido alocados em uma semana após seu anúncio privado. Em conjunto, a entrega concluída e a pequena série totalmente alocada mostram uma rota comercial construída em torno de edições de veículos estritamente definidas. Para os produtores de supercars elétricos, uma série limitada pode traduzir a demanda especializada em vendas de veículos completos sem exigir adoção ampla em toda a indústria automobilística.

Por Tipo de Pagamento:
Autonomia do Comprador à Vista Encontra o Leasing CondicionalO pagamento à vista foi o maior segmento, com uma participação de 59,03% em 2026. Em seu relatório anual de 2025, a Ferrari afirmou que muitos clientes em determinados mercados compravam seus carros de concessionárias sem financiamento. Para uma concessionária que atende a um comprador sem financiamento, a venda pode prosseguir sem que um financiador de veículos aceite a transação, reduzindo a exposição direta a mudanças na subscrição de empréstimos. A contrapartida é que a disposição do cliente em comprometer o valor total da aquisição torna-se decisiva, colocando a proposta de valor do veículo completo no centro da conversão.
O leasing e a assinatura representam o segmento de crescimento mais rápido, com um CAGR previsto de 6,46% durante 2027-2032. Na Itália, os termos de leasing Ferrari do CA Auto Bank de abril de 2026 permitem que os clientes se candidatem por meio de um ponto de venda afiliado. Se aprovado, o banco compra o veículo do ponto de venda pelo preço acordado entre o cliente e o ponto de venda. Essa estrutura torna o provedor de financiamento o adquirente imediato do veículo, enquanto o cliente assume um contrato de leasing. A porta de entrada comercial é a aprovação do banco, pois essa decisão transforma a solicitação de leasing de um cliente em uma compra de veículo completo pelo ponto de venda.
Por Canal de Vendas:
Alcance das Concessionárias Independentes Encontra a Venda Direta SeletivaAs concessionárias foram o maior segmento, com uma participação de 75,85% em 2026. A Ferrari relatou em seu relatório anual de 2025 que praticamente todas as suas vendas utilizavam sua rede mundial de concessionárias de propriedade independente. Em 31 de dezembro de 2025, essa rede era composta por 181 concessionárias operando 195 pontos de venda. A combinação de dependência do canal e uma rede geograficamente distribuída torna a execução das concessionárias parte da capacidade do fabricante de concluir transações de veículos. A Ferrari depende de 181 empresas que não são de sua propriedade para alcançar praticamente todos os compradores.
As vendas diretas ao consumidor têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 6,52% durante 2027-2032. O relatório anual de 2025 da Ferrari identificou os One-Offs e os carros de pista como suas exceções de venda direta ao cliente, com os demais carros vendidos por meio de concessionárias autorizadas. No canal do configurador online, o configurador da Porsche na Costa Rica registrou 47.000 usuários em 2025. A rota direta da Ferrari é específica por categoria, enquanto o configurador online apoia a especificação do veículo, uma etapa separada da conclusão de uma venda.
Análise Geográfica
Mercado de Supercars na Europa
A Europa representou uma participação de 38,2% no tamanho do mercado de supercars em 2026. Na Itália, a Porsche Italia, operação de vendas local da Porsche AG, entregou 2.544 carros Porsche 911 a clientes em 2025, seu maior total anual no país desde 2008. A Kessel Auto Zug AG inaugurou uma concessionária Ferrari em Sihlbrugg, Suíça, em 15 de maio de 2026, reunindo vendas de veículos, instalações de oficina e áreas dedicadas a clientes e à comunidade em um único local. O maior total anual do 911 da Porsche Italia desde 2008 demonstra a profundidade das vendas da marca italiana, enquanto o site Ferrari suíço adiciona instalações de oficina e atendimento ao cliente às vendas de veículos na Suíça.
Mercado de Supercars da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, a um CAGR de 6,78% durante 2027-2032. O grupo Resto da APAC da Ferrari, composto principalmente por Japão, Austrália, Singapura, Indonésia, Coreia do Sul, Tailândia, Índia e Malásia, recebeu 1.231 carros novos no primeiro semestre de 2026, em comparação com 1.214 no mesmo período do ano anterior. Suas remessas para a China continental, Hong Kong e Taiwan caíram de 1.490 em 2023 para 941 em 2025. Em 25 de novembro de 2025, a representante indonésia da Lamborghini, Prosper Auto, inaugurou sua concessionária renovada em Jacarta para atender clientes de automóveis de luxo e fornecer serviços pós-venda. A renovação de Jacarta ilustra o desenvolvimento do canal local dentro de uma região desigual, onde o modesto crescimento das remessas da Ferrari fora de seu cluster da China coexiste com a contração dentro dele.
O padrão de distribuição da América do Norte inclui o México, onde o importador exclusivo da Lamborghini relatou mais de 80 vendas de veículos em 2025, incluindo o SUV Urus e o Revuelto. A América do Sul também possui uma base de compradores específica por país, com a ANAC registrando 14 vendas de carros de passeio Ferrari e 3 vendas de SUVs Ferrari no Chile em 2025. As importações de veículos motorizados do Brasil provenientes de países fora do acordo Brasil-Argentina enfrentam uma tarifa de 35%, sujeita a exceções temporárias aprovadas pela Gecex. Para o Oriente Médio e África, o diretor-gerente da Ferrari Middle East, Giorgio Turri, afirmou em março de 2026 que 30% a 40% das novas entregas de Ferrari no Oriente Médio foram para proprietários de Ferrari pela primeira vez. Os compradores de Ferrari pela primeira vez conferem ao Oriente Médio uma abertura para o recrutamento de clientes, enquanto a tarifa do Brasil adiciona um obstáculo ao custo de desembarque para veículos importados de fora de seu acordo com a Argentina.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes e importadores que fornecem supercars novos no segmento de motor de combustão interna. O acesso ao mercado combina tarifas de emissões, impostos sobre veículos e requisitos de conformidade, com obrigações que dependem da categoria de veículo qualificada. Um cronograma de conformidade flexível pode facilitar o planejamento da produção, enquanto um limite fiscal ou uma avaliação de conformidade reprovada pode afetar as condições de uma venda.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | Brasil | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Agência de Proteção Ambiental | Comissão Europeia | IBAMA | Administração Tributária do Estado | Organização Saudita de Padrões, Metrologia e Qualidade |
| Principais instrumentos ou direção | Padrões federais de GEE para veículos rodoviários revogados com vigência a partir de 20 de abril de 2026 | Regulamento (UE) 2025/1214; média de CO₂ 2025-2027; revisão de 2035 proposta | PROCONVE L8 sob a Resolução CONAMA 492/2018 | Imposto sobre consumo de carros de super luxo a partir de CNY 900.000 (cerca de 125.900 USD) antes do IVA | Regulamento técnico para veículos leves de produção limitada qualificados de até 3.500 quilogramas |
| Efeito comercial | Tarifas federais de GEE revogadas; regras tradicionais de poluentes atmosféricos não afetadas | A média de três anos mantém as metas e os prêmios por excesso de emissões | Limites médios de poluentes por frota corporativa; créditos para frotas abaixo dos limites aplicáveis | O limite de preço do veículo determina a cobertura fiscal para carros qualificados | A falha na conformidade pode acionar a retirada do certificado e uma proibição de importação ou distribuição |
| Atratividade atual da política | Alta | Média | Média | Média | Média |
| Direção futura da atratividade da política | Flexibilização | Flexibilização | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A revogação pela EPA dos padrões federais de GEE para veículos rodoviários, com vigência a partir de 20 de abril de 2026, sustenta a alta classificação e a direção de flexibilização dos Estados Unidos, com as obrigações tradicionais de poluentes atmosféricos mantidas. A classificação média da Alemanha reflete a média temporária de 2025-2027, com flexibilização a partir da proposta da Comissão Europeia de dezembro de 2025 para uma redução de 90% nas emissões do escapamento a partir de 2035, compensando os 10% restantes por meio de aço de baixo carbono fabricado na UE, e-combustíveis ou biocombustíveis. A classificação média do Brasil e a direção de endurecimento refletem os limites programados de NMOG + NOx para veículos de passeio corporativos de 30 mg/km em 2029 e 2031, em comparação com 50 mg/km em 2025, sujeitos a possível revisão proposta pelo IBAMA. O limite fiscal estabelecido da China e a rota de conformidade contínua da Arábia Saudita para veículos leves de produção limitada qualificados sustentam classificações médias e continuidade de política.
Etapas da Cadeia de Valor
A cadeia de valor compara como a engenharia, a produção e a distribuição contribuem para os ganhos do fabricante a partir de um supercar completo. A Porsche AG descreveu uma estrutura mista em 2025, adquirindo materiais e peças enquanto produzia componentes essenciais dentro da Porsche AG e de empresas selecionadas do grupo. A Ferrari projeta, desenvolve e produz seus carros em Maranello, Itália. Essa combinação torna a escolha entre produção interna e fornecimento externo consequente tanto para a coordenação quanto para a recuperação dos gastos com desenvolvimento.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e engenharia de veículos | Designers e engenheiros de veículos, como Ferrari SpA e Porsche AG | Valor de engenharia recuperado por meio das vendas de veículos | Risco de projetos que excedam a capacidade de produção disponível | Validar os requisitos de fabricação antes da conclusão do projeto |
| Produção de componentes essenciais | Fabricantes de componentes integrados, como Porsche AG | Valor do componente incorporado nas vendas de veículos completos | Coordenação da produção interna de motor, câmbio e chassi | Alinhar os cronogramas de componentes com os requisitos de montagem final |
| Montagem de veículos | Fabricantes de veículos completos, como Ferrari SpA e Porsche AG | Vendas de veículos pelo fabricante | Dependência da chegada pontual de peças adquiridas | Qualificar fontes alternativas para componentes adquiridos externamente |
| Distribuição aos clientes | Distribuidores do fabricante, como Ferrari SpA e Porsche AG | Vendas de veículos no atacado | Dependência da execução das concessionárias independentes | Coordenar as entregas do fabricante com os compromissos de entrega das concessionárias |
| Fonte: Mordor Intelligence | ||||
A integração vincula a recuperação dos gastos com engenharia, componentes e montagem ao veículo completo. Uma interrupção em um componente pode, portanto, atrasar a recuperação em várias etapas simultaneamente. Proteger a transferência para a montagem final tem valor comercial além da peça afetada, pois permite que o trabalho anterior de engenharia e produção se torne um carro vendável.
Cenário Competitivo
Concentração do Mercado
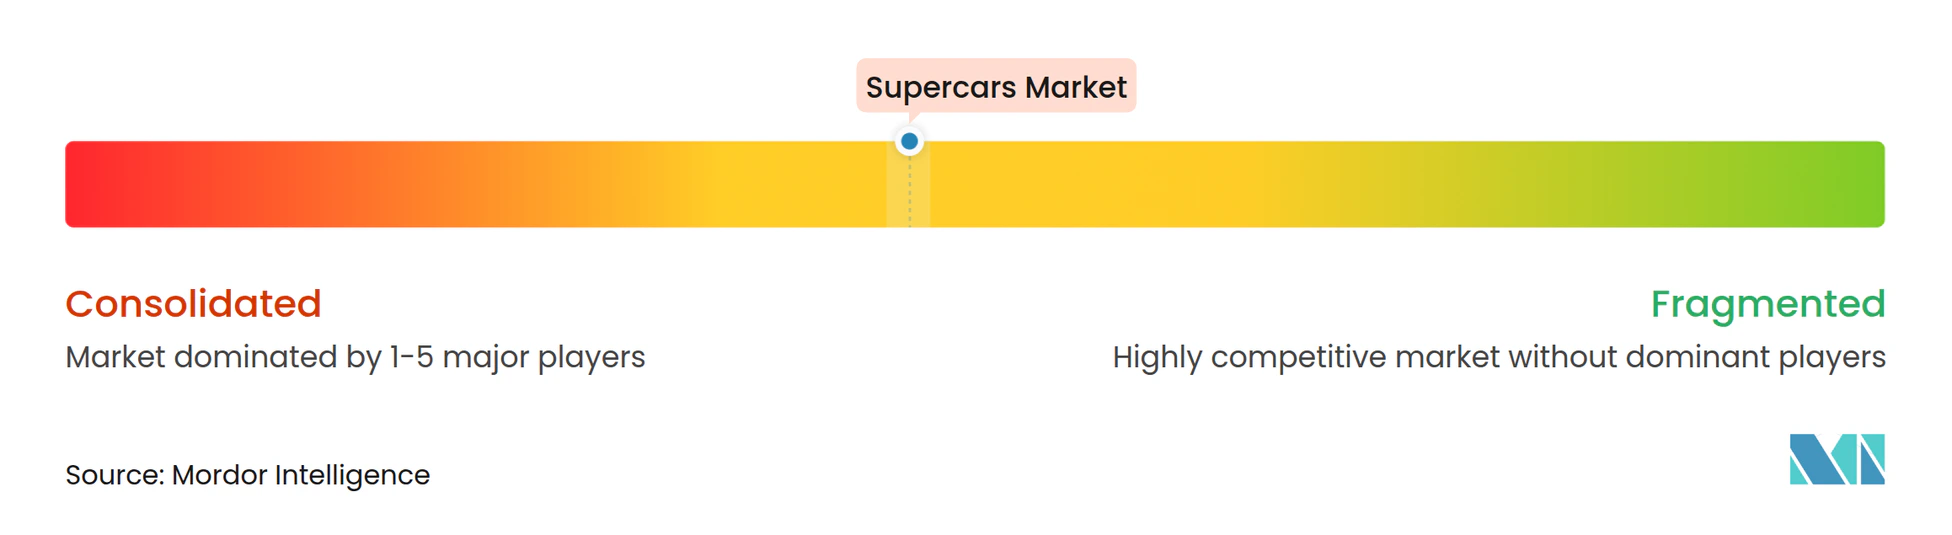
A concorrência é moderadamente concentrada em torno de fabricantes estabelecidos, com a diferenciação de produtos se estendendo além da especificação central do veículo. A Ferrari SpA fabrica supercars completos, enquanto a Automobili Lamborghini SpA produz tanto supercars quanto SUVs. A Lamborghini relatou que 94% de todos os carros que entregou mundialmente em 2025 tinham pelo menos um elemento de personalização. A Porsche AG fabrica carros esportivos, incluindo a família 911, conferindo-lhe uma base de família de produtos a partir da qual pode atender clientes orientados ao desempenho. A adoção da personalização mostra como a diferenciação pode se estender ao veículo encomendado por cada cliente, criando espaço competitivo dentro da oferta de um fabricante estabelecido.
Em 3 de abril de 2025, a CYVN Holdings concluiu sua aquisição da McLaren Automotive Limited do Mumtalakat do Bahrein e adquiriu separadamente uma participação não controladora na McLaren Racing. A McLaren Racing afirmou que suas operações permaneceriam inalteradas e independentes da McLaren Automotive. O controle da McLaren Automotive passou para a CYVN, enquanto o Mumtalakat, o vendedor, foi identificado como o principal acionista da McLaren Racing na conclusão, conferindo ao fabricante de carros de estrada e ao negócio de corridas estruturas de propriedade diferentes.
Em seu relatório anual de fevereiro de 2026, a Ferrari N.V. afirmou que não havia perdido seu status de fabricante de pequeno volume sob as regulamentações de CO₂ da UE. Os resultados do primeiro trimestre de 2026 da Aston Martin Lagonda Global Holdings plc mostram como um programa de supercars pode alterar o mix comercial de um produtor de carros de luxo mais amplo. A empresa entregou 102 supercars Valhalla, enquanto o preço médio de venda total da empresa subiu 17% em relação ao ano anterior e o preço médio de venda principal caiu 7%. A empresa atribuiu a queda na média principal ao suporte direcionado às concessionárias para redução de estoque envelhecido. Conquistar entregas de supercars de alto valor e gerenciar estoque mais antigo nas concessionárias são, portanto, tarefas competitivas distintas com efeitos diferentes sobre o preço médio de venda.
Líderes do Setor de Supercars
-
Ferrari SpA
-
Automobili Lamborghini SpA
-
Porsche AG
-
McLaren Automotive Limited
-
Aston Martin Lagonda Global Holdings plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Supercars Empresas cobertas neste relatório
- Ferrari SpA
- Automobili Lamborghini SpA
- Porsche AG
- McLaren Automotive Limited
- Aston Martin Lagonda Global Holdings plc
- Bugatti Automobiles SAS
- Maserati SpA
- Koenigsegg Automotive AB
- Pagani Automobili SpA
- Bugatti Rimac d.o.o. (Rimac Automobili)
- SSC North America
- Zenvo Automotive A/S
- Hennessey Performance Engineering
- Lotus Cars Ltd
- Apollo Automobil GmbH
- Saleen Automotive Inc.
- Automobili Pininfarina GmbH
Principais Oportunidades para os Participantes do Mercado
A comparação identifica oportunidades de aquisição de supercars completos para colecionadores, usuários de pista e compradores que consideram uma nova oferta regional. As aberturas mais fortes combinam um grupo de compradores definido com um programa de veículos apoiado pelo interesse dos compradores ou por um pipeline de pedidos em operação. Os limites de produção e os planos de lançamento regional tornam a conversão do interesse em um veículo adquirido comercialmente consequente.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Aquisições de séries limitadas em torno de uma nova entrada de supercar | Interesse de compradores do Nuvolari em agosto de 2026; pré-vendas europeias planejadas para o quarto trimestre de 2026 e primeiras entregas para o primeiro semestre de 2027 | Colecionadores europeus e compradores de novos supercars | Qualificar prospects em relação ao cronograma de pré-venda anunciado | Limite de produção mundial anunciado de 499 veículos | Audi AG |
| Propriedade de pista a partir de um veículo completo | Primeiro carro cliente N1A construído; pedidos adicionais relatados em outubro de 2026 | Compradores que buscam um supercar voltado para a pista e de uso em estrada | Adequar os requisitos do comprador ao programa de veículos N1A | Máximo de 150 carros declarado pela empresa | Nichols Cars, com parceiro de produção terceirizado RML Group |
| Entrada de supercar elétrico na Arábia Saudita | A Al-Futtaim esperava que o DENZA Z chegasse mais tarde em 2026 em seu anúncio de agosto | Potenciais compradores de supercars elétricos na Arábia Saudita | Preparar leads de vendas qualificados para a introdução local anunciada | Dependência da execução do lançamento regional planejado | DENZA, parte do Grupo BYD, e distribuidor Al-Futtaim |
| Fonte: Mordor Intelligence | |||||
A abertura central é converter o interesse de compradores especializados em compromissos de veículos completos dentro de programas de produção definidos. O limite anunciado de 499 veículos do Nuvolari e o máximo de 150 carros do N1A limitam as alocações que os vendedores podem oferecer e os compradores podem garantir. Isso favorece compromissos de venda vinculados a uma alocação de veículo e prontidão para entrega, especialmente quando uma introdução regional está planejada.
Desenvolvimentos industriais recentes em Mercado de Supercars
- Set 2026: A Porsche AG apresentou o GT3 Bergsport, uma edição de mercado do 911 GT3 com uma produção anunciada de 100 veículos para clientes na Áustria, França, Itália e Suíça.
- Ago 2026: O supercar Nuvolari da Audi fez sua estreia norte-americana em Monterey e sua estreia em estrada na Califórnia, com produção mundial limitada a 499 unidades anunciadas.
- Ago 2026: A Automobili Lamborghini SpA apresentou o Revuelto SV, uma nova versão de seu supercar híbrido Revuelto.
Mercado de Supercars Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de supercars mede o valor anual de supercars completos vendidos em todo o mundo. Abrange as vendas de veículos em configurações de carroceria, sistemas de propulsão, arranjos de pagamento, canais de vendas e regiões.
Exclusões de escopo: Transações de revenda de supercars usados, peças de reposição vendidas separadamente, acessórios e trabalhos de personalização, manutenção, reparo e outros serviços pós-venda, e encargos de financiamento e pagamentos recorrentes de leasing ou assinatura estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Conversível
- Não conversível
- Por Tipo de Propulsão
- Motor de Combustão Interna
- Elétrico
- Híbrido
- Por Tipo de Pagamento
- Pagamento à Vista
- Financiamento / Empréstimo
- Arrendamento / Assinatura
- Por Canal de Vendas
- Concessionária
- Venda Direta ao Consumidor
- Configurador Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As evidências públicas podem ser extraídas de fontes como o Relatório Mundial de Riqueza Ultra da Altrata para tendências globais de riqueza, os índices de carros de colecionador da Hagerty para movimentos de valor em supercars colecionáveis, os relatórios da indústria automobilística da ACEA para o contexto do mercado de veículos, as autoridades nacionais de registro de veículos para sinais de vendas por país e as agências aduaneiras para padrões de comércio. Essas fontes ajudam os analistas a avaliar a capacidade dos compradores, a demanda por veículos novos, a atividade de colecionadores e o contexto regional, mantendo a medida contada vinculada às vendas iniciais de veículos completos.
Os relatórios anuais de empresas, apresentações a investidores e registros podem esclarecer as entregas de veículos, os lançamentos de produtos, as estruturas de canais e a exposição regulatória, enquanto a imprensa automotiva e financeira de reputação pode verificar desenvolvimentos datados e sinais de mercado. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária baseia-se em executivos e líderes funcionais de fabricantes, gerentes de concessionárias e distribuição, e especialistas em planejamento de produtos, vendas, finanças e operações regionais. Perguntas estruturadas testam as conclusões secundárias sobre novas entregas de veículos, valores de transação, mix de carroceria e propulsão, alocação de pagamento e canal, e variação regional, e depois investigam lacunas onde as informações publicadas não distinguem as vendas iniciais de atividades adjacentes. Os analistas comparam as respostas com registros, sinais de registro e comércio, documentam diferenças não resolvidas e usam evidências corroborantes antes de ajustar um dado de entrada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 38% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo estima o valor anual global a partir da definição de mercado aceita e o prevê com indicadores vinculados à compra de supercars: população e riqueza com patrimônio líquido ultralto para a capacidade dos compradores, entregas dos fabricantes e preços médios de venda relatados para as vendas realizadas, lançamentos de modelos e volumes de alocação para a oferta, e registros regionais e dados de importação para a distribuição geográfica. As participações de segmento são construídas a partir de evidências disponíveis de entrega, produto, pagamento e canal, com indicadores de vendas regionais usados para distribuir o valor pelas geografias definidas. Uma regressão multivariada relaciona o valor histórico do mercado a esses impulsionadores onde as observações são suficientemente consistentes, enquanto a análise de cenários aborda o timing de lançamento, a eletrificação e as mudanças regulatórias que não têm relações históricas estáveis. Verificações seletivas de baixo para cima comparam volumes de veículos amostrados de fabricantes ou concessionárias multiplicados pelos preços de transação observados com o resultado de cima para baixo. Os analistas preenchem as lacunas de relatórios com registros regionais, divulgações de empresas e premissas documentadas, e as verificam com respondentes primários relevantes antes de reter uma previsão.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa em relação às entregas dos fabricantes, dados de registro, preços relatados, sinais de comércio e entrevistas relevantes, e depois investigam outliers e variações em relação ao período anterior e a indicadores independentes. Uma segunda revisão verifica as datas das fontes, as unidades, a cobertura geográfica, os totais dos segmentos e a reconciliação entre as vendas de veículos e a receita adjacente, com anomalias resolvidas antes da aprovação. Os analistas entram em contato novamente com os respondentes quando um esclarecimento altera materialmente um dado de entrada ou conflita com uma divulgação datada. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais, como grandes lançamentos, interrupções de produção ou mudanças regulatórias, e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado de Supercars da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado de supercars mede o valor anual de supercars completos vendidos em todo o mundo. As participações de segmento são construídas a partir de evidências disponíveis de entrega, produto, pagamento e canal, com indicadores de vendas regionais usados para distribuir o valor pelas geografias definidas.
Os principais fatores de lacuna são abordados por meio de um limite de transação consistente, dados de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam a estimativa em relação às entregas dos fabricantes, dados de registro, preços relatados, sinais de comércio e entrevistas relevantes, e depois investigam outliers e variações em relação ao período anterior e a indicadores independentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 21,73 bilhões de USD (2027) | |
| Consultoria Global A | 26,95 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 24,0% acima do valor de 2027 deste relatório de 21,73 bilhões de USD, 3 anos depois. |
| Consultoria Global B | 18,9 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 13,0% abaixo do valor de 2027 deste relatório de 21,73 bilhões de USD, 2 anos depois. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam a estimativa em relação às entregas dos fabricantes, dados de registro, preços relatados, sinais de comércio e entrevistas relevantes, e depois investigam outliers e variações em relação ao período anterior e a indicadores independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de supercars?
O tamanho foi de 20,41 bilhões de USD em 2026 e está estimado em 21,73 bilhões de USD em 2027. Tem previsão de atingir 29,33 bilhões de USD até 2032, a um CAGR de 6,18% durante 2027-2032.
O que sustenta a demanda por novos supercars?
O crescimento da riqueza e a diferenciação de desempenho híbrido são forças-chave. A Aston Martin comercializou 152 supercars Valhalla em 2025.
Qual estilo de carroceria lidera o valor das vendas de supercars?
Os modelos não conversíveis lideraram com uma participação de 64,02% em 2026. Os conversíveis têm previsão de crescer mais rapidamente, a um CAGR de 6,3% durante 2027-2032.
Quais fabricantes fornecem supercars?
As empresas de destaque incluem Ferrari SpA, Automobili Lamborghini SpA, Porsche AG, McLaren Automotive Limited (adquirida pela CYVN Holdings em abril de 2025) e Aston Martin Lagonda Global Holdings plc.
O que pode restringir as compras de novos supercars?
A Ferrari identificou custos de financiamento mais elevados como um risco para a acessibilidade dos carros e o prazo de compra em seu relatório anual de 2025. A empresa tambm identificou as regras de emissões e ruído como potenciais restrições ao desenvolvimento e aos locais de venda.
Qual região lidera o valor das vendas de supercars e onde o crescimento é mais rápido?
A Europa liderou com uma participação de 38,2% em 2026. A Ásia-Pacífico tem previsão de crescer mais rapidamente, a um CAGR de 6,78% durante 2027-2032.