
スペインのEコマース市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
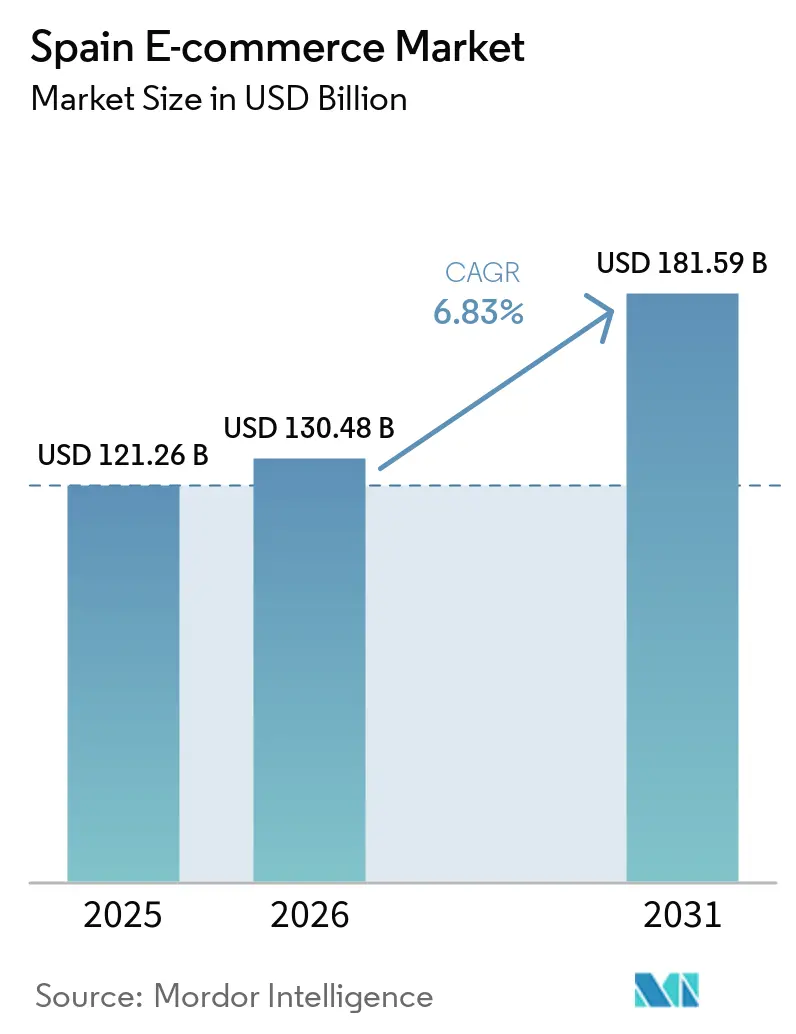
| 基準年の市場規模 (2025) | 121.26 十億米ドル |
| 市場規模 (2026) | 130.48 十億米ドル |
| 市場規模 (2031) | 181.59 十億米ドル |
| Growth Rate (2026 - 2031) | 6.83 % |
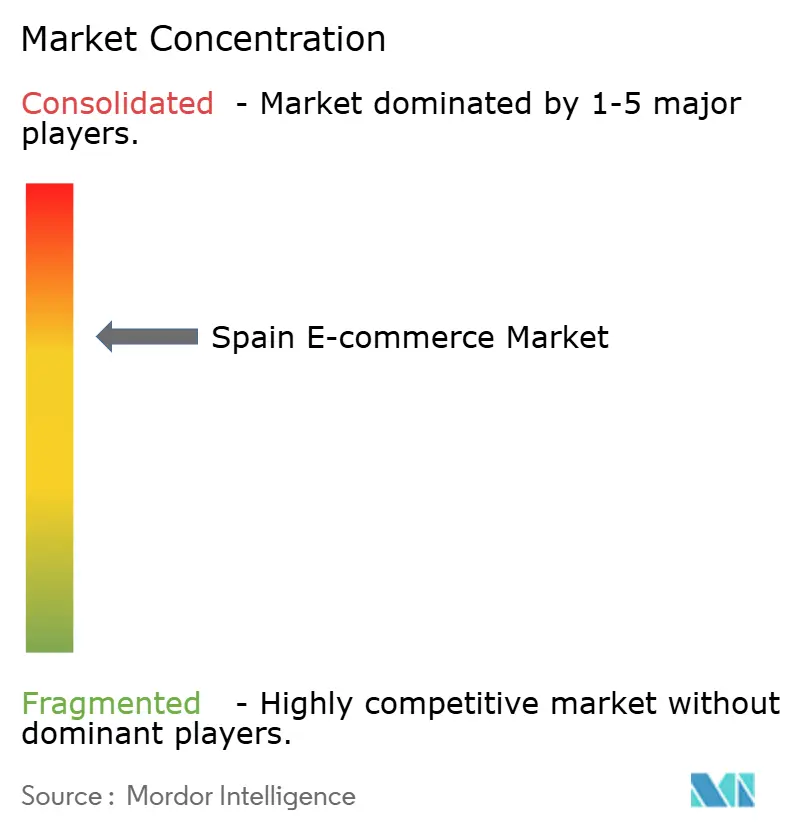
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペインのエコマース市場分析
スペインのEコマース市場規模は2025年に1,212億6,000万米ドルと評価され、2026年の1,304億8,000万米ドルから2031年には1,815億9,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は6.83%です。5Gカバレッジが都市部の96%に達する中、モバイルファーストのショッピングが主流となり、Bizumのワンクリック口座間決済がチェックアウト時間を短縮し、加盟店手数料を引き下げています。37億ユーロ(34億6,000万米ドル)相当のKit Digitalバウチャーが中小企業の資本制約を緩和し、数万件の新規オンラインストアフロントの開設を促しています。翌日配送能力はマドリード・バルセロナ回廊を超えて拡大し、地元小売業者とAmazonのサービスレベル格差が縮小しています。スペイン語サイトとユーロ建て価格に引き付けられたラテンアメリカの消費者からのクロスボーダー需要が、第二の成長エンジンとなっています。
主要レポートのポイント
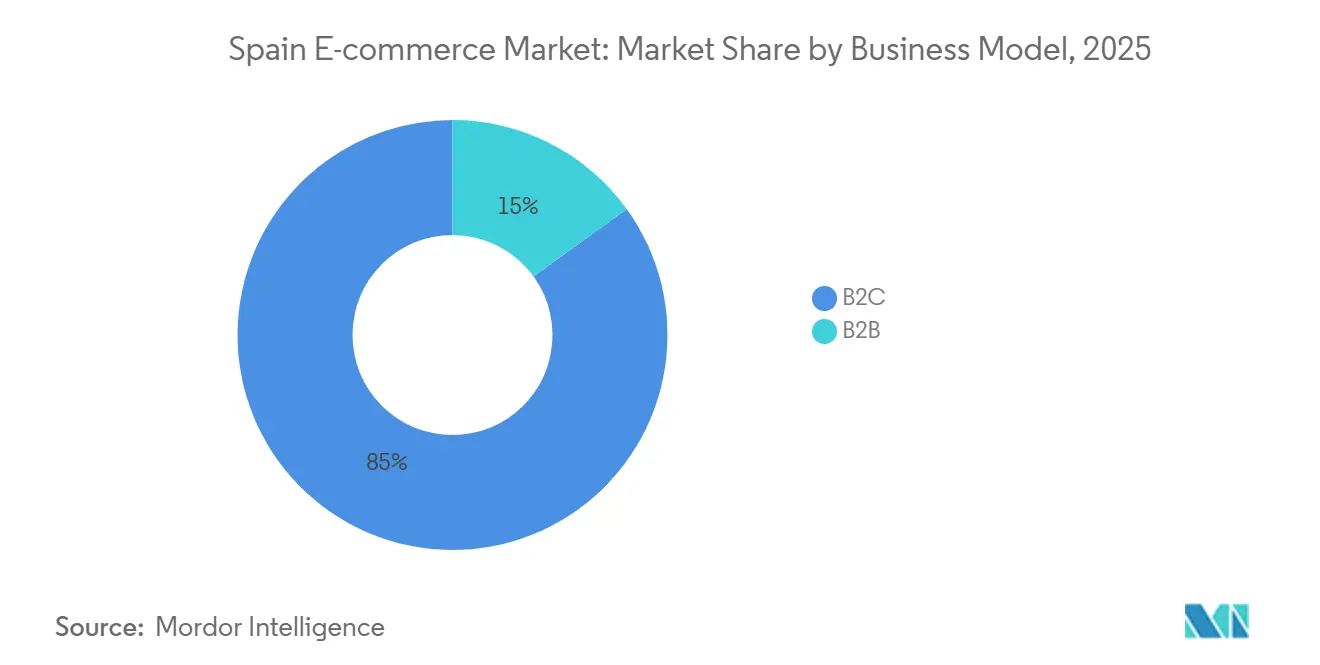
- ビジネスモデル別では、企業対消費者(B2C)取引が2025年の取引額の84.97%を占め、企業対企業(B2B)は2031年にかけて年平均成長率(CAGR)7.43%で成長すると予測されています。
- デバイスタイプ別では、スマートフォンが2025年のB2Cトラフィックの69.67%を牽引しており、デスクトップおよびラップトップチャネルは大画面が検討購買を支援することから、年平均成長率(CAGR)7.26%で拡大すると予測されています。
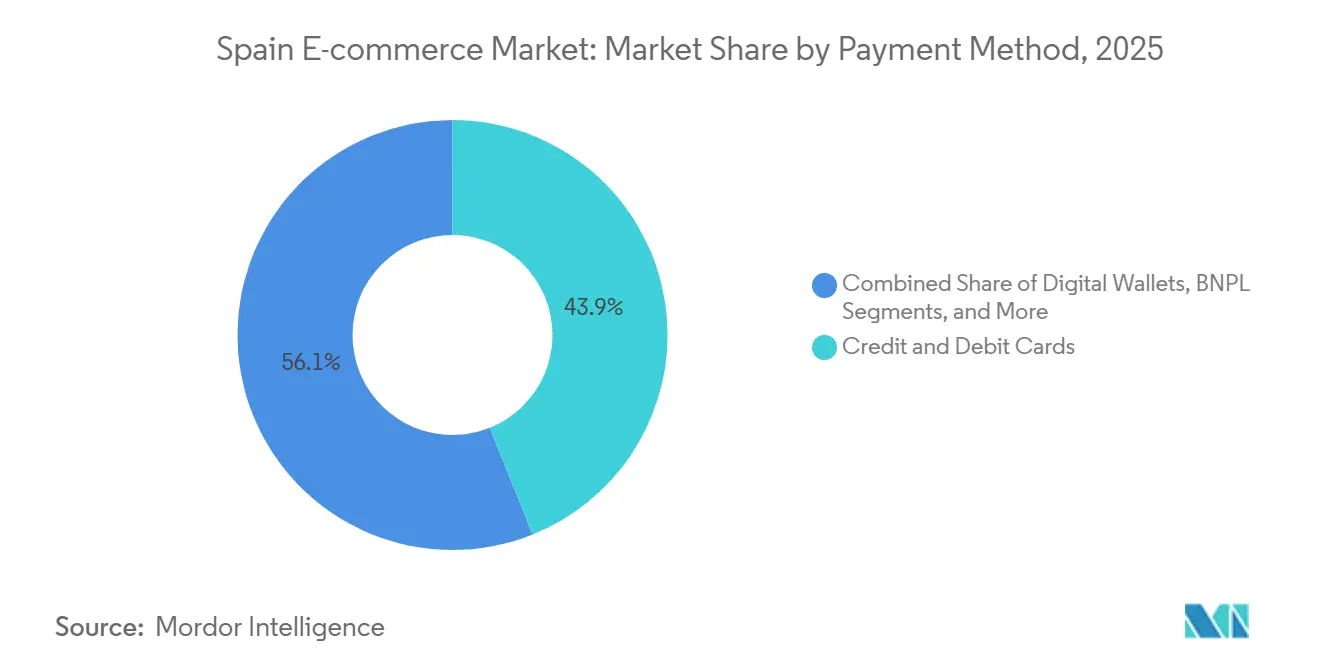
- 決済方法別では、クレジットカードおよびデビットカードが2025年の決済シェアの43.92%を占め、後払い(BNPL)ソリューションは2031年にかけて年平均成長率(CAGR)8.37%で拡大しています。
- 製品カテゴリ別では、ファッション・アパレルが2025年のカテゴリ支出の29.49%を占めましたが、美容・パーソナルケアは年平均成長率(CAGR)7.18%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スペインのEコマース市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Bizumインスタント決済システムの高い普及率 | +1.1% | 全国、マドリード・カタルーニャ・バスク地方で最も顕著 | 短期(2年以内) |
| 政府のKit Digitalグラントによる中小企業デジタル化の加速 | +1.3% | 全国、アンダルシア・バレンシア州・ガリシアで早期効果 | 中期(2〜4年) |
| CorreosおよびSEURによる翌日配送ネットワークの拡大 | +0.9% | マドリード・バルセロナ・バレンシア・セビリア都市圏 | 短期(2年以内) |
| 5G主導のモバイルファーストショッピングの急増 | +1.2% | 全国、大都市圏で先行 | 長期(4年以上) |
| スペイン語圏のラテンアメリカ消費者からのクロスボーダー需要 | +0.7% | 全国、ファッション・美容・家電に集中 | 中期(2〜4年) |
| 持続可能な配送およびリバースロジスティクスソリューションの採用拡大 | +0.4% | 主要都市および中規模都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Bizumインスタント決済システムの高い普及率
Bizumの2,000万人のユーザーベースにより、カードネットワークを経由しないワンタップチェックアウトが可能となり、加盟店のインターチェンジ手数料が削減され、リピート購入率が向上しています。[1]Bizum、「会社概要」、bizum.es 同サービスは2023年に7億6,300万件の取引を処理し、2025年にはNFCの販売時点管理機能を導入し、オンラインとオフラインの決済体験を統合する計画です。銀行コンソーシアムによるガバナンスが金融機関間の相互運用性を保証し、欧州の他地域でデジタルウォレットの普及を妨げた断片化を抑制しています。PSD2との規制整合により、スペインの販売業者がラテンアメリカを対象とする際のクロスボーダーコンプライアンスが簡素化されます。これらの要因が相まって、コンバージョン率を向上させ、スペインのEコマース市場のアドレサブルベースを拡大しています。
政府のKit Digitalグラントによる中小企業デジタル化の加速
EU復興財源を原資とするKit Digitalは、中小企業向けにEコマースプラットフォーム、クラウド在庫ツール、デジタルマーケティングを補助する1万2,000ユーロ(1万4,300米ドル)、6,000ユーロ(7,100米ドル)、2,000ユーロ(2,400米ドル)のバウチャーを提供しています。2024年までに数万社の中小企業がグラントを申請し、オンライン商品の多様性と競争が急速に高まりました。デジタル成熟度においてマドリードやカタルーニャに歴史的に遅れをとっていたアンダルシアとガリシアで採用が特に顕著です。認定プロバイダーのバンドルが統合された販売時点管理とロジスティクスソリューションを促進し、注文エラーと照合コストを削減しています。この政策的背景がブロードバンドとサイバーセキュリティへの長期的なインフラ投資を支え、スペインのEコマース市場の成長見通しを強化しています。
CorreosおよびSEURによる翌日配送ネットワークの拡大
Correosは、電気バンや2,400か所のクリック&コレクトポイントを含む小包ネットワークの整備に18億ユーロ(20.3億米ドル)を充当し、主要都市圏全体で当日配送サービスを拡大しています。SEURのマイクロフルフィルメントハブは、低排出ゾーンを走行するために自転車配達員を活用しています。迅速な配送は顧客満足度を高め、グローバル調査によると当日配送オプションはコンバージョンを最大20%向上させる可能性があります。マドリードおよびバルセロナにおける持続可能性に関する規制は、早期に脱炭素化を進める運送業者をさらに優遇しています。これらの取り組みは総じてサービスの均質化を促進し、主要都市市場全体で迅速かつ効率的な配送ネットワークが拡大するにつれて、スペイン電子商取引物流の競争力を強化しています。
5G主導のモバイルファーストショッピングの急増
スペインのデジタル2026アジェンダにより、2024年までに5Gが都市部の96%、農村部の80%をカバーするに至りました。[2]経済デジタル変革省、「スペインにおける5G展開」、mineco.gob.es 低遅延化により動画ベースの商品デモや拡張現実(AR)試着が可能となり、モバイルデバイスでのエンゲージメントが向上しています。小売業者は混雑したネットワーク上でも高速に読み込まれるプログレッシブウェブアプリを展開し、直帰率を低く抑えています。カバレッジの強化により、これまでサービスが行き届いていなかった農村部の消費者もスペインのEコマース市場に参入でき、都市部と農村部の格差が縮小しています。予測期間を通じて、5Gはライブストリームコマースやインタラクティブゲームとの連携といった没入型ショッピング形式を支えることになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農村部の省における断片化したラストマイルロジスティクスによるフルフィルメントコストの上昇 | -0.7% | カスティーリャ・イ・レオン、エストレマドゥーラ、カスティーリャ=ラ・マンチャ、アラゴン、農村部ガリシア | 中期(2〜4年) |
| オンライン決済コンバージョンを制限する代金引換文化の根強さ | -0.9% | 全国、高齢者層および農村部でより顕著 | 短期(2年以内) |
| LOPDGDD/GDPRの厳格な執行による中小企業のコンプライアンスコスト上昇 | -0.3% | 全国、マイクロ企業に対してより重い負担 | 長期(4年以上) |
| ファッションセグメントにおける高い商品返品率による利益率の侵食 | -0.6% | 全国、オンライン専業ファッション小売業者に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
オンライン決済コンバージョンを制限する代金引換文化の根強さ
2025年、現金はスペインの実店舗における販売時点取引の36%を占め、欧州で最も高い割合となっています。代金引換は照合を複雑にし、返送リスクを高め、配達員の取り扱いコストを増加させます。高齢の消費者はデジタル決済のセキュリティを不信任しており、この感情は2023年にスペインデータ保護機関が発行した総額3,000万ユーロ(3,380万米ドル)に上る367件の罰則によって強化されています。[3]スペインデータ保護機関、「2023年年次報告書」、aepd.es BizumやデジタルウォレットがZ世代を引き付けている一方、現金志向が後退するまで加盟店は運営上の負担を抱え続けます。この逆風がスペインのEコマース市場の潜在力を制限しています。
農村部の省における断片化したラストマイルロジスティクスによるフルフィルメントコストの上昇
低密度の省における配送費用は、ルート最適化が困難なため都市部の料金を30%〜50%上回ることがあります。農村部の住民はスペインの人口の20%を占めますが、Eコマース注文に占める割合はそれよりはるかに小さく、ネットワーク規模の拡大を妨げています。Correosはカバレッジを拡大していますが、多くの地域では翌日配送の約束は経済的に実現不可能なままです。小包ロッカーの不足と旧来のバン配送ルートへの依存が輸送時間を長引かせ、顧客満足度を低下させています。ドローンや自律走行車のパイロット実験が実用化されない限り、農村部のロジスティクスがスペインのEコマース市場の上振れ余地を制限し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:調達のデジタル化が企業購買を再編
企業対消費者(B2C)取引が2025年の取引額の84.97%を占めましたが、企業対企業(B2B)売上は2031年にかけて7.43%の成長率で上回ると予測されています。触媒となるのは、卸売業者が発注と在庫同期を自動化できるERPインテグレーションに資金を提供するKit Digitalグラントです。平均注文額が大きいことで運転資本効率が向上し、デジタルカタログが公共調達規則へのコンプライアンスを簡素化します。ラテンアメリカからのクロスボーダーB2Bフローは共通言語とスペインのEU貿易上の優位性を活用し、消費者の低迷期における回復力を注入しています。
オムニチャネル小売業者はクリック&コレクトの改善を続け、店舗ネットワークをマイクロフルフィルメントノードに転換しています。Inditexはリアルタイムの在庫可視性を活用して地元のZara店舗からオンライン注文をピッキングし、ラストマイルの距離を短縮してロイヤルティを強化しています。Amazonの40拠点のフルフィルメントグリッドが価格競争を激化させる一方、顧客の期待値も高め、国内プレーヤーが配送速度と無料返品ポリシーを合わせるよう促しています。B2Bプラットフォームは段階的な価格設定、交渉による信用条件、規制文書に対応しますが、一度デジタル化されると、これらの複雑さが高い乗り換えコストを生み出し、スペインのEコマース市場の参入障壁を深めます。


デバイスタイプ別:大画面が検討購買を支援
モバイルデバイスが2025年のトラフィックの69.67%と取引の過半数を生み出しました。しかし、デスクトップトラフィックは、大画面の恩恵を受ける高額家電や家具を調査する消費者により、年平均成長率(CAGR)7.26%で成長すると予測されています。デスクトップチャネルのスペインのEコマース市場シェアは、訪問数が少ないにもかかわらず、予測期間後半には収益ベースで35%を超える可能性があります。リッチメディアコンフィギュレーター、仕様の並列比較、ローン計算機はラップトップでの使用が依然として容易であり、平均注文額の向上を促しています。
小売業者はレスポンシブウェブサイトを展開し、保存されたカートがデバイス間でシームレスに引き継がれるようにして、スマートフォンで閲覧した消費者がデスクトップでチェックアウトを完了できるようにしています。5Gはモバイルの遅延を低減しますが、バッテリーの制限と通知の過多により、一部の購買者は最終決済に大画面を選択します。スマートアシスタントを介した音声ショッピングは主に繰り返しの食料品注文でニッチな支持を得ていますが、自然言語処理の改善により時間とともにその役割が拡大する可能性があります。デバイスの多様性により、加盟店はすべてのタッチポイントで一貫したブランディングと機能性を維持することが求められ、スペインのEコマース市場の成長を守っています。
決済方法別:分割払いの柔軟性が勢いを増す
カードが2025年のチェックアウトシェアの43.92%を支配しましたが、後払い(BNPL)の採用加速に伴いその優位性は縮小しています。BNPLの取引量は2025年に前年比8%以上拡大し、回転利息なしの透明な分割払いを好む若年層を取り込んでいます。Bizum、PayPal、Apple Payを含むデジタルウォレット決済のスペインのEコマース市場規模は2025年に270億米ドルに達しました。Bizum単独でEコマース取引の21%を牽引し、西欧における銀行ベースのインスタント決済の普及率として最高水準となっています。
規制当局は、信用力審査を銀行基準に合わせるためのより厳格なBNPLルールを検討しています。一方、加盟店はBNPLが利用可能な場合のコンバージョン率の向上と購入額の増加を評価しています。代金引換は相対的に減少し続けていますが、ブロードバンドとカード普及率が低い地域では依然として残存しています。決済の多様化により特定の決済手段への依存が低減し、スペインのEコマース市場をシステム障害や手数料引き上げから守っています。
注記: 各セグメントのシェアはレポート購入後に入手可能
製品カテゴリ別:美容がファッションの規模を上回る勢い
ファッションが2025年の支出の29.49%をリードし、スペインの強いファストファッションの伝統を反映しています。美容・パーソナルケアは年平均成長率(CAGR)7.18%で拡大すると予測されており、インフルエンサーマーケティングが試用と補充を促進する中でその差が縮まっています。オンライン美容消費者は5Gがよりスムーズにする動画チュートリアルやバーチャル試着を好み、発見から購入までのサイクルを短縮しています。家電は景気循環的ですが、5G対応端末の買い替えとリモートワーク用ハードウェアの需要から恩恵を受けています。オンラインの食品・飲料は食料品販売の一桁台のシェアにとどまっていますが、密集した都市部での30分配送の約束により急速に拡大しています。
プレミアムアパレルで最大37.5%に上る高い返品率が利益率を圧迫し、カーボンフットプリントを増大させています。小売業者はサイズ推奨アルゴリズムと有料会員制モデルを導入してロジスティクスコストを相殺しています。DIYやペット用品のサブスクリプションサービスが定期収益源を構築しています。カテゴリの多様化により、販売業者はファッションの変動性に対するリスクを分散し、スペインのEコマース市場全体の回復力を強化しています。
地域分析
2025年、マドリードとカタルーニャが密集したロジスティクス資産、高い可処分所得、Bizumの早期採用に支えられ、オンライン支出の大部分を生み出しました。Amazonの設備投資が両都市圏での翌日配送カバレッジを強化し、Inditexは2時間クリック&コレクトのために店舗ネットワークを活用しました。マドリード自治州の企業集積がB2B調達を押し上げ、カタルーニャの製造業基盤が輸出主導の取引を支えています。
アンダルシアとバレンシア州は現在規模は小さいものの、2031年にかけて最も急速に成長すると予測されています。翌日配送がセビリア、マラガ、バレンシアに拡大し、サービス格差が縮小しています。Kit Digitalバウチャーがこれらの地域での中小企業のオンボーディングを加速し、商品の多様性と地域雇用を拡大しています。現在80%に達した5Gの農村カバレッジにより、これまでサービスが行き届いていなかった自治体でのモバイルショッピングが可能となり、スペインのEコマース市場のフットプリントが拡大しています。
その他の自治州は混在した動向を示しています。バスク地方の産業クラスターがB2B需要を牽引する一方、ガリシアは配送コストを押し上げる分散した集落に悩まされています。カスティーリャ・イ・レオンとアラゴンは小包1個あたりの費用が30%〜50%高く、プラットフォームは割増料金を課すかサービスレベルを制限せざるを得ません。公共部門のブロードバンド投資が格差解消を目指していますが、物理的なロジスティクスが全国均等化の制約要因であり続けています。
規制環境
スペインのEコマース事業はEU全体の義務とスペイン固有の執行の下にあり、Comisión Nacional de los Mercados y la Competencia(CNMC)がEUデジタルサービス法(規則2022/2065)に整合した監督のための国家デジタルサービスコーディネーターに指定されている。スペインはまた、デジタルサービスのガバナンスと制裁を整合させるためLaw 34/2002(LSSI-CE)の改正を進めており、コンテンツ、透明性、および仲介サービス義務に関するプラットフォームのコンプライアンス要求を強化している。
税務および取引コンプライアンスの面では、Agencia Tributariaのガイダンスが2026年7月1日発効のEコマース輸入およびVAT手続きの変更を定めており、低価値貨物に関する更新された通関申告要件や、従来の低価値取扱い基準に紐づく調整が含まれる。国内取引については、Real Decreto 238/2026が義務化されたB2B電子インボイスに関する技術要件と相互運用性基準を定め、標準化されたデータおよび交換フォーマットをサポートするため、ERP、インボイスプラットフォーム、マーケットプレイス出店者向けツールの統合ニーズが高まっている。
バリューチェーン分析
バリューチェーンは、加盟店やブランドがダイレクト・トゥ・コンシューマーのウェブショップやモバイルアプリを通じて販売することから始まるが、Amazon.es、El Corte Inglés、PcComponentes、AliExpress España、Carrefour España、Wortenなどのマーケットプレイスでの需要集約が大きい。決済受付は重要なコンバージョン層であり、カードは依然として重要であるが、Bizumによる現地の口座間即時決済がPayPal、Apple Pay、Google Payと並んで主流のチェックアウト手段になっている。これにより、加盟店はマルチレール決済オーケストレーションと不正対策管理の圧力を受け続けている。
受注処理は国内の道路配送に大きく依存しており、Correos、SEUR、MRWが主導する宅配網に加え、越境フローを支える主要港(アルヘシラス、バルセロナ、バレンシア)が国際的なゲートウェイとなっている。最も目立つボトルネックはラストマイルの経済性とインフラ容量であり、都市部拠点(マドリード、バルセロナ、バレンシア)は混雑とコスト圧力に直面し、地方の県は構造的に配送1件当たりのコストが高い。2026年には、マドリードおよびグアダラハラ周辺の物流集約的な地域における電力網容量の制約が新たな配送センター開発への制限要因となり、サービスレベルを拡大する際のマイクロフルフィルメント、店舗ベースのピッキング、ロッカー網の価値を高めている。
競合環境
スペインのEコマース市場は、Amazon、El Corte Inglés、Inditexという3大企業が相当なシェアを持ちながらも支配的ではなく、ニッチ専門業者に十分な余地を残しています。Amazonは40か所以上のロジスティクス拠点を運営し、比類のない品揃えと翌日配送リーチを提供しています。El Corte Inglésは店舗をフルフィルメントノードに転換し、2026年までに5,000社のサードパーティ販売業者を受け入れるためにマーケットプレイスを拡大しています。Inditexはオンライン売上102億ユーロ(115億米ドル)を誇り、店舗在庫とデジタル需要を統合してラストマイルの距離を短縮し、消化率を改善しています。
Glovoなどのクイックコマースプレーヤーは食料品業者と提携して30分以内の配送を実現し、都市密度経済の限界を試しています。MediaMarktやPcComponentesなどの専門小売業者は専門的なアドバイスとバンドルサービスで競争し、価格以外での差別化を図っています。厳格なデータ保護執行によるコンプライアンス負担が法務リソースを持つ大規模プラットフォームに有利に働き、中小販売業者をマーケットプレイスへの集約に向かわせています。投資の優先事項は、パーソナライズド検索のための人工知能(AI)、商品可視化のための拡張現実(AR)、サプライチェーンの透明性のためのブロックチェーンにわたり、いずれも普及した5G帯域幅によって実現されています。
農村部のカバレッジとラテンアメリカのクロスボーダーフローにはホワイトスペースの機会が残っています。燃料スタンドへの小包ロッカー設置や計画中のドローン試験を含むロジスティクスイノベーションが、新たな消費者層を開拓する可能性があります。持続可能な配送義務が厳格化される中、電動化された車両を持つ運送業者がファーストムーバーの優位性を享受し、進化するスペインのEコマース市場における役割を確固たるものにするでしょう。
スペインのEコマース業界リーダー
Amazon EU S.à r.l.
El Corte Inglés S.A.
PC Componentes y Multimedia S.L.
Centros Comerciales Carrefour S.A.
Zara Spain
- *免責事項:主要選手の並び順不同

市場機会と将来展望
コンプライアンス主導のデジタル化は、B2Bイーコマース導入において新たな対応可能な支出を生み出している。義務化されたB2B電子インボイスと相互運用性を定めたReal Decreto 238/2026は、準拠した構造化インボイスを作成・交換できるインボイスプラットフォーム、ERPコネクタ、マーケットプレイス出店者向けサービスの需要を高め、スペインの厳格なプライバシー執行環境において追跡可能性とデータガバナンス管理を維持する必要がある。
決済および越境チェックアウトも、インフラのアップグレードにより即時決済の到達範囲が国内利用を超えて広がる中で機会をもたらしている。2026年7月、BBVAはIberpayインフラとの統合を通じて、スペインにおけるSwiftの新しいリテール決済スキームへの参加を開始し、これはより高速な国際リテール決済をサポートする。これにより越境注文および返金における摩擦を減らすことができる。より広く見れば、地方のフルフィルメントおよび返品管理にはまだ余地があり、キャリアやプラットフォームは、ロッカーの密度、配送予約、そしてファッション分野の高い返品率および構造的に高い地方配送プレミアムに伴うコスト負担を軽減する逆物流ツールによって差別化を図ることができる。
最近の業界動向
- 2026年6月:Amazonはスペインでのプライムデーを6月に移行し、キャンペーンを4日連続に拡大した。より長い期間は、マーケットプレイスやブランドウェブショップ全体でフルフィルメント能力、キャリアとの提携、在庫計画を試す需要ピークを増大させる。
- 2026年3月:PcComponentesはバルセロナ中心部のCalle Balmesに新たな662平方メートルの実店舗を開設し、同市の以前の店舗を置き換えた。この動きは、店舗がオンラインコンバージョンおよび電子機器の購入後サポートを支える販売・サービス接点として機能するオムニチャネルモデルを強化している。
- 2025年1月:Amazon Spainはサラゴサとセビリアに2つのフルフィルメントセンターを開設し、約500,000平方メートルの容量と1,500の常用雇用を追加した。追加されたノードは、マドリード・バルセロナ間の主要ルートを超えたより高速な配送カバレッジを強化し、国内小売業者にサービスレベルを一致させる競争圧力を高めている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、スペイン電子商取引市場は、スペイン国内に所在する買い手と売り手によるオンラインチャネルを通じた商品およびサービスの取引総額として定義され、法人および消費者による購入を含み、総取引額(グロス・トランザクション・バリュー)ベースで計上されます。
対象外の範囲:オフラインの小売販売、オンライン決済フローを伴わないインフォーマルなソーシャルセリング、および純粋な物流または決済サービスの収益は、オンライン取引額に組み込まれていない限り除外されます。
セグメンテーションの概要
- ビジネスモデル別
- B2B
- B2C
- B2C Eコマースのデバイスタイプ別
- スマートフォンおよびモバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- B2C Eコマースの決済方法別
- クレジットカードおよびデビットカード
- デジタルウォレット
- 後払い(BNPL)
- その他の決済方法
- B2C Eコマースの製品カテゴリ別
- 美容・パーソナルケア
- ヘアケア
- スキンケア
- 化粧品・美容
- その他の美容・パーソナルケア製品カテゴリ
- 家電
- モバイル
- PCおよびラップトップ
- オーディオデバイス
- ゲームデバイス
- その他の家電製品カテゴリ
- ファッション・アパレル
- 衣料品
- フットウェア
- ファッションアクセサリー
- その他のファッション・アパレル製品カテゴリ
- 食品・飲料
- 加工食品
- ベーカリーおよび菓子類
- 肉類・鶏肉・水産物
- その他の食品・飲料製品カテゴリ
- 家具・ホーム
- 家庭用家具
- オフィス家具
- 屋外家具
- その他の家具・ホーム製品カテゴリ
- その他の製品カテゴリ
- 美容・パーソナルケア
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチにより、スペインにおける電子商取引の価値として計上すべき範囲の基準を設定するとともに、デジタル普及率および消費行動に関する時系列データの出発点を得ました。スペイン市場競争規制委員会(CNMC)の更新情報、ユーロスタットのデジタル経済指標、欧州中央銀行およびスペイン銀行の決済統計、OECDの家計消費・価格系列などの公的統計および公式発表を活用しました。また、大手小売業者、マーケットプレイス、宅配業者、決済処理業者の年次報告書や投資家向け資料などの信頼性の高い開示情報を参照し、カテゴリー構成、越境取引の比率、および標準的なテイクレートを把握しました。
前提条件の妥当性を確保するため、Adigitalや小売・宅配分野の業界団体が発行する信頼性の高い報道記事および業界誌を用いて主要インプットを相互検証しました。企業・カテゴリーレベルの情報については、企業財務・インテリジェンス、ニュース・財務データ、および越境フローの確認が必要な場合の輸出入データに関する有料サブスクリプションを選択的に参照しました。ここに記載したソースは例示であり、データ収集、検証、および明確のために他の多くの公開文書やデータセットも使用しています。
一次インタビューおよびサーベイ
一次調査は、オンラインGMVがB2CおよびB2Bにどのように分配されているか、またスペインにおけるデバイスおよび決済手段の構成がどのように変化しているか(一貫性のない扱いを受けることが多いBNPLシェアを含む)を検証することに重点を置きました。デスクリサーチの前提を検証し、越境シェアおよびカテゴリーレベルの価格動向に関するデータギャップを解消するため、電子小売業者、マーケットプレイス、ブランド直販業者、物流事業者、決済エコシステム参加者、および業界アドバイザーと意見交換を行いました。
一次調査フィールドワーク回答者の内訳
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:12% |
| 中位層:48% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:16% | マネージャー:50% |
市場規模の算定と予測
本モデルは、トップダウンアプローチを用いて構築しました。国内電子商取引売上高、デジタル購買者の普及率、およびオンライン決済活動を用いてペインにおける対象取引プールを再構築し、ビジネスモデルおよび消費者購買パターン別に分割しました。その後、大手オンライン販売業者のGMVおよび売上開示のサンプリング、カテゴリーレベルの取引量と平均注文額のロジック、エコシステム参加者とのチャネルチェックなど、選択的なボトムアップ検証によって合計値を精査し、最終数値を確定しました。
スペインにおいては一部のインプットが特に重要であるため、各更新サイクルで厳密に追跡・更新しました。具体的には、オンライン売上高全体に占める越境取引の比率、デバイス主導のコンバージョンパターンの変化(モバイル対デスクトップ)、カードとデジタルウォレット間の決済手段の変化、家電・住宅などの高額カテゴリーにおけるオンライン支出比率、および平均バスケット額に影響するインフレ起因の価格変動が含まれます。企業間で開示内容が直接比較できない場合、ギャップは一貫した定義への正規化(例:スペイン以外の収益の除外、会計年度報告の暦年推計への調整、カテゴリー構成への保守的な範囲の適用)によって対処ました。
予測については、規制の変化、インフレ、および消費者信頼感が購買行動を急速に変化させる可能性があることから、ベースラインに短期時系列スムージングを組み合わせたシナリオ分析を採用しました。将来見通しは、カテゴリー成長、決済普及、および越境需要に関する専門家のフィードバックを基準として設定し、予測の現実性を確保するためにマクロ支出の枠組みと整合させました。
データ検証と更新サイクル
検証は、承認前に不一致を検出するための複数のチェックを通じて実施しました。公式に報告された電子商取引売上高、オンライン決済額のトレンド、小包取扱量および小売販売指数の動向などの独立したシグナルと出力結果を比較し、単一の前提では説明できないほど大きな乖離が見られた場合は調査を行いました。
リリース前に、インプットの妥当性チェック、単位の整合性チェック、および前年比の変化内容とその理由の最終確認を含む多段階のアナリストレビューを実施しています。新たな公式発表や重大な市場イベントが需要に大きな影響を与える場合、選定した専門家に再度連絡を取り、主要ドライバーを更新します。レポートは年次で更新され、クライアントが最新の見解を受け取れるよう、最終的な納品前チェックを完了しています。
Mordor Intelligenceのスペイン電子商取引市場規模と他の公表推計値との比較
スペイン電子商取引の公表市場規模がしばしば一致しないのは、各発行者が境界線を異なる形で設定しているためであり、特にB2Bの包含範囲、越境取引の扱い、および指標が売上高かGMVかという点において差異が生じます。また、一部の数値が暦年売上高である一方、他の数値が異なる為替レートを用いて米ドルに換算されたベースイヤーの市場モデルであるなど、タイミングの違いも差異を生む要因となっています。
公式の売上高発表、決済額のトレンド、および越境収益シェアは、Mordor Intelligenceの推計値を、売上高のみを対象とした狭義の視点ではなく、スペインにおける明確に定義されたGMV範囲に沿って維持するための根拠となっています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,212.6億米ドル(2025年) | |
| 政府貿易ガイドA | 720.0億米ドル(2022年) | 過去年の報告済み電子商取引売上高を使用しており、B2BとB2CのGMV定義を一貫して分離せずに国内および越境フローが混在する場合があります。 |
| 業界団体B | 895.0億米ドル(2023年) | 消費者側のB2C支出およびGDP寄与シグナルからモデル化されることが多く、B2Bオンライン取引を過小評価する可能性があり、BNPLおよびデジタルウォレットの価値捕捉に異なる前提を適用する場合があります。 |
表中の差異は主に指標の選択と年度の整合性によって説明されます。売上高ベースの報告やB2Cのみの集計は、B2Bを含む完全なGMVビューを下回る傾向があります。定義を一貫して維持し、モデルを観測可能な需要シグナルに結びつけることで、明確なインプットと再現可能なステップに遡ることが容易な市場数値を提供することができます。


レポートで回答される主要な質問
2031年までにスペインのオンライン小売支出はどの程度になりますか?
2026年からの年平均成長率(CAGR)6.83%を反映し、1,815億9,000万米ドルに達すると予測されています。
スペインのどの地域がEコマースの最も急速な成長を示していますか?
翌日配送の拡大と中小企業によるKit Digitalソリューションの採用が進む中、アンダルシアとバレンシア州が全国平均を上回るペースで成長する見込みです。
スペインの消費者の間でどの決済方法がシェアを拡大していますか?
後払い(BNPL)とBizumの口座間決済が最も急速に成長しているオプションであり、特に若年層の間で顕著です。
スペインでB2B Eコマースが加速している理由は何ですか?
Kit Digitalの補助金とERPインテグレーションにより、卸売業者や産業バイヤーが複雑な調達ワークフローをオンラインに移行でき、年平均成長率(CAGR)7.43%を牽引しています。
スペインの小売業者はファッションの高い返品率をどのように削減していますか?
37.5%に達することもあるサイズ関連の返品を削減するため、サイズ推奨アルゴリズム、バーチャル試着、会員制モデルを導入しています。
農村部の配送を改善するロジスティクスイノベーションとは何ですか?
Correosは小包ロッカーを拡充し電気自動車の試験を行っており、ドローンのパイロット実験が農村部のラストマイルサービスにおける30%〜50%のコストプレミアムの削減を目指しています。
最終更新日:


