
スペインモバイル決済市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 50.31 十億米ドル |
| 市場規模 (2026) | 60.93 十億米ドル |
| 市場規模 (2031) | 158.81 十億米ドル |
| Growth Rate (2026 - 2031) | 21.12 % |
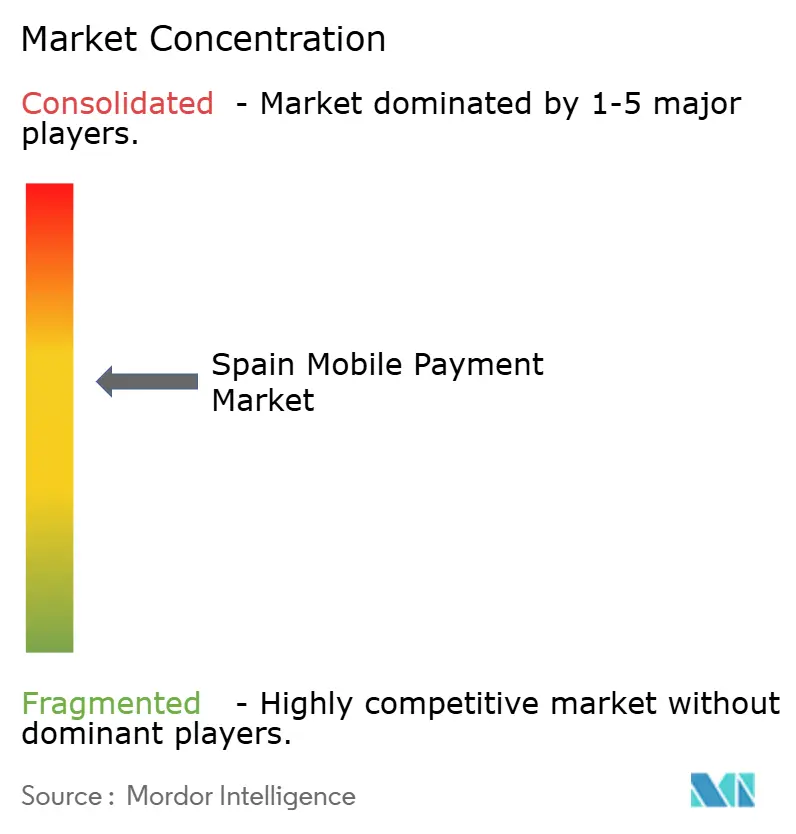
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペインモバイル決済市場分析
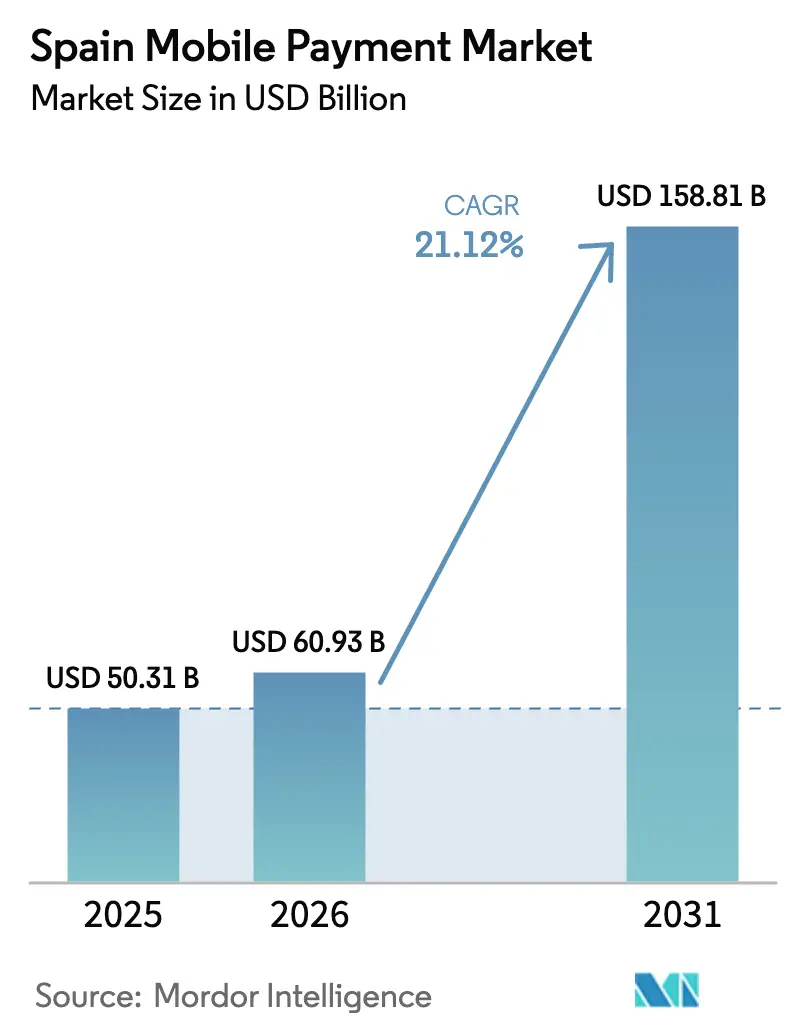
スペインモバイル決済市場規模は、2025年の503億1,000万米ドルから2026年には608億9,300万米ドルへと成長し、2026年から2031年にかけて21.12%のCAGRで、2031年までに1,580億1,100万米ドルに達すると予測されています。この急成長は3つの柱に支えられています。すなわち、EUの平均を大幅に上回る43%のインスタント決済浸透率、2024年に28兆欧(3兆800億米ドル)を決済したIberpayのインフラ、そして消費者がリアルタイムの口座間(A2A)送金を信頼していることを示すBizumの10億9,300万件の取引です。[1]Iberpay、「2024年次報告書」、iberpay.com 政策面の追い風も勢いを加えています。EU即時決済義務化規制により決済の上限が10秒に設定され、欧州中央銀行(ECB)のデジタルユーロのサンドボックスにはスペインの銀行がパイロットのユースケースのために登録されています。同時に、92.3%の5Gカバレッジと95.2%のファイバー接続が、高密度の取引量に必要なネットワーク信頼性をエコシステムに提供しています。[2]国際貿易局、「スペイン – デジタル経済」、trade.gov 大手既存事業者によるサイバーセキュリティへの投資が不正損失への懸念を軽減しつつあり、タップ・トゥ・ペイスマートフォンからウェアラブルリングに至る近距離無線通信(NFC)技術革新が引き続き消費者の関心を拡大しています。
主要レポートの要点
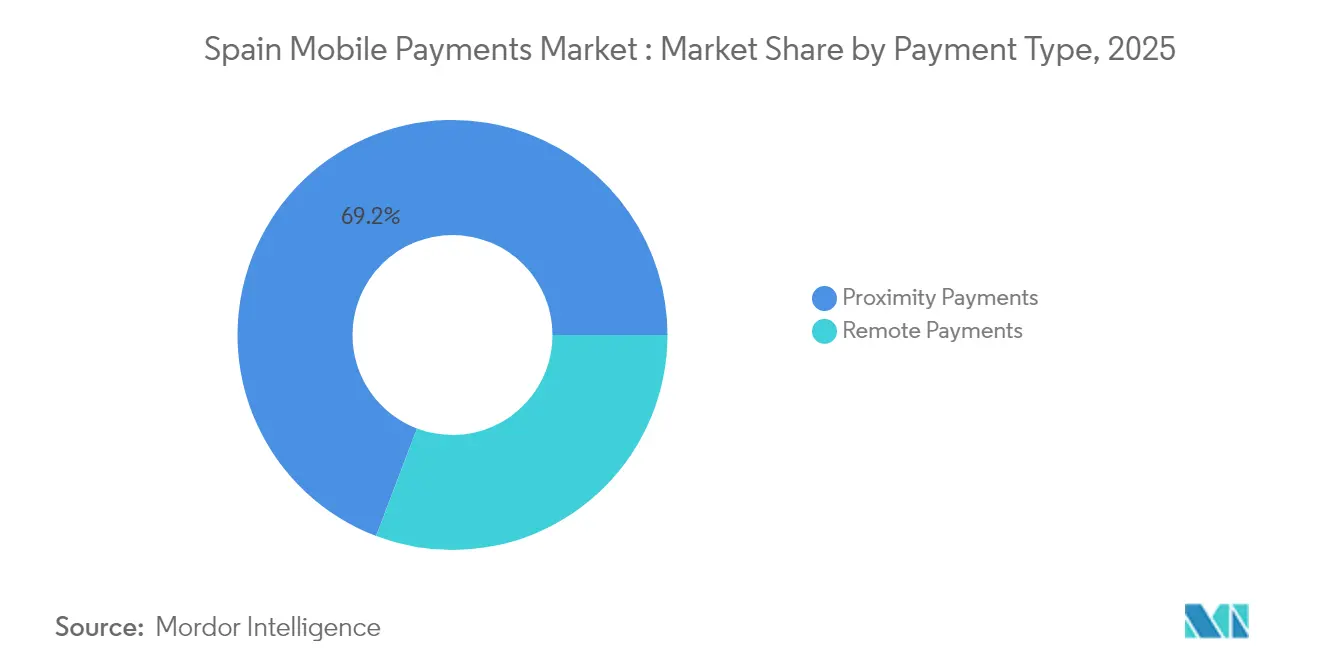
- 決済タイプ別では、2025年に近接型決済が69.22%の収益シェアで首位を占め、一方で遠隔型決済は2031年にかけて22.96%のCAGRで拡大すると予測されています。
- 取引タイプ別では、2025年に店舗内ポイント・オブ・セールがスペインモバイル決済市場シェアの45.34%を獲得し、個人対加盟店(P2M)チェックアウトソリューションは23.85%のCAGRで上昇する見込みです。
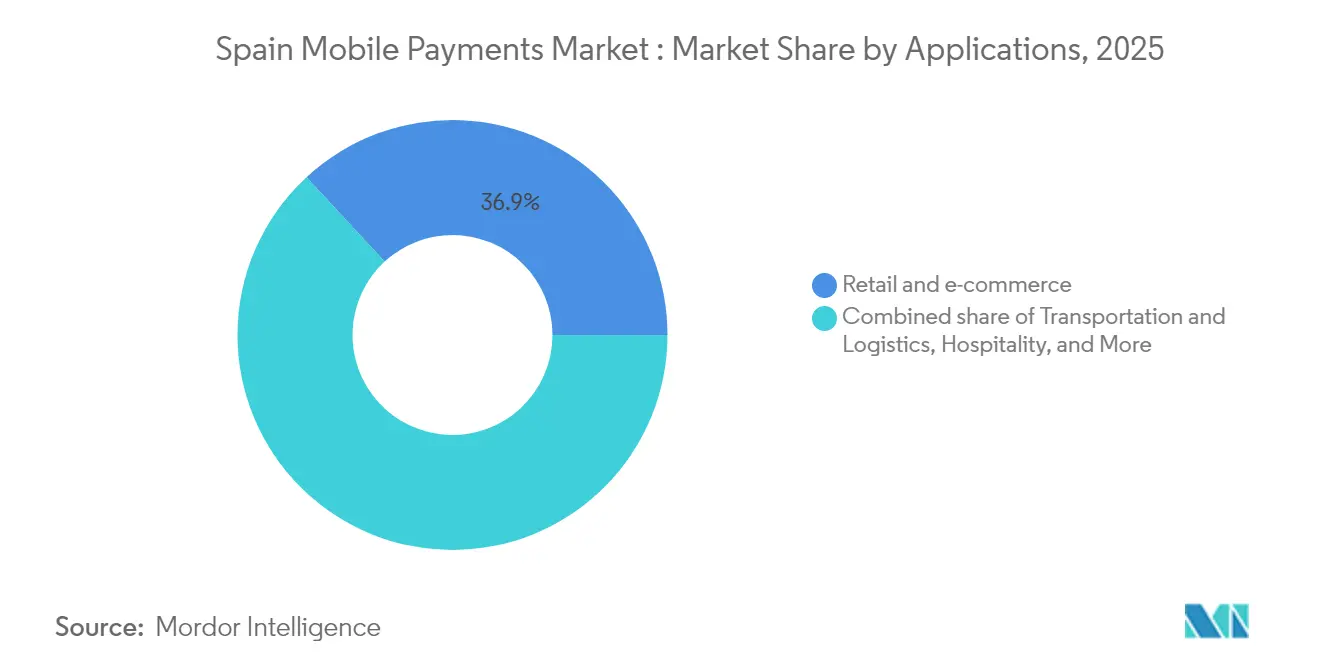
- アプリケーション別では、2025年に小売・Eコマースがスペインモバイル決済市場規模の36.88%を占め、政府・公共セクターのセグメントは25.02%のCAGRで前進しています。
- エンドユーザー別では、個人利用が65.12%で引き続き優位を保ち、法人セグメントは2031年にかけて22.14%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スペインモバイル決済市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的な関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートフォンおよび4G/5G普及率の上昇 | +4.2% | マドリード、バルセロナ、バレンシアの都市部に集中した全国規模 | 短期(2年以内) |
| BizumおよびオープンバンキングのインフラによるインスタントA2A決済の拡大 | +6.8% | 全国規模、ポルトガル・イタリア・アンドラへの波及あり | 中期(2〜4年) |
| 非接触型決済へのシフトが市場を牽引 | +3.9% | 全国規模、ホスピタリティおよび小売セクターで加速 | 短期(2年以内) |
| デジタルユーロのパイロットがウォレット相互運用性を加速 | +2.1% | EU全域、スペインは先行採用市場 | 長期(4年以上) |
| 現金受け入れ義務化法がPOSのアップグレードを促進 | +1.8% | 全国規模、小売およびホスピタリティに集中 | 中期(2〜4年) |
| Iberpayの国境越えインスタントインフラがB2C支払いのユースケースを開拓 | +2.9% | 国境越え重視:スペイン・ポルトガル・イタリア回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートフォンおよび4G/5G普及率の上昇
スペインは92.3%の5Gカバレッジと95.2%のファイバー・トゥ・ザ・プレミシズ普及率を達成し、デバイス上での認証とサブ秒の決済処理に適した低遅延環境を整備しています。「España Digital 2026」計画を通じた政府資金援助は、NextGenerationEU資本の26%を接続性に充てており、地方の県がデジタル格差を解消できるよう確保しています。消費者の反応は即座であり、モバイル決済利用率は2022年の29.7%から2023年には50%へと急上昇しました。この変化は、タップ時に資格情報を匿名化するNFCリングのパイロット展開にも反映されています。ネットワークの堅牢性は、決済資格情報の上に年齢確認機能を重ねた国家主導のアプリ「デジタルベータウォレット」も支援しており、統合されたID・決済ウォレットの先駆けとなっています。[3]スペイン政府、「デジタルベータウォレット」、digital.gob.es
BizumおよびオープンバンキングのインフラによるインスタントA2A決済の拡大
Bizumは、銀行コンソーシアム型モデルがいかにしてフィンテックの競合他社を凌ぐイノベーションを実現できるかを示しています。2024年における17%の年間取引量増加により、総オペレーション数は10億9,300万件に達し、オンライン購入額は31億700万ユーロ(34億2,000万米ドル)に急増しました。[4]Bizum、「Bizumは2024年に11億件の取引を達成」、elespanol.com PSD2オープンバンキングAPIにより、サードパーティプロバイダーが国内外の186の機関に直接接続でき、カードネットワーク手数料を削減し即時決済が可能になっています。2025年のEuroPA開始により、Bizumのサービスがポルトガル、イタリア、アンドラに拡張され、追加の統合なしに5,000万人の国境を越えた顧客基盤が加盟店に提供されます。加盟店の取り込みは56%増の8万2,000拠点という形で示されており、BizumはスペインにおけるA2Aの事実上の標準として地位を固めています。
非接触型決済へのシフトが市場を牽引
ホスピタリティ事業者からの報告では、66%の顧客がモバイル決済を好むようになっており、82%の旅行者がピークシーズン中に非接触型オプションを求めています。バーや夜間の娯楽での支出は2024年に15.6%のCAGRで増加しており、PINパッドが不要なタップ・トゥ・ペイの普及が後押ししています。マドリードのバーチャル交通カードはパイロット段階で58万8,500件の乗車を処理し、ハードウェア不要のNFCサービスに対する消費者の受容性を裏付けました。QRコードおよびペイ・バイ・リンクのワークフローは実店舗とオンライン小売の橋渡しとなり、AIビジョンのチェックアウトキオスクはスーパーマーケットでの取引時間と人件費を削減しています。
デジタルユーロのパイロットがウォレット相互運用性を加速
ECBの70社参加イノベーションプラットフォームは、スペインの銀行を第一陣のコホートとして、条件付き支払い、オフライン送金、プライバシー階層といったプログラム可能なマネー機能のストレステストを実施しています。学術的なモデリングでは、スペインの預金者の32.29%が家計残高の最大5.57%をデジタルユーロに移行する可能性があるとされており、銀行の資金調達構成を変えつつも新たな取引インフラを開拓することになります。中央銀行デジタル通貨(CBDC)は設計上モバイルファーストであるため、既存のウォレットプロバイダーはより早期にEU全域の相互運用性基準へのアップグレードを求められ、バックエンドの統一化が促進されます。スペインの即時決済の熟練度は、不正防止とリアルタイム照合に関するECBの青写真として機能し、大陸全体へのロールアウトを加速しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的な関連性 | 影響のタイムライン |
|---|---|---|---|
| 不正・データセキュリティへの懸念 | -2.8% | 全国規模、都市部でより高い影響 | 短期(2年以内) |
| 旧来のカード手数料体系が加盟店の採用を遅らせている | -1.9% | 全国規模、中小企業セグメントに集中 | 中期(2〜4年) |
| 現金志向の高齢化人口および現金に関する法的権利 | -1.4% | 農村部および高齢者層 | 長期(4年以上) |
| 単一の集約業者(Redsys)がオープンAPIの品質のボトルネックになっている | -1.1% | 全国の決済処理インフラ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
不正・データセキュリティへの懸念
スペインは2024年に96,000件以上のサイバーセキュリティインシデントを記録し、前年比15%の増加となりましたが、その影響は金融サービス業に不均衡に集中しています。Air Europaの情報漏えいのような注目度の高い事案が、リスク認識を高い状態に維持しています。ECBの不正防止タスクフォースはリアルタイムのデータ共有と生体認証を推奨しており、プロバイダーにコスト集約型の防御策の追加を迫っています。中小企業は特に脆弱であり、2023年には2万2,000件のサイバーインシデントがフリーランサーやマイクロ企業を直撃し、そのうち3分の1がオンライン詐欺に関連していました。この脅威のマトリックスは、多層防御の予算を持たない加盟店のオンボーディングを遅らせています。
旧来のカード手数料体系が加盟店の採用を遅らせている
スペインの詐欺防止法は業務上の現金支払いを1,000ユーロ(1,142.04米ドル)に上限設定しており、加盟店を電子決済の受け入れへと誘導していますが、小規模小売業者にとってインターチェンジ手数料は依然として高止まりしています。Redsysはカードトラフィックの大部分を処理しており、その単一ハブの地位がAPIの強化を1社のベンダーのペースに依存させ、ボトルネックを生んでいます。消費者調査によれば、スペイン人の67%が速度よりもセキュリティを重視しており、加盟店は信頼を獲得するためにプレミアムな不正フィルターに資金を投じなければならず、これがさらなるコスト障壁となっています。EUの即時決済規制が10秒以内の送金への追加手数料を禁止しているものの、その段階的な実施スケジュールにより既存の手数料体系がしばらくの間持続することが認められており、モバイル決済アップグレードへの投資収益率(ROI)の実現が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済タイプ別:近接型の成長に直面する遠隔型の急増
近接型取引は2025年のスペインモバイル決済市場の69.22%を占めており、その優位性はNFC対応端末の普及と食料品のチェックアウトにおける消費者の慣れ親しみによって築かれています。しかし、遠隔型決済は22.96%のCAGRで加速しており、2024年にEコマース取引量を31億700万ユーロ(34億2,000万米ドル)へと倍増させたBizumのオンラインチェックアウトプラグインに後押しされています。マドリードのバーチャル交通カードは、物理的なパスなしで58万8,500件のテスト乗車を記録し、近接型モードがいかに革新を続けているかを示しています。
遠隔型決済の勢いは国境を越えた相互運用性から生まれています。BizumのEuroPAリンクにより、5,000万人のユーザーがスペイン国外へ即時送金できるようになります。ペイ・バイ・リンクとQRコードの並行した革新が遠隔型と対面型取引の境界を曖昧にし、加盟店が両方のフローを一つの台帳で照合できるようにしています。近接型取引量が優勢を保つ一方で、遠隔型決済はインターチェンジを削減することでユニットエコノミクスの計算式を書き換え、カードネットワークに利益率の圧力をかけています。この二線式のダイナミクスにより、両モードは異なる軌道で拡大し、2031年に至るまでのゲートウェイおよびプロセッサーのロードマップを形成しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご利用いただけます


取引タイプ別:POSの底堅さとP2Mのイノベーション
店舗内POSは、小売業者による非接触型端末と統合ロイヤルティアプリへの投資に支えられ、2025年のスペインモバイル決済市場において依然として45.34%を占めています。しかし、個人対加盟店(P2M)チェックアウトが23.85%のCAGRでトップの成長率を記録しています。Bizumの加盟店基盤は56%増の8万2,000拠点に拡大しており、A2Aのインフラが小額決済においてカード手数料を下回れることを示しています。ピア・ツー・ピアのフローは安定した柱であり続けており、Bizumは2024年に10億9,300万件の送金で国内P2P取引量の95%を獲得しています。
AIビジョンのチェックアウトとタップ・トゥ・フォンのサービスは、消費者の携帯端末をPOS端末に変換することでキュー管理を再形成しており、ポップアップ小売にとって有益です。EuroPA開始による国境越えP2M機能は、国内の手数料水準でイタリアおよびポルトガルの買い物客をスペインのEコマース事業者に開放し、対処可能な収益プールを再定義しています。一方、POSネットワークプロバイダーは即時決済の期待に応えるためにリアルタイムの不正スコアリングへの投資が必要であり、独立系サービス事業者間の統合を促しています。
アプリケーション別:小売のリーダーシップと政府の加速
小売・Eコマースは2025年のスペインモバイル決済市場規模の36.88%を占め、オムニチャネル加盟店にとって優れたチェックアウト転換率とバスケット価値の向上をもたらしています。政府・公共セクターのウォレットは、2025年にデジタル乗車券向けに充てられた16億ユーロ(17億6,000万米ドル)の補助金に後押しされ、より急峻な25.02%のCAGRの軌道を描いています。マドリードの口座ベースのチケティングシステム、およびiOSと月間パスへの今後の拡張は、市民向けアプリケーションの規模の可能性を実証しています。
旅行者が非接触型の体験を求めるため、ホスピタリティはウォレット採用において次位にランクされており、夜間のバー支出は15.6%のCAGRで増加し、市の観光局が現金代替の流れとして取り込んでいます。医療・教育は依然として黎明期にありますが、「デジタルスペイン2026」の青写真の恩恵を受け、病院の受付や学校の食費計画への生体認証IDの統合が資金援助されます。デジタルベータウォレットの年齢確認機能は、決済とデジタルIDを単一のユーザーエクスペリエンスに織り込む領域横断的なユーティリティを示しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー別:個人の優位性が法人の潜在力を支える
個人アカウントは2025年のスペインモバイル決済市場の65.12%を占め、電子決済リテラシーとEUにおけるウォレット浸透率72%に支えられています。しかし法人エンドユーザーは22.14%のCAGRを記録しており、現金取引への規制上限と税務当局による中小企業向けの電子インボイス義務化が加速要因となっています。BBVA-Sabadell合併の承認により、年間500億ユーロ(550億米ドル)の融資余力が生まれ、統合された決済スイートに紐付けた運転資本ラインに充てることができます。
中小企業はハードウェアの設備投資を不要とし、カードインフラと比較して決済サイクルを短縮するペイ・バイ・リンクとタップ・トゥ・ペイに群がっています。Bizumは2024年に492億ユーロ(1億件)の慈善寄付を可能にし、P2Pを超えた製品の多様性を示しました。デジタルユーロの統合が迫る中、法人はコマーシャルバンクマネーとCBDCを切り替えられるウォレットソリューションを要求しており、財務ソフトウェアの更新を促しています。
地理分析
スペインはリアルタイム決済の採用においてEU全体を上回っており、2025年には全国内取引の43%をインスタント決済として処理しています。Iberpayは国内の金融機関の99%を繋ぎ、昨年31億8,500万件の決済を決済し、ユーザーフレンドリーなA2Aエクスペリエンスのための全国バックボーンを確立しています。都市部の中心地がその効果を倍増させており、マドリードのバーチャル交通カードパイロットは58万8,500件の乗車を記録し、バルセロナとバレンシアも同様のNFCウォレットの準備を整えており、大都市圏にわたるネットワーク効果を示しています。
地域間の格差は依然として存在しています。高齢化した人口が居住する農村の県は、業務上の現金使用に関する1,000ユーロの上限にもかかわらず、依然として現金への依存度が高い状況です。「デジタルスペイン2026」はこれらの地域へのファイバーと5Gの補助金を充て、今日の92.3%を超えるカバレッジを目指しています。バレアレス諸島のような島嶼地域はフェリー向けのQRコード運賃収集の先行テスターであり、観光回廊が軽量なソリューションで実験している様子を示しています。
国境を越えた勢いはスペインを南欧のゲートウェイとして位置づけています。2025年のポルトガル、イタリア、アンドラへのBizumの拡張は、規模の大きい初の多国間インスタント決済回廊を実現しています。スペインの銀行はECBのデジタルユーロサンドボックスのパイロットノードとして機能しており、決済の研究開発における同国の評判上の優位性を高めています。この地理的な相乗効果はフィンテックへの投資を呼び込み、スペインのプロセッサーが不正解析の知的財産をユーロ圏全体にライセンス提供することを可能にしています。
規制環境
スペインのモバイル決済は、Real Decreto-ley 19/2018(PSD2)を通じて国内法化されたEUおよび国内の決済規則の下で運営されている。スペイン銀行は決済システムおよびプロバイダーを監督し、IberpayのSNCEレールや、Bizum、Redsysなどのスキームおよび処理事業体を含む、本市場で言及される主要な国内インフラを監督している。2025年6月に発効したEUの即時決済要件(10秒の決済基準および即時振込に対する手数料同等性の制約を含む)は、A2A(口座間)ユースケースが拡大しているスペインの銀行主導のモバイル決済ジャーニーに直接関連している。
監督の重点は、認可から業務のオペレーショナル・レジリエンスおよび暗号資産関連の決済活動へと移行している。スペイン銀行の2025-2026年リスクベース監督計画は、DORAの要件に沿ったデジタル・オペレーショナル・レジリエンスを重視し、決済サービスに関するICTリスク管理のコンプライアンス要件を強化している。2026年3月、スペイン銀行は、電子マネートークンを用いた決済サービスを提供する暗号資産サービスプロバイダーはPSD2認可を保有する必要があると発表し、既存プロバイダーの申請期限を2026年3月2日とした。これにより、規制対象の決済機関と無認可の暗号資産決済サービスとの境界がより明確になった。
バリューチェーン分析
バリューチェーンは、銀行および電子マネー機関における資金供給とアカウントアクセスから始まり、取引の経路選定と承認を行うスキームおよび処理レイヤーへと進む。Iberpayは即時クレジット振込のための中核的な銀行間クリアリングを提供し、Bizumを支えるリアルタイムのA2A決済を可能にしている。カードおよびハイブリッド型ウォレットのフローについては、Redsysなどのプロセッサーおよびスイッチが金融機関、加盟店、決済端末を接続し、RedsysはBizum連携のチェックアウト体験を支える国内エコシステムの一部を支えている。
受け入れ側では、アクワイアラーおよび加盟店サービスプロバイダーが端末、softPOS、リスク管理ツール、決済処理を加盟店契約にまとめており、銀行系プラットフォームが大きな流通シェアを占めている。Comercia Global Payments(CaixaBankとGlobal Paymentsの合弁)はスペインの主要なPOS管理事業者であり(スペイン銀行の監督報告書によると30.5%のシェア)、SantanderのGetnetはグループ内の大規模なアクワイアリングプラットフォームとして運営されている。Sipayなどの企業を含むゲートウェイおよびオーケストレーション・プロバイダーは、Bizum、Apple Pay、Google Payといった決済手段を加盟店向けに統合し、デバイスおよびOSエコシステムのプレイヤー(AppleおよびGoogle)がウォレットのフロントエンドとセキュアエレメントを提供している。Tap to Pay on iPhoneやApple Payの分割払いオプションなど、最近の銀行主導の機能展開は、銀行とグローバルウォレットプラットフォームがハードウェア依存を減らし、チェックアウト時にクレジットを組み込むために協力している様子を示している。
競争環境
伝統的な銀行はコア決済インフラを支配することでエコシステムに根差していますが、フィンテックの挑戦者が急速な製品サイクルを促進しています。そのためスペインモバイル決済市場は「協調競争」モデルを示しており、Bizumの銀行コンソーシアムは競合する金融機関をまたいでAPIを共有し、単一プレイヤーアプリが太刀打ちできないネットワーク効果を生み出しています。戦略的な重点は組み込み型決済にシフトしており、CaixaBankの70.5%のデジタル顧客比率は、モバイルウォレットを通じて数秒で決済されるアプリ内マイクロローンを可能にしています。
承認されたBBVA-Sabadell合併は、スペイン第2位の貸し手を生み出すことでリーダーボードを変え、AIを活用した不正対策スイートとマルチレールウォレットの製品予算を統合しています。CaixaBankとBanco Santander S.A.はパートナーシップで対抗しており、Banco Santander S.A.のMiCAに基づくステーブルコインのパイロットは法人財務担当者にオンチェーン決済を提供することを目指し、CaixaBankはBBVAとともにB2Bインボイス向けのリクエスト・トゥ・ペイのフローを共同開発しています。
テクノロジーサプライヤーは重要な層を占めています。Redsysは支配的なプロセッサーとして君臨していますが、PPROやPaycometなどのオープンバンキングアグリゲーターが加盟店特化の分析によって差別化を図っています。特許出願件数は2023年に2,111件に上り、自動料金収受とモノのインターネット(IoT)マイクロペイメントへの傾斜が見られ、応用決済エンジニアリングにおけるスペインの評判を強固にしています。MiCAの暗号資産向けおよびインスタント決済義務化の銀行向けといった規制遵守コストが上昇するにつれ、規模の経済は既存事業者にとって有利となり、処理とゲートウェイのニッチにおけるさらなる統合が示唆されています。
スペインモバイル決済業界リーダー
PayPal Holdings, Inc.
Apple Inc.
Google LLC
CaixaBank S.A.
Banco Bilbao Vizcaya Argentaria S.A.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
大規模な店舗内A2A決済には明確な空白領域が存在し、即時決済の普及とIberpayレールによって、カードネットワークの経済性を伴わずにカードに似た体験が可能になっている。BizumがNFCによる店舗内決済への2026年の拡大計画(Bizum Payウォレットを含む)を進めることで、既存の非接触型端末を対象に受け入れの範囲が広がる。これは、スペインとポルトガル、イタリア、アンドラのA2A振込を既に結びつけているEuroPAの相互運用性の道筋を補完するものでもある。加盟店にとっては、近接型および遠隔型のジャーニー全体でBizumとカードウォレットを同等のレールとして扱う決済オーケストレーションおよび照合ツールを支えるものとなる。
もう一つの機会は、公共部門のデジタル化が加速するにつれて、ID、コンプライアンス、決済が交わる領域にある。スペインのデジタル・ベータ・ウォレット構想(年齢確認とクレデンシャルを組み合わせたもの)と、スペインの銀行が参加するECBのデジタルユーロ実証実験は、いずれもプロバイダーに相互運用可能なウォレット標準とより強固な認証を求める方向に押し進めている。DORAに準拠した運用管理、バイオメトリックまたはリスクベースの認証、そしてマルチレール受け入れ(カード、Bizum、即時振込、将来的なCBDC連携フロー)を組み合わせられる事業者には、実践的な参入の機会がある。これは特に、スペインの取引におけるモバイル決済のシェアが2022年から2025年にかけて4%から7%に増加したこと、また銀行やプロセッサーからモバイル主導の対面決済が拡大しているとの継続的な兆しがあることを踏まえると、重要性が高い。
最近の業界動向
- 2026年7月:Bizum(スペイン)が、POSでのNFCベース決済向けにスタンドアロンのBizum Payデジタルウォレットを開始。この動きはNFCによるA2A決済を拡大し、国内の決済レールを強化し、加盟店での採用を広げ、カードネットワークとの競争を強めている。
- 2026年5月:Bizum(スペイン)が、物理端末でのNFCベースの店舗内口座間決済を展開。POSでのSEPAインスタント決済の拡大は、A2A振込の加盟店採用を加速させ、カードスキームとの競争を激化させている。
- 2025年6月:CaixaBankが法人顧客向けにiPhoneでのTap to Pay(非接触受け入れ)を開始。iPhoneを通じたデジタルウォレット受け入れの採用は、モバイル決済におけるCaixaBankのリーダーシップを強化し、加盟店受け入れツールの統合を促進している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、スペインのモバイル決済を、モバイル機器上で開始され、スペイン国内の近接型または遠隔型の決済フローを通じて完了する決済の価値と定義し、消費者および事業者双方のユースケースを対象とする。
対象範囲の除外:モバイル決済体験を通じて開始されないカードまたは銀行振込は除外し、POS端末や電話機といったハードウェアのみの収益も除外する。
セグメンテーション概要
- 決済タイプ別
- 近接型決済
- 遠隔型決済
- 取引タイプ別
- ピア・ツー・ピア(P2P)
- 店舗内ポイント・オブ・セール(POS)
- 個人対加盟店(P2M/チェックアウト)
- その他の取引タイプ
- アプリケーション別
- 小売・Eコマース
- 輸送・物流
- ホスピタリティ・フードサービス
- 政府・公共セクター
- その他のアプリケーション(教育、医療)
- エンドユーザー別
- 個人
- 法人
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、市場の枠組みを設定し、モデルの入力値をスペインの公的な決済およびデジタル普及の指標に基づかせるために用いられた。スペイン銀行およびECBの決済統計、人口とデジタルアクセスに関する国立統計局(INE)の指標、決済規制や普及に影響を与える可能性のある消費者保護に関する欧州委員会の最新情報など、公式かつオープンなソースを活用した。
これらの兆候を実用的な市場規模算定モデルに反映させるため、国際決済銀行(BIS)による決済および清算に関する刊行物やOECDのデジタル経済指標も確認し、その後、年次報告書、投資家向け説明資料、スペインおよびEUの経済紙との整合性を確認した。並行して、企業財務・インテリジェンス、特許データベース、ニュースおよび財務情報の有料サブスクリプションを用いて製品動向を検証し、主要な市場変化を見逃さないようにした。これらのデスクトップリサースは例示にすぎず、データ収集、検証、明確化の過程で追加の参照資料も使用された。
一次インタビューおよび調査
一次調査は、関係者が日常の取引において「モバイル決済」をどのように定義し運用しているかを確認するために用いられ、その後、取引構成と価格ロジックに関する前提を検証するために活用された。発行者、アクワイアラー、決済サービスプロバイダー、加盟店、エコシステムの専門家など、幅広い関係者と対話を行い、受け入れ環境や消費者の習慣が異なる可能性があるため、大都市と小規模都市の違いを検証した。
これらの議論を通じて洗練された入力値には、チャネル別(店舗内対遠隔)の典型的なユースケース、P2P振込が全体価値に占める貢献度、加盟店の規模や業種によってチェックアウトフローがどのように変化するかが含まれる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:37% | 経営幹部(CXO):13% |
| ミドルティア:47% | 部門/ユニットリーダー:35% |
| 小規模企業:16% | マネージャー:52% |
市場規模算定と予測
当社の市場規模算定は、トップダウンとボトムアップを組み合わせた手法を用いている。まず、決済統計とデジタルコマースの指標を用いてスペインにおけるモバイル起点の取引の現実的な総量を再構築し、その総量を近接型および遠隔型の決済フローにフィルタリングする。その結果得られた合計は、その後、ユースケースおよびチャネル別のサンプル取引価値のチェックなどの選択的なボトムアップ推定によってストレステストされ、続いて一貫して報告されている場合には公開されている企業開示情報からのスポットチェックによる集計が行われる。
モデルを形作る主要な入力値には、スマートフォンおよびモバイルインターネットの普及率、非接触型およびウォレットベースの決済を利用する消費者の割合、P2P、店舗内POS、P2Mチェックアウト活動の分割、そして遠隔決済を促進するオンライン小売およびアプリベースサービスの成長が含まれる。また、非接触型対応の加盟店カバレッジやデジタルオンボーディングの速度といった受け入れ関連の兆候も追跡しており、これは年によって成長が加速する理由を説明するのに役立つ。
予測にあたっては、規制、加盟店の受け入れ、消費者習慣の変化など、異なる速度で変化しうる複数の変動要因が普及と利用に影響を与えるため、シナリオ分析を用いた。想定されるウォレット利用状況、チェックアウトのコンバージョン行動、P2Pと加盟店決済間の変化の見込みに関する専門家の合意に基づいて前提を調整し、それを基準年の構造に適用した。ボトムアップ検証にギャップがある場合、例えば特定の決済フローに関する開示が不完全な場合には、保守的な範囲を用い、複数のインタビューが同じ方向を示した場合にのみその範囲を広げた。
データ検証と更新サイクル
検証は独立した複数の指標を用いた三角測量によって行われ、モデルの出力結果は決済統計の傾向、消費者普及指標、加盟店受け入れの観測可能な変化と比較された。ある値が主要な推進要因の方向性と一致しない場合には、前提となる仮定を再確認し、計算過程を見直し、変動が説明できない場合にはソースに再度連絡を取った。
最終承認の前に、この作業は複数段階のアナリストレビューを経て、年ごとの急激な変化、単位の一貫性、明確な通貨処理を確認する。レポートは毎年更新され、主要な規制変更や決済行動における意味のある変化など重大な出来事が発生した場合には、中間的な更新が追加される。提供の直前には最終確認が行われ、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのスペインのモバイル決済市場規模と他の公表推定値との比較
スペインのモバイル決済に関する公表市場規模は、タイトルが似ていても、カテゴリーの数え方が異なるため、大きく異なる場合がある。最大の要因は通常、何が「モバイル」として数えられるか、P2P価値が含まれるかどうか、そしてモデルが遠隔チェックアウトをより広範なデジタル決済とどのように区別して扱うかである。
一部の推定値は、いずれかの時点で電話が関与するほとんどのデジタル決済を含めるよう範囲を拡大しており、これは真にモバイル起点とは言えない一般的なカード非提示型の取引量を含んでしまう可能性がある。それらのより広範な合計は、Mordor Intelligenceが数えるものの範囲外であり、当社はスペインにおけるモバイル起点の近接型および遠隔型決済の価値のみを対象とし、P2P、店舗内POS、P2Mチェックアウトの構成は一次検証と一貫したUSD換算のタイミングを通じて再確認されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 50.31 B (2025) | |
| 業界団体A | USD 44.90 B (2025) | モバイルウォレットの普及率および利用率について保守的な数値を用いることが多く、取引がウェブとアプリの混在フローを通じてルーティングされる場合、遠隔P2Mチェックアウトの価値を過小に計上する可能性がある。 |
| グローバルコンサルティングB | USD 57.80 B (2025) | モバイル機器が単なる一つの接点にすぎない、より広範なデジタルコマース決済を含む場合があり、P2Pと店舗内の分割を再確認せずに、より高い想定取引価値成長率を適用する可能性がある。 |
表に見られる差異は、主に対象範囲とモバイル起点の判定方法、次いで平均取引価値の想定成長速度によって説明される。総計を観測可能なチャネル分割と再現可能な検証に結び付けることで、当社は毎年見直しと更新が可能な明確な入力値に対して、出力結果の追跡可能性を維持している。


レポートで回答される主要な質問
スペインモバイル決済市場の現在の金額はいくらですか?
市場は2026年に608億9,300万米ドルに達しており、21.12%のCAGRで2031年までに1,580億1,100万米ドルに達すると予測されています。
遠隔型決済は近接型決済と比較してどの程度の速さで成長していますか?
遠隔型決済は22.96%のCAGRで拡大すると予測されており、一方で近接型決済は69.22%のシェアで取引量のリーダーであり続けています。
スペインモバイル決済市場の最大のセグメントはどれですか?
小売・Eコマースが36.88%のシェアで首位であり、カードからウォレットへの強力な移行とオムニチャネルの採用を反映しています。
政府によるモバイル決済の採用を促進しているものは何ですか?
16億ユーロ(17億6,000万米ドル)の交通補助金とデジタルベータウォレットの取り組みが、公共セクターアプリケーションにおける25.02%のCAGR成長を促進しています。
デジタルユーロは地元のプロバイダーにどのような影響を与えますか?
ECBサンドボックスにいるスペインの銀行はウォレット相互運用性基準への早期曝露を得ていますが、CBDCへの預金流出の可能性に適応しなければなりません。
主なサイバーセキュリティの課題は何ですか?
サイバーインシデントが前年比15%増加し、2024年には96,000件に達したことは、すべての決済アプリにわたって生体認証と人工知能(AI)駆動の不正解析の必要性を強化しています。
最終更新日:



