
東南アジア石油・ガス下流市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
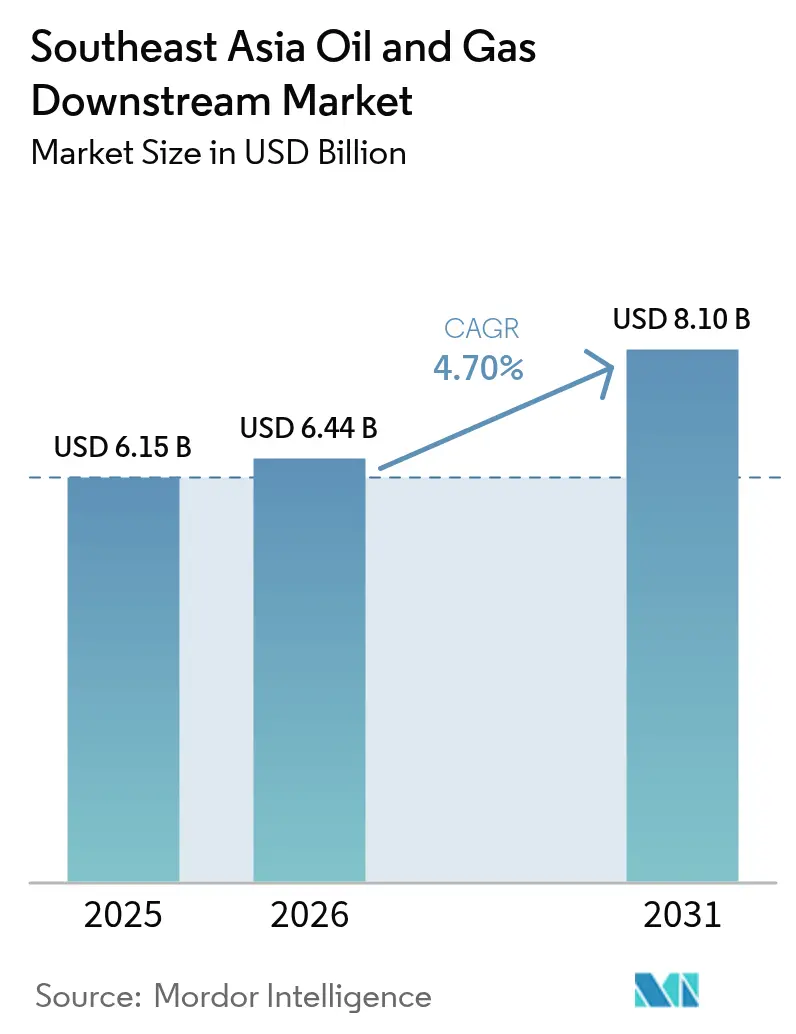
| 基準年の市場規模 (2025) | 6.15 十億米ドル |
| 市場規模 (2026) | 6.44 十億米ドル |
| 市場規模 (2031) | 8.1 十億米ドル |
| 成長率 (2026 - 2031) | 4.70 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア石油・ガス下流市場分析
東南アジア石油・ガス下流市場規模は、2025年の61億5,000万米ドルから2026年には64億4,000万米ドルへと成長し、2026年~2031年のCAGR 4.7%で2031年までに81億米ドルに達すると予測されています。
独立型精製から統合型石油化学プラットフォームへの加速的な転換、新型コロナウイルス感染症(COVID-19)後の航空燃料需要の力強い回復、および厳格化する船舶燃料規制により、東南アジア石油・ガス下流市場は原料価格の変動にもかかわらず堅調な拡大が見込まれています。競争上の差別化要因は現在、カーボンプライシングへの対応準備、IMO 2020基準適合バンカー生産、およびユーロV燃料へのアップグレードに左右されており、いずれも設備投資要件を引き上げる一方でプレミアムマージンプールを開拓します。デジタル制御アーキテクチャおよびAI(人工知能)を活用した予知保全との継続的な統合により、計画外停止時間が最大12%削減され、製油所がリアルタイムで製品構成を調整できるようになり、需要サイクル全体を通じた収益性を支えています。[1]テクノロジーレポート、「下流統合が競争優位を牽引する」、ウォール・ストリート・ジャーナル、wsj.com シンガポールの炭素税引き上げやインドネシアの排出課税の導入予定といった地域政策は、東南アジア石油・ガス下流市場全体において資産価値を将来にわたって守るカーボンキャプチャー投資に対する経済的インセンティブを提供しています。
主要レポートの要点
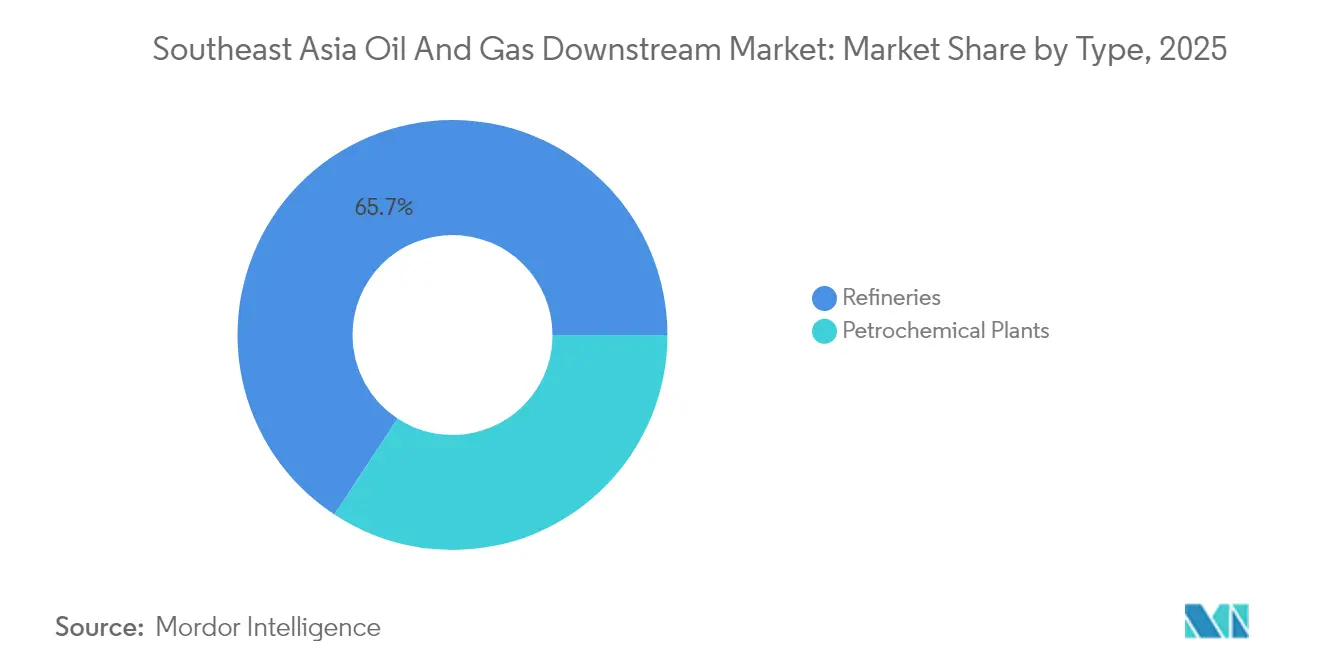
- タイプ別では、製油所が2025年の東南アジア石油・ガス下流市場シェアの65.74%を占め、石油化学プラントは2031年にかけて最も高い6.02%の成長率を記録しました。
- 製品タイプ別では、精製石油製品が2025年の東南アジア石油・ガス下流市場規模の61.12%を占め、石油化学製品は2031年にかけてCAGR 6.78%で拡大すると予測されています。
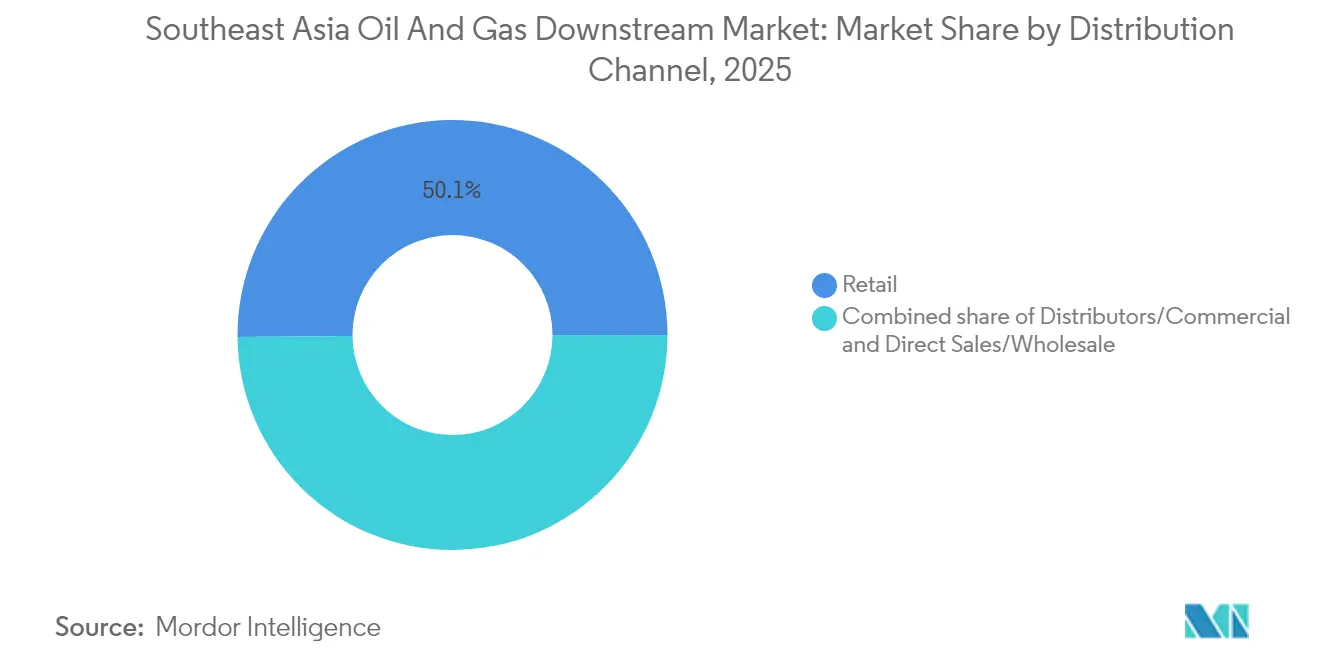
- 流通チャネル別では、小売が2025年の東南アジア石油・ガス下流市場規模の50.14%を占め、ディストリビューター・商業チャネルは2026年~2031年にかけてCAGR 5.63%で拡大すると予測されています。
- 地域別では、インドネシアが2025年の東南アジア石油・ガス下流市場規模の35.08%を占め、フィリピンが予測期間において5.79%の最も高い成長率を達成しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新型コロナウイルス感染症後の地域航空燃料需要の急速な回復 | +1.0% | シンガポール、マレーシア、タイの航空拠点 | 短期(2年以内) |
| 地域カーボンプライシング制度の統合強化 | +0.7% | ASEANコア市場、シンガポールの主導 | 中期(2年~4年) |
| IMO 2020基準適合バンカリングハブの拡大 | +0.8% | シンガポール、マレーシア、インドネシアの港湾 | 短期(2年以内) |
| 主流燃料品質のアップグレード(ユーロV基準) | +0.6% | インドネシア、タイ、ベトナムの国内市場 | 中期(2年~4年) |
| 既存製油所における石油化学統合の加速 | +0.9% | マレーシア、インドネシア、タイの統合コンプレックス | 長期(4年以上) |
| AI(人工知能)による予知保全でOPEX(営業費用)削減 | +0.4% | 地域全体、シンガポール・マレーシアでの早期導入 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新型コロナウイルス感染症後の地域航空燃料需要の急速な回復
ASEAN全域で航空旅客数が急速に回復し、2024年のシンガポール・チャンギ空港における航空燃料積み込み量は820万トンに達し、2019年のベースラインを15%上回りました。[2]航空担当デスク、「シンガポール・チャンギの燃料消費量がパンデミック前の水準を超過」、ロイター通信、reuters.com クアラルンプール国際空港やスワンナプーム空港での同様の増加も、航空燃料収率を高める製油所設定変更を正当化するに十分な水準に達しました。AirAsiaやSingapore Airlinesなどの航空会社は機材稼働率を回復させつつ地方都市路線を拡大しており、これらは多拠点の燃料物流を必要とし、統合供給契約への安定した牽引需要をもたらします。高度な水素化精製装置を備えた製油所は認定航空燃料でプレミアムスプレッドを獲得し、東南アジア石油・ガス下流市場のマージン耐性を強化しています。需要の視認性が高まることで、季節的なクラックスプレッドに応じてジェット燃料とディーゼルを切り替えられる留出油選択ユニットへの設備投資が促進されます。また、予測可能な数量シグナルにより下流オペレーターは新たな統合プロジェクト全体にわたるバランスシート計画を支える長期引き取り契約の交渉が可能になります。
地域カーボンプライシング制度の統合強化
シンガポールは2024年に炭素税をSGD 25/t-CO₂に引き上げ、2030年までに段階的にSGD 80まで引き上げる方針で、タイのパイロット取引制度やインドネシアの2025年税制枠組みもこれに倣っています。[3]政策局、「シンガポールの炭素税拡大が製油所効率化のインセンティブに」、フィナンシャル・タイムズ、ft.com CO₂コストの差別化により、オペレーターはフレアガス回収、熱統合改修、および燃焼後回収の導入が促され、単位排出量の削減とコンプライアンス費用を相殺する排出権取引クレジットの創出が可能になります。クアラルンプールおよびシンガポールの金融センターは国境を越えたクレジット市場を促進し、複数国にまたがるオペレーターのポートフォリオ最適化を可能にします。カーボンキャプチャーと水素対応炉を組み合わせたプラントは、グローバル顧客によるスコープ3排出量への厳しい審査に備えた体制を整えています。早期採用者はすでに、検証可能な排出削減を求める多国籍物流企業との長期契約を通じて低炭素ディーゼルおよびバンカーブレンドを収益化しています。カーボンプライシングの調和は、東南アジア石油・ガス下流市場における技術導入を加速させるアメとムチの双方のインセンティブを総合的に供給しています。
IMO 2020基準適合バンカリングハブの拡大
シンガポールにおける硫黄分0.5%以下の船舶燃料の販売量は2024年に4,780万トンを超え、都市国家としてのグローバルリーダーシップが確固たるものとなりました。隣接するハブであるポートクラン(Port Klang)およびバタム(Batam)は水素化処理・ブレンディングユニットを増設し、2020年以降の適合バンカー供給量を40%増加させました。アジア欧州航路沿いの戦略的地理的優位性がスループットを保証する一方、港湾当局は品質保証プロトコルを合理化し、購買者の信頼を強化しています。バンカー需要の拡大は、同一敷地内の貯蔵施設、岸壁電力、およびメタノールやアンモニアなどの代替燃料への投資を促し、付随する収益源を創出しています。長期供給契約を締結する船主は予測可能な需要をもたらし、精製業者がガソリンマージンの軟化に対してヘッジすることを可能にします。したがって競争力学は、同期した製品配分が可能な多拠点ネットワークを優位に置き、東南アジア石油・ガス下流市場の地域的重要性を高めています。
既存製油所における石油化学統合の加速
マレーシアのペンゲラン統合コンプレックス(Pengerang Integrated Complex)はその経済的合理性を示す好例であり、共有ユーティリティと統一された原料プールにより、スタンドアロン資産と比べて投下資本利益率全体が250ベーシスポイント向上しています。インドネシアのチラチャップ(Cilacap)アップグレードはエチレンおよびプロピレンの製品流を追加し、国内ポリマー需要を満たすとともに中国への輸出チャネルを開きます。統合により燃料需要の循環変動が緩和され、輸送燃料のクラックが圧縮される局面でナフサおよび常圧残渣油をより高付加価値の化学品アウトプットへ再配分することができます。プロセス制御アルゴリズムは市場スプレッドに応じてリアルタイムでカットポイントを調整し、芳香族または軽質オレフィンを最大化することで景気後退期においても安定した収益を支えます。このアプローチは東南アジア石油・ガス下流市場全体に急速に普及すると見られており、タイのマプタプット(Map Ta Phut)コンプレックスはすでに電子材料グレードの製品生産を目指した特殊化学品の拡張を実施しています。長期サイクルの統合は、エネルギー転換の10年間を通じて競争力を維持するためのコアストラテジーとなっています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| EPC(設計・調達・建設)サプライチェーンの逼迫による資本費用の高騰 | -0.8% | 地域全体、複合プロジェクトにおいて顕著 | 短期(2年以内) |
| ガソリン需要を抑制するEV(電気自動車)普及の拡大 | -0.6% | タイ、インドネシアの都市部 | 中期(2年~4年) |
| 化石燃料ファイナンスを制限するグリーンボンド分類基準の厳格化 | -0.5% | シンガポール、マレーシアの金融センター | 中期(2年~4年) |
| 複雑なターンアラウンドプロジェクトにおける熟練労働力不足 | -0.4% | 地域全体、特殊技能への集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EPC(設計・調達・建設)サプライチェーンの逼迫による資本費用の高騰
2022年から2024年にかけて鉄鋼および特殊合金の価格が40%上昇し、大口径リアクターの納期は24ヶ月まで延長され、水素化分解装置およびエチレン分解装置への支出が膨らみました。Samsung EngineeringおよびHyundai Engineering Coは、ペンゲランおよびバリクパパン(Balikpapan)ユニットにおける調達の遅延を報告し、スケジュールの再基準化を余儀なくされ、プロジェクトの正味現在価値が損なわれました。ファイナンス構造には現在、より大きなコンティンジェンシー余裕とインデックス連動エスカレーション条項が組み込まれており、信用委員会承認の複雑さを増しています。強固なサプライヤーアライアンスとモジュール工法計画を持つオペレーターはコスト超過を部分的に相殺していますが、中小プレーヤーには過大な参入障壁となっています。持続的なボトルネックにより能力増強のタイムラインが遅延し、東南アジア石油・ガス下流市場における近期的な供給成長が鈍化するリスクがあります。
ガソリン需要を抑制するEV(電気自動車)普及の拡大
タイの2024年のEV普及率は新車販売の9%に達し、税制上の優遇措置と充電インフラ補助金が後押ししています。インドネシアのニッケル系電池バリューチェーンは現地EV製造を加速させており、2030年までにジャカルタのガソリン需要が15〜20%減少する可能性が見込まれています。小売給油所は来店者数の減少に直面しており、スループットおよびコンビニエンスストアの付随売上に圧力がかかっています。精製業者はジェット灯油、船舶用ガス油、および電動化の影響を受けにくい石油化学原料へのシフトで対抗しています。中期的には内燃機関フリートが引き続き主流を占めると見られるものの、消費弾力性のシグナルはガソリン生産の長期的な頭打ちを示しており、東南アジア石油・ガス下流市場全体にわたる多様な製品ポートフォリオへの戦略的設備投資を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
製油所の規模が基盤を固め、石油化学プラントが成長を牽引製油所は2025年売上高の65.74%を占めましたが、石油化学ユニットは2031年にかけて東南アジア石油・ガス下流市場最速となる6.02%のCAGRを達成すると見込まれています。製油所群は規模の経済、沿岸ロジスティクス、および価格スプレッドの変動に応じてスイートからサワーへとスレートを切り替えられる原油フレックス構成を活用しています。シンガポールの統合クラスターだけで日量150万バレルを処理し、ASEAN全域の輸出パイプラインに供給しています。それでも、ガソリン需要の持続的なリスクにより、オペレーターはスチームクラッカーの追加や芳香族抽出に向かい、競争力あるナフサ経済性を収益化しています。
石油化学統合は、増分ナフサをエチレン系誘導体チェーンに転換することでバレル当たりの総合マージンを引き上げます。マレーシアのRAPIDコンプレックスはこの転換を体現しており、統一されたオフガス回収と共有コジェネレーションを導入することで単位コストを低減しています。タイのマプタプット拡張では、自動車部品サプライヤー向けにニッチなエラストマーおよび特殊オレフィンをパッケージ化し、非燃料の価値創出を強化しています。このアプローチは、東南アジア石油・ガス下流市場全体における電動化および脱炭素化の逆風に対して資産基盤を将来化しながら、モーター燃料サイクルへのエクスポージャーを最小化します。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


製品タイプ別:
石油化学製品が精製燃料を上回る成長精製石油製品は2025年に61.12%のシェアを維持し、確立されたルートを通じてオーストラリアおよび北東アジアへのガソリン、ディーゼル、および基準適合バンカー燃料の輸出が行われています。しかし、石油化学製品は包装材、建設、および耐久消費財製造に使用されるポリマーの需要拡大に支えられ、CAGR 6.78%でリードする成長が見込まれています。統合サイトからのエチレン、プロピレン、および芳香族の生産量は、輸入を代替するASEANの野望を支えています。
潤滑油はプレミアムニッチを占めており、地域の水素化処理施設で生産されるグループIII原料を活用したベースオイルおよび添加剤ブレンディングが行われています。ブランド潤滑油マーケターはアフターマーケットのロイヤルティを確保するためにOEM(相手先ブランド製造)認証を追求しています。進化する製品ミックスは耐性をもたらし、高付加価値の化学品および特殊潤滑油がEV普及の広域化という局面でも輸送燃料価格が圧迫されるシナリオからマージンを守り、東南アジア石油・ガス下流市場の競争力を強固にしています。
流通チャネル別:
小売が主導し、商業フローが加速小売燃料は依然として最大のチャネルであり、2025年に50.14%を占め、インドネシア、タイ、およびマレーシア全体で4万ヶ所以上のサービスステーションが支えています。ロイヤルティアプリおよびコンビニエンスストア形式が非燃料収益源を強化し、給油所経済を燃料数量の減少から部分的に守っています。一方、ディストリビューター・商業チャネルは、航空燃料のアップリフト、船舶燃料販売、および独立系発電事業者向けバルクディーゼル契約に牽引されてCAGR 5.63%を示しています。
デジタル受発注管理プラットフォームはバルク顧客が配送のスケジューリングおよび硫黄分証明書の取得を可能にし、サービスの粘着性を高めています。直接販売・卸売は、冷蔵貨物向けの低流動点船舶用ガス油など、カスタマイズされた燃料ブレンドを必要とする工業団地に対応しています。商業チャネルの高度化はサプライチェーンの透明性を高め、在庫保有コストを軽減し、東南アジア石油・ガス下流市場における需要獲得を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
インドネシア石油・ガス下流市場
インドネシアは2025年に35.08%のシェアを占めてトップに立ち、チラチャップ、バリクパパン、ドゥマイにわたって約160万バレル/日を処理し、最近の水素化分解装置の改修を通じてユーロVプレミアムスプレッドを獲得している。Pertaminaの150億米ドルの石油化学投資は、2027年までに300万トンと予測される国内ポリマー不足の解消を目指している。規制の枠組みはクラッカー設備に対する輸入関税の優遇措置を付与し、実施スケジュールを加速させている。
マレーシアおよタイ石油・ガス下流市場
マレーシアがこれに続き、PETRONASのプンガラン統合コンプレックスを中心に、30万バレル/日の精製能力と330万トンのオレフィン・芳香族生産能力を組み合わせている。同サイトにおけるカーボンキャプチャーの試験運用によりスコープ1排出量が15%削減され、企業間輸送に対するシンガポールの炭素課税負担を相殺するボランタリークレジットが生成されている。タイは3位に位置し、マプタプットの石油化学の深みとPTTの全国小売網を活用している。また同国は、シンガポールの厳しいバース枠から転換された船舶トラフィックを取り込むべく、レムチャバンのバンカリングインフラも拡充している。
ASEAN石油・ガス下流市場
フィリピンは5.79%のCAGRで最も高い成長率を示しており、Petronの近代化取り組みによってユーロV対応能力とポリプロピレンラインが追加され、インフラ整備プログラムに連動した輸送燃料需要の急増にも対応している。ベトナムはギソン第2フェーズを通じて精製の自給率を向上させ、中東の供給契約から原料を確保するとともに、中国向けの芳香族出を拡大している。シンガポールは物理的な制約があるものの、高度なデリバティブ取引と、地域の需給バランスを調整する統合型貯蔵・ブレンディング資産を通じてハブとしての地位を維持している。ミャンマーとブルネイはニッチな生産能力を提供し、国内規模の制約を緩和するために国境を越えたスワップを活用しており、東南アジア石油・ガス下流市場における地理的多様性を補完している。
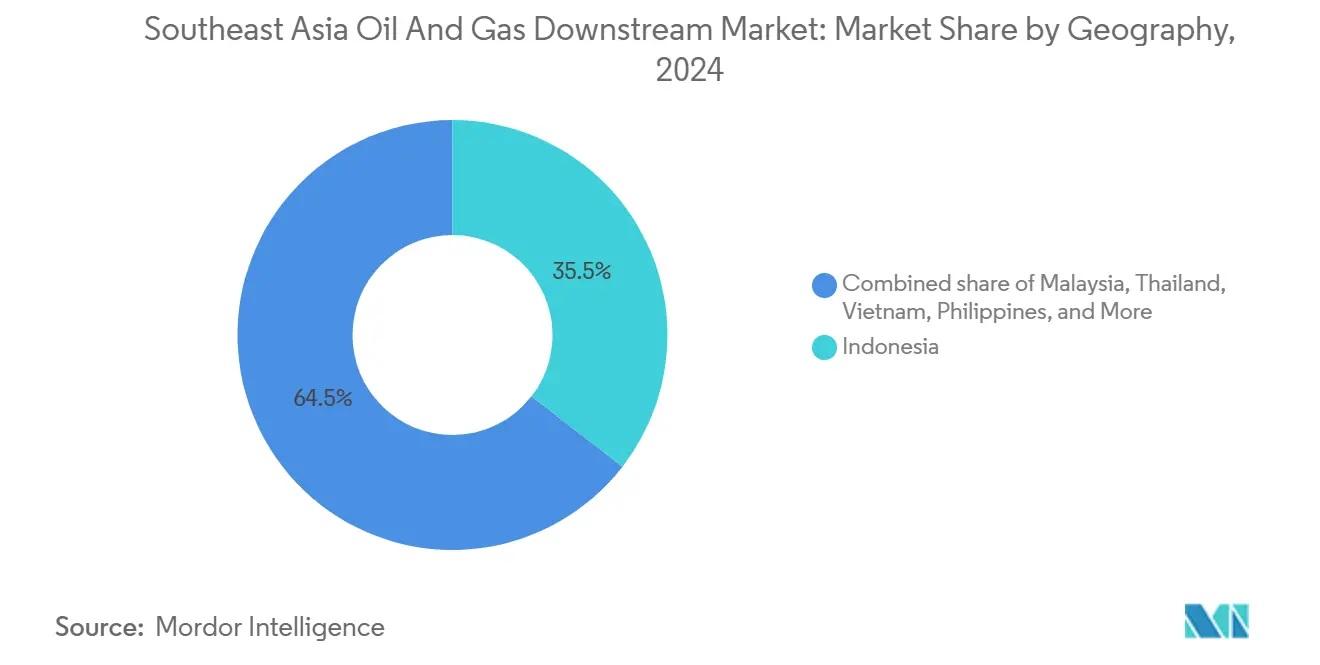
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
規制環境
東南アジア全域における下流部門の規制は、燃料品質および排出規制への対応によってますます形作られており、特にユーロV規格へのアップグレードやIMO2020船舶用燃料硫黄分規制がシンガポールなどの主要拠点における水素化処理・ブレンディング投資を促進している。カーボンプライシング政策も国境を越えて事業を展開する事業者に影響を与えており、シンガポールは2024年に炭素税をCO2 1トンあたり25シンガポールドルに引き上げ、2030年までに80シンガポールドルとする方針を示しており、精製・石油化学分野における効率化改修や炭素回収対応の価値を高めている。
許認可およびコンプライアンスにおいては国別の枠組みが依然として中心的な役割を果たしている。インドネシアでは、下流事業は依然として2004年政府規則第36号(改正版)を参照しており、2025年政府規則第28号に続くリスクベースの許認可制度への移行により、製油所、ターミナル、および小売網に影響する施行規則の監視の重要性が増している。燃料規格は、RON98ガソリン仕様に関する石油ガス総局長決定を含め、鉱物・エネルギー省令および石油ガス総局長決定によっても定められている。フィリピンでは、エネルギー省が1998年下流石油産業自由化法(共和国法第8479号)に基づき下流基準を管理しており、フィリピン国家規格(PNS)に整合する施設・パイプライン基準を含む。東ティモールでは、2012年法令第01/2012号に基づき、国家石油庁(Autoridade Nacional do Petroleo)が下流部門の検査・規制権限を有している。
競争環境
競争環境
当市場は中程度の集中度を示しており、国営大手のPETRONAS、Pertamina、PTTと、ExxonMobil、Shell、TotalEnergiesが地域の総合設備能力の約65%を確保し、中堅精製業者および特殊化学品プレーヤーの競争的フリンジが残っています。統合国営企業は規制上の裁量と国内流通力を行使し、IOC(国際石油会社)は深い工程ノウハウとグローバルなマーケティング力を注入しています。PTT‐アラムコのマプタプットにおけるハイブリッド合弁事業などは、原料供給の安定性と石油化学技術を組み合わせ、バリューチェーン全体にリスクを分散させています。
デジタルトランスフォーメーションが決定的な役割を果たしています。Thai OilのAI(人工知能)駆動制御ループはエネルギー強度を5%削減し、Shellのシンガポールコンプレックスはマシンビジョンドローンを活用して腐食ホットスポットをマッピングし、検査停止時間を削減しています。PETRONASのペンゲランフェーズ2などの排出量回収の先駆者は、低炭素プラスチックを必要とする家電ブランドとプレミアム契約を交渉しています。商業的な機動性も重要であり、Pavilion Energyの物流最適化アルゴリズムはバンカー燃料の配送を船舶のETA(到着予定時刻)と照合し、デマレッジコストを大幅に削減しています。
EV(電気自動車)普及がガソリンマージンを圧迫するにつれて競争の緊張は高まっています。先見性のある精製業者は、電動化の影響を受けにくい航空燃料、船舶留出油、および化学誘導体への転換を進めています。同時に、再生可能燃料参入者——現在Shellが引き継いだNeste(ネステ)の旧シンガポール資産を含む——が炭素強度指標でインカンベントに挑戦しています。成功は東南アジア石油・ガス下流市場全体にわたる長期的な存続可能性を確保するために、原料の柔軟性、デジタル効率、およびポートフォリオの多様性を統合する能力にますます依存するようになっています。
東南アジア石油・ガス下流業界リーダー
PTT Public Company Ltd
PT Pertamina
Shell plc
Petroliam Nasional Berhad
Exxon Mobil Corp
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジア石油・ガス下流市場
- Shell plc
- PTT Public Company Ltd
- PT Pertamina
- Petroliam Nasional Berhad (PETRONAS)
- Exxon Mobil Corp
- Vietnam Oil & Gas Group (PetroVietnam)
- Perusahaan Gas Negara Tbk
- Chevron Corporation
- TotalEnergies SE
- SK Energy
- Hyundai Engineering Co.
- Bangchak Corp
- IRPC Public Co.
- Hengyi Industries Sdn Bhd
- Pilipinas Shell Petroleum Corp
- Thai Oil Public Co.
- PT Chandra Asri Petrochemical Tbk
- Petron Corp
- Brunei Shell Petroleum
- Idemitsu Kosan (Vietnam JV)

市場機会と将来展望
製油所の複雑度向上および石油化学統合は、ユーロV燃料、プロピレン/エチレン誘導体、より高規格の芳香族製品を含む輸入代替製品において、依然として機会を生み出しており、主要市場では事業の進展が確認されている。インドネシアでは、2026年1月に稼働開始したRDMPバリクパパン増強事業により生産能力が1日26万バレルから1日36万バレルへ拡大し、より大規模で複雑な国内供給体制への移行を支え、厳格化する燃料規格を満たしつつジェット燃料や船舶用蒸留油へ製品構成をシフトできるようになった。ベトナムでも投資の道筋が明確に示されており、ズンクワット製油所の増強・拡張事業の建設が2026年7月に開始され、2028年までに生産能力を1日14万8,000バレルから1日17万1,000バレルへ引き上げる予定である。一方、ベトナムのロンソン・コンプレックスでは、エタン供給対応契約(LSPE)を通じて原料の柔軟性を高め、石油化学製品の生産経済性を世界的な原料価格差により近づける取り組みが進められている。
低炭素液体燃料とそれに伴う物流は、航空および海運の需要拠点周辺に新たな機会をもたらしている。シンガポールとマレーシアでは、KeppelとAsterがジュロン島でのSAF工場(年間10万トン)の検討を進めているほか、OiltekとBioSeagaがサバ州で1日300メトリックトン規模のSAFバイオ精製所の共同開発を発表するなど、具体的なSAF評価・開発の動きが進行している。同時に、天然ガス・LNGインフラは、下流部門に隣接する供給安定性および産業需要にとって重要性を増しており、PETRONAS GasとTenaga Nasionalはペラ州ルムットにおけるマレーシア第3のLNG再ガス化ターミナル(RGT-3、500MMscfd)の開発を正式化し、燃料・LPG・石油化学バリューチェーンを支えるガス火力発電および産業利用者への信頼性を強化している。
Recent Industry Developments in 東南アジア石油・ガス下流市場
- 2026年4月:Pertaminaはドゥマイおよびチラチャップの両拠点で新たな製油施設2件の着工を行い、新たなガソリン供給インフラを推進した。合計生産能力は1日62,000バレルとされ、推定投資額は約12億米ドルである。この動きはインドネシアの輸入削減政策を強化し、国内需要と製品品質向上に結びついた下流プロジェクトの案件数を増加させている。
- 2025年5月:ShellはインドネシアのモビリティリテールネットワークをCitadel PacificとSefas Groupの合弁会社に譲渡することに合意し、Shellブランドは維持し、ブランドライセンス契約の下で燃料製品を供給する。この取引は、ネットワーク所有権をブランドおよび供給と分離することで小売流通における競争構造を再編し、新規事業者が店舗網を拡大できる余地を生み出している。
- 2024年5月:Shellはシンガポール製油所および石油化学資産を含む、Singapore Energy and Chemicals Parkにおける権益の売却計画を発表し、その後買収先選定プロセスが続いた。この動きは、地域の戦略的拠点における所有権の変化を示すとともに、輸出、ブレンディング、バンカリングにおいてシンガポールに依存する市場参加者にとって、サプライチェーンおよびトレーディング最適化の重要性を高めている。


東南アジア石油・ガス下流市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、東南アジア全域における下流石油・ガス事業を対象としており、精製・処理から、最終石油製品および処理済みガスの現地需要への販売・マーケティングまでに生み出される価値に焦点を当てている。
対象外事項:上流の探鉱・生産活動、原油トレーディングマージン、または下流販売収益に組み込まれていない中流のパイプライン・LNG輸送サービスは対象としない。
セグメンテーション概要
- セクター別
- 製油所
- 石油化学プラント
- 製品タイプ別
- 精製石油製品
- 石油化学製品
- 潤滑油
- 流通チャネル別
- 直接販売・卸売
- ディストリビューター・商業
- 小売
- 地域別
- インドネシア
- マレーシア
- タイ
- ベトナム
- フィリピン
- シンガポール
- ミャンマー
- その他の東南アジア
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは公的なエネルギー・貿易統計から開始されるため、需給像は各国の報告データと照合可能な数値に基づいている。一般的に、ASEANのエネルギー関連刊行物、対象各国のエネルギー省庁・規制当局、IEAの国別・製品別バランス、UN Comtradeの輸出入データ、および公的事業者・港湾当局による製油所能力の開示情報などを活用している。
その後、企業の年次報告書、投資家向け説明資料、監査済み財務報告書を用いて、収益に影響する生産能力の増強、稼働率、製品構成の変化を把握する。クロスチェックとして、定期修理計画や新設ユニットの稼働開始に関する信頼性の高い報道も確認し、必要に応じて企業財務データ、出荷単位の貿易シグナル、特許検索の有料サブスクリプションも利用する。これらのデスクソースは例示的なものであり、データの収集・確認・明確化のために他の多くの公開資料も活用された。
一次インタビューおよび調査
一次調査は、デスクリサーチの数値だけでは十分に説明できない事項、特に価格設定の論理、稼働率パターン、そして国ごとにマーケティングマージンがどのように変動するかを検証するために活用される。製油業者、燃料販売業者、貯蔵・ターミナル関連の関係者、大口需要者など多様な対象者に聞き取りを行い、東南アジアのAPACサブリージョン全体で調査対象のバランスを図ることで、国ごとの差異が早期に平均化されないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:36% | 経営幹部(CXO):16% |
| 中堅層:46% | 部門・事業リーダー:35% |
| 中小規模事業者:18% | マネージャー:49% |
市場規模算定と予測
規模算定は、地域の製油能力(1日当たり千バレル)、標準的な稼働率、製品出力パターンを用いて販売可能量を再構築し、観測された価格帯を用いて収益に換算するトップダウン方式から開始する。総額の妥当性を保つため、国別需要指標のサンプリングや主要製品におけるASP×販売量の活用といった選択的なボトムアップ検証も実施し、チャネル調査で異常な値引きや供給不足が示された場合には調整を行う。
入力データは実用的かつ再現可能なものとし、製油所の生産能力の増強・停止、稼働率および定期修理サイクル、製品クラックスプレッドの方向性、特定燃料の輸入依存度、小売燃料価格政策の変化などを含める。予測にはシナリオ分析を用いる。これは、新規ユニットの稼働、規制、原油価格の変動により地域情勢が急速に変化しうるためであり、一次調査の結果を用いて稼働率とブレンドASPの推移について最も可能性の高い経路を選定する。小規模市場でボトムアップデータが不足する場合は、推測ではなく貿易フローと既知の生産能力に基づくシェア配分によって対応する。
データ検証および更新サイクル
算出結果は、精製製品の貿易バランス、稼働・商業運転開始が確認できる生産能力、国別消費動向などの独立したシグナルと照合し、その上で差異について確認を行った上で最終承認とする。数値の変動が急激な場合は、主要な変動要因を再確認し、通貨および価格算定のステップを再実行し、必要に応じて情報源へ再度確認を行う。
レポートは年次サイクルで更新され、大規模製油所の稼働開始、長期停止、価格に影響する政策変更など、重要な事象が発生した場合には随時更新も行われる。提供前には、アナリストが最終確認を行い、最新の公開情報および確認済みの現地調査結果に基づいた最新の見解をクライアントに提供する。
Mordor Intelligenceによる東南アジア石油・ガス下流市場規模と他社公表推定値との比較
この下流分野に関して公表されている市場価値は、各社が下流収益として扱う範囲の境界を異なる方法で設定していることに加え、通貨換算や石油連動価格の算定タイミングも異なることから、ばらつきが生じ得る。ガソリン、ディーゼル、ジェット燃料、その他製品間でのASPの混合方法における小さな違いが、特に定期修理に伴う稼働率変動時において、総額に大きな影響を与える可能性がある。
当社の場合、大きな価格変動があった際にはモデルを再確認し、現地通貨について同一の換算月を用い、更新されたブレンドASPカーブを反映させている。これらのステップは、生産能力の稼働率および貿易フローのシグナルと照合され検証されるが、これはMordor Intelligenceが採用する更新主導型の手法である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上の差異 |
|---|---|---|
| Mordor Intelligence | USD 6.15 B (2025) | |
| 地域コンサルティング会社A | USD 182.40 B (2024) | この数値は、より広範な下流バリューチェーン活動を含めることで、はるかに大きな収益プールを対象としている可能性が高く、また異なる基準年に基づいているため、通貨換算のタイミングや価格環境が異なる。 |
| 業界誌B | USD 187.40 B (2026) | この推定値は、燃料および石油化学収益に基づく積極的なASP推移の解釈に依拠しているとみられ、また、原油価格やマージンが高い時期に総額を膨らませる可能性がある、より新しい基準年を用いている。 |
数値の差異は主に対象範囲の境界と、年ごとの価格設定・通貨換算タイミングの扱い方に起因する。生産能力、稼働率、貿易フロー、そして明確に定義されたASP換算期間にステップを紐づけることで、得られる市場規模は観測可能な要因まで遡って検証しやすくなり、状況の変化に応じて一貫して更新することが可能になる。


レポートで回答されている主要な質問
東南アジア石油・ガス下流市場は2031年までにどのくらいの規模になりますか?
予測によれば、2025年の61億5,000万米ドルから成長し、81億米ドルの市場規模に達する見込みです。
最も成長が速い下流セグメントはどれですか?
統合戦略の加速により、石油化学プラントは2031年にかけてCAGR 6.02%での拡大が見込まれています。
インドネシアが地域の下流ダイナミクスにとって重要な理由は何ですか?
35.08%の売上高シェア、日量160万バレルの精製システム、および計画中の150億米ドルの石油化学能力により、インドネシアはアンカー市場となっています。
カーボンプライシングは製油所の経済性にどのような影響を与えますか?
シンガポールの炭素税の引き上げとインドネシアで計画されている課税は、純排出量を削減し低炭素製品のプレミアム価格設定を実現する効率化アップグレードおよびカーボンキャプチャー導入のインセンティブを供与します。
IMO 2020基準への適合は、地域のバンカリングにとって何を意味しますか?
東南アジアの港湾は2020年以降、適合燃料能力を40%増加させ、高度な水素化精製装置を設置した製油所への長期的な船舶燃料需要を確保しています。
EVの普及はガソリン需要をどのように再形成していますか?
タイのEV販売シェア9%とインドネシアのバッテリーサプライチェーンの推進は、都市部のガソリン需要の中期的な侵食を示しており、精製業者はジェット燃料、船舶留出油、および化学品への多角化を迫られています。
最終更新日:



