
韓国POSターミナル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
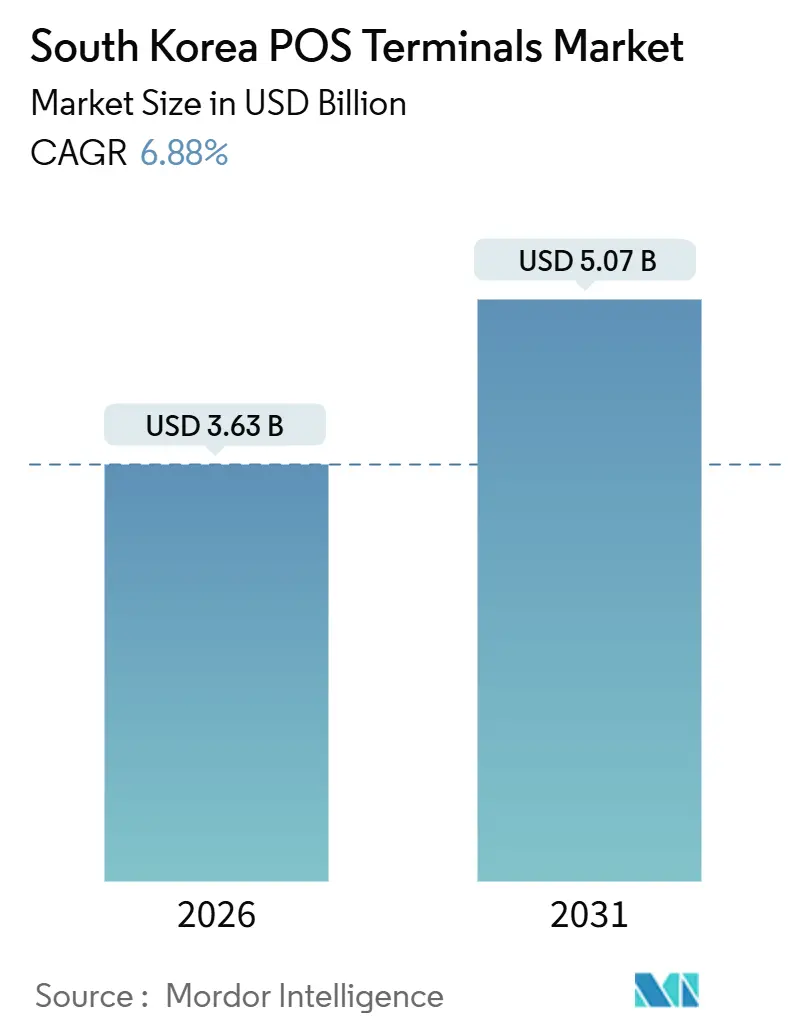
| 市場規模 (2026) | 3.63 十億米ドル |
| 市場規模 (2031) | 5.07 十億米ドル |
| Growth Rate (2026 - 2031) | 6.88 % |
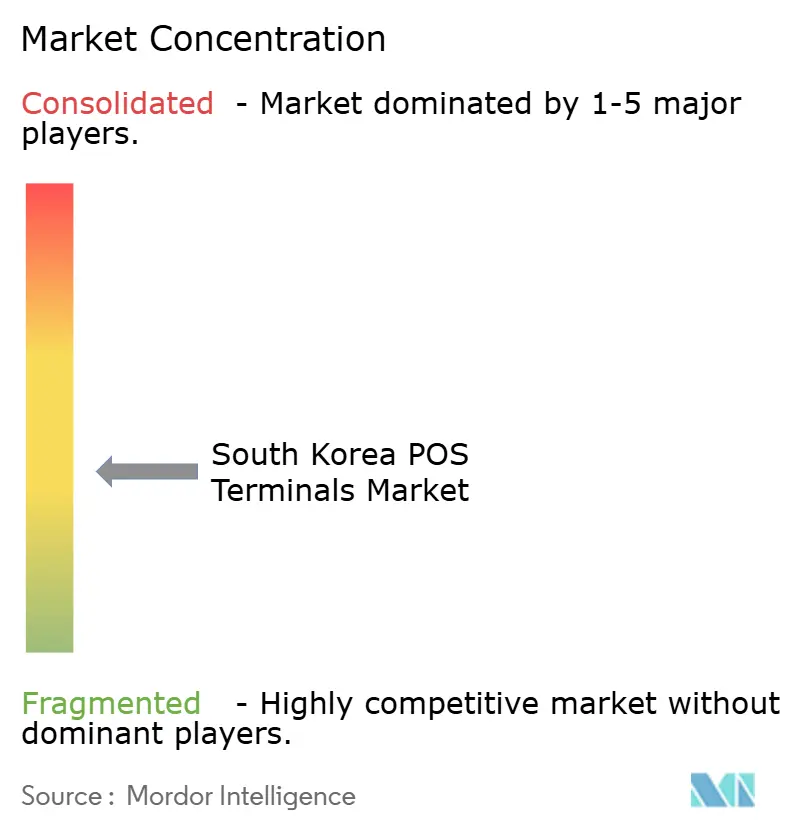
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国POSターミナル市場分析
韓国のPOSターミナル市場規模は2026年にUSD 36億3,000万に達し、予測期間中に6.88%のCAGRを反映して2031年までにUSD 50億7,000万に達する見込みです。この拡大は、現金から非接触型カード、QRコード、モバイルウォレットへの明確な転換を起点としており、政府のキャッシュレス義務化、回復する観光セクター、そして小売業者によるスマートチェックアウトシステムへの投資がすべてこれを後押ししています。コンビニエンスストアや百貨店における老朽化した据え置き型端末の急速な置き換えが、医療、物流、免税品ゾーンでの初回導入と連動しており、韓国POSターミナル市場に複数の同時成長エンジンをもたらしています。国内インテグレーターとグローバルベンダー間での激化する価格競争、NFCの急速な普及、そしてクラウドベースの分析への高まる関心が、取引量とソフトウェア収益をさらに押し上げています。それでも、サイバーセキュリティ侵害と半導体のサプライチェーン混乱が展開を断続的に遅らせており、ハードウェア調達とソフトウェア開発におけるスケールメリットの重要性が浮き彫りになっています。
レポートの主要なポイント
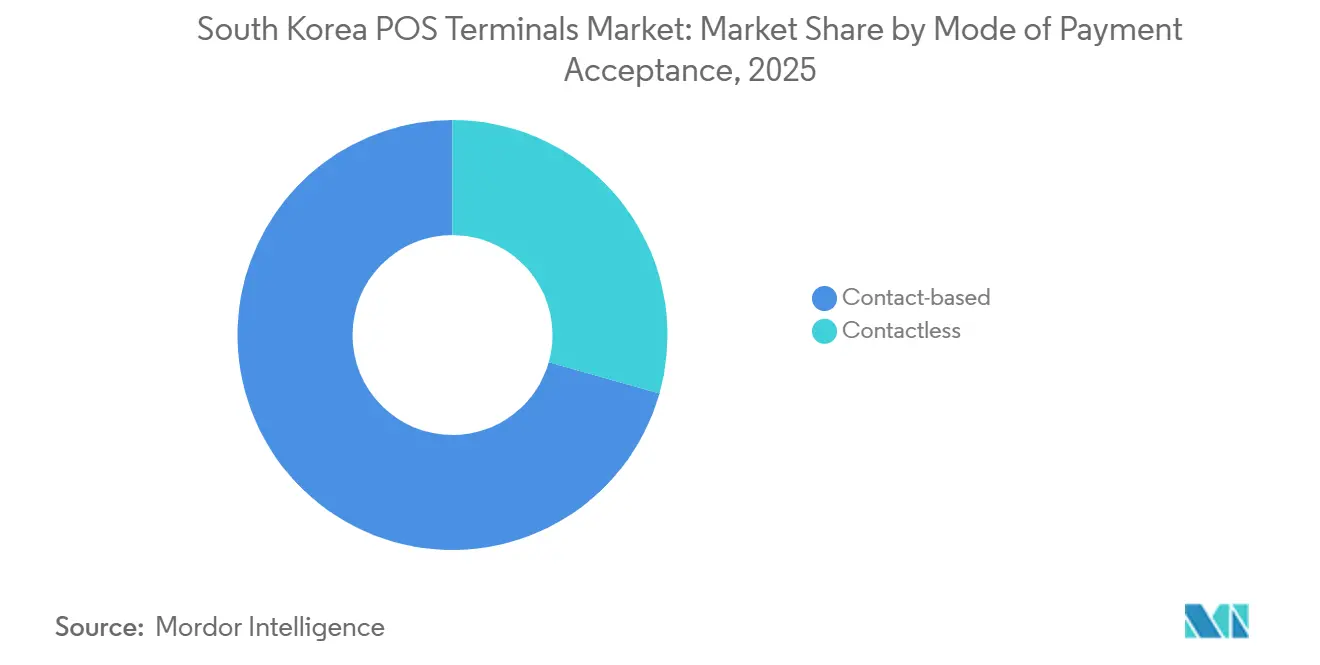
- 決済受付方式別では、接触型ターミナルが2025年の韓国POSターミナル市場シェアの70.62%を占めてリードし、一方で非接触型システムは2031年までに7.54%のCAGRで成長すると予測されています。
- POSタイプ別では、固定型機器が2025年の韓国POSターミナル市場規模の55.34%のシェアを保持し、一方でモバイル・ポータブル型ターミナルは2031年まで7.67%のCAGRを達成する軌道にあります。
- コンポーネント別では、ハードウェアが2025年の収益の62.71%を占め、ソフトウェアはコンポーネントの中で最も速い7.84%のCAGRで拡大する見込みです。
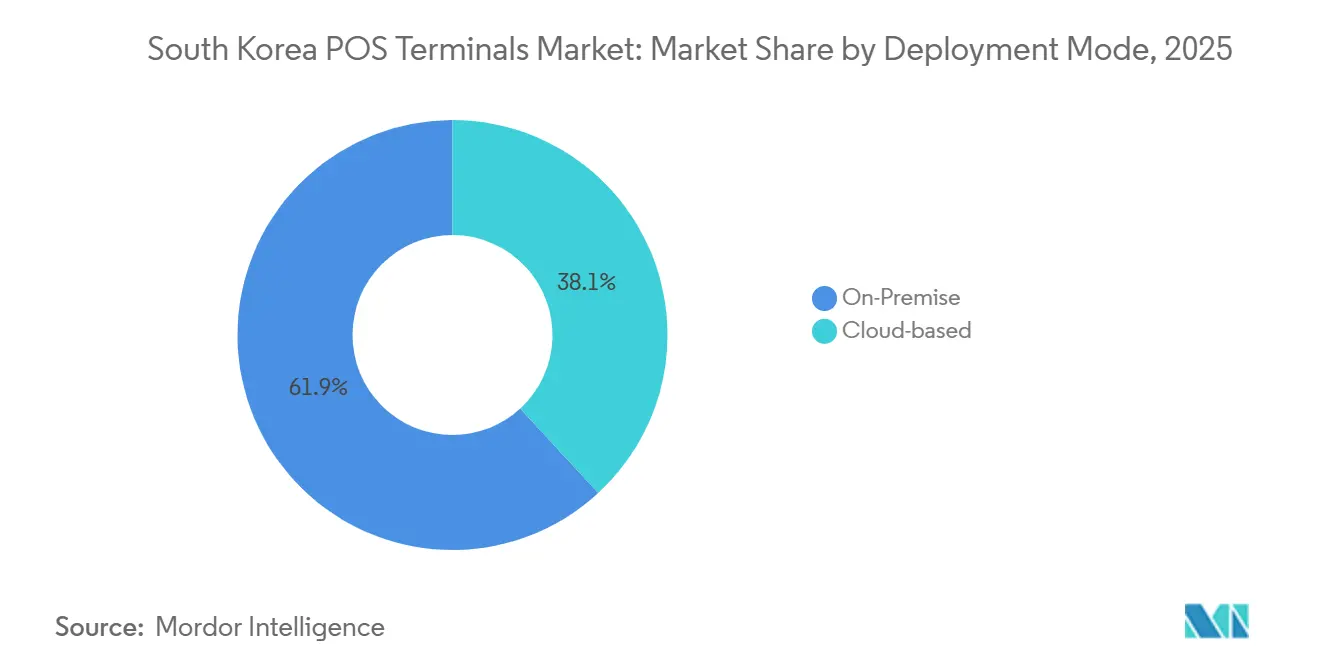
- 導入モード別では、オンプレミスシステムが2025年に61.86%のシェアを獲得しましたが、小売業者がサブスクリプション価格とリアルタイムデータ同期を採用するにつれ、クラウドソリューションは7.48%のCAGRで前進しています。
- エンドユーザー産業別では、小売が2025年に35.58%のシェアを占め、一方で医療用ターミナルはすべての業種の中で最も高い8.12%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国POSターミナル市場の動向と洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大手小売チェーン全体へのスマートPOS導入の急増 | +1.8% | 全国、ソウル、釜山、仁川都市圏に集中 | 中期(2〜4年) |
| 非接触型決済およびモバイルウォレット決済の急速な普及 | +1.5% | 全国、都市中心部および観光ルートで早期の成果 | 短期(2年以内) |
| 政府によるキャッシュレス経済の推進(ゼロペイの展開) | +1.2% | 全国、中小企業密集地区で最も強い影響 | 中期(2〜4年) |
| eコマース主導のオムニチャネルフルフィルメントの拡大 | +1.0% | 全国、ソウル首都圏および主要物流ハブが主導 | 中期(2〜4年) |
| 観光ブームが免税品・ホスピタリティPOSのアップグレードを促進 | +0.9% | 仁川、ソウル、済州島、釜山港エリア | 短期(2年以内) |
| POSにおけるAI対応アップセリングおよび在庫分析 | +0.5% | 全国、大手小売チェーンおよびコンビニチェーンでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大手小売チェーン全体へのスマートPOS導入の急増
大手チェーンは、決済、ロイヤルティ、在庫照会を単一ターミナル上で統合するAndroidベースのスマートデバイスを展開しており、待ち行列を短縮し人件費を削減しています。新世界I&Cは、各店舗でクラウドPOSとAIセルフチェックアウトを組み合わせた後、2024年の収益がKRW 6,257億(USD 4億3,400万)に達したと報告しました。[1]SAP SE、「GS Retail:将来に対応したシステムでファイナンスプロセスをクラウドへ移行」、sap.com GS Retailは約18,000のフランチャイズ店舗をSAP S/4HANAクラウドに移行し、損益レポートの生成時間を40分から40秒に短縮しました。全国の小売売上高は2024年にKRW 179兆1,000億(USD 1,246億)に上昇し、ターミナルの更新サイクルを促進しています。一方で、レガシーのバックオフィスシステムが可変重量商品のGS1アプリケーション識別子を解析できない場合、統合上のハードルが生じることで恩恵が相殺されます。[2]GS1、「GS1一般仕様」、gs1jp.org
非接触型決済およびモバイルウォレット決済の急速な普及
Samsung Pay、Kakao Pay、Naver Pay、およびTossが現在都市部の販売時点環境を席巻しており、ApplePayの2025年の新韓カードおよびKBクックミンカードとの拡大展開は、潜在的なNFC需要を浮き彫りにしました。しかし、2025年3月時点で適合リーダーを保有する店舗はわずか約10%にとどまり、各アップグレードにはおよそKRW 20万(USD 138)のコストがかかります。8つのカード発行会社が2024年6月にEMVCoに準拠したQR標準を採用し、ハードウェアの制約を緩和しました。一方、韓国銀行はリアルタイム決済のISO 20022移行を完了し、承認サイクルを短縮しました。
キャッシュレス経済に向けた政府の推進(ゼロペイの展開)
ゼロペイは加盟店手数料ゼロで200万以上の事業者に受け入れられており、中小企業を支援しQRの普及を促進しています。金融サービス委員会は2024年〜2027年のフィンテック投資として3億6,800万USDを充当し、決済インフラの整備を強化しています。マイデータ2.0は2025年にデータ共有をオフラインチャネルに拡大し、最低利用年齢を14歳に引き下げ、加盟店に年齢確認モジュールの設置を促しました。リアルタイム決済は2023年に91億件に達し、引き続き拡大しており、QRおよびNFC標準への準拠が加盟店に義務付けられています。
eコマース主導のオムニチャネルフルフィルメントの拡大
オンラインチャネルは2024年の小売総売上高の50.6%を占め、2023年の47.3%から上昇しました。小売業者は現在、店舗、倉庫、クリック&コレクト拠点間で在庫を同期するPOSネットワークを展開し、当日配送を実現しています。新世界のSSG.COMはクラウドPOSを百貨店とフルフィルメントセンターと統合し、一方でPKI署名と5年間のデータ保持を要求する電子インボイス規則がベンダーにコンプライアンスロジックの組み込みを促しています。これらのオムニチャネル需要は、スーパーマーケットの来客数が落ち着いても、ソフトウェアサブスクリプションの成長を支えています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データセキュリティおよびサイバー詐欺に関する継続的な懸念 | -0.9% | 全国、取引量の多い小売・金融セクターで特に高まっている | 短期(2年以内) |
| 中小規模加盟店に対するハードウェアの高い初期費用 | -0.7% | 全国、農村部および低マージンの中小企業セグメントで最も深刻 | 中期(2〜4年) |
| デジタル領収書コンプライアンスに関する断片的な規制 | -0.4% | 全国、自治体レベルでの差異あり | 中期(2〜4年) |
| 半導体サプライチェーンの不安定性 | -0.3% | 全国、グローバルなサプライ依存あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データセキュリティおよびサイバー詐欺に関する継続的な懸念
2025年8月のロッテカードの侵害は297万人のユーザーデータを流出させ、脆弱性を浮き彫りにし、PCI-PTS 6.xハードウェア暗号化への需要を喚起しました。同年のSKテレコムのUSIMハッキングは規制当局にウォレット監督の強化を迫りました。改正施行令は現在、決済ゲートウェイに対してより厳格な資本要件と取引上限を課しています。しかし、予算に制約のある加盟店は、セキュアなプロセッサがコストと統合の複雑さを増大させるため、アップグレードを先送りすることが多いです。
中小規模加盟店に対するハードウェアの高い初期費用
NFC対応ターミナルの平均価格はいまだKRW 20万(USD 138)であり、農村部の店舗にとってハードルとなっています。NHN KCPは2025年11月にKCP Orderを発表し、QRコードまたはNFCステッカーを活用してキオスクと比較した月額固定費を80%超削減すると主張しています。ソフトPOSプラットフォームも同様の節減を約束していますが、長期間にわたるEMV認証を必要とします。[3]韓国フィンテック産業協会、「ソフトPOSの普及とEMV認証」、korfin.org 政府の補助金が限られているため、中小企業は磁気ストライプリーダーを使い続けることが多く、Apple Payの成長を停滞させ、プレミアムスマートPOSと基本的なカード端末の間の分断を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済受付方式別:NFCギャップにもかかわらず非接触型の勢いが加速
接触型機器は2025年に70.62%のシェアを保持し、290万の加盟店ロケーションに広がるインストールベースを反映しています。しかし、非接触型の取引量は2031年まで7.54%のCAGRが見込まれ、韓国POSターミナル市場をより広いNFCおよびQRカバレッジへと押し進めています。Apple Payの発行会社ラインナップの拡大はNFCアップグレードの緊急性を高め、共通QR標準は独自ハードウェアへの依存を低減します。IngenicoのAXIUM CX9000とVerifoneのX990はいずれもPCI-PTS 6.x認定を取得しており、小売業者にマルチインターフェイスプラットフォームを提供します。NFCモジュールの価格が磁気ストライプリーダーより高いため、Samsung Payの磁気セキュアトランスミッションがレガシー受け入れを維持し、収束を遅らせています。しかし、政府のキャッシュレスインセンティブと単価の低下がギャップを縮め、2031年以前に非接触型受け入れを主流にするでしょう。韓国POSターミナル市場の非接触型ソリューションの規模は、補助金の枠組みが加盟店のアップグレード費用を相殺する限り、大幅に拡大する見込みです。
EMVCo準拠のQRが全国展開されるにつれ、小売業者は新たなリーダーを購入することなく非接触型決済への即座の経路を確保します。韓国銀行のISO 20022決済レールはアクワイアラーに資金の迅速な入手を提供し、加盟店のキャッシュフローを改善します。一方、可変重量商品のQRおよびデータマトリクスコードに関するGS1の義務付けがスキャナーのアップグレードを義務化し、小売業者がデュアルモードターミナルを採用する動機をさらに高めます。これらの要因が合わさって、予測期間中にチップアンドPINデバイスが依然として目立つ存在であり続けるにもかかわらず、非接触型へのシフトを加速させます。


POSタイプ別:モバイル端末がラストマイルと待ち行列解消シナリオをターゲットに
固定型システムは2025年にスーパーマーケットと百貨店での据え置き型展開を背景に55.34%のシェアを支配しました。モバイル・ポータブル型機器は年間7.67%の成長が予測され、ラストマイル配送、カーブサイドピックアップ、および通路内チェックアウトのユースケースを獲得しています。BluebirのSP60-MとPoint MobileのP8はいずれも300グラム未満で、内蔵プリンターとセキュアエレメントを備え、宅配業者やフィールドスタッフにとって魅力的です。
TSCの2024年のBluebird買収は、モバイルPOS、RFID、およびタブレットを一体化し、ポータブル機器へ戦略的に移行するシグナルを示しました。しかし、高スループットの食料品レーンでは依然として、周辺機器との統合が重要な大型バスケット小売に対応するPOSBANKのMINTおよびEDGE 1560モデルが提供する現金引き出しとデュアルモニターを備えた固定端末が必要です。モバイル機器は急速に動くホスピタリティと物流に広く使われ、一方で固定型システムは周辺機器の統合が重要な大型バスケット小売で引き続き使用されています。
コンポーネント別:AIおよびクラウド分析の拡大に伴いソフトウェアが急増
ハードウェアは2025年の収益の62.71%を占めましたが、ソフトウェアは7.84%のCAGRで上昇する見込みです。スパロスPOSなどのSaaSスイートにより、加盟店はNICEやKSNETなどのVANと連携しながら、単一のサブスクリプションでターミナル、キオスク、アプリを展開できます。今年AIを活用したコンサルテーションを50%に目標設定している新韓カードのAI 5025プログラムは、リアルタイム不正アラートとパーソナライズされたオファーのための機械学習を組み込んでいます。
サブスクリプション収益は、高額な部品表コストを回避するためマージンを改善します。並行して、小売における AI 浸透率を3年以内に3%未満から30%に引き上げるという政府計画が、クラウド分析を店舗運営により深く浸透させるでしょう。それでも、老朽化したリーダーを5〜7年サイクルで交換し続ける必要があるため、韓国POSターミナル市場のハードウェア規模は依然として大きく、調達量を維持しています。
導入モード別:クラウドが躍進するもオンプレミスが現在は優勢
オンプレミスソリューションは、小売業者がデータ主権とオフラインの弾力性を重視するため、2025年に61.86%のシェアを保持しました。しかし、クラウド展開はリアルタイム同期とリモートアップデートに後押しされ、年間7.48%の成長を遂げています。NHN KCPのKCP POS+は、iOS、Android、およびWindowsエンドポイント間で売上を同期し、ローカルサーバーなしでタブレットベースの注文を可能にします。
規制の義務付けがその構成に影響を与えています。国税庁はe-インボイスにPKI署名と5年間のアーカイブを要求しており、これらはクラウドシステムで自動化がより容易です。一方、電子金融取引法は厳格なゲートウェイ資本要件を施行し、一部の加盟店がオンプレミス処理を維持するよう誘導しています。ローカルトランザクションキャプチャとクラウド分析を組み合わせたハイブリッドアーキテクチャが台頭していますが、帯域幅コストが低下するにつれ、軌跡はクラウドへ向かって確実に進んでいます。
エンドユーザー産業別:医療が急速な成長を示す一方で小売が収益を支える
小売は2025年にKRW 179兆1,000億(USD 1,246億)の店舗売上に支えられ35.58%のシェアを維持しました。最も急成長する業種である医療は、病院が請求と保険請求のデジタル化を進めるにつれ、2031年まで8.12%のCAGRを記録すると予想されています。富士通の生体認証プラットフォームは、韓国金融通信決済院と共同開発され、患者の支払いのための指紋および顔認証を可能にします。
観光主導のホスピタリティセグメントは、特に仁川空港の免税店においてUnionPay、Alipay、WeChat Payを処理するQR対応ターミナルを展開しています。物流企業は配送ルートにポータブルリーダーを組み込み、政府のマイデータ2.0フレームワークはフィンテックがオフライン取引データにアクセスすることを認め、業種横断的な統合を促進しています。韓国POSターミナル市場の医療分野の規模は、電子医療記録が安全な生体認証対応の決済機器と融合するにつれ拡大する見込みです。
地理的分析
韓国POSターミナル市場の採用はソウル首都圏、仁川、釜山、済州に集中しています。大手百貨店と18,000のGS25店舗が集まるソウルが非接触型の早期普及を牽引し、ターミナル総出荷量の3分の1以上を占めています。年間5,000万人以上の旅行者が利用する仁川国際空港はホスピタリティのアップグレードを触媒し、ロッテ免税店での生体認証チェックアウトを含んでいます。済州島は2024年後半のクロスボーダー購入の62%を占めた中国人旅行者の支出により、QR受け入れでは仁川に匹敵しています。
釜山の港と成長する物流パークは配送車両向けのモバイルPOS機器の需要を刺激し、一方でゼロペイのゼロ手数料構造は首都圏以外の中小企業間でQR設置を促進しています。金融サービス委員会は地域のフィンテックハブを支援し、3億6,800万USDの基金の一部をソウル以外のイノベーションセンターに振り向けています。しかし、NFC普及率は依然として散発的で、2025年3月時点で全国の適合リーダー保有店舗はわずか約10%にとどまり、補助金制度が拡大するまでApple Payの利用が制限されています。
デジタル領収書規制の自治体間の差異が、一部の管轄区域で追加の会計用プリンターを義務付けているチェーンに業務上の摩擦をもたらしています。韓国銀行のISO 20022レールは全国の銀行間決済時間を短縮していますが、インターネット帯域幅は依然としてばらつきがあり、クラウド採用率に影響しています。GS Retailの財務改革のようなクラウド移行プロジェクトは、集中型データアーキテクチャが17の行政区にわたってプロセスを調和させ、以前の能力格差を縮小できることを示しています。
規制環境
韓国のPOS端末エコシステムは、ハードウェアの更新サイクルとソフトウェア設計の両方に影響を及ぼす電子決済およびデータセキュリティ義務によって形作られている。金融委員会は、金融機関や決済仲介業者向けの情報セキュリティ要件を含む電子金融取引を監督し、韓国インターネット振興院(KISA)は科学技術情報通信部の下で情報セキュリティ基準および評価機能を支援している。
受け入れ層においては、カード決済に使用される端末は、韓国信用金融協会などの業界団体が支援するセキュリティ認証慣行に依拠している。これはICカードと暗号化処理への移行を強化し、注目度の高い不正利用や情報漏洩事件の後、新しい安全な端末仕様への需要を持続させている。別途、PKI署名付き電子インボイスと複数年の保存要件を含む税務・記録保持義務は、POSソフトウェアの機能や導入方式(オンプレミス対クラウド)の選択、および安全な保管と監査可能性に関するベンダーの責任に引き続き影響を与えている。
バリューチェーン分析
韓国のPOS端末バリューチェーンは、部品供給業者や端末OEM、ソフトウェア開発業者やシステムインテグレーター、そして決済接続および決済処理レールにわたっている。ハードウェアベンダーは、セキュアエレメントとIC/EMV機能を備えたカウンタートップ端末およびモバイル端末を提供し、POSソフトウェアプロバイダーとインテグレーターは、AndroidベースのスマートPOS、クラウドダッシュボード、および在庫、ロイヤルティ、キオスク、分析モジュールに接続するコネクタを提供している。
取引ルーティングと加盟店の導入は、主に端末をカードネットワークや銀行決済に接続するVANプロバイダーとアクワイアラーによって処理されている。彼らはまた、端末がカード決済を処理できるようになる前に、必須のセキュリティテストと認証ワークフローを実行している。下流では、小売、ホスピタリティ、医療、物流の各業界の加盟店が、QRコード決済対応、電子レシート、電子インボイス対応などの要件を推進しており、これによりハードウェアの継続的な入替サイクルに加えて、(デバイス管理、セキュリティ更新、データ分析といった)継続的なソフトウェアおよびサービスの占める割合が増加している。
競争環境
ベンダーエコシステムは中程度に分散しています。Samsung SDS、LG CNS、KSNET、NICE、および現代カードがIngenico、Verifone、Fujitsu、Toshibaと競合し、800社以上のフィンテックスタートアップがソフトPOS、QRオーバーレイ、AI分析のニッチ市場を競い合っています。TSCのKRW 1,200億(USD 8,300万)によるBluebird買収はモバイルPOS、RFID、タブレットを統合し、ラストマイルおよび通路内展開でのスケールを追求しました。Kakao PayのSSG PayおよびSmile PayのKRW 5,000億規模の買収は、加盟店フットプリントと決済ゲートウェイの影響力を拡大しました。
価格差別化は、NFCリーダーの可用性、QRオーバーレイサービス、および販促ターゲティング用AIモジュールを中心に展開しています。IngenicoのAXIUM CX9000とVerifoneのX990は新しいPCI-PTS 6.x標準を満たしてアプリストアをバンドルし、国内プレーヤーはVAN接続をクロスセルしています。GS1リリース21のバーコード義務付けにより、ベンダーはGS1データマトリクスの解析のためスキャナーとミドルウェアをアップグレードする必要があり、食料品や青果小売業者のサプライヤー選定に影響しています。
医療、物流、ソフトPOSにはホワイトスペースが残っています。ソフトPOSの普及はEMV認証の遅延によって制約されていますが、所有コストの低下を約束しており、中小企業にとって重要なレバーとなっています。NHN KCPのKCP Orderは、加盟店がQRコードまたはNFCステッカーに依存できるようにすることで、ハードウェアコストを大幅に削減する破壊的可能性を実証しています。セキュアなプロセッサ、クラウド分析、バーコードコンプライアンスを融合させるベンダーは、韓国POSターミナル市場が統合されたソフトウェア重視のソリューションに傾くにつれて、シェアを獲得する見込みです。
韓国POSターミナル産業リーダー
Fujitsu Korea Limited
HANASIS Co., LTD.
EES Corp Co. Ltd
Hwasung System Co., Ltd.
Toshiba Global Commerce Solutions Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
最も明確な機会は、中小企業向けの補助金付きスマートストアアップグレードにある。ここではコストとコンプライアンス要件により、加盟店がより新しい端末、キオスク、ソフトウェア主導のPOSスタックへ移行するよう促されている。政府のスマートストア技術普及事業は、コストの70%(簡易課税事業者や個人事業主などの脆弱層は最大80%)をカバーできる補助金を通じて導入を支援し、購入、レンタル、ソフトウェアベースのモデルをカバーすることで、ベンダーに端末とサブスクリプションおよびマネージドサービスをバンドルする道を開いている。
コンプライアンス主導の再設計は、アクセシビリティ対応の無人端末や統合チェックアウトの分野にも新たな余白を生み出している。2025年1月28日以降、小企業市場振興公団は、従業員100人未満の職場に設置される新しい無人端末やキオスクにバリアフリーのアクセシビリティ機能を義務付けており、国内OEMやインテグレーターが継続的な提供に組み込める音声出力や車椅子対応などの機能アップグレードへの入替を促している。並行して、主要プラットフォームや銀行によるオフライン決済エコシステムの拡大、加盟店端末サポートプログラムや統合オフライン端末の提供が、QRおよびNFC対応デバイスへの需要と、POSソフトウェア、決済アカウント、ロイヤルティエコシステム間の緊密な統合を引き続き支えている。
最近の業界動向
- 2026年7月:Naver Payは、そのオフライン統合決済端末Npay Connectが加盟店10万カ所を超えたと発表した。オフライン加盟店フットプリントの拡大は端末エコシステムを強化し、韓国の加盟店基盤におけるネットワーク効果を向上させている。
- 2026年7月:Rocket Payが実店舗の小売店へのオフライン展開を実施。この動きはCoupangの決済レールをEコマースの範囲を超えて拡大し、加盟店のロックインとデータ収集を強化している。
- 2026年7月:Toss Placeとの提携による加盟店端末購入補助プログラム。このプログラムは中小企業向けの新規端末に補助金を出すことで市場全体の端末アップグレードを加速し、銀行を通じて決済処理量を獲得している。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、加盟店の場所で対面決済を受け付け処理するために使用されるPOS端末ソリューションから韓国で生成される収益として定義される。これには、デバイス、それを支えるソフトウェア、チェックアウトを可能にする関連サービスが含まれる。
範囲の除外:純粋なオンライン決済ゲートウェイ、消費者間送金、および受け入れ地点で加盟店POS端末を伴わないバックエンドのバンキングレールからの収益は除外される。
セグメンテーション概要
- 決済受付方式別
- 接触型
- 非接触型
- POSタイプ別
- 固定型POSシステム
- モバイル・ポータブル型POSシステム
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 導入モード別
- クラウドベース
- オンプレミス
- エンドユーザー産業別
- 小売
- ホスピタリティ
- 医療
- 輸送・物流
- その他のエンドユーザー産業
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、韓国の決済受け入れエコシステムをマッピングし、業界関係者への聞き取りを行う前にモデルの実用的な指針を設定するために使用された。当社は通常、韓国銀行の統計、金融監督院の発表、韓国関税庁の貿易データ(関連するデバイスカテゴリー向け)、加盟店のデジタル化を理解するのに役立つ放送通信委員会や中小ベンチャー企業部の刊行物などの公式データや公開トラッカーを収集する。
これらの信号を市場インプットに変換するために、公開企業の開示資料、投資家向け説明資料、決済エコシステムの発表、および端末展開や加盟店の導入に関する経済メディアの報道など、追加の二次資料が検討された。必要に応じて点をつなぐために、企業財務およびインテリジェンス用の有料データベース、特許データベース、および出荷レベルの輸出入データが、デバイスの流れの方向性を相互確認するために使用された。ここに記載されているデスクリソースは例示にすぎず、データポイントの収集、検証、明確化のためにその他の公開資料も使用された。
一次インタビューおよび調査
一次調査は、POSハードウェアおよびソフトウェア関係者、加盟店アクワイアラーおよびサービスプロバイダー、そして端末を積極的に入替または拡張している大規模・中規模の加盟店を含む決済受け入れ関係者へのインタビューと調査に重点を置いた。これらの対話は、非接触決済受け入れの採用状況、導入の好み(クラウド対オンプレミス)、およびエンドユース別の一般的な更新サイクルを確認するために使用された。その後、同じインプットを使用して、モデルで使用される価格設定と数量の前提を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:35% | 経営幹部(CXO):16% |
| ミドルティア:49% | 機能/部門リーダー:25% |
| 小規模プレーヤー:16% | マネージャー:59% |
市場規模の算定と予測
規模の算定は、韓国における決済受け入れの拡大からアドレサブルなPOS端末収益プールを再構築するトップダウンの構築から始まり、その後、加盟店が実際に購入する主要なソリューションカテゴリーに配分される。この図が固まった後、抽出された出荷・導入パターン、ユニットの動きに関するチャネルからのフィードバック、そして一般的な端末フォームファクター向けの推定数量に単純なASPを掛けたものを含む、選択的なボトムアップの近似が相互確認として使用される。
モデルに大きな影響を与えるいくつかのインプットには、主要エンドユース別の加盟店拠点の成長と離脱、カードおよび非接触決済を受け入れる拠点の割合、固定・モバイル端末の更新サイクル、接触型と非接触型の受け入れの間のミックスシフト、ハードウェア、ソフトウェア、サービス全体にわたる混合価格動向が含まれる。一部の指標が一貫して入手できない場合、ギャップは代替系列(例えば貿易フローの方向性や加盟店デジタル化プログラム)を用いて対処され、その後インタビューのフィードバックを通じて調整された。
予測は、安定した変数向けの時系列平滑化に支えられたシナリオ分析に依拠している。端末の入替と導入は通常、規制や技術移行の際に段階的な増加を伴いながら、着実な予算サイクルに従うためである。導入ペース、価格変動、導入ミックスに関する前提は、実用的で再現可能な将来展望を維持するために業界関係者と共に見直された。
データ検証と更新サイクル
出力は、モデルの総計を独立した需要指標と比較する複数のチェックを通じて検証され、その後、既知の市場イベントと一致しない断絶を捉えるために年ごとの整合性レビューが行われる。差異は、更新のタイミング、価格の推移、端末タイプと導入アプローチ間のミックスの変化などの主要な前提を再検討することによって調査される。利用可能な証拠でギャップを説明できない場合、関連する関係者への再連絡が行われる。
最終承認の前に、計算ロジック、単位、通貨換算が時系列全体で一致するよう、複数段階のアナリストレビューが行われる。レポートは毎年更新され、導入や価格設定を変える可能性のある重要な事象が発生した場合には中間更新が行われる。提供前には、クライアントが最新の更新版を受け取れるよう最終確認が行われる。
Mordor Intelligenceの韓国POS端末市場推定値と他の公表推定値との比較
韓国のPOS端末に関する公表市場規模は、同じ業界を説明しようとしていても大きく異なる場合がある。この違いは通常、POS端末として何を数えるか、ソフトウェアとサービスが含まれているか、価格の傾向がどのように扱われているか、前提がどのくらいの頻度で更新されるかによって生じる。
下表は、最大のギャップの要因を示している。いくつかの出典は、ハードウェアのみの視点、あるいはスマート決済端末をより狭く定義する傾向があり、これは成長率を適用する前から総額を変えてしまう。Mordor Intelligenceのモデルでは、固定型およびモバイル型のフォームファクターにわたるPOS端末の導入に関連するハードウェア、ソフトウェア、サービスを含むように値が構築されており、これはデバイスのみの推定値に比べて総額を引き上げる傾向があり、オンライン専用のレールを範囲外とすることで二重計上を減らしている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.63 B (2026) | |
| 地域コンサルティング会社A | USD 2.10 B (2024) | より早い基準年を使用しており、デバイス主導の評価に近いように見える。これは、ソフトウェア、サービス、および入替主導のアップグレードが大きなシェアを占める場合、収益を過小評価する可能性がある。 |
| 業界誌B | USD 0.18 B (2025) | より狭い小売POS技術支出の視点に焦点を当てており、これはより広範な加盟店カテゴリーを省略し、端末に一般的にバンドルされる非ハードウェア収益源を除外する可能性がある。 |
総じて、この差は根本的に異なる最終市場の需要というよりも、範囲の境界と収益スタックの組み立て方によって主に説明される。この推定値を、インタビューや公開情報を通じて確認できる明確な購入要素、および導入・入替の行動に結び付けることで、得られる数値は年ごとに追跡・再現しやすいものとなっている。


レポートで回答される主な質問
韓国POSターミナル市場の2026年の価値は?
USD 36億3,000万で、2031年までにUSD 50億7,000万に達する予測です。
決済受付方式別で最も急速に成長しているセグメントはどれですか?
非接触型システムは2031年まで7.54%のCAGRで拡大する見込みです。
医療提供者がPOSターミナルをより多く採用している理由は何ですか?
病院やクリニックが請求と保険請求のデジタル化を進めており、医療展開において8.12%のCAGRが予想されています。
ゼロペイは小規模加盟店の採用にどう影響しますか?
ゼロペイのゼロ手数料モデルは取引コストを低下させ、中小企業がQR対応ターミナルを設置することを促進しています。
2026年における加盟店の主なセキュリティ上の懸念は何ですか?
2025年のロッテカードの侵害によって浮き彫りになったサイバー詐欺が、PCI-PTS 6.xターミナルへのアップグレードを迫っています。
クラウドPOSソリューションはオンプレミスシステムを凌駕していますか?
クラウド展開は7.48%のCAGRで拡大していますが、データ主権の優先により、オンプレミスは依然として過半数のシェアを維持しています。
最終更新日:



