
韓国チョコレート市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
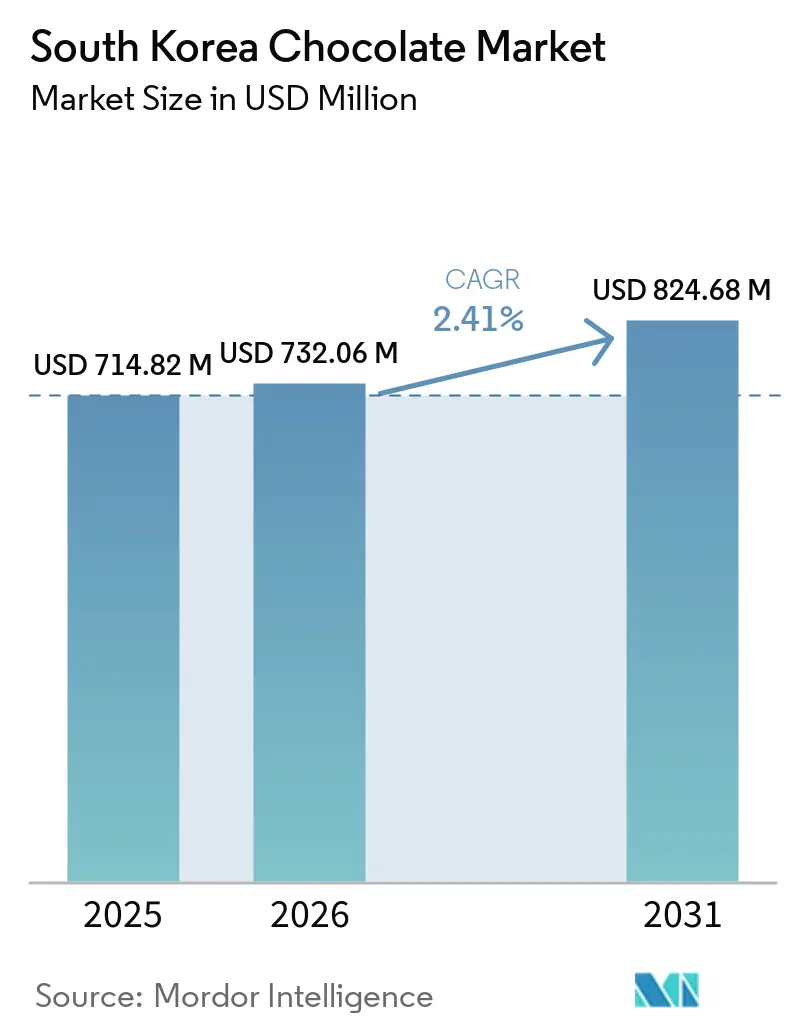
| 基準年の市場規模 (2025) | 714.82 百万米ドル |
| 市場規模 (2026) | 732.06 百万米ドル |
| 市場規模 (2031) | 824.68 百万米ドル |
| 成長率 (2026 - 2031) | 2.41 % |
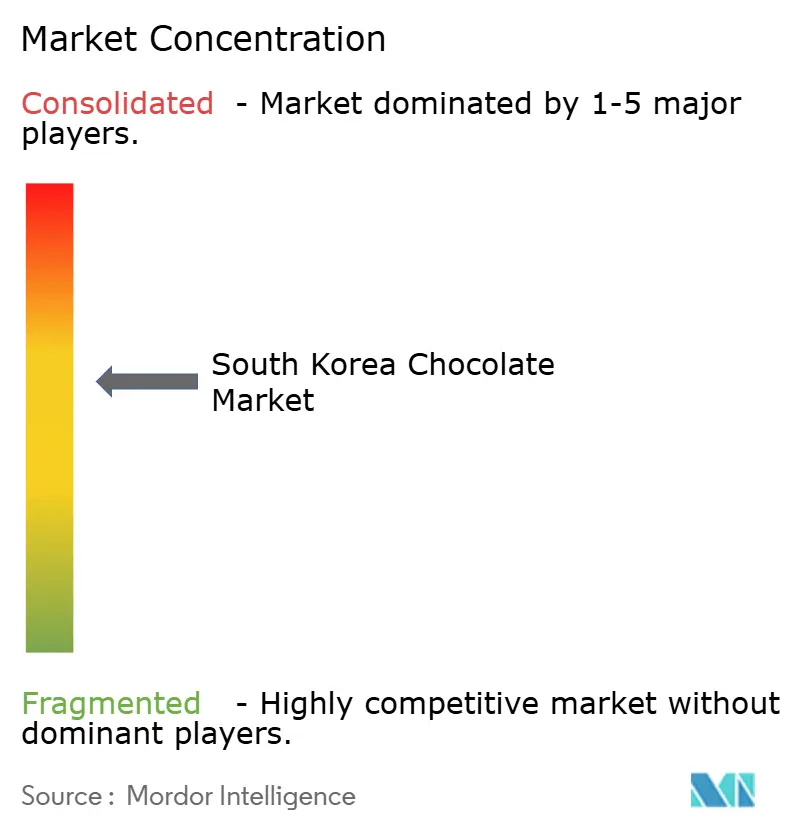
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国チョコレート市場分析
韓国チョコレート市場規模は2025年に7億1,482万米ドルと評価され、2026年の7億3,206万米ドルから2031年には8億2,468万米ドルへと、予測期間(2026年~2031年)においてCAGR 2.41%で成長すると推定されています。この成長軌跡は、消費者が日常的なチョコレート消費とプレミアム商品への高まる需要とのバランスを取りながら進化する市場の変容を反映しています。市場ダイナミクスは、消費者嗜好に対するソーシャルメディアの影響と、健康志向チョコレートオプションへの顕著なシフトによって形成されています。韓国に深く根付いた贈り物文化は、バレンタインデーやホワイトデーなど文化的行事における季節的販売を引き続き牽引しています。食品医薬品安全処(MFDS)は、国内外のチョコレートに対して包括的な品質管理措置を実施し、市場における消費者信頼を醸成しています。Eコマースプラットフォームの堅調な成長、韓国の健康志向消費者層に対応した無糖代替品の導入増加、グローバルチョコレートメーカーによる戦略的市場参入が産業発展を加速させています。この市場環境は中程度の競争強度を維持しつつ、専門的市場参加者に実行可能な機会を提供しています。
レポートの主要ポイント
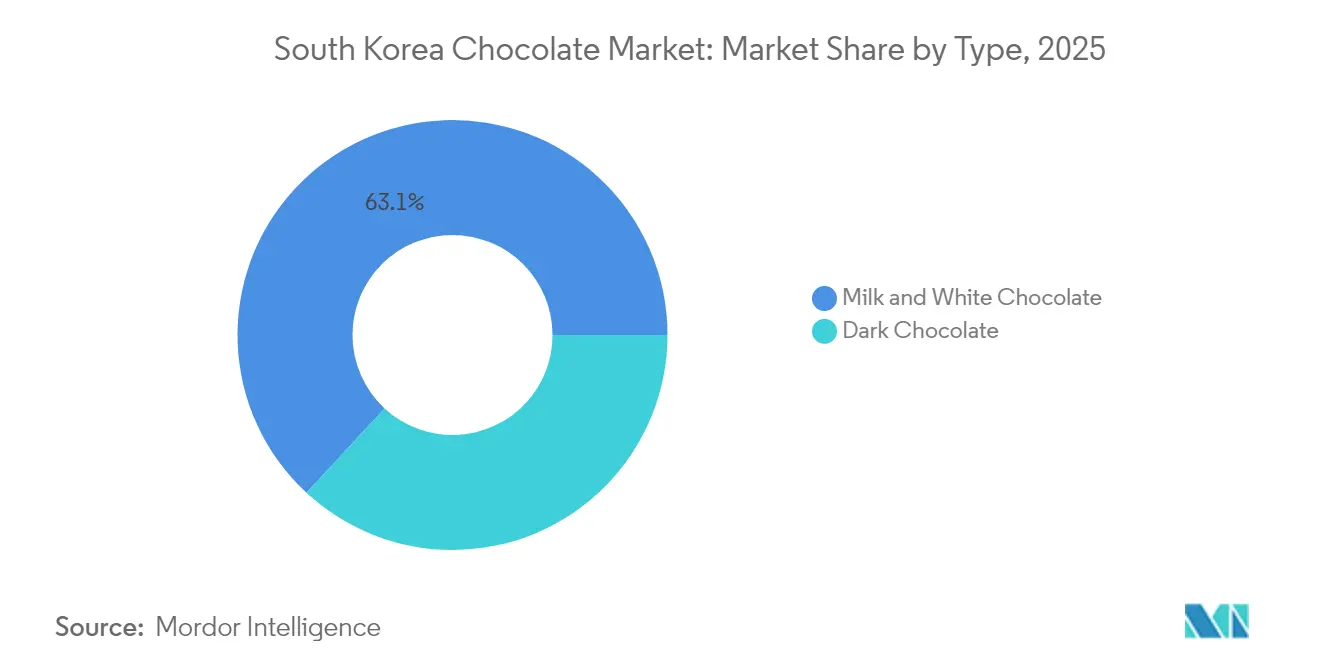
- タイプ別では、ミルク・ホワイトチョコレートが2025年の韓国チョコレート市場シェアの63.12%をリードし、ダークチョコレートは2031年にかけて最も速い3.60%のCAGRを記録すると予測されています。
- カテゴリー別では、シュガーベース製品が2025年の韓国チョコレート市場規模の81.70%を占め、シュガーフリーラインは3.44%のCAGRで成長すると予測されています。
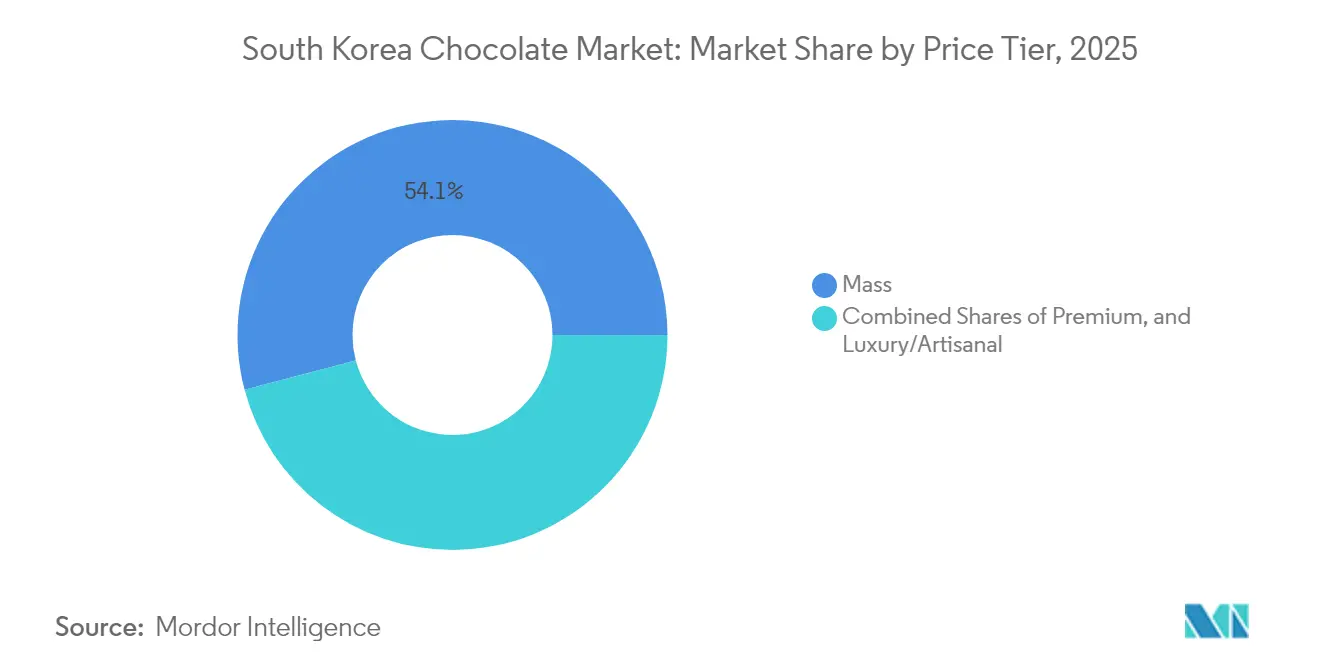
- 価格帯別では、マスマーケットSKUが2025年の売上の54.10%を占め、ラグジュアリー・アルチザナル帯は2031年にかけて3.62%のCAGRが見込まれています。
- 流通別では、スーパーマーケット・ハイパーマーケッが2025年の売上シェアの46.05%を占め、オンライン小売は2031年にかけて3.81%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
韓国チョコレート市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 国際的・フュージョンフレーバーへの嗜好の進化 | +0.8% | 首都圏(ソウルおよび釜山)に集中した全国規模 | 中期(2〜4年) |
| プレミアムおよびアルチザナルチョコレートの人気上昇 | +0.6% | 富裕層都市地区での先行利益を伴う全国規模 | 長期(4年以上) |
| オーガニック、ビーガン、グルテンフリーチョコレートへの需要拡大 | +0.4% | 健康志向のミレニアル世代およびZ世代が主導する全国規模 | 中期(2〜4年) |
| グローバルブランドおよび国際的商品の拡大 | +0.5% | 主要小売チェーンを中心とした全国規模 | 短期(2年以内) |
| チョコレート贈呈の強固な伝統 | +0.3% | 全地域に文化的に定着した全国規模 | 長期(4年以上) |
| 持続可能・倫理的調達および包装への意識の高まり | +0.2% | 国家レベル、企業の環境・社会・ガバナンス(ESG)イニシアチブによって推進 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国際的・フュージョンフレーバーへの嗜好の進化
韓国の消費者は、K-ポップ、韓国ドラマ、国際的な旅行を通じたグローバル文化への接触を背景に、国際的なチョコレートの種類やフュージョンフレーバーへの嗜好が高まっています。2023年12月のドバイチョコレートトレンドはこのシフトを例証しており、TikTok主導によるピスタチオ入りチョコレートへの需要がピスタチオクリームの輸入増加と2024年のピスタチオ風味アイスクリームの輸入増加を大幅に促進しました。ソーシャルメディアは国際的なフレーバーの採用を加速させ、コンビニエンスストアはトレンド製品のローカライズ版を導入するよう促されています。市場では、欧州産ダークチョコレート、日本産抹茶組み合わせ、東南アジア産フルーツ入り品種への継続的な需要が見られます。韓国のメーカーは、小豆ペーストや緑茶などの伝統的な韓国産食材と国際的なチョコレートフォーマットを組み合わせたフュージョン製品を開発することで適応してきました。このトレンドは、チョコレートの消費を文化的表現とソーシャルメディアコンテンツの機会の双方として捉える若年消費者層において特に顕著です。
プレミアムおよびアルチザナルチョコレートの人気上昇
韓国のラグジュアリーチョコレートセグメントは著しい市場拡大を示しており、より広範な菓子市場のパフォーマンスを凌駕しています。この成長は消費者行動の根本的な変化を反映しており、韓国の購買者はチョコレート購入において量よりもプレミアムな品質をますます優先するようになっています。このトレンドは、可処分所得の増加によりプレミアム菓子オプションの探求が可能となった都市部のビジネスパーソンや共働き世帯において特に顕著です。Godiva、ROYCE'、Hotel Chocolatを含む国際的なラグジュアリーブランドは、プレミアムショッピング地区の高級ブティックを通じて戦略的に存在感を確立し、一方で国内メーカーはこの収益性の高い市場セグメントで競争するためにアルチザナル生産能力の開発に相当な投資を行っています。プレミアムチョコレートカテゴリーは、製品品質を超えて、プレミアム価格ポジショニングを正当化する洗練されたパッケージデザイン、説得力のあるブランドナラティブ、没入型の小売体験を包含するまでに進化しています。市場では、職人技とサプライチェーンの透明性を重視する洗練された顧客に訴求するシングルオリジンチョコレートとビーントゥーバー製品への消費者関心が高まっています。韓国における強固な法人贈答文化がプレミアムチョコレート販売をさらに促進しており、企業は伝統的な贈答シーズンにおけるクライアント関係管理と従業員表彰のためにラグジュアリーチョコレートを選択しています。
オーガニック、ビーガン、グルテンフリーチョコレートへの需要拡大
韓国の消費者は、健康・ウェルネスへの願望と耽溢への欲求を調和させる機能性チョコレート代替品に対して強い傾向を示しています。国内のゼロシュガームーブメントは炭酸飲料市場を変革し、その後チョコレートセグメントにも影響を与え、無糖バリアントが堅調な市場パフォーマンスを示しています。農薬残留物および環境持続可能性に対する消費者意識の高まりがオーガニックチョコレート製品への需要を牽引し、一方でビーガン代替品はプラントベースライフスタイルを選択する若年層と共鳴しています。韓国のメーカーはステビアやモンクフルーツなどの代替甘味料を組み込んだ製品を革新するため、健康食品会社と戦略的パートナーシップを構築しています。国際ブランドはセリアック病への意識の高まりに対応してグルテンフリー認証製品を導入しています。この健康志向の進化は、機能性食品に対する韓国の深く根付いた重視と完全に一致し、プロバイオティクス、コラーゲン、高麗人参や紅参などの伝統的な韓国産食材を特徴とする機能強化チョコレート製品の活発な市場を育んでいます。
グローバルブランドおよび国際的商品の拡大
国際的なチョコレートメーカーは、外国食品ブランドに対する消費者の強い嗜好と韓米自由貿易協定の下で確立された有利な貿易条件を活用して、韓国における事業展開を戦略的に拡大しています。グローバル菓子市場の主要プレーヤーであるMarsは、入念に設計されたローカライズ製品と戦略的な小売パートナーシップを通じて実質的な市場浸透を実証しています。国際ブランドは、現地の祝祭行事や慣習に合わせた市場特化型パッケージソリューションと季節限定製品を開発することで、韓国に深く根付いた贈り物文化への統合に成功しています。他の多国籍食品企業が確立したパターンに倣い、これらのメーカーはサプライチェーン業務の最適化と輸入関連費用の削減を図るために韓国国内の生産施設への投資を行い、市場における競争上の地位を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 食品表示および原材料に関する規制要件の厳格化 | -0.3% | 国家レベル、食品医薬品安全処(MFDS)によって全国的に施行 | 短期(2年以内) |
| コールドチェーンチョコレート配送におけるロジスティクスの複雑性 | -0.2% | 地方・遠隔地に特に影響する全国規模 | 中期(2〜4年) |
| 輸入コスト・価格設定に影響する外国為替の変動性 | -0.4% | 輸入チョコレート製品全般に影響する全国規模 | 短期(2年以内) |
| 生産および包装コストを引き上げる持続可能性の要求 | -0.2% | 国家レベル、企業の環境・社会・ガバナンス(ESG)コンプライアンス要件によって推進 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品表示および原材料に関する規制要件の厳格化
食品医薬品安全処(MFDS)はチョコレート製品に対する包括的な規制枠組みを維持しており、これは市場ダイナミクスに大きな影響を与え、特に小規模輸入業者やアルチザナル製造業者に影響を及ぼしています。規制は、包括的な原材料表示、栄養成分情報、アレルゲン通知、製造施設の文書化を含む詳細な韓国語表示要件を包含しています。基準は異なるチョコレートカテゴリーに対して最低カカオ含有量の閾値を設定しています [1]。国際メーカーにとって、HACCP認証プロトコルは市場参入プロセスに相当な複雑性を加えています。規制はカカオパウダーに対して厳格な鉛含有量制限も義務付けており、徹底した試験手順を必要とします。食品医薬品安全処(MFDS)の食品添加物承認制度は、製造業者が配合に使用できる物質を承認済みのものに限定し、製品イノベーションと新しい原材料の組み合わせの開発を制約しています。これらの規制措置は消費者保護と食品安全を確保する一方で、小規模専門生産者よりも堅固なコンプライアンス体制を持つ既存企業に有利な、重大な市場参入課題を生み出しています。
コールドチェーンチョコレート配送におけるロジスティクスの複雑性
韓国のチョコレートサプライチェーンは、厳格な温度管理流通要件により、重大な業務上の課題と増大するコスト圧力に直面しています。これは特に、周囲温度がチョコレート製品の最適保管条件を大幅に超える夏季に顕著です。プレミアムおよびアルチザナルチョコレートは、輸送および保管プロセス全体を通じて品質特性を保持し、ブルームの形成を防ぐために、さらに厳格な温度管理を必要とします。急速に拡大するEコマースチョコレート小売市場は、消費者直送配送が専用包装と時間的制約のある配送プロトコルを必要とするため、高度なコールドチェーンソリューションへの需要を高めています。配送の課題は、輸送距離が長く冷蔵保管インフラが限られた農村・遠隔地でより顕著となり、市場拡大に対する相当な障壁を生み出しています。国内メーカーおよび輸入業者は、冷蔵倉庫施設、温度管理輸送車両、専用包装材を含む包括的なコールドチェーンインフラへの多大な投資を行う必要があり、流通ネットワーク全体の業務コスト増加をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ダークチョコレートが健康志向の勢いを獲得
ダークチョコレートは韓国の菓子市場において著しい勢いを示しており、2031年にかけてCAGR 3.60%の成長が予測されています。この成長軌跡は、2025年に現在63.12%という実質的な市場シェアを保有するミルクおよびホワイトチョコレートセグメントの確立された優位性と比較した際に特に注目されます。ダークチョコレートへの消費者嗜好の高まりは、より高いカカオ含有量を持つ製品を積極的に求める韓国における健康・ウェルネストレンドの広がりと一致しています。バイラルなドバイチョコレート現象は、韓国消費者がより黒みの強いバリアントをプレミアムな品質と洗練された味わいと結びつけるにつれて、ダークチョコレートの訴求力をさらに増幅させています。
伝統的なミルクおよびホワイトチョコレートセグメントは、深く定着した消費者嗜好と広範な小売流通ネットワークを通じて市場リーダーシップの地位を維持し続けています。これらのセグメントは特に、多くの消費者にとって引き続き好まれる選択肢であるバレンタインデーやホワイトデーなどの文化的贈答行事において際立っています。市場は明確な世代間嗜好を示しており、若年消費者層は健康上の利点と低糖質という認識からダークチョコレートバリアントに傾く一方、高齢層は従来のミルクチョコレート製品への忠誠心を維持しています。ホワイトチョコレートは独自の市場ポジションを占め、特定の消費者嗜好と使用シーンに対応する季節限定製品の発売とプレミアム菓子商品に主な用途を見出しています。
カテゴリー別:ウェルネストレンドの中で加速する無糖代替品
韓国チョコレート市場は伝統的な砂糖ベース製品に強固に支えられており、2025年の市場シェアの81.70%を占めています。この優位性は、数十年にわたって洗練されてきた深く定着した消費者嗜好と確立された製造プロセスを反映しています。しかし市場は、無糖代替品が2031年にかけてCAGR 3.44%で前進する重要な成長セグメントとして台頭する中、顕著なシフトを経験しています。
ゼロシュガー消費パターンにおける韓国の変革は、コロナ禍後の期間における炭酸飲料代替市場の大幅な拡大に反映されています。Lotte Chilsungなどの企業は、健康志向消費者の進化する嗜好に対応するために、無糖製品ポートフォリオを戦略的に多様化しています。この市場適応は、糖尿病を管理する個人、体重管理に注力する消費者、および子供向けに栄養バランスの取れた飲料オプションを求める親を特に対象としています。
価格帯別:ラグジュアリーセグメントがマスマーケットを上回る成長
マスマーケット向けチョコレートは2025年に54.10%の市場シェアを保有し、韓国の菓子市場を席巻しています。この重要な市場プレゼンスは、コンビニエンスストア、スーパーマーケット、オンラインプラットフォームにまたがる確立された流通ネットワークと、幅広い消費者アクセスを確保する競争力のある価格戦略の組み合わせに起因しています。一方、ラグジュアリーおよびアルチザナルセグメントは2031年にかけてCAGR 3.62%での拡大が予測される堅調な成長ポテンシャルを示しており、消費者嗜好の顕著なシフトを示しています。
市場の進化は、日常的なチョコレート消費とプレミアムな耽溢のバランスを取る韓国消費者の洗練された購買行動を反映しています。プレミアムセグメントの成長軌跡は、国際的なラグジュアリーブランドの韓国市場への戦略的拡大と、地元アルチザナルショコラティエの台頭によって強化されています。この成長は、プレミアムチョコレートのプレゼンテーションが重要なビジネス関係ツールとして機能する韓国に深く根付いた法人贈答文化によってさらに増幅されています。ラグジュアリーチョコレートメーカーは、伝統的な職人技の強調、シングルオリジンカカオ調達の認証、プレミアム価格体系を正当化する没入型の小売環境の創出によって製品を効果的にポジショニングしています。
注記: 各セグメントのシェアはレポート購入時にご確認いただけます
流通チャネル別:オンライン小売が購買パターンを変革
韓国におけるチョコレート流通の小売環境は、従来の実店舗が明確な優位性を示しており、スーパーマーケットおよびハイパーマーケットが2025年において46.05%という相当な市場シェアをめている。このリーダーシップは、都市部および郊外にわたる広範な実店舗の存在感と、消費者に深く根付いた購買行動パターンに起因している。一方、オンライン小売セグメントは顕著な勢いを見せており、消費者がデジタルショッピングプラットフォームをますます活用するにつれ、2031年までに3.81%のCAGRで拡大すると予測されている。
この変化は、韓国の小売ダイナミクスにおけるより広範な変容を反映しており、特に若い世代や時間的制約のある共働き世帯におけるオンライン食品購入の急増に顕著に表れている。コンビニエンスストアチャネルは、戦略的に配置された店舗を通じて堅調なパフォーマンスを維持し、衝動買いを取り込むとともに、ドバイチョコレートなどのトレンド商品を取り上げるアジャイルな商品ローテーション戦略を実施している。専門店は、プレミアム、オーガニック、および輸入チョコレートの品揃えに特化することでニッチを確立しており、製品の専門知識と厳選されたアソートメントが目の肥えた消費者に応えている。小売チャネルのデジタルトランスフォーメーションは、特にダイレクト・トゥ・コンシューマーブランド、サブスクリプションサービス、およびパーソナライズされたチョコレート製品を提供する事業者にとって、新たな市場機会を創出している。この市場の進化により流通が簡素化され、職人的なチョコレートメーカーが広範な実店舗ネットワークを持たずとも全国の消費者にリーチできるようになっている。
地理分析
韓国のチョコレート市場は統一された国家的枠組みの中で機能しており、地域的な差異は人口密度および都市・農村の分布パターンを反映しています。ソウル首都圏および釜山、大邱、仁川を含む主要都市圏は、消費パターンの形成において引き続き重要な役割を果たしています。これらの地域は、高い消費者購買力、強力な国際ブランドの存在感、およびプレミアム製品セグメントを効果的に支える高度な小売インフラの恩恵を受けています。
地理的な分布は韓国の主に都市型の人口構造を反映しており、流通とマーケティングアプローチの効率化を可能にする集中した需要センターを形成しています。国際チョコレートメーカーは通常、ソウルを参入点として選択した後、他の主要都市へと展開を拡大します。一方、Lotte(ロッテ)やOrion(オリオン)などの国内企業は、都市部と農村部の両方の消費者に効果的にサービスを提供する包括的な流通ネットワークを構築しています。
農村部では、コールドチェーン物流において独自の課題に直面しており、輸送ルートの長さと冷蔵インフラの不足がプレミアム製品やオンラインショッピングの利用可能性を制限しています。食品医薬品安全処は全国にわたって包括的な規制基準を実施し、地域を超えた一貫した製品品質と安全要件を確保しています。この規制の統一性は、国家的なブランド戦略の実施と輸入手続きの効果的な管理に有利な条件を生み出しています。
規制環境
韓国で販売されるチョコレートは、食品医薬品安全処(MFDS)の枠組みの下で規制されており、食品衛生法およびMFDS食品コード基準には、製品カテゴリー(例えば、ミルクチョコレート、ホワイトチョコレート、準チョコレート)を最低限のカカオおよび/または乳固形分含有量要件とともに定義している。MFDS基準はまた、カカオパウダー中の鉛の許容量など、汚染物質と原材料に関する管理も定めており、国内品・輸入品を問わず、原材料表示、アレルゲン表示、栄養成分表示、トレーサビリティ情報を含む韓国語表示を義務付けている。HACCP適合は製造業者にとって中核的な運用要件である。
輸入および商業化に関しては、MFDSの監督は海外製造施設の登録および表示審査の慣行にも及び、これはニッチな輸入業者や小規模な職人系ブランドにとってコンプライアンスのハードルを引き上げる。最近の重要なコンプライアンスの節目は、2026年1月1日発効の無糖/砂糖不使用表示に関する栄養表示および情報基準のMFSDによる拡充であり、これによって主流製品とヘルシー志向のチョコレート製品ラインの双方でパッケージおよび表示の裏付け更新の必要性が高まる。国境においては、HS 1806に分類されるチョコレートは関税措置(税関/関税参照資料では基本税率8%が挙げられている)の対象にもなり、これは国内生産品との比較において最終的な店頭価格に影響を及ぼし得る。
競合状況
韓国のチョコレート市場は中程度の市場集中度を有しており、確立された韓国の大企業が国際ブランドと並んで事業を展開しています。各プレイヤーは独自のポジショニング戦略を採用し、流通ネットワークを活用して市場プレゼンスを維持しています。国内業界リーダーであるLotte Wellfood Co., Ltd.とOrion Confectionery Co., Ltd.は、地域市場の深い理解、強力な小売パートナーシップ、および韓国の文化的嗜好に響く製品開発能力を基盤として成功を築いてきました。一方、Mars, Incorporated、Ferrero International S.A.、Nestlé Korea Ltd.などの国際企業は、確立されたグローバルブランド認知度とプレミアム市場ポジショニングを通じて競争優位性を維持しています。この市場構造は、健康志向の消費者、プレミアムギフト市場、およびマスマーケット企業では十分に対応されていない特定のフレーバー嗜好に特化したアルチザナル生産者や専門ブランドにとって、実行可能な機会を生み出しています。
先進技術の採用は、特にeコマース機能、サプライチェーンの最適化、消費者エンゲージメントプラットフォームなどの分野において、競争環境における重要な差別化要因として浮上しています。これらの技術的進歩により、企業は最近のドバイチョコレート現象などの新興トレンドを効果的に把握し対応することが可能となっています。市場参加者は、コールドチェーン物流インフラへの投資、デジタルマーケティングイニシアチブ、および高度なデータ析システムを通じて事業を継続的に強化し、進化する消費者嗜好をより深く理解し、機動的な製品開発戦略で対応できるようにしています。
現在の市場ダイナミクスは、さまざまな戦略的イニシアチブを通じた業界統合の大きな可能性を示しています。企業は、地域市場の専門知識と国際的なブランドポートフォリオを効果的に組み合わせるパートナーシップ、買収活動、合弁事業の機会を模索しています。これらの戦略的連携により、組織は特に技術的能力と市場アクセスにおける補完的な強みを活用し、韓国チョコレート市場においてより強固で競争力のある事業体を構築することが可能となっています。
韓国チョコレート業界リーダー
-
Lotte Wellfood Co., Ltd.
-
Orion Confectionery Co., Ltd.
-
Crown Confectionery Co., Ltd.
-
Ferrero International S.A.
-
Mars, Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
垂直統合と国内加工能力の確保は、韓国においてカカオ原料価格の変動を管理し、品質管理を強化しようとする製造業者にとって、実務的な空白地帯として浮上している。2026年2月、ロッテウェルフードは梁山工場において新たなカカオ豆加工ラインの本格稼働を開始し、カカオマス生産能力を1時間当たり2.5トンに引き上げるとともに、製造工程を約25%短縮した。これは、ビーン・トゥ・バー的な位置付け、製品開発の迅速化、そしてチョコレートおよびチョコレート菓子におけるより強靭な調達戦略を後押しするものである。
業務効率化とコンプライアンス対応の製品刷新もまた、無糖および高付加価値カテゴリーにおいて差別化された製品を生み出す余地を広げている。スマートファクトリーの自動化は、自動コーティングやコンベヤの安定性向上を含む菓子製造工程に導入されつつあり、不良率の低減や人件費・コスト圧力への対処に寄与している。同時に、2026年1月発効の無糖/砂糖不使用情報基準に関するMFDSの規制強化は、各ブランドに対して表示の徹底と原材料の透明性強化を促している。こうした変化は、プレミアムギフトや健康志向配合に対する需要の高まりと合致しており、コンプライアンスに適合した無糖製品ポートフォリオ、より強い産地訴求を伴うプレミアム品揃え、そして温度管理された配送に支えられたeコマース向けSKUへの道を開いている。
最近の業界動向
- 2026年7月:クラウン製菓は限定版ラインナップの拡張として、Cookdas ウベエディションを発表した。このような季節限定・フレーバー主導のローテーションは、SNS主導の味の発見によって形作られる市場における棚差別化を支え、主流ブランドをコンビニエンスストアおよびオンラインチャネルで活性化させ続ける。
- 2025年4月:オリオン株式会社は、スナック製造能力拡大のために3年間で5億8000万米ドルの投資を発表した。追加された生産能力は国内供給を強化し、規模の経済性および発売の機動性を改善することで、チョコレートおよびチョコレート菓子分野全体の競争激化を後押しする。
- 2024年10月:サウジアラビアのVlinder Chocolateが韓国市場に参入し、6種類の中東風フレーバーでバイラルとなった「ドバイチョコレート」トレンドを活用した。輸入承認を取得し、主要な韓国のeコマースプラットフォームを通じて流通を拡大することで、同ブランドは国境を越えた新奇性商品がオンライン小売を活用してトライアルとカテゴリーのプレミアム化を加速できることを示した。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場は韓国で販売されるチョコレート製品を対象とし、小売店およびそれに類する販売拠点において購入が支払う価格で評価される。主流およびプレミアムチョコレートの品揃えを含み、米ドル建てで全国を対象として集計される。
対象外の範囲:完成品チョコレートとしてではなく、主にさらなる加工を目的として販売されるカカオ原材料および工業用カカオ原料は除外する。
セグメンテーション概要
- タイプ別
- ダークチョコレート
- ミルクおよびホワイトチョコレート
- カテゴリー別
- 砂糖
- 無糖
- 価格帯別
- マス
- プレミアム
- ラグジュアリー/アルチザナル
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンライン小売
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、チョコレートが輸入業者およびメーカーから小売棚に至るまでの流通経路を把握し、韓国において重要な需要ドライバーを理解するために最初に活用された。統計庁(KOSTAT)の家計支出シグナル、韓国関税庁のカカオおよびチョコレート関連輸入に関する貿易統計、ならびに食品医薬品安全処のチョコレートとして販売される製品の形態を規定する表示・カテゴリー規則などの公的情報源を参照した。
現実的な販売価格およびチャネルの前提を構築するため、入手可能な企業の開示資料や投資家向け資料、小売・電子商取引のカテゴリーページ、ならびにプロモーションや新製品発売に関する信頼性の高いビジネス報道も参照した。情に不足が生じた場合は、企業財務・インテリジェンスや、数量の方向性を確認するための輸出入の船積みレベルのチェックに有料サブスクリプションを活用した。ここに記載されたデスクリサーチのソースはあくまで例示であり、相互確認および明確化のために他の多くの公的・有料情報源も使用されている。
一次インタビューおよびサーベイ
次に、一次調査を通じて、価格設定、流通、および購買行動を直接把握している関係者とともにデスクリサーチの結果を検証した。これにより、チャネル分割とプレミアム化の進展に関する最終的な前提を固め、砂糖不使用の採用状況が小売業態別にどのように現れているかを明確にした。
本調査は単一国市場であるため、インタビューは国レベルのダイナミクスに焦点を当てつつ、コンビニエンス主導の購買やオンラインギフト需要の急増を含む、異なる市場参入モデルも対象とした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:17% |
| 中位層:47% | 部門・ユニットリーダー:32% |
| 中小規模プイヤー:21% | マネージャー:51% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップのアプローチを組み合わせて構築された。トップダウンの視点は、国全体の食品支出パターンと小売販売シグナルを起点とし、カテゴリーシェアとチャネルウェイトを用いてチョコレートに絞り込む。合計値の妥当性を確保するため、主要チャネルにわたるサンプリングされた価格ポイントと観察されたパックおよびアソートメント活動を掛け合わせた選択的なボトムアップ推計との照合を行った。
モデルに使用したインプットには、チョコレートの輸入動向、家計消費とギフト需要の強度、スーパーマーケット・コンビニエンスストア・専門店・オンラインにわたる販売チャネル分割、ならびにマス帯とプレミアム帯にわたる価格帯ミックスの変化が含まれる。また、砂糖不使用の訴求やダークチョコレートの嗜好変化といったカテゴリーシグナルも追跡した。これらは平均販売価格と販売数量のミックスに影響を与えるためである。
予測にはシナリオ分析を活用した。ベースケースは、一次調査の回答者が今後数年間の数量成長と価格動向について見込む内容に沿って設定された。ニッチな価格帯や小規模チャネルにおいてボトムアップの確認が薄い場合は、保守的なレンジを適用し、最終的な推移が一貫性を保つようトップダウンの需要プールに照合して調整した。
データ検証と更新サイクル
最終承認前に、貿易動向、小売チャネルの勢い、および予想される価格変動などの独立したシグナルと照合して推計値を三角検証し、外れ値を早期に発見できるようにした。大きな乖離が生じた場合は前提の詳細なレビューを実施し、必要に応じて価格設定とチャネルミックスの実態を再確認するためのフォローアップを行った。
計算、換算、および年次マッピングが時系列全体にわたって一貫性を保つよう、複数ステップの内部レビューを実施した。レポートは年次で更新され、需要や価格に影響を与える重要な事象が発生した場合には中間更新が行われる。納品直前には、最新のインプットが公表内容に反映されていることを確認するためのアナリストによる最終確認が実施される
Mordor Intelligenceの韓国チョコレート市場規模算定と他の公表推計値との比較
韓国チョコレートの市場規模について異なる数値が見られることは一般的であり、これは各調査機関が市場の境界をわずかに異なる方法で設定し、価格・チャネル・時期についても独自の選択を行っているためである。推計値の差異は、小売販売額ベースか広義の菓子類販売額ベースかという点や、通貨換算に使用する年度によっても生じる。
チャネルレベルの価格動向と更新タイミングを追跡することで、Mordor Intelligenceはカカオ原料や価値を押し上げるより広範なカカオベース製品バスケットに範囲を拡大することなく、韓国で販売された完成品チョコレートに合計値を紐付けている。また、プレミアムおよびアルチザン製品の取り扱い方も差異の要因となっており、想定ミックスの変化がこのカテゴリーの平均販売価格を変動させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 732.06 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 975.70 ミリオン 米ドル(2025年) | より広義のチョコレート定義を採用し、セグメント分割を簡略化しており(例:従来型対人工型)、価格ベースは韓国固有の市場参入経路によるチャネルウェイトを同等に適用せず、パッケージ小売平均に偏る傾向がある。 |
| 産業調査機関B | 1,159.00 ミリオン 米ドル(2025年) | チョコレートにカカオ製品を加えて集計しており、製菓用原料やその他のカカオベースの用途が含まれる場合があり、この広義のバスケットは完成品チョコレートのみの小売消費と比較して数値を押し上げる傾向がある。 |
上記の表は、差異の主な要因が対象範囲と集計ルール、特にカカオ製品および原料主導の需要が含まれるかどうかによって説明されることを示している。対象範囲を完成品チョコレートに限定し、チャネルミックスを一貫して適用することで、明確な需要ドライバーと再現可能な検証に遡りやすい結果が得られる。
レポートで回答される主要な質問
韓国チョコレート市場は2031年までにどの程度の成長が見込まれていますか?
韓国チョコレート市場の金額は2026年の7億3,206万米ドルから2031年には8億2,468万米ドルへと前進し、CAGR 2.41%を反映することが予測されています。
韓国消費者の間で最も急速に普及しているチョコレートのタイプはどれですか?
ダークチョコレートはCAGR 3.60%で成長をリードしており、ウェルネスに関する認識とソーシャルメディアのフレーバートレンドによって牽引されています。
無糖チョコレートが注目を集めている理由は何ですか?
健康意識の高まりと全国的なゼロシュガームーブメントの広がりにより、無糖チョコレートの売上がCAGR 3.44%で向上しています。
Eコマースはチョコレート流通においてどのような役割を果たしていますか?
オンライン小売は最も急成長しているチャネルであり、即日配送サービスと温度管理包装により、CAGR 3.81%で拡大しています。
食品医薬品安全処(MFDS)の規制は市場にどのような影響を与えていますか?
厳格なカカオ含有量および表示規則はコンプライアンスコストを引き上げる一方で、すべてのブランドにおける製品安全に対する消費者信頼を強化しています。