
プレミアムチョコレート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
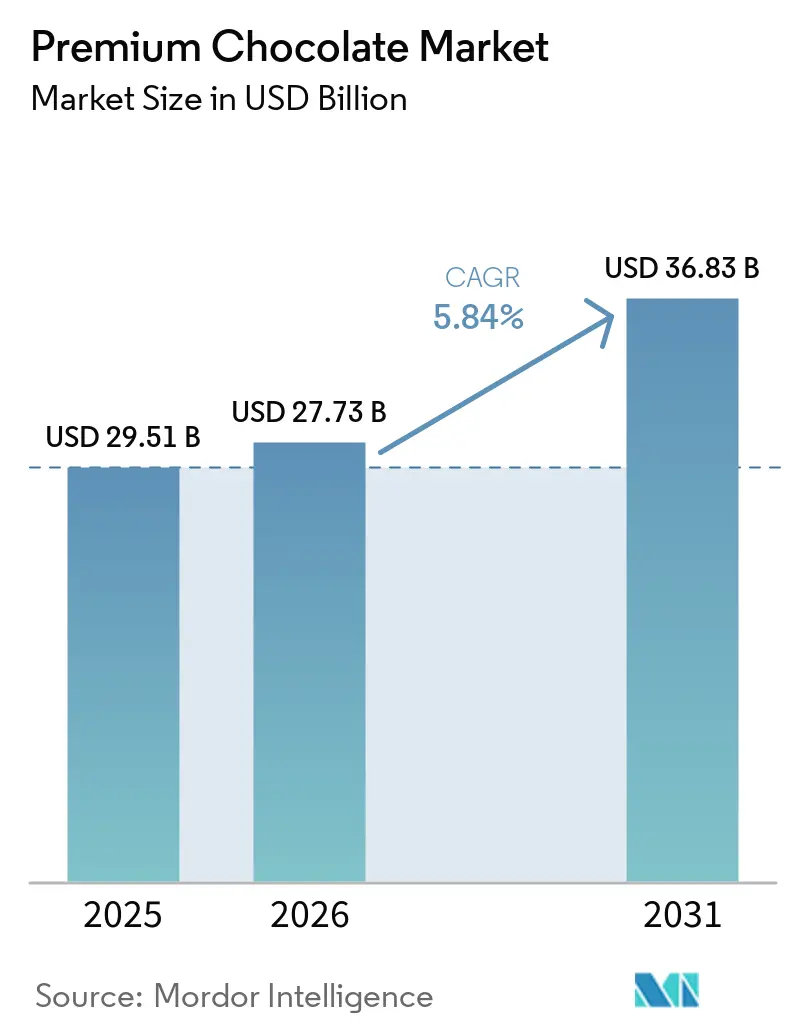
| 市場規模 (2026) | 27.73 十億米ドル |
| 市場規模 (2031) | 36.83 十億米ドル |
| 成長率 (2026 - 2031) | 5.84 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
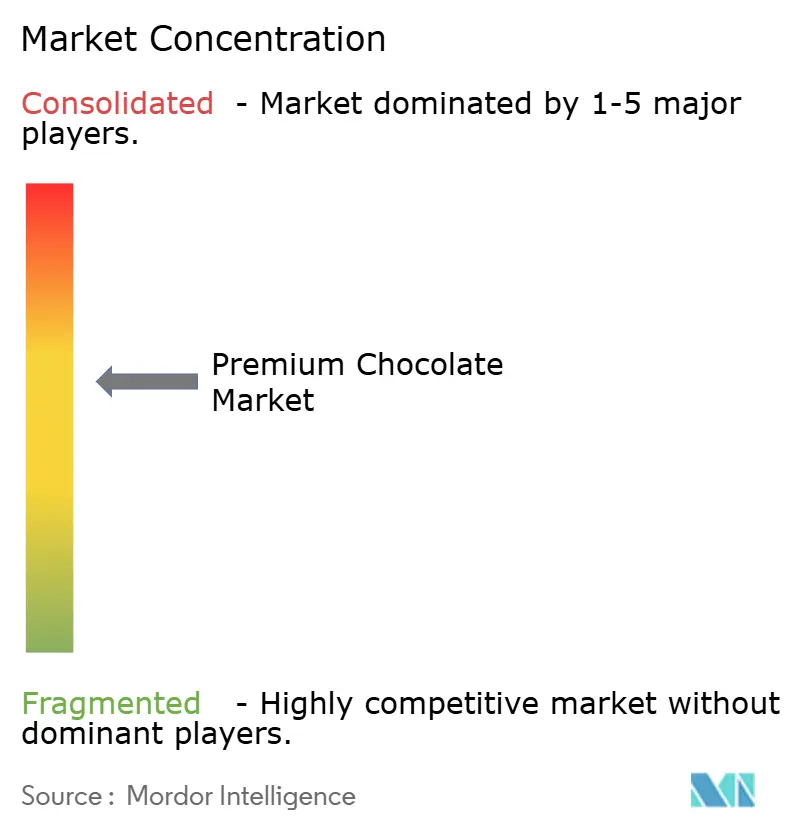
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプレミアムチョコレート市場分析
プレミアムチョコレート市場規模は、2025年の259.1 ビリオン 米ドルから2026年には277.3 ビリオン 米ドルへと成長し、2026〜2031年の年平均成長率5.84%で2031年には368.3 ビリオン 米ドルに達すると予測されています。本市場は、高品質・職人製・倫理的調達チョコレート製品に対する消費者需要の高まりによって牽引されています。可処分所得の増加、プレミアム製品への認知向上、ギフト文化の影響などの要因が市場成長に大きく寄与しています。さらに、健康志向の消費者がダークチョコレートの健康効果を求める傾向も市場拡大を後押ししています。プレミアムチョコレート市場では、フレーバー・パッケージング・持続可能な調達慣行における革新も進んでおり、より幅広い消費者層を引き付けています。こうしたダイナミクスが予測期間中の市場の軌跡を形成すると見込まれています。
主要レポートのポイント
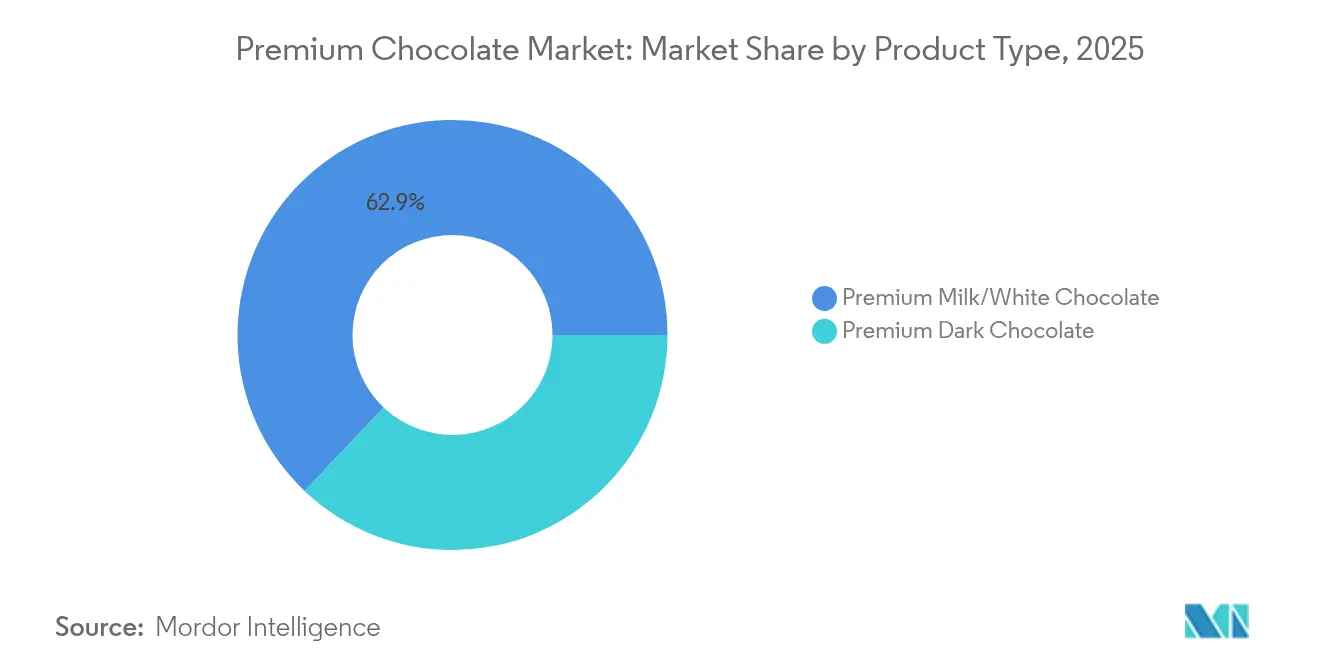
- 製品タイプ別では、プレミアムミルク/ホワイトチョコレートが2025年のプレミアムチョコレート市場シェアの62.92%を占めてトップとなり、ダークミルクチョコレートは2031年にかけて年平均成長率7.65%で拡大する見込みです。
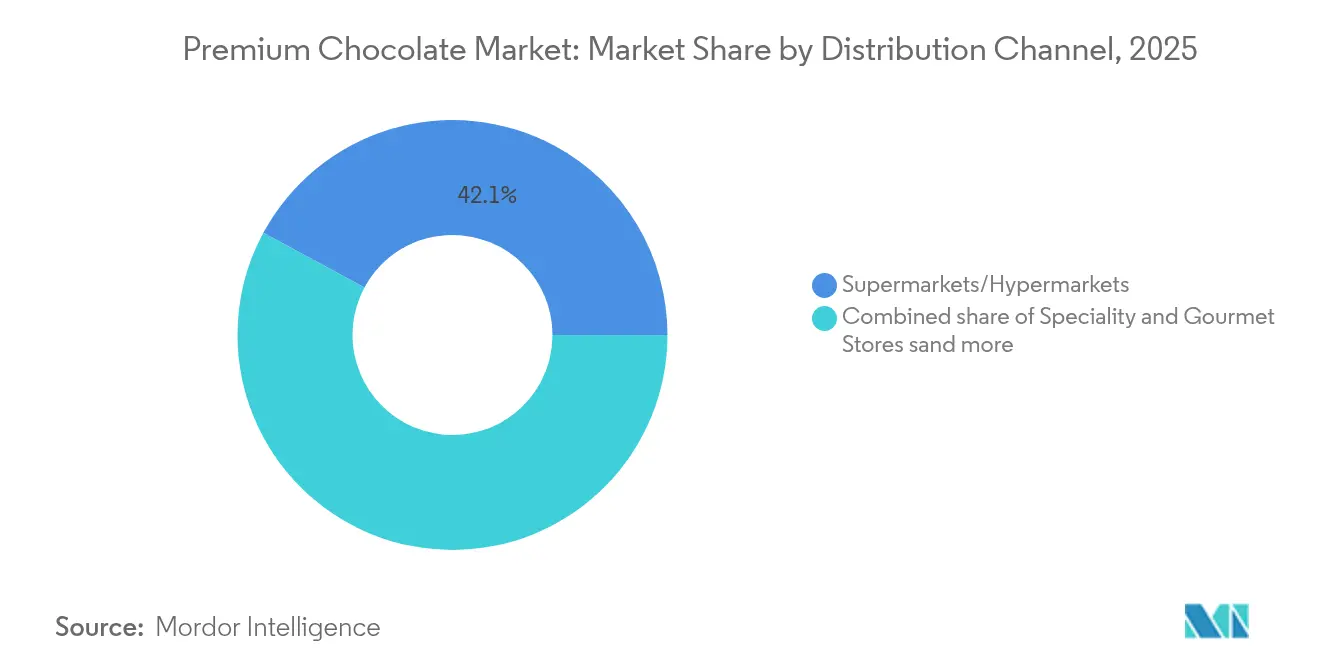
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年のプレミアムチョコレート市場規模の42.12%を占め、オンライン小売は2026〜2031年にかけて年平均成長率8.54%で成長すると予測されています。
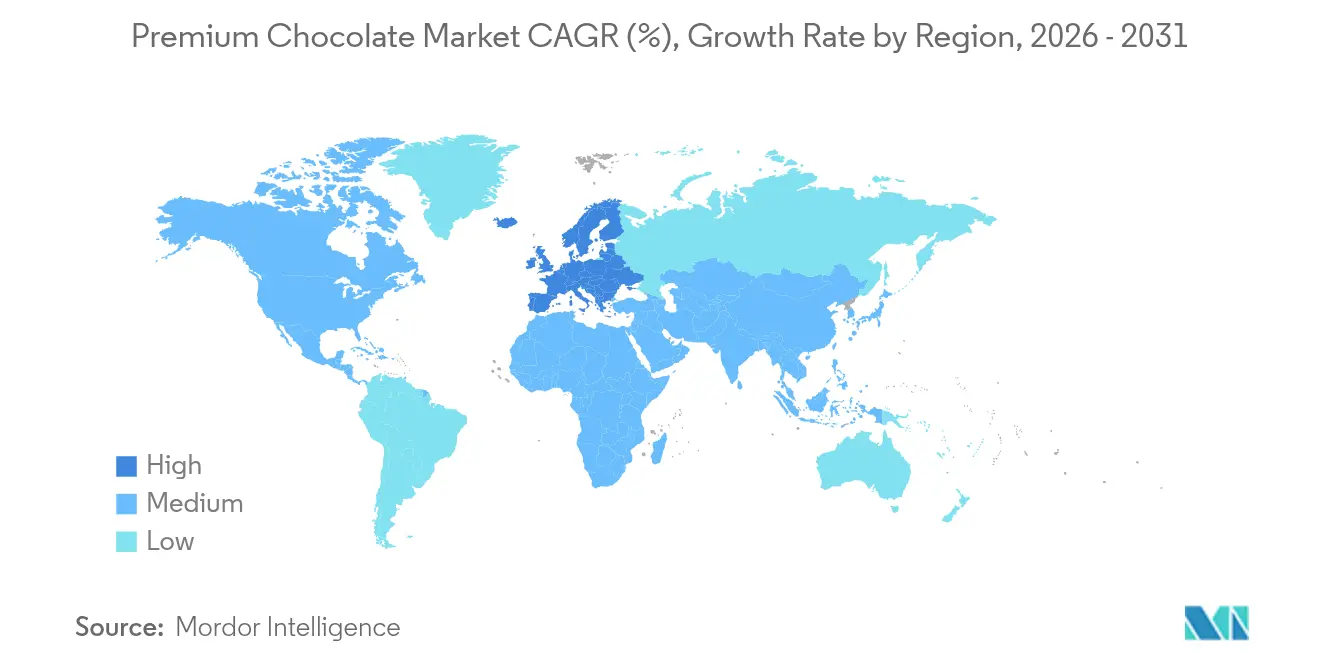
- 地域別では、欧州が2025年のプレミアムチョコレート市場において売上高シェア33.12%を保持し、アジア太平洋地域は同期間に年平均成長率7.52%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パンデミック後の「手頃な贅沢」としてのプレミアム化 | +1.2% | 北米および欧州で最も強い影響を持つグローバル | 中期(2〜4年) |
| シングルオリジンおよびビーン・トゥ・バー認証の台頭 | +0.8% | 欧州および北米が中核、アジア太平洋へ拡大 | 長期(4年以上) |
| グルメギフティングにおけるeコマース普及の拡大 | +1.1% | アジア太平洋および北米で早期成果を上げるグローバル | 短期(2年以内) |
| 機能性および健康志向フォーミュレーション | +0.7% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 購買決定に影響するカーボンニュートラル製品ラベル | +0.6% | 欧州が中核、グローバルへ拡大 | 長期(4年以上) |
| 研究開発サイクルを短縮するAI活用フレーバーイノベーション | +0.4% | 先進国市場に集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パンデミック後の「手頃な贅沢」としてのプレミアム化
パンデミック後、「手頃な贅沢」はプレミアム化の象徴として台頭し、プレミアムチョコレート市場の成長を牽引しています。消費者は、過度に高価でなくとも贅沢感を提供する高品質製品をますます求めるようになっています。このトレンドは購買行動の変化を反映しており、日常的なお菓子においても価値と体験を優先する傾向が見られます。プレミアムチョコレートブランドは、贅沢さと手頃さのバランスを取った製品を提供することでこの需要を取り込み、より幅広い層にアピールしています。独自のフレーバー、持続可能な調達、職人的な製造技術への注力が、アクセスしやすい贅沢品としてのプレミアムチョコレートの魅力をさらに高めています。このトレンドを裏付けるものとして、スウェーデン農業庁(Jordbruksverket)は、スウェーデンにおけるチョコレートおよび菓子類の一人当たり消費量が2021年の15.8kgから2023年には16.4kgに増加したと報告しています [1]。この消費量の増加は、消費者がチョコレートを手頃な贅沢の手段としてますます捉えるようになる中、プレミアム製品を含むチョコレート製品への需要の高まりを示しています。このデータは、品質・味・贅沢感を兼ね備えた製品に対する消費者嗜好の進化に牽引されたプレミアムチョコレートの市場拡大ポテンシャルを裏付けています。
シングルオリジンおよびビーン・トゥ・バー認証の台頭
消費者はプレミアムチョコレートにおける透明性と真正性をますます求めており、シングルオリジンおよびビーン・トゥ・バー認証は重要な差別化ツールとなっています。欧州市場がこのトレンドを牽引しており、ツリー・トゥ・バー製品はプレミアムチョコレートにおいて最も急成長しているセグメントとなっています。これらの製品は、独自のフレーバープロファイルと倫理的な調達ストーリーを求める目の肥えた消費者のニーズに応えています [2]。このトレンドはマーケティングにとどまらず、メーカーにサプライチェーンの根本的な再構築を促しています。メーカーはカカオ農家と直接関係を構築し、品質管理とトレーサビリティを確保しています。この動きはEUDRコンプライアンス義務と連動しており、規制要件と透明性に対する消費者の嗜好を融合させています。ビーン・トゥ・バーの生産者は職人的なイメージを活用してプレミアム価格を実現し、説得力のあるストーリーテリングと限定版リリースを通じてブランドロイヤルティを育んでいます。認証の枠組みは進化を続けており、ブロックチェーンベースのトレーサビリティシステムが導入されています。これらのシステムは産地主張のリアルタイム検証を可能にし、認証された正当性によってプレミアム価格戦略を強化しています。
グルメギフティングにおけるeコマース普及の拡大
プレミアムチョコレートはオンラインへの移行が加速しており、従来の小売チャネルを上回るペースで成長しています。この変化は、提供内容のパーソナライズと消費者との直接的な関係構築が可能になったことによって促進されています。デジタルプラットフォームは単にチョコレートを販売するだけでなく、カスタマイズされたギフティング体験やサブスクリプションモデルを構築し、顧客ロイヤルティとライフタイムバリューを高めています。グルメギフティングはオンラインへの顕著なシフトを見せており、デジタルプラットフォームは実店舗よりも優れた製品キュレーション、カスタマイズ可能なパッケージング、精密な配送タイミングを提供しています。チャネルのこの進化は競争を再形成しており、小規模な職人ブランドが従来の流通パートナーシップに依存することなくグローバル市場に参入できるようになっています。さらに、これらのデジタルプラットフォームは消費者の嗜好に関するインサイトを収集し、予測的な在庫管理とカスタマイズされた製品提案を促進することで、リピート購入を促しています。このトレンドはアジア太平洋および北米地域で最も顕著であり、プレミアムチョコレートのeコマース取引をスムーズに行うための堅牢なデジタル決済システムと物流ネットワークによって支えられています。
機能性および健康志向フォーミュレーション
機能性チョコレートフォーミュレーションは、アダプトゲン、低糖、健康増進成分を取り入れることで、プレミアムセグメント全体の製品開発戦略を再形成しています。これらのフォーミュレーションはウェルネス意識の高まりを反映しており、メーカーはアシュワガンダ、コラーゲン、植物性タンパク質などの成分を取り入れながら、贅沢な味わいのプロファイルを維持しています。機能的なベネフィットとチョコレートの伝統的な楽しみのポジショニングのバランスを取ることは課題であり、メーカーは高度な成分技術を活用し消費者を教育する必要があります。プレミアムブランドは機能性フォーミュレーションを活用して高価格帯を正当化し、以前はチョコレートカテゴリーを避けていた健康意識の高い消費者を引き付けています。チューリッヒ工科大学(ETH Zurich)の研究はこの分野における科学的進歩を示しており、砂糖を代替しながら栄養プロファイルを向上させるカカオゲル代替品を紹介しています。機能性チョコレートセグメントは、ニュートラシューティカル企業とのクロスカテゴリーパートナーシップの機会を創出し、チョコレートを純粋な嗜好品ではなくウェルネス製品として位置付けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カカオ価格の変動性 | -1.8% | 価格感応度の高い市場で最も強い影響を持つグローバル | 短期(2年以内) |
| 信頼を損なう偽造・希薄化された「プレミアム」製品 | -0.9% | 新興市場に集中するグローバル | 中期(2〜4年) |
| サプライチェーントレーサビリティのコンプライアンスコスト(EU森林破壊防止規制) | -1.1% | 欧州が中核、グローバルサプライチェーンへの影響 | 短期(2年以内) |
| 職人的な地元メーカーとの競争激化 | -0.7% | 北米および欧州、グローバルへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カカオ価格の変動性
前例のないカカオ価格の変動性は市場の安定に対する最大の脅威であり、価格は2023年の1トン当たり2,000米ドルから2024年には12,000米ドルを超えるピークに達した後、2025年初頭には30%以上下落しました [3]。この変動性はプレミアムチョコレートメーカーに運営上の課題をもたらしており、利益率目標を維持しながらコスト転嫁と消費者の価格感応度のバランスを取る必要があります。HersheyがCFTCに対して9万メートルトン以上のカカオ購入承認を申請したことは、企業が供給確保と価格リスク管理のために取っている極端な措置を示しています。この変動性は西アフリカにおける構造的な供給問題、気候変動の影響、および基本的な需給ダイナミクスを超えて価格変動を増幅させる投機的取引活動に起因しています。プレミアムブランドは、そのポジショニングが一貫した品質と供給可能性を必要とするため、マスマーケット製品よりもサプライチェーンの混乱による打撃が大きいという特有の課題に直面しています。この状況はメーカーに代替成分の探索と調達戦略の多様化を迫っており、プレミアムチョコレート製品の基本的な組成を再形成する可能性があります。
サプライチェーントレーサビリティのコンプライアンスコスト
リソースが限られていることが多い小規模なプレミアムチョコレートメーカーは、EU森林破壊防止規制の厳格なコンプライアンス要件に苦慮しています。これらの要件には、各カカオバッチの位置情報データ収集、リスク評価、デューデリジェンス声明が含まれます。コンプライアンス違反は、事業者のEU売上高の4%を上限とする多額の罰金につながる可能性があります。2024年12月の施行予定が2025年に延期される可能性があることで不確実性が増し、サプライチェーン戦略と投資判断が複雑化しています。コンプライアンスを証明する手段を持たない小規模プレミアムブランドは、EU市場から締め出されるリスクがあります。このシナリオは、堅牢なトレーサビリティシステムを持つ大手プレイヤーが市場シェアをさらに強固にする道を開く可能性があります。コンプライアンスコストは直接的な支出にとどまらず、農家のトレーニングや技術投資を必要とするサプライチェーン全体に波及し、多くの場合リターンが遅れます。しかし、早期にこれらの課題に対処したブランドは利益を得る立場にあります。検証済みのサステナビリティ認証を示すことで、マーケティング上の優位性を確立し、プレミアム価格設定によってコンプライアンスコストを回収できる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ダークイノベーションにもかかわらずミルクチョコレートが優位2025年において、プレミアムミルク/ホワイトチョコレートは市場シェア62.92%という圧倒的な地位を占めており、親しみやすく普遍的に支持されるフレーバープロファイルに対する消費者の強い嗜好を示しています。このセグメントの優位性は、子供から大人まで幅広い層に対応できる能力によって支えられており、プレミアムチョコレート市場における定番の選択肢となっています。ギフト、お祝い、日常の嗜好品など多様な用途におけるミルクチョコレートおよびホワイトチョコレートの汎用性が、その市場リーダーシップをさらに強固なものにしています。また、甘くクリーミーな味わいのプロファイルが伝統的な消費者嗜好と合致しており、地域を問わず安定した需要を確保しています。ただし、消費者嗜好の変化や市場の成熟化により、今後数年間の拡大余地が制限される可能性があり、このセグメントの成長軌跡には成熟の兆しが見られます。
一方、プレミアムダークチョコレートは、健康意識の高まりと洗練されたフレーバー体験への需要に牽引され、独自のニッチ市場を開拓しています。このセグメント内のサブカテゴリーであるダークミルクチョコレートは、予測期間(2026〜2031年)において年平均成長率7.65%という最も急速な成長カテゴリーとして台頭しています。この成長は、ウェルネストレンドと嗜好の交差点によって促進されており、ダークチョコレートの抗酸化特性がプレミアム価格設定に対する健康志向の正当性を提供しています。また、シングルオリジンや高カカオ含有製品が支持を集めるなど、本物志向と職人技を重視する消費者層の拡大からも恩恵を受けています。プレミアムダークチョコレートは、愛好家と健康志向の消費者の双方に訴求し、嗜好性と健康効果の認知のバランスを提供しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
流通チャネル別:
スーパーマーケット/ハイパーマーケットが優位、オンライン小売が加速2025年において、スーパーマーケットおよびハイパーマーケットはプレミアムチョコレート市場の流通チャネルを支配しており、42.12%という大きなシェアを保持しています。これらの店舗は、消費者が一か所でさまざまな製品を購入できる利便性を好むという確立された購買習慣に応えることで繁栄しています。レジ付近や店内の高通行量エリアへのプレミアムチョコレートの戦略的配置は、衝動買いを促進する上で重要な役割を果たしており、このセグメントの売上に大きく貢献しています。さらに、スーパーマーケットおよびハイパーマーケットでは、消費者が製品を実際に確認できるという利点があり、購入前にパッケージング・品質・鮮度を確かめたいプレミアムチョコレートの購買者にとって特に重要です。プロモーション割引、バンドルオファー、季節ごとのディスプレイの充実も、これらのチャネルの魅力をさらに高め、プレミアムチョコレートの定期購入者・不定期購入者双方にとって好まれる選択肢となっています。
一方、オンライン小売はプレミアムチョコレート市場を急速に再編しており、2026〜2031年の予測期間において年平均成長率8.54%という目覚ましい成長が見込まれています。デジタルプラットフォームは比類のない利便性を提供し、消費者は自宅にいながら、実店舗では入手困難なニッチ・職人ブランドを含む幅広いプレミアムチョコレートの選択肢にアクセスできます。閲覧履歴や嗜好に基づいたカスタマイズされたレコメンデーションなど、パーソナライズされたショッピング体験を提供できる点が、オンライン小売を従来のチャネルと差別化しています。プレミアムチョコレートの定期配送を保証するサブスクリプション型モデルも、利便性と限定感を求める消費者の間で支持を集めています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
ヨーロッパ プレミアムチョコレート市場
2025年、ヨーロッパはプレミアムチョコレートを好む目の肥えた消費者と、価格よりも品質を優先する厳格な規制に後押しされ、市場において33.12%という圧倒的なシェアを確保しています。ヨーロッパの優位性は、チョコレートの職人技に対する豊かな文化的敬意、プレミアム製品向けの確立された流通チャネル、そして持続可能性と品質保証に対してプレミアム価格を支払う意欲のある消費者層によって裏付けられています。同地域は伝統的なカカオ取引拠点への近接性と西アフリカのサプライヤーとの育まれた関係を享受していますが、進化するEUDRコンプライアンス義務がこれらの関係を変えつつあります。ヨーロッパの成熟した市場は穏やかな成長率を示しているものの、高い一人当たり消費額がプレミアムポジショニングを中心とした戦略を支えています。
アジア太平洋 プレミアムチョコレート市場
アジア太平洋地域は、2026年から2031年にかけて年平均成長率7.52%という最も力強い成長軌跡を誇る地域として際立っています。この急成長は、可処分所得の増加、西洋化した味覚、プレミアムチョコレートへの関心の高まりによって牽引されています。世界第3位のカカオ生産国であるインドネシアは、同地域のプレミアムチョコレートセクターに戦略的な優位性をもたらす重要な役割を担っており、サプライチェーンコストの抑制とアジアのプレミアムブランドを差別化する独自のストーリー構築に貢献しています。この市場環境において、中国とインドは、膨らむ中間層とグローバルな旅行・デジタルプラットフォームを通じたプレミアムチョコレートへの露出増加に支えられ、最も有望な市場として輝いています。
南北アメリカおよびMEA プレミアムチョコレート市場
北米では、強固な購買力とプレミアム化のトレンドがチョコレート消費を後押ししています。しかし、経済的不確実性が亀裂を生じさせており、消費者は必需品の購入と贅沢な嗜好品をますます峻別するようになっています。米国が地域の消費をリードする一方、カナダとメキシコは拡大する中間層とプレミアムチョコレートとの接触機会の増加に牽引され、成長の肥沃な土壌を提供しています。カカオの生産国かつ消費国という両面を持つ南米では、ブラジルとアルゼンチンがプレミアムチョコレート消費の急増を牽引しています。一方、中東とアフリカはチョコレートの復興の瀬戸際にあり、UAEは富裕層の人口とグローバルな露出に支えられ、プレミアムチョコレートの流通と消費における重要なハブとして台頭しています。
規制環境
プレミアムチョコレートに影響を及ぼす規制は、主要消費市場における製品構成やラベリングに関する規則から、カカオサプライチェーンにおけるサステナビリティ・デューデリジェンス要件の強化まで多岐にわたる。米国では、チョコレートの構成とラベリングは、21 CFR Part 163に基づくカカオ製品のFDA基準(スイートチョコレートやミルクチョコレートなどの製品定義を含む)と、FDA Compliance Policy Guide CPG Sec. 515.800によって規定されており、後者は基準を満たさないにもかかわらずチョコレートまたはチョコレート風味を標榜する製品のラベリングを規制している。
欧州では、EU森林破壊防止規則(Regulation (EU) 2023/1115)が、EU市場に投入または輸出されるカカオおよびカカオ派生製品に対し、義務的なデューデリジェンスを課している。これは、製品が森林破壊に関与していないことを証明し、デューデリジェンス声明によって裏付けることを求めるものである。Regulation (EU) 2025/2650に定められた延期措置に従い、主要な義務は中・大規模事業者については2026年12月30日から、マイクロ・小規模事業者については2027年6月30日から適用され、カカオベースのプレミアムチョコレート製品の市場アクセス条件として、トレーサビリティ、位置情報、リスク評価の強化が求められる。
バリューチェーン分析
プレミアムチョコレートのバリューチェーンは、通常、カカオ栽培(主に小規模農家)から始まり、現地での集荷・一次加工、国際的な取引・物流、工業的加工業者(カカオリキュール、バター、パウダー)を経て、ビーン・トゥ・バーやシングルオリジンメーカーを含むプレミアムチョコレート製造へと進み、最終的に複数チャネルの流通(スーパーマーケット・ハイパーマーケット、専門店・グルメ店、オンライン小売)へと到達する。カカオ加工業者・輸入業者は、原産地ボリュームを集約し、品質と発酵基準を管理し、下流ブランドが原産地主張やコンプライアンスに必要とするデジタル文書をますます提供する、重要な仲介者である。原材料(カカオ派生品、砂糖、乳固形分、インクルージョン、フレーバー)、包装コンバーター、共同製造業者は、限定版フォーマット、ギフト用パッケージ、より高度な印刷・バリア素材といったプレミアム特有の要件を支えている。
トレーサビリティとサステナビリティのコンプライアンスは、特にEU向けサプライにおいて大きな阻害要因となり、チェーンを自主的な認証から検証可能なデューデリジェンスへと移行させている。Regulation (EU) 2025/2650によって改正されたEUDRの枠組みの下では、輸入業者が位置情報とデューデリジェンス識別子を取得する主要なトレーサビリティのボトルネックとなり、製造業者と取引業者は上流の宣言とのつながりを維持し、リスクを特定しなければならない。これに対応して、大規模なサプライチェーン参加者はマッピングと低炭素物流の拡大を進めている。Barry Callebautは2024/25会計年度までに150万件以上のカカオ農場をマッピングし、ガーナおよびコートジボワールの拠点からEUDR対象の森林破壊フリー原料を供給していると報告し、Cargillはオランダにおいてより持続可能な物流網(太陽光発電倉庫、電動バージ、BIO LNGトラックを含む)を展開し、プレミアム・グルメチョコレート顧客向けのカカオ輸送における排出削減を進めている。
競争環境
プレミアムチョコレート市場は断片化した競争環境を示しており、戦略的な統合とニッチポジショニングに大きな機会をもたらしています。Mars、Ferrero、Hersheyなどの確立された多国籍企業は、規模の優位性と広範な流通ネットワークを活用して市場を支配しています。しかし、これらの大手プレイヤーは、真正性・サステナビリティ・パーソナライズされた体験によって差別化する職人的な地元メーカーからの競争の高まりに直面しています。これらの属性は消費者の一部に強く響き、大手企業の優位性にもかかわらず小規模プレイヤーが意味のある市場シェアを獲得できる競争ダイナミクスを生み出しています。
市場内の戦略的トレンドはアプローチの明確な二極化を示しています。一方では、規模の経済を最大化し業務を合理化することを目指したボリューム主導の効率化戦略に注力する企業があります。他方では、高品質な原材料・独自のフレーバー・ラグジュアリーブランディングを重視したプレミアム志向の差別化戦略が支持を集めています。成功しているプレイヤーはますます両方のアプローチの強みを組み合わせたハイブリッドモデルを採用しています。これらのモデルにより、企業は規模を通じてコストを効果的に管理しながら、ターゲットを絞った製品ラインを提供し専門チャネルを通じて消費者と直接関わることでプレミアムブランドイメージを維持することができます。
テクノロジーの採用は、プレミアムチョコレート市場において競争優位を獲得するための重要な要因として台頭しています。Mondelezはこのトレンドの最前線にあり、培養カカオバイオテクノロジーなどの革新的なソリューションに投資しています。Celleste Bioなどの企業とのパートナーシップを通じて、Mondelezはサプライチェーンの脆弱性に対処しながら一貫した製品品質を確保することを目指しています。このテクノロジーへの注力は業務上のレジリエンスを高めるだけでなく、持続可能で倫理的に調達された製品に対する消費者需要とも合致しており、市場における先進的な企業の競争ポジショニングをさらに強化しています。
プレミアムチョコレート業界のリーダー企業
-
Chocoladefabriken Lindt & Sprüngli AG
-
Ferrero International S.A.
-
Mondelēz International, Inc.
-
Nestlé S.A.
-
Mars, Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
プレミアムチョコレート市場 このレポートでカバーされる企業
- Chocoladefabriken Lindt & Sprüngli AG
- Ferrero International S.A.
- Mondelez International, Inc.
- Nestlé S.A.
- Mars, Incorporated
- Yildiz Holding / Godiva
- The Hershey Company
- CEMOI Group
- Lake Champlain Chocolates
- Pierre Marcolini Group
- Ghirardelli Chocolate Company
- Valrhona SAS
- Guittard Chocolate Company
- Hotel Chocolat Group
- Amedei Srl
- Leonidas NV
- TCHO Ventures Inc.
- Chocolove
- Michel Cluizel
- Patchi SAL
市場機会と将来展望
コンプライアンス主導のトレーサビリティは、サステナビリティデータを検証可能な原産地主張や小売業者対応の文書に転換できるプレミアムブランドや原材料サプライヤーに新たな余地を生み出している。中・大規模事業者に対して主要な義務が2026年12月30日から適用されるEU森林破壊防止規則のタイムラインは、農場マッピング、デューデリジェンスのワークフロー、モニタリングツールの導入を加速させており、これはサプライベースにおける技術導入と開示指標によって支えられている。Ferreroは、マッピングにSourcemap、森林破壊リスクモニタリングにStarlingを用いて、98%のカカオサプライチェーントレーサビリティを達成したと報告しており、FarmforceやBeaconといったプラットフォームは主要なエコシステム参加者によってカカオ物流や協同組合のオンボーディングに統合されている。この動きは、原産地の認証がバリュープロポジションの中心となるビーン・トゥ・バーおよびシングルオリジン製品のプレミアムポジショニングも支えている。
能力・生産力への投資は、プレミアムギフト向けフォーマット、季節対応力の改善、そして近代化された工場とより柔軟な包装によって支えられる差別化された製品イノベーションの機会を示している。Mondelzは6,500万スイスフランの投資を経てベルンに新しいトブラローネ生産ラインを開設し、同拠点を世界的なセンター・オブ・エクセレンスとして位置づけ、生産能力を拡大した。一方Barry Callebautはベルギーの生産拠点(WiezeやHalleを含む)における近代化投資を発表し、Cargillはベルギーのムスクロンにおけるグルメチョコレート生産の拠点を拡大した。これらの製造面での動きに加え、チャネルの動向も、プレミアムプレーヤーがダイレクト・トゥ・コンシューマーおよびオンラインギフト提案を深化させる余地を残している。特に、パーソナライゼーション、限定販売、サブスクリプションモデルが、トレーサビリティに裏付けられたストーリーテリングや、セグメントのイノベーションパイプラインに既に見られるより健康的な処方と組み合わされる場合において、その余地は大きい。
最近の産業開発事情 プレミアムチョコレート市場
- 2026年6月:Mondelz Internationalは、メルボルンのScoresby菓子工場における新しい包装技術に800万米ドルを投資し、2022年以降の同拠点への総投資額を約3,000万米ドルとした。このアップグレードはスループットの向上とフォーマットの柔軟性を支え、プレミアムチョコレートのギフトパックや季節ごとのアソートメントの複雑化を後押しする。
- 2026年3月:Mondelz Internationalはスイス・ベルンの拠点で新しいトブラローネ生産ラインを開設し、同ブランドの世界的なセンター・オブ・エクセレンスを確立するための6,500万スイスフランの投資を完了させた。追加された生産能力と報告された20~30%の増産効果は、カカオコストの変動の中でプレミアムなボックス・バー形態の供給安定性を支え、運用効率を改善する。
- 2024年10月:Godivaは米国において限定版のヘリテージコレクションを発売し、ブリュッセルで生産された厳選アソートメントを展開した。この発売は、ブランドストーリーテリングとギフト主導のイノベーションを通じてプレミアム化を強化し、主要消費市場における高マージンの季節需要を支えている。
プレミアムチョコレート市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、オフラインおよびオンラインチャネルを通じて販売されるプレミアムチョコレート製品の小売販売額として測定されており、品質・原材料・ブランドまたはギフト訴求において大衆市場向けチョコレートより上位に位置付けられた製品を対象としています。
対象外の範囲:本市場規模の算定には、主流のチョコレートバーおよびキャンディ、ココアパウダーおよび製菓用原材料、ならびにプレミアムチョコレートとして販売されていないチョコレート風味の菓子類は含まれません。
セグメンテーション概要
- 製品タイプ別
- プレミアムダークチョコレート
- プレミアムミルク/ホワイトチョコレート
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門店およびグルメストア
- オンライン小売
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要ドライバーのマッピングと、モデリング開始前にプレミアム価格帯・チャネルミックス・地域別構成比に関する合理的なガードレールを設定するために活用されました。使用した公開情報源としては、USDAおよびその他の国家農業統計、ITC貿易マップ形式のカカオおよびチョコレート易フローに関する税関データ、FAOSTATスタイルの生産データセット、ならびに所得・インフレ指標に関する各国統計機関のデータが挙げられます。また、カカオおよびチョコレートに関連する業界団体・規格設定機関のレポートや、プレミアム訴求とカカオ含有量が市場においてどのように議論されているかを把握するための査読済み栄養・食品科学ジャーナルも参照しました。
企業側については、年次報告書・投資家向けプレゼンテーション・信頼性の高い報道資料を活用し、プレミアム層に影響を与えるポートフォリオミックスに関するコメント、価格設定の動向、および地域別モメンタムを把握しました。カテゴリー間で公開報告が混在している場合の収益区分の標準化には、有料の企業財務・インテリジェンス購読サービスを選択的に使用しました。これらの情報源は網羅的なものではなく、データ収集・検証・明確化の過程で他の多くの公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、プレミアム価格の実現とミックスシフトを直接把握しているブランド・カゴリーチーム、ディストリビューターおよびスペシャルティ小売業者、ならびに原材料・包装エコシステムの参加者へのインタビューおよびサーベイを中心に実施しました。これらのインプットは、各地域においてプレミアムとして認定される基準の確認、チャネルシェアの前提(特にスペシャルティストアおよびオンライン)の検証、ならびに調査期間全体にわたる価格設定とプロモーション強度のセンスチェックに活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:13% | アジア太平洋:46% |
| 中位層:54% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:14% | マネージャー:47% | 南北アメリカ:22% |
市場規模算定と予測
モデルはトップダウン構築から始まり、地域別にチョコレートの消費量と支出シグナルを再構築し、プレミアム浸透率とチャネル別構成比を用いてフィルタリングすることで、プレミアムチョコレートの収益プールを算出します。信頼性を担保するため、チャネル別のンプリングされた平均販売価格帯や、主要市場における標準的なパックサイズと価格ラダーを用いた数量対価値チェックなど、選択的なボトムアップ近似値との照合によって合計値を検証しました。
規模算定に影響を与えた主要インプットには、大衆チョコレートに対するプレミアム価格プレミアム、カカオ含有量と製品ミックスのシフト(ダーク対ミルクおよびホワイト)、ギフティングの季節性と祝日需要パターン、オンライン小売シェアの動向、ならびに購買力向上に直接影響する可処分所得や食品インフレなどのマクロ指標が含まれます。予測は、プレミアム化のモメンタム、想定される価格転嫁、およびスペシャルティ小売の拡大ペースに関する専門家の見解に裏付けられたシナリオ分析を用いて構築されました。小規模国において直接データポイントが乏しい場合は、地域プロキシを通じてギャップを補完し、確定前に一次フィードバックを通じて再確認しました。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションを通じて実施され、その後、地域・チャネルレベルでの明確な分散チェックを行うことで、外れ値を隠蔽せず説明できるようにしました。数値が貿易フロー・価格動向・インタビューにおけるプレミアムシェアの議論と整合しない場合は、前提を再検討し、必要に応じて回答者に再連絡して変化内容を確認しました。
承認前には、計算・定義・前年比変動に関するアナリストによる内部チェックを含む複数ステップのレビュープロセスが実施されます。レポートは年次で更新され、価格・供給・プレミアム需要に影響を与えるような重要事象が発生した場合には中間更新も行われます。納品直前には分析の最終確認が行われ、最新の公開情報およびインタビューインプットが最終的な見解に反映されます。
Mordor Intelligenceのプレミアムチョコレート市場規模と他の公表推計値との比較
プレミアムチョコレートの公表市場規模は、テーマが同一に見えても出版社によって異なる場合があります。これは、各出版社が計上対象の範囲と主要参照年の設定を独自に行っているためです。また、チャネル間での価格処理の方法や、インフレおよびプロモーション変化に対する前提の更新速度の違いも、差異の要因となっています。
主流チョコレートおよびより広範な菓子類の追加分が数値の乖離における最大の要因であり、Mordor Intelligenceのモデルではこれらの品目はプレミアムチョコレートの対象範囲外に置かれています。これにより、合計値はプレミアム専用の価格設定とミックスシグナルに紐付けられています。第二の乖離要因はタイミングであり、一部のソースは2024年または2025年を基準としている一方、2026年の現在値を提示するものもあり、通貨換算のタイミングがその差をさらに広げる可能性があります。最後に、プレミアム浸透率とオンラインシェアの前提は、チャネルフィードバックや地域別ギフティングパターンとの照合が行われていない場合、結果に影響を与える可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 27.73 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 31.87 ビリオン 米ドル(2024年) | より早い基準年を使用しており、一部の国においてより狭いプレミア定義を適用している可能性があり、プレミアム価格ラダーおよび最近のインフレ主導の価値成長を過小評価する恐れがあります。 |
| 業界ポータルB | 39.35 ビリオン 米ドル(2025年) | 2025年を基準年とし、より高いCAGR前提で運用されており、チャネル別のプレミアム認定ルールが必ずしも明確でないため、オンラインおよびスペシャルティストアのウェイティングがシフトする可能性があります。 |
この表は、年の選択と何をプレミアムとして計上するかが、数値が乖離する実際的な二大要因であることを示しています。インプットをプレミアム価格設定・チャネルミックス・地域レベルの需要チェックに紐付けることで、各ステップを説明可能にし、新たなシグナルが現れた際にも更新をクリーンに行うことができます。
レポートで回答される主要な質問
2026年のプレミアムチョコレート市場の規模はどのくらいですか?
プレミアムチョコレート市場規模は2026年に277.3 ビリオン 米ドルに達します。
2031年までのプレミアムチョコレートの予測CAGRはどのくらいですか?
同セクターは2026年から2031年にかけて年均成長率5.84%で成長すると予測されています。
最も急成長している販売チャネルはどれですか?
オンライン小売は2026〜2031年にかけて年平均成長率8.54%で拡大しています。
最も高い成長見通しを示す地域はどこですか?
アジア太平洋地域は年平均成長率7.52%を示しており、2031年にかけて他の地域を上回るパフォーマンスを見せています。
最も高い成長見通しを持つ地域はどこですか?
アジア太平洋はCAGR 6.92%を示し、2031年にかけて他の地域を上回るパフォーマンスを見せています。