
英国チョコレート市場規模・シェア
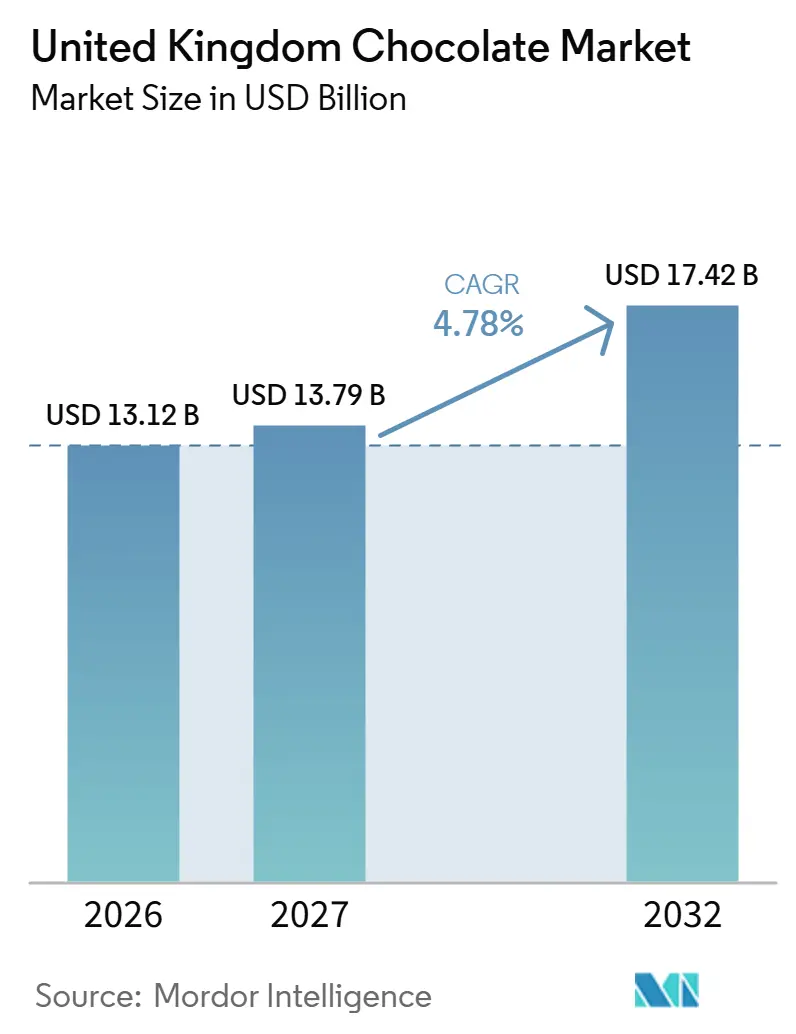
Mordor Intelligenceによる英国チョコレート市場分析
英国チョコレート市場規模は2026年に13.12 ビリオン 米ドルと評価され、2027年の13.79 ビリオン 米ドルから2032年には17.42 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)にCAGR 4.78%で成長します。市場数量は2026年に520.3 ミリオン トンと評価され、2027年の526 ミリオン トンから2032年には555.6 ミリオン トンに達すると推定され、予測期間(2027年~2032年)にCAGR 1.1%で成長します。
英国のチョコレートサプライヤーは、イースターエッグの需要とカオ価格上昇によるコスト圧力のバランスを取っています。独自のフォーマットと直接小売アクセスにより、高付加価値購買をめぐる競争において優位性を確保する手段が提供されます。イングランドでは、プロモーション規制により製品提案が売上成長においてより重要な意味を持ちます。そのため、メーカーは、原材料コストと制限されたインセンティブが数量拡大を制約する中でも購買を持続させる差別化を必要としています。
主要レポートのポイント
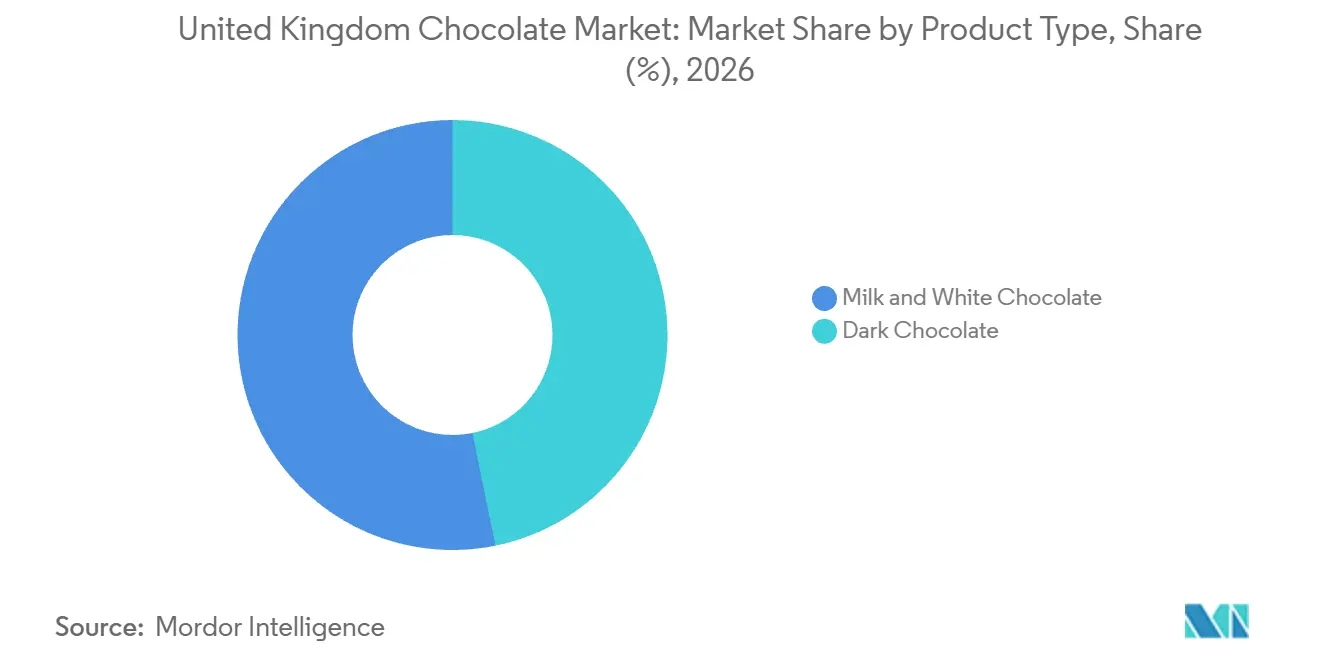
- 製品タイプ別では、ミルク・ホワイトチョコレートが2026年の市場価値の53.2%を占めてトップとなり、ダークチョコレートは2027年~2032年にCAGR 5.75%で最も速く成長すると予測されています。
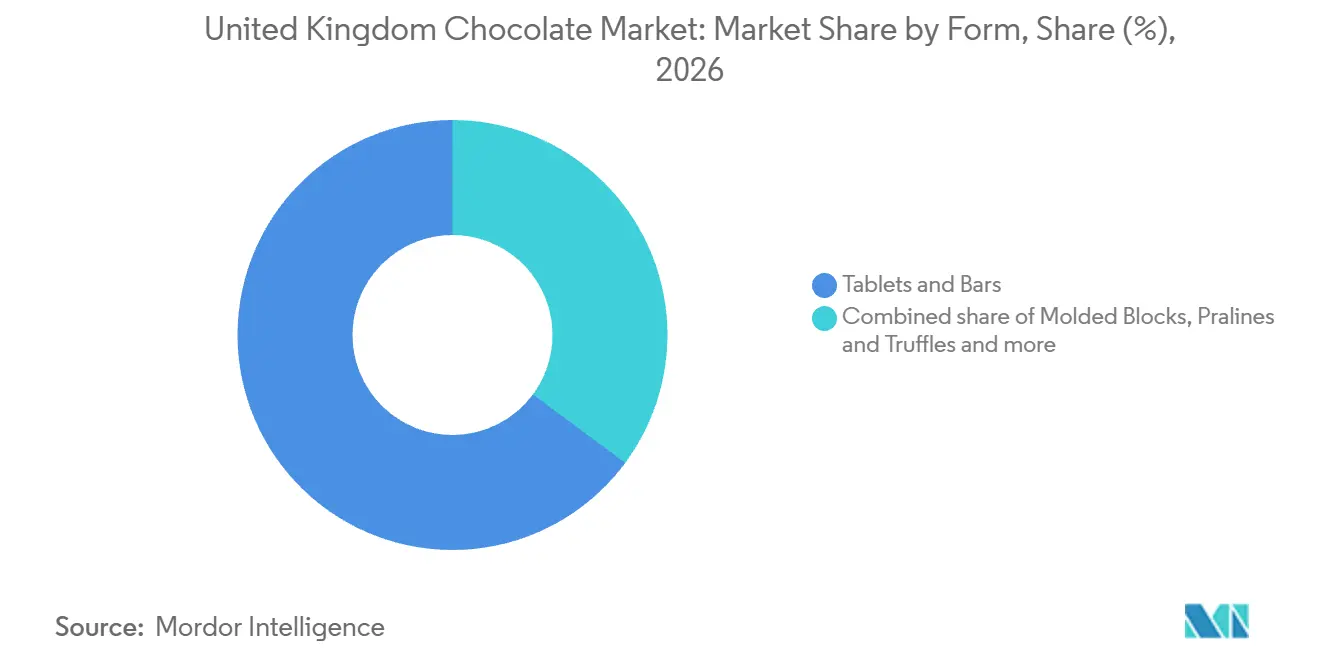
- タブレット・バーが形態カテゴリーをリードし、2026年の英国チョコレート市場シェアの64.86%を占め、プラリネ・トリュフは2027年~2032年にCAGR 5.55%で最も速く成長すると予測されています。
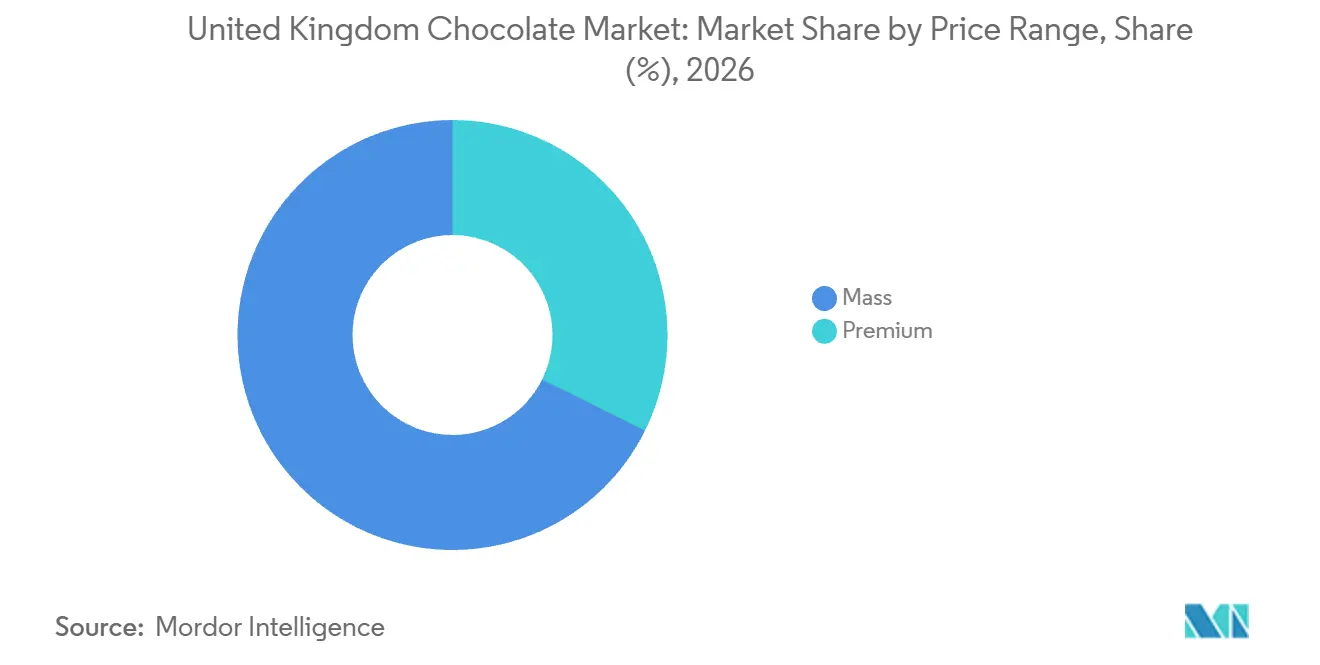
- 価格帯別では、マスチョコレートが2026年の英国チョコレート市場規模の67.66%のシェアを占め、プレミアムチョコレートは2027年~2032年にCAGR 6.15%でも速く成長すると予測されています。
- 原材料タイプ別では、乳製品ベースのチョコレートが2026年の市場価値の79.89%を占め、植物性チョコレートは2027年~2032年にCAGR 5.85%で最も速く成長すると予測されています。
- カテゴリー別では、コンベンショナルチョコレートが2026年の市場価値の64.9%を占めてトップとなり、シングルオリジンチョコレートは2027年~2032年にCAGR 6.45%で最も速く成長すると予測されています。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年の市場価値の68.53%を占めてトップとなり、オンライン小売店は2027年~2032年にCAGR 6.8%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム・アルチザンチョコレートの人気上昇 | +1.9% | ロンドン(ピカデリーを含む) | 中期(2~4年) |
| 植物性・ヴィーガンチョコレート代替品の成長 | +1.4% | 全国 | 中期(2~4年) |
| フレーバーとフォーマットの革新 | +1.5% | 全国 | 短期(2年以内) |
| 休日における季節的な需要急増 | +1.7% | 全国 | 短期(2年以内) |
| アレルゲンフリー製品への需要 | +0.7% | 全国 | 中期(2~4年) |
| チョコレート加工技術の進歩 | +0.6% | バークシャー州スラウ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム・アルチザンチョコレートの人気上昇
プレミアムメーカーは、差別化されたチョコレートと消費者への直接アクセスを組み合わせることで需要を構築できます。2025年、Chocoladefabriken Lindt & Sprüngli AGは英国・アイルランド事業が市場を上回り、シェアを獲得したと報告しました。Chocoladefabriken Lindt & Sprüngli AGは、この成果をLindt Dubai Style ChocolateとLindor Pistachioの記録的なローンチに帰し、プレミアムレンジ内での新フレーバーおよびフォーマットに対する購買者の反応を示しました。同社の急速な直接消費者向け拡大には、ロンドンのピカデリーにフラッグシップストアをオープンすることが含まれていました。Chocoladefabriken Lindt & Sprüngli AGは小売販売を取り込みながらチョコレートを供給できるため、店舗拡大は下流の収益機会となります。
植物性・ヴィーガンチョコレート代替品の成長
植物性代替品は、植物由来の原材料プロファイルを求める消費者にチョコレートの提供を拡大できます。Zertus UK & Irelandは、2025年11月1日終了の52週間において、NONOが植物性・フリーフロムチョコレートブランドカテゴリーの価値シェアの19%を占めたと報告し、Nielsen ScantrackおよびHomescanデータを引用しました。これらのチョコレートレンジを拡大する小売業者にとって、NONOのポジションは原材料の適合性と並んで専門ブランドの選定を重要なものにします。
フレーバーとフォーマットの革新
独自のチョコレートフォーマットは、確立されたギフティングの機会の中で特定の購買理由を生み出すことができます。Ocado Retailは、2025年12月15日から2026年3月8日の期間におけるOcado.comでのGuinness Rugby Ball Easter Eggの売上が、2024年12月16日から2025年3月9日の同期間と比較して355%増加したと報告しました。この商業的シグナルは、実現した小売売上を伴う明確に差別化されたイースター製品に関するものです。メーカーはこのような具体性を活用して、特定の機会向けに利用可能なチョコレートギフトを拡大できます。製品レベルの販売実績は、どのフォーマットバリエーションが季節的なアソートメントにおいてより大きな役割を担うべきかを判断する根拠を提供します。サプライヤーにとっての機会は、認知度の高いギフティング用途を中心とした選択的なフォーマット開発であり、商業的拡大は個々の製品の実証された購買に結びついています。
休日における季節的な需要急増
休日のギフティングはチョコレート需要を通常の消費機会を超えた購買を支援できる販売期間に集中させます。NIQは、2026年3月21日終了の4週間における英国のイースターエッグ単位販売数が、2025年の同イースター準備期間と比較して6.6%増加したと報告しました。[1] チョコレート菓子全体の単位販売数は、イースターが後になった前年の同カレンダー期間と比較して7.9%増加しました。NIQはこの広範な増加を、マザリングサンデーのギフティングとその年にオンラインおよび店舗でより早く登場したイースタープロモーションに結びつけました。イースターエッグはメーカーに、単位需要が前年のイースター準備期間を上回った期限付きの販売ウィンドウを提供し、ギフティング機会に合わせたアソートメントとプロモーションを支援しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気候変動によるカカオ価格の変動 | -1.5% | 全国 | 短期(2年以内) |
| 砂糖含有量と肥満に関する健康上の懸念の高まり | -0.9% | イングランドの小売店舗 | 短期(2年以内) |
| 多国籍ブランドとの激しい競争 | -0.4% | 全国 | 中期(2~4年) |
| 食品安全に関する規制上の圧力 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
気候変動によるカカオ価格の変動
気候関連のカカオコスト圧力は価格上昇を通じて消費者に波及し、メーカーが追加的な値上げを転嫁する余地を制限します。ECIUは、英国スーパーマーケットにおける人気イースターチョコレートの平均プロモーション前価格が2023年から2026年1月~3月の間に3分の2上昇したと報告しました。ECIUはそのイースター価格上昇を主に、西アフリカにおける気候変動による異常気象に続くカカオコストに帰しました。[2] 別途、英国のチョコレート菓子の金額売上は2025年に9.2%増加した一方、数量売上はコモディティコスト増加の中で2.6%減少しました。英国メーカーにとって、これらの状況は価格主導の収益成長が消費者がさらなるコスト増加を吸収できるという前提の根拠として不十分であることを示しています。サプライヤーは、原材料コストの変動を吸収するか、棚価格を引き上げた際に販売数量への追加的な圧力を招くリスクを負うかという選択に直面しています。
砂糖含有量と肥満に関する健康上の懸念の高まり
健康政策はチョコレート販売者が利用できるプロモーションツールを制約し、大量購買を促進することをより困難にしています。イングランドは2025年10月1日から、チョコレート菓子を含む対象となる低健康食品に対する数量価格プロモーションを制限しました。適用範囲は製品カテゴリーおよび栄養プロファイリング基準、ならびに対象事業条件およびその他の適用除外によって決まります。専門チョコレート小売業者は場所制限の適用除外となりますが、適用される数量価格制限の対象となります。影響を受けるサプライヤーにとって、製品のギフティングとしての魅力は2点の価格で3点購入などのオファーを通じて自動的に強化することはでません。残る商業的制約は、特に販売者が1回の取引で購入される商品数を増やそうとする場合に、対象製品に対する数量ベースのインセンティブの範囲が狭まることです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
産業用ミルクチョコレートの規模とダークチョコレートの発見ミルク・ホワイトチョコレートは2026年の英国チョコレート市場規模の53.2%のシェアを占めました。2026年10月19日、Mondelēz International Inc.のBournville製造責任者は、Cadbury Dairy Milkタブレットを1日150万枚以上生産していると報告しました。この生産量は単一のブランドタブレットに関するものであるため、1つのミルクチョコレート製品の背後にどれほどの製造能力が集中できるかを示しています。その生産ラインの物理的なスループットに匹敵するには、挑戦者から相当な製造コミットメントが必要となります。
ダークチョコレートは最も成長が速いセグメントであり、2027年~2032年にCAGR 5.75%が予測されています。Ocado Retailは、2025年12月15日から2026年3月8日の期間におけるOcado.comでのダークチョコレートイースターエッグの検索数が2024年12月16日から2025年3月9日の同期間と比較して247%増加したと報告しました。検索活動は小売業者に、明確に定義された季節的なダークチョコレート製品への関心の直接的なシグナルを提供します。これにより、消費者が既存のギフティングフォーマットのダークチョコレートバージョンを求める際に、製品説明と発見の間の関連性が商業的に重要になります。検索可能な名称でダークイースターエッグを掲載する小売業者は、消費者が製品を探している場所でその関心に応えることができます。



形態別:
バー製造とトリュフギフティングが異なる販売経路を生み出すタブレット・バーは2026年の英国チョコレート市場シェアの64.86%を占めました。2026年5月、Mars, Incorporatedはスラウ場が英国需要向けにMarsバーとSnickersバーを生産していると述べました。同サイトはアイルランドおよびオランダへの流通向けチョコレートも生産しました。工場の生産能力に関する決定は、英国のバー需要と海外へのチョコレート流通の両方を考慮する必要があります。
プラリネ・トリュフは最も成長が速いセグメントであり、2027年~2032年にCAGR 5.55%が予測されています。Lindt Lindor Truffles 200gは、2025年5月18日終了の52週間における利便性価値売上によるUnitas Wholesaleのギフティング菓子ベストセラーの中に、Ferrero Rocher Pralines 200gとともに登場しました。小売業者は菓子ギフトを求める消費者向けの選択肢としてトリュフおよびプラリネラインを位置づけることができます。コンビニエンスストアに参入する新しいギフトパックラインは、確立されたLindorおよびFerrero Rocherの製品と棚スペースをめぐって競争します。

価格帯別:
手頃な価格とプレミアムの回復力が異なる製品選択を必要とするマスチョコレートは最大のセグメントであり、2026年の市場価値の67.66%を占めました。ECIUは、Quality Street、Celebrations、Roses、Heroesの英国における100gあたりの価格が2025年12月までの2年間で23%から47%上昇したのに対し、一般インフレは6%であったことを明らかにしました。固定重量に対する価格の上昇は、価格に敏感な購買者がこれらの主流アソートメントから得られる数量に圧力をかけます。より少ない数量でパック価格を下げることで、重量あたりの値上げを維持しながら取引の手頃さを守ることができます。マスサプライヤーは、文書化された価格圧力への対応としてパックサイズを重要な要素とし、到達可能な購入価格と提供されるチョコレートの量を調整する必要があります。
プレミアムチョコレートは最も成長が速いセグメントであり、2027年~2032年にCAGR 6.15%が予測されていす。英国の独立系店舗におけるプレミアムチョコレートの売上は、2025年1月25日終了の12週間で4.1%減少しましたが、主流チョコレートは9.9%減少しました。Forecourt Traderは、この小さな落ち込みを、そのチャネルおよび期間において贅沢を楽しもうとする消費者が主流ブランドよりもプレミアムブランドを選んだと解釈しました。独立系店舗内では、プレミアムサプライヤーはより広いチョコレート販売環境が弱い場合でもアップグレード購買を追求できます。
原材料タイプ別:
乳製品配合の主流と植物性レンジの設計乳製品ベースのチョコレートは最大のセグメントであり、2026年の市場価値の79.89%を占めました。イングランドでは、ミルクチョコレートという保護された表示を使用する製品は、最低乳固形分要件および追加原料に関する制限を満たす必要があります。定義されたレシピの基準は、これらの製品に明確な組成上のアイデンティティを与え、原材料の選択と販売時に使用できる名称を結びつけます。したがって、メーカーはレシピを変更する際に製品説明と配合の両方を考慮する必要があります。保護された表示の要件を満たさなくなったレシピは、イングランドでは異なる販売説明も必要となります。
植物性チョコレートは最も成長が速いセグメントであり、2027年~2032年にCAGR 5.85%が予測されています。2025年5月のレポートで、NONOは植物性Cookie Doughチョコレートラインの売上が前年比26%成長したと述べました。このラインの売上増加は、植物性購買者が原材料の主張だけでなく菓子フレーバーにも反応することを示唆しています。
カテゴリー別:
コンベンショナルメーカーの規模とシングルオリジンの調達アイデンティティコンベンショナルチョコレートは最大のセグメントであり、2026年の市場価値の64.9%を占めました。CBIは、2025年に英国のコンベンショナルチョコレートが主に大規模な多国籍チョコート企業によって生産されたと報告しました。Nestlé S.A.は2025年に、ヨーク工場が1日最大400万本のKitKatバーを製造できると述べ、主流ブランド製品の背後にある生産能力を示しました。より小規模なコンベンショナルブランドは、そのような規模の製造能力に支えられた製品と競争することになります。
シングルオリジンチョコレートは最も成長が速いセグメントであり、2027年~2032年にCAGR 6.45%が予測されています。2025年5月、Cocoa Sistersは女性主導の農場からの直接調達を通じて、ソロモン諸島産カカオから作られたシングルオリジンチョコレートを英国消費者に届けました。農場がカカオを供給し、英国のメーカーがその指定された産地を完成した消費者向け製品に変えます。Cocoa Sistersは識別可能な農場から製品への関係で競争でき、そのシングルオリジンのポジショニングに広範な倫理的主張よりも具体的な根拠を与えます。
流通チャネル別:
スーパーマーケットの規模と統合されたオンライン機会スーパーマーケット・ハイパーマーケットは最大のセグメントであり、2026年の市場価値の68.53%を占めました。2025年3月に報告されたCircanaデータは、過去52週間における主要複数スーパーマーケットでのチョコレート金額売上が11.6%成長したことを示しました。より広いチョコレートカテゴリーについて、Circanaは過去12ヶ月の成長を価格に帰し、数量および単位売上は減少しました。これらの店舗に存在しないサプライヤーは、英国のチョコレート価値の大部分を担うチャネルから不在となります。
オンライン小売店は最も成長が速いセグメントであり、2027年~2032年にCAGR 6.8%が予測されています。Ocado Retailは、2025年2月から2026年2月にかけてOcado.comのEverything Valentine'sアイルにおけるチョコレート売上が前年比56%増加したと報告しました。このアイルはチョコレートをカード、ギフト、朝食アイテムとともに集めました。この設定により、チョコレートブランドはより広いバレンタインの提供に参加し、同じ機会のための複数の製品と菓子の購買を結びつけることができます。統合された季節的なアイルはチョコレートをより広い機会購買の一部にし、オンライン販売者が利用できるマーチャンダイジグの役割を拡大できます。
地理的分析
ロンドンとマンチェスターは、専門チョコレート小売が独自の店舗コンセプトを通じてどのように競争できるかを示しています。Barnabyは2026年にメイフェアのマウントストリートにショップをオープンし、手作りバーを販売し、店内での自分だけのバー作りサービスを提供しました。Mars, Incorporatedの完全子会社の間接子会社であるHive Bidco, Inc.に2024年1月25日に買収されたHotel Chocolatは、2025年7月24日にマンチェスターに過去最大の店舗をオープンしました。これらのフォーマットは、店舗の設定をチョコレートの提供の一部にし、パッケージ製品にサービスや専用の目的地を加えることができます。両都市は差別化への異なる物理的な経路を提供しており、カスタマイズがロンドンの例を形成し、専用チョコレートストアの規模がHotel Chocolat自身のネットワーク内でマンチェスターのオープンを際立たせています。
スコットランドのチョコレート活動は、目的地型小売と地元都市を超えて顧客にリーチできるビジネスを組み合わせています。Hotel Chocolatは2025年グラスゴーのSilverburnストアをオープンし、チョコレートギフトとVelvetised飲用チョコレートを提供するカフェを組み合わせました。エジンバラのチョコレートツアーアトラクションであるThe Chocolatariumは、2025年6月5日に英国全土向けのオンラインチョコレートショップを開設し、チョコレートバーとトリュフ(独自のラズベリー風味とウイスキーインスパイアのトリュフボックスを含む)を販売しました。これらのモデルは地元の存在感と異なる商業的リーチを結びつけ、一方のビジネスがパッケージチョコレートと店内消費を組み合わせながら、もう一方がエジンバラを拠点とした提供を全国オンライン小売に拡大することを可能にします。
ウェールズ、イングランド南東部、バーミンガムでは、生産と消費者小売が異なる商業的フットプリントを生み出しています。2025年、Mr Holt'sはアングルシー島のランゲフニにある新たに改装された工場でチョコレート生産を拡大しました。ウェストサセックスのホーシャムにあるHotel Chocolatの店舗は、チョコレートギフトとホットチョコレートおよびその他のカカドリンクを販売するカフェを組み合わせています。Bournvilleの製造責任者は2026年10月に、バーミンガム工場がCadburyボタン、クリームエッグ、その他のチョコレート製品を生産していると報告しました。これらの例における地域的な違いは活動にあり、ウェールズとバーミンガムでは生産能力、イングランド南東部では消費者向け店舗とカフェとなっています。
規制の枠組みと見通し
選択された管轄区域のこの比較は、チョコレートメーカーの観点から、イングランド、ウェールズ、北アイルランドの枠組みとスコットランドの製品および執行要件を対比させています。食品基準庁(FSA)はイングランド、ウェールズ、北アイルランドの食品安全を監督し、食品基準スコットランド(FSS)はスコットランドの同等の公的機関です。地方食品当局が執行を行うため、メーカーが安全および製品情報義務をどのように処理するかに関して管轄区域が重要となります。2003年カカオ・チョコレート製品(スコットランド)規則は、人間が消費することを意図したカカオおよびチョコレート製品の組成および表示要件を定めています。
規制表
| 決定要因 | 英国 | スコットランド |
|---|---|---|
| 主要機関 | イングランド、ウェールズ、北アイルランドにおけるFSA;スコットランドにおけるFSS;地方食品当局 | FSSの監督および執行規範の下での地方食品当局 |
| 主要な法令または指針 | イングランド、ウェールズ、北アイルランドにおける一般食品法第14条の安全義務 | 2003年カカオ・チョコレート製品規則;2015年食品(スコットランド)法の報告措置 |
| 商業的影響 | 安全でない食品はイングランド、ウェールズ、北アイルランドの市場に置くことができない | 組成および表示管理;食品情報違反の義務的報告 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
イングランド、ウェールズ、北アイルランドは、FSAの監督と一般食品法第14条の安全でない食品の禁止の下で中程度の評価を受けており、2026年9月に計画された大規模小売業者モデルの後の延長の可能性に関する発見は新たな製造義務を採用していません。スコットランドを含む対象となるグレートブリテンの事業者に対するDefraの2026年9月のデューデリジェンス提案は、開始日なしに協議を待っており、したがってメーカーの実務上の義務を変更しません。変化なしは、関連する北アイルランドのEU森林破壊規制フェーズの前のメーカーの立場を説明しており、対象となるカカオおよびチョコレートへの適用は2026年12月30日から開始される予定であり、すべての要件が同時に始まるわけではありません。スコットランドの中程度の評価は、2015年4月以降のチョコレート組成管理と食品情報違反報告を反映しており、変化なしはFSSの2026年~2031年の近代化戦略とコスト回収オプションの開発がそれらの義務を変更したり手数料スケジュールを採用したりしていないことを反映しています。
バリューチェーンの段階
この比較は、製造から流通を経て消費者向け小売販売まで、完成したチョコレートを追跡します。Mondelēz International Inc.はBournvilleでCadburyチョコレートを製造しています。Waitroseは自社ブランドのチョコレートバー、季節的なトリート、ボックスチョコレートを通じて小売段階を提供しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | 回復力への対応 |
|---|---|---|---|---|
| チョコレート製造 | Mondelēz International Inc.やMars, Incorporatedなどのチョコレートメーカー | 完成チョコレート製品の販売 | チョコレートフォーマット全体の生産調整 | フォーマット固有の生産ランを下流の要件に合わせる |
| 製品流通 | Mondelēz International Inc.などのメーカー系ディストリビューター | 製品の卸売販売 | 小売出荷との保管条件の調整 | 冷蔵保管と出荷スケジュールを小売業者の供給ニーズに合わせる |
| 消費者小売 | Waitroseなどのチョコレート小売業者 | チョコレートの小売販売 | チョコレート製品間の違いの伝達 | 購入時にパック数量と製品タイプを明確にする |
| 情報源: Mordor Intelligence | ||||
Bookerは英国の卸売事業を通じて小売業者に食料品と菓子を供給し、生産と小売販売の間に再販仲介業者を置いています。Mondelēz International Inc.はMinworthを主要な英国流通センターの1つおよび大型冷蔵倉庫として運営しており、メーカーが運営するロジスティクス能力を示しています。これらの役割は価値の獲得を異な場所に置いており、卸売業者については小売業者への製品再販を通じて、メーカーについては社内流通に支えられた完成品販売を通じて行われます。
競争環境
市場集中度
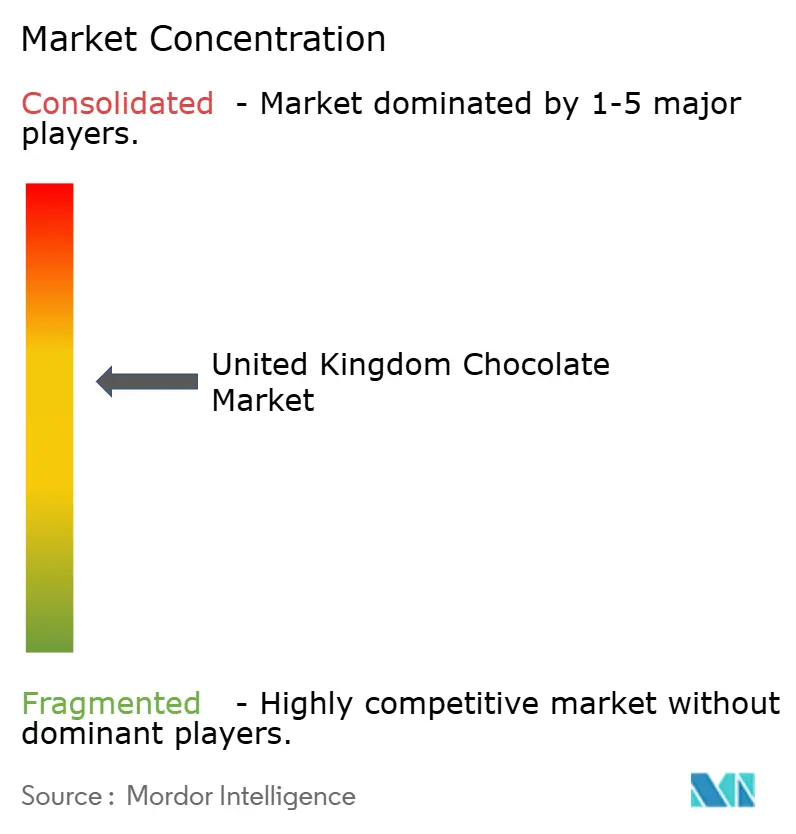
大規模なブランドグループが競争の中心を担っており、Mars, Incorporated、Ferrero International SA、Nestlé S.A.、Chocoladefabriken Lindt & Sprüngli AG、Mondelēz International Inc.が主要参加者の中に含まれます。Mondelēz International Inc.のCadburyは、2025年12月31日終了の年において英国食料品ブランドの金額売上で第1位にランクされました。2026年5月、Mars, Incorporatedはスラウ工場のアップグレードされたラインが1日最大500万本のチョコレートバーを生産できると報告し、2025年の生産量の2倍となりました。大規模なブランドの既存企業は、確立された消費者支出と産業的な供給能力を組み合わせることで、厳しい参入基準を設定しています。
Mondelēz International Inc.は2025年3月に英国でCadbury Dairy Milk Lotus Biscoffを発売し、その製品はその年のCadburyの最も急成長するラインの1つとなりました。このコブランドの提供はチョコレートとビスケットのアイデンティティを組み合せ、確立されたチョコレートポートフォリオ内でその拡張に特定の提案を与えます。報告された実績はCadbury自身のレンジ内での商業的な牽引力を示し、ローンチ活動だけよりも具体的な競争上の課題を生み出しています。既存企業はブランドアイデンティティを維持しながらパートナーシップを通じて提供を刷新でき、競合他社に同様に具体的な拡張選択理由を定義するよう圧力をかけます。
工場投資を超えて、既存企業は限定版フレーバーも開発しています。Nestlé S.A.は2025年6月に英国で限定版KitKat Chunky FunkyおよびKitKat Chunky Duo Salted Caramelフレーバーを導入しました。挑戦者にとって、独自のフレーバー提供は既存企業の生産フットプリントに匹敵するよりも狭い競争ポイントを提供します。イングランド、ウェールズ、北アイルランドでは、食品事業者は直接のサプライヤーと事業顧客を特定する必要がありますが、消費者への直接販売は一般的に前方記録義務から免除されます。この区別は、卸売拡大をチョコレート流通だけでなく事業顧客記録システムに関する選択にします。
英国チョコレート産業のリーダー
-
Mars, Incorporated
-
Ferrero International SA
-
Nestlé S.A.
-
Chocoladefabriken Lindt & Sprüngli AG
-
Mondelēz International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
英国チョコレート市場 このレポートでカバーされる企業
- Mars, Incorporated
- Ferrero International SA
- Nestlé S.A.
- Chocoladefabriken Lindt & Sprüngli AG
- Mondelēz International Inc.
- The Hershey Company
- Barry Callebaut AG
- The London Chocolate Company
- Yıldız Holding A.Ş. (Godiva / Ülker)
- Lotte Corporation
- Arcor S.A.I.C.
- Whitakers Chocolates Ltd
- Artisan du Chocolat Ltd
- Morinaga & Co., Ltd.
- Tony's Chocolonely UK Ltd
- Divine Chocolate Ltd
- Pecan Deluxe Candy Company
- Land Chocolate Ltd
- Fazer Group
- Green & Black's Organic
最近の産業開発事情 英国チョコレート市場
- 2026年9月:Waitroseは季節的およびボックスチョコレートに対するTony's Open Chainの調達拡大を発表し、季節的チョコレートの半分以上が最初の加工後のカカオ混合を許可するマスバランスを使用する予定です。
- 2026年9月:Nestlé S.A.は英国のクリスマス菓子レンジを発表し、KitKat Santas、Milkybar Caramel Crunchバー、After Eight Chocolate Orangesを含み、発表時に全国で入手可能です。
- 2026年5月:Mars, Incorporatedはスラウ工場への投資プログラムが2023年に開始され、2027年~2028年に計画されたさらなる投資を含め2028年まで継続される予定あると述べました。
スコープと方法論
| ダークチョコレート |
| ミルク・ホワイトチョコレート |
| タブレット・バー |
| モールドブロック |
| プラリネトリュフ |
| その他の形態 |
| マス |
| プレミアム |
| 乳製品ベース |
| 植物性 |
| シングルオリジンチョコレート |
| コンベンショナルチョコレート |
| スーパーマーケット・ハイパーマーケット |
| オンライン小売店 |
| コンビニエンスストア |
| その他の流通チャネル |
| 製品タイプ別 | ダークチョコレート |
| ミルク・ホワイトチョコレート | |
| 形態別 | タブレット・バー |
| モールドブロック | |
| プラリネトリュフ | |
| その他の形態 | |
| 価格帯別 | マス |
| プレミアム | |
| 原材料タイプ別 | 乳製品ベース |
| 植物性 | |
| カテゴリー別 | シングルオリジンチョコレート |
| コンベンショナルチョコレート | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| オンライン小売店 | |
| コンビニエンスストア | |
| その他の流通チャネル |
市場の定義
- ミルク・ホワイトチョコレート - ミルクチョコレートは、ミルク(粉乳、液体ミルク、または練乳の形態)とカカオ固形分で作られた固形チョコレートです。ホワイトチョコレートはカカオバターとミルクから作られ、カカオ固形分を一切含みません。スコープには通常のチョコレート、低糖、無糖バリアントが含まれます。
- トフィー・ヌガー - トフィーには、トフィーまたはトフィーに似た菓子としてラベルが付けられた硬い、噛み応えのある、小さなまたは一口サイズのキャンディーが含まれます。ヌガーは、アーモンド、砂糖、卵白を基本原材料とする噛み応えのある菓子であり、ヨーロッパと中東諸国で生まれました。
- シリアルバー - 朝食用シリアルをバー形状に圧縮し、食用接着剤の一形態で固めたスナックです。スコープには、米、オーツ麦、トウモロコシなどのシリアルを結合シロップと混ぜて作ったスナックバーが含まれます。これにはシリアルバー、シリアルトリートバー、またはグレインバーとしてラベルが付けられた製品も含まれます。
- チューインガム - 通常、フレーバーと甘みを加えたチクルまたはポリ酢酸ビニルなどの代替品から作られた咀嚼用の調製品です。スコープに含まれるチューインガムの種類は、砂糖入りチューインガムと無糖チューインガムです。
| キーワード | 定義#テイギ# |
|---|---|
| ダークチョコレート | ダークチョコレートは、ミルクを含まずカカオ固形分とカカオバターを含むチョコレートの一形態です。 |
| ホワイトチョコレート | ホワイトチョコレートは、乳固形分の割合が最も高いタイプのチョコレートであり、通常30%前後またはそれ以上です。 |
| ミルクチョコレート | ミルクチョコレートは、カカオ固形分含有量が低く砂糖含有量が高いダークチョコレートに乳製品を加えて作られます。 |
| ハードキャンディー | 砂糖とコーンシロップを結晶化させずに煮詰めて作られたキャンディーです。 |
| トフィー | 砂糖とバターを煮詰めて作られた硬くて噛み応えのある、しばしば茶色の甘菓子です。 |
| ヌガー | アーモンドまたはその他のナッツ、時にはフルーツを含む噛み応えのある、またはもろいキャンディーです。 |
| シリアルバー | シリアルバーは、シリアルと通常は乾燥フルーツまたはベリーを圧縮して作られたバー形状の食品であり、ほとんどの場合グルコースシロップで固められています。 |
| プロテインバー | プロテインバーは、炭水化物・脂質に対してタンパク質の割合が高い栄養バーです。 |
| フルーツ・ナッツバー | これらはしばしばデーツをベースに他の乾燥フルーツとナッツを加え、場合によってはフレーバーを加えたものです。 |
| NCA | 全米菓子協会は、チョコレート、キャンディー、ガム、ミント、およびこれらのトリートを製造する企業を推進するアメリカの業界団体です。 |
| CGMP | 現行適正製造規範は、関連機関が推奨するガイドラインに準拠したものです。 |
| 非標準化食品 | 非標準化食品とは、同一性の基準を持たない、またはいかなる方法においても規定された基準から逸脱した食品です。 |
| GI | グリセミック指数(GI)は、炭水化物を含む食品が一定期間にわたってどれほどゆっくりまたは速く消化され、血糖値を上昇させるかに基づいてランク付けする方法です。 |
| 脱脂粉乳 | 脱脂粉乳は、低温殺菌れた脱脂乳からスプレードライによって水分を除去することで得られます。 |
| フラバノール | フラバノールは、カカオ、茶、リンゴ、その他多くの植物性食品および飲料に含まれる化合物のグループです。 |
| WPC | ホエイプロテイン濃縮物は、低温殺菌されたホエイから十分な非タンパク質成分を除去することで得られる物質であり、完成した乾燥製品のタンパク質含有量が25%を超えます。 |
| LDL | 低密度リポタンパク質(悪玉コレステロール) |
| HDL | 高密度リポタンパク質(善玉コレステロール) |
| BHT | ブチル化ヒドロキシトルエンは、保存料として食品に添加される実験室で製造された化学物質です。 |
| カラギーナン | カラギーナンは、食品や飲料を増粘、乳化、保存するために使用される添加物です。 |
| フリーフォーム | グルテン、乳製品、砂糖などの特定の原材料を含まないこと。 |
| カカオバター | カカオ豆から得られる脂肪性物質であり、菓子の製造に使用されます。 |
| パステリース | 砂糖、卵、ミルクから作られるブラジルのキャンディーの一種。 |
| ドラジェ | 硬い砂糖シェでコーティングされた小さな丸いキャンディー。 |
| CHOPRABISCO | ベルギーチョコレート、プラリネ、ビスケット、菓子産業の王立ベルギー協会 - ベルギーチョコレート産業を代表する業界団体。 |
| 欧州指令2000/13 | 食品製品の表示を規制する欧州連合の指令。 |
| カカオ規則(Kakao-Verordnung) | ドイツのチョコレート条例。ドイツで「チョコレート」とラベルを付けることができるものを定義する一連の規制。 |
| FASFC | 食品連鎖安全連邦機関 |
| ペクチン | 果物や野菜から得られる天然物質。菓子においてゲル状のテクスチャーを作るために使用されます。 |
| 転化糖 | グルコースとフルクトースで構成される砂糖の一種。 |
| 乳化剤 | 混ざり合わない2つの液体を混合するのを助ける物質。 |
| アントシアニン | 菓子の赤、紫、青の色を担うフラボノイドの一種。 |
| 機能性食品 | 基本的な栄養を超えた追加の健康上の利益を提供するように改変された食品。 |
| コーシャー認証 | この認証は、原材料、すべての機械を含む生産プロセス、および/または食品サービスプロセスがユダヤ教の食事法の基準に準拠していることを確認します。 |
| チコリ根エキス | チコリ根からの天然エキスであり、食物繊維、カルシウム、リン、葉酸の良い供給源です。 |
| RDD | 推奨1日摂取量 |
| グミ | フルーツフレーバーが付けられることが多い、噛み応えのあるゼラチンベースのキャンディー。 |
| ニュートラシューティカル | 健康上の利益があると主張される食品または栄養補助食品。 |
| エネルギーバー | 炭水化物とカロリーが高く、外出先でエネルギーを提供するために設計されたスナックバー。 |
| BFSO | 食品連鎖のためのベルギー食品安全機関。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行います。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者はレベルと機能全体にわたって選択され、調査対象市場の全体像を生成します。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




