
東南アジア野菜種子市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 586.20 百万米ドル |
| 市場規模 (2027) | 614.57 百万米ドル |
| 市場規模 (2032) | 778.41 百万米ドル |
| 成長率 (2027 - 2032) | 4.84 % |
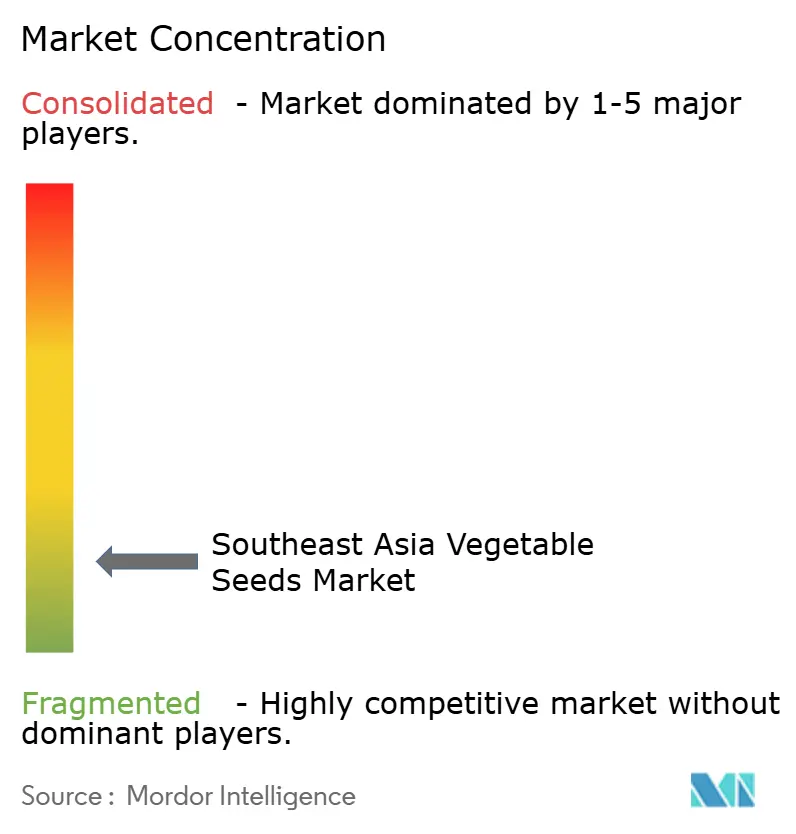
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア菜種子市場分析
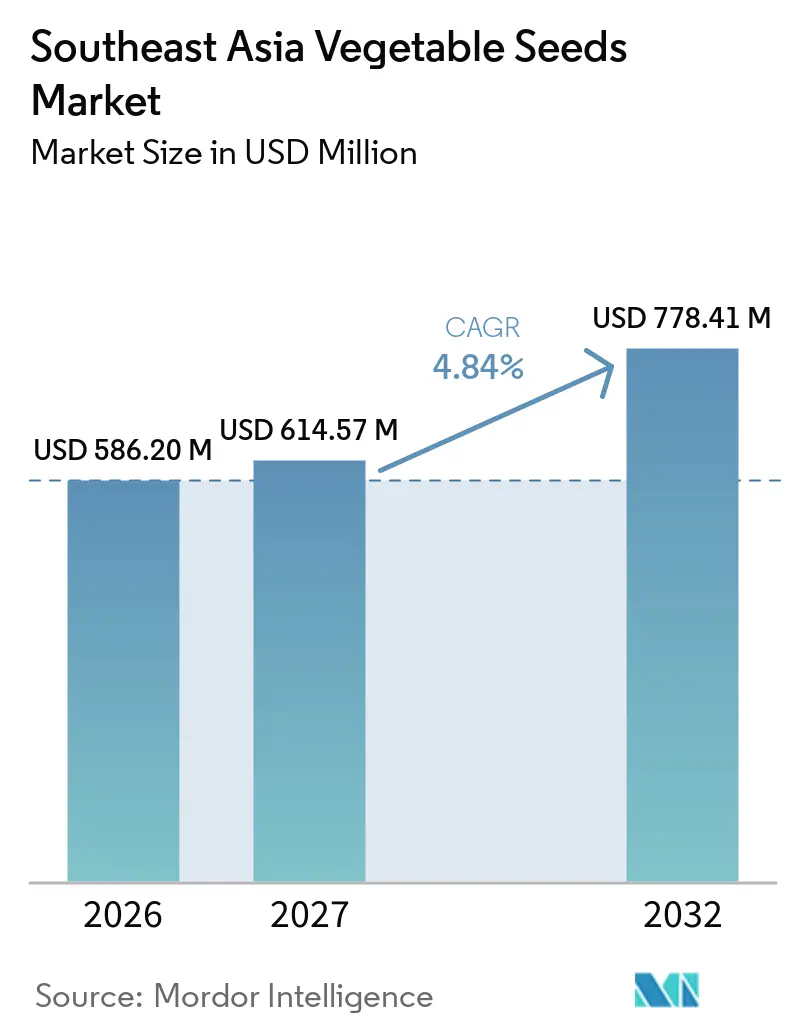
東南アジア野菜種子市場は2026年に586.20 ミリオン 米ドルと評価され、2027年の614.57 ミリオン 米ドルから2032年には778.41 ミリオン 米ドルへと成長し、予測期間2027年〜2032年においてCAGR 4.84%を記録する見込みです。商業用種子の需要は、農場保存材料から認定ハイブリッド品種へとシフトしており、生産者はより安定した収量、病害管理、および作物の均一性を求めています。公的な種子・農業資材プログラムは、園芸作物においてハイブリッド品種を試験する生産者を支援しており、商業用種子の利用が限られていた地域での更新サイクルを短縮できる可能性があります。施設園芸もまた、露地栽培ではなく管理された栽培環境向けに設計された品種への需要を拡大しています。市場は依然として断片化されており、地域・地方のサプライヤーが多国籍育種企業と競争する余地があります。地域の育種・生産・試験施設への投資は、熱帯気候への製品適応を支援し、地域由来の遺伝資源の関連性を高めています。
主要レポートのポイント
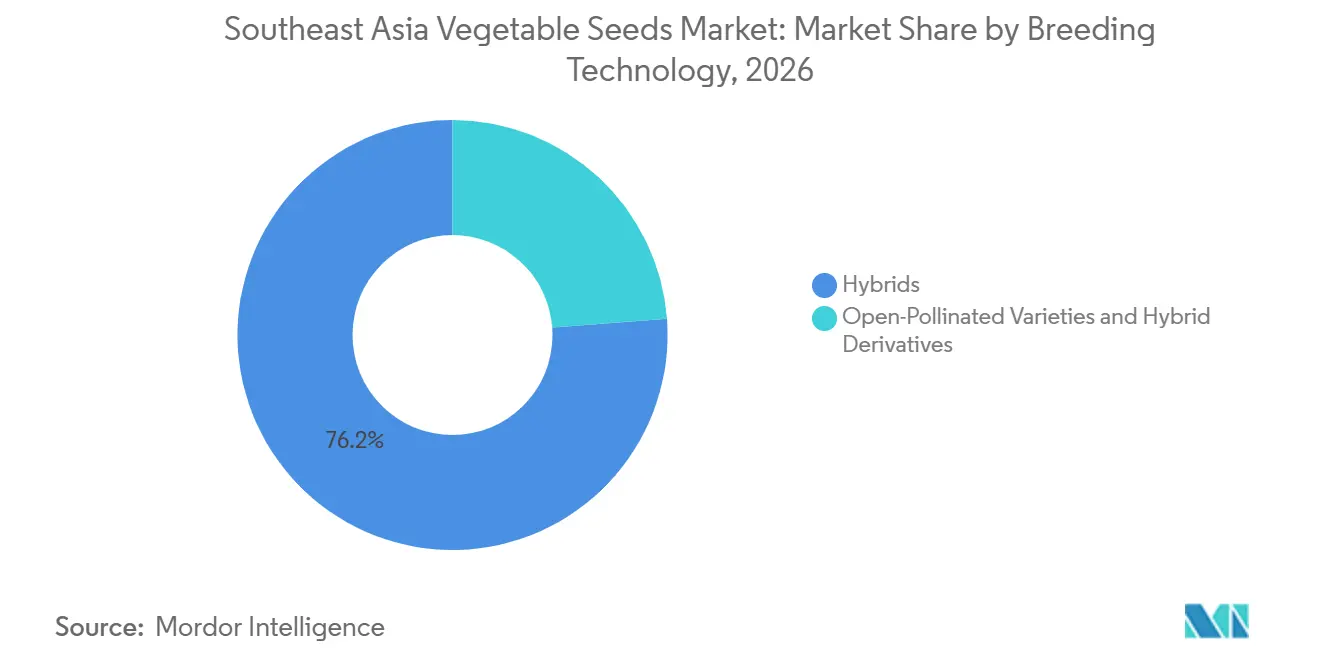
- 育種技術別では、ハイブリッドが最大セグメントであり2026年の東南アジア野菜種子市場において76.2%のシェアを占めました。また、ハイブリッドは2027年から2032年にかけてCAGR 5.0%で最も速く成長するセグメントと予測されています。
- 栽培メカニズム別では、露地栽培が最大セグメントであり、2026年の東南アジア野菜種子市場において98.1%のシェアを占めました。また、施設栽培は2027年から2032年にかけてCAGR 6.8%で最も速く成長するセグメントと予測されています。
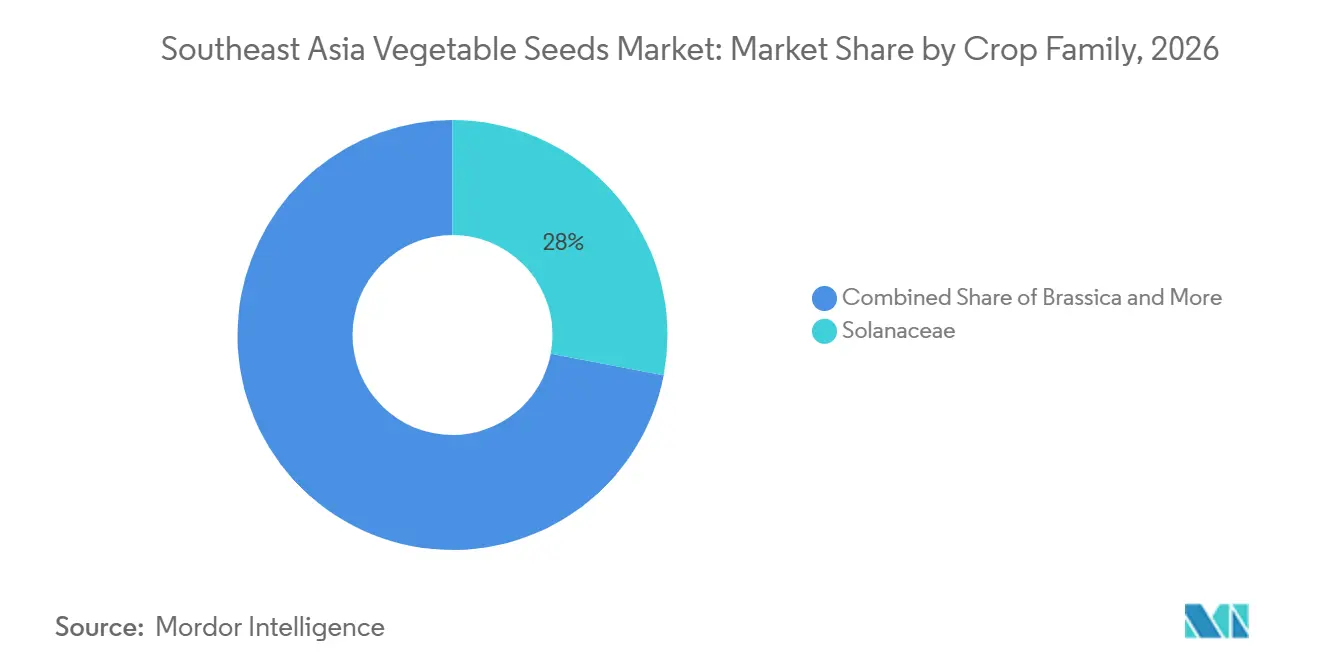
- 作物ファミリー別では、ナス科が最大セグメントであり、2026年の市場シェアの28.0%を占めました。また、アブラナ科は2027年から2032年にかけてCAGR 6.0%で最も速く成長するセグメントと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 野菜種子流通を支援する政府調達プログラム | +0.85% | インドネシア、フィリピン、ベトナム | 短期(2年以内) |
| 施設園芸インフラの急速な拡大 | +0.70% | ベトナム、マレーシア、フィリピン、インドネシア | 中期(2~4年) |
| 病害抵抗性種子品種への需要増加 | +0.65% | インドネシア、タイ、ベトナム | 中期(2~4年) |
| デジタル農業アドバイザリーによる種子更新率の向上 | +0.55% | インドネシア、ベトナム、フィリピン、ミャンマー | 中期(2~4年) |
| 熱帯気候向けハイブリッドに対する小規模農家の需要 | +0.50% | 東南アジア、ミャンマー、カンボジア | 長期(4年以上) |
| 気候スマート種子の研究開発拠点と官民パートナーシップ | +0.45% | フィリピン、マレーシア、タイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
野菜種子流通を支援する政府調達プログラム
政府の調達プログラムは、対象農業コミュニティにおける質の高い植付け材料へのアクセスを改善することで、商業用菜種子の需要を支援できます。フィリピンでは、農業省地域フィールドオフィスIIIが2025年5月、国家都市・都市周辺農業プログラム(NUPAP)のバッファーストック用各種野菜種子の供給に関して、Allied Botanical Corporationに対しPHP 667,333.80(約11,700 米ドル)相当の契約を授与しました[1]。このような調達イニシアチブは、農業コミュニティへの野菜種子の流通チャネルを提供し、改良品種への生産者の露出を高める可能性があります。ただし、商業用種子への継続的な需要は、公的支援の利用可能性、農家の購買力、および収量・作物均一性・市場性の観点から改良種子品種の認知されメリットに依存します。
施設園芸インフラの急速な拡大
施設栽培は、温室環境、管理された栽培条件、および集約的な生産システムに適した野菜種子品種への需要を生み出しています。2026年8月、Genting Plantations Berhadは子会社ACGT Vegetable AgVentures Sdn Bhdを通じて、Shouguang Vegetable Science and Technology Sdn Bhdとのジョイントベンチャーを了し、マレーシア・ジョホール州クライに約70エーカーの熱帯野菜作物の卓越センターを開発しました。投資額はRM 525 ミリオン(119.3 ミリオン 米ドル)です。この開発には、熱帯野菜種子の研究開発施設、温室、農業技術実証施設、および農産物加工工場が含まれます。完成したベンチャーは、農業技術インフラとともに熱帯野菜の育種・栽培能力を支援することが期待されています。この投資は、熱帯野菜の種子開発および施設栽培への商業的関心の高まりを反映しており、管理された栽培環境および地域の気候条件に適応した品種の機会を創出しています。ただし、市場成長への貢献は、開発された品種の商業化および野菜生産者による施設栽培システムの採用に依存します。
病害抵抗性種子品種への需要増加
東南アジア野菜種子市場では、特に持続的なウイルス病にさらされる熱帯作物において、病害抵抗性が重要な育種優先事項となっています。2025年6月、インドネシアのIPB大学は、ゴモウイルスによる黄化縮葉病に抵抗性を持つ縮れトウガラシ品種「Neno TAVI」を発表しましたが、大規模な商業化は公式品種承認を条件としています。この開発は、病害による作物損失を低減しながら生産性を維持するうえで、地域適応型遺伝資源の役割を浮き彫りにしています。世界野菜センターの2025年6月報告書によると、同センターの遺伝資源を組み込んだ商業野菜品種数は2017年の47品種から2024年には193品種に増加し、種子販売量は2024年に約83メトリックトンに達しました[2]。同報告書はまた、トウガラシ、トマト、ニガウリ、カボチャにわたる重要な育種形質としてベゴモウイルス抵抗性を特定しています。これらの動向は、病害抵抗性と収量・品質・熱帯栽培条件への適応性を組み合わせた野種子への需要を支援し、地域に関連した育種プログラムおよび改良ハイブリッド品種に投資する種子企業に機会をもたらしています。
熱帯気候向けハイブリッドに対する小規模農家の需要
東南アジア全域の小規模農家は、高温・高湿度および地域固有の病害虫圧力に適応した野菜種子品種を必要としています。2025年2月、East-West Seed Company Limitedはフィリピン・バタンガス州サンファンに36ヘクタールのHortanova研究センターを開所し、熱帯栽培条件に適したハイブリッド野菜品種の開発・評価能力を拡充しました。開所式では、スクワッシュ葉巻フィリピンウイルス(SLCPV)に対する中程度の抵抗性を持つ「Suprema Gold」カボチャが披露されました。East-West Seed Company Limitedの作物育種チームによると、この抵抗性はフィリピンの圃場条件下での生産量を30%向上させることに貢献しました。同施設は地域に特化した育種と圃場評価を支援し、小規模農家が直面する特定の課題に対応した品種の開発を可能にしています。こうした投資は、農家に改良された病害抵抗性と生産性を提供することでハイブリッド野菜種子への需要を強化できますが、採用は最終的に種子の格、品種の性能、および流通ネットワークへのアクセスに依存します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地方都市および離島における断片化した流通 | -0.60% | インドネシア、フィリピン、ミャンマー | 長期(4年以上) |
| 熱帯気候におけるコールドチェーン保管の限界 | -0.55% | インドネシア、ミャンマー、カンボジア、ラオス | 中期(2~4年) |
| 知的財産権および種子保存制限に関する懸念 | -0.45% | 東南アジアの小規模農家コミュニティ | 長期(4年以上) |
| ASEAN全域における新規形質承認の規制遅延 | -0.40% | ベトナム、インドネシア、フィリピン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
地方都市および離島における断片化した流通
東南アジア全域における農業生産の地理的分散は、野菜種子流通に物流上の課題をもたらしており、特にインドネシアやフィリピンのような群島市場において顕著です。インドネシア地理空間情報庁によると、同国は2024年に公式に命名・地理参照された島を17,380島有しており、フィリピン統計局はフィリピンに約7,641の島があると特定しています[3]。この地理的分散は輸送コストを増加させ、遠隔農業コミュニティへの適時配送を複雑にする可能性があります。主要農業センター以外での限られた販売店カバレッジ、保管インフラ、および農業技術支援へのアクセスは、種子の入手能性をさらに制約し、地域間の価格差に寄与する可能性があります。これらの課題は、適切な保管と作物固有のガイダンスが重要なプレミアムハイブリッド種子に不均衡な影響を与える可能性があります。
知的財産権および種子保存制限に関する懸念
東南アジアにおける独自の野菜種子技術の採用は、種子の価格、知的財産権に関する懸念、および遺伝子編集作物の規制上の取り扱いをめぐる不確実性によって制約される可能性があります。2025年5月、農民科学者開発パートナーシップ(MASIPAG)およびその他の東南アジア農民グループは、地域の植物品種保護制度を植物新品種保護国際同盟(UPOV)1991年条約に調和させる取り組みに反対し、より強力な知的財産保護が農家の種子保存・交換・再播種能力を制限する可能性があると主張しました。MASIPAGによると、これらの制限は商業種子サプライヤーへの依存を高め、伝統的な種子保存慣行依存する農家のコストを増加させる可能性があります。さらに、各国の規制枠組みの違いは、東南アジア全域での遺伝子編集作物の承認・商業化に関する不確実性を生み出す可能性があります。明確で一貫した要件の欠如は、種子開発者のコンプライアンスコストを増加させ、新品種の導入を遅らせる可能性があります。厳しい収益環境で事業を営む小規模農家にとって、繰り返し発生する種子購入コスト、資金調達へのアクセスの制限、および独自形質の経済的便益に関する不確実性が採用を妨げる可能性があります。その結果、種子企業は先進的な野菜種子技術の採用を促進するために、収量・病害抵抗性・農場収益性における測定可能な改善を、透明な価格設定およびアクセスしやすい技術支援とともに実証する必要があるかもしれません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
育種技術別:
ハイブリッドが商業用種子需要の中核を担うハイブリッド種子は2026年の東南アジア野菜種子市場シェアの76.2%を占め、2027年から2032年にかけてCAGR 5.0%で成長すると予測されています。その主導的地位は、より高い収量、改良された病害抵抗性、作物の均一性、および一貫した市場性品質への需要によって支えられています。インドネシア、タイ、ベトナムの商業野菜生産者は、組織化された小売・加工チャネルの品質・生産性要件を満たすためにハイブリッド品種を使用しています。世界野菜センターの2025年報告書によると、同センターの遺伝資源から得られる種子販売量は2022年の50メトリックトンから2024年には83メトリックトンに増加しており、改良育種材料の商業種子供給への貢献を示しています。公的に開発された遺伝資源は民間部門の育種プログラムを支援し、企業が地域の栽培条件と市場要件に適応した品種を開発することを可能にします。
自然交配品種は、価格、種子保存慣行、および商業種子流通へのアクセスが購買決定に影響するミャンマー、カンボジア、ラオスなどの市場において小規模農家の間で引き続き重要です。しかし、商業育種は、耐熱性、病害抵抗性、果実品質を含む複数の望ましい形質を個々の品種に組み合わせることにますます焦点を当てています。例えば、East-West Seed Company LimitedのSuprema Goldカボチャは、スクワッシュ葉巻フィリピンウイルスに対する中程度の抵抗性提供し、フィリピンの生産における特定の病害課題に対処しています。このような的を絞った改良は、作物性能と市場性における便益が種子コストを正当化する場合に、生産者が新品種を採用することを促進できます。その結果、東南アジア野菜種子市場における競争は、農家の経済的要件を満たしながら複数の生産課題に対処する地域適応型ハイブリッド品種を提供する育種家の能力にますます依存しています。

栽培方式別:
施設栽培が拡大する中、露地栽培が規模を維持施設栽培は最も速く成長する栽培メカニズムであり、2027年から2032年にかけてCAGR 6.8%で拡大すると予測されています。成長は温室インフラ、管理された栽培環境、および専門的な野菜生産システムへの投資によって支えられています。2026年8月、Genting Plantations Berhadは子会社ACGT Vegetable AgVentures Sdn. Bhd.とShouguang Vegetable Science and Technology Sdn. Bhd.のジョイントベンチャーを完了し、マレーシア・ジョホール州クライに約70エーカーの熱帯野菜作物の卓越センターをRM 525 ミリオンの投資で開発しました。このプロジェクトには温室生産、野菜種子育種、研究開発施設、および農業技術実証が含まれます。施設栽培と地域適応型種子開発を統合することへの商業的関心の高まりを示しています。温室システムは、管理された湿度、温度、植物の樹形、および着果要件を含む特定の栽培条件に適した品種を必要とします。これらのニーズは、種子サプライヤーが既存の露地栽培向け製品を維持しながら施設環境向けの専門的なポートフォリオを開発する機会を創出しています。ただし、温室インフラに関連する高い初期投資と運営コストは、小規模生産者の間での採用を制限し、露地栽培が地域の野菜種子需要の中心であり続ける可能性があります。
作物ファミリー別:
ナス科がリードし、アブラナ科が台頭ナス科は2026年の東南アジア野菜種子市場シェアの28.0%を占め、最大の作物ファミリーとなっています。その主導的地位は、インドネシア、タイ、ベトナム、フィリピン全域でのトウガラシ、トマト、ナスの広範な消費と商業栽培によって支えられています。これらの作物は地域の食料システムの重要な構成要素であり、持続的な病害虫圧力は改良された抵抗性と安定した収量を持つ品種への需要を高めています。2025年6月、インドネシアのIPB大学はベゴモウイルによる黄化縮葉病に抵抗性を持つ縮れトウガラシ品種「Neno TAVI」を発表しましたが、大規模な商業化は公式品種承認を条件としていました。この開発は、地域固有の生産課題に対処する地域適応型育種プログラムの重要性を浮き彫りにしています。病害抵抗性ナス科品種への継続的な需要は、種子企業が抵抗性形質を収量ポテンシャル、果実品質、および熱帯栽培条件への適性と組み合わせる機会を創出しています。
アブラナ科は最も速く成長する作物ファミリーであり、2027年から2032年にかけてCAGR 6.0%で拡大すると予測されています。成長は都市消費者および外食産業バイヤーによるキャベツ、カリフラワー、ブロッコリー、その他のアブラナ科野菜への需要、および適切な施設環境での周年生産の機会によって支えられています。種子サプライヤーは、耐熱性、均一な成熟、および地域に蔓延する病害への抵抗性を含む熱帯・亜熱帯条件に適応した品種に注力しています。キュウリ、カボチャ、スクワッシュ、ガーキンを含むウリ科もまた、その広範な料理用途と地域全体での商業栽培により重要であり続けています。世界野菜センターの育種プログラムには、うどんこ病、べと病、および複数のウイルスへの抵抗性を持つウリ科材料が含まれており、改良品種の開発を支援しています。一方、根菜・球根類、特にシャロットとニンニクは地域の食料供給と農業政策において重要であり続けており、オクラ、レタス、ホウレンソウなどの作物は専門生産者と都市小売チャネルに対応しています。これらの多様な作物要件は、種子企業が作物固有の育種、病害抵抗性、および地域の生産システムへの適応を通じてポートフォリオを差別化する機会を創出しています。
地域分析
インドネシア野菜種子市場
インドネシアは2026年の東南アジア野菜種子市場シェアの26.0%を占め、最大の国内市場となっています。その地位は、野菜栽培農家の広大な基盤、確立された商業種子流通、ならびにチリ、シャロット、その他の園芸作物の改良品種に対する需要によって支えられています。政府の取り組みや種子会社と研究機関との連携も、国内育種能力の強化を後押ししています。2025年11月、PT East West Seed Indonesia(EWINDO)、IPB大学、およびインドネシア植物育種協会は、植物育種の成果を表彰し、地域の育種人材の育成を促進することを目的としたイニシアチブであるインドネシア育種家賞の開催に参加しました。このような連携は、国内のイノベーション・エコシステムを強化し、インドネシアの栽培条件に適した野菜品種の開発を支援することができます。
ASEAN野菜種子市場
ベトナムは2027年から2032年にかけて年平均成長率7.0%が予測される、最も成長の速い国内市場となる見込みです。成長は、ハイブリッド品種のより広範な普及機会、安定した作物品質への需要、およびより集約的な生産システムの発展によって支えられています。タイも地域の野菜種子の生産と流通において重要な役割を果たしています。2026年2月、Bayerはコンケーン野菜種子生産センターを開設し、3億1,000万タイバーツ(約890万米ドル)の投資を行いました。この施設は、東南アジアおよびその他の輸出先市場向けに、BayerのSeminisおよびDe Ruiterブランドの生産を支援し、地域の種子生産インフラを強化します。一方、フィリピンは、特定の農業コミュニティを対象としたハイブリッドおよび固定種野菜種子の公共調達を通じて需要機会を提供しています。これらの動向は、種子の消費・普及から地域生産・輸出供給に至るまで、各国市場の異なる役割を示しています。
マレーシア、カンボジア、ラオス、ミャンマー、シンガポール、およびブルネイは残りの地域市場を構成しており、需要は商業農業の集約度、流通インフラ、および規制の枠組みの違いよって形成されています。マレーシアは、2025年8月にGenting Plantations BerhadとShouguang Vegetable Science and Technologyが発表したジョホール合弁事業の提案を通じて、野菜育種および施設栽培能力の追加開発を進めています。カンボジアの品種登録制度の整備も、実施が進むにつれてより体系的な商業種子市場の形成を支援する可能性があります。ミャンマーおよびラオスでは、価格面での課題、非公式な種子流通システム、および限られた流通網が、認定品種の普及を制約する場合があります。これらの小規模市場全体において、種子供給業者は地域のディーラーネットワーク、農家向けデモンストレーション、および地域の気候・生産条件に適応した品種を通じて市場への浸透を拡大することができます。その結果、商業種子の普及ペースは、農家の購買力、改良遺伝資源へのアクセス、および各国種子システムの成熟度に応じて、東南アジア全域で異なることになります。
競争環境
東南アジア野菜種子市場のトップ企業
東南アジア野菜種子市場は2026年に断片化されており、East-West Seed Company Limited、Chia Tai Co., Ltd.、Syngenta Group、Bayer AG、およびSakata Seed Corporationが主要プレーヤーに含まれています。競争にはオランダの野菜育種専門企業、地域種子企業、および国内流通業者も含まれます。多国籍企業は広範な育種プログラム、独自のハイブリッド品種、生産インフラ、および高度な研究能力を通じて競争し、地域プレーヤーは熱帯遺伝資源、地域流通ネットワーク、および小規模農業条件の知識を活用しています。製品差別化はますます病害抵抗性、耐熱性、収量ポテンシャル、果実品質、および地域栽培環境への適性に依存しています。この構造により、異なる規模の企業が生産規模のみに依存するのではなく、専門的な作物ポートフォリオと地域の専門知識を通じて競争することができます。
競争上の差別化は、育種インフラ、地域種子生産、よび技術を活用した品種開発への投資によってますます形成されています。2025年2月、East-West Seed Company Limitedはフィリピン・バタンガスにHortanova研究センターを開所し、熱帯条件に適した野菜品種の開発・評価能力を強化しました。2025年9月、Bejo Zaden B.V.とTropic Biosciencesは、TropicのGEiGS技術プラットフォームを使用してニンジン遺伝資源における持続的な病害抵抗性を調査するコラボレーションを発表しました。Syngenta Groupもまた2025年にHeritable Agricultureとのコラボレーションを発表し、人工知能を野菜品種の配置に適用し、特定の栽培環境に適した品種の特定を支援しています。これらの取り組みは、種子企業が品種性能と供給信頼性を向上させるために地域研究、専門育種技術、および地域生産能力に投資している方法を示しています。
市場は、熱帯病害圧力、熱ストレス、変化する消費者嗜好、および施設栽培の要件に対処する品種を開発する企業にさらなる機会を提供しています。小規模農家は信頼できる圃場性能を持つ手頃な価格の種子を必要とし、商業生産者はますます均一性、予測可能な収量、および地域に蔓延する病害への抵抗性を重視しています。地域適応型育種を広範な販売店ネットワーク、農家実証、および技術支援と組み合わせる企業は、多様な生産システム全体での採用を強化できます。大規模な多国籍育種企業は研究投資と独自技術を活用でき、地域企業は地域遺伝資源、作物専門化、および生産者との近接性を通じて差別化できます。その結果、東南アジア野菜種子市場における競争上のポジショニングは、育種革新、品種適応、流通範囲、および顧客支援を組み合わせる能力に依存しています。
東南アジア野菜種子産業のリーダー
-
East-West Seed Company Limited
-
Chia Tai Co., Ltd.
-
Syngenta Group
-
Bayer AG
-
Sakata Seed Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジア野菜種子市場 このレポートでカバーされる企業
- East-West Seed Company Limited
- Bayer AG
- Chia Tai Co., Ltd.
- Known-You Seed Co., Ltd.
- Rijk Zwaan Zaadteelt en Zaadhandel BV
- Sakata Seed Corporation
- Enza Zaden Beheer B.V.
- Bejo Zaden B.V.
- Syngenta Group
- Sin Seng Huat Seeds Sdn. Bhd.
最近の産業開発事情 東南アジア野菜種子市場
- 2026年8月:Genting Plantations Berhadは子会社ACGT Vegetable AgVentures Sdn BhdとShouguang Vegetable Science and Technology Sdn Bhdのジョイントベンチャーを完了しました。
- 2026年2月:Bayer Thai Co., Ltd.は2026年2月25日にコンケーンの野菜種子生産センターを開所しました。THB 310 ミリオン(約8.9 ミリオン 米ドル)の施設は2026年1月に操業を開始し、以前の生産拠点を統合して輸出グレードの種子加工能力を増強しました。同センターはBayer AGのSeminisおよびDe Ruiter野菜種子ブランドを支援し、地域・国際市場にサービスを提供することで、野菜種子生産・流通におけるタイの役割を強化しています。
- 2025年6月:East-West Seed Thailandはカンチャナブリでカオトックハイプラスカボチャを発表し、チェンマイの4か所でシグマF1トマトを披露しました。カオトックハイプラスはウイルス抵抗性、1ライあたり最大4メトリックトンの収量ポテンシャル、および均一な果実品質で紹介されました。シグマF1トマトは果実の硬さ、ウイルス抵抗性、および乾季の性能で位置付けられました。
東南アジア野菜種子市場のレポート範囲
野菜種子とは、胚植物、栄養貯蔵物、および保護コートを含む野菜植物の成熟した受精胚珠です。これらは新しい食用植物を栽培するための播種に使用される主要な繁殖単位として機能します。これらの種子は、トマト、レタス、ニンジンなどの作物を栽培するための重要な農業投入物です。
東南アジア野菜種子市場レポートは、育種技術(ハイブリッド、固定種品種およびハイブリッド派生品種)、栽培方式(露地栽培および施設栽培)、作物科(アブラナ科、ウリ科、根菜・球根類、およびその他)、および地域(インドネシア、ミャンマー、フィリピン、タイ、およびその他)によってセグメント化されています。市場予測は価値(米ドル)および数量(メートルトン)の観点から提供されています。
セグメンテーション概要
| ハイブリッド品種 |
| 非交配品種およびハイブリッド派生品種 |
| 露地栽培 |
| 施設栽培 |
| アブラナ科 | キャベツ |
| カリフラワーおよびブロッコリー | |
| その他のアブラナ科 | |
| ウリ科 | キュウリおよびガーキン |
| カボチャおよびスカッシュ | |
| その他のウリ科 | |
| 根菜類・球根類 | ニンニク |
| タマネギ | |
| ジャガイモ | |
| その他の根菜類・球根類 | |
| ナス科 | チリ |
| ナス | |
| トマト | |
| その他のナス科 | |
| 未分類野菜 | アスパラガス |
| レタス | |
| オクラ | |
| エンドウ豆 | |
| ホウレンソウ | |
| その他の未分類野菜 |
| インドネシア |
| ミャンマー |
| フィリピン |
| タイ |
| ベトナム |
| 東南アジアのその他の地域 |
| 育種技術 | ハイブリッド品種 | |
| 非交配品種およびハイブリッド派生品種 | ||
| 栽培方式 | 露地栽培 | |
| 施設栽培 | ||
| 作物ファミリー | アブラナ科 | キャベツ |
| カリフラワーおよびブロッコリー | ||
| その他のアブラナ科 | ||
| ウリ科 | キュウリおよびガーキン | |
| カボチャおよびスカッシュ | ||
| その他のウリ科 | ||
| 根菜類・球根類 | ニンニク | |
| タマネギ | ||
| ジャガイモ | ||
| その他の根菜類・球根類 | ||
| ナス科 | チリ | |
| ナス | ||
| トマト | ||
| その他のナス科 | ||
| 未分類野菜 | アスパラガス | |
| レタス | ||
| オクラ | ||
| エンドウ豆 | ||
| ホウレンソウ | ||
| その他の未分類野菜 | ||
| 地域 | インドネシア | |
| ミャンマー | ||
| フィリピン | ||
| タイ | ||
| ベトナム | ||
| 東南アジアのその他の地域 | ||
市場の定義
- 商業用種子 - 本調査では、商業用種子のみをスコープの一部として含めています。商業的にラベル付けされていない自家採種は、農家間で少量が商業的に取引されているとしても、スコープから除外されています。スコープはまた、市場で商業的に販売される可能性がある栄養生殖作物および植物部位も除外しています。
- 作物栽培面積 - 異なる作物の栽培面積を計算する際には、総作付面積が考慮されています。国連食糧農業機関(FAO)によれば、収穫面積とも称されるこれには、季節をまたいで特定の作物の下で栽培された総面積が含まれます。
- 種子更新率 - 種子更新率は、農家が保存した種子以外の認定・品質種子を使用して当該シーズンに播種された作物の総面積に対する播種面積の割合です。
- 施設栽培 - 本レポートでは施設栽培を、管理された環境での作物生産プロセスと定義しています。これには、温室、ガラス温室、水耕栽培、エアロポニクス、またはあらゆる非生物的ストレスから作物を保護するその他の栽培システムが含まれます。ただし、プラスチックマルチを使用した露地圃場での栽培はこの定義から除外され、露地栽培に含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 畑作物 | これらは通常、穀物・シリアル、油糧種子、綿花などの繊維作物、豆類、飼料作物などのさまざまな作物カテゴリーを含む畑作物です。 |
| ナス科 | これらはトマト、チリ、ナス、その他の作物を含む顕花植物のファミリーです。 |
| ウリ科 | 約95属の約965種で構成されるウリ科を表しています。本調査で考慮される主要作物にはキュウリおよびガーキン、カボチャおよびスカッシュ、その他の作物が含まれます。 |
| アブラナ科 | これはキャベツおよびカラシナ科に属する植物の属です。ニンジン、キャベツ、カリフラワーおよびブロッコリーなどの作物が含まれます。 |
| 根菜類・球根類 | 根菜類・球根類セグメントにはタマネギ、ニンニク、ジャガイモ、その他の作物が含まれます。 |
| 未分類野菜 | 本レポートにおけるこのセグメントには、上述のカテゴリーに属さない作物が含まれます。オクラ、アスパラガス、レタス、エンドウ豆、ホウレンソウなどの作物が含まれます。 |
| ハイブリッド種子 | 2つ以上の品種または種を交差交配させ、人工交配を制御することで生産された種子の第一世代です。 |
| 遺伝子組換え種子 | 特定の望ましい投入・産出形質を含むように遺伝子改変された種子です。 |
| 非遺伝子組換え種子 | 遺伝子改変なしに交差交配によって生産された種子です。 |
| 非交配品種・ハイブリッド派生品種 | 非交配品種は、同一品種の他の植物とのみ交差交配するため、品種に忠実な種子を生産します。 |
| その他のナス科 | その他のナス科に含まれる作物には、ピーマンおよびそれぞれの国の地域性に基づくその他のさまざまなトウガラシ類が含まれます。 |
| その他のアブラナ科 | その他のアブラナ科に含まれる作物にはダイコン、カブ、芽キャベツ、ケールが含まれます。 |
| その他の根菜類・球根類 | その他の根菜類・球根類に含まれる作物にはサツマイモおよびキャッサバが含まれます。 |
| その他のウリ科 | その他のウリ科に含まれる作物にはウリ類(ヒョウタン、ニガウリ、ヘチマ、ヘビウリ、その他)が含まれます。 |
| その他の穀物・シリアル | その他の穀物・シリアルに含まれる作物には大麦、ソバ、カナリーシード、トリティカーレ、エンバク、アワ類、ライムギが含まれます。 |
| その他の繊維作物 | その他の繊維に含まれる作物には大麻、ジュート、リュウゼツラン繊維、亜麻、ケナフ、ラミー、マニラ麻、サイザル麻、カポックが含まれます。 |
| その他の油糧種子 | その他の油糧種子に含まれる作物には落花生、ヘンプシード、カラシ種子、ヒマシの種子、サフラワー種子、ゴマ種子、アマニが含まれます。 |
| その他の飼料作物 | その他の飼料に含まれる作物にはネピアグラス、オートグラス、シロクローバー、ライグラス、チモシーが含まれます。その他の飼料作物はそれぞれの国の地域性に基づいて考慮されました。 |
| 豆類 | 鳩豆、レンズ豆、ソラマメおよびウマゴヤシ、ベッチ、ヒヨコマメ、ササゲ、ルピナス、バンバラ豆が豆類として考慮される作物です。 |
| その他の未分類野菜 | その他の未分類野菜に含まれる作物にはアーティチョーク、キャッサバの葉、リーキ、チコリ、サヤインゲンが含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築 予測年の市場規模推定は名目ベースです。インフレは価格設定に含まれておらず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定 この重要なステップでは、調査対象市場の一次調査専門家による広範なネットワークを通じて、すべての市場数値、変数、およびアナリストの見解を検証します。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルおよび職能にわたって選定されます。
- ステップ4:調査アウトプット シンジケートレポート、カスタムコンサルティング業務、データベース、およびサブスクリプションプラットフォーム




