
スマートインプランタブルポンプ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.78 十億米ドル |
| 市場規模 (2031) | 3.74 十億米ドル |
| 成長率 (2026 - 2031) | 6.12 % |
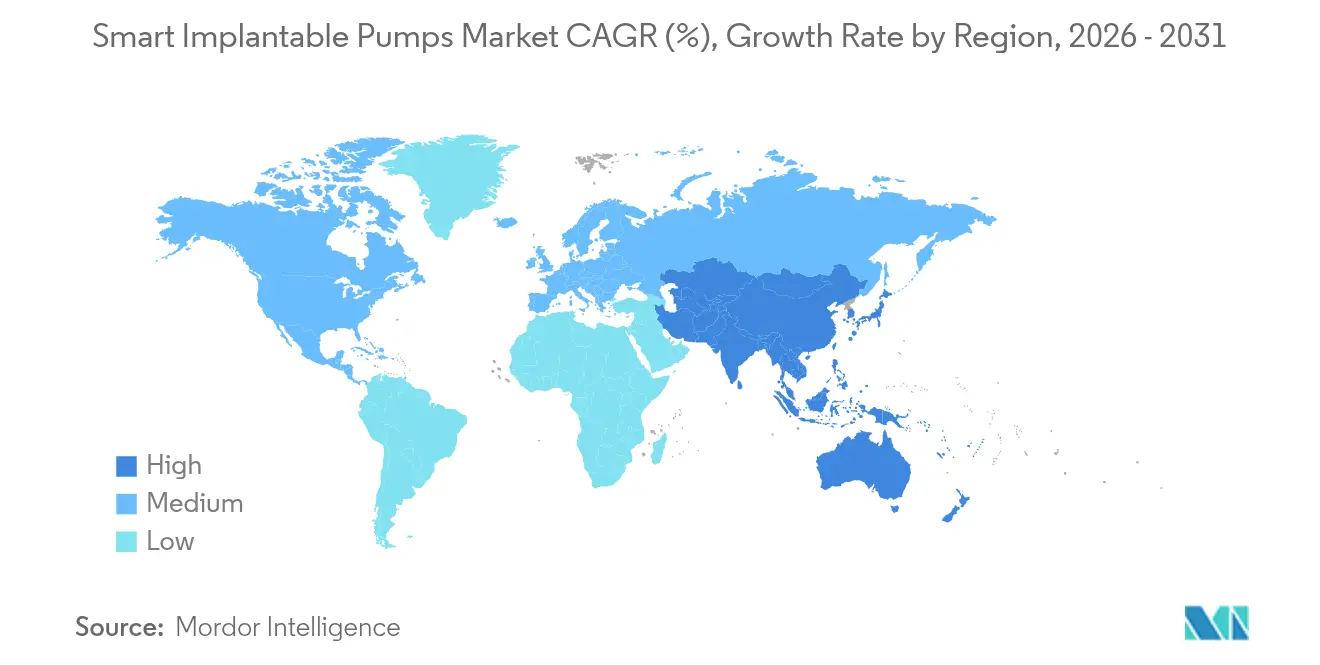
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
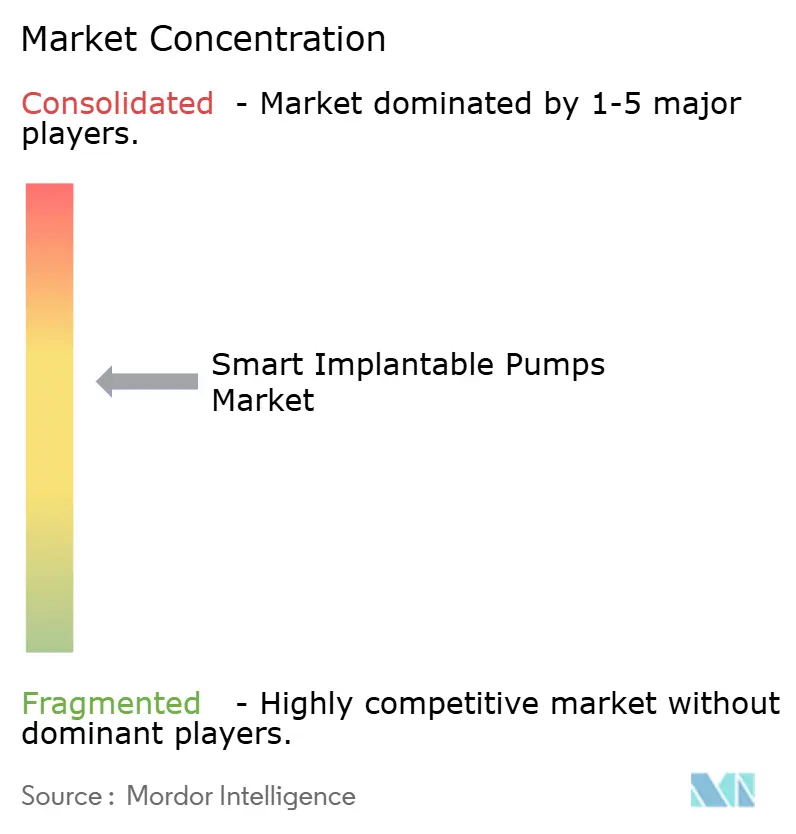
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートインプランタブルポンプ市場分析
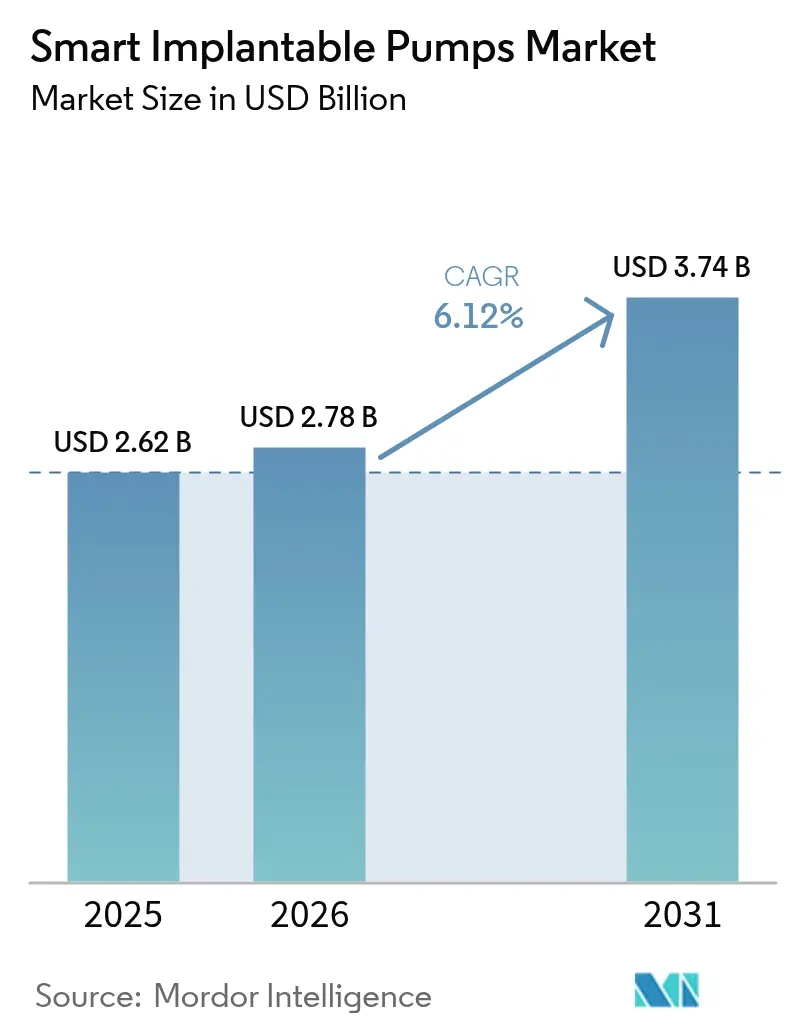
スマートインプランタブルポンプ市場規模は、2025年の26億2,000万米ドルから2026年には27億8,000万米ドルへと成長し、2026年から2031年にかけてCAGR 6.12%で2031年までに37億4,000万米ドルに達すると予測されています。クローズドループ自動化、サイバーセキュリティに対応したファストトラック承認、および輸液療法の入院病棟から在宅医療への移行が、均衡のとれた需要曲線を支えています。灌流システムは慢性疼痛における臨床的有効性が実証されていることから収益基盤を確立しており、一方でバイオMEMS対応マイクロポンプはナノスケールの投与精度を実現することで高成長ニッチ市場を開拓しています。NOPAIN法に基づく償還制度改革により院外手術における患者の自己負担が軽減され、主要メーカー間の相互運用性パートナーシップがエコシステムのロックインを強化しています。同時に、バッテリー寿命の課題およびFDAのサイバーセキュリティ文書に関する厳格な要件が短期的な熱意を抑制する一方で、最終的には参入障壁を高め、基準を満たしたサプライヤーに恩恵をもたらしています。
主要レポートポイント
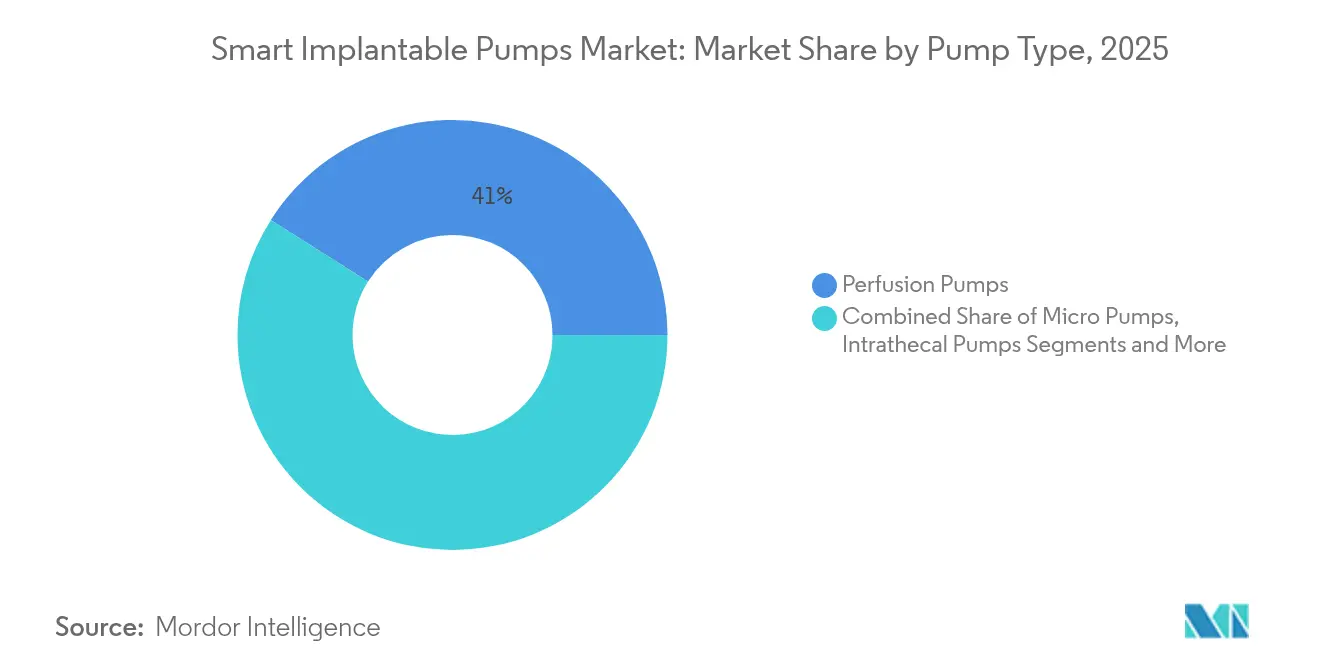
- ポンプタイプ別では、灌流ポンプが2025年のスマートインプランタブルポンプ市場シェアの41.02%を占めており、マイクロポンプは2031年までCAGR 15.88%で成長すると予測されています。
- 用途別では、疼痛管理が2025年に最大の37.01%の収益シェアを占めており、腫瘍学は2031年までCAGR 12.31%で成長軌道にあります。
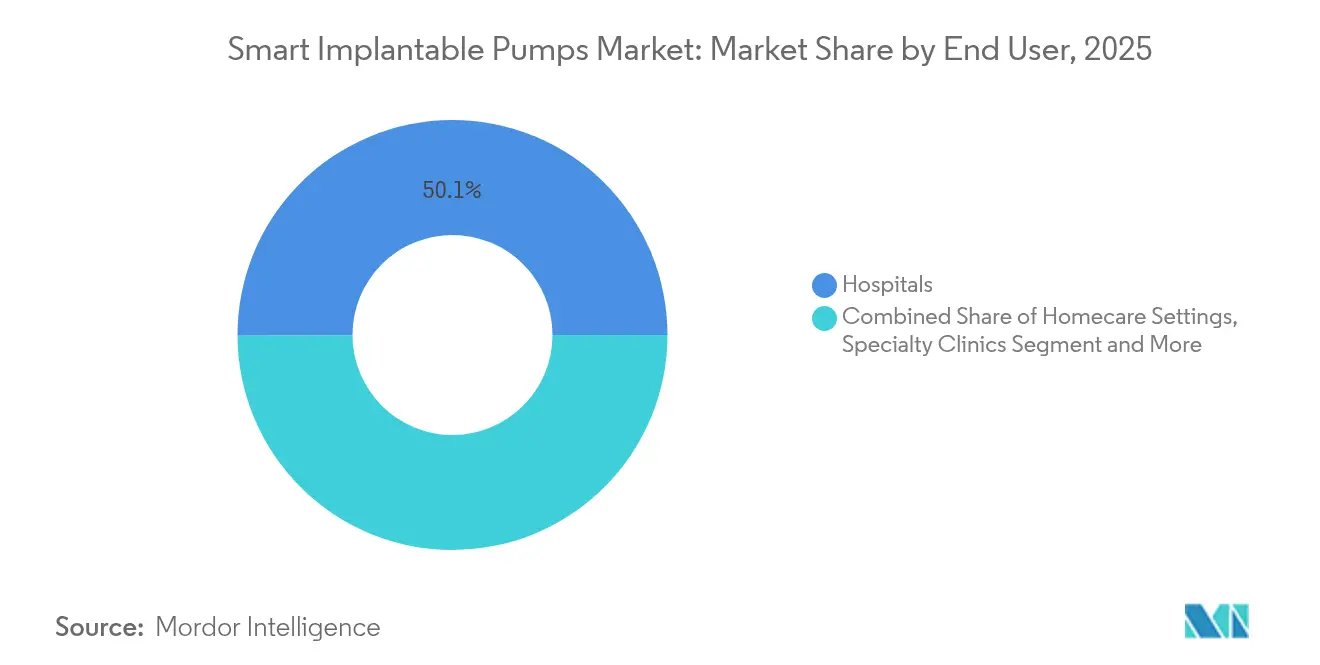
- エンドユーザー別では、病院が2025年のスマートインプランタブルポンプ市場規模の50.05%を占めており、在宅医療施設がCAGR 10.12%で最も急速に拡大しています。
- 地域別では、北米が2025年に39.85%のシェアでトップとなっており、アジア太平洋地域は2031年までCAGR 9.18%に達すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患の高い有病率 | +1.8% | グローバル;特に北米および欧州 | 長期(4年以上) |
| 高齢化人口と長期ケアの負担 | +1.2% | グローバル;特にアジア太平洋地域および欧州 | 長期(4年以上) |
| クローズドループおよびIoT技術の進歩 | +1.5% | 北米およびEU;アジア太平洋地域への展開も進む | 中期(2〜4年) |
| 在宅・外来ケアへの移行 | +0.9% | 北米およびEU;都市部アジア太平洋地域での初期普及 | 中期(2〜4年) |
| バイオMEMSナノ流体マイクロ投与の台頭 | +0.7% | 北米およびEUのR&Dハブ | 長期(4年以上) |
| サイバーセキュリティ主導の規制ファストトラック | +0.4% | グローバル;FDAおよびEU当局が先導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性疾患の高い有病率
2025年の世界の糖尿病有病率は成人5億3,700万人を超え、治療領域が疼痛管理を超えてインスリン、バクロフェンおよび化学療法薬の投与へと拡大しています。髄腔内バクロフェンポンプは複数のコホート解析において痙縮の重症度を40.25%低減し、脳性麻痺における運動機能を直接的に改善することが示されています。1,403件の腫瘍学症例を追跡したレジストリレビューでは、インプランタブルシステムが全身性オピオイドに代替された場合に12か月にわたる持続的な疼痛管理が記録されています。このようなアウトカムエビデンスが支払者の正当化を支え、処方者の信頼を加速させ、神経学的および腫瘍学的専門分野全体でスマートインプランタブルポンプ市場の段階的な普及を促進しています。
クローズドループおよびIoT対応ポンプ技術の進歩
MedtronicのMiniMed 780Gは実臨床コホートにおいてADA血糖コントロール目標を超える80%超の目標範囲内時間(Time-in-Range)を達成しています[1]Medtronic plc、「MiniMed 780G 実臨床データ」、medtronic.com。NevroのHFX iQは脊髄刺激パラメータを調整する適応アルゴリズムを統合しており、AI主導型治療への移行を示しています。2025年に発行されたFDAサイバーセキュリティガイダンスはセキュア・バイ・デザインの原則を成文化し、メーカーに承認への予測可能な経路を提供しています。AbbottのグローバルCGM-ポンプ統合契約などの相互運用性アライアンスが既設のインフラを将来にわたって保護し、継続的な収益ストリームを拡大しています。
在宅および外来ケアへの移行
NOPAIN法の下で2025年から有効となる高度輸液ポンプ1台あたり2,284.98米ドルのメディケア個別支払いは、外来医療の経済性を改善し入院の待機負担を軽減しています[2]Avanos Medical、「NOPAIN法に基づくON-QおよびambITの支払い」、avanos.investorroom.com。SynchroMed IIIなどのファームウェアアップグレード可能なプラットフォームにより、臨床医は遠隔で流量パラメータを再調整でき、クリニック受診回数を削減しながら管理水準を維持できます。患者報告データによれば、慢性疼痛患者の90%が髄腔内療法を推奨し、94%が全身性オピオイドへの依存を軽減したと報告しており、これが在宅医療へのスマートインプランタブルポンプ市場拡大を促進するユーザーエクスペリエンス上の優位性を裏付けています。
バイオMEMSナノ流体マイクロ投与の台頭
逆圧なしに12 ml/minの流量を達成するシリコンマイクロポンプは、実験室プロトタイプを超えたスケーラビリティを証明しています。圧電デバイスは現在、電磁干渉なしに0.28 µLの刻みで投与でき、インプラント安全性の要件に適合しています。順次トリガー可能なナノノズルシステムはオンデマンドの時間療法を可能にし、個別化された概日投与マトリクスへの方向性を示しています。240億5,000万米ドル規模と予測されるバイオMEMSセクターを追うベンチャー資金が継続的なR&Dを支援し、マイクロエンジニアリングポンプを精密医療の重要コンポーネントとして位置づけ、スマートインプランタブルポンプ市場の長期的な勢いを維持しています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制審査とリコールリスク | -0.8% | 北米およびEU | 中期(2〜4年) |
| バッテリー寿命と生体適合性の問題 | -1.1% | グローバル | 長期(4年以上) |
| サイバー脅威面の拡大 | -0.6% | 全世界;接続型ポンプセグメントで最も顕著 | 短期(2年以内) |
| 限られた外科的専門知識 | -0.9% | 主に新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な規制審査とリコールリスク
セクション524Bは現在、すべてのサイバーデバイス申請においてソフトウェア部品表(Software Bill of Materials)、脅威モデリングおよび是正ロードマップの提出を義務付けており、提出資料の量と審査時間を増加させています。ICU Medicalの2025年警告書は、既存の輸液プラットフォームが更新された基準を満たさない場合の財務的・評判的コストを示しています[3]医療機器・放射線保健センター(Center for Devices and Radiological Health)、「ICU Medical警告書」、fda.gov。21 CFR 820の下で義務付けられた設計管理の厳格化は開発予算を膨らませる一方で、最終的には製品信頼性を向上させます。小規模なイノベーターにとっては、資本不足が買収の可能性を高め、スマートインプランタブルポンプ市場を適度な集中に向かわせています。
バッテリー寿命と生体適合性の問題
既存のリチウム電池パックは5〜7年ごとの交換が必要であり、患者に繰り返しの手術室処置と累積コストをもたらし、価格感応性の高い地域での普及を妨げています。異物反応が線維症を引き起こし、複数のバイオマテリアル研究で記録されているように流量ポートを損なう可能性があります。Wyss Instituteで開発中の抗バイオファウリングコーティングは細菌付着を阻止することでバイオセンサーの寿命を延ばし、輸液ポンプへの応用が期待されるブレークスルーです。PDMSによるシリコンICの封止は加速劣化試験でハーメチック性を延長しますが、完全な生理学的検証はまだ進行中です。重金属イオンの持続的な溶出が材料科学をニッケルフリー合金およびポリマー複合材料へと向かわせていますが、解決されるまでスマートインプランタブルポンプ市場への浸透における障害が続きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
マイクロポンプがイノベーションを牽引当セグメントは2025年収益の41.02%を灌流モデルから創出し、入院患者疼痛療法においてスマートインプランタブルポンプ市場規模の基盤を確立しています。しかしマイクロポンプはCAGR 15.88%を示しており、成長の構図を塗り替えています。MEMSセンサーがリアルタイムの流量とセンサーフィードバックを同期させ、サブマイクロリットルの精度を実現して遺伝子ベクターおよびバイオロジクスへと治療範囲を拡大しています。ハイブリッドインスリンプラットフォームでは既に標準となっているAI最適化制御ループが、日中の投与を個別化するためにマイクロポンプアーキテクチャに移行しています。サプライチェーンの現地化とウエハーレベルの製造がコスト曲線を低下させ、スタートアップの参入障壁を下げることでスマートインプランタブルポンプ市場内のベンダーラインナップを多様化しています。
第2世代の灌流ユニットはシンプルなプログラマビリティにより外科的な支持を維持していますが、予知保全モジュールが現在ではリザーバーの枯渇やカテーテル抵抗の急上昇を臨床医に警告します。薬物溶出型およびイオントロニクス型バリアントがR&Dパイプラインに加わり、競合するニューロモジュレーション代替品からシェアを取り戻す可能性のある感染軽減とオンチップ滅菌機能を提供しています。独自アルゴリズムが実臨床データを蓄積するにつれ、メーカーは後発参入者の追い上げを困難にするデータセット上の優位性を強化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:
腫瘍学が成長を加速疼痛管理は2025年にスマートインプランタブルポンプ市場シェアの最大37.01%を占め、オピオイド節減アウトカムの点で支払者から引き続き支持されています。しかし腫瘍学は最も速い12.31%のCAGRを記録しており、肝動脈内および髄腔内化学療法ポンプが複数の生存率および生活の質指標で全身療法を上回っています。SequanaのアルファポンプのFDA PMA承認は、生存上の利益が明確な場合にクラスIII能動型デバイスを承認する規制当局の意欲を示しています。
心血管分野での普及はLVADの小型化を追跡しており、CorWaveによる生理的拍動性を実現する波膜ポンプの初の人体植え込みがその証拠です。内分泌学は遅れをとっているものの、2年に1度のGLP-1インプラントが肥満管理におけるコンプライアンスを改善するにつれて地歩を固めています。これらの新興適応症は総合的にスマートインプランタブルポンプ市場需要に回復力を組み込み、単一の治療領域への依存を低減しています。
エンドユーザー別:
在宅医療施設が医療提供を変革病院は2025年に収益の50.05%を維持しており、初期植え込みに固有の統合された外科スイートと集中治療専門医の監督の恩恵を受けています。しかし在宅医療でのCAGR 10.12%は患者主導型療法への構造的シフトを示しています。クラウド連携プログラマーワンドにより臨床医は遠隔で流量を調整でき、フォローアップ予約を削減して分散型ケアモデルを可能にしています。専門疼痛クリニックは外来ポンプを活用して患者を当日退院させ、価値に基づく購入スキームの下でDRG節約を実現しています。
外来手術センターは資本軽量なインフラと麻酔効率を組み合わせて処置コストを削減しており、この組み合わせはメディケアの専用コードによって増幅されています。在宅輸液プロバイダーは現在、アラートのトラブルシューティングのために生物医学エンジニアを採用しており、スマートインプランタブルポンプ市場成長から生じる補助的な雇用波及効果を示しています。この結果として、予算的な権限が入院管理者から在宅サービスマネージャーへとシフトし、将来の市場参入戦略を塗り替えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米、欧州およびアジア太平洋地域のスマートインプランタブルポンプ市場
北米は2025年の売上高の39.85%を占め、広範な保険者カバレッジと堅固な臨床試験エコシステムに支えられています。欧州はCEマークの連帯により単一の申請書類で複数国への展開が可能なことから次位につけていますが、償還サイクルの遅さが初期普及を抑制しています。中国の数量ベース調達および国内製造補助金は、プログラマブルポンプの国内生産を促進し、平均販売価格を引き下げるとともに国内アクセスを拡大しています。
アジア太平洋地域のスマートインプランタブルポンプ市場
アジア太平洋地域の9.18%のCAGRは、人口高齢化および慢性疾患罹患率の上昇が、スマートデバイスの現地化に向けた国家インセンティブと交差することから生じています。インドのフルーガルエンジニアリングは、ハイエンドモデルを二線都市のクリニックに適した費用効率の高いバリアントへと適応させています。AIアナリティクスとポンプハードウェアを組み合わせたパートナーシップは、遠隔地域に注力する公衆衛生の購買担当者に訴求し、地域入札基準におけるデジタルヘルスとの整合性を強化しています。
シンガポールのスマートインプランタブルポンプ市場
シンガポールのIMDRFリーダーシップに代表される規制収斂イシアチブは、冗長な臨床試験を削減し、国境を越えた登録を加速させています。同時に、FDAの先例をモデルとしたサイバーセキュリティ規定がエンドユーザーにデータ保護を保証し、西側諸国からの輸入品との品質格差の認識を縮小しています。こうした動向は着実に、スマートインプランタブルポンプ市場の浸透を人口の多い経済圏へと深め、グローバルサプライチェーンの強靭性を育んでいます。

規制環境
米国では、スマート植込み型ポンプシステムはFDAによって医療機器フレームワークのもとで規制されている。輸液ポンプのカテゴリーは一般にクラスIIの経路に該当し、例えば21 CFR Part 880の輸液ポンプ分類などがあり、通常は510(k)申請と、輸液ポンプのトータル・プロダクト・ライフサイクルの期待に沿ったライフサイクル管理が求められる。品質システムにおける大きな転換点は、FDAの品質マネジメントシステム規則(QMSR)が2026年2月2日に施行されたことで到来し、FDAの品質要件をISO 13485:2016に整合させ、植込み型かつソフトウェア対応プラットフォームに対する監査対応力と文書管理の厳格化を進めるものとなった。
欧州では、植込み型および能動植込み型ポンプシステムは医療機器規則(EU)2017/745のもとで管理されている。市場アクセスは、認証機関の対応能力、臨床エビデンス計画、そしてUDIやMDCGガイダンスにおける監視要件を含む市販後義務に依存する。MDRの移行期限には、以前の指令のもとで認証を受けた一部のレガシー機器について、監視責任をMDR指定の認証機関に移管する2024年9月26日の要件が含まれる。2026年には、欧州委員会が2026年3月20日付の委任規則(委員会委任規則(EU)2026/1451および委員会委任規則(EU)2026/1359)を発出し、特定の植込み型機器クラスに関する除外規定を更新し、技術文書評価の免除を定めたことで、植込み型ポートフォリオを管理する製造業者のコンプライアンス作業計画が変化した。
競合環境
スマートインプランタブルポンプ市場は適度な集中が特徴であり、大手企業はポートフォリオの幅とデータエコシステムを活用し、ベンチャーバックの参入企業が高いイノベーションニッチを切り開いています。MedtronicとAbbottは相互運用可能なCGM-ポンプハブを強化し、血糖分析、輸液アルゴリズムおよびクラウドダッシュボードを一貫したユーザージャーニーに統合しています。Boston ScientificによるIntera Oncologyの選択的買収は、広範なプラットフォームよりも専門的かつ高マージンな適応症を所有する戦略と整合しています。
Vivani Medicalはアドヒアランス重視のインプラントを追求し、年1回のセマグルチド投与設計の進展に向けて300万米ドルの株式資金を確保しています。ClearPoint Neuroは神経外科ポンプにおける手術の対象可能性を拡大するためMRIガイドカニューレナビゲーションを活用しています。SBOMの透明性とゼロトラストフレームワークによって測定されるサイバーセキュリティ機能は、入札における決定的な選定基準として浮上しており、成熟したDevSecOpsパイプラインを持つプレイヤーが優位に立っています。
特許出願は低プロファイルのリザーバー、ハーメチックマイクロバルブおよび適応クローズドループアルゴリズムに集中しており、各社が持続的な差別化を見込む領域を示しています。ライセンスのクロスポリネーションが盛んとなり、Beta BionicsがAbbottセンサーをバイオニックパンクレアスに統合したことが、プラットフォーム競争の激化の中でモジュール型協力への開放性を示しています。全体として、単一デバイスの優位性よりもエコシステムコントロールが競争優位を定義しています。
スマートインプランタブルポンプ業界のリーダー企業
Cognos Therapeutics, Inc.
Insulet Corporation
Intera Oncology
Medtronic plc
Abbott Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
スマートインプランタブルポンプ市場
- Medtronic
- Abbott Laboratories
- Cognos Therapeutics
- Insulet
- Tandem Diabetes Care
- Intera Oncology
- i2o Therapeutics
- OrphaCare GmbH
- Flowonix Medical
- Codman & Shurtleff
- Baxter
- Boston Scientific
- Tricumed Medizintechnik
- Nevro
- B. Braun
- Fresenius
- Advanced Microfluidics SA
- I-Flow Corporation
- MicroPort
- Nano Precision Medical

市場機会と将来展望
糖尿病や疼痛管理を超えたクローズドループ療法の移行は、長期間の投与とセンサー駆動制御を組み合わせた植込み型ポンプにとってホワイトスペースを生み出しており、特に支払者や医療提供者が外来診療経路を運用化する中でその傾向が強まっている。米国では、NOPAIN Actのもとで2025年から適用される高度輸液ポンプ1台当たり2,284.98米ドルの別建てメディケア支払いが、院外輸液ワークフローの経済的根拠を強化している。これにより、通院負担を軽減しつつ治療精度を維持する、遠隔管理・ファームウェア更新可能なプラットフォームへの需要が支えられている。
技術面および臨床応用の動向は、全身投与が効果を発揮しにくい多剤併用および専門的な腫瘍学の用途にも機会があることを示している。2024年11月には、切除不能な大腸がん肝転移に対する肝動脈輸液ポンプ化学療法を評価する第3相多施設ランダム化試験(PUMP-IT)が、オランダの肝臓センター20施設で開始され、腫瘍学における植込み型ポンプ使用のエビデンス経路を強化した。糖尿病領域では、Medtronicが2025年3月に、1型糖尿病成人を対象とした植込み型インスリンポンプシステム(MIIPS 2020)を評価するCIP347臨床試験を開始し、2026年2月にはPortal DiabetesのPortal PumpがFDAのブレークスルー・デバイス指定を受けたことで、植込み型インスリン投与コンセプトに対する規制上の積極的な動きが浮き彫りになった。薄膜インプラント側では、Vivani Medicalが2026年7月にNovo Nordiskと超長時間作用型セマグルチドインプラントを評価する契約を締結し、急性期使用からアドヒアランス重視の慢性療法への植込み型投与の拡張につながる、具体的な製薬・医療機器連携の道筋を示した。
Recent Industry Developments in スマートインプランタブルポンプ市場
- 2026年7月:Cognos Therapeuticsは、SINNAIS AI駆動型植込み型薬剤投与プラットフォームの商業化計画を支援するため、Miguel Adao氏(Innovobot U.S. Labs)を業界アドバイザリーボードに追加した。この追加は、複雑な適応症を対象とし、部門横断的な臨床、規制、市場投入の実行を必要とするインテリジェントな植込み型投与コンセプトを取り巻くエコシステム構築が継続していることを示している。
- 2026年5月:Insuletは、2026年3月にFDAのIDE承認を得たのに続き、2型糖尿病を対象とした完全クローズドループ自動インスリン投与システムに関するEVOLVEピボタル試験の第1号被験者を登録した。多施設ランダム化ピボタル試験へ移行することで、性能や使いやすさに関する期待も含め、コネクテッドポンプ分野全体における次世代自動投与機能の臨床エビデンス基盤が強化される。
- 2024年8月:Cognos Therapeuticsは、植込み型薬剤投与事業の戦略を導くための業界アドバイザリーボードの設立を発表した。早期に正式な外部リーダーシップ支援を確立することは、エビデンス創出、償還に関するナラティブ、植込み型プラットフォームの拡大に関する検討事項といった、実際の導入制約と製品要件の整合を助ける。


スマートインプランタブルポンプ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、植込み型リザーバーとカテーテルを通じて体内に薬剤を投与するスマート植込み型ポンプによって生成される収益を対象とし、投与量はデジタル制御を用いてプログラムおよびモニタリングされる。これらのシステムが販売・使用される主要な医療現場および地域における機器収益を集計している。
対象範囲の除外事項:外部輸液ポンプ、使い捨て輸液セット、および植込み型ポンプシステムの一部として販売されない純粋なソフトウェアアプリは除外する。
セグメンテーション概要
- ポンプタイプ別
- 灌流ポンプ
- マイクロポンプ
- プログラマブルインスリンポンプ
- 髄腔内ポンプ
- 薬物溶出ポンプ
- 用途別
- 疼痛管理
- 痙縮管理
- 心血管疾患
- 糖尿病管理
- 腫瘍学
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 在宅医療施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、仮定を適用する前にモデルの事実的基盤を設定するのに役立つ。通常は、FDAの機器データベースや安全性情報通知、疾病負荷の背景情報としてのCDC、そして治療の使用パターンや転帰に関する査読付き学術誌など、植込み型ポンプの採用状況を説明する公的な規制・臨床上の指標から着手する。
商業面を確認するために、年次報告書や投資家向け説明資料、医学会の出版物、そして償還や医療現場間の変化に関する信頼できる医療業界プレス情報なども参照する。可能な場合には、企業財務・インテリジェンス、特許データベース、そして国境を越えた供給の指標を検証するための輸出入出荷レベルのデータベースについて有料サブスクリプションを利用する。これらの例は網羅的なものではなく、データ収集、検証、および研究上の疑問点の明確化のために、他の多くの公開および有料の情報源も利用された。
一次インタビューおよび調査
一次調査は、公表された数値が乏しい場合や地域間で比較できない場合に特に、デスクリサーチの結果を実用的な規模算定の仮定に変換するために用いられる。機器メーカー、販売業者、植込みおよび経過観察に関わる臨床医、病院の調達または生物医学工学チームと面談を行い、その上でAPAC、EMEA、南北アメリカにおける価格、交換サイクル、医療現場の構成比の範囲を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):16% | APAC:44% |
| ミドルティア:53% | 部門/事業部門リーダー:35% | EMEA:35% |
| 中小プレイヤー:17% | マネージャー:49% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定は、トップダウン方式で構築され、治療を受けた患者コホートと処置件数から地域別に需要プールを再構築し、利用率および交換ロジックを用いて年間機器需要に変換する。合計値を現実的なものに保つため、チャネルチェックから得た推定販売単位数に、サンプリングされた平均販売価格帯を乗じるといった選択的なボトムアップ推計で結果を裏付け、両者の見方に差異が生じた場合には調整を行う。
モデルに大きな影響を与える入力項目には、関連治療における植込み処置件数、既存導入台数と交換周期の仮定、ポンプタイプ別の平均販売価格の推移、外来または在宅療養の現場に移行する症例の割合、そして患者の経済的負担能力を変化させる償還の方向性が含まれる。適用範囲は用途によって異なるため、疼痛管理や痙縮の使用パターンが、心血管系適応症のような小規模なプールと比べてどのように変化するかも確認する。
予測は、シナリオ分析を用いて作成され、上記のドライバーはベースケースのもとで見通しを立てた後、より速いまたは遅い採用ペース、価格圧力、医療現場の変化に対してストレステストを行う。小規模な国において単位レベルのギャップが存在する場合には、類似市場からの代替指標を適用し、最終シリーズを確定する前に、インタビューからのフィードバックとともに、想定される1人当たりの機器普及度を再確認する。
データ検証および更新サイクル
出力結果は、異常な変動が見過ごされないよう、いくつかの段階を経て確認される。モデル化された収益を、処置件数の成長率、規制および償還上のマイルストーン、平均販売価格変化の想定ペースなどの独立した指標と比較し、外れ値を検討して、文書化された理由に基づき修正する。
最終決定の前に、モデルとその仮定はアナリストによるレビューを受け、インタビューからのフィードバックがデスクリサーチのエビデンスと矛盾する場合、または施設当たりの想定単位数が非現実的に見える場合には再連絡が行われる。レポートは年次で更新され、重要な事象が発生した際には中間更新が行われ、クライアントが最新の見解を得られるよう納品前に最終確認が実施される。
Mordor Intelligenceのスマート植込み型ポンプ市場規模と他の公表推定値との比較
スマート植込み型ポンプの公表市場規模は、同じ機器コンセプトを説明していても、対象製品や時期の仮定が必ずしも一致していないため、大きく異なって見えることがある。差異は通常、スマート植込み型ポンプとして何が含まれるか、どの年を基準年とするか、そして価格設定と採用が将来どのように予測されるかから生じる。
主な差異は、対象範囲と基準年の整合性から生じており、一部の推定値はより広範な植込み型薬剤投与機器を含んでいたり、より早い基準年を使用したりし、想定される単位数の再確認を明確に行わずに、より高い成長路線を採用している。植込み型ポンプシステムのみを集計し、平均販売価格の変動をインタビューで得た価格帯および交換サイクルに紐づけることで、Mordor Intelligenceは2.62億米ドル(2025年)という数値に到達している一方、他の数値は、隣接機器の包含状況、通貨のタイミング、外来および在宅療養の普及がどのようにモデル化されているかによって変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 2.62億米ドル(2025年) | |
| 大手コンサルティング会社A | 2.81億米ドル(2025年) | スマート植込み型ポンプについて、種類全体にわたり若干広い解釈を採用しており、2025年のより高い数値は、処置件数の検証と透明性を持って整合されていない異なる平均販売価格の基準や医療現場構成の仮定を反映している可能性がある。 |
| 業界出版社B | 1.91億米ドル(2024年) | シリーズを2024年基準年に固定し、より長い予測期間を適用しているため、交換サイクルや病院・外来センターにおける採用が国別の処置件数の強度と整合していない場合、近い将来の値を過小評価する可能性がある。 |
併せて見ると、この差異は主に、どの製品が集計対象とされているか、どの年をモデルの基準年とするか、そして価格設定と採用がどのように将来へ展開されるかによって説明される。当社のアプローチは、治療を受けたコホート、処置件数、交換タイミングといった明確な変数まで数値を追跡可能に保っており、最終的な数値の再現と検証を容易にしている。


レポートで回答されている主要な質問
2031年のスマートインプランタブルポンプ市場の予測規模は?
当セクターは2031年までに37億4,000万米ドルに達すると見込まれています。
最も成長が速いポンプタイプは何ですか?
バイオMEMS対応マイクロポンプは2031年までCAGR 15.88%を記録すると予測されています。
最も急速に拡大している治療領域はどこですか?
腫瘍学用途が予測期間においてCAGR 12.31%でリードしています。
償還の変化は普及にどのような影響を与えていますか?
外来診療における1台あたり2,284.98米ドルのメディケア個別支払いが外来医療の経済性を大幅に改善し、より広範な使用を促進しています。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域は高齢化人口動態と地域製造イニシアチブを背景にCAGR 9.18%で成長すると予測されています。
長期的なインプラント性能における主要な技術的課題は何ですか?
現在5〜7年ごとの交換が必要なバッテリー寿命の制限が主要なエンジニアリング上の課題として残っています。
最終更新日:



