
スマートホームセキュリティサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 43.21 十億米ドル |
| 市場規模 (2031) | 87.29 十億米ドル |
| Growth Rate (2026 - 2031) | 15.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートホームセキュリティサービス市場分析
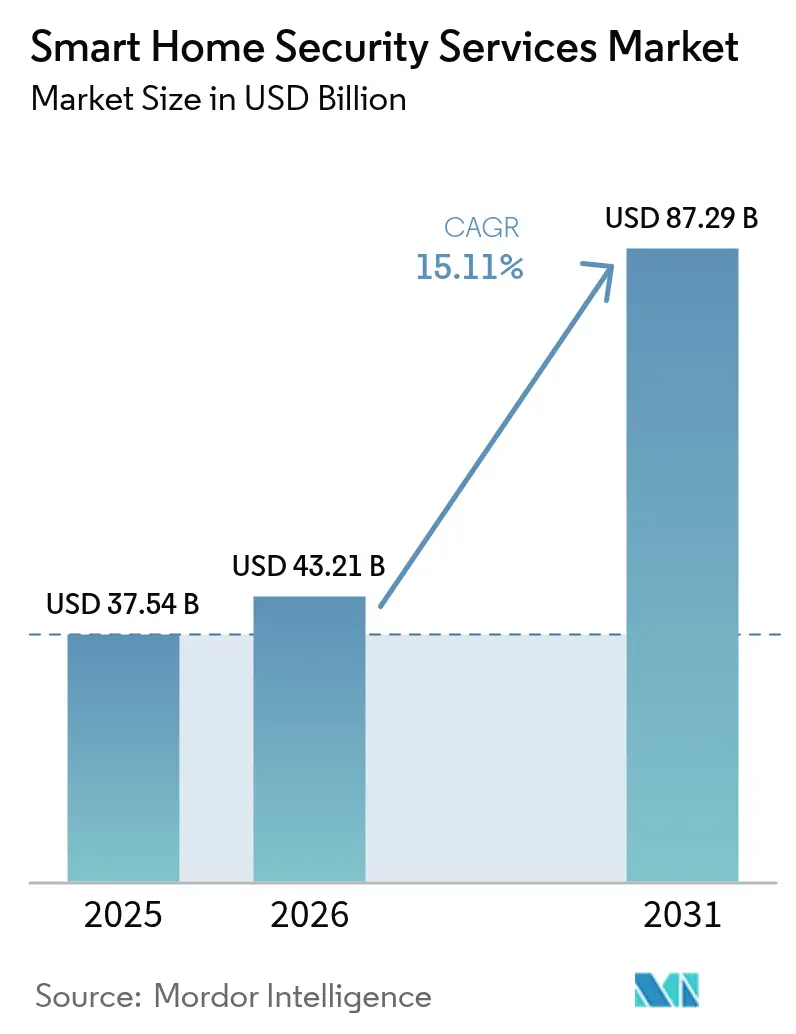
スマートホームセキュリティサービス市場規模は、2025年の375億4,000万米ドルから2026年には437億1,000万米ドルに成長し、2026年~2031年の年平均成長率15.11%で2031年までに872億9,000万米ドルに達すると予測されています。この成長軌跡は、センサー価格の低下、AI駆動型アナリティクス、および従来型アラームよりも接続型保護システムを魅力的にする広範な保険インセンティブの組み合わせを反映しています。住宅所有者は現在、セキュリティ機器を即時の安全層としてだけでなく、保険料の低減と資産価値の向上を支える金融資産としても捉えています。テクノロジー企業が住宅保護へとエコシステムを拡大するにつれて競争の激しさが増しており、従来のプロバイダーはパートナーシップとイノベーションの加速を余儀なくされています。同時に、部品サプライヤーは関税リスクを軽減し部品供給を確保するため、中国以外への生産拠点の多様化を進めています。これらの要因が総合的に、今後10年末までのスマートホームセキュリティサービスに対するポジティブな見通しを支えています。
主要レポートのポイント
- 製品カテゴリー別では、映像監視が2025年に45.70%の収益シェアでリードし、アクセス制御は2031年まで年平均成長率16.34%を記録すると予測されています。
- コンポーネント別では、ハードウェアが2025年のセキュリティサービス市場シェアの64.30%を占め、サービスは2031年まで年平均成長率16.05%で拡大しています。
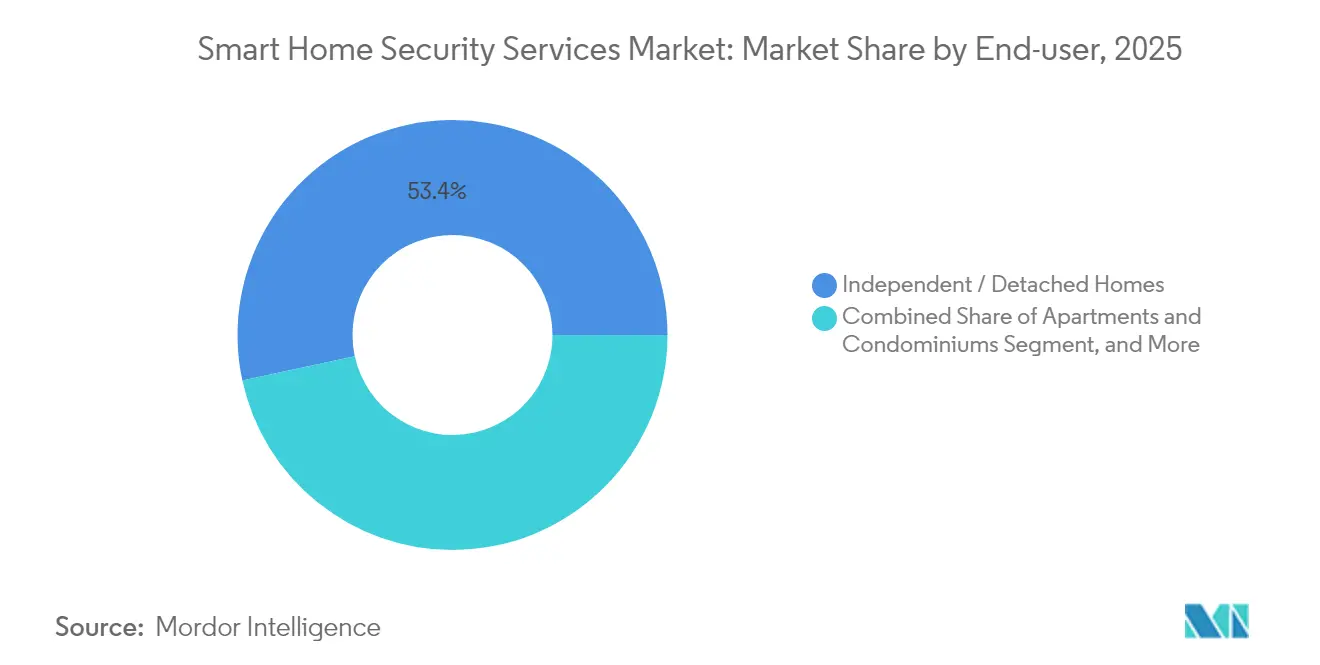
- 最終用途別では、一戸建て住宅が2025年のセキュリティサービス市場規模の53.40%を占め、アパートおよびコンドミニアムは年平均成長率15.55%で拡大しています。
- 設置タイプ別では、専門業者による設置が2025年のセキュリティサービス市場規模の61.10%のシェアを保持し、DIYソリューションは2031年まで最高の予測年平均成長率15.84%を記録しています。
- 地域別では、北米が2025年のスマートホームセキュリティサービス市場の40.60%のシェアを占めていますが、アジア太平洋地域は2031年まで年平均成長率16.38%で最も速い成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 強盗件数の増加に伴う安全への懸念の高まり | +2.8% | グローバル、北米・欧州でより高い影響 | 短期(2年以内) |
| センサーおよび接続コストの低下 | +3.2% | グローバル、アジア太平洋での普及加速 | 中期(2~4年) |
| 保険会社による保険料割引の拡大 | +1.9% | 北米および欧州 | 中期(2~4年) |
| 音声アシスタントおよびIoTエコシステムとの統合 | +2.1% | グローバル、北米主導 | 短期(2年以内) |
| AI搭載映像アナリティクスによる積極的対応の実現 | +2.6% | 北米およびアジア太平洋 | 長期(4年以上) |
| 住宅監視を促進する政府のスマートシティプログラム | +1.7% | アジア太平洋中心、中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI搭載映像アナリティクスによる積極的脅威対応の実現
人工知能はスマートホームセキュリティサービス市場を、イベント起動型アラームから予測型防御へと高度化させています。2025年6月、AmazonのRingは、数百万件のクリップで訓練されたモデルを通じて、日常的な配達と不審な徘徊を識別するカメラアラートを導入しました。GoogleのGemini AIは現在、Nestカメラのストリームを処理して表情や動作パターンを評価し、真の脅威検出精度を向上させながら誤警報を低減しています。これらの進歩により迷惑通知が67%削減され、システムが家庭のルーティンに適応してパーソナライズされた保護を実現します。早期採用者はアナリティクスの出力を生体認証アクセス制御とも連携させ、手動入力なしでシームレスな識別を実現しています。同じアルゴリズムがデバイスレベルのプロセッサ上で実行されるケースも増えており、クラウド帯域幅を削減しユーザーのプライバシーを強化しています。
音声アシスタントおよびIoTエコシステムとの統合
音声制御は決定的な利便性要因となっており、調査によればスマートホームユーザーの68%が日常的なセキュリティタスクに音声コマンドを好むことが示されています。[1]ADT 投資家向け広報、「ADT、2025年第1四半期業績を発表」、ADT Inc.、adt.com ADTのGoogle NestおよびAmazon Alexaとの連携により、自然言語によるアーミング、ディスアーミング、ステータス照会が可能になっています。多言語世帯でのフィールドテストでは、デバイスが携帯電話ネットワークではなく家庭内Wi-Fiに接続している場合、コマンド精度94%とより速い応答が確認されています。今後のMatterスタンダードはこれらの機能をブランドを超えて拡張し、住宅所有者がセキュリティ侵害時に照明、空調設備、ドアロックを同時に作動させる自動化シーンを構築できるようにします。ベンダーは環境センサーもバンドルしており、単一のエコシステムで空気品質、水漏れ、侵入イベントを監視できます。
接続型セキュリティに対する保険会社による保険料割引の拡大
保険会社は接続デバイスをデータ豊富なリスク軽減手段と見なし、適格な設置に対して2%から20%の保険料削減を提供するようになっています。State FarmのADTとのプログラムは、低コストまたは無償でハードウェアを提供し、確認された使用に対して年間最大6%の節約を付与します。Liberty MutualとAmicaは、デバイス統合の深さと専門的な監視レベルに応じた段階的な報酬制度を導入しています。住宅所有者はこうした取り組みを通じて合計500万米ドル以上を節約しており、予算に敏感な世帯での普及を後押ししています。保険会社は一方で、引受モデルを精緻化する詳細な損失防止データを獲得しています。
住宅監視を促進する政府のスマートシティプログラム
国家および地方自治体のスマートシティアジェンダは、住宅セキュリティへの投資を積極的に奨励しています。2024年5月に発表された中国のデジタル都市ガイドラインは、新規開発における統合型安全インフラを義務付け、住宅用カメラを都市全体の緊急管理のためのデータノードとして位置付けています。[2]国家発展改革委員会、「デジタル中国発展計画」、国家発展改革委員会、ndrc.gov.cn サウジアラビアのネオムなどの湾岸プロジェクトは、民間住宅をより広範なAI駆動型監視ネットワークに接続し、公共安全対応時間の短縮を報告しています。インドのスマートシティミッションも同様に、建築許可を接続型安全要件に結び付けています。これらの政策は適合セキュリティ機器の調達を加速させ、住宅所有者の初期費用を低減する補助金プールを創出しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デバイスおよび設置の高い初期費用 | -2.4% | グローバル、価格に敏感な市場でより強い影響 | 短期(2年以内) |
| データプライバシーおよびサイバーセキュリティへの懸念 | -1.8% | 欧州および北米 | 中期(2~4年) |
| 屋外ワイヤレスカメラのバッテリー持続時間の不安定さ | -1.1% | グローバル、過酷な気候地域 | 短期(2年以内) |
| クラウドコストを押し上げるデータローカライゼーション義務の台頭 | -1.3% | 欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デバイスおよび設置の高い初期費用
一戸建て住宅向けのエントリーパッケージは500米ドルから2,000米ドルに加えて月額監視料が発生し、大規模な集合住宅の改修では建物全体のカバレッジに45,000米ドルを超えることもあります。半導体不足と変動する関税スケジュールにより、ハードウェアの供給が逼迫し、カメラやスマートロックの単価が上昇しています。メーカーはリスク分散のためにベトナムやフィリピンへの組み立て拠点の移転を進めていますが、これらの国への新たな貿易関税が即時の緩和を制限しています。ピーク購買シーズンには販促価格設定が圧力を和らげますが、持続的な手頃な価格は発展途上国では依然として課題であり、コストを時間をかけて分散させるデバイス・アズ・ア・サービス契約への関心を高めています。
データプライバシーおよびサイバーセキュリティへの懸念
スマートホームシステムは継続的な映像ストリーム、生体認証プロファイル、および在室データを処理するため、不正アクセスに対するユーザーの不安が高まっています。学術的評価によれば、多くの消費者向けデバイスは依然として堅牢な暗号化や相互認証を欠いており、住宅所有者を潜在的な侵害にさらしています。[3]MDPI 編集委員会、「IoT対応スマートホームにおけるセキュリティの課題」、MDPI、mdpi.com 欧州連合の一般データ保護規則(GDPR)および他地域の類似法律は、不適切なデータ取り扱いに対して重いペナルティを課し、プロバイダーにローカルストレージオプションと透明な同意スキームの追加を強いています。消費者はまた、クラウドホストと機器ブランド間の責任分担についての不確実性を表明しており、明確なプライバシー文書と自動ファームウェアアップデートの必要性を強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アクセス制御の加速にもかかわらず映像監視が優位映像監視は2025年のスマートホームセキュリティサービス市場の45.70%を占め、ネットワークカメラ、レコーダー、エッジプロセッサでカテゴリーを牽引しています。4Kセンサーとストレージの継続的な価格低下により、家庭でも従来は商業施設向けだったマルチカメラレイアウトを導入できるようになっています。カメラに組み込まれたAIモジュールが車両、ペット、人の顔をローカルでフィルタリングし、帯域幅の使用を抑制しプライバシーを保護しています。映像監視のセキュリティサービス市場規模は2025年に約171億6,000万米ドルに相当し、アナリティクスサブスクリプションの増加に伴い二桁成長で拡大すると予測されています。
アクセス制御は、モバイル認証とシームレスに連携する指紋、虹彩、顔認証ソリューションにより、2031年まで最速の年平均成長率16.34%を記録しています。主要なハンドセットおよびスマートロックメーカーからの特許出願は、1秒以内に音声、顔、タッチの認証要素を組み合わせる取り組みを確認しており、利便性に対するユーザーの期待に応えています。統合型ドアステーションは高精細映像と生体認証リーダーを組み合わせ、認証データが監視ストリームを強化してより強力なイベントコンテキストを提供します。住宅が荷物受け取りゾーンや共用エントランスを採用するにつれ、映像とアクセスを組み合わせたスタックがスマートホームセキュリティサービス市場のさらなるシェアを獲得するでしょう。

注記: 各セグメントの個別シェアはレポート購入後に入手可能


コンポーネント別:
サービス成長がハードウェアのリーダーシップに挑戦ハードウェアは2025年のスマートホームセキュリティサービス市場の64.30%のシェアを維持しており、カメラ、センサー、コントロールハブへの持続的な需要に牽引されています。しかし、定期的なクラウドストレージと専門的な監視サブスクリプションが年平均成長率16.05%で拡大しており、サービス中心の収益へと徐々に移行していることを示しています。サービスに関連するセキュリティサービス市場規模は2025年に約129億米ドルに達し、予測期間末までに倍増する見込みです。消費者は、アラートをトリアージして最初の対応者を派遣する24時間365日の専門家を評価し、追加ハードウェアなしで新しいアナリティクスを解放する自動ソフトウェアアップデートを高く評価しています。
ソフトウェア層はハードウェアとサービスの間に位置し、AIインファレンスエンジンとすべてのデバイスを統合するモバイルダッシュボードを統合しています。Matterスタンダードの下で相互運用性が向上するにつれ、プラットフォームプロバイダーはエネルギー管理や高齢者ケアモニタリングなどのクロスバーティカルサービスをアップセルする意向です。ハードウェア、ソフトウェア、サービスを一つのサブスクリプションでシームレスに融合させるプロバイダーは、スマートホームセキュリティサービス市場においてマージンを拡大し、顧客維持を強化できる立場にあります。
最終用途別:
一戸建て住宅の優位にもかかわらずアパートが加速一戸建て住宅は2025年の収益の53.40%を占めており、これは所有者が設置業者、ブランド、監視モデルを自由に選択できるためです。北米および欧州の一部における新築一戸建ての多くはすでに配線済みのセンサー基盤を含んでおり、追加アップグレードコストを削減しています。それでも、アパートおよびコンドミニアムのセグメントは、デベロッパーが物件の差別化と責任軽減のために建設時にネットワークカメラとスマートロックを組み込むことで、2031年まで年平均成長率15.55%で推移しています。集中型ダッシュボードは管理者が安全に関するデューデリジェンスを証明するのに役立ち、自動化された来訪者アクセスはスタッフィングニーズを削減します。
シンガポールや東京のような高密度都市市場では、集合住宅の改修が居住者のカメラフィードを近隣指令センターに接続する際に自治体のインセンティブを受けています。リアルタイムの漏水検知とエレベーター監視は、侵入を超えてセキュリティを拡張し、建物オーナーに具体的なコスト削減をもたらします。これらの優先事項は、今後10年末までにセキュリティサービス市場シェアにおけるアパートセグメントの貢献を数ポイント引き上げ、テナントがバンドル型監視をますます求めるにつれてサービス収益を拡大するでしょう。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
設置タイプ別:
DIYの成長が専門業者設置の優位に挑戦専門業者は2025年の設置の61.10%を担っており、これは専門的な配線、最適なカメラ配置、保証カバレッジに対する消費者の信頼を反映しています。照明、空調設備、太陽光発電システムにわたる複雑な統合は、追加コストを正当化することが多いです。しかし、DIYトレンドは年平均成長率15.84%で上昇しており、貼り付け型センサー、スマートフォンによるウォークスルー、穴あけ不要のワイヤレスメッシュ接続によって牽引されています。エントリーレベルのキットはペアリング済みで届き、賃借人が最小限の手間でデバイスを移動できます。このようなキットは2025年のセキュリティサービス市場規模の約40億5,000万米ドルを占め、シンプルなレイアウトにおける労働プレミアムを侵食し続けています。
住宅所有者が基本的なセンサー配置を自分で行いながら、ネットワーク最適化と高度なルール設定のために技術者を雇うハイブリッドモデルが登場しています。小売業者やエネルギー公益事業者は現在、セキュリティ機器をブロードバンド契約とパッケージ化しており、境界線をさらに曖昧にしています。スマートホームセキュリティサービス市場での成功は、大きく異なる顧客のスキルと予算に対応する柔軟な提供ティアにかかっています。
地域分析
北米スマートホームセキュリティサービス市場
北米は2025年に40.60%のシェアを持ち、スマートホームセキュリティサービス市場におけるリーダーシップを維持する見込みです。米国は、成熟した流チャネル、保険とのバンドルインセンティブ、および音声操作に対する消費者の親しみやすさにより、地域需要を牽引しています。カナダは郊外の拡大を通じて安定したユニット成長をもたらし、メキシコでは犯罪増加を背景に初めて購入する上位中間所得層の近隣地域で急速な伸びが見られます。ADTとState Farmの提携による無料スターターキットの提供など、セキュリティ大手と保険会社との継続的なパートナーシップが、対象市場の拡大を後押ししています。
アジア太平洋スマートホームセキュリティサービス市場
アジア太平洋地域は、都市への人口移動およびデジタルインフラへの公共投資に牽引され、2031年までのCAGRが16.38%と最も高い成長を記録しています。中国は新築住宅にスマート対応を義務付けており、住宅用カメラを地区の安全クラウドに統合する大規模な導入が進んでいます。インドのスマートシティミッションは建築基準をコネクテッドセキュリティの前提条件と結びつけており、地元メーカーは地域の電力・ネットワーク環境に適したコスト効率の高いキットを供給しています。地域の広大なエレクトロニクスサプライチェーンが積極的な価格設定を支え、国内のAI人材が分析ソフトウェアのローカライズを加速させています。
欧州・中東・アフリカおよび南米スマートホームセキュリティサービス市場
欧州はGDPRへの準拠と持続可能性を優先する形で、着実な普及の道を歩んでいます。ドイツ、英国、フランスは、初期費用を抑えデータの国内保管を保証するデバイス・アズ・ア・サービスモデルを先導しています。南欧諸国は、建物改修インセンティブの一環としてセキュリティとエネルギー管理パッケージを統合しています。南米および中東・アフリカは現時点では規模が小さいものの、通信事業者が光ファイバーのアップグレードにセキュリティカメラをバンドルし、湾岸の大型プロジェクトが計画都市に住宅保護を組み込むことで、二桁成長を経験しています。これらの新興市場は、変動する電力インフラや気候への耐性に対応したカスタマイズされたソリューションを必要としながらも、グローバルなスマートホームセキュリティサービス市場に量と多様性をもたらしています。


規制環境
スマートホームセキュリティサービスで使用される消費者向けIoTデバイスでは、セキュリティ・バイ・デザインとライフサイクル脆弱性管理の要求が強化されている。欧州連合では、規則(EU)2024/2847(サイバーレジリエンス法、CRA)が、スマートロック、カメラ、警報システムなどの類似の接続デバイスを含む、デジタル要素を持つ製品に適用される横断的な要求事項を導入している。同法はまた、リスクの高い製品分類に対してより厳格な適合性評価の期待水準を設けることで、基準を引き上げている。
実施のステップは、規格および各国のガイダンスを通じて並行して進んでいる。ETSI EN 303 645 v3.1.3は消費者向けIoTセキュリティ要求事項の基準として引き続き参照されており、ETSIの作業(例えば、ETSI作業計画下のEN 304 632)はCRA準拠を支援する整合規格に向けて進展している。ドイツでは、BSIが2026年1月にTR-03173 v1.11を発表し、適合性評価方法をETSI EN 303 645および関連するETSIセキュリティ作業と整合させた。CRAのインシデントおよび積極的に悪用されている脆弱性の報告義務は、ENISAおよび各国CSIRTへの報告を通じて2026年9月11日に開始され、プロバイダーとデバイスメーカーに報告プロセスの強化とサプライチェーンセキュリティ管理の強化を促している。
バリューチェーン分析
バリューチェーンは、部品サプライヤー(イメージングセンサー、Wi-Fi/Thread/BLEチップセット、エッジAIプロセッサー、ストレージ、電力管理)から始まり、カメラ、スマートロック、ハブ、センサーを統合するデバイスOEM/ODMへと流れる。製造とテストは電子機器サプライハブに集中しているが、関税リスクと変化する貿易政策は、スマートセキュリティハードウェアの調達において重要な変動要因となっている。これにより、組立拠点の多様化と、地域間で認証・生産可能なよりモジュール化されたプラットフォーム設計が促進されている。
下流では、流通は専門インストーラーチャネル、消費者直販のEコマース、小売にわたっており、繰り返し発生する価値は、モバイルアプリ、ID・アクセス管理、ビデオ解析、クラウドストレージ、24時間365日の監視・出動業務を含むソフトウェアおよびサービス層にますます付加されつつある。業界標準化は統合層を再形成している。Connectivity Standards Allianceは2024年から2026年にかけてMatterを推進し、カメラおよび開閉部(ロック)へのネイティブサポートを追加したMatter 1.5(2025年11月)、およびビデオ機能を拡張したMatter 1.5.1(2026年3月)を含む。Matter準拠プラットフォーム認証プログラム(2025年9月)も、セキュリティおよびネットワーキングの構成要素を事前検証できるチップセット、モジュール、プラットフォームプロバイダーへの主導権シフトを促し、デバイスメーカーおよびサービスブランドの認証負担を軽減し、市場投入までの時間を短縮している。
競争環境
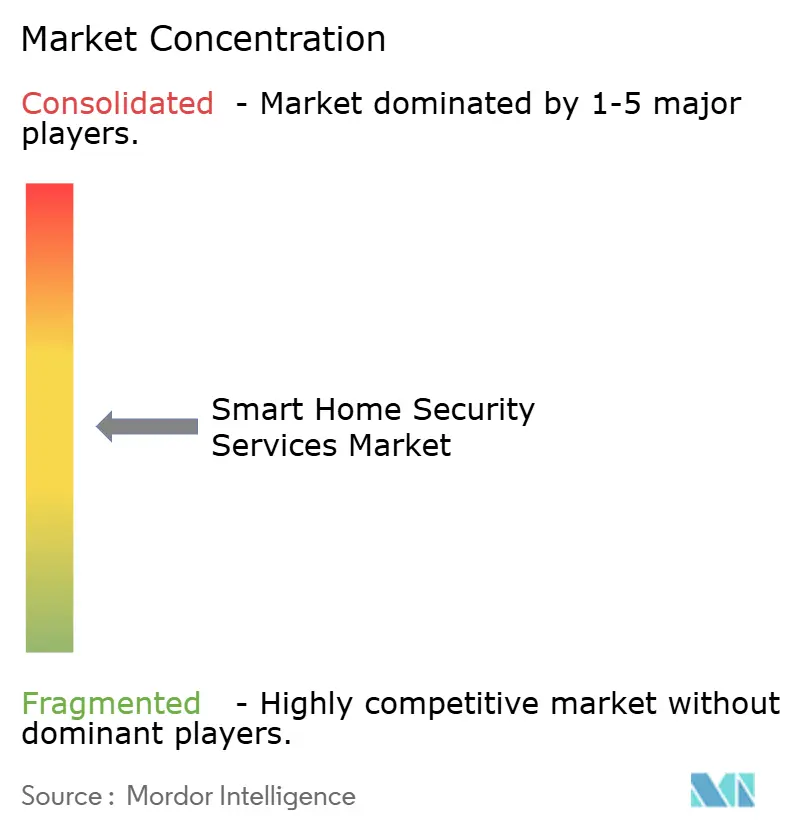
スマートホームセキュリティサービス市場は中程度の断片化を示しており、既存企業、テクノロジー大手、地域専門企業がエコシステム支配を争っています。ADTは600万人以上の加入者基盤と深い監視専門知識を活用し、2024年までに2,250万米ドルの成功インセンティブをもたらしたGoogleとのパートナーシップを通じてハードウェアを強化しています。AmazonのRingは1,000万台以上のビデオドアベルの設置基盤を活用し、より広範なAlexaプラットフォーム内でのロックインを強化するAIキュレーション型アラートを追加しています。GoogleはGemini AIとNestカメラを統合し、ハードウェアのみの競合他社とは異なるクロスデバイスコンテキストを提供しています。
Honeywellなどの産業コングロマリットは、アクセス制御、防火システム、アナリティクスを統合型ビルディングスイートにバンドルすることで、2025年のセキュリティ収益が二桁成長を報告しています。[4]Honeywell 投資家向け広報、「2025年第1四半期決算プレゼンテーション」、Honeywell、honeywell.com ResideoによるSnap Oneの買収は、専門設置業者へのチャネルリーチを深め、ネットワーク機器における製品の幅を拡大しています。北米および欧州の通信・エネルギー公益事業者は、ブロードバンドやスマートメーターのアップグレードとセキュリティ機器をバンドルし、顧客サービスのタッチポイントを活用して市場に参入しています。エッジAIスタートアップは、クラウドストレージを懸念する家庭をターゲットに、カメラ内で動作するプライバシー保護型アナリティクスに注力しています。マルチモーダル生体認証とインテリジェントセンサーに関する特許が増加する中、競争上の成功はハードウェア、ソフトウェア、24時間365日のサービスにわたる統一されたエクスペリエンスを提示する能力にかかっています。
スマートホームセキュリティサービス業界リーダー
ADT Security Services
AT&T Inc
Comcast Corporation
Vivint, Inc.
Axis Communications
- *免責事項:主要選手の並び順不同
スマートホームセキュリティサービス市場
- ADT Inc.
- Amazon (Ring)
- Comcast (Xfinity Home)
- Vivint Smart Home
- SimpliSafe Inc.
- AT&T Digital Life
- Honeywell Home
- Johnson Controls (Tyco/ADT Canada)
- Google Nest
- Arlo Technologies
- Alarm.com
- Axis Communications
- Bosch Security Systems
- Samsung SmartThings
- Hikvision
- Control4 (Snap-One)
- Abode Systems
- Brinks Home Security
- Canary Connect
- August Home

市場機会と将来展望
相互運用性は、単一ベンダーのエコシステムを超えたサービス差別化の余地を生み出しており、特にビデオおよびアクセス管理の分野では、分析、ストレージ層、モニタリングに繰り返し発生する収益が付加される。Connectivity Standards Allianceは、Matter 1.5(2025年11月)でカメラと開閉部をカバーするようMatterを拡張し、プラットフォームレベルでの実装が現在見られる。例えば、Samsung SmartThingsは2026年7月にMatter対応カメラサポートを含むMatter 1.5サポートを追加した。カメラとロックがデバイス層でより相互運用性を持つようになるにつれ、プロバイダーは閉鎖的なハードウェア互換性ではなく、対応ワークフロー、保険会社と連携したレポート作成、複数物件のアカウント管理で競争するための明確な余白を得ている。
規制主導のセキュリティ基準もまた、消費者向けIoTに合わせた準拠先行型サービスおよびマネージドセキュリティ運用の機会を開いている。オーストラリアは2026年3月にサイバーセキュリティ(スマートデバイス向けセキュリティ標準)規則2025を開始し、欧州では2026年のCRA実施ステップにより、デバイスおよびクラウドスタック全体でライフサイクルパッチ適用、脆弱性受付、インシデント報告への対応準備の必要性が高まっている。同時に、カメラが望ましくない状況において、プライバシーを保護するセンシング技術が住宅保護およびケアシナリオを広げている。Asahi Kasei Microdevicesは2026年7月にAK5816AIM mmWaveレーダーモジュールの量産を開始し、在室検知や安全用途向けにセキュリティサブスクリプションへ組み込み可能なカメラレス監視コンセプトをサポートしている。
Recent Industry Developments in スマートホームセキュリティサービス市場
- 2026年7月:SimpliSafeはWalmartを通じて小売展開を拡大し、Walmart.comおよび米国の一部店舗で自社の家庭用セキュリティ製品を販売開始した。この動きはDIYセキュリティバンドルの販路を広げ、購入時点での価格・機能比較を促進し、プロバイダーにパッケージングとサブスクリプション価値の強化を迫っている。
- 2026年5月:ADTは、ADT+アプリで管理され、ADT.comおよびAmazonを通じて販売されるDIY自己設置型家庭用セキュリティシステム「ADT Blu」を発売した。これにより、ADTは自己設置型ワークフローへさらに進出しつつ、モニタリングおよび付加価値サービスへのアプリ中心の経路を維持している。
- 2024年8月:Luminys Systems Corp.、Foxlink、MediaTekは、MediaTekのチップセットとFoxlinkの製造を組み合わせたAI搭載ビデオセキュリティソリューションを開発する戦略的パートナーシップを発表した。この協業は、エッジAI性能への上流投資と、カメラ主導型スマートホームセキュリティ展開のためのスケーラブルな生産への投資を強調している。


スマートホームセキュリティサービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、スマートホーム設備を備えた住宅で利用される有料セキュリティサービスを対象とし、保護は接続デバイスおよびソフトウェアに紐づくモニタリング、アラート、関連サービスサポートを通じて提供される。
対象範囲外:単一の世帯向けアプリプランに含まれている場合でも、セキュリティ以外のスマートホームサブスクリプション(エネルギー、エンターテインメント、一般的な自動化サービスなど)は除外する。
セグメンテーション概要
- 製品タイプ別
- 映像監視
- セキュリティカメラ
- モニター
- ストレージデバイス
- その他
- アクセス制御
- 顔認証
- 指紋認証
- 虹彩認証
- スマートロックおよびその他
- 侵入検知およびアラーム
- 映像監視
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス(監視およびクラウド)
- 最終用途別
- 一戸建て住宅
- アパートおよびコンドミニアム
- その他の住宅(例:介護付き住宅)
- 設置タイプ別
- 専門業者による設置
- セルフ設置(DIY)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場コンテキストを設定し、規模算定モデルに移行する前に現実的な入力範囲を構築するために使用された。対象となる住宅ベースと接続性の準備状況を推定するために、米国センサス局の住宅データ、米国労働統計局の消費支出およびCPI系列、FCCのブロードバンド普及指標、OECDの家庭・デジタルアクセス統計などの公開資料を参照した。
前提を確実な基盤に基づかせるため、IEAの電力・スマートエネルギー指標(接続住宅普及の代理指標として)、NISTのサイバーセキュリティガイダンス(セキュリティ主導の支出動向を追跡するため)、住宅用IoTセキュリティおよびモニタリング行動に関する査読済み論文なども確認した。企業の開示資料、決算説明会の記録、投資家向け資料、信頼できる報道機関の記事を用いて、サービスのパッケージ化方法とサブスクリプションへの価格シフトを相互検証した。必要に応じて、企業財務・ニュースインテリジェンスの有料サブスクリプションおよび特許データベースを活用し、サプライヤーの方向性と機能アップグレードのペースを検証した。このリストは網羅的なものではなく、データ収集、検証、確認のために他の多数の公開資料も確認した。
一次インタビューおよび調査
一次調査は、セキュリティサービスプロバイダー、インストーラー、チャネルパートナー、住宅エコシステム関係者へのインタビューおよび短時間の調査に重点を置き、数値が一致しない場合は対象を絞った再接触を行った。これはグローバル市場であるため、価格設定、モニタリング加入率、DIYと専門インストールの割合を一貫して検証できるよう、APAC、EMEA、南北アメリカ地域全体で入力データを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):19% | APAC:44% |
| ミドルティア:42% | 部門/事業リーダー:25% | EMEA:29% |
| 中小プレイヤー:19% | マネージャー:56% | 南北アメリカ:27% |
市場規模算定と予測
規模算定にはトップダウン式の需要プール構築を用い、世帯数、ブロードバンド普及率、スマートセキュリティ導入指標を組み合わせて地域別の有料サービス基盤を再構築する。次に、その基盤を典型的なサブスクリプションおよびサービス価格帯を用いて収益に変換する。モデルを実用的に保つため、説明・検証可能な入力を中心に構築し、最終合計を確定する前にストレステストを実施する。
主要な入力項目には(例示として)接続世帯の割合、専門インストールとセルフインストールの比率、モニタリングおよびクラウドストレージの加入率、平均月額サブスクリプション水準、ビデオ監視対アクセス管理サービス需要のミックスシフトが含まれる。国別データが薄い場合は、まず地域平均を使用し、インタビューで住宅タイプ、消費者の支払意欲、セキュリティ事案への感度に差異が判明した後に調整した。結果は、サンプル抽出したプロバイダーの価格表、設置費用に関するチャネル確認、公開されている加入者指標を用いた妥当性確認などの選択的なボトムアップ的近似によって裏付けられた。これらの確認は、その後、導入率と平均販売価格の範囲を調整するために使用された。
予測には、世帯の接続性とスマートデバイス導入指標に関する軽度の多変量回帰分析を裏付けとしたシナリオ分析を用い、その後、価格の進展とサービスバンドリングに関する専門家による調整を行った。サービス収益はプロモーションにより急速に変動する可能性があるため、保守的なケースと積極的なケースの両方をテストし、最終予測が業界関係者が認識するバンド内に収まるようにした。
データ検証・更新サイクル
検証は、モデルの出力結果を独立した指標と比較する複数回のパスを通じて行われ、その後、承認前にばらつきを狭める。導入率の急激な上昇、非現実的な地域間ARPU差異、住宅・ブロードバンド動向と矛盾するサービス成長など、異常値の有無を確認し、外れ値を見直し修正する。
ギャップが残る場合、回答者に再接触して問題が範囲、タイミング、価格設定のいずれに起因するかを確認し、モデルログで前提を更新して論理の連鎖を追跡しやすくする。レポートは毎年更新され、重要な事象が発生した場合には中間更新が行われ、クライアントがその時点で入手可能な最新の見解を受け取れるよう、納品前の最終レビューが完了する。
Mordor Intelligenceによるスマートホームセキュリティサービス市場規模と他の公表推定値との比較
スマートホームセキュリティサービスの公表市場価値は、対象範囲が常に一致しているわけではなく、同じ用語が異なる収益プールに適用されることもあるため、大きく異なって見えることがある。差異は、企業が異なる時期の通貨換算を使用したり、異なる基準年を用いたり、インストーラーやサービス事業者との再確認なしに積極的な導入曲線に依拠している場合にも生じる。
ハードウェアのみのデバイス収益および一回限りの機器販売は、ここでのMordor Intelligenceの対象範囲外であり、そのため、タイトルが似ていても、より広範なスマートホームセキュリティの数値の一部は一致しない。もう一つの差異要因は、繰り返し発生する収益の扱い方であり、一部の情報源はモニタリング、クラウドストレージ、保守をより広範な住宅サービスと混合しているのに対し、他の情報源はプレミアム機能のアップグレードやバンドリングを追跡せず、一律の月額価格を想定している。最後に、更新頻度も重要であり、この市場はサブスクリプションのプロモーションとDIY導入の変化により、1年の間にもミックスが変化する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 37.54 B (2025) | |
| 業界出版社A | USD 15.30 B (2025) | サービスの範囲をより狭く捉えており、ビデオ監視やアクセス管理エコシステムに付随することが多いバンドル型モニタリングおよびクラウド関連の繰り返し収益を過小に見積もっているように見える。 |
| 研究ポータルB | USD 39.00 B (2025) | ラベルはサービスとして維持しているが、成長経路はより保守的に見え、これは導入率と価格進展が地域の接続性や、より高価格のサブスクリプション層へのシフトに対して調整されていない場合に起こり得る。 |
この表は、差異が主にサービス収益として計上される内容と、繰り返し発生する費用が地域や住宅タイプにわたってどのように標準化されているかによって説明されることを示している。サービスの定義を厳密に保ち、実際のチャネルからのフィードバックで導入率と価格設定の入力を相互検証することで、最終的な数値は市場の進化に応じて見直し可能な明確な要因に対して追跡可能な状態を維持している。


レポートで回答される主要な質問
スマートホームセキュリティサービス市場の現在の規模はどのくらいですか?
市場は2026年に437億1,000万米ドルを生み出し、2031年までに872億9,000万米ドルに成長する見込みです。
スマートホームセキュリティサービス市場をリードする製品セグメントはどれですか?
映像監視は2025年時点で45.70%の収益シェアを持ちリードしており、これはカメラ価格の低下と組み込み型アナリティクスによるものです。
アジア太平洋地域のスマートホームセキュリティ市場はどのくらいの速さで成長していますか?
アジア太平洋地域は2031年まで年平均成長率16.38%で拡大しており、最も成長の速い地域市場となっています。
保険料割引が市場普及においてなぜ重要なのですか?
2%~20%の保険料削減はデバイスコストを相殺し、住宅所有者が認定システムを設置する意欲を高め、普及とデータ共有を促進します。
専門業者によるサービスに対抗してどの設置モデルが支持を集めていますか?
DIY設置は、使いやすいワイヤレスキットとガイド付きモバイルアプリにより、年平均成長率15.84%で増加しています。
AIはスマートホームセキュリティの性能をどのように向上させますか?
AIベースのアナリティクスは、日常的な活動と潜在的な脅威を区別することで誤警報を減らし、カメラが家庭のパターンを学習してパーソナライズされた保護を実現します。
最終更新日:



