
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
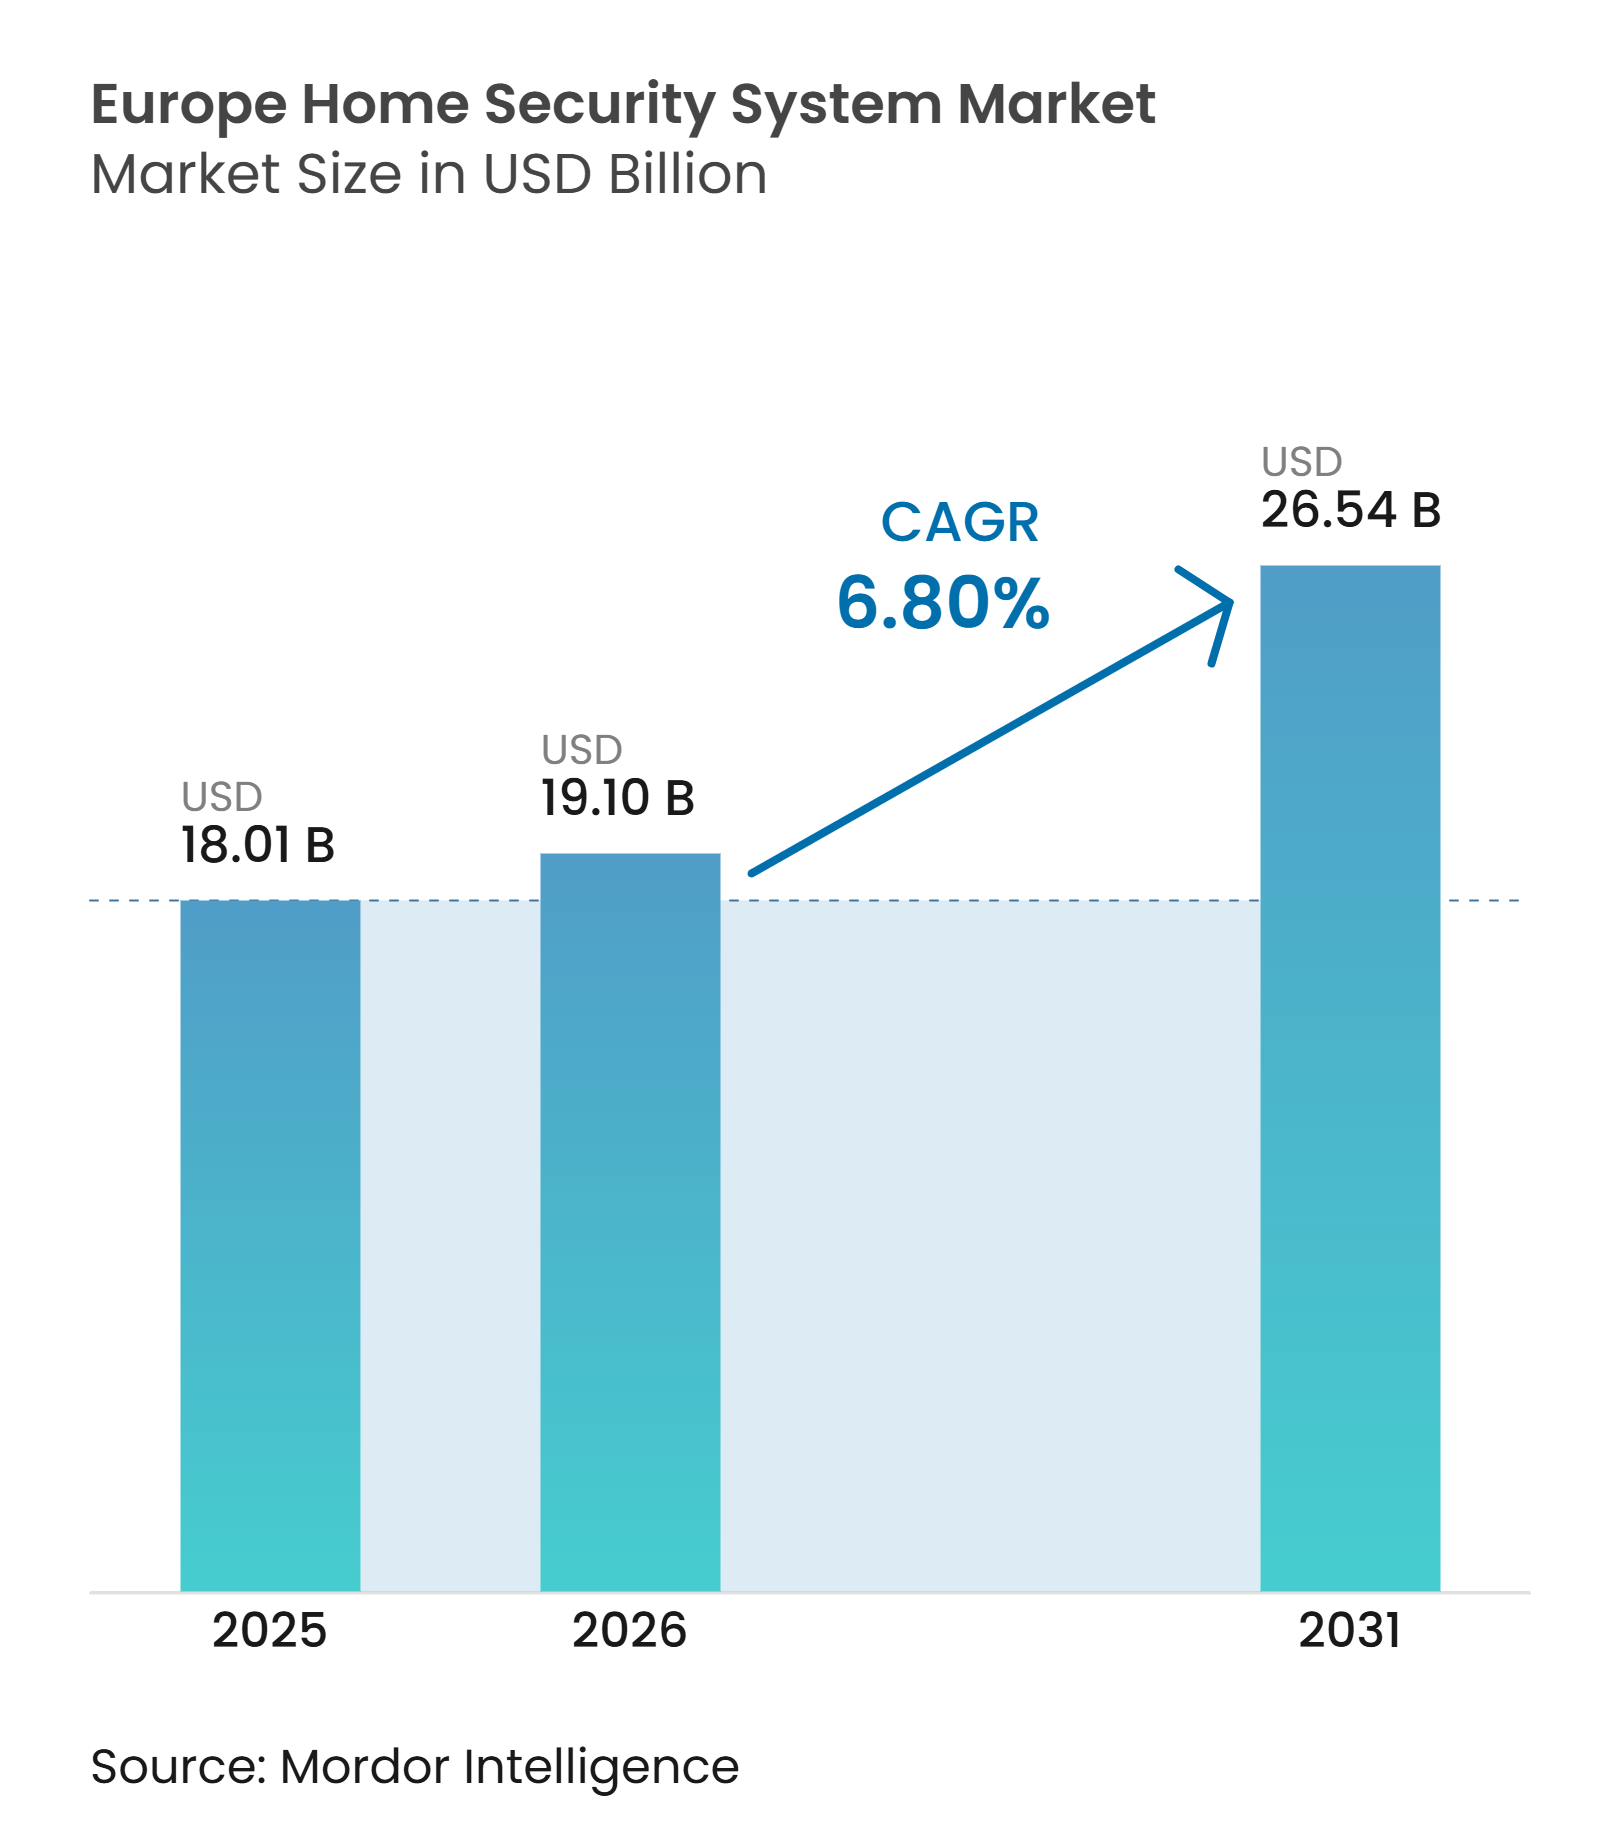
| 基準年の市場規模 (2025) | 18.01 十億米ドル |
| 市場規模 (2026) | 19.10 十億米ドル |
| 市場規模 (2031) | 26.54 十億米ドル |
| 成長率 (2026 - 2031) | 6.80 % |
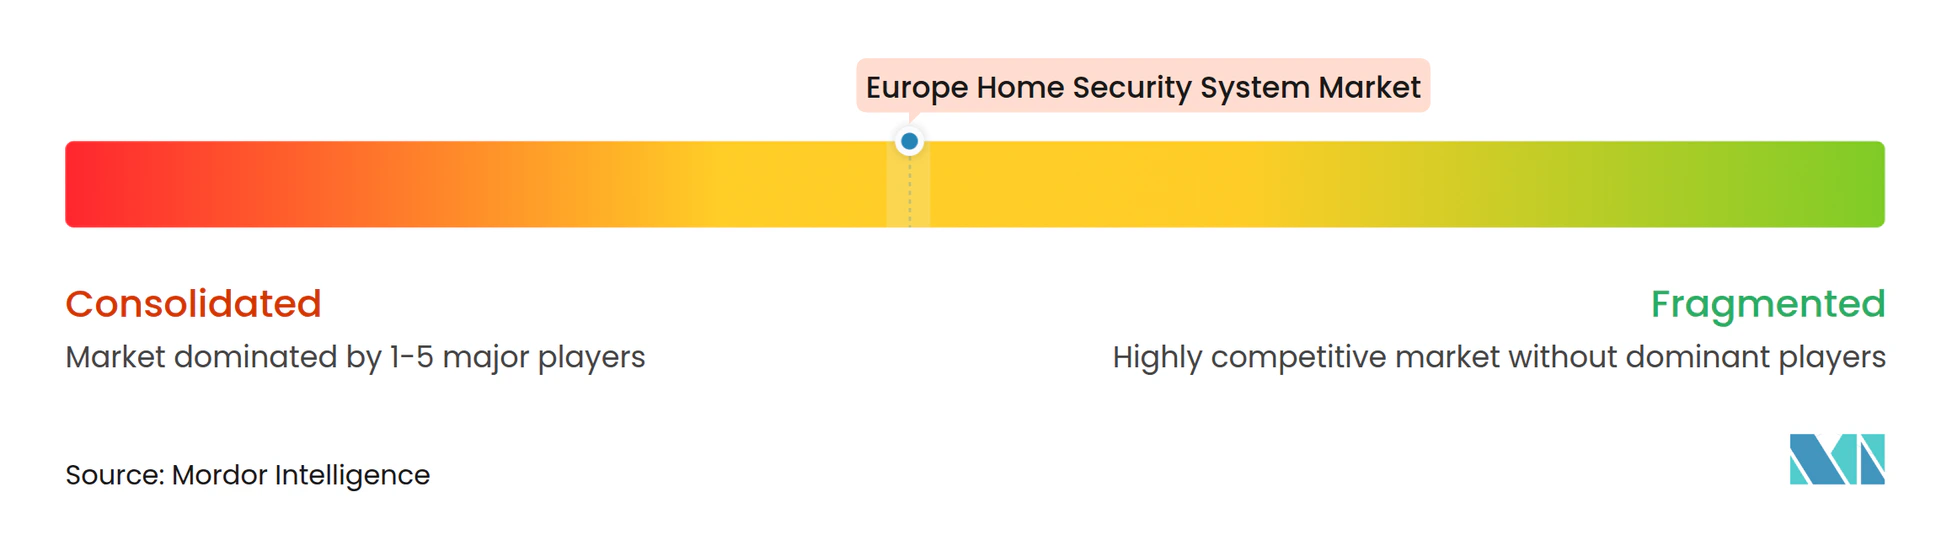
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパホームセキュリティシステム市場分析
ヨーロッパ ホーム セキュリティ システム 市場規模は、2025年の18.01 ビリオン 米ドルから2026年には19.10 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 6.80%で成長して2031年には26.54 ビリオン 米ドルに達する見込みです。
市場の拡大は、保険の義務的インセンティブ、IPカメラの急速な普及拡大、そしてヨーロッパの多様な建築ストック全体での改修工事を簡素化するワイヤレス・バッテリー駆動デバイスへの高まる需要によって支えられています。[1] 消費者は、侵入検知、映像解析、火災防止、スマートホームオートメーションを単一のアプリベースのインターフェースに統合した統合エコシステムをますます重視するようになっています。ハードウェアは依然として収益の中核を担っていますが、プロバイダーが長期的な顧客関係を確保する継続的なモニタリングおよびクラウド解析契約へと移行するにつれ、サービス収益は加速しています。競争上の勢いはヨーロッパの購買習慣に合致したサブスクリプションプランのもとで機器、ソフトウェア、プロフェッショナルモニタリングを一括提供できるベンダーに有利に働いています。一方、EUのサイバーレジリエンス規制の施行予定および一酸化炭素警報器の義務化は製品ロードマップを再構築しており、メーカーに対して2026年半ばまでに堅牢なサイバーセキュリティスタックと生命安全機能の認証取得を求めています。
主要レポートの要点
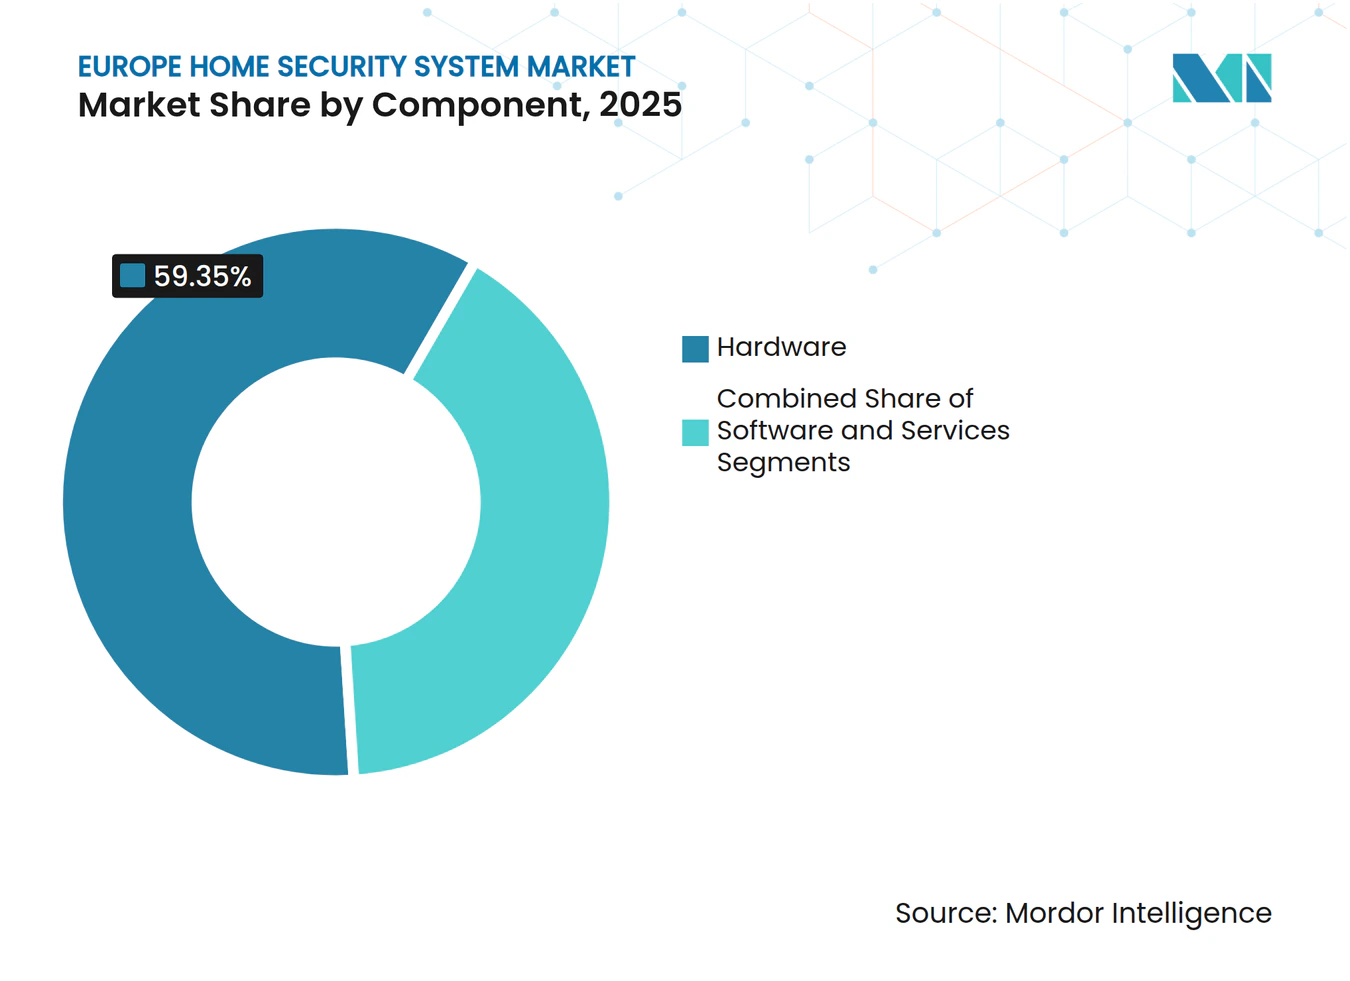
- コンポーネント別では、ハードウェアが2025年のヨーロッパホームセキュリティシステム市場において59.35%の収益シェアを占めました。サービスは2031年まで年平均成長率8.67%で拡大する見込みです。
- システムタイプ別では、ビデオ監視システムが2025年のヨーロッパホームセキュリティシステム市場において42.25%の収益シェアでトップを占めました。アクセス制御システムは2031年まで年平均成長率8.88%で成長すると予測されています。
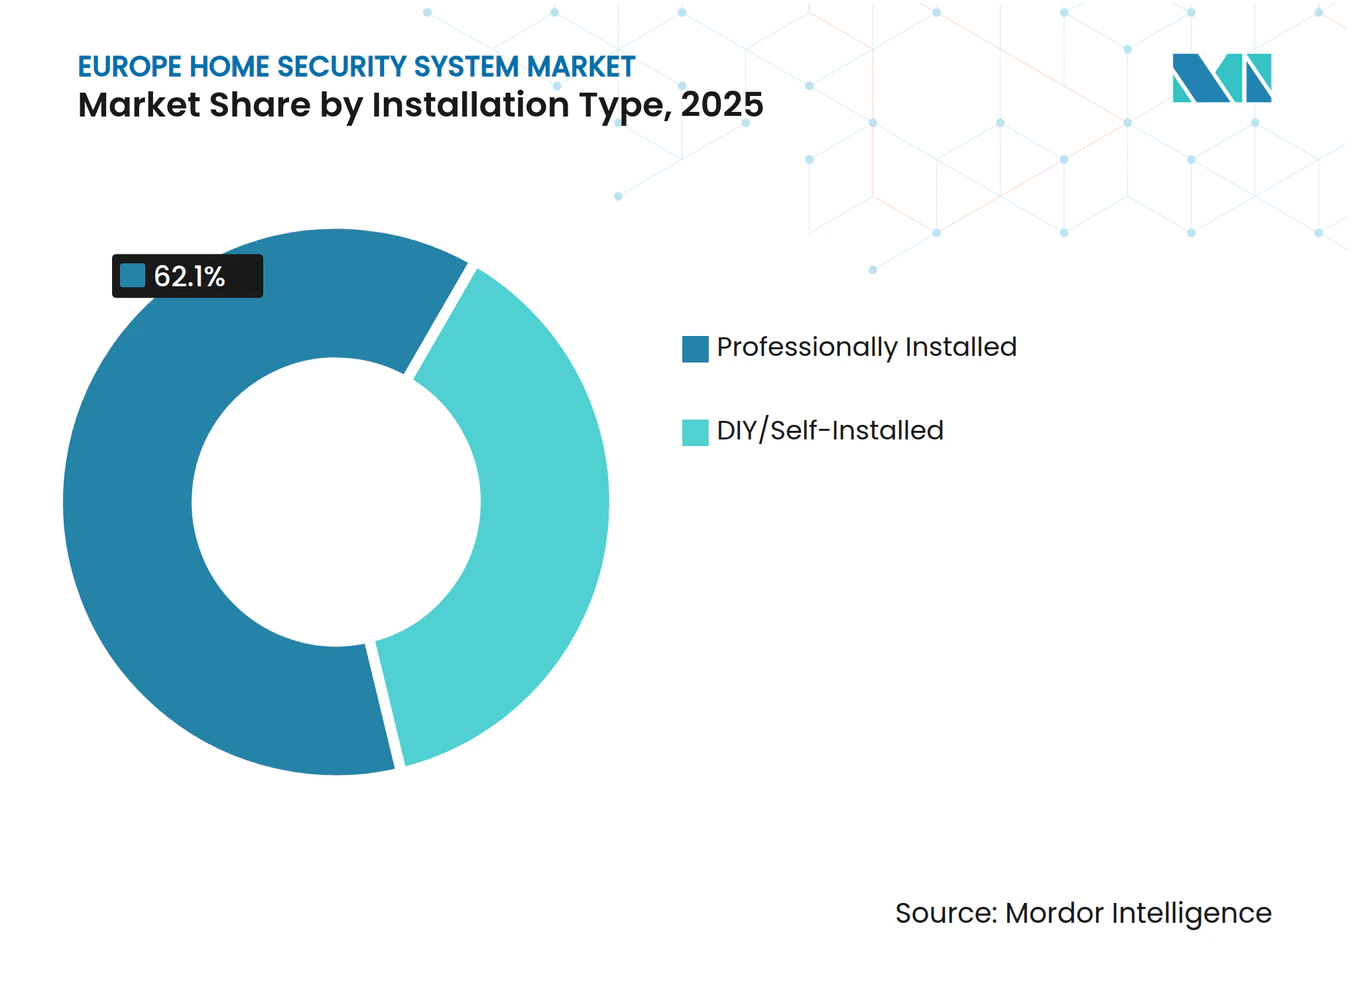
- 設置タイプ別では、プロによる設置ソリューションが2025年のヨーロッパホームセキュリティシステム市場において62.10%のシェアを獲得しました。DIY/自己設置システムは予測期間中に年平均成長率8.55%を記録する見込みです。
- 通信技術別では、無線展開が2025年のヨーロッパホームセキュリティシステム市場において63.55%のシェアで優位を占めました。無線はまた、2031年まで年平均成長率8.46%で最も急速に成長するセグメントです。
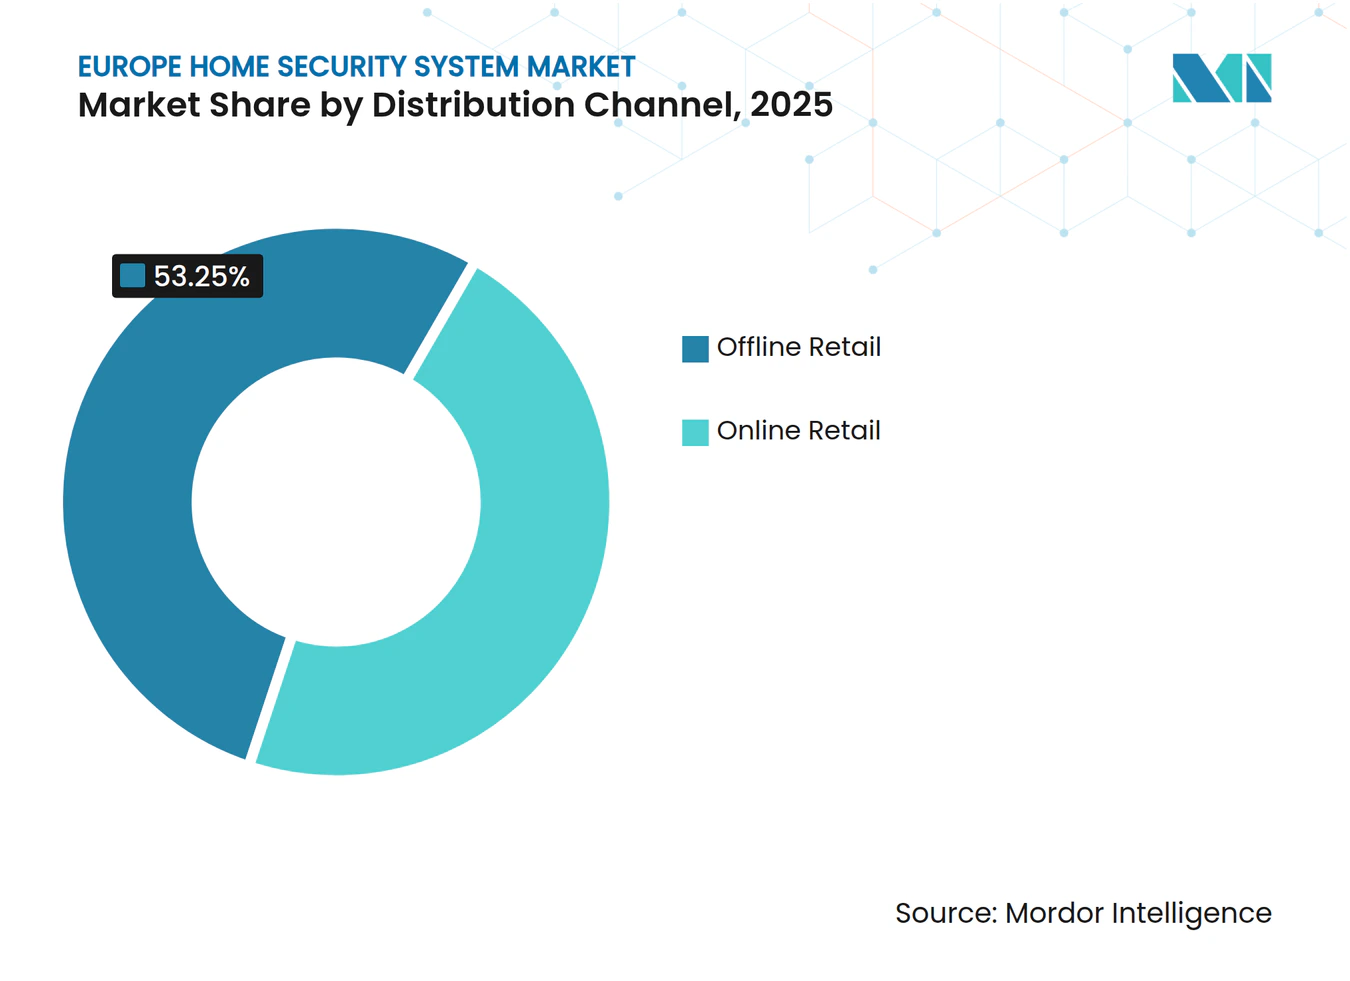
- 流通チャネル別では、オフライン小売店が2025年のヨーロッパホームセキュリティシステム市場において53.25%の収益シェアを保持しました。オンライン小売売上高は2031年まで年平均成長率8.79%を記録する見込みです。
- エンドユーザー別では、一戸建て住宅が2025年のヨーロッパホームセキュリティシステム市場における収益の55.85%を生み出しました。集合住宅は予測期間中に年平均成長率8.96%を記録する見通しです。
- 地域別では、ドイツが2025年のヨーロッパホームセキュリティシステム市場において30.15%の市場シェアでトップを占めました。イタリアは2031年まで年平均成長率9.18%という最高の成長を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への(〜)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| IPベースカメラへの急速な移行 | +1.8% | ドイツおよびイギリス | 中期(2〜4年) |
| ビデオ監視サービス(VSaaS)の採用拡大 | +1.5% | EU中核国、東方拡大 | 長期(4年以上) |
| コネクテッドホームポリシーに対する保険割引の強化 | +1.2% | ドイツ、フランス、オランダ | 短期(2年以内) |
| 通信事業者によるスマートホームバンドリング | +1.4% | 西ヨーロッパ | 中期(2〜4年) |
| コードレスマルチセンサーハブへの移行 | +0.9% | 北欧および農村部ヨーロッパ | 長期(4年以上) |
| 一酸化炭素警報義務化(EU 2026年) | +0.7% | EU全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
IPベースカメラへの急速な移行
ヨーロッパの世帯は、4メガピクセル以上のHDR映像をストリーミングし、AI搭載の人物・車両分類機能を提供し、クラウド分析エンジンとシームレスに統合するIPカメラに、アナログCCTVを決定的に置き換えています。Ajax SystemsによるIndoorCam Wi-Fiラインの発売はこの変化を示しており、Wi-Fiが失われた場合に同社独自の無線プロトコルにフォールバックし、継続的な警報信号を確保します。[2] ドイツとフランスの保険会社は現在、映像確認をサポートする認定IPカメラを設置した物件に対して最大15%のプレミアム割引を付与しており、普及を加速させ、浸透率向上という好循環を強化しています。
ビデオ監視サービス(VSaaS)の採用拡大
ビデオ監視サービス(VSaaS)は、大規模な一括機器購入を、ハードウェア、ソフトウェア、ストレージ、および専門監視を一括提供する予測可能な月額費用に転換します。ヨーロッパの通信事業者は、カメラと分析機能をブロードバンドパッケージに統合することでこのモデルを活用し、ユーザーあたりの平均収益を向上させ、解約を低減させています。物件管理者は複数棟建物の集中管理を評価し、居住者は高額な初期費用なしにプロフェッショナルグレードのセキュリティを利用できます。この継続収益モデルは投資家を引き付けており、その証拠としてVerisureが断片化したヨーロッパ地域での拡大資金調達を目的とした新規株式公開を計画しています。
コネクテッドホームポリシーに対するEU保険割引の強化
保険会社は、コネクテッド警報システムが盗難保険の請求を約60%削減することを実証しています。その結果、ドイツの主要引受会社は、基本的な侵入検知から完全に監視されたAI検証済み複合ソリューションまで、システムの高度化に応じた段階的な保険料削減を付与しています。同様のモデルがフランスとオランダでも展開されており、住宅所有者は保険会社とEUのデータ保護基準の両方を満たすプロフェッショナル設置へと向かっています。
ヨーロッパ通信事業者によるスマートホームバンドリング
通信事業者はセキュリティハードウェア、監視、ブロードバンド、およびテレビを単一の請求書にまとめており、セキュリティを付加価値の高い粘着性のあるアドオンに変えています。フランスのSFRとスペインのTelefónicaがこの戦略を推進しており、認定技術者が施工し、全国のサービスセンターがサポートするターンキー設置を促進しています。顧客は統一された請求書を得る一方、事業者は世帯への囲い込みを深めることでオーバーザトップ競合他社に対する市場シェアを守っています。
制約の影響分析*
| 制約 | 年平均成長率予測への(〜)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化した無線プロトコルエコシステム | -0.8% | EU全域 | 中期(2〜4年) |
| エンドユーザーのプライバシー訴訟リスク | -1.1% | ドイツ、フランス、北欧 | 長期(4年以上) |
| 集合住宅における低い改修予算 | -0.6% | 西ヨーロッパの都市 | 長期(4年以上) |
| 農村部ヨーロッパにおける熟練設置業者の不足 | -0.9% | 東部および南部の農村地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化した無線プロトコルエコシステム
ヨーロッパのプロジェクトでは、Wi-Fi、Zigbee、Z-Wave、ブルートゥースローエナジー、Thread、および独自の周波数帯を頻繁に混在させており、インテグレーターは複数のハブを導入するか、複雑なブリッジに投資する必要があります。互換性の問題は作業時間を増加させ、アフターセールスサポートを複雑にし、設置業者の利益率を低下させます。Matterスタンダードが解決策を約束している一方で、多くの大手セキュリティOEMはシステムの囲い込みとサブスクリプション収益を維持するために独自のスタックを優先しています。
エンドユーザーのプライバシー訴訟リスク
GDPR(一般データ保護規則)の執行が強化されており、屋外カメラが明確な標識なしに公共の歩道を撮影した場合、住宅所有者は罰金を科せられる可能性があります。ベンダーは責任を軽減するために、プライバシーマスキング、デバイス上の暗号化、および短い保持期間を提供しなければなりません。大手企業はコンプライアンスコストを吸収できますが、スタートアップ企業は複数国にわたるデータ保護監査に関連する法的負担に苦しむことが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアの優位性がインフラ投資を牽引ハードウェアは2025年のヨーロッパホームセキュリティシステム市場シェアの59.35%を占め、消費者が物理的に財産を保護するカメラ、錠前、サイレン、センサーなどの有形資産を求めていることを示しています。ハードウェアのヨーロッパホームセキュリティシステム市場規模は2025年に48億米ドルに達し、アナログカメラからIPモデルへの急速な置き換えとマルチセンサーハブへの需要増加に支えられて、年平均成長率7.26%で拡大する見込みです。サービスは最も急速に成長する要素であり、サブスクリプションモデルが普及するにつれて2031年までに12億1,000万米ドルの増分価値を追加すると予測されています。
ソフトウェアの高度化がハードウェア設計を牽引しており、エッジデバイスに組み込まれたAIモジュールがローカルでオブジェクト認識と早期警告分析を提供し、クラウドの帯域幅要件を削減しています。プロバイダーはハードウェア、ファームウェアアップデート、および生涯監視を5年間のリース契約にまとめており、収益プールを予測可能な年金型へと再構築しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
システムタイプ別:
ビデオ監視のリーダーシップが消費者の優先事項を反映ビデオ監視は2025年収益の42.25%を占め、ヨーロッパホームセキュリティシステム市場規模の34億2,000万米ドルに相当し、住宅所有者が侵入を抑止し保険請求を容易にするための視覚的確認を好むことを示しています。アクセス制御ソリューション、スマートロック、生体認証パッド、映像ドアベルは、集合住宅のキーレスエントリーを奨励する規制に伴い、年平均成長率8.88%を記録する見込みです。
警報システムは基盤として残り、即時アラートを提供する磁気接点とPIRセンサーを統合しています。火災防護プラットフォームはEU全域の生命安全法と、単一筐体内で煙、熱、および一酸化炭素を監視するマルチ脅威検知器への移行から恩恵を受けています。
設置タイプ別:
プロフェッショナルサービスが市場リーダーシップを維持プロによる設置製品は2025年のヨーロッパホームセキュリティシステム市場の62.10%を占めており、これは主にドイツとフランスの保険会社がプレミアム割引のために認定設置を要求しているためです。プロフェッショナル設置に関連するヨーロッパホームセキュリティシステム市場規模は、年平均成長率7.18%で2031年までに76億1,000万米ドルに拡大すると予測されています。
DIYの普及はスカンジナビアとイギリスで引き続き上昇しており、技術に精通した消費者はメーカーから直接配送される粘着取り付け式デバイスを好んでいます。住宅所有者がエントリーレベルのキットを自己設置し、その後映像分析とセルラーバックアップを重ね合わせたプロフェッショナル監視プランにアップグレードするハイブリッドモデルが台頭しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
通信技術別:
無線ソリューションが市場の進化を牽引無線は2025年収益の63.55%を獲得し、ヨーロッパホームセキュリティシステム市場規模の51億4,000万米ドルに相当し、バッテリー寿命が5年を超え、RF(無線周波数)レンジが開空間で2kmを超えるにつれて、2031年まで年平均成長率8.46%で拡大する見込みです。有線イーサネットはラグジュアリーヴィラの高ビットレートNVR(ネットワークビデオレコーダー)にとって依然として重要ですが、ドリル作業が制限される都市部のアパートではケーブルフリー展開が全体的な勢いを持っています。
ブロードバンド障害時にCat-M1またはNB-IoTに切り替えるセルラーフォールバックモジュールは、グレード2およびグレード3パネルで現在標準となっています。組み込みeSIMを搭載した次世代LTEルーターはデュアルSIM冗長性を提供し、監視警報のための厳格なEN 50136信号要件を満たしています。
流通チャネル別:
オフライン小売のリーダーシップがサービス要件を反映専門セキュリティショップと大型量販店が53.25%のシェアを維持しているのは、ヨーロッパの購買者が依然として店頭デモ、専門アドバイス、および設置業者の紹介を重視しているためです。それにもかかわらず、Ajax Systemsのようなブランドがドイツやイタリア、イギリス全域でDtoC(Direct to Consumer)Eコマースストアフロントに移行するにつれて、オンライン収益は年平均成長率8.79%で増加しています。
マーケットプレイスプラットフォームはシェンゲン圏内の国境を越えた販売を簡素化し、ローカライズされたフルフィルメントセンターがほとんどのEU主要都市での配送時間を48時間以内に短縮しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
一戸建て住宅が主要需要を牽引一戸建て住宅は2025年に収益の55.85%を生み出し、十分な設置スペースと強力な保険インセンティブに支えられています。しかし、集合住宅は開発業者が新築タワーに統合映像インターホンとクラウド接続アクセス制御コアを事前配線するにつれて、年平均成長率8.96%という最速の成長を記録する見込みです。
特に従業員50名未満の小売店などの中小企業は、EN 62676映像標準を費用対効果の高い価格帯で満たすために住宅グレードのソリューションに依存しています。したがって、プロバイダーはハードウェアを変更することなく2ドアの店舗から32ゾーンの邸宅までスケール可能なモジュール式パネルを設計しています。
地理分析
ドイツホームセキュリティシステム市場
ドイツは2025年に30.15%のシェアを占め、ヨーロッパのホームセキュリティシステム市場をリードしました。これは、高い可処分所得、厳格なEN 50131認証規格、および監視付き警報器に対して二桁台の保険料削減を提供する保険モデルによって推進されていま。強固なプロフェッショナルインストーラーネットワークと、グレード3ワイヤレスシステムへの精通が、防犯・火災・医療監視を統合したマルチセンサーパッケージの普及を促進しています。
ヨーロッパの広域市場
イタリアは当地域の成長の例外的存在であり、デジタル化補助金と都市密集化がコンドミニアム複合施設における統合アクセスコントロールの需要を高めることで、2031年までに9.18%のCAGRが予測されています。同国の通信事業者はFTTH契約にセキュリティサブスクリプションをバンドルしており、主要都市圏全域での当日設置を可能にしています。 スペインとフランスは、通信事業者によるバンドルと有利な保険会社との提携を基盤に、中一桁台の成長を示しています。イギリスは成熟した警報監視インフラを活用してクラウド移行を加速させており、オランダとスウェーデンは国家的なカーボンニュートラル目標に沿った持続可能な低消費電力デバイスを推進しています。東ヨーロッパでは、ポーランドとハンガリーが、一人当たりGDPの上昇とEUのサイバーレジリエンス資金の活用を景に、基本的なPIR専用システムから完全なIPカメラポートフォリオへと移行しつつあります。したがって、プロバイダーは各国の規制環境、平均住居面積、およびインストーラー密度に合わせて製品カタログと価格設定を調整する必要があります。
規制環境
欧州のホームセキュリティシステム市場は、サイバーセキュリティ、無線機器、プライバシー、安全基準にまたがる階層的なコンプライアンス枠組みの下で運営されている。EUサイバーレジリエンス法は2024年12月に発効し、2026年6月11日から主要義務(第IV章)が段階的に適用され、2026年9月11日から追加の報告期限が始まることで、OEMはコネクテッドカメラ、ハブ、ロック、センサーのファームウェア強化、脆弱性対応、セキュリティ・バイ・デザインプロセスの強化を進めている。
並行して、無線機器指令の移行期間により、2025年8月1日から2027年12月10日の間に市場に投入される製品にはサイバー要件が適用され続けており、フランスのANFRなどの国内機関が積極的に取り締まりを行っている。ETSIなどの標準化団体は、CRA要件をスマートホーム製品向けの評価基準に変換する作業項目(例:EN 304 632)を進めており、スマートホームサイバーセキュリティに関するEN 303 645:2026の市場アクセス要件は、デバイスID、更新メカニズム、データ保護機能の水準を高め、消費者向け展開におけるGDPR主導のプライバシー・バイ・デザインと交差している。
バリューチェーン分析
バリューチェーンは、部品調達(撮像センサー、SoC、無線チップセット、電池、筐体)から始まり、デバイス設計・組立、ソフトウェア/ファームウェア開発、欧州のセキュリティおよびサイバー要件への適合認証を経て、流通、設置、継続的な監視またはクラウド分析へと進む。侵入警報の製造と最終組立は欧州において比較的地域化されており、ドイツ、チェコ、ポーランドが主要な組立拠点となっているが、セキュリティカメラのハードウェアは輸入依存度が高く、大半が東アジアおよび東南アジアから調達されており、これにより海運サイクルや入口地点での貿易・コンプライアンス審査への露出が高まっている。
下流では、チャネル構造がオフライン小売(デモンストレーションや設置業者紹介を提供する専門店や大型量販店)とDIY導入を加速するオンライン/直販ストアフロントに分かれている。プロ設置、監視センター、通信事業者のバンドルは、ハードウェアをサブスクリプション価値に変換するサービス層を構成し、設置業者、フィールドサービスネットワーク、ビデオ保存・分析用のクラウドプラットフォームによって支えられている。このチェーンは半導体リードタイムの変動と物流の集中に敏感であり、ロッテルダム港などの主要な欧州輸入拠点がカメラや電子機器の流入において目立った役割を果たしている。
競合状況
市場集中度
Verisure、Securitas Direct、およびADTが市場をリードし、24時間監視センターと垂直統合されたフィールドサービスチームを通じて合計900万件以上のヨーロッパのアカウントにサービスを提供しています。Verisureは2024年に34億800万ユーロの収益を報告し、サブスクリプションプラットフォームの拡大に必要な資本集約度を反映して、汎地域買収の資金調達のための株式公開を予定しています。[3]
新興の挑戦者であるAjax Systemsは、消費者と未開拓の農村部設置業者の両方を引き付ける無線ハブ、クラウドバックアップ分析、および5分間の自己設置ワークフローを提供することでシェアを獲得しています。同社は最近、英国の販売代理店Eurotechを活用してチャネルリーチを拡大し、スタイリッシュな工業デザインと組み合わせたBS EN 50131準拠を重視する市場でのプレゼンスを強化しました。
技術的な差別化はAI支援オブジェクト認識、サブGHzメッシュネットワーク、および2026年EUの義務化を先取りする統合サイバー強化機能に集中しています。通信事業者がセキュリティバンドルをクロスセルするにつれて競争の激しさが増しており、中小メーカーはコンプライアンスコストの増大により撤退または合併する可能性があります。全体として、上位5社が収益の約45%を占めており、戦略的パートナーシップと統合に開かれた中程度に集中した分野であることを示しています。
ヨーロッパホームセキュリティシステム産業リーダー
-
Honeywell International Inc.
-
ADT Inc.
-
ASSA ABLOY AB
-
Bosch Service Solutions GmbH
-
Vivint Smart Home, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ホーム セキュリティ システム 市場 このレポートでカバーされる企業
- Honeywell International Inc.
- ADT Inc.
- ASSA ABLOY AB
- Bosch Service Solutions GmbH
- Vivint Smart Home, Inc.
- Frontpoint Security Solutions, LLC
- Monitronics International, Inc. (Brinks Home Security)
- Verisure Holding AB
- Securitas AB
- Abus August Bremicker Söhne KG
- SimpliSafe, Inc.
- Ring LLC
- Nice S.p.A.
- Somfy SA
- Ajax Systems Holding Ltd.
- Gigaset AG
- Chuango Security Technology Corporation
- Johnson Controls International plc
- Tyco Integrated Fire and Security
- Alarm.com Holdings, Inc.
- Hikvision Europe B.V.
市場機会と将来展望
コンプライアンス主導の製品更新サイクルは、証明を一度限りのハードウェア関門として扱うのではなく、サイバーセキュリティ、プライバシー管理、マネージド更新をサブスクリプション主導の提供物の一部として組み込めるベンダーに白地の機会を生み出している。サイバーレジリエンス法の実施手順が2026年に始まり、ETSIがスマートホーム製品のサイバーセキュリティに関する評価志向の作業を進める中、安全な更新パイプライン、脆弱性開示プロセス、デバイスレベルの保護を実証できる製造業者やサービスプロバイダーは、複数の欧州国にわたる展開において、保険会社や設置業者に好まれる採用を得るための明確な道筋を持つ。
プラットフォームの融合は、クラウド管理型ビデオ、アクセス制御、センシングにおける追加的な機会を開いており、段階的なハードウェア追加の必要性を減らし、後付け改修を簡素化している。2026年3月、HoneywellとRhombusはAI駆動のクラウドビデオ管理・アクセスソリューションを提供する連携を発表した。一方、2026年2月にはADTがOrigin Wireless買収によってWi-Fiベースのセンシング機能を追加する動きに出るとともに、AI駆動センシングに関する長期商業契約を通じてVerisureとも提携し、ソフトウェア定義型の検知・確認へのシフトを強化した。別途、2026年のASSA ABLOYの買収活動には、NSP Securityを通じて学生向け住宅への電子アクセス制御の拡大が含まれており、複数家族向けおよびマネージド住宅事業者が集中型アクセス管理、監査記録、拡張可能な資格認証を従来の侵入検知やビデオと並んで優先する需要ポケットを浮き立たせている。
最近の産業開発事情 ヨーロッパ ホーム セキュリティ システム 市場
- 2026年6月:ASSA ABLOY ABは、機械式ロックソリューションのポルトガルメーカーSantosを買収した。この動きは欧州の機械式ロック能力を強化し、統合セキュリティソリューションを支えるグループのポートフォリオと地域製造拠点を拡大する。
- 2026年3月:Honeywell International Inc.は、AI駆動のクラウドビデオ管理とアクセス制御を統合するためにRhombusとの提携を発表した。この提携は、EU向け導入に向けてAI機能を備えたクラウドベースの建物セキュリティ提供を強化する。
- 2026年2月:ADT Inc.は、Wi-FiベースのAIモーションセンシングを統合するために1億7,000万米ドルでOrigin Wirelessを買収した。この買収はスマートホームセキュリティポートフォリオにAIモーションセンシングを追加し、欧州における検知能力とサブスクリプション主導サービスを強化する。
ヨーロッパ ホーム セキュリティ システム 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、機器、関連ソフトウェア、ならびに検知・モニタリング・アクセス制御・インシデント警報を可能にするサービスを含む、ヨーロッパ全域の住宅用途向けに販売・導入されたホームセキュリティシステムから生じる収益を対象としています。
対象外の範囲:一般的なビルオートメーション、主としてセキュリティ用途に使用されない民生用電子機器、および商業・産業施設のみに提供されるセキュリティサービスは計上しておりません。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- 電子錠
- セキュリティカメラ
- スプリンクラー(火災消火設備)
- 窓センサー
- ドアセンサー
- その他のハードウェア
- ソフトウェア
- サービス
- ハードウェア
- システムタイプ別
- ビデオ監視システム
- 警報システム
- アクセス制御システム
- 火災防護システム
- 設置タイプ別
- プロによる設置
- DIY/自己設置
- 通信技術別
- 有線
- 無線
- Wi-Fi
- ZigbeeおよびZ-Wave
- ブルートゥースLE
- セルラー/LTE
- 流通チャネル別
- オフライン小売
- 専門店
- 大型量販店
- オンライン小売
- オフライン小売
- エンドユーザー別
- 一戸建て住宅
- 集合住宅
- 中小企業(従業員50名未満)
- 国別
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
まずデスクリサーチを実施し、市場の境界を定義するとともに、国別のベースライン需要プールを構築しました。公開情報を活用して住宅ストック、世帯形成、接続性の整備状況、安全・セキュリティの背景を整理し、それをもとに設置見込み数およびアップグレード活動を計しました。
主な参照資料には、Eurostat(世帯数、住居指標、人口)、ヨーロッパ各国の統計局、UN Comtrade貿易統計(関連デバイスカテゴリーの方向性指標として)、デジタルおよび接続性の進捗に関する欧州委員会の刊行物、データ取り扱いに関するGDPRガイダンスなどの規制・標準参照資料といった無料公開情報が含まれます。また、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道機関の記事、特許データベース、および収益の開示が不均一な場合に収益区分を標準化するための企業財務・インテリジェンスに特化した有料サブスクリプションも参照しました。これらのデスクリサーチ情報源はあくまで例示であり、作業中のインプットの収集・検証・明確化には他にも多数の参照資料を使用しています。
一次インタビューおよびサーベイ
公開データだけでは明確に回答できないギャップを埋めるため、住宅セキュリティに携わるインストーラー、モニタリングプロバイダー、ディストリビューター、製品・プログラム責任者を対象に専門家インタビューおよび構造化サベイを実施しました。回答者のインプットは、モニタリング・ハードウェア・サービス収益が実務上どのようにバンドルされているかを検証し、国別合計を確定する前にアタッチレート、交換サイクル、価格前提を調整するために活用しました。
ヨーロッパの主要需要拠点および小規模市場を網羅し、価格帯・アタッチレート・交換行動の幅が現地の設置済みベースの実態を反映するよう努めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:17% |
| 中位層:45% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:19% | マネージャー:47% |
市場規模算定と予測
規模算定にあたっては、国別世帯数、セキュリティソリューションを導入する可能性のある住宅の割合、および設置済みベースあたりの平均支出(初回購入、アップグレード、継続サービスを含む)から需要を再構築するトップダウン方式を採用しました。その後、チャネルチェックによるユニットフロー、システムタイプ別のサンプリング価格、サプライヤーの収益区分など選択的なボトムアップ推計と照合し、急速に変化するデバイスカテゴリーにおける二重計上を修正しました。
本モデルは、クライアントとの議論において説明可能な実用的なインプットに依拠しています。具体的には、モニタリング型と自己モニタリング型の採用状況、ブロードバンドおよびスマートフォン普及率(普及促進シグナルとして)、新築住宅完工数と改修工事の比率、カメラおよびセンサーの標準的な交換サイクル、基本的な警報システムからアプリ接続型システムへと機能が移行するにつれた平均販売価格の動向などが含まれます。サービス収益の開示が限られている国については、インタビューを通じてサービスアタッチレートを推計し、設置済みベース全体に一貫して適用しました。
予測は、価格と採用に関する専門家の見解に基づくシナリオ分析を用いて実施し、その後、シナリオが示す成長が現実的な範囲に収まっているかを検証するため、世帯数および接続性指標を用いた国レベルの簡易多変量回帰チェックを行いました。
データ検証と更新サイクル
モデルの合計を、世帯数、実務担当者が共有する採用レンジ、方向性の一致する貿易・出荷指標といった独立したシグナルと三角測量することで結果を検証しました。外れ値は早期に特定し、その背後にある前提を見直し・修正した上で再確認を行い、最終数値が単一の脆弱なインプットに依存しないようにしました。
承認前に、モデルおよび国別区分は複数ステップのアナリストレビューを経ており、価格変動・規制改正・需要ショックが過去のパターンから明確な乖離をもたらす場合には専門家に再確認を依頼します。レポートは年次で更新され、重要事象については中間更新を実施します。また、クライアントが最新の更新済み見解を受け取れるよう、アナリストが納品直前に最終確認を行います。
Mordor Intelligenceのヨーロッパ ホーム セキュリティ システム 市場規模と他の公表推計値との比較
ヨーロッパのホームセキュリティシステムについて異なる市場規模が公表されることは珍しくありません。これは、対象範囲の線引きが統一されていないこと、および価格とサービスの前提が急速に変化するこに起因しています。差異は通常、サービスが計上されているかどうか、モニタリングの取り扱い方法、各国が異なるインフレ率・価格変動速度に直面する中での通貨換算の適用方法をめぐって生じます。
更新主導型の構築においては、価格ポイントの更新タイミング、現地収益に使用される為替レート、スマート機能とサブスクリプションが一般化するにつれた平均販売価格の段階的引き上げ方法によって、差異が生じることが多いです。最新の年次更新時に国レベルの平均販売価格と通貨タイミングを更新し、その後インタビューに基づく採用・交換サイクルと照合して出力を再確認することで、Mordor Intelligenceは古い価格リストや一時的な需要急増が当年度合計を歪めるリスクを低減しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.09 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 7.40 ビリオン 米ドル(2025年) | モニタリング型警報システムに焦点を当てており、DIYカメラ主導型キットを除外している場合があり、その結果ハードウェアベースが圧縮され、住宅たりの推計支出が低下する。 |
| 地域コンサルタントB | 9.10 ビリオン 米ドル(2025年) | 隣接する住宅安全カテゴリー(より広範なスマートホームモニタリングサービスなど)を含む場合があり、インストーラーおよびディストリビューターの価格レンジとの照合なしに近期の平均販売価格上昇率を高く設定している可能性がある。 |
この表は、最大のギャップがホームセキュリティシステムとして何を計上するか、およびサービス収益と平均販売価格の変化をどのようにタイミングよく反映するかに起因することを示しています。当社のアプローチは世帯需要、現地採用状況、現実的な価格ステップに基づいており、数値に疑問が呈された際に再現・説明しやすい推計となっています。
レポートで回答される主要な質問
2031年までにヨーロッパホームセキュリティシステム市場はどのくらいの規模になりますか?
2026年を起点にCAGR 6.80%で成長し、26.54 ビリオン 米ドルに達する見込みです。
どのコンポーネントセグメントが最も急速に拡大していますか?
監視とクラウド分析のサブスクリプションが普及するにつれて、サービスは年平均成長率8.67%を記録する見込みです。
現在、地域をリードしている国はどこですか?
ドイツは、厳格な保険インセンティブと成熟した設置業者ネットワークのおかげで、2025年収益の30.15%を占めています。
なぜIPカメラはアナログモデルに取って代わっているのですか?
住宅所有者はより高解像度の映像、AIイベントフィルタリング、およびクラウドアクセスを好んでおり、保険会社もIP展開にプレミアム割引を付与しています。
EU規制は将来の製品設計にどのような影響を与えますか?
2026年のサイバーレジリエンス法は、強化されたサイバーセキュリティと広範な脆弱性報告を義務付け、強力な研究開発予算を持つメーカーに有利となります。