
スマートホーム家電市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 192.05 十億米ドル |
| 市場規模 (2031) | 311.44 十億米ドル |
| 成長率 (2026 - 2031) | 10.14 % |
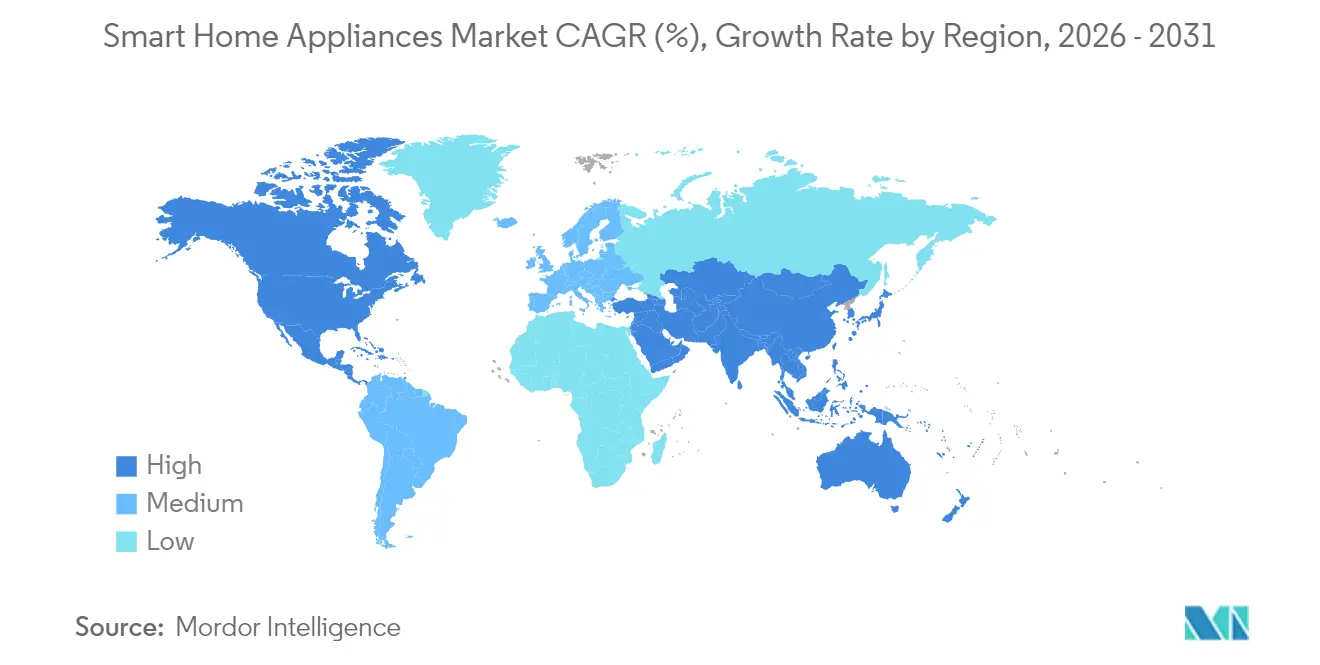
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
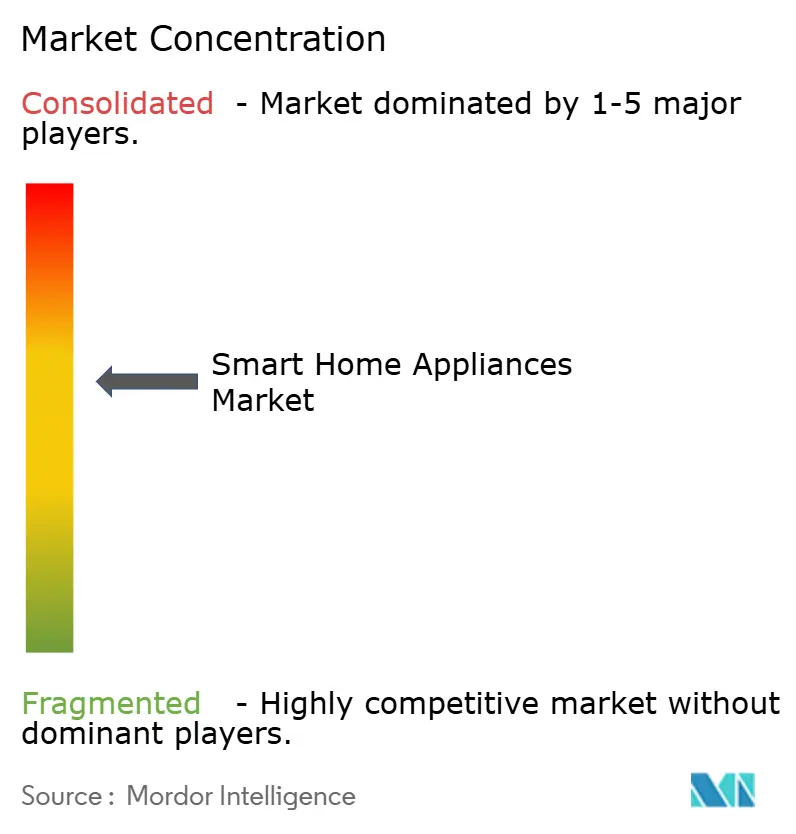
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
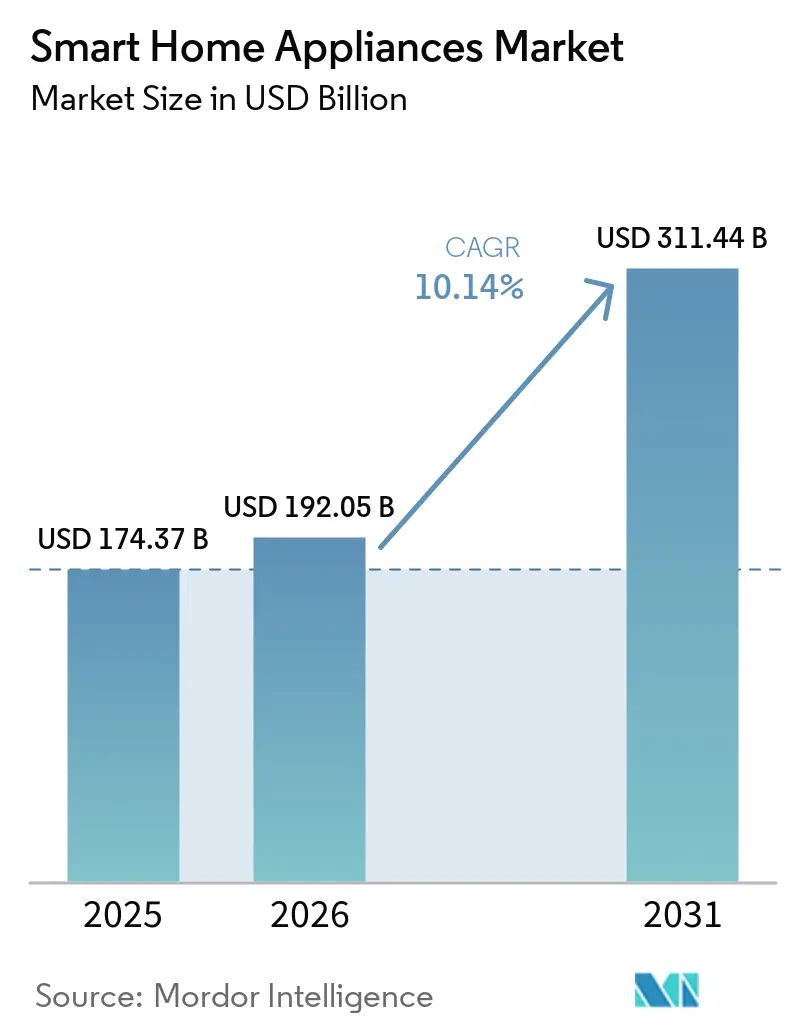
Mordor Intelligenceによるスマートホーム家電市場分析
スマートホーム家電市場規模は、2025年に1,743億7,000万米ドル、2026年に1,920億5,000万米ドルと予測され、2026年から2031年にかけて10.14%のCAGRで成長し、2031年までに3,114億4,000万米ドルに達する見込みです。
省エネ機器への消費者の関心の高まり、ユーティリティ主導の時間帯別料金制度、および接続チップのコスト低下がいずれも市場の勢いを後押ししています。IoTの急速な成熟により、メーカーはAI搭載機能を製品に組み込んで製品寿命を延ばすことが可能となっており、2022〜2023年の不足後における半導体サプライチェーンの安定化により、工場は滞留在庫を解消し新たなSKUを投入できるようになっています。北米および欧州のユーティリティ企業は、負荷シフトを自動化した家庭に対して報酬を支払うようになっており、接続された洗濯機、乾燥機、給湯器が収益を生む資産へと変わりつつあります。同時に、プライバシー規制の強化により、家電ブランドはサイバーセキュリティの信頼性で差別化を図るようになっており、旧型の非準拠モデルが段階的に廃止されることでハードウェアの更新サイクルがさらに加速しています。
主要レポートのポイント
- 製品タイプ別では、スマート洗濯機・乾燥機が2025年のスマートホーム家電市場シェアの24.12%を占めてトップとなり、スマート調理器具・クッキングヒーターは2031年にかけて12.74%のCAGRで拡大すると予測されています。
- 接続技術別では、Wi-Fiが2025年の収益シェアの57.93%を占め、Threadは2031年にかけて12.94%のCAGRで拡大しています。
- 流通チャネル別では、オフライン店舗が2025年のスマートホーム家電市場規模の61.48%を占め、オンライン販売は2031年にかけて11.73%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、住宅用途が2025年の収益の66.02%を占め、商業用途は2031年にかけて11.32%のCAGRで拡大しています。
- 地域別では、北米が2025年のスマートホーム家電市場シェアの32.41%を占めてトップとなり、アジア太平洋地域は2031年にかけて11.12%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 可処分所得の増加と消費者意識の向上 | +1.8% | グローバル;アジア太平洋地域およびラテンアメリカで最も顕著 | 中期(2〜4年) |
| IoTおよび音声アシスタントエコシステムの急速な普及 | +2.3% | 北米とEUがリード;アジア太平洋地域が 追随 | 短期(2年以内) |
| エネルギー効率規制とインセンティブプログラム | +2.1% | EUと北米が主導;アジア太平洋地域で拡大 | 長期(4年以上) |
| Eコマースによる家電販売の成長 | +1.4% | グローバル;都市市場に注力 | 短期(2年以内) |
| OEMによるAIベースの予知保全サービスのバンドル | +1.2% | 北米とEUが先行;アジア太平洋地域で台頭 | 中期(2〜4年) |
| ユーティリティの時間帯別料金がスマート負荷シフト家電を牽引 | +1.9% | 北米がリード;EUで拡大;アジア太平洋地域で 試験導入 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
IoTおよび音声アシスタントエコシステムの急速な普及
Samsung ElectronicsのSmartThingsプラットフォームは2024年に25億件のデバイスインタラクションを記録し、Amazon Alexaは現在400ブランドにわたる140,000台のスマートデバイスをサポートしています[1]。この臨界質量は、高齢の住宅所有者が長らく敬遠してきた学習曲線の障壁を取り除きます。家電メーカーはThread 1.4ラジオを組み込み、家庭のWi-Fiルーターが故障した場合でもサービスを維持できる安全なメッシュネットワークを自律的に形成できるようにしています[2]。統合により、乾燥機が屋上太陽光発電の出力と連携したり、冷蔵庫がホームセキュリティセンサーで収集した在室パターンに合わせてコンプレッサー速度を変化させたりといった複合的なユースケースも生まれています。その結果、接続された家電が常時ユーザーの操作を必要とせず測定可能な節電効果をもたらすエコシステムが形成され、スマートホーム家電市場はこれまで躊躇していた層にまで広がっています。
エネルギー効率規制とインセンティブプログラム
義務的な効率ラベルは接続性の義務へと変化しつつあります。EUの2025年エネルギーラベル更新では、Aランクの冷蔵庫と洗濯機にスマートグリッドインターフェースの搭載が義務付けられています。カリフォルニア州のTitle 24建築基準も同様に、新築住宅にデマンドレスポンス対応家電の設置を義務付けています。補完的なリベートが需要をさらに押し上げています。例えば、ComEdはピーク時節電プログラムに登録された適格機器1台につき50〜200米ドルを支払います。こうした飴と鞭の政策により、安全な双方向通信を実証できないメーカーは大型量販店での棚スペースを失うリスクがあります。このような政策はスマートホーム家電市場を自発的な採用から規制遵守へと移行させ、買い替えサイクルを長期化させています。消費者は資産価値を維持するためにより高性能な製品へと買い替えるようになっています。
Eコマースによる家電販売の成長
オンラインチャネルは2024年に前年比23%成長し、VRショールームや定額ホワイトグローブ配送が大型購入のリスクを軽減したことが追い風となりました。AmazonとSearsの提携により全国規模の設置サービスが提供されるようになり、かつての店舗の優位性がデジタルサービスへと転換されました。メーカーは拡張現実アプリで対応し、購入前に実際のキッチンでスマートレンジをプレビューできるようにしています。製品ページは店舗スタッフよりも接続仕様を詳しく説明できるため、ウェブチャネルはAI対応モデルへの追加支出の不均衡なシェアを獲得しています。その結果、オンライン分析がSKU設計に反映され、市場投入スピードが向上し、スマートホーム家電市場内でのデジタル移行が強化されるという好循環が生まれています。
ユーティリティの時間帯別料金がスマート負荷シフト家電を牽引
動的料金制度は接続性をライフスタイルの特典ではなく、収益化可能な資産へと変えつつあります。Duquesne Lightのリアルタイム料金制度に接続された洗濯機と給湯器を登録した顧客は、2024年に電気代を15〜20%削減しました[3]。Pacific Gas and Electricのピーク時と非ピーク時の1kWhあたり0.47米ドルの価格差は、スマート食洗機が18ヶ月で元が取れることを意味し、投資回収の論理を加速させています。家電OEMは現在、サイクルを自律的にスケジュールするレート表と機械学習アルゴリズムをプリロードしています。これらの機能は再生可能エネルギーの変動性に直面するグリッド事業者にも響き、自動化された負荷柔軟性を引き続き報酬として与える政策環境を確保し、スマートホーム家電市場の成長を持続させています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 高い初期費用と長い買い替えサイクル | -1.6% | グローバル;価格感応度の高い地域でより顕著 | 長期(4年以上) |
| データプライバシーとサイバーセキュリティへの懸念 | -1.3% | EUと北米 | 短期(2年以内) |
| 相互運用性を制限する断片化した接続規格 | -0.9% | グローバル;地域による差異あり | 中期(2〜4年) |
| 半導体部品のサプライチェーンの不安定性 | -1.1% | グローバル;アジア太平洋地域の製造集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データプライバシーとサイバーセキュリティへの懸念
2024年のWyzeカメラ侵害事件(13,000件のビデオフィードが流出)は、プライバシー問題を主流のニュースサイクルに押し上げ、接続デバイスの購入意向スコアを低下させました。EUサイバーレジリエンス法の新規則により、ベンダーは製品のサービス期間全体にわたってセキュリティパッチを提供することが義務付けられ、生涯サポートコストが増加しています。米国でも同様の提案があり、工場出荷時の固有パスワードの設定と脆弱性の公開開示が求められています。ニュースの見出しを解釈する消費者は、インターネットに接続されたあらゆる家電をリスクと同一視し、透明なデータ利用ポリシーへの要求水準を高めています。ブランドは現在、暗号化ハードウェアとサードパーティによる侵入テストに予算を割り当てる必要があり、これが小売価格をわずかに押し上げ、スマートホーム家電市場での普及を遅らせています。
半導体部品のサプライチェーンの不安定性
2023年の深刻なチップ不足は緩和されたものの、旧世代のマイクロコントローラーは依然として価格急騰のリスクにさらされており、家電OEMは過剰在庫を抱えるか、急遽基板を再設計せざるを得ない状況が続いています。自動車メーカーが長期的な生産能力契約を結んでいるため、家電サプライヤーは性能とコスト目標を満たせる中国やマレーシアの旧世代工場を確保しなければなりません。調達の複雑化により、一部のブランドはプレミアムAI機能を高マージンのフラッグシップ製品に限定し、エントリーレベルでは機能を絞ったSKUを投入しています。このような二極化は、フル機能製品の総アドレス可能ベースを制約し、中期的にスマートホーム家電市場全体の軌道を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
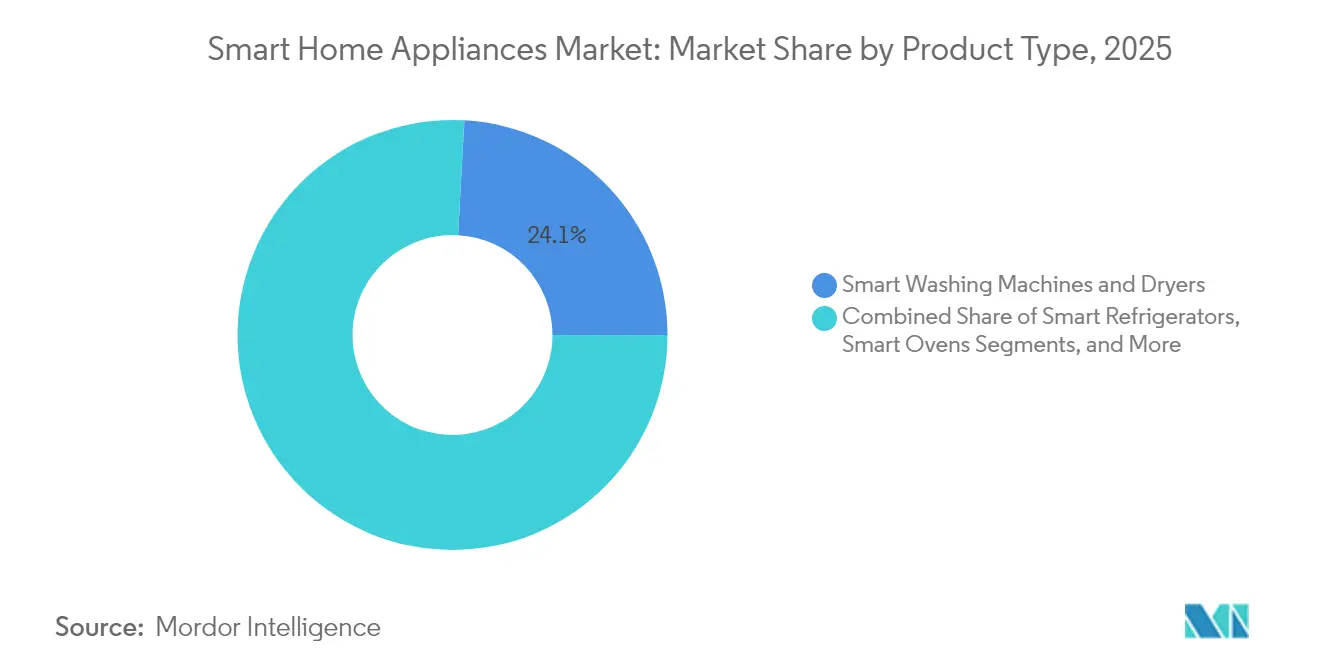
AI統合が従来カテゴリーを変革スマート洗濯機・乾燥機は2025年のスマートホーム家電市場シェアの24.12%を占め、短い買い替えサイクルとリベートによって高められたROI計算がそのリーダーシップを支えています。高回転モーターとセンサーベースの洗剤自動投入機能により水と電力を節約し、コスト意識の高い家庭の購買決定を正当化しています。会話型音声コントロールとモバイルプッシュ通知がさらにユーザーの手間を軽減し、顧客満足度スコアを向上させています。スマート冷蔵庫は常時通電という特性を活かしてデジタルダッシュボードの中核となり、食料管理とホームエネルギー分析のセントラルハブとして機能しています。オーブンはカメラを活用した焼き加減検知と自動シャットオフ機能へと進化しており、食品廃棄と電気代の削減を実現しています。こうした進展により、消費者が利用できるスマート小型家電の種類が拡大しています。
スマート調理器具とクッキングトップは、より小さなベースからのスタートとなりますが、2031年までに12.74%のCAGRで成長すると予測されており、製品カテゴリーの中で最も高い成長率となっています。AIと連携したレシピライブラリと精密誘導加熱ゾーンは、確実な調理結果を求める多忙なプロフェッショナルのニーズに応えています。自律型掃除機とエアコンはそれぞれ省力化の訴求力と快適性の最適化を武器に、初めてスマート家電を購入する消費者を取り込でいます。食洗機とキッチンスケールは段階的な接続性を追加することで、価格を過度に引き上げることなくエコシステムの粘着性を高めています。全体として、ハンズフリーの自律性または測定可能なコスト削減を組み込んだ家電は、単に手動操作を再現するだけの機能を上回る成長を続けており、スマートホーム家電市場内の階層構造を強化しています。


接続技術別:
Threadプロトコルがウィーファイの優位性を崩すWi-Fiはルーターのほぼ普遍的な普及とユーザーの親しみやすさから、2025年の収益の57.93%を占めました。しかし、Matterの認証が普及するにつれ、Threadデバイスは12.94%のCAGRで拡大すると予測されています。Thread対応家電は自己修復型IPv6メッシュを形成し、単一ノードがオフラインになっても低遅延のパフォーマンスを維持するため、オーブンやHVACシステムの厳格な信頼性要件を満たします。この進化により独自ハブが不要となり、住宅所有者のシステム総コストが低下します。Bluetoothは、スマートスケールなど時折スマートフォンと同期するだけで十分な個人健康製品での地位を維持しています。ZigbeeとZ-Waveは、専門インストーラーを通じて販売されるセキュリティ・照明バンドルでの役割を継続しています。
ベンダーは現在、オープンな証明書ベースのプロビジョニングを将来のサイバーセキュリティ義務に対する保護手段として位置付けています。したがって、エンジニアリングロードマップはThreadラジオを優先しており、場合によってはWi-Fi 6をファームウェアの無線更新に使用しながら、日常のテレメトリーにはThreadをデフォルトとするデュアルバンドパッケージとして提供されることもあります。このようなアーキテクチャの変化により、Threadは次のハードウェア更新波のベースラインとして位置付けられ、スマートホーム家電市場が相互運用可能なプロトコルを中心に標準化されることをさらに促進しています。
流通チャネル別:
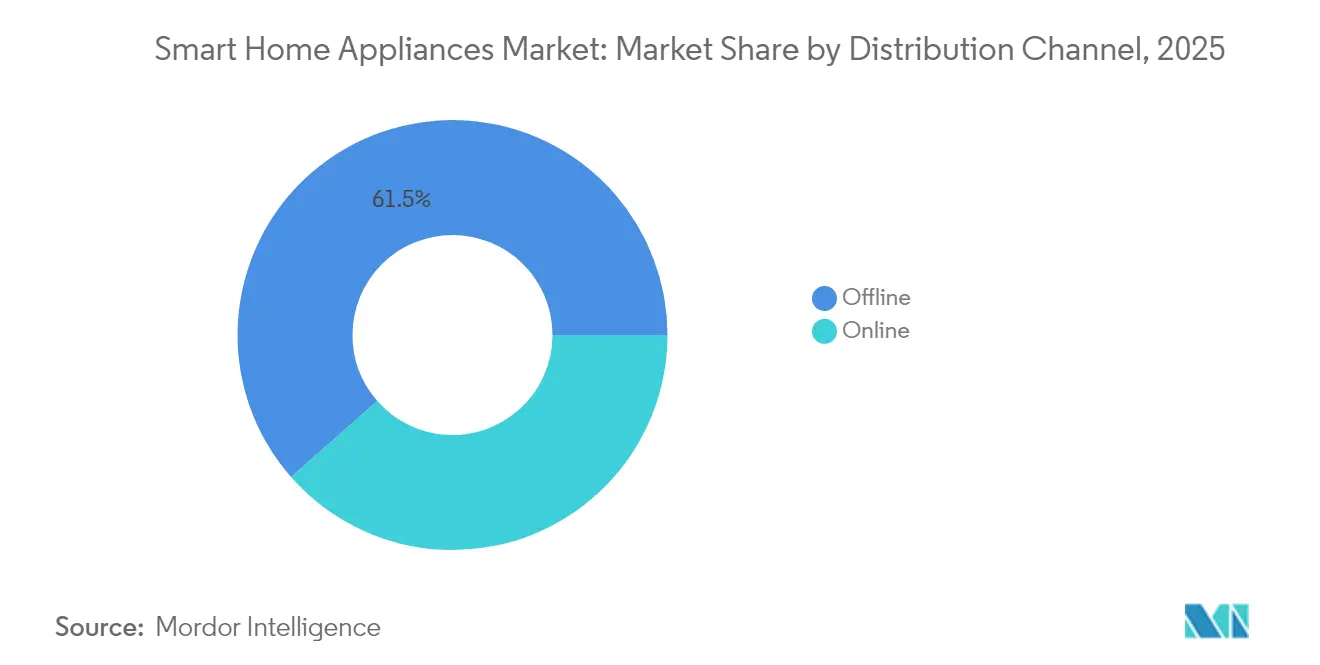
物理的な選好にもかかわらずデジタルトランスフォーメーションが加速オフライン小売業者は2025年のスマートホーム家電市場規模の61.48%を依然として占めています。消費者がステンレス仕上げに触れ、騒音レベルを確認し、設置パッケージを対面で交渉したいと考えているためです。大型量販店はライブデモキッチンとスマートパワーキオスクを設置し、潜在的な光熱費節約を可視化することで対応しています。一方、オンライン・Eコマースは、ラストマイル物流の改善、AIチャット製品アドバイザー、実店舗のオファーに匹敵する無利子ローンに支えられ、11.73%のCAGRで成長しています。WebXR技術を使ったバーチャルショールームにより、買い物客は実物大スケールで家電の「周りを歩く」ことができ、チャネル間の体験格差が縮小しています。
メーカーはオムニチャネルジャーニーをますます統合しており、例えば店舗内の製品に貼られたQRコードがインタラクティブなセットアップデモを開いたり、当日カーブサイドピックアップに使えるオンラインクーポンを発行したりしています。こうした複合的な経路はクローズ率を高め、製品改善ループに活用できるファーストパーティデータを収集します。Z世代の消費者が世帯形成年齢に達するにつれ、オンラインリサーチとチェックアウトへのデフォルトの選好が収益を着実にデジタルへと傾け、チャネルの俊敏性がスマートホーム家電市場のリーダーシップを争うブランドにとってのコアコンピテンシーとなっています。
エンドユーザー産業別:
持続可能性義務を通じて商業用途の採用が加速住宅用顧客は快適性とコスト削減の追求から2025年の収益の66.02%を占めました。ユーティリティのリベートと住宅ローン連動の効率インセンティブがプレミアムSKUを補助し、投資回収期間を短縮しています。DIYフレンドリーなアプリがオンボーディングを簡素化し、冷蔵庫がオーブンにレシピスケジュールを通知するなどのクロスデバイス自動化がプラットフォームのロックインを強化しています。
しかし、商業施設、ホテル、レストラン、企業キャンパスは2031年にかけて11.32%のCAGRを記録し、住宅用を上回る成長を示すでしょう。ホテルは接続されたPTACユニットとスマートミニバーを採用し、ゲストの快適性を損なうことなく在室状況を監視してエネルギー使用を最適化しています。ファストフードレストランは一貫した調理結果を保証し、HACCP準拠ログを自動生成するAIクッキングヒーターを導入しています。ネットゼロ目標を課せられた施設管理者にとって、接続された家電はESGレポートダッシュボードに活用できる詳細なエネルギーデータを提供します。その結果、ベンダーは消費者向けフラッグシップの産業グレードバリアントを投入し、スマートホーム家電市場の総アドレス可能ベースを拡大しています。
地域分析
北米スマートホーム家電市場
北米は2025年に32.41%の収益シェアを獲得し首位に立った。これは成熟したリベートインフラと高い可処分所得に支えられている。ComEdのピークタイム節約プログラムおよびPG&Eのクリティカルピーク料金制度は、接続された負荷シフトに報酬を与え、具体的な経済的リターンを確保している。連邦効率基準には現在、接続対応条項が組み込まれており、スマート機能は新モデルにとって事実上の必須要件となっている。カナダの連邦炭素価格クレジットは消者をAI管理型機器へとさらに誘導し、一方メキシコでは農村部のブロードバンド整備が不均一であるにもかかわらず、拡大する中間層が都市部での需要を牽引している。
アジア太平洋スマートホーム家電市場
アジア太平洋地域は2031年までに11.12%のCAGRで成長すると予測されており、最も成長の速い地域となっている。中国は2024年に44.8億台の家電を出荷し、前年比20.8%増を記録した。国内大手のMideaおよびHaierはスケールメリットを活用して海外の欧米競合他社を価格面で下回っている。韓国と日本はすでに97%を超える光ファイバー普及率を誇り、プレミアムAI冷蔵庫から車の充電同期に至るまでの早期採用者となっている。インドのスマートシティ構想にはグリッド連携デバイスへの補助金が含まれており、価格感度を緩和している。東南アジアの急成長するeコマースプラットフォームは小売インフラの格差を回避し、二次都市においてもデバイスの普及を加速させている。
欧州・中東・アフリカスマートホーム家電市場
欧州は、厳格な規制が効率性からサイバーセキュリティへとフトする中、安定した成長軌道を維持している。改訂されたエネルギーラベルは2025年までにスマートグリッドインターフェースを義務付け、サイバーレジリエンス法は製品ライフタイムにわたるパッチ提供を義務化している。ドイツと英国は豊富な屋根設置型太陽光発電を活用し、日中の価格変動に基づいて消費を調整する家電の普及を促進している。北欧諸国は豊富な水力・風力資源を背景に、冬季ピーク時の需要曲線を平坦化する負荷シフト型洗濯機・乾燥機の導入を奨励している。中東およびアフリカでは、普及は依然として富裕層の多い湾岸協力会議加盟国に集中しているが、新たな光ファイバー回廊と都市型メガプロジェクトが将来の拡大に向けた足がかりを形成しており、グローバルなスマートホーム家電市場を徐々に拡大させている。

競合環境
市場は中程度の集中度を示しています。Samsung ElectronicsとLG Electronicsは垂直統合されたエコシステム、Bespoke AI、ThinQ UPを通じて差別化を図り、無線でのフィーチャーアンロックとサブスクリプション型メンテナンスプランを可能にし、顧客生涯価値を強化しています。Whirlpool Electroluxはクラウドプロバイダーとのパートナーシップでソフトウェアの格差を埋めながら、コア製造の強みを維持しています。
中国勢のMideaとHaierはコスト優位性と戦略的買収を活用しており、例えばHaierの2025年のハンガリー拠点のKLIMA KFT買収によりHVACポートフォリオを拡大し、新たな地域への家電のクロスセルを進めています。TovalaやJuneなどのスタートアップは毎週レシピ更新を受信するソフトウェア定義オーブンを展開し、クラウドアーキテクチャが従来の更新サイクルを破壊できることを示しています。一方、サイバーセキュリティコンプライアンスコストが上昇しており、社内セキュリティチームを持つベンダーがホスピタリティチェーンや集合住宅デベロッパーからの調達で優遇されています。戦略的な焦点は、サービスエコシステムの拡大、サプライチェーンの確保、地域ごとに異なる規制への対応の間で揺れ動きながら、価格感応度の高いスマートホーム家電市場でのマージン維持を図っています。
機器メーカーはまた、数週間前に部品故障を予測するAI診断モデルの特許壁を構築し、保証請求を削減しています。ユーティリティとのデマンドレスポンス試験導入での協力により、家電OEMは貴重なグリッドデータを取得し、ソフトウェアのみの新規参入者に対する参入障壁を形成しています。エネルギー取引アルゴリズムの組み込み競争は、今後10年間で収益プールを再定義し、ハードウェアマークアップからトランザクション手数料へと収益を移行させる可能性があります。
スマートホーム家電産業リーダー
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
Whirlpool Corporation
-
AB Electrolux
-
BSH Hausgeräte GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
スマートホーム家電市場
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Whirlpool Corporation
- AB Electrolux
- BSH Hausgeräte GmbH
- Haier Smart Home Co., Ltd.
- Panasonic Corporation
- Midea Group Co., Ltd.
- Xiaomi Corporation
- GE Appliances (Haier Company)
- Arçelik A.Ş.
- Breville Group Limited
- Dyson Ltd.
- Gorenje Group
- Miele & Cie. KG
- Daewoo Electronics Corp.
- Hisense Home Appliances Group
- Sharp Corporation
- Vestel Elektronik AS
- Smeg S.p.A.

Recent Industry Developments in スマートホーム家電市場
- 2025年9月:Samsung Electronicsがファミリーハブ冷蔵庫に広告機能を搭載し、ターゲットマーケティングの収益源を創出しました。
- 2025年6月:Haier Smart HomeがKLIMA KFTを買収し、中央・東欧全域でのHVAC能力を拡大しました。
- 2025年2月:GE AppliancesがGoogle Cloud AIをスマートポートフォリオ全体に統合し、予知保全とエネルギー最適化を実現しました。


グローバルスマートホーム家電市場レポートの調査範囲
本レポートは、スマートホーム機器・ガジェットの現在の市場環境と主要な影響要因を検討しています。調査範囲には、タブレットやスマートフォンなどからネットワークに接続してリモートで制御できるガジェットが含まれます。調査範囲には、オーブン、食洗機、冷蔵庫、クッキングヒーター・調理器具、スケール、温度計、その他のアイテムを含む家電製品が含まれます。本レポートは、特に北米、欧州、アジア太平洋諸国の市場トレンドについて論じています。
スマートホーム家電市場レポートは、製品タイプ(スマートオーブン、スマート食洗機、スマート冷蔵庫、スマート調理器具・クッキングヒーター、スマートスケール・温度計)および地域(北米(米国、カナダ)、欧州(ドイツ、英国、フランス、スペイン)、アジア太平洋、その他の地域)別にセグメント化されています。市場規模と予測は、上記すべてのセグメントについて金額(米ドル)ベースで提供されています。
| スマート冷蔵庫 |
| スマートオーブン |
| スマート食洗機 |
| スマート洗濯機・乾燥機 |
| スマート調理器具・クッキングヒーター |
| スマート掃除機 |
| スマートエアコン |
| スマートスケール・温度計 |
| その他の製品タイプ |
| Wi-Fi |
| Bluetooth |
| Zigbee |
| Z-Wave |
| Thread |
| その他の技術 |
| オンライン |
| オフライン |
| 住宅用 |
| 商業用 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリアおよびニュージーランド | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| 製品タイプ別 | スマート冷蔵庫 | |
| スマートオーブン | ||
| スマート食洗機 | ||
| スマート洗濯機・乾燥機 | ||
| スマート調理器具・クッキングヒーター | ||
| スマート掃除機 | ||
| スマートエアコン | ||
| スマートスケール・温度計 | ||
| その他の製品タイプ | ||
| 接続技術別 | Wi-Fi | |
| Bluetooth | ||
| Zigbee | ||
| Z-Wave | ||
| Thread | ||
| その他の技術 | ||
| 流通チャネル別 | オンライン | |
| オフライン | ||
| エンドユーザー産業別 | 住宅用 | |
| 商業用 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリアおよびニュージーランド | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
スマートホーム家電市場の現在の市場規模はいくらですか?
市場は2026年に1,920億5,000万米ドルと評価されており、2031年までに3,114億4,000万米ドルに達すると予測されています。
どの製品カテゴリーが収益をリードしていますか?
スマート洗濯機・乾燥機が2025年の市場シェア24.12%でトップとなっています。
どの接続技術が最も速く成長していますか?
Matterの認証が普及するにつれ、Threadプロトコルは2031年にかけて12.94%のCAGRで成長すると予測されています。
商業用途の採用を促進しているものは何ですか?
ホスピタリティおよびレストラン事業者が持続可能性義務を満たし運営コストを削減するために接続された家電を採用しており、11.32%のCAGR予測をもたらしています。
2031年までに最も速い成長を見せる地域はどこですか?
アジア太平洋地域は中国のインフラ投資と中間層需要の拡大に牽引され、11.12%のCAGRで拡大する見込みです。
時間帯別料金は普及にどのような影響を与えますか?
リアルタイム料金プログラムにより電気代を15〜20%削減でき、家庭に接続された家電への明確な投資回収根拠を提供しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

