
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 95.14 ギガワット |
| 市場取引高 (2031) | 144.93 ギガワット |
| 成長率 (2026 - 2031) | 8.79 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小水力発電市場分析
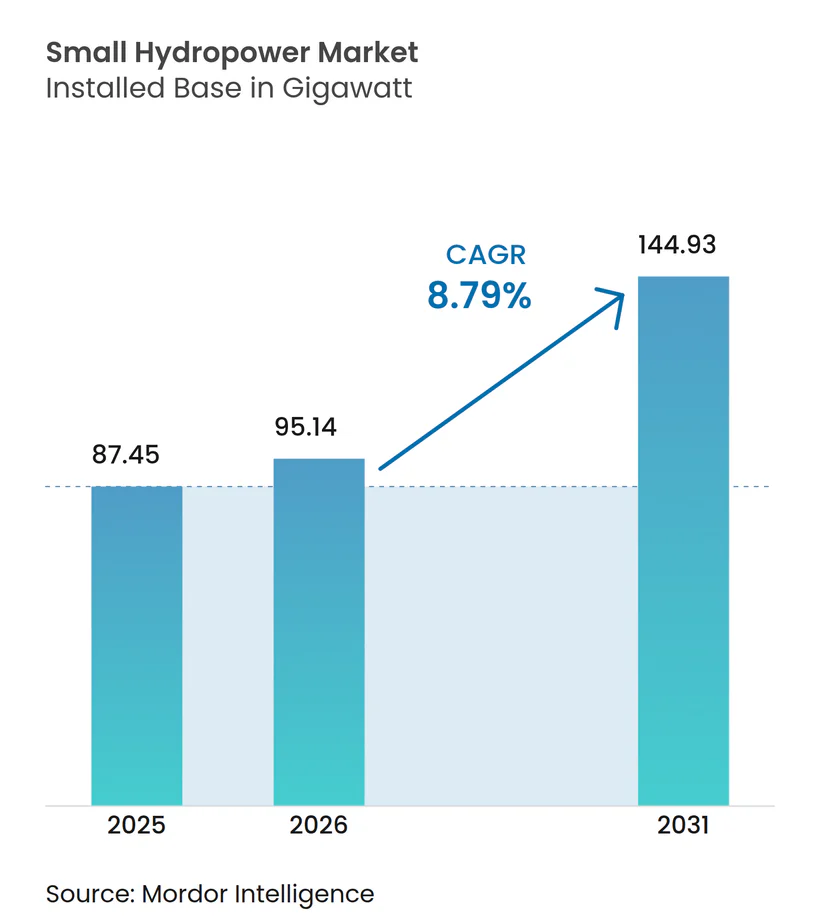
小水力発電市場規模は2025年に87.45ギガワットと評価され、2026年の95.14ギガワットから2031年までに144.93ギガワットへと、予測期間(2026〜2031年)において8.79%のCAGRで成長すると推定されています。
この拡大は、グリッド規模の蓄電なしに安定したベースロード電力を供給できるという技術的特性に起因しており、24時間365日のクリーン電力を求める企業の再生可能エネルギー購入者にとって、ますます魅力的な選択肢となっています。新興経済国、特にアジア太平洋地域やアフリカにおける農村電化プログラムは、送電線延伸が経済的でない地域において、分散型小水力発電資産をミニグリッドの基盤として活用しています。魚に優しいタービンの継続的な技術革新により、これまで水力発電が禁止されていた河川が開放され、欧州および北米におけるプロジェクトパイプラインが加速しています。一方、IoTセンサーや予測保全を通じたデジタル化により、運用コストが低下し、資産寿命が延長され、太陽光発電と蓄電池の組み合わせによる価格下落に対しても、小水力発電市場の競争力が強化されています。
主要レポートの要点
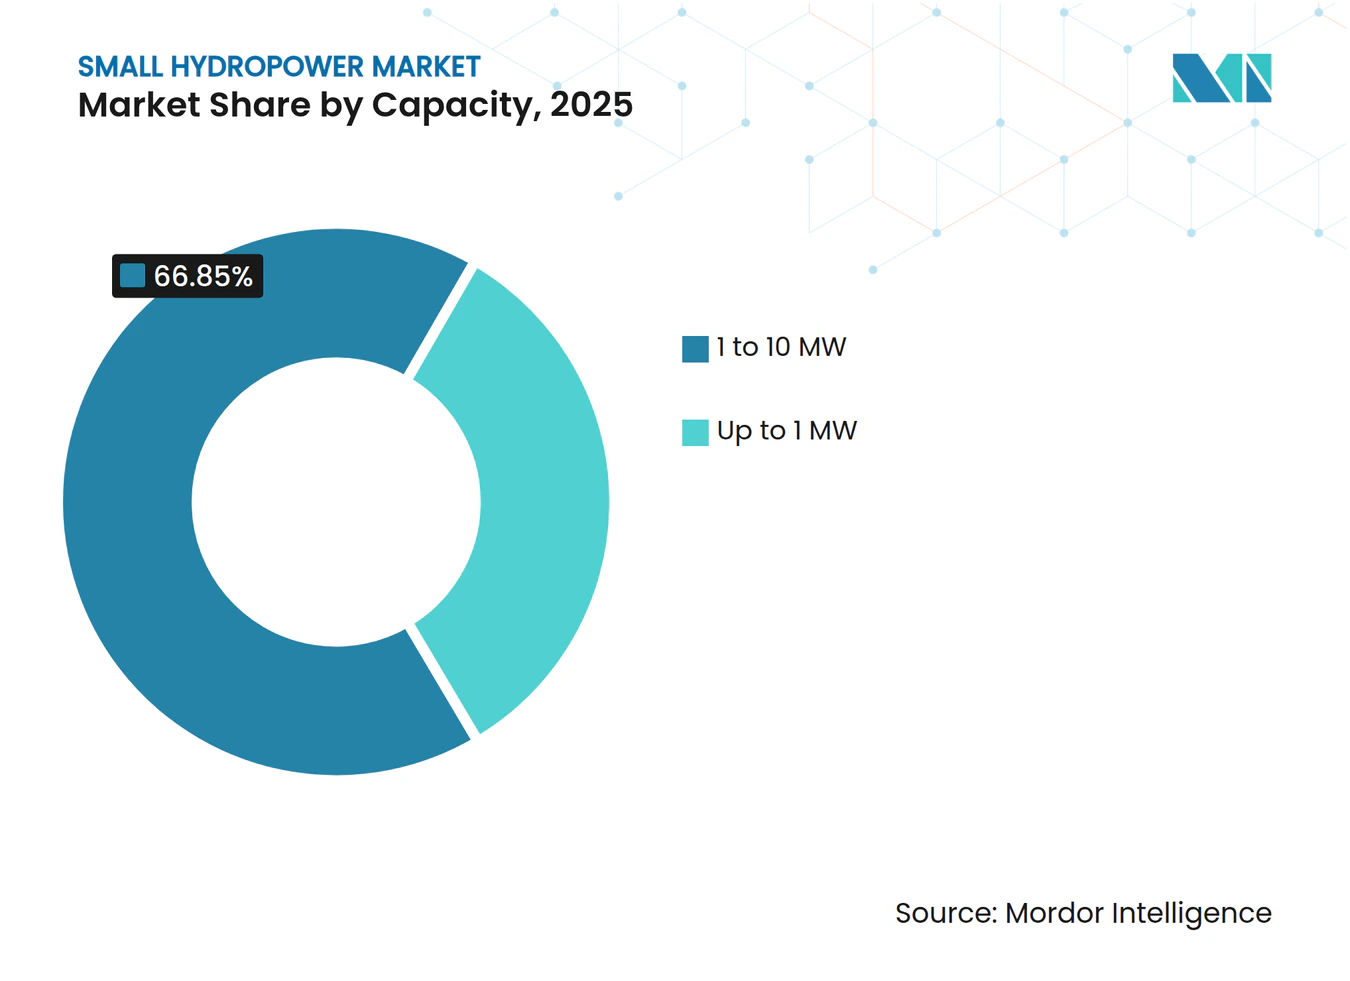
- 設備容量別では、1〜10 MWセグメントが2025年の小水力発電市場シェアの66.85%を占め、一方で1 MW以下のマイクロシステムは2031年にかけて10.26%のCAGRで拡大しています。
- 技術別では、流れ込み式発電設備が2025年に収益シェアの60.35%を維持し、インストリームおよびマイクロ導管式プロジェクトが2031年に向けて10.72%のCAGRで最も速い成長を記録しています。
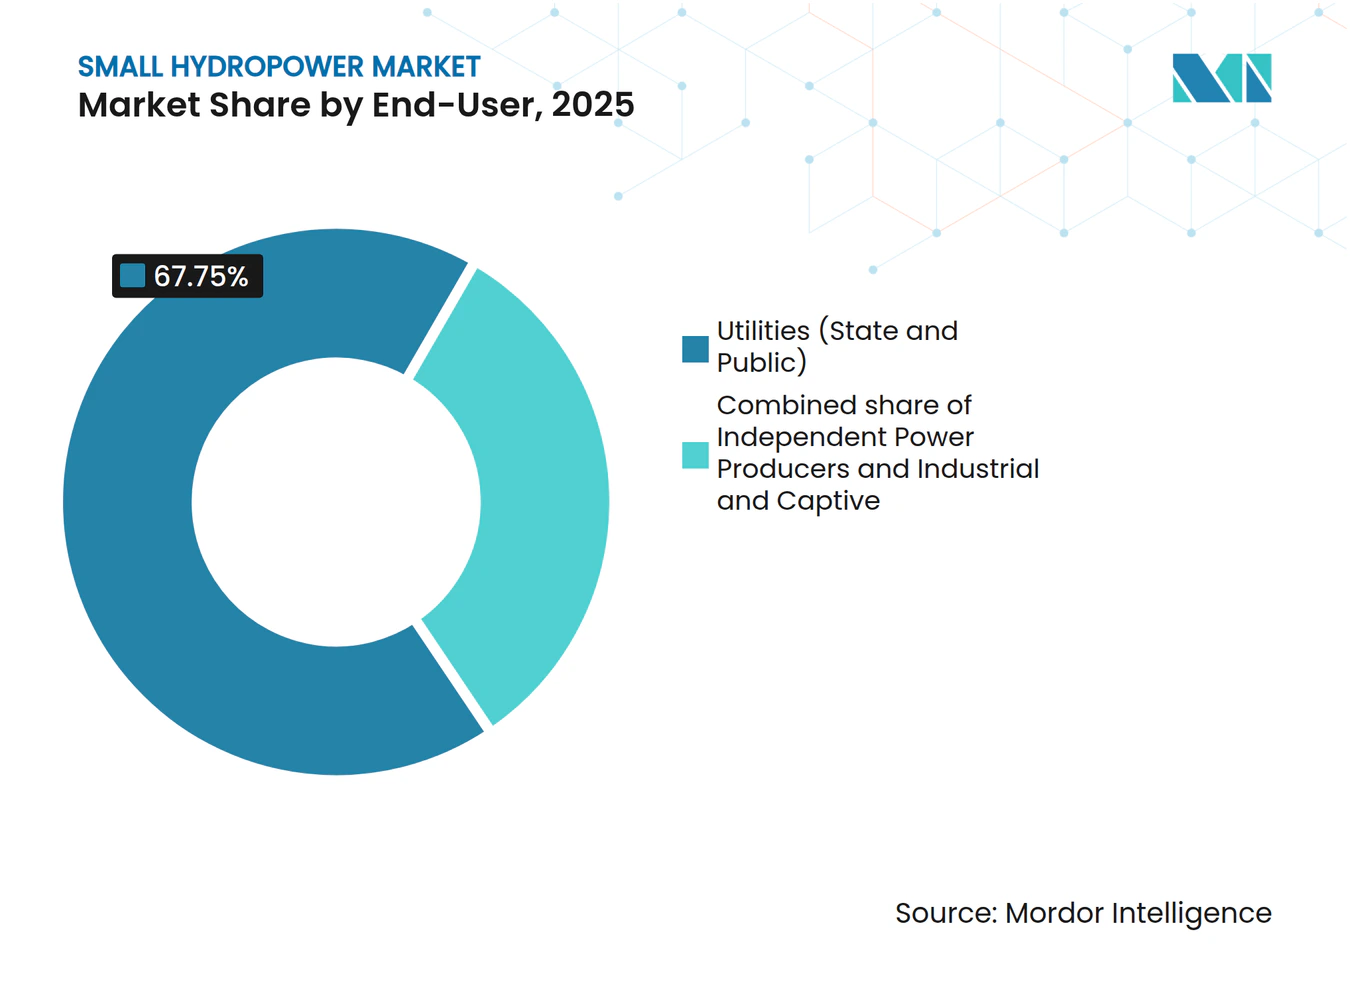
- エンドユーザー別では、電力会社が2025年に収益の67.75%を占め、独立発電事業者が2031年にかけて11.03%のCAGRで最も高い成長勢いを示しています。
- 地域別では、アジア太平洋が2025年に収益の63.55%を占め、中東・アフリカが2031年に向けて14.31%のCAGRで最も速い成長を主導しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRに対する影響(〜%)予測 | 地域的関連性 | 影響期間 |
|---|---|---|---|
| クリーン・持続可能エネルギーへの需要急増 | 1.20% | グローバル、欧州・北米に集中 | 中期(2〜4年) |
| オフグリッドコミュニティへの農村電化プログラム | 2.10% | アジア太平洋がコア、中東・アフリカおよび南米へ波及 | 長期(4年以上) |
| 老朽化した小水力資産の近代化・リパワリング | 1.80% | 欧州・北米、一部アジア太平洋市場 | 中期(2〜4年) |
| 新規サイトを開拓する魚に優しいマイクロタービンの技術革新 | 1.50% | 北米・EU規制対象地域 | 短期(2年以内) |
| ブレンドファイナンスを誘致する水・エネルギー・食料の連携プロジェクト | 0.90% | 中東・アフリカおよび南米、一部アジア太平洋地域 | 長期(4年以上) |
| ベースロード再生可能エネルギーを求める企業向け再生可能エネルギー電力購入契約 | 0.70% | グローバル、先進国市場に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クリーン・持続可能エネルギーへの需要急増
企業のサステナビリティ方針は現在、24時間365日の再生可能エネルギー調達を重視しており、小水力発電のベースロードプロファイルは、高コストな蓄電池と組み合わせた風力や太陽光よりもその目標に適合しています。国際再生可能エネルギー機関は、企業主導のクリーンエネルギー契約が2030年までに年間100 GWを超えると見込んでおり、ベースロード電源はプレミアム契約価格で取引されています。データセンター事業者を含むユーティリティ規模の購入者は、内部炭素会計フレームワークを満たすために、小水力発電を間欠的な再生可能エネルギーと組み合わせるケースが増加しています。これらのトレンドは、証書市場が差別化価格設定を可能にする欧州および北米における新規プロジェクトへの投資を促進しています。その結果、ファイナンスのリスクを低減し、着工を加速する長期的なオフテイクの確実性が強化されています。
オフグリッドコミュニティへの農村電化プログラム
政府支援の農村エネルギープログラムは、急峻な地形が長距離送電線を費用対効果の低いものにするため、分散型水力発電ミニグリッドに多額の資金を配分しています。インドのディーン・ダヤル・ウパッダヤヤ・グラム・ジョティ・ヨジャナは2024年に電化向けに25億米ドルを充当し、新規メガワットの15%が小水力発電から調達されています。コミュニティ所有モデルは、料金が手頃に保たれ、利益が地域に留まることを確保し、社会的受容性を高めています。世界銀行のイニシアティブは現在、サハラ以南のアフリカ全域で同様のアプローチを複製するために、優遇融資と技術支援を組み合わせています。地元産業が農産物加工や冷蔵保存の周辺で成長するにつれ、需要曲線は安定した河川ベースの発電と一致し、事業者の収益安定性が強化されています。
老朽化した小水力資産の近代化・リパワリング
欧州および北米の設置基盤の多くは1980年代に遡り、現在はセンサー駆動のアップグレードによって出力を向上させながら運用コストを削減する恩恵を受けています。[1] EUのREPowerEU基金は2024年にタービンの近代化と制御の自動化に12億ユーロを拠出し、設備容量を15〜25%向上させています。ノルウェーの電力会社Statkraftは、ウィケットゲートをリアルタイムで調整する機械学習アルゴリズムを組み込んで12か所の発電所を改修し、有効寿命を最大30年延長しました。予測保全を統合することで、所有者は計画外の停止を抑制し、稼働パラメータを微調整することで改修資本をより効率的に分配することができます。リパワリングの波はまた、エネルギー収量を犠牲にすることなく、より厳格な魚道基準を支援しています。
新規サイトを開拓する魚に優しいマイクロタービンの技術革新
米国エネルギー省のHydroWIRESプログラムにおける3つの新しいタービン設計の認定により、魚類死亡率が2%以下に低下し、これまで水力発電が禁止されていた河川が開放されました。Natel EnergyやSiemens Energyなどのメーカーは、水生生物を砕くのではなく偏向させるコンパクトなランナーを展開し、規制承認を簡素化しています。太平洋岸北西部のサーモン生息地での初期パイロットは、経済的実現可能性と環境コンプライアンスを同時に実証しています。許認可の障壁が縮小するにつれ、大規模な土木工事なしに、米国内で最大40%多くのサイトが低影響開発の要件を満たす可能性があり、小水力発電市場が拡大しています。EUにおける同様の政策転換も、生物多様性に敏感な地域での急速な普及を促進しています。
制約要因の影響分析*
| 制約要因 | CAGRに対する影響(〜%)予測 | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 気候変動による流量変動と不安定な出力 | -1.40% | グローバル、干ばつが多発する地域で深刻 | 長期(4年以上) |
| 長期にわたる不確実な環境許認可サイクル | -0.90% | 北米・EU規制対象地域 | 中期(2〜4年) |
| 太陽光発電と蓄電池の均等化発電コストの低下による水力発電の内部収益率の圧迫 | -0.70% | グローバル、日照条件の良い地域に集中 | 短期(2年以内) |
| 維持管理コストを引き上げる土砂堆積・沈砂 | -0.50% | アジア太平洋・南米、一部グローバルサイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候変動による流量変動と不安定な出力
深刻化する干ばつが河川流量を減少させ、設備利用率を低下させ、多くのプロジェクトが当初正当化されていた安定電力の供給という主張を損なっています。IPCCは2030年までに流量変動が20〜30%増加すると予測しています。2024年には南欧の平均設備利用率が8%低下し、発電事業者はスポット市場で調整電力を購入することを余儀なくされました。太陽光発電とのハイブリッド化は部分的なヘッジを提供しますが、資本予算を10〜15%膨らませます。専用の気候変動耐性ファイナンスがなければ、小規模開発事業者は貸し手が要求する高い保険料や債務返済余裕の吸収に苦労する可能性があります。
長期にわたる不確実な環境許認可サイクル
複数機関による監督により、米国での許認可は平均4.2年に延び、そのうち60%を環境調査が占めています。[2] 欧州の魚道基準のばらつきが複雑さを増大させており、開発事業者は国境を越えて設計を調整する必要があり、エンジニアリングコストが上昇しています。これらの遅延期間中に金融コストが蓄積され、プロジェクトの総費用が最大3分の1増加します。真に影響が低い設備を優先的に審査する地域はごく限られており、その他の地域では経済性が良好な場合でも長期的な審査が標準的な慣行であり、導入速度が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備容量別:
中規模が主導、マイクロの勢いが加速1〜10 MW層は引き続き小水力発電市場の基盤となっており、実績ある電力事業モデルと1 kWhあたり0.05〜0.08米ドルという銀行融資可能な均等化発電コストにより、2025年の収益の66.85%を占めています。資産開発事業者がこのカテゴリを好むのは、機器ベンダーが標準化されたパッケージを提供し、貸し手が実行リスクを低く認識するためです。多くの河川がすでにこのようなプロジェクト向けに調査されており、ブラウンフィールドのアップグレードがリパワリングを通じてセグメントの収益基盤をさらに強固にしています。
しかし、1 MW未満のマイクロユニットは2031年にかけて10.26%のCAGRで急速に拡大しており、簡素化された許認可経路やコミュニティ協同組合などの革新的な資金調達が反映されています。魚類死亡率2%未満のタービンの認定により、かつて小さな河川を除外していた生物多様性への反対意見が緩和されています。インドの農村や南米ペルーの山岳地帯では、所有権の持分によって資金フローが地域に留まり、料金回収と社会的ライセンスが向上しています。これらの特性により、マイクロ層は小水力発電市場における主要な成長エンジンであり続けています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
技術別:
流れ込み式が主導、インストリームおよび導管式がシェアを獲得流れ込み式発電は、好ましい環境プロファイルと大規模な貯水池が不要であることから、2025年の収益の60.35%を占めています。金融機関は、大規模な土木工事なしに自然水文に沿った予測可能な出力を評価しています。リアルタイムゲート制御などの自動化アップグレードにより、放流を最適化し、発電量を最大化することで、この技術のリーダーシップが強化されています。
インストリームおよびマイクロ導管式装置は10.72%のCAGRを記録しており、既存の運河や水道ネットワークを活用して土地取得の争いを回避しています。現代の設計は用水路や都市の配管に組み込まれ、流量体制を変えることなく余剰の落差を利用して分散型電力を生産します。フランスやモロッコの都市公益企業は水インフラを収益化するためにこれらのソリューションを採用しており、急速な商業的受容が確認されています。総じてこれらのシステムは流れ込み式の優位性を侵食しながら、小水力発電市場の技術ミックスを多様化しています。
エンドユーザー別:
電力会社の覇権が独立発電事業者に試される電力会社は2025年に収益の67.75%を維持しており、規制当局が民間事業者には不経済とみなされる農村地域へのサービス提供を義務付けることが多いためです。優遇資本へのアクセスと統合されたグリッド制御がその地位をさらに強固にし、優先給電と簡素化された系統連系承認を確保しています。
しかし、独立発電事業者は11.03%のCAGRで設備容量を複利成長させており、規制緩和された市場と安定した再生可能エネルギー出力に報酬を与える企業電力購入契約によって促進されています。ケニアやチリのコミュニティ支援型独立発電事業者は、株式クラウドファンディングと多国間保証を組み合わせることで、多くの電力会社よりも速くファイナンスを成立させています。炭素会計ルールが厳格化するにつれて、企業のオフテイカーは数十年にわたる契約を結び、小水力発電市場における電力会社の覇権に挑戦しながら独立発電事業者のプロジェクトパイプラインを強化しています。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域の小水力発電市場
アジア太平洋地域は2025年に63.55%の収益シェアで市場を主導しており、中国が2030年までに15 GWを追加するための8.5 ビリオン 米ドルのコミットメント、およびインドの5 MW未満プロジェクトに対する許認可手続きの迅速化がその牽引役となっている。東京電力よる15か所のサイト改修に代表される日本のアップグレードは、デジタル化によって新たな生態系への負荷を生じさせることなく発電量を向上させる、成熟しつつも進化し続ける市場環境を示している。インドネシアとフィリピンは、島嶼部のミニグリッドに電力を供給するアンカープラントとして小水力発電を活用し、資源の優位性を包括的な成長へと転換している。
中東・アフリカの小水力発電市場
中東・アフリカ地域は2031年に向けて14.31%のCAGRで最も急成長している地域であり、モロッコによる合計45 MWの8か所のプラント展開、および2024年に5万人の住民に電力を供給したケニアの農村電化パートナーシップがその成長を後押ししている。ウガンダは5 MW未満のプロジェクトに対する承認手続きを合理化し、規制上のリードタイムを40%短縮している。コンゴ民主共和国では、中国の資金援助により鉱物処理に電力を供給しつつオフグリッド農村へのアクセスを拡大するスキームが推進されている。これらの取り組みは、灌漑・電力・地域付加価値創出を統合する水・エネルギー・食料のネクサスモデルの有効性を実証している。
欧州および南北アメリカの小水力発電市場
欧州および北米は、リパワリングと環境規制への適合に注力している。EUのREPowerEUファンドによる12億ユーロは効率改善および魚道改修を対象としており、一方でStatkraftはノルウェーの12か所のプラントにおいて機械学習による最適化を通じて発電容量を20%向上させている。米国では、連邦エネルギー規制委員会(FERC)が2024年に魚類に配慮した3種のタービンを認定し、サケ保護規制によりかつて禁止されていたプロジェクトの実施を可能にした。南米はブラジルとチリを中心に、豊富な水文資源を活用して遠隔農業地帯へのグリッド延伸を進めており、近代化とグリーンフィールド開発が共存できることを証明している。
規制環境
政策支援と環境コンプライアンスは、小水力発電に関するプロジェクトの資金調達適格性やスケジュールに引き続き影響を与えており、特に厳格な水生生物多様性要件と複数機関による審査を適用する法域ではその傾向が強い。米国では許認可の複雑さが依然として主要な制約であり、連邦エネルギー規制委員会(FERC)が2024年に報告した水力発電許認可の平均所要期間は4.2年に達しており、開発事業者の関心は低影響設計と既存拠点の改修に向けられ続けている。
インドでは、2026年に支援枠組みが強化され、より明確な国家プログラムとして整理された。インド内閣は2026年3月、2026年度から2030年度にかけて258.5億インドルピーの予算を投じる小水力発電(SHP)開発スキームを承認し、1~25MW帯における新規SHP容量1,500MWを目標とした。新再生可能エネルギー省(MNRE)は2026年5月に行政承認と運用ガイドラインを発表した。中央財政支援の上限は地域によって異なり、北東部諸州および国際国境地域に対してはより高い支援が設定されている。インド太陽エネルギー公社(SECI)が全国プログラム実施機関として指定され、対象プロジェクトの審査・モニタリング手続きが正式化されたことで、実施上の不確実性が低減された。
競争環境
市場集中度
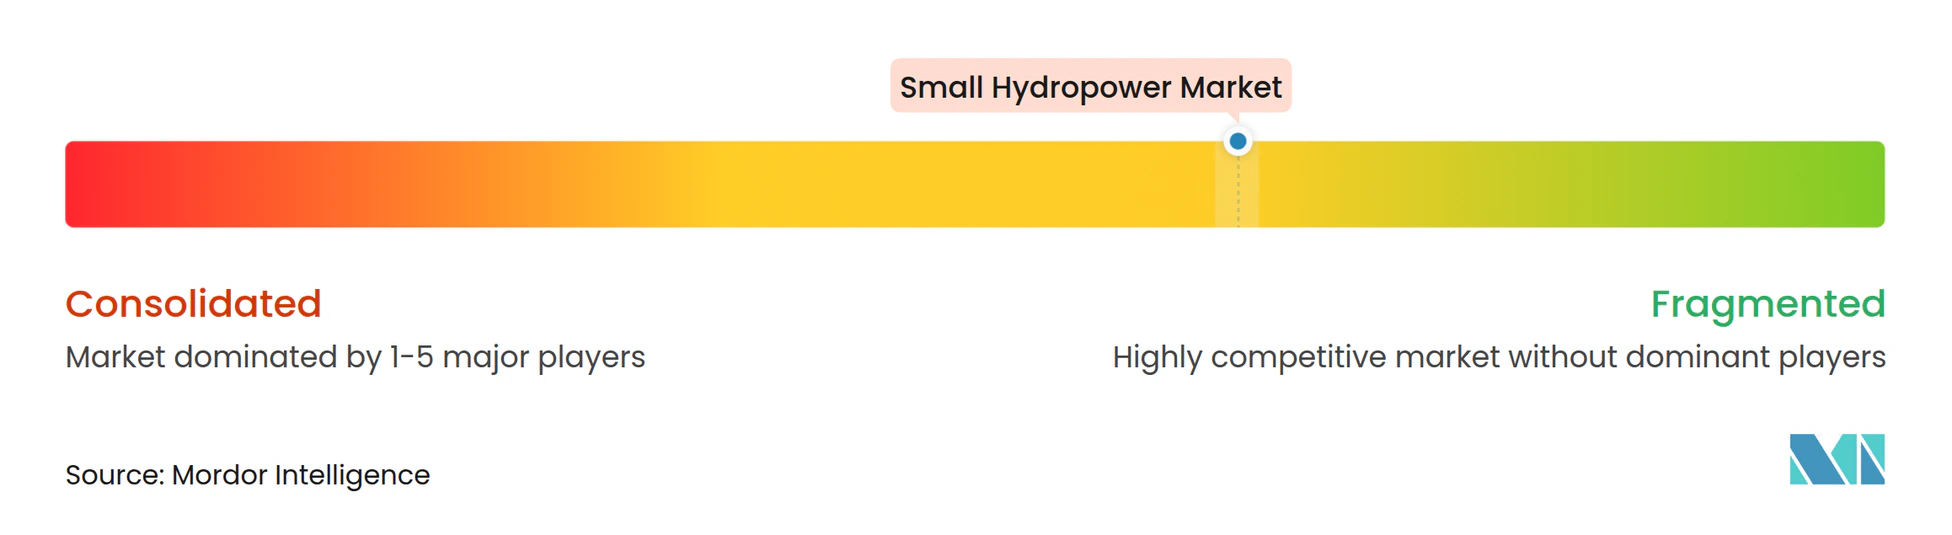
競争は中程度に保たれており、Voith、Andritz、GE Renewable Energy、Siemens Energyなどの既存タービンメーカーが、Natel EnergyやTurbulent NVなどの新興企業と市場を共有しています。市場リーダーはIoT対応の状態監視を展開してダウンタイムを削減し、予測分析を活用して稼働パラメータを微調整することで大規模オーバーホールを先延ばしにしています。魚に優しい設計の専門知識は、規制上の承認が水生生物多様性のパフォーマンスに依存するようになったため、重要な差別化要因となっています。このような方向転換により、Andritzは2024年にCanyon Hydroを8,500万米ドルで買収し、低落差専門技術と北米での足場を獲得しました。
大手企業はボルトオン型の買収によってマイクロ導管式ニッチに参入しており、このセグメントの二桁成長率が反映されています。パートナーシップも同様に勢いを増しており、GEとBharat Heavy Electricalsの合弁事業は外国技術と現地製造を結びつけ、南アジアの開発事業者のコストを削減し、リードタイムを短縮しています。均等化発電コストが下がり続ける太陽光発電と蓄電池からの価格圧力により、タービンベンダーは初期設備投資ではなくライフサイクル価値を強調することを余儀なくされています。その結果、出力を保証しパフォーマンスリスクを分担するサービス基盤型契約が普及し、小水力発電産業内でOEMと資産所有者の絆が強まっています。
小水力発電産業リーダー
-
ANDRITZ AG
-
Voith GmbH & Co. KGaA
-
Siemens Energy AG
-
Toshiba Energy Systems & Solutions Corp.
-
GE Vernova, Inc
- 注:主要企業の掲載順は順位を示すものではありません。
小水力発電市場 このレポートでカバーされる企業
- Voith GmbH & Co. KGaA
- Andritz AG
- GE Vernova, Inc.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corp.
- PJSC RusHydro
- Statkraft AS
- Gilbert Gilkes & Gordon Ltd.
- FLOVEL Energy Pvt Ltd.
- Natel Energy Inc.
- Mavel a.s.
- Bharat Heavy Electricals Ltd. (BHEL)
- SNC-Lavalin Group Inc. (AtkinsRéalis)
- CKD Blansko Holding
- Canyon Hydro
- American Hydro Corp.
- Litostroj Power
- Turbulent NV
- Blueline Manufacturing
- Voith Hydro Italy
市場機会と将来展望
短期的な機会は、丘陵地や遠隔地の電化地域における政策主導の開発に集中しており、そこでは小水力発電がミニグリッドの中核として機能し、長距離送電線への依存を軽減できる。インドは2026~2031年のMNRE SHP開発スキーム(258.5億インドルピーの予算、1,500MWの目標)を通じて明確な投資の道筋を提供している。7,133拠点にわたる21,133.61MWという公表資源量のうち、2026年初頭時点で約24.5%が開発済みであることも、タービン発電機パッケージ、付帯設備、制御システム全般にわたって開発事業者やOEMにとっての余地を残している。
第二の機会はリパワリングおよび段階的な出力増強にあり、これは複数市場でのプロジェクト活動や、土木リスクの低さを好む事業者の傾向によって支えられている。ネパールでは、バグマティ小水力発電プロジェクトが10MWから32MWへの拡張(2026年3月)を経て試運転に入り、水文条件と系統接続が既に整っている地点でのブラウンフィールド最適化の重要性を示している。欧州では、クロアチアにおけるKoncarの1.5MWオトチャツ・プロジェクト(2026年3月)や、モンテネグロのEPCG傘下オティロヴィチ(3.2MW)に関連する入札など、稼働開始・入札活動が続いており、標準化された機器やより迅速な設置手法への需要が持続していることを示している。また、事業者が水文の変動下での性能維持のために自動化と状態監視をますます重視していることから、ライフサイクルサービスへの需要も浮かび上がっている。
最近の産業開発事情 小水力発電市場
- 2026年7月:ANDRITZは複数市場において既存水力資産の近代化契約を発表し、その中にはケベック州ベイコモーのマコーミック水力発電所におけるタービン発電機ユニットの改修(Societe en Commandite Hydroelectrique Manicouagan(SCHM)向け)が含まれる。この動きは改修主導の容量および効率向上への移行を反映しており、OEMにとってサービス・近代化のバックログが継続的な収益源となっていることを示している。
- 2025年6月:世界銀行はウズベキスタンの小水力発電セクターを支援するため、1.5億米ドルの譚許条件付き融資を承認し、民間セクター参加を含む実施アプローチを採用した。この資金調達構造は現地開発事業者や銀行のプロジェクト資金調達適格性を改善し、系統強化目標に紐づくパイプラインを拡大している。
- 2024年12月:ブータンの水力・電力システム局(DHyE)は、合計195MWの小水力発電プロジェクト4件(Jomori、Gamri-I、Druk Bindu I・II、Begana)のフェーズ2について土木工事契約を授与し、総予算はブータンニュルタム200億であった。これらの授与により近い将来の建設が前進し、機器需要とEPC参加を支える政府主導の容量増強が継続することを示している。
小水力発電市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場は世界全体の小水力発電設備容量を対象とし、銘板容量が10MW未満の発電所を小水力として扱い、合計値はギガワット(GW)で表示する。
対象範囲には、大水力発電(10MW超)および揚水発電プロジェクトは市場合計から除外される。
セグメンテーション概要
- 設備容量別
- 1 MW以下
- 1〜10 MW
- 技術別
- 貯水池式
- 流れ込み式
- 揚水式
- インストリームおよびマイクロ導管式
- コンポーネント別(定性分析のみ)
- タービン
- 発電機
- 制御・自動化
- バランス・オブ・プラント
- エンドユーザー別
- 電力会社(国営・公営)
- 独立発電事業者
- 産業用および自家消費用
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- フランス
- イタリア
- スペイン
- ノルウェー
- トルコ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- フィリピン
- タジキスタン
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- チリ
- コロンビア
- ホンジュラス
- その他の南米
- 中東・アフリカ
- 南アフリカ
- ウガンダ
- モロッコ
- ケニア
- コンゴ民主共和国
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、小水力発電設備容量、追加容量、およびプロジェクトパイプラインに関する事実基盤を構築し、モデルの実用的なチェックを設定するために活用された。IRENAの設備容量統計、IEAの電力・再生可能エネルギートラッカー、世界銀行データ、UNIDOの出版物などの公開情報源は、定義の境界および高水準の設備容量ベースの方向性を整合させるために役立てられた。
また、政策目標、入札結果、および運転開始スケジュールについては、各国エネルギー機関や系統運用者などの情報源も調査し、その後、プロジェクト発表や改修活動については企業の年次報告書、投資家向けプレゼンテーション、おび信頼性の高い報道機関をフォローアップした。必要に応じて、企業財務およびインテリジェンスに特化した有料サブスクリプションおよび特許データベースサブスクリプションを活用し、投資の焦点および技術動向を確認した。上記のデスクソースは例示であり、調査期間中のデータ収集、検証、および明確化には他の公開・有料参考資料も使用された。
一次インタビューおよびサーベイ
一次調査は、開発業者、EPC・コンポーネントサプライヤー、電力会社、投資家、ならびに規制・計画の専門家へのインタビューおよび構造化サーベイに重点を置き、建設速度および改修サイクルに関する前提条件を検証した。許認可手続き、系統接続のリードタイム、およびインセンティブ設計が年間追加容量と更新需要に測定可能な影響を与えることから、APAC、EMEA、およびアメリカ大陸全体でバランスよくカバレッジを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:12% | APAC:43% |
| 中位層:43% | 部門・ユニットリーダー:28% | EMEA:32% |
| 中小規模プレイヤー:18% | マネージャー:60% | アメリカ大陸:25% |
市場規模算定と予測
規模算定は、国別および地域別の設備容量シリーズ、運転開始ニュース、および既知のパイプライン可視性を用いて10MW未満の小水力発電の設備容量ベースおよび年間追加容量を再構築するトップダウン構築から始まる。この骨格が確立された後、容量帯別のサンプルプロジェクト数、流れ込み式および小規模貯水池設備における典型的なMW/サイト、ならびに納期に関するチャネルチェックなど、選択的なボトムアップ近似値によって裏付けを行う。これらのインプットは、ギャップが生じた箇所の合計値調整に使用される。
主要なモデルインプットには、国別設備容量ベース、年間MW追加見込み、老朽化発電所の改修・アップグレードサイクル、許認可および系統接続のリードタイム、ならびに固定価格買取制度や入札配分などの政策シグナル(存在する場合)が含まれる。予測については、許認可が通過した場合や資金調達条件が変化した場合に追加容量が急増する可能性があるため、シナリオ分析を採した。シナリオは、パイプライン転換率および想定される遅延パターンに関する専門家の見解を用いて調整された。ボトムアップの可視性が低い場合は保守的な転換前提を使用し、確定前に独立した設備容量シグナルと照合して結果を再確認した。
データ検証と更新サイクル
最終合計値が単一のインプットシリーズに依存するのではなく、実際の設備容量シグナルを追跡するよう、複数のチェックを通じてアウトプットを検証する。地域別設備容量合計、公表された運転開始スケジュール、および直近の実績と比較した年間建設速度の示唆値などの独立した指標と結果を比較する。外れ値はレビューのうえ修正される。
承認前に、モデルおよび前提条件は多段階の内部レビューを経て、主要国または容量帯で大きな乖離が発見された場合は回答者に再連絡する。レポートは年次で更新され、重要な政策変更、プロジェクト遅延、または運転開始の波が見通しを変える場合は中間更新を実施し、クライアントが最新の見解を受け取れるよう最終納品前の確認作業を完了する。
Mordor Intelligenceの水力発電市場規模と他の公表推計との比較
小水力発電の公表推計はしばしば異なる。これは、市場が設備容量(GW)または収益(米ドル)で表現される場合があること、また一部の調査が小水力を同一の需要ドライバーを持たない隣接する水力資産と組み合わせているためである。差異はまた、改修の扱い方、プロジェクトパイプラインの追加容量への転換方法、および政策・許認可変更が発生した際の前提条件の更新頻度からも生じる。
設備容量の追加および改修主導のアップグレードを追跡することで、Mordor Intelligenceは2025年の市場規模を10MW未満のGWに紐付け、広範な水力発電収益プールの混入を回避している。これは合計値が乖離する一般的な原因である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 87.45 GW(2025年) | |
| 業界レポートアグリゲーターA | 15.22 ビリオン 米ドル(2025年) | この推計は収益として提示されており、設備容量から金額への換算ロジックおよびスコープが明確に記載されていないため、設備容量シリーズで可視化されているプロジェクトおよび改修活動を過小評価する可能性がある。 |
| マーケットポータルB | 2.40 ビリオン 米ドル(2025年) | この数値は小水力の狭義の定義および限定的な支出境界を反映しているとみられ、EPC機器、およびアップグレード支出が含まれているかどうかについての透明性が最小限であり、設備容量ベースの規模算定と比較して合計値が圧縮されている。 |
本表は、最も大きなギャップが単位の混在および不明確な境界から生じていることを示しており、特に設備容量から価値への追跡可能なブリッジなしに収益が報告される場合に顕著である。10MW未満の一貫した定義、改修の明確な扱い、ならびに設備容量ベースおよび追加容量に対する反復可能なチェックにより、推計を年度ごとに安定かつ説明可能な状態に保つことができる。
レポートで回答している主要な質問
2031年までの小水力発電の設備容量予測はどのくらいですか?
世界の設備容量は2026年の95.14 GWから144.93 GWに達すると予測されています。
小水力発電の設備容量は年間どの程度成長すると予測されていますか?
このセクターは2031年まで8.79%のCAGRで前進しており、24時間365日のクリーン電力に対する継続的な政策および企業需要を反映しています。
現在、小水力発電の普及をリードしている地域はどこですか?
アジア太平洋は世界の設備容量の63.55%を占めており、農村電化を優先する中国とインドのプログラムが牽引しています。
魚に優しいタービンが小水力発電プロジェクトにとって重要な理由は何ですか?
魚類死亡率を2%以下に低下させるタービンは、これまで制限されていた河川サイトを開放し、プロジェクトが厳格な環境審査をより迅速にクリアするのに役立ちます。
小水力発電は企業の再生可能エネルギー調達においてどのような役割を果たしていますか?
その安定したベースロード出力により、大規模な蓄電システムなしに24時間365日の無炭素電力目標を達成するために、間欠的な太陽光や風力と組み合わせることができます。
小水力発電所の近代化をリードしている主要企業はどこですか?
Voith、Andritz、GE Vernova、Siemens Energy、Statkraftが、効率向上と資産寿命延長のためにIoTモニタリング、予測保全、魚に優しいアップグレードに投資しています。