
ソノブイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 512.23 百万米ドル |
| 市場規模 (2031) | 690.34 百万米ドル |
| Growth Rate (2026 - 2031) | 6.15 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるソノブイ市場分析
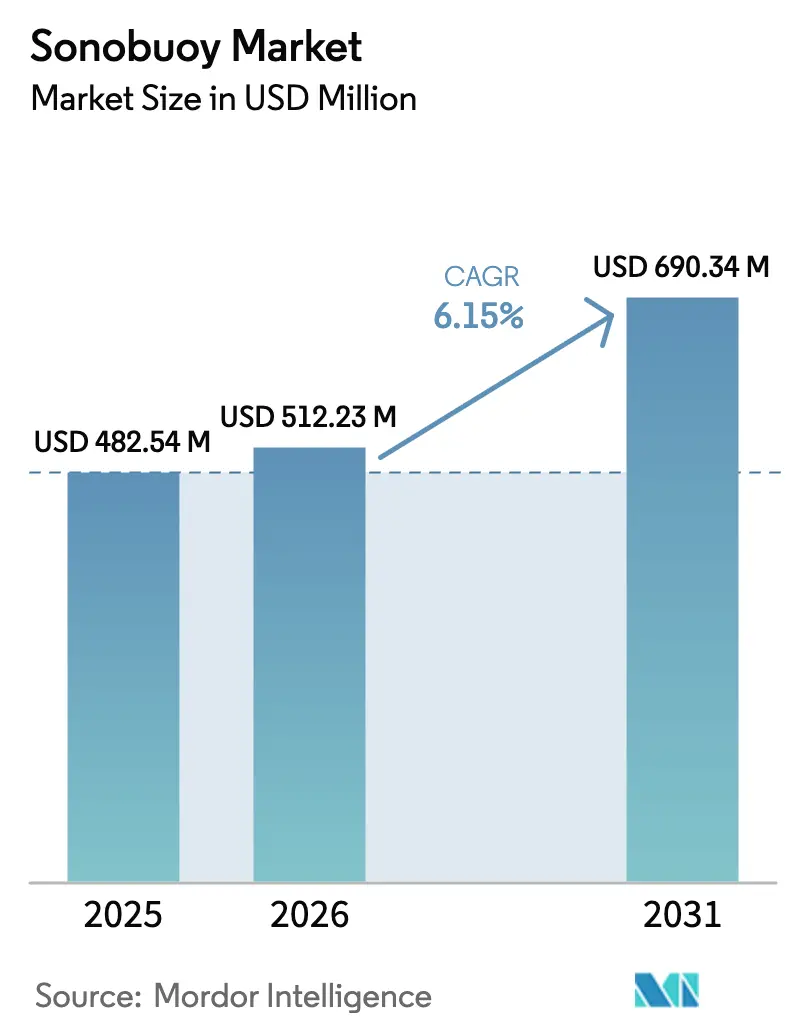
2026年のソノブイ市場規模はUSD 512.23百万と推定され、2025年のUSD 482.54百万から成長し、2031年にはUSD 690.34百万が見込まれており、2026年から2031年にかけて6.15%のCAGRで成長します。対潜水艦戦(ASW)への支出増加、静粛型ディーゼル電気潜水艦艦隊、および自律型監視プラットフォームの普及が需要を堅調に保ち、ソノブイ市場は海軍および沖合事業者にとって戦略的な優先課題であり続けています。北米が調達のリーダーシップを維持する一方、アジア太平洋地域は地域の潜水艦保有数の増加に伴い最も急速な伸びを示しています。デジタル信号処理、マルチスタティック低周波アーキテクチャ、およびプラットフォームの小型化における進歩が、探知コストの低減、カバレッジの拡大、および民間エネルギー探査用途の開拓をもたらしています。同時に、より厳格な環境規制と輸出規制がコンプライアンスコストおよびサプライチェーンの摩擦を増大させることで成長を抑制しています。少数のサプライヤーが依然として大量契約を支配しているため競争激度は高いものの、今後の共同生産契約と無人プラットフォームの統合が市場力を徐々に再編する可能性があります。
主要レポートのポイント
- タイプ別では、パッシブシステムが2025年のソノブイ市場シェアの54.62%を占め、アクティブシステムは2031年までに12.00%のCAGRで成長する見込みです。
- サイズクラス別では、サイズAが2025年のソノブイ市場規模の64.55%を占め、サイズBは2031年にかけて13.02%のCAGRで拡大する予定です。
- 展開方法別では、自由落下式が2025年に47.85%の収益シェアをリードし、カートリッジ/空気圧式形式は10.31%のCAGR見通しを示しています。
- 用途別では、防衛が2025年のソノブイ市場規模の85.20%を占め、商業用エネルギー探査は2031年にかけて14.35%のCAGRで進展しています。
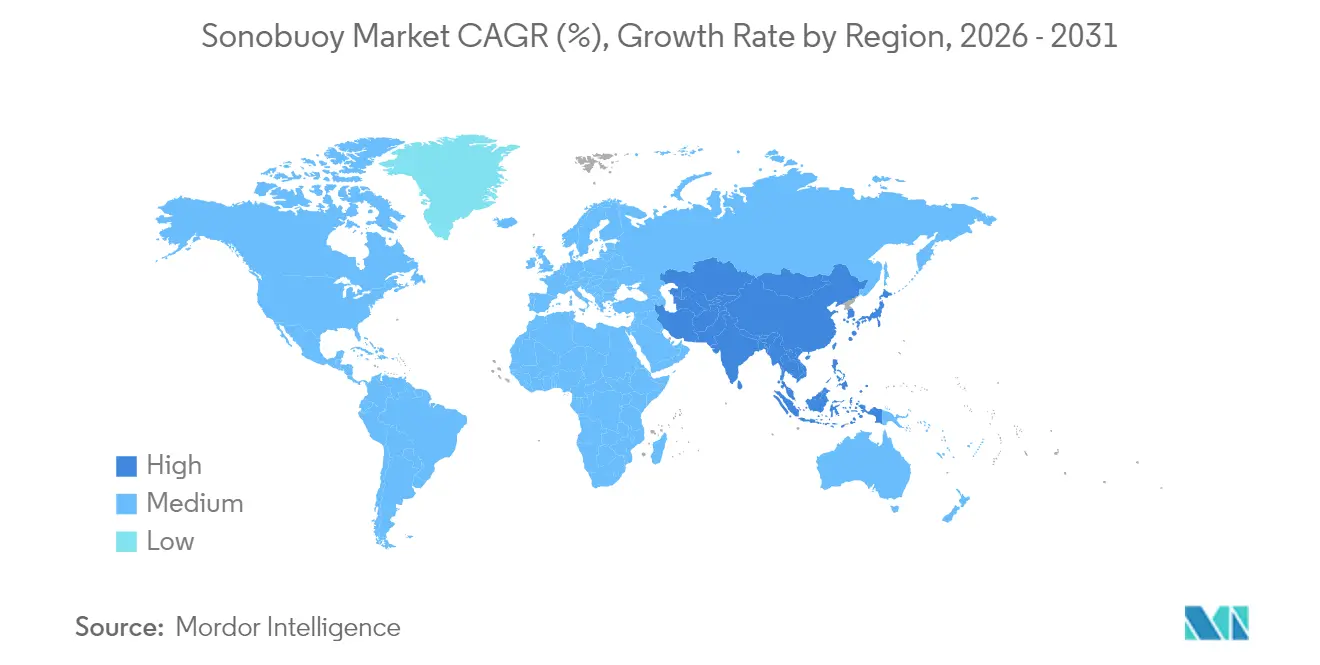
- 地域別では、北米が2025年に41.85%のシェアを獲得し、アジア太平洋地域は2031年までに最速の11.47%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 静粛型ディーゼル電気潜水艦およびAIP(空気不要推進)潜水艦の世界的な普及による消耗型ASW需要の増大 | +1.8% | グローバル、インド太平洋および北大西洋 | 中期(2~4年) |
| アナログからデジタルへのソノブイアーキテクチャ移行によるマルチチャンネルデータフュージョンおよび長距離RF(無線周波数)リンクの実現 | +1.2% | 北米、欧州連合(EU)、拡大するアジア太平洋 | 短期(2年以内) |
| マルチスタティック低周波アクティブ方式の採用による探知コストの低減と探知範囲の拡大 | +0.9% | グローバル、NATOを主導とする艦隊 | 中期(2~4年) |
| 無人航空機および水上発射プラットフォームの急速な普及による年間ブイ展開率の向上 | +1.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| NATO STANAG 4748およびMIL-STD 2525Eによるグローバル標準化と艦隊間相互運用性の強化 | +0.7% | NATOおよび同盟国 | 長期(4年以上) |
| 深海エネルギー探査の拡大における海底特性評価のための消耗型音響機器の必要性 | +0.5% | メキシコ湾、北海およびグローバル沖合 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
静粛型ディーゼル電気潜水艦およびAIP潜水艦の世界的な普及による消耗型ASW需要の増大
現代のディーゼル電気潜水艦および空気不要推進(AIP)潜水艦は、より長時間ほぼ無音で哨戒し、パッシブ探知窓を狭め、海軍はより広範な傍受網を展開せざるを得なくなっています。調達計画はこの緊急性を示しています。米海軍は在庫維持のために年間約204,000個のブイを予算化し、インド太平洋軍は分散型監視グリッドの発注を加速しています。[1]ストックホルム国際平和研究所、「世界の軍事支出の動向、2024年」、sipri.org 演習テンポの上昇および実際の追跡任務は継続的な消費を促し、ソノブイ市場全体の数量成長を下支えしています。
アナログからデジタルへのソノブイアーキテクチャ移行によるマルチチャンネルデータフュージョンおよび長距離RFリンクの実現
デジタル信号チェーンはより豊富な音響パケットを圧縮・暗号化し、拡張された無線リンクを通じて転送することで、オペレーターが数十のノードからのフィードをほぼリアルタイムで統合できるようにします。自動分類によりオペレーターの作業負荷が軽減され、第一通過信頼性が向上します。これは高テンポ哨戒において重要です。これらのアーキテクチャはまた、電磁環境が過密化した状況にも対応できるよう艦隊を将来に備えさせ、ソノブイ市場における主要なアップグレード触媒となっています。
マルチスタティック低周波アクティブ方式の採用による探知コストの低減と探知範囲の拡大
分散型送受信機ジオメトリは低周波伝播を活用してより少ない消耗品でより広い海域をカバーし、時間あたりコストを削減し、スタンドオフ安全性を高めます。コヒーレント処理により残響が抑制され、目標信号の鮮明度が増し、相互運用可能なプラグアンドプレイキットを必要とする連合哨戒において新たな戦術が可能になります。採用の勢いはイノベーションループを促進し、ソノブイ市場の技術的ダイナミズムを維持します。
無人航空機および水上発射プラットフォームの急速な普及による年間ブイ展開率の向上
MQ-9B シーガーディアン(SeaGuardian)などの無人航空機(UAV)は小型ソノブイを最大80個搭載し、18時間滞空することで、より低い飛行時間コストで外洋のギャップを広くカバーします。水上無人艇は紛争海域の沿岸部への到達範囲を拡大します。これらの普及により新たな調達サイクルが生まれ、従来の海上哨戒飛行隊を超えてソノブイ市場の顧客基盤が拡大します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高いサプライヤー集中度と輸出規制体制による調達ボトルネックの発生 | -0.8% | グローバル、特に非NATO同盟国 | 短期(2年以内) |
| 水中音響放射に関するより厳格な環境規制による運用上の制限 | -0.6% | 北米、欧州、拡大するアジア太平洋 | 中期(2~4年) |
| 低周波曳航アレイおよび自律型無人水中航走体(UUV)ソナーなど非消耗型代替品との競合 | -0.4% | グローバル、技術的に成熟した海軍を中心に | 長期(4年以上) |
| 希土類およびピエゾセラミック原料価格の変動によるユニット生産コストの上昇 | -0.3% | グローバル、アジア太平洋サプライチェーンへの感応度が高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高いサプライヤー集中度と輸出規制体制による調達ボトルネックの発生
ERAPSCOの長年にわたる支配により単一の合弁企業が米国の大部分の注文を賄っていましたが、その解散により海軍は国際武器取引規制(ITAR)をナビゲートしながら代替供給ラインを特定することを余儀なくされています。新規参入者は多大な資本と長い認定サイクルを必要とするため、需要が増加しても供給は逼迫したままです。国防生産法の資金調達ラウンドは生産能力の拡大を目指していますが、輸出許可の障壁は依然としてパートナー国への納品を遅延させ、ソノブイ市場の近期的な勢いを抑制しています。
水中音響放射に関するより厳格な環境規制による運用上の制限
米国海洋大気庁(NOAA)が更新した海洋哺乳類音響閾値は、ソノブイ使用に季節的または地理的な制限を課し、計画担当者に演習パターンの再設計を迫っています。[2]米国海洋大気庁(NOAA)、「海洋哺乳類音響閾値評価のための技術的ガイダンス」、fisheries.noaa.gov コンプライアンスはコストを増加させ、滞在時間を制限し、より静粛な設計を求めるため、ソノブイ市場においてより環境に優しい新モデルが成熟するまで一部の成長を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
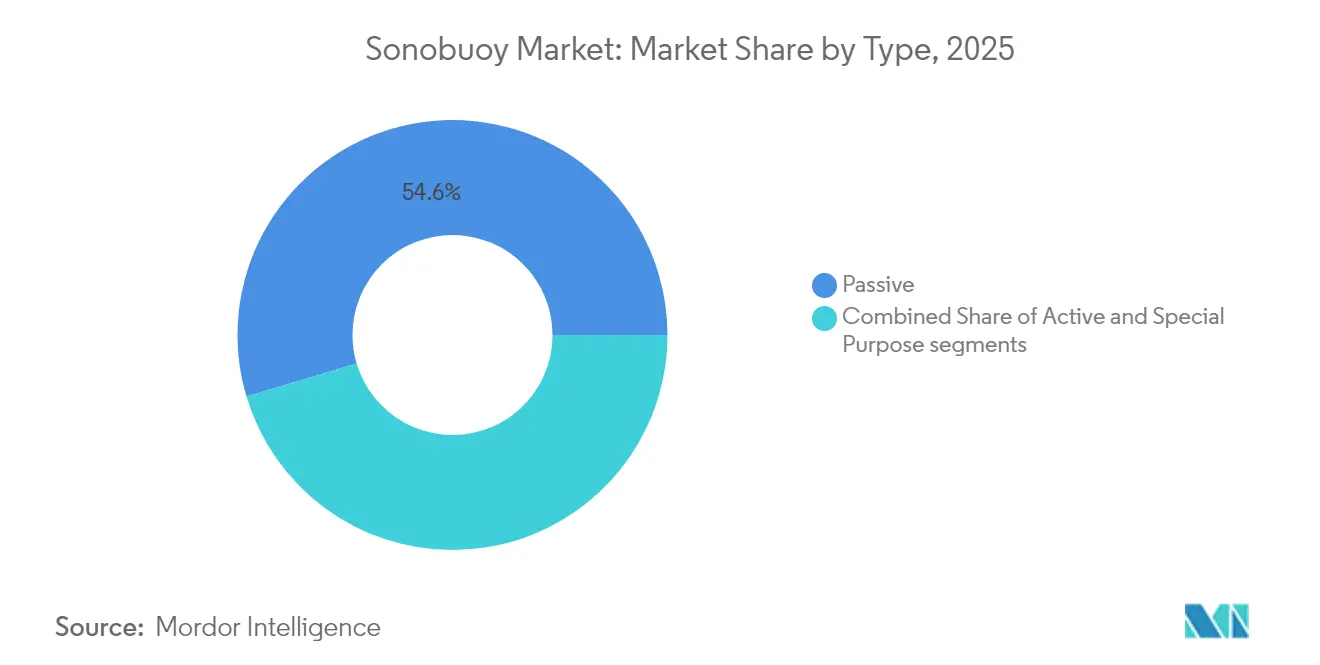
パッシブの強さの中でアクティブソノブイが勢いを増すパッシブデバイスは2025年のソノブイ市場の54.62%を占め、長距離にわたる秘密性の高い低消費電力傍受における価値を示しています。しかし、アクティブシステムは2031年までに12.00%のCAGRでソノブイ市場全体を上回る成長が見込まれます。これらはバッテリー消耗を抑えながら探知範囲を拡大するマルチスタティック低周波イノベーションによって支えられています。水深測量および射程監視向けの特殊用途モデルはニッチを占めますが、戦闘群の即応性において重要な役割を果たします。
デジタル処理によりアクティブシステムの有効性が向上し、アルゴリズムが残響を抑制し過渡的な接触を強調します。この性能向上により海軍の投資が継続され、この分野はソノブイ市場全体の重要な収益加速器となっています。地震探査への民間利用の拡大は需要可能性を広げ、ソノブイ産業内でのクロスセクター技術波及効果の拡大を反映しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


サイズクラス別:
コンパクトなサイズBへのシフトサイズAは2025年のソノブイ市場の64.55%を占め引き続き支配的でしたが、これはレガシー航空機ラックがその直径を好むためです。しかし、無人機および軽量哨戒機が音響性能を妥協せずに軽量化を求めることから、サイズBの販売が13.02%のCAGRで上昇しています。小型化の進歩により感度を維持しながら重量を半減させることが可能となり、分散センシングに向けた広範な防衛トレンドと一致しています。
サイズBに切り替えることで搭載数を倍増できるシーガーディアンの能力は、在庫多様化への説得力のある事例を提供しています。小型フォームファクタラインに賭けるメーカーは今や新たなプラットフォーム統合収益を解放し、ソノブイ市場の成長ベクターを強化しています。
展開方法別:
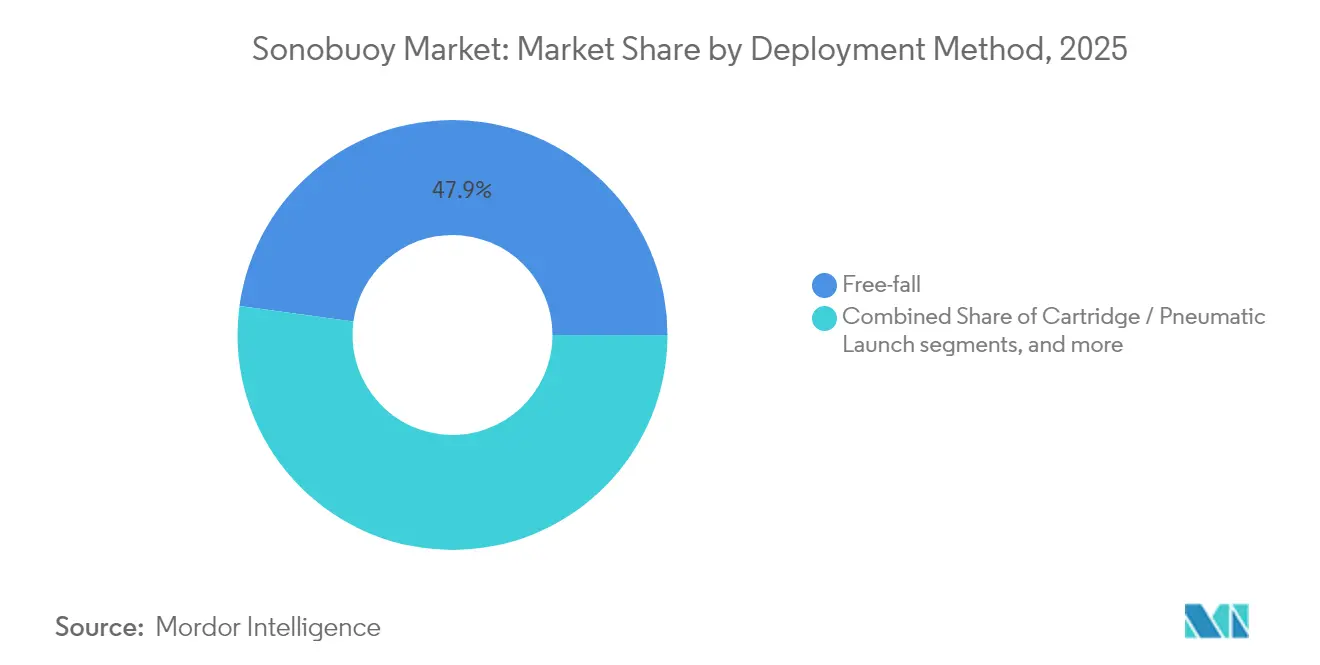
空気圧式ランチャーが戦術的柔軟性を拡大自由落下式投下は2025年に47.85%のシェアを獲得しましたが、これは航空機の配管を最小限にする単純な重力ラックによるものです。しかし、カートリッジまたは空気圧式ランチャーは10.31%のCAGR見通しを示しています。これらは精密なパターン展開と静粛な投下を可能にし、水しぶきの音に敏感な潜水艦勢力に対して有利です。スプリングシステムは、積載速度よりも音響規律が優先される秘密の投下というニッチに対応しています。
空気圧式チューブはまた、回転翼無人機やコルベット甲板へのレトロフィットを容易にし、かつてホストオプションを制限していた構造改造を不要にします。このエンジニアリングの機動性により対応可能な機体と船体が増加し、ソノブイ市場における新たな調達を促進します。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
用途別:
民間エネルギー探査が高成長補完分野として台頭防衛は依然として2025年のソノブイ市場規模の85.20%を占めています。しかし、石油、ガス、風力、および海洋調査の商業ユーザーは現在、開発者がより深い海域を探査し、より厳格な環境規制が高解像度音響ベースラインを要求するようになるにつれて、最速の14.35%のCAGRを示しています。訓練および演習への割り当ては、リアルな実弾演習シナリオが消耗型音響機器に依存することから安定を維持しています。
デュアルユースの軌跡はサプライヤーを民間規制に対応したモデルへの調整に誘い、収益源を多様化し、循環的な防衛予算から保護します。この構造的な拡大はソノブイ市場の長期的な回復力を支えます。
地域分析
北米ソノブイ市場
北米は2025年のソノブイ市場において41.85%のシェアを占めた。これは、米海軍の大規模な予算、統合された製造クラスター、および対潜水艦戦における長年の実験の歴史によるものである。年間約204,000ユニットの調達量は、地域の生産ラインを維持し、デジタルおよびマルチスタティック機能に関するR&Dを加速させるための数量的な下限を設定している。カナダのNATOパトロール任務およびメキシコの沖合エネルギー調査が追加的な需要を生み出し、同地域のリーダーシップをさらに強固なものとしている。ERAPSCOの解体後、供給リスクへの懸念から当局は国防生産法の資金を冗長性確保に向けて配分した。この措置により北米のェアは安定化し、海外勢の進出余地も残されるものと見込まれる。
アジア太平洋ソノブイ市場
アジア太平洋地域は、潜水艦艦隊の拡大および海洋境界紛争の激化を背景に、2031年までに最速となる11.47%のCAGRを記録する見通しである。Ultra MaritimeおよびBharat Dynamics Limitedとのインドの共同生産協定は、現地生産ラインおよび同盟国との相互運用性に対する政策的支援を示している。日本は中期防衛計画にソノブイのアップグレードを組み込んでいる一方、オーストラリアは輸送リスクを低減するための国内製造について検討を進めている。無人プラットフォームへの地域的な需要の高まりも、小型ブイの採用を加速させ、ソノブイ市場のパイプラインを拡大している。
欧州およびアジア太平洋ソノブイ市場
欧州は、NATO標準化、バルト海でのパトロール時間の増加、ならびにフランス、ドイツ、イタリアによるインド太平洋への展開拡大を背景に、着実な成長を遂げている。パリはThalesに対して国内向けSonoFlash契約を付与し、供給の確保と地政学的不確実性へのヘッジを図った。環境規制への適が調達要件の文言を形成しており、サプライヤーに対してより静粛または短時間動作のデバイスの開発を促している。ダイナミック・マンタなどの国際共同演習が定期的な補充発注を促進し、欧州がソノブイ市場の枠組みにおける不可欠な需要の柱であり続けることを確かなものとしている。

規制環境
ソノブイ市場における規制は、相互運用性の標準と水中音響利用に関する制約によって形作られている。防衛分野では、NATO標準化(STANAG 1152や関連する連合ASW教義を含む)が技術要件、戦術、連合適合性に影響を与え、これがサプライヤーによる多国間作戦向けの波形、チャネル、データリンクの設計方法に反映される。北米や欧州といった調達活動が活発な地域では、この標準化推進により、艦隊のミッションシステムと特注統合なしに接続できるデジタル対応・マルチスタティック対応ブイへの需要が一層高まっている。
環境規制はまた、訓練や運用面、特にアクティブ音響の利用に影響を及ぼす。米国では、海洋哺乳類に付随的な影響を及ぼす可能性のある活動は、海洋哺乳類保護法(Marine Mammal Protection Act)の枠組みの下で規制されており、NOAA/水産局のプロセスおよび認可書(LOA)が、モニタリング、停止区域、生物学的に重要な地域周辺での地理的・季節的制限といった緩和措置と結びついている。これにより、ソナー関連活動における計画・順守負担が増大している。輸出管理体制、特に米国製防衛装備品に対するITARは、さらにライセンスやデータ取扱いの要件を追加し、パートナー国への引き渡しを遅延させる可能性があり、最近の契約における国内生産条項の役割を強めている。
バリューチェーン分析
ソノブイのバリューチェーンは、専門的な上流素材・部品(圧電セラミックスや音響トランスデューサー、電池、RFリンクおよびアンテナ、デジタル信号処理電子機器、機械筐体)から始まり、その後、中流の製造、校正、環境適格性評価へと進む。最終組立と試験は、通常、少数の確立された防衛サプライヤーおよび水中センシング専門企業(Ultra Maritime、Sparton、Thales、また特定の技術挿入におけるBAE Systemsなどのパートナーを含む)が担う。これに続くのが、保管、取扱い、訓練消費のためのパッケージング、物流、ライフサイクルサポートである。
下流では、需要は政府顧客と、レシーバー、ミッションシステム、データフュージョンソフトウェアを通じてブイを航空機、ヘリコプター、水上艦艇、無人プラットフォームに接続するプライムインテグレーターによって支配されている。Lockheed Martinは海軍プログラム全体で戦闘システムインテグレーターとして機能し、パートナーとオープンアーキテクチャ統合を調整している。調達自体については、米海軍のProduction Sonobuoy Multiple Award Delivery Order Contract(MADOC)などの枠組みが、複数のサプライヤー間で配送注文をめぐる競争を構造化している。最近の調達パターンは「買う場所で作る」というアプローチも示している。英国とフランスは、それぞれ英国海軍とフランス海軍の供給安全保障のために国内製造を重視しており、インドはUltra MaritimeおよびBharat Dynamics Limitedとの現地共同生産へと動いており、バリューチェーンの一部を国内の産業基盤へ移し、従来のハブを超えて適格サプライヤーの裾野を広げている。
競争環境
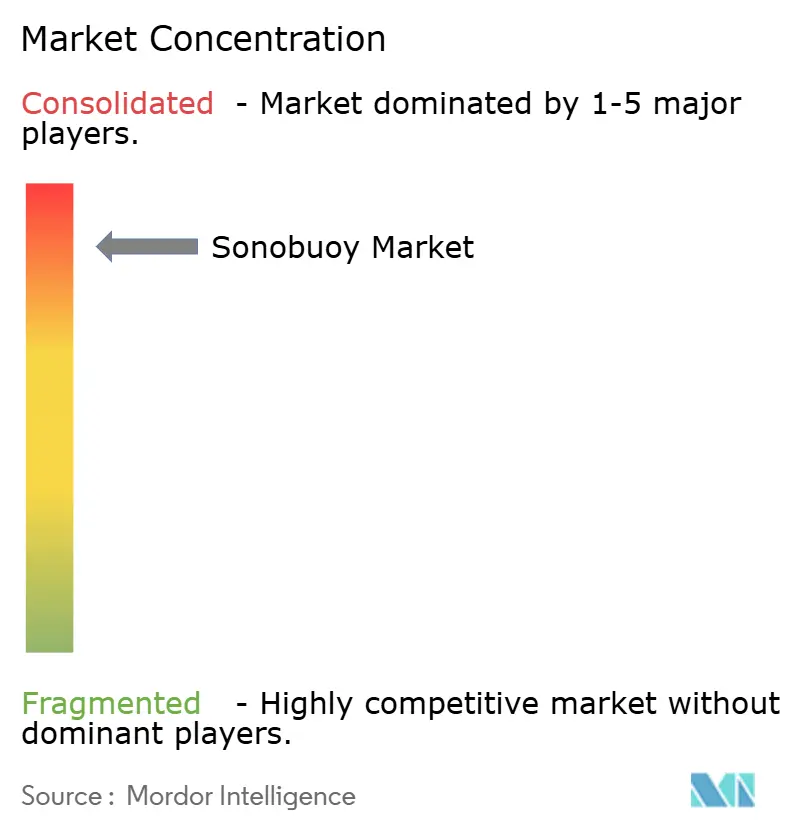
ソノブイ市場は高度に集中しており、少数の米国および英国の事業体が防衛数量の大部分を占めています。ERAPSCOの解散は戦略的な再編を引き起こしています。Ultra MaritimeはUSD 99百万のAN/SSQ-53H契約を確保し継続性を確認し、Spartonは自律型生産計画を概説し存在感を維持しようとしています。新規参入者は厳しい認定ゲートを乗り越えなければなりませんが、多様化した供給への政府の関心がタイムラインを緩和する可能性があります。
技術的差別化が主要なレバーとなっています。UltraとGeneral Atomicsはシーガーディアン(SeaGuardian)向けに調整された小型フォームブイで連携し、無人作戦における優位性を追求しています。ThalesはソノフラッシュをEU海軍および輸出顧客向けの独自のデュアルモード製品として位置づけています。サプライヤーは受注サイクルを平準化するために民間探査に目を向け、音響ペイロードをエコ基準に準拠した海洋調査ツールとして位置づけています。これらの動きはソノブイ市場が準独占から明確な地域チャンピオンを持つ寡占へと徐々に移行することを示唆しています。
国際合弁事業が地政学的な層を加えています。インド・米国ラインはインド製造(Make-in-India)政策と米国の技術保護措置を結びつけ、東南アジアでの同様の提携を促す可能性があります。中国およびロシアの取り組みは不透明なままですが、国内開発路線を示唆しており、戦略的自律性への考慮がグローバルソノブイ市場全体の需要パターンをさらに分断する可能性を示しています。
ソノブイ産業リーダー
Thales Group
Lockheed Martin Corporation
General Dynamics Mission Systems(General Dynamics Corporation)
L3Harris Technologies, Inc.
Ultra Electronics Holdings Limited
- *免責事項:主要選手の並び順不同
ソノブイ市場
- Sparton Corporation
- Ultra Electronics Holdings Limited
- L3Harris Technologies, Inc.
- Thales Group
- Lockheed Martin Corporation
- General Dynamics Mission Systems (General Dynamics Corporation)
- ASELSAN A.S.
- Kongsberg Gruppen ASA
- Leonardo S.p.A.
- SAAB AB
- Indra Sistemas, S.A.
- Bharat Electronics Limited
- Hanwha Systems (Hanwha Group)

市場機会と将来展望
明確な機会分野は、モジュール式でオープンアーキテクチャなアプローチによる、より高速な構成変更・更新サイクルである。「オープンブイ」型標準やモジュール式センサー挿入をめぐる業界の議論は、再設計の負担を減らし、処理、暗号化、通信機能の更新までの道筋を短縮する。これは、アナログからデジタルアーキテクチャへの市場シフトや、ソフトウェア主導の迅速な更新の必要性と合致しており、既存のミッションシステムや連合ワークフローに支障なく統合できる認証可能なモジュール式ペイロード、マルチチャネル処理、相互運用可能なレシーバーを提供できるサプライヤーに新たな余地を生み出している。
無人機との統合もまた、新たな需要の窪みや製品差別化を後押ししており、特に小型ブイのフォームファクターやネットワーキングにおいて顕著である。General Atomics Aeronautical SystemsとUltra Maritimeは、MQ-9B SeaGuardianの運用を小型化されたソノブイおよびレシーバーと公にすり合わせており、これは持続的なUAS巡回コンセプトが、プラットフォームの可用性からペイロード統合へと移行していることを反映している。この移行は、より軽量で小型のブイと堅牢なデータリンクへの要求を引き出している。同時に、現地化された生産や同盟国調達の取り組みは、提携や産業化の機会を生み出している。フランスはフランス海軍向けにSonoFlashの自主的な供給を追求し、英国国防省はロイヤルネイビー向けに大規模なソノブイ発注を行い、インドはBharat Dynamics LimitedおよびUltra Maritimeとの米国仕様ソノブイの共同生産計画を進めている。これらのプログラムは、適格な第二供給元の製造、現地の試験・校正能力、国内での維持支援サービスに余地を生み出している。一方、NOAA/MMPAの枠組みの下での環境上の制約は、より静粛な設計、優れたモニタリングツール、訓練や演習における運用上の摩擦を減らすミッション計画支援ツールを促進している。
Recent Industry Developments in ソノブイ市場
- 2026年5月:Ultra Maritimeは、米海軍研究局(Office of Naval Research)から、UnderSea Advantage Block Upgrade(USABU)プログラム向けの先進ソナーシステム開発を目的とした1,260万米ドルの契約を受注した。このシステムはSparton製ソノブイ部品に統合される予定である。この受注は、先進ソノブイ部品の防衛市場への直接的な関与を示している。この契約は米海軍の無人・水中センシング能力を強化し、Spartonおよび米国サプライチェーンとの協業を強化する。
- 2026年4月:Ultra Maritimeは、AN/SSQ-125Bソノブイの低率初期生産(Low Rate Initial Production)に関する米海軍との契約を発表した。この生産受注は、自国用途向けの次世代ペイロードを前進させるものである。この取り決めは、米海軍の調達枠組みMADOCとの結びつきを強化し、国内生産のペースを強化する。
- 2026年2月:Ultra Maritimeは、英国国防省からロイヤルネイビーのマーリンヘリコプター部隊向けにソノブイを供給する4,000万英ポンドの契約を確保した。この調達は、英国の自主的な供給と海洋パトロールにおける地域展開を強化する。この取引は、同盟プラットフォーム全体における英国の水中監視能力を拡大し、英国防衛パートナーとの継続的な協業を示す。


ソノブイ市場 レポートの範囲と調査方法論
市場定義と対象範囲
ソノブイ市場は、水中の活動を検知、分類、追跡するために使用されるソノブイから生じる収益、および防衛用途と一部の商業用途における関連需要を対象とする。当社は、主要な生産・消費地域全体における市場規模を金額(米ドル)ベースで測定している。
範囲の除外事項:航空機、無人プラットフォーム、艦載ミッションシステム、およびソノブイ本体とは別に購入されるスタンドアロンのソナー処理装置は除外している。
セグメンテーション概要
- タイプ別
- アクティブ
- パッシブ
- 特殊用途
- サイズクラス別
- サイズA
- サイズB
- 展開方法別
- 自由落下
- カートリッジ/空気圧式発射
- スプリング発射システム
- 用途別
- 防衛
- 対潜水艦戦(ASW)
- 訓練および演習
- 音響射程監視
- 商業
- 沖合エネルギー探査
- 海洋学的研究
- 捜索・救助
- 防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、基本的な需要の背景を設定し、後で再検証できる前提を固定するために用いられた。当社は主に、公開されている防衛予算文書や調達に関する発表(例えば米国防総省や同盟国の国防省による発表)、および発注パターンや使用事例を示す米海軍とNAVAIRのプログラム更新情報に依拠した。
また、ストックホルム国際平和研究所(SIPRI)の防衛支出シリーズ、該当する場合の貿易動向を示すUN Comtrade、ソノブイの種類や性能要因を説明する技術文献や学会論文なども参照した。サプライヤーの年次報告書、投資家向け資料、信頼性の高い防衛関連メディアを用いて生産拡大やプライシング範囲を把握し、その後、企業財務や出荷レベルの貿易・契約情報を扱う有料サブスクリプションを用いて、いくつかの企業・プログラム指標を相互確認した。これらのデスクソースは網羅的なものではなく例示的なものであり、データ収集、検証、明確化のために他の多くの公開文書や参考資料も使用された。
一次インタビューおよび調査
一次調査は、調達サイクルがどのように年間消費に反映されるか、また価格がブイの種類、納入形態、契約構造によってどう異なるかを検証することに重点を置いた。当社は、プログラムレベルの関係者、エンジニアリングおよび運用のリーダー、商業ユーザーの混成に対して聞き取りを行い、需要のタイミング、典型的な更新・交換率、活動量が増加した後の在庫再構築時の変化について確認した。
需要はグローバルであるため、地域ごとの構成比が過度に一般化されないよう、主要な事業地域全体で入力データを確認した。その後、モデルを確定する前に、デスクリサーチで得られた情報に対して前提を再検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | CXO:15% | アジア太平洋:41% |
| ミッドティア:51% | 機能/事業部門リーダー:34% | 欧州・中東・アフリカ:37% |
| 中小規模プレーヤー:15% | マネージャー:51% | 南北アメリカ:22% |
市場規模測定と予測
コアの構築には、トップダウンとボトムアップの両方の論理を用いており、調達および運用上の需要を地域ごとの年間ソノブイ消費プールに変換し、その後、種類別の価格とミックスを用いて金額へ変換している。合計値の妥当性を確保するため、サプライヤーの開示情報のサンプリング、可視化された調達受注の推定量へのマッピング、インタビューで議論された範囲に対する平均販売価格のストレステストなど、選択的なボトムアップ確認によって結果を裏付けた。
モデルに影響を与えた入力要素には、対潜水艦戦予算の動向、航空機投下に依存する任務の割合、アクティブ・パッシブ・特殊用途ブイ間のミックスシフト、そして反復的な需要を生み出す交換・訓練支出率などが含まれる。プログラムの可視性が限られている場合には、保守的な使用量の範囲を適用し、専門家からのフィードバックや地域の支出および既知の発注サイクルとの整合性に基づいて範囲を絞り込むことで、そのギャップに対応した。
予測については、関係者が検証可能な少数のドライバーに結びついたシナリオ分析を用いた。これには、計画されている調達サイクル、地域の安全保障姿勢、デジタル機能の拡大に伴う予想される単価変動が含まれる。予測は、示唆される数量が生産能力の動向に対して現実的であると確認され、年ごとの変化がインタビューで議論された調達ペースと矛盾しないことが確認された後にのみ受け入れられた。
データ検証および更新サイクル
検証は、独立した確認作業を横断する三角測量によって行われ、単一の弱いデータポイントが最終値を誤った方向に導かないようにしている。当社はモデルの出力結果を調達の動向、報告された契約金額、示唆される数量トレンドと比較し、急激な変動については内部承認前に調査を行う。
2人目のアナリストによる再確認では、数式、単位換算、通貨換算のタイミングを再チェックし、地域や年をまたいで合計値の整合性を保っている。レポートは年次で更新され、大規模な複数年契約の受注や防衛支出の急激な変化など、重要な事象が発生した場合には中間更新が行われる。納品前には、最新の見解をクライアントに提供できるよう、最終的な見直しが改めて行われる。
他の公開推計値と比較したMordor Intelligenceのソノブイ市場規模
公表されているソノブイ市場の数値は、一見似ているように見えても、対象範囲や価格の前提が必ずしも同じ方法で扱われているわけではないため、大きく異なることがある。ある数値は契約に関する見出しをより重視し、他のものは単位消費の前提を重視しており、調達量が変動する際には更新のタイミングも重要となる。
航空機のミッションシステムや対潜水艦戦スイート全体への支出は、ここでのMordor Intelligenceの対象範囲外であるため、プラットフォーム、発射装置、処理装置をまとめて算入する推計は、類似の成長率であっても、より高い合計値になる場合がある。差異はまた、アクティブとパッシブのミックスの扱い方、訓練・演習での消費が完全に計上されているかどうか、通貨換算に年間平均レートを用いるか特定時点のレートを用いるかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 482.54 M (2025) | |
| コンサルティング会社A | USD 409.30 M (2023) | より早い基準年を用いており、主に防衛再編に関連するより狭い需要プールを適用しているように見受けられる。これにより、安定した年における反復的な訓練・補充需要が過少に計上される可能性がある。 |
| 業界出版社B | USD 346.00 M (2025) | 多くの場合、メーカー出荷ベースの見方を反映しており、ASPの進展が遅く、より高価値の特殊用途ブイや契約間の構成主導の価格差を見落とす可能性がある。 |
表に見られる差は、主に支出バケットに何を含めるか、そして単位価格とミックスが時間とともにどのように更新されるかに起因している。市場規模測定を再現可能な需要要因に結びつけ、それを調達動向やインタビューでのフィードバックと照合することで、最終的な数値は地域や年をまたいで透明性が保たれ、整合性を取りやすいものとなっている。


レポートで回答される主要な質問
ソノブイ市場の現在の規模はいくらですか?
ソノブイ市場規模は2026年にUSD 512.23百万であり、2031年にかけて6.15%のCAGRが見込まれています。
グローバルのソノブイ需要をリードしている地域はどこですか?
北米はグローバル収益の41.85%を占め、米海軍の大規模な調達数量と確立された生産インフラによって支えられています。
アクティブソノブイはなぜ注目を集めているのですか?
アクティブシステムはマルチスタティック低周波方式と改善されたデジタル処理の恩恵を受け、新型静粛潜水艦のより長距離での探知を可能にし、12.00%のCAGRを牽引しています。
無人プラットフォームはソノブイ市場にどのような影響を与えていますか?
無人航空機および水上艦は、より多くのブイをより長時間搭載し、低コストでカバレッジを拡大し、従来の哨戒機を超えて顧客基盤を広げています。
市場成長を遅らせる可能性のある課題は何ですか?
高いサプライヤー集中度、輸出規制の制限、およびより厳格な音響放射規制が調達の遅延とコンプライアンスコストをもたらし、一部の需要の勢いを相殺しています。
どの民間セクターがソノブイ技術を採用していますか?
深海石油、ガス、および沖合風力プロジェクトが海底マッピングおよび環境モニタリングにブイを展開し、商業用途において14.35%のCAGRを推進しています。
最終更新日:



