
スロバキア貨物・物流市場規模およびシェア
市場概要
| 調査期間 | 2018 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
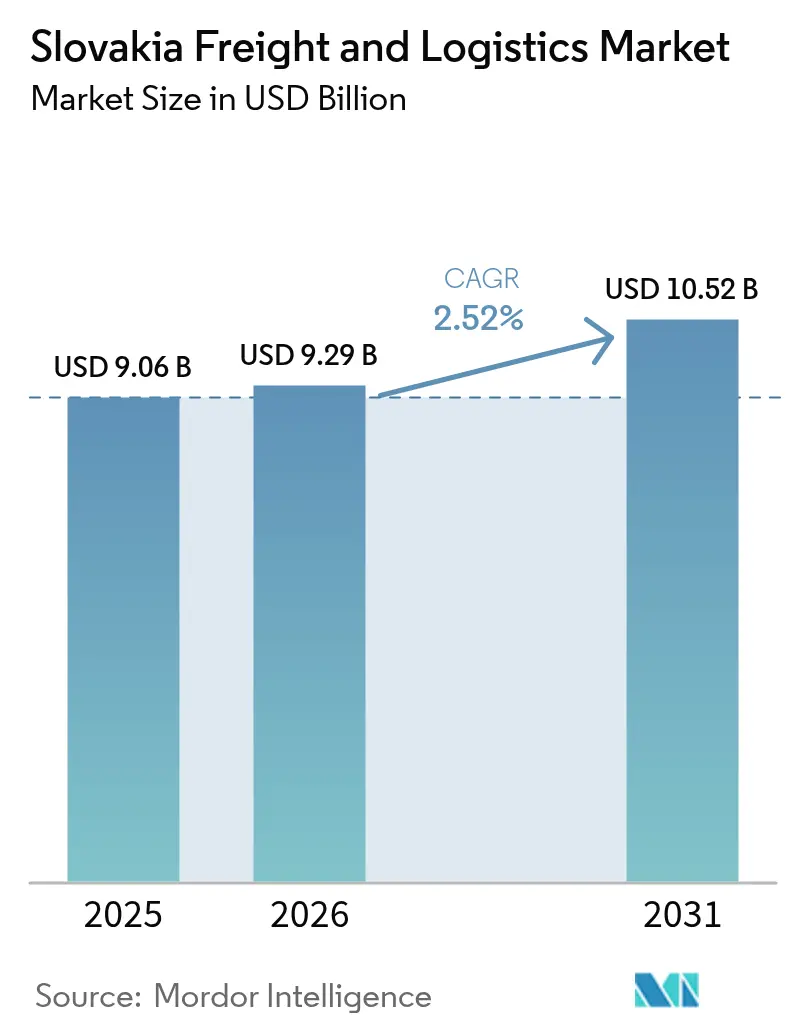
| 基準年の市場規模 (2025) | 9.06 十億米ドル |
| 市場規模 (2026) | 9.29 十億米ドル |
| 市場規模 (2031) | 10.52 十億米ドル |
| Growth Rate (2026 - 2031) | 2.52 % |
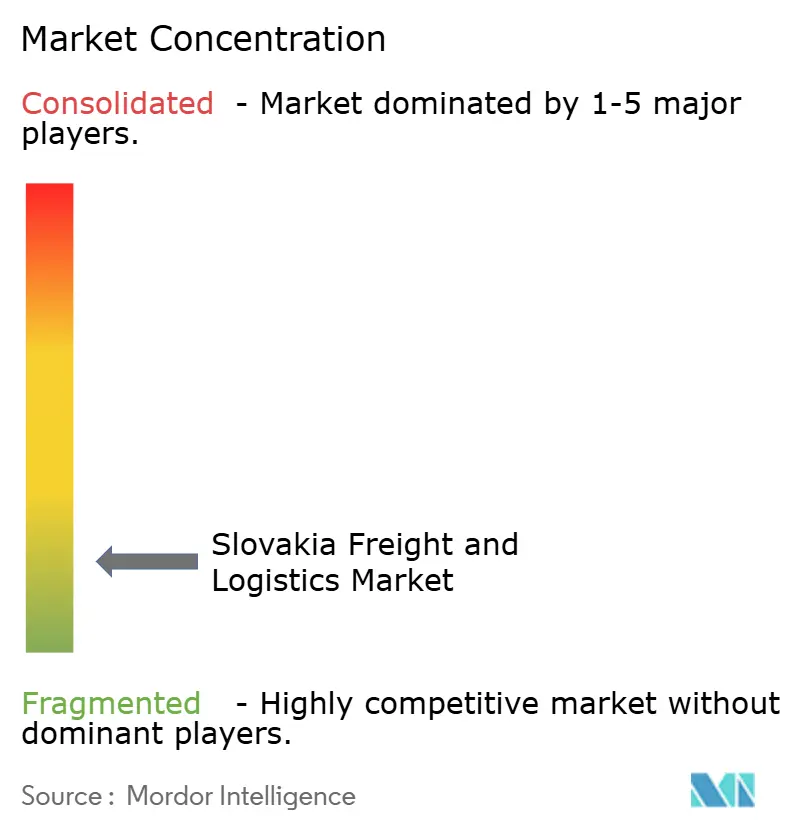
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスロバキア貨物・物流市場分析
スロバキア貨物・物流市場規模は、2025年の90億6,000万米ドルから2026年には92億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR 2.52%で2031年までに105億2,000万米ドルに達すると予測されています。この成長は、9つの欧州横断交通ネットワーク(TEN-T)回廊の交差点に位置する同国の地理的優位性、継続的なインフラ投資、および地域の消費者マインドが軟化した局面においても輸送需要を安定的に支える堅固な製造業基盤に支えられています。倉庫自動化やフリートテレマティクスを中心としたデジタル化の進展が生産性を継続的に向上させる一方、EUグリーンディールのインセンティブが荷主を鉄道および内陸水路の代替手段へと誘導しています。グローバルなサードパーティ物流(3PL)プロバイダーの統合が競争激化をもたらしているものの、中小規模の国内事業者が依然として多く存在することで市場の分散性が一定程度維持されています。これらの要因が相まって、スロバキア貨物・物流市場は中央ヨーロッパ貿易における回復力のある緩やかな成長の要として機能し続けています[1]「TEN-T輸送インフラ」、欧州委員会、transport.ec.europa.eu。
主要レポートのポイント
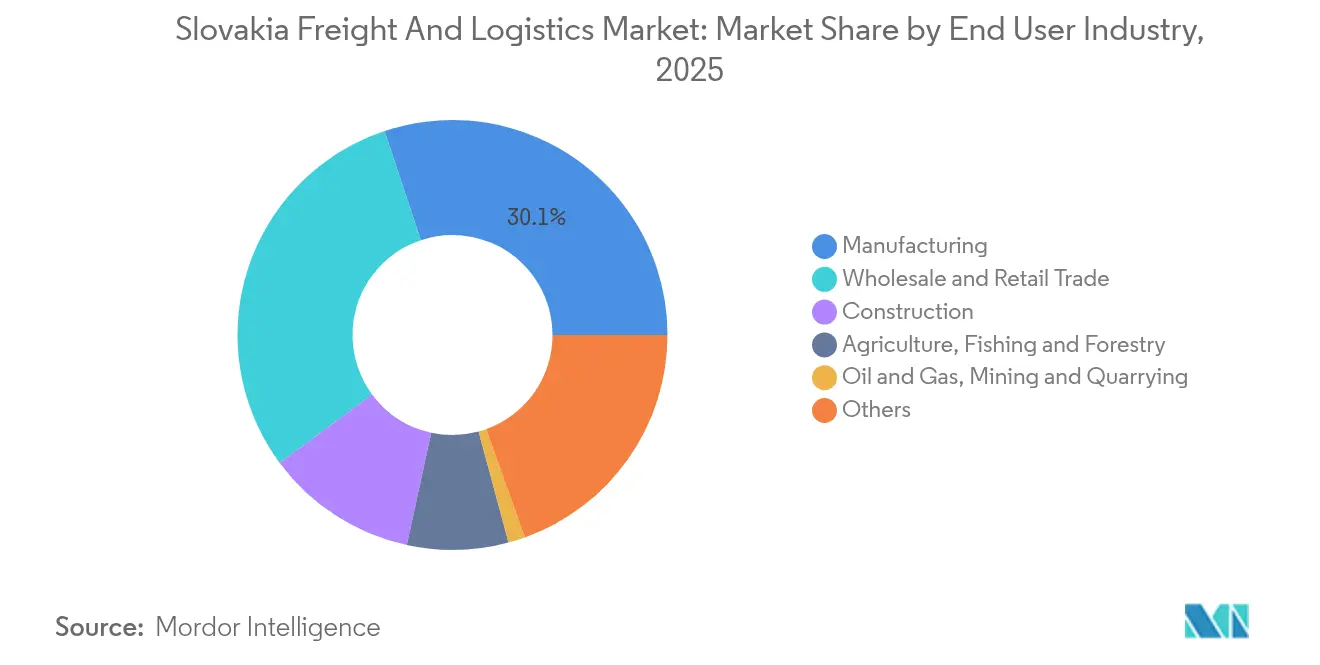
- エンドユーザー産業別では、製造業が2025年のスロバキア貨物・物流市場シェアの30.12%を占め、卸売・小売業は2026年から2031年にかけてCAGR 2.66%で成長する見込みです。
- 物流機能別では、貨物輸送が2025年のスロバキア貨物・物流市場規模の53.05%をリードし、宅配便・速達・小包(CEP)サービスは2026年から2031年にかけてCAGR 2.96%で最も速い成長が見込まれています。
- CEPタイプ別では、国内配送が2025年の収益シェアの65.80%を占め、国際サービスは2026年から2031年にかけてCAGR 2.98%でより速い成長が見込まれています。
- 貨物フォワーディングの輸送モード別では、海上・内陸水路貨物フォワーディングが2025年の収益シェアの37.10%を占め、航空貨物フォワーディングは2026年から2031年にかけてCAGR 5.74%が見込まれています。
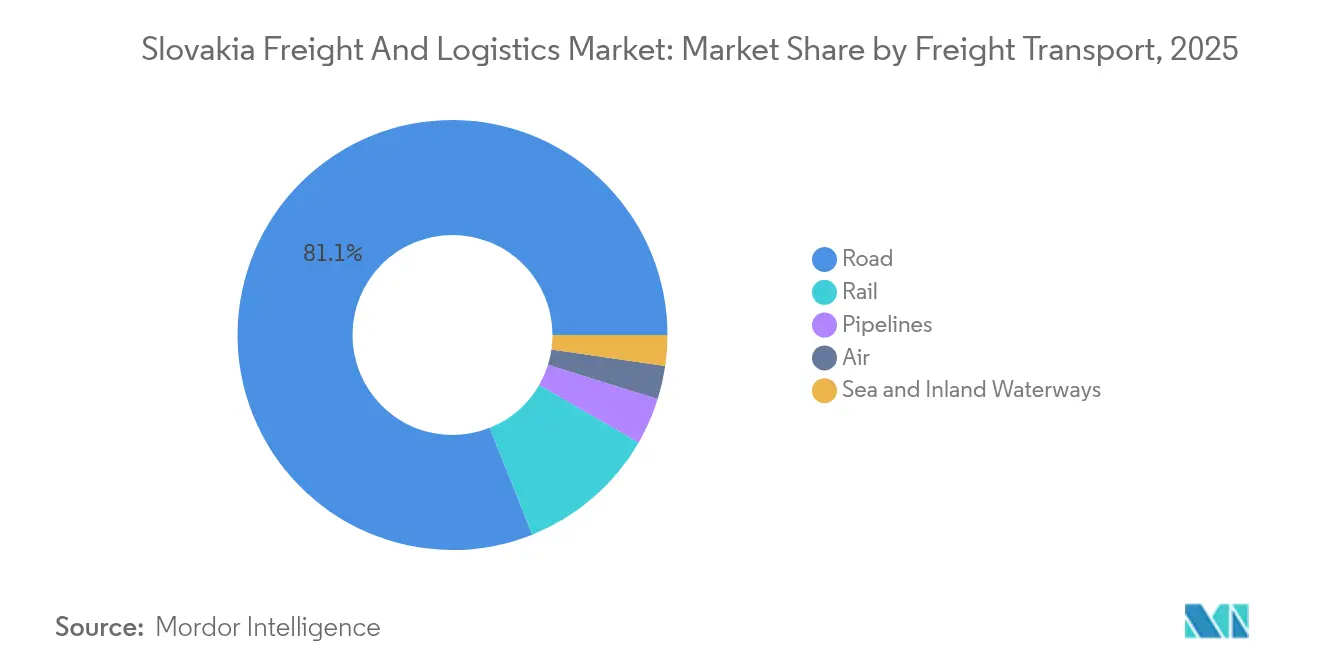
- 貨物輸送の輸送モード別では、道路貨物輸送が2025年の収益シェアの81.05%を占め、航空貨物輸送は2026年から2031年にかけてCAGR 5.18%で最も高い成長が見込まれています。
- 倉庫・保管別では、非温度管理スペースが2025年の収益シェアの91.80%を占めていますが、温度管理設備は2026年から2031年にかけてCAGR 2.41%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スロバキア貨物・物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル化とサプライチェーン統合によるネットワーク効率の向上 | +0.8% | 国内全体;ブラチスラバおよびコシツェ地域に集中 | 中期(2〜4年) |
| TEN-T主要輸送回廊に沿ったインフラ整備の進展 | +0.6% | バルト・アドリア回廊および東方・東地中海回廊への全国的な注力 | 長期(4年以上) |
| 越境貿易の円滑化によるスロバキアの地域的連結性の強化 | +0.4% | EU国境越え、特にブラチスラバ〜ウィーンおよびコシツェ〜ブダペスト軸 | 短期(2年以内) |
| 自動車輸出クラスターの拡大による製造業貿易量の維持 | +0.3% | トルナヴァ、ジリナ、ニトラの地域クラスター | 中期(2〜4年) |
| EUバッテリーサプライチェーンの現地化による産業投資見通しの向上 | +0.2% | ニトラ下部地域およびトルナヴァ地域 | 長期(4年以上) |
| EUグリーンディールの下での鉄道貨物インセンティブによる輸送モード転換の支援 | +0.2% | 国内全体;主要越境鉄道回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル化とサプライチェーン統合
スロバキアの物流事業者は、デジタルスロバキア2030ロードマップの下で推進される5G、クラウド、人工知能ツールの導入を加速させており、同ロードマップはデジタル化促進インセンティブとして23億ユーロ(25億米ドル)を充当しています[2]「デジタルスロバキア2030」、投資・地域開発・情報化省、mirri.gov.sk。リアルタイム可視化プラットフォームにより、予測到着時刻の提供や遅延の事前通知が可能となり、アイドル状態のフリートを削減し、空荷回送を低減しています。地元テクノロジーサプライヤーのTwinzoは、スマートフォンベースのデジタルツインアプリケーションにより、試験導入においてクライアントの車両使用量を20%削減し、物流効率を45%向上させたと報告しています。電子インボイスおよび自動化された通関書類フローにより、従来は紙ベースのコンプライアンス対応に苦労していた小規模荷主の管理負担が軽減されています。これらのソリューションが普及するにつれ、スロバキア貨物・物流市場全体で営業利益率の拡大とサービス品質への期待水準の向上がもたらされています。
TEN-T回廊に沿ったインフラ整備の進展
欧州委員会は、欧州接続ファシリティの下でスロバキアの交通プロジェクトに70億ユーロ(77億米ドル)を承認し、今後10年間で5分の4を鉄道に配分しています。ポプラト・タトリー〜ヴィドルニク区間の整備により最高速度が160km/hに倍増し、欧州鉄道交通管理システム(ERTMS)の信号システムが統合されます。ノヴェー・メスト・ナト・ヴァーホム〜プーホフ近代化工事はすでに列車長適合率85%に達しており、バルト・アドリア回廊のインフラボトルネックを解消しつつあります。これらの改善により、ドア・ツー・ドアのリードタイムが短縮され、鉄道の信頼性が向上し、スロバキア貨物・物流市場において荷主が長距離輸送量を道路からより持続可能な輸送モードへ転換することが促進されています。
越境貿易の円滑化
EUの単一市場およびシェンゲン圏への加盟により、EU域内の大部分の貨物に対する物理的な税関検査が撤廃され、ブラチスラバ〜ウィーンやコシツェ〜ブダペストなどの国境を数時間ではなく数分で通過できるようになっています。欧州電子有料道路サービスの採用により加盟国間の支払いが統一され、国際輸送業者の管理上の複雑さが軽減されています。鉄道貨物回廊5は、バルト海とアドリア海の港湾を結ぶ複合輸送列車に時間厳守のスロットを調整し、自動車輸出業者のスケジュール変動を低減しています。これらの措置が相まって、東西欧州の貨物フローの中継地としてのスロバキアの魅力が高まり、スロバキア貨物・物流市場における輸送量の成長が強化されています。
自動車輸出クラスターの拡大
スロバキアは2024年に105万台の車両を組み立て、ヴァラリキーに建設予定のボルボの電気自動車工場やステランティス、起亜、フォルクスワーゲンの各拠点での生産能力増強を背景に、2026年までに120万台を目標としています。自動車製造業は工業売上高の49.5%、GDPの9.5%に貢献しており、トルナヴァ、ジリナ、ニトラ周辺の倉庫需要を支える密度の高い部品の入庫フローと完成車の出庫フローをもたらしています。Gotion-InoBatによる12億ユーロ(13億米ドル)相当の新たなバッテリー投資により1,311人の雇用が創出され、リチウムイオンモジュール、熱制御パッケージング、危険物コンプライアンスに関する特殊輸送ニーズが高まります[3]「バッテリー生産投資」、スロバキア共和国経済省、mhsr.sk。電気自動車への移行が加速するにつれ、スロバキア貨物・物流市場において持続的な貨物量と付加価値物流サービスが確保されています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い運営コストが物流セクター全体で価格競争を激化 | -0.4% | 国内全体;ブラチスラバおよびコシツェ都市圏で最も顕著 | 短期(2年以内) |
| ドライバー不足と労働力の高齢化が輸送能力の成長を阻害 | -0.3% | 全国;道路貨物輸送業者が最も影響を受ける | 中期(2〜4年) |
| ブラチスラバの物流拠点における倉庫空室率のさらなる逼迫 | -0.2% | ブラチスラバ都市圏 | 短期(2年以内) |
| ドナウ川の低水位が内陸水運の信頼性とフローを阻害 | -0.1% | ブラチスラバ港および内陸水路ネットワーク全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い運営コストと価格競争
燃料価格の変動、指数連動型の高速道路通行料、倉庫賃料の上昇が利益率を圧迫しており、特に購買力の乏しい小規模フリートに影響が大きくなっています。スロバキアの逼迫した雇用市場に伴い人件費が上昇し、自動車業界団体が挙げる競争力上の主要脅威の一つとなっています。EUの排出規制がキャリアに対してフリートの近代化またはサーチャージの負担を迫るため、コンプライアンス費用も増加しています。地域の3PLがデジタルルート最適化や資産共有モデルで対抗しているものの、全体的な影響としてスロバキア貨物・物流市場における収益性が低下し、近期の拡大計画が抑制されています。
ドライバー不足と労働力の高齢化
道路輸送事業者は大型車両ドライバーの欠員率が10%を超えると報告しており、人口の高齢化と有資格の若手人材の流入不足によって状況が悪化しています。週間運転時間を制限する規制により、キャリアは人員を増やすかネットワークを再設計せざるを得ず、コスト構造が膨らんでいます。電動パワートレインのメンテナンスに対応する整備士とドライバーを育成するためのオートトロニックカリキュラムを導入した職業訓練改革が実施されましたが、普及は依然として緩やかです。労働力不足が解消されるまで、サービス信頼性のリスクが続き、スロバキア貨物・物流市場の長期的な成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:製造業のリーダーシップと小売業の勢い
製造業は2025年のスロバキア貨物・物流市場の30.12%を生み出し、100万台を超える自動車生産とジャストインタイム部品供給への旺盛な需要に支えられています。エンジンブロック、ワイヤーハーネス、プレス成形ボディパネルの貨物フローが、工場クラスターとクロスドックサイト間の継続的なトラック輸送レーンを維持しています。同セグメントは、バッテリー生産を現地化するEUインセンティブの恩恵を受けており、リチウムイオン電池の特殊保管や危険物輸送サービスへの投資を促しています。ベンダー管理在庫などの進化するサプライチェーンモデルにより、OEMと3PLプロバイダー間の連携がさらに緊密化し、スロバキア貨物・物流市場におけるコントラクト物流の取扱量が強化されています。
卸売・小売業は、インターネットユーザーの85%近くにeコマース普及率が上昇するにつれ、2026年から2031年にかけてCAGR 2.66%で成長する見込みです。国内小売業者はブラチスラバ周辺にオムニチャネルフルフィルメントセンターを拡充して当日配送を実現する一方、越境業者はスロバキアの中心的な立地を地域の注文集約に活用しています。アパレルと食料品カテゴリーが小包量を牽引し、自動仕分けハブと温度管理ラストマイル配送車への需要を高めています。この2つのエンドユーザーグループが合わせてスロバキア貨物・物流市場内で発行される全輸送請求書の半数以上を占めています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


物流機能別:CEP加速の中での貨物輸送の優位性
貨物輸送は2025年の収益の53.05%を占め、スロバキアの輸出志向型工場を支えるコントラクトトラック輸送とバルク鉄道輸送の継続的な優位性を反映しています。道路輸送の平均料金はトンキロあたり約0.121米ドルで推移し、トンキロあたり約0.046米ドルという競争力のある鉄道運賃が鉄鋼や木材の貨物をより多く引き付けています。統合フリート管理テレマティクスを導入したキャリアは資産稼働率を改善し、空荷回送キロメートルを抑制してスロバキア貨物・物流市場全体の収益性を支えています。
CEPサービスは絶対値では小規模ながら、小包数の増加に伴い2026年から2031年にかけてCAGR 2.96%で最も速い成長が見込まれています。2,000か所を超える宅配ロッカーネットワークがラストマイルの距離を短縮し、農村部へのリーチを拡大しています。ブラチスラバでのフリート電動化パイロットは有望な結果を示しており、低い運営コストが高い車両購入価格を相殺しています。EU付加価値税(VAT)閾値の統一化により越境B2C取引量が増加し、スロバキアのeショップがオーストリアやチェコ共和国へシームレスに出荷することを促進しています。この勢いにより、CEPはスロバキア貨物・物流市場における物流機能の中で際立った成長エンジンであり続けています。
宅配便・速達・小包(CEP)別:国内優位と国際成長
国内小包は2025年のセグメントシェアの65.80%を占め、翌日配送を全国規模で可能にする同国のコンパクトな49,035km²の国土面積に支えられています。小売業者はブラチスラバの集中型倉庫を活用して24時間以内に全世帯の80%にリーチし、より大規模なEU諸国と競争力のある顧客体験基準を維持しています。特にファッション返品のリバースロジスティクスレーンが今や国内小包輸送の5件に1件近くを占め、ネットワーク密度を高めています。
国際CEP貨物は、EU単一市場のルールにより大部分の域内商品の通関書類が不要となることに後押しされ、2026年から2031年にかけてCAGR 2.98%で成長すると予測されています。Packetaの越境中継拠点とプラハ、ウィーン、ブダペストへの集約幹線輸送が小包あたりのコストを削減し、スロバキアの中小企業に新たな販売チャネルを開拓しています。越境eコマースが上昇傾向にある中、国際小包サービスは国内シェアを徐々に侵食すると見込まれますが、スロバキア貨物・物流市場全体では国内が依然として取扱量を支配し続けるでしょう。
倉庫・保管別:非温度管理の優位性
非温度管理施設は2025年の収益シェアの91.80%を占め、常温条件のみを必要とする自動車部品スキッド、電子機器、一般商品に対応しています。D1高速道路インターチェンジ周辺に集積した開発業者が、40,000パレットポジションとメザニン型eフルフィルメントゾーンを備えたクロスドック形式を導入し、ブラチスラバの主要パークの空室率を3%未満に維持しています。
温度管理スペースはニッチながら、医薬品卸売業者や食料品チェーンがGDP準拠のコールドチェーン運営を標準化するにつれ、2026年から2031年にかけてCAGR 2.41%で成長する見込みです。エネルギー効率の高いCO₂冷凍システムにより光熱費が15%削減され、高い設備投資を相殺しています。倉庫事業者はリアルタイム温度監視とIoTセンサーを導入して腐敗を防止し、スロバキア貨物・物流市場のこの新興分野におけるサービス品質を向上させています。
貨物輸送別:道路貨物輸送の優位性と輸送モード転換の可能性
道路貨物輸送は2025年の貨物輸送収益の81.05%を処理し、OEMキャンパスと一次サプライヤーを3時間以内に結ぶ柔軟性と密度の高い高速道路網が評価されています。テレマティクスのアップグレードにより燃費効率が8%向上し、エコドライブプログラムによりEUフィット・フォー・55目標に沿った排出量削減が実現しています。一方、ERTMSの展開により平均速度が向上し、線路使用料が競争力を維持する中で鉄道シェアの拡大が見込まれ、スロバキア貨物・物流市場を支えています。
航空貨物輸送は、ウィーンおよびブダペストのハブを経由する時間厳守の貨物や速達eコマース小包の増加を反映し、2026年から2031年にかけてCAGR 5.18%が見込まれています。水路とパイプラインの輸送モードは、それぞれドナウ川の季節的な水位変動と成熟した石油化学貿易ルートによる制約を受けながらも、小規模ながら安定したシェアを維持しています。政策立案者は2030年までに道路輸送量の5ポイントを鉄道と河川に転換することを目指し、スロバキア貨物・物流市場の持続可能性の信頼性を高めています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
貨物フォワーディング別:複合輸送統合による効率化
海上・内陸水路貨物フォワーディングは2025年のフォワーディング収益の37.10%を占め、バルク鉄鋼、穀物、コンテナ化された消費財向けに黒海の積替えハブへのドナウ川の接続を活用しています。低水位期に輸送量が一時的に滞ることがあるものの、貨物フォワーダーは通行不能区間を迂回する鉄道区間を統合することでリスクを軽減し、スロバキア貨物・物流市場におけるサービスの信頼性を維持しています。
航空貨物フォワーディングは、自動車用電子部品や高付加価値スペアパーツが西欧の組立ラインへ24〜48時間以内の納品を必要とすることから、2026年から2031年にかけてCAGR 5.74%という最も高い成長率が見込まれています。Hellmann Worldwide Logisticsが専用クロスドック施設を開設した2024年には、ブラチスラバ空港の貨物機ゲート容量が40%拡大しました。フォワーダーは航空・道路サービスと通関ブローカレッジをバンドルして単一請求書ソリューションを提供することが増えており、スロバキアの競争の激しいフォワーディング市場における顧客維持を強化しています。
地理的分析
ブラチスラバはD2、D4、D1高速道路の交差点とウィーン国際空港への近接性から恩恵を受け、物流価値創出の中心地となっています。同地域の一人当たりGDPはEU平均を上回り、プレミアムな土地賃料と全国で最も逼迫した倉庫空室率(2%未満)をもたらしています。多国籍企業はここに地域コントロールタワーを設置し、自動ピッキングシステムを備えた高層施設から中央ヨーロッパの物流を統括しています。
コシツェは東部の玄関口として機能し、ハンガリーとウクライナを結ぶ鉄道貨物回廊5の拠点となっています。近郊のヴァラリキーに建設予定のボルボのグリーンフィールド電気自動車工場は、スカンジナビアとドイツからの部品フローに向けて入庫物流を転換し、従来の西向き輸送を多様化することが期待されています。法人税優遇措置や研修助成金を含む政府インセンティブは、スロバキアの歴史的に西部に偏った経済地図のバランスを取ることを目指しています。
ニトラとジリナの地域は、同期された部品納品に依存するステランティスと起亜の工場を擁し、同国の自動車産業の三角地帯を形成しています。EU共同出資による鉄道整備により北アドリア海の港湾への輸送時間が短縮され、輸出業者が混雑した北部ターミナルを回避できるようになっています。これらの地域拠点が成熟するにつれ、スロバキアは中央ヨーロッパの機動的な複合輸送ゲートウェイとしての評判を確固たるものとし、スロバキア貨物・物流市場の輸送量拡大を持続させています。
規制環境
スロバキアの貨物・物流業界の規制環境は、EUの道路運送規則および国内の道路交通・道路運送法(道路運送に関する法律第56/2012号、道路交通に関する法律第8/2009号を含む)を基盤とし、スロバキア共和国交通省が管轄している。国際運送事業者に影響する重要なコンプライアンス上の動きとして、モビリティパッケージ関連の要件が小型商用車にも拡大され、2026年7月1日から国際道路貨物運送に使用される2.5トンを超える車両に知能型タコグラフの義務が適用される。これにより、より広範な運送事業者層においてコンプライアンスコストが増加し、運転・休息時間の管理が厳格化する。
車両および安全性に関するコンプライアンスも、型式承認や技術要件を通じて強化されており、2026年7月1日以降にスロバキアで販売・登録される車両を対象に、イベントデータレコーダーに関するUNECE規則第160号(シリーズ01)の要件が適用される。国境を越えたアクセス管理については、スロバキアは2026年に向けて交通省を通じて国際道路貨物運送に関するCEMT許可プロセスを継続しており、これは特定の対EU域外・管理対象の国際運送における配分枠に基づく市場アクセスを形成し、国際回廊を重視する事業者にとって追加の許可手続きの層をもたらしている。
バリューチェーン分析
バリューチェーンは、トルナヴァ、ジリナ、ニトラ周辺の自動車クラスターを中心とする製造業、およびブラチスラバの流通拠点を中心とする卸売・小売業といった貨物発生源から始まる。これらの活動は、安定した完成品の出荷フローと、部品や消費財の補充のための入荷フローを支えている。需要はその後、輸送業者やサードパーティ・ロジスティクス(3PL)によって仲介され、これらはルートを設計し、荷物を統合し、国境を越える移動のための通関・文書対応を提供する。一方、資産を保有する運送業者は、主要な輸送手段である道路輸送による幹線輸送を実行し、主要回廊においては鉄道と内陸水運が補完的な選択肢となっている。
ミッドストリームの価値は、物流不動産、ターミナル、テクノロジー層を通じて創出される。D1/D4/D2高速道路軸付近の大型倉庫とクロスドック施設は、工場向けの在庫バッファリング、eフルフィルメント、シーケンシングを支え、WMSとテレマティクスは可視性と資産活用率を向上させている。近年のインフラおよび施設の新設は、容量が追加されている場所を示しており、例えば2026年2月に開業したベルノラーコヴォのAlza社の86,000平方メートルのSKLC3物流センター(投資額1億2,500万ユーロ)や、2026年6月に国道会社(NDS)が完成させたブラチスラバ近郊のD1/D4ジャンクションがあり、西側の主要な流通拠点を強化している。ダウンストリームでは、宅配便網や集荷・配送拠点がラストマイル配送を完結させ、返品のための返送物流がシステムに追加の取扱い、仕分け、輸送サイクルをもたらしている。
競争環境
市場は大型合併が相次いでいるにもかかわらず、中程度の分散状態を維持しています。DSVによるSchenkerの143億ユーロ(158億米ドル)の買収により、収益基盤が416億ユーロ(459億米ドル)に拡大し、自動車およびテクノロジー分野への浸透が深まっています。DHL Groupはフォルクスワーゲンスロバキアとのインテグレーテッドロジスティクス契約を5年間更新し、輸送量確保における長期契約の戦略的重要性を示しています。
Raben GroupやGebrüder Weissなどの地域3PLは、特化型サービスと持続可能なフリートの展開によって規模の不利を補っています。Eurowagのデジタル決済プラットフォームは、燃料、通行料、VAT還付サービスを一つのアカウントにまとめることで小規模フリートの競争力を強化しています。テクノロジーの採用がこうして中心的な競争変数として浮上し、プロバイダーはIoTセンサー、倉庫ロボティクス、予測分析を統合してスロバキア貨物・物流市場での契約獲得を目指しています。
持続可能性指標が入札評価においてますます影響力を持つようになっています。Kuehne+Nagel のトルナヴァ新物流センターは屋上太陽光発電とLED照明を採用し、エネルギー使用量を35%削減しています。Rhenus はニトラのコントラクト物流キャンパスを活用して電動フォークリフトとペーパーレス在庫管理システムの試験導入を進めています。これらの取り組みと継続的な統合が相まって、スロバキア貨物・物流市場全体で中程度ながら激化する競争環境が示唆されています。
スロバキア貨物・物流産業のリーダー企業
DHL Group
Kuehne+Nagel
DSV A/S(DB Schenker含む)
Raben Group
CMA CGM Group(CEVA Logistics含む)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
近い将来の機会は、2026年7月1日に2.5トンを超える車両を対象とした国際道路貨物運送における第2世代知能型タコグラフの要件や、UNECE規則第160号のイベントデータレコーダーなど強化された安全・車両要件に関連する、コンプライアンス主導の車両・システム更新から生まれる。これにより、後付けサービス、テレマティクス、コンプライアンス管理の対象市場が拡大し、小型商用車を含む混合車両群全体でドライバー稼働時間の管理とデータ収集を標準化できる3PLおよび運送業者に有利となる。
インフラ主導の新たな機会も、戦略的投資に関する政策枠組みに支えられ、鉄道および複合輸送の容量向上を中心に拡大している。政府が承認したクロンパヒ-キシャク間の約30kmの鉄道区間の近代化事業(戦略的投資、付加価値税抜きで推定12億9,200万ユーロのコスト)は、回廊の信頼性向上に関連した鉄道フォワーディング、ターミナルサービス、鉄道連携倉庫の余地を生み出している。並行して、輸送インフラへの戦略的投資に関する特別措置に関する法律142/2024号(2026年6月30日施行)は、大規模なTEN-Tプロジェクトの迅速な実行を支えている。倉庫面では、Alza社のベルノラーコヴォ拠点(86,000平方メートル)や2026年1月に完成したLunys社の自動出荷倉庫といった大規模なエンドユーザー投資が、労働力不足を吸収できる自動化対応施設と契約物流への継続的な需要を示しており、特にブラチスラバ地域や工業拡大に関連する新興の東部拠点においてその傾向が顕著である。
最近の業界動向
- 2026年6月:DHL Supply Chainは、コシツェのLogis One Parkで約15,000平方メートルの賃貸契約を締結し、新たな物流・保管センターを設立、2027年1月の稼働開始を目指している。同社の進出は東部スロバキアを流通拠点として強化し、ハンガリーおよびウクライナ方面への自動車関連・国境越え輸送フローに対する最新の容量を追加する。
- 2026年5月:DSVはスロバキアにおけるDB Schenkerの法的・運営統合を完了し、事業をブラチスラバ、セネツ、ズヴォレン、ジリナ、コシツェの5つの拠点に統合した。WMSおよび運営システムの統一により、スロバキアを中欧の中継拠点として利用する多国籍荷主に対するネットワークの標準化とサービスの一貫性強化が支えられている。
- 2026年4月:CEVA Logisticsは、パナットーニ・パーク・ブラチスラバ・ノースにあるBREEAM Excellent認証取得の新しい部品配送センターでの操業を開始し、ロゾルノからの移転を行った。5,000平方メートルの施設は多国間の部品配送を支え、ブラチスラバの物流集積地付近における省エネルギーで品質認証を取得した倉庫への継続的な投資を示している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、スロバキア国内で提供される貨物運送・物流サービスの価値として測定され、国内および国境を越えるフローにおける物品の移動、取扱い、保管を対象とし、サービス活動が国内で提供される場合を含む。
対象範囲の除外事項:旅客運送・移動サービスは除外され、有料の宅配便、貨物運送、または倉庫物流活動の一部でない場合の郵便書状サービスは除外される。
セグメンテーション概要
- エンドユーザー産業
- 農業・漁業・林業
- 建設
- 製造業
- 石油・ガス、鉱業・採石業
- 卸売・小売業
- その他
- 物流機能
- 宅配便・速達・小包(CEP)
- 配送先タイプ別
- 国内
- 国際
- 配送先タイプ別
- 貨物フォワーディング
- 輸送モード別
- 航空
- 海上・内陸水路
- その他
- 輸送モード別
- 貨物輸送
- 輸送モード別
- 航空
- パイプライン
- 鉄道
- 道路
- 海上・内陸水路
- 輸送モード別
- 倉庫・保管
- 温度管理別
- 非温度管理
- 温度管理
- 温度管理別
- その他サービス
- 宅配便・速達・小包(CEP)
データソース、市場規模算定、および検証
デスクトップ調査
デスクトップ調査は、スロバキアにおける貨物活動の実務的な概況と、それを上下に動かす主な要因を把握することから始まった。Eurostatの貨物輸送統計、UN Comtradeの貿易フローデータ、世界銀行の物流・貿易指標、OECDの交通データセット、各国統計発表など公開データセットを活用し、輸送量、貿易強度、マクロ経済状況の方向性を定めるのに役立てた。
その後、企業の年次報告書や投資家向け説明資料、物流協会のウェブサイト、容量追加、回廊改善、倉庫開発に関する信頼性の高い報道でソースリストを拡充した。一部では、企業財務・インテリジェンス、ニュースおよび財務のスクリーニング、出荷単位の輸出入データを取得するために有料サブスクリプションを利用し、主に収益プールの相互確認とサービスミスの仮定の検証を行った。これらの例は網羅的なものではなく、データ収集、仮定の検証、未解決点の明確化のために他の多くの公開資料も使用された。
一次インタビューおよび調査
インタビューは、スロバキアの貨物キャリア、フォワーダー、倉庫事業者、宅配専門業者、荷主、物流マネージャーを対象とする。回答者は、サービス価格、出荷パターン、稼働率、外部委託の水準、顧客需要の変化を明確にする。その回答は、中小企業の報告における空白への対応や、モデルの出力がスロバキア市場の実際の状況と一致しているかを評価する上でも役立つ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | 経営幹部(CXO):15% |
| ミッドティア:50% | 機能・部門責任者:30% |
| 中小規模事業者:20% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、スロバキアの貿易および生産に関する指標から物流需要プールを再構築するトップダウン方式から始まり、その活動を輸送、フォワーディング、倉庫保管、宅配便フローにわたるサービス需要にマッピングした。モデルにより精緻な方向性が必要な場合には、サンプル抽出したプロバイダーの収益、荷主の支出配分、合理的な数量代替指標で乗じたレートカードの範囲といった選択的なボトムアップ確認により、総計を裏付けた。
追跡された主要な入力データ(例として)には、スロバキアの輸出入の価値および構成、工業生産・製造活動、道路・鉄道貨物移動指標、倉庫容量および利用率の傾向、貨物運賃に影響を与える燃料・人件費のパススルーパターンが含まれる。予測はシナリオ分析を用いて構築され、基準となるマクロ経済および貿易の見通しは、モーダルシフト、回廊の信頼性、契約再価格設定サイクルに関するインタビューに基づく見解によって調整された。小規模事業者のデータでカバレッジの隙間が生じた場合は、活動指標に基づく比率スケーリングを用いて補完し、その後インタビューで聞かれたサービスミスに対して結果を再確認した。
データ検証と更新サイクル
出力結果は、異常な急変が最終数値に混入しないことを確認し、各主要な仮定がデータポイントまたはインタビュー入力に遡って裏付けられることを確認するため、複数回のチェックを経ている。モデルの結果を貿易の勢い、貨物活動指標、倉庫拡張の動向といった独立した指標と比較し、価格設定や構成の変化で説明できない差異が生じた場合には追加調査を行った。
承認前に、この作業は年次間の論理的整合性、通貨の取扱い、各サービス分野が一度だけ計上されているかどうかに焦点を当てた社内レビューを経る。レポートは年次で更新され、需要または価格設定に重大な影響を与える事象が発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう納品前の最終レビューが実施される。
Mordor Intelligenceによるスロバキア貨物・物流市場規模と他の公開推計値との比較
スロバキアの貨物・物流に関する公開されている市場数値は、タイトルが似ていても大きく異なることがある。これは、著者が異なるサービスを対象とし、異なる価格設定や換算方法を適用しているためである。この差異は通常、物流サービスとして扱われるものと隣接するインフラ活動との区分、また推計が輸送活動の指標に基づくものか企業の収益スナップショットに基づくものかという点に現れる。
倉庫用不動産資産の価値や施設取引はMordor Intelligenceの対象範囲外であり、そのため不動産市場価値を物流の総計に組み込んだ数値は、同じ年であってもはるかに大きく見えることがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 9.06 B (2025) | |
| 業界誌A | USD 4.18 B (2029) | この数値は、より小規模な物流市場の見方として提示されており、倉庫保管および流通関連活動に重点を置いているように見え、より広範な貨物運送やフォワーディングの価値プールの捕捉が限定的であるため、全体が圧縮されている。 |
| 業界ポータルB | USD 13.97 B (2035) | この見通しは長期的な成長についてより積極的であり、より広範なサービスの束ね方、より速いASPの進行に関する仮定、そしてより長い期間にわたるコア貨物物流サービスと隣接活動との透明性の低い区分を反映している可能性がある。 |
この差異は、主に物流の一部として何が計上されるか、価格がどの程度速く上昇すると仮定されるか、そして予測がどこまで先を見通すかによって説明される。モデルを観測可能な貨物活動およびサービス価格の検証に結びつけることで、この推計は再現可能であり、新たな貿易・容量の指標が現れた際にも検証しやすい状態を保っている。


レポートで回答される主要な質問
2026年のスロバキア貨物・物流市場の規模はどのくらいですか?
92億9,000万米ドルと評価されており、2026年から2031年にかけてCAGR 2.52%で2031年までに105億2,000万米ドルに達すると予測されています。
スロバキアで最も物流需要を牽引しているエンドユーザーセクターはどこですか?
自動車生産を中心とする製造業が2025年の物流支出の30.12%を占めています。
同国で最も成長が速い物流機能は何ですか?
eコマースの成長により、宅配便・速達・小包サービスは2026年から2031年にかけてCAGR 2.96%で成長する見込みです。
スロバキアの貨物輸送において道路貨物輸送はどの程度優位ですか?
道路貨物輸送は81.05%のシェアを占めていますが、政策的取り組みによりこの輸送量の一部を鉄道と水路に転換することが目指されています。
最も倉庫市場が逼迫している地域はどこですか?
ブラチスラバ地域は集中した需要と限られた土地の利用可能性により、空室率が2%未満となっています。
EUのインフラ基金はスロバキアの物流見通しにどのような役割を果たしていますか?
主に鉄道向けの欧州接続ファシリティ補助金70億ユーロ(77億米ドル)が回廊の近代化と越境接続性の向上に活用されています。
最終更新日:



