
シンガポールのレンタカー市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 265.41 百万米ドル |
| 市場規模 (2027) | 275.07 百万米ドル |
| 市場規模 (2032) | 328.89 百万米ドル |
| 成長率 (2027 - 2032) | 3.64 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポールのレンタカー市場分析
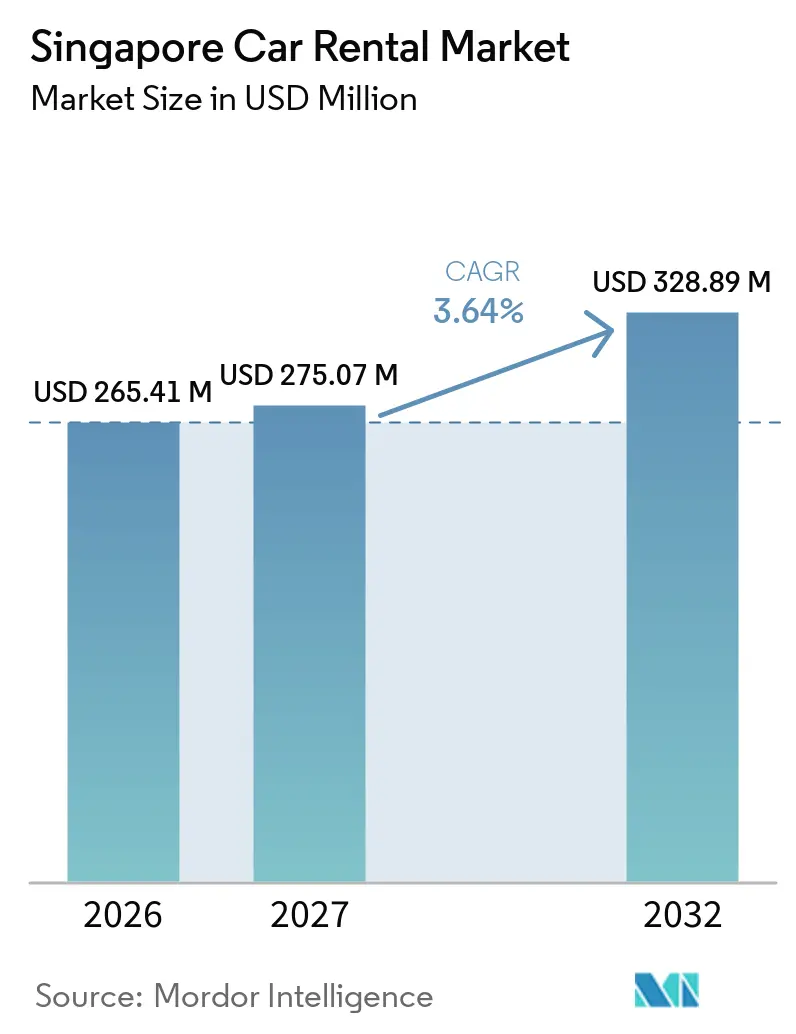
シンガポール レンタカー市場規模は2026年に2億6,541万米ドルと評価され、2027年には2億7,507万米ドルと推定されており、予測期間(2027年~2032年)においてCAGR 3.64%で2032年までに3億2,889万米ドルに達すると予測されています。車両所有権証書(COE)プレミアムの急騰、観光業の回復、および資産軽量型モビリティに対する企業需要の増大が、この安定した成長軌道を支える主要な原動力となっています。グローバルフランチャイズは空港カウンターでの地位を維持し続ける一方、デジタルファーストのローカルプラットフォームは公共住宅団地や大量輸送機関の出口付近に車両を配置することで急速に規模を拡大しています。商用車排出ガス制度(CVES)のインセンティブが電気自動車(EV)の価格プレミアムの多くを相殺する中、フリートは低排出モデルへと傾斜しており、AIベースのフリート管理ソフトウェアが稼働停止時間とメンテナンスコストを削減しています。保険料の急騰や夜間EVチャージャーの不足といった逆風はあるものの、高い所有コストとクリーンなパワートレインへの政策的推進により、2032年までレンタル稼働率は堅調に推移すると見込まれます。
レポートの主要なポイント
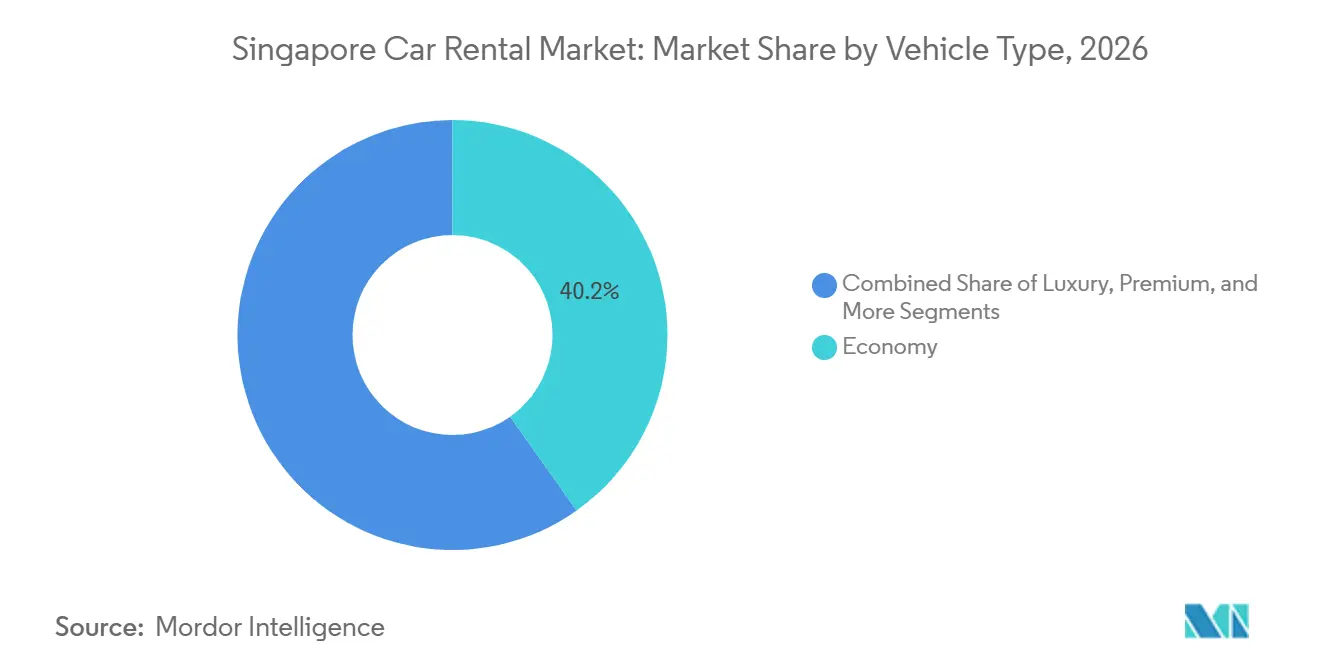
- 車両タイプ別では、エコノミーカーが2026年に市場シェアの40.21%を占め、同車両タイプが予測期間においてCAGR 6.27%で最も急速な市場成長を記録しました。
- 予約チャネル別では、オンラインチャネルが2026年に市場シェアの73.29%を依然として生み出しており、同プラットフォームは2032年までCAGR 8.24%で拡大しています。
- レンタル期間別では、短期契約(30日未満)が2026年に市場シェアの62.43%を保持しており、長期リースは2032年までCAGR 8.08%で拡大すると予測されています。
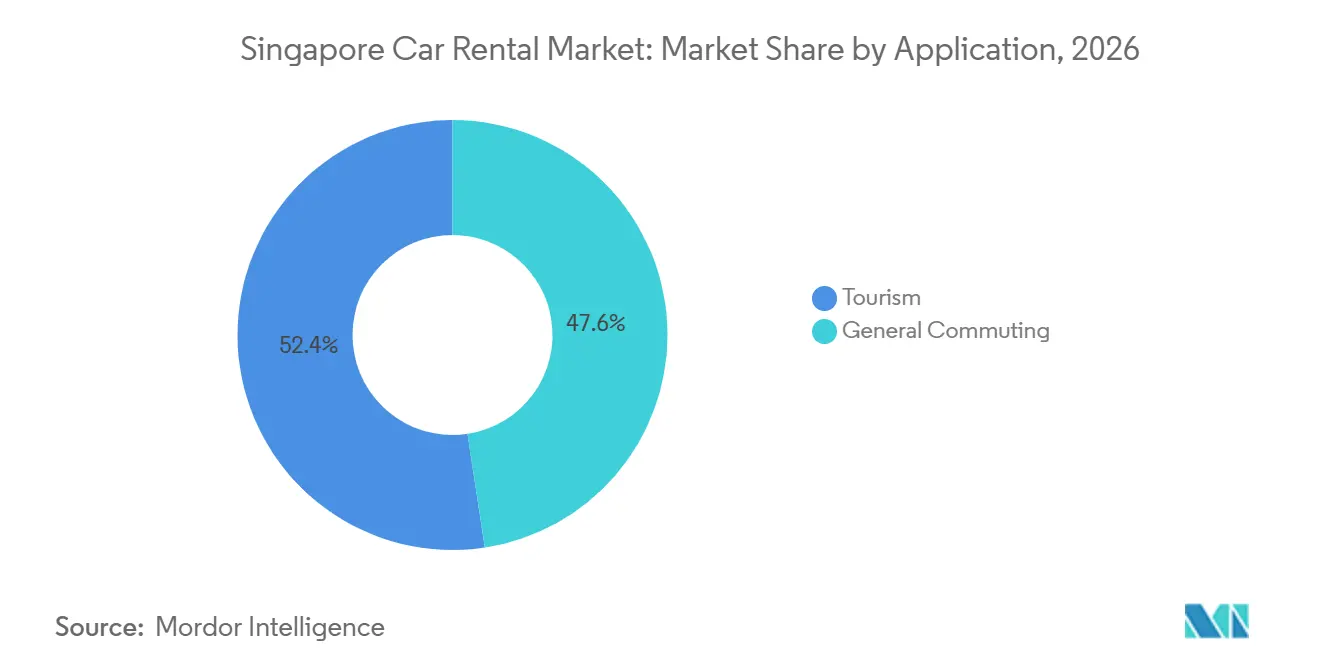
- 用途別では、観光が2026年に市場シェアの52.39%を占めましたが、一般通勤は予測期間においてCAGR 9.35%でより速く成長しています。
- パワートレイン別では、内燃機関車両が2026年に市場シェアの82.26%を占め、電気自動車レンタルは2032年までCAGR 12.27%で成長すると予測されています。
- エンドユーザー別では、個人が2026年に市場シェアの64.18%を保持しましたが、企業がサブスクリプションベースのモビリティを好む傾向から、法人顧客は2032年までCAGR 9.23%で拡大しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
シンガポールのレンタカー市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 車両所有権証明書(COE)プレミアムの上昇 | +0.8% | シンガポール(全国的な影響、中央地域、東部地域、北部地域、西部地域、北東部地域に集中) | 短期(2年以内) |
| 観光の回復 | +0.6% | シンガポール(チャンギ空港周辺、オーチャードロード、マリーナベイ、セントーサ、中央ビジネス地区に集中) | 中期(2〜4年) |
| 柔軟な企業モビリティ | +0.5% | シンガポール(中央ビジネス地区、ジュロンイースト、チャンギビジネスパーク、ワン・ノースに集中) | 中期(2〜4年) |
| 電気自動車レンタルインセンティブ | +0.4% | シンガポール(全計画地域にわたる全国的な影響) | 長期(4年以上) |
| サブスクリプションおよびピアツーピアレンタル | +0.4% | シンガポール(HDB団地、MRT駅周辺、タンピネス、ジュロン、ウッドランズ、プングゴルの住宅クラスターに集中) | 短期(2年以内) |
| AIフリート最適化 | +0.3% | シンガポール(チャンギ、トゥアス、ウッドランズにハブを持つ全国的なフリート運営) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
COEプレミアムの上昇が所有を困難にする
カテゴリーAの車両所有権証明書(COE)プレミアムは大幅に上昇しており、融資前のコンパクトセダンの総費用を高水準に押し上げています。陸上交通局(LTA)が追加割当を放出しているにもかかわらず、価格はパンデミック前の水準を大きく上回ったままです [1]。所有コストを負担できない世帯は、数週間前からエコノミーカーを週末用に予約しており、モビリティ予算における構造的な見直しが起きていることを示しています。カテゴリーBの車両に移行する富裕層の購入者は、フリートオペレーターが最も広い対象顧客層を持つセグメントに注力するため、エントリーレベルのセダンに対するレンタル需要をさらに増幅させています。変動費型モビリティへのシフトは、COEが緩やかに下落しても消費者がすぐに直接購入に戻るわけではないことを示唆しています。
観光の回復とインバウンド到着者数
シンガポールは2025年に1,690万人の国際観光客を迎え、前年比2.3%増となり、観光収入はシンガポールドル328億(約254億米ドル)の過去最高を記録し、前年比10.0%増となりました [2]。休暇のピーク時には、空港ベースのレンタル事業者の稼働率がオフピーク月と比較して大幅に上昇しました。エコノミークラスの予約は、インドネシア、マレーシア、中国からの訪問者が主導しています。しかし、注目すべきトレンドがあります。インドおよび中東からのレンタル利用者は、マレーシアへのドライブに国境越え追加料金を支払ってでも、プレミアムスポーツユーティリティビークル(SUV)を好む傾向が強まっています。一方、ピアツーピアのホストは海外滞在中に自分の車を掲載することで遊休車両を活用しており、これによりオペレーターの資本支出なしにフリート供給が増加しています。シンガポール レンタカー市場の見通しは、インバウンドレジャー旅行に支えられた安定した週末・休暇の稼働率により、引き続き楽観的です。
政府の電気自動車レンタルインセンティブが電動化を推進
商業車両排出ガス制度(CVES)はバンドAの電気自動車に対してリベートを提供する一方、高排出のバンドCモデルには課徴金を課しています。これにより大きなインセンティブ格差が生まれ、更新サイクルを電気自動車(EV)へと誘導しています。早期採用インセンティブは終了予定ですが、商業オペレーターは引き続きCVESの完全な恩恵を受けています。この優位性により、BYD Atto 3やテスラ モデル3などの車両をガソリンコンパクトカーと同等の価格で購入することが可能です。GetGoはこれらの節約を活かし、ガソリン車と比較してEVのレンタル料金を低く設定しています。戦略的な動きとして、Grabは東南アジア全域で大量の電気自動車(EV)を取得することを目的として、BYDと地域パートナーシップを締結しました。この協力関係は、予知保全の強化に向けたリアルタイム車両データの統合も重視しています。レンタルフリートの急速な電動化は、業界のシフトを強調するだけでなく、よりクリーンな公道交通を実現するという政府のビジョンとも共鳴しています。
AIによるフリート最適化がオペレーターコストを削減
多くのローカルレンタル会社がAI対応フリートソフトウェアの導入を計画しています。政府助成金に支援されたテレマティクスシステムは、稼働率データ、ドライバースコアリング、予知保全アラートに関するインサイトを含むダッシュボードを提供し、管理者が遊休資産を再配置できるようにします。この技術の早期採用者は、稼働率の改善とメンテナンスコストの削減を報告しています。別のプラットフォームはGPSとバッテリー状態データを使用して、十分な充電量を持つ近くの車両にユーザーを誘導し、再配置走行距離を効果的に削減しています。サービスとしてのソフトウェア(SaaS)ベンダーは現在、小規模フリートにも同様のツールキットを提供しており、レンタカー業界全体のコスト効率を向上させています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 保険料の上昇 | -0.5% | シンガポール(全商業フリートオペレーターへの全国的な影響) | 中期(2〜4年) |
| EV充電器の不足 | -0.3% | シンガポール(中央ビジネス地区、オーチャード、観光地区で深刻。住宅充電器を持つHDB団地では影響が軽微) | 長期(4年以上) |
| デポジット紛争 | -0.2% | シンガポール(全レンタル接点への全国的な影響) | 短期(2年以内) |
| 高額なERP料金 | -0.2% | シンガポール(中央ビジネス地区、オーチャードロード、マリーナベイ、主要高速道路に集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レンタルフリートの保険料急騰
自動車の元受保険料は増加しており、引受損失も大幅に増加しています。レンタルフリートの更新見積もりは以前の水準より著しく高く、標準保険の免責額も増加しています [3]。リスクを軽減するため、Avisはゼロ免責免除および部分オプションに対して日額料金を課しており、これにより顧客の週間費用が大幅に増加する可能性があります。第三者自動車紛争を処理するためのFIDRecの権限拡大は救済手段を提供しますが、解決のタイムラインも長引かせ、オペレーターの資金を拘束します。交渉力が限られる小規模フリートは利益率の圧縮に直面しており、新規参入者の市場参入が遅れています。
夜間公共EV充電器の不足
シンガポールの公共充電器は主に住宅開発局(HDB)の駐車場内に設置されており、アクセスは主に居住者に限定されています。その結果、都市部のレンタルハブや商業用駐車場は限られた数の利用可能な充電器を奪い合っています。この競争により、オペレーターは充電と駐車に追加コストを負担することになります。EVの週末利用は、主に航続距離不安に関するレンタル利用者の懸念から減少しています。これは特に、急速充電ステーションが普及していないマレーシアへの旅行で顕著です。観光スポットやダウンタウンのガレージにおける24時間路上充電器の不在は懸念を引き起こしています。このトレンドが続けば、シンガポールのレンタカー市場におけるEVのシェアは政府の政策目標に届かない可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:エコノミーセグメントが民主的なアクセスを推進
エコノミーカテゴリーは2026年のシンガポール レンタカー市場シェアの40.21%を占め、2032年までCAGR 6.27%を達成する軌道にあり、価値志向の需要がフリート稼働率の根幹であることを示しています。オペレーターがEVリベートを7人乗りモデルに反映させる中、SUVのシンガポール レンタカー市場は成長が見込まれます。Eurokars Leasingはデジタルプラットフォームを刷新し、顧客が空き状況に応じてマツダ3からポルシェカイエンへ予約途中で変更できるようにしました。GetGoがハッチバックを使用して各拠点の駐車を最適化し続ける一方、テスラ モデル3ユニットのパイロット導入でプレミアムEVに対する市場の需要を試しています。Hertzのテスラ車両に関するグローバル契約は現在ローカルフリートに展開されており、LTAのクリーンエネルギー義務が車両構成を再編する見込みです。
オペレーターは休暇期間中にエコノミーからプレミアムティアへのクロスブッキングの増加を指摘しており、アップセル収益の可能性を示唆しています。しかし、バッテリーEVの残存価値が安定し、内燃機関と比較してサービスコストが低下するにつれ、利益率の差は縮小しています。フリートマネージャーは、規制、コスト、消費者体験の基準に合致した中価格帯のEVセダンへ注力を移すことが期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
予約チャネル別:デジタルトランスフォーメーションが加速
オンインチャネルは2026年の市場シェアの73.29%を獲得し、2032年までCAGR 8.24%の軌道にあります。このシフトは、アプリベースの契約、リアルタイム価格設定、キーレスエントリーに対する消費者の慣れを反映しています。カウンタースタッフと紙の書類を排除したモバイルオンリーのアプローチを活用するGetGoは、多数のサブスクライバーを獲得しています。Europcarは高い購買意欲のあるトラフィックを活用し、シンガポール航空のKrisFlyer予約経路にレンタルオファーを組み込み、各レジャー取引でマイルを獲得できるようにしました。しかし、オフラインチャネルは直前または個別サービスを求める顧客にとって依然として重要です。SixtのmyDriverは、キャセイパシフィックとの提携により、同航空会社のプレミアム顧客にシャファーサービスを提供し、高価値顧客をSixtへ直接誘導しています。
オペレーターはデジタル価格探索ツールからの圧力が高まっており、コスト構造を引き締めるか、柔軟なピックアップポイントとバンドルサービスで差別化するかを迫られています。SAP ConcurおよびNavanへのAPI統合により、自動経費照合が現実のものとなり、法人エンゲージメントが拡大しています。距離ベース課金の展開が進むにつれ、予約アプリへのリアルタイム旅行価格設定の統合がデジタルチャネルの魅力をさらに高める見込みです。
レンタル期間別:長期契約が企業の支持を獲得
30日未満の短期レンタルは2026年に62.43%のシェアを維持しましたが、長期契約のシンガポール レンタカー市場規模は2032年までCAGR 8.08%で拡大すると予測されています。企業はCOEの変動をヘッジするため、保険、メンテナンス、ロードサイドアシスタンスを1つの請求書にまとめた6ヶ月から24ヶ月のサブスクリプションを締結しています。GetGoのZipZapプログラムは「サブスクライブ・アンド・シェア」オプションを特徴とし、主要ユーザーが家族にサブレンタルできるようにし、レンタルサービスと部分所有をシームレスに融合させています。小規模オペレーターのEcubeは、長期赴任の駐在員をターゲットにフリートを拡大しました。インバウンド観光による量の変動はあるものの、法人の複数月契約からの安定した収益は、不確実な経済状況下でのキャッシュフロー予測可能性を支えています。
レジャー旅行者や突発的な用事が短期需要を牽引しており、特に休暇のピーク時には空港利用が高水準に達します。しかし、オペレーターは顧客獲得コストの低さ、安定した利用パターン、迅速な車両回転などのメリットから、長期サブスクライバーへの注力を強めています。COEプレミアムの高騰により、長期サブスクリプションは短期よりも支持を集めると予想されます。それでも、観光の影響により短期需要は引き続き支配的な要因であり続けます。
用途別:一般通勤が成長ドライバーとして台頭
観光は2026年の市場シェアの52.39%を占めましたが、一般通勤の予約はCOEによる直接購入離れを反映して年率9.35%で増加しています。GetGoとSBSトランジットの提携によりMRT駅近くに車両を配置することで、ファーストマイルとラストマイルのギャップを効果的に埋め、レンタルと公共交通機関をシームレスに統合しています。中間所得層の家族は通常、高い固定費の負担を避けるため、買い物や家族の外出に車をレンタルします。営業訪問、プロジェクトシャトル、社外会議などの法人活動は安定した量をもたらし、季節的なピークに縛られることなくオペレーターの稼働率曲線のバランスを保つのに役立っています。
レジャー旅は引き続き観光を支配しますが、通勤の頻繁かつオフピークな性質はフリート経済において重要な役割を果たします。オペレーターはAIアルゴリズムを活用して車両を戦略的に配置し、平日夜は住宅地へ、夜明けには観光スポットへ誘導することで、空走距離を最小化しています。
パワートレインタイプ別:電動化への移行が加速
内燃機関は2026年の市場シェアの82.26%を占め、電気自動車は2032年までCAGR 12.27%で急増すると予測されています。CVESリベートとエネルギーコストの低減により、EVレンタルは大きな価格優位性を享受しています。これはEVがガソリン車よりもコスト効率が高いことに明らかです。一方、GrabはBYDとの提携により地域全体でEVフリートを拡大しています。この野心的な動きはGrabの大量購入における交渉力を高めるだけでなく、充電パッケージの確保におけるレバレッジも強化します。ハイブリッドはチャージャー不足の中での暫定的な解決策として機能していますが、現在の政策は完全電動化への強い推進を示しています。公共ネットワークの課題に対応するため、レンタルオペレーターはデポにモジュール式充電ポッドへの投資や民間ガレージとの契約締結を行う可能性が高いです。
次世代バッテリーの進歩が減価償却の低下につながる場合、残存価値の不確実性が課題となります。しかし、シンガポール レンタカーセクターには優位性があります。個人所有と比較して保有期間が短いため、フリートを迅速に刷新し、技術的進歩を活用することができます。旧型ユニットが段階的に廃止され、オペレーターがコスト最適化のためにCVESリベートを追求するにつれ、市場における内燃機関(ICE)のシェアは低下する見込みです。
エンドユーザー別:法人採用が加速
2026年には個人が市場の64.18%のシェアを占めましたが、企業が従来の資本支出よりも営業費用モデルを好むことから、法人セグメントはCAGR 9.23%で拡大しています。例えば、SP MobilityはEV充電クレジットを含む法人フリートカードを発売しました。一方、Element Fleet ManagementはBYDと提携し、アウトソーシングされたライフサイクル管理に関心を持つ多国籍企業の獲得を目指しています。GetGoのZipZapサブスクリプションは、デポジット不要で予測可能なモビリティ予算を提供することで、中小企業の間で支持を集めています。長期にわたる契約期間と低いチャーンを特徴とする法人契約は、日額料金がカジュアルな観光客より低くても、顧客あたりのライフタイムバリューを高めます。
個人のレジャーはレンタル日数において引き続き支配的であり、観光量に牽引されますが、法人ユーザーはプレミアム車両とバンドルサービスへの嗜好から、収益のシェアを増やす見込みです。さらに、企業がカーボン目標達成のためにEVプールへ移行するにつれ、サステナビリティの義務がこのシフトをさらに加速させる可能性があります。
地理的分析
土地が希少なシンガポールでは、地理的拡大よりもアプリの使いやすさ、フリートの多様性、利便性に重点が置かれています。義務化されたERP 2.0 GPSベースの課金システムが実装され、多数の車載ユニットが設置されています。動的渋滞価格設定が有効になることで、ピーク時のダウンタウンへのドライブはより高額になり、レンタル利用者をオフピーク時間帯や公共交通機関のピックアップへと誘導します。観光客の到着数は増加しており、パンデミック前の水準に達する軌道にあり、安定した空港需要を支えています。ジョホールバルやマラッカへの国境越えレンタルは依然として人気ですが、マレーシアでの税関検査の強化が折り返し時間を延長することがあり、オペレーターは予約間のバッファー日数を増やしています。
フリートの電動化は地理的要因に影響を受けており、ほとんどの公共充電器は通常住宅地に設置されています。この集中により、都市中心部のオペレーターは民間ガレージへのアクセスを求めることを余儀なくされています。陸上交通局(LTA)は新型ディーゼル車の登録を禁止し、すべての新車にクリーンエネルギー源の採用を義務付けました。これらの動きにより、既存の内燃機関(ICE)フリートはより早期の更新を検討することになります。LTAが追加割当を投入して状況を緩和しようとしているにもかかわらず、COEプレミアムは高止まりしており、中間層を締め出してレンタル普及率を高めています。
シンガポールの内陸地理を考えると、平均旅行距離は短く、EVレンタル利用者の航続距離不安を軽減しています。しかし、マレーシアへの週末旅行では、長距離ルートでの急速充電ステーションの不足から、多くの人が依然としてガソリンSUVを好みます。都市の政策環境、限られた道路容量、制約された不動産が相まって、短距離旅行、高密度駐車、デジタルアクセシビリティに特化したレンタルエコシステムを育んでいます。
規制環境
シンガポールにおけるレンタカーおよびアプリベースのモビリティは、陸上交通局(LTA)および運輸省(MOT)の枠組みの下に置かれており、ポイントツーポイント(P2P)旅客輸送は2019年ポイントツーポイント旅客輸送産業法によって規制されています。この制度の下、大規模プラットフォーム(800台以上の車両を保有するもの)は、ライドヘイルサービスオペレーターライセンス(RSOL)、ストリートヘイルサービスオペレーターライセンス(SSOL)、またはカープールサービスオペレーターライセンス(CSOL)などのオペレーターライセンスが必要であり、安全性、データ開示、非独占的取り決めに関するサービス品質要件も満たす必要があります。
LTAのP2Pレビューによる最近の政策更新は、透明性とフリートの安定性を強化するものであり、2025年3月5日以降に取得したCOEを使用して新規登録された車両に対するタクシー・民間ハイヤー履歴の義務的開示、および事業者所有のチャファードプライベートハイヤーカーに対する3年間のロックインが含まれます。コンプライアンスと顧客確認は、物理的な自動車税ディスクの廃止に伴うOneMotoring経由のオンライン自動車税有効性確認を含むデジタル政府の接点を通じてますます行われるようになっており、レンタルおよびモビリティオペレーターのデータ主導型運営モデルを強化しています。
バリューチェーン分析
バリューチェーンはフリートの調達と資金調達から始まり、車両所有権証明書(COE)制度と車両登録要件が初期資本集約度を高め、フリート構成(エコノミー、SUV・MPV、ハイブリッド・EV)に関するオペレーターの意思決定を形成します。車両は次に認定ディーラーおよび並行・独立チャネルを通じて調達され、空港カウンターおよびより最近ではMRT出口やHDB団地近くに車両を配置するアプリ主導のネットワークを通じて展開され、価格設定、本人確認、キーレスアクセス、カスタマーサポートがデジタル予約プラットフォームにバンドルされています。
ダウンストリーム側では、資産稼働率は認定ワークショップ(多くの場合メーカー保証構造に沿ったもの)と並行輸入業者および商業フリートをサポートする独立サービスプロバイダーに分かれたメンテナンス・修理エコシステムに依存しています。保険の引受と損害管理はレンタルフリートの主要な支援層として機能し、EV普及により充電アクセス(公共および民間)が運営上の投入要素として加わります。これに対応するため、オペレーターは稼働率管理、ドライバースコアリング、予知保全のためにテレマティクスおよびAIフリートツールをますます活用し、アイドル時間と計画外のダウンタイムを削減しています。
競合環境
Avis Budget、Hertz、Sixtなどのグローバルブランドはチャンギ空港および都心部のホスピタリティクラスターに強固な存在感を確立しています。しかし、ローカルのアプリベース企業が現在、市内のポイントツーポイント移動を支配しています。GetGoは最も重要なアプリベースのフットプリントを確立し、多数の拠点で運営し、重要なサブスクライバーベースに対応しています。TribeCarは相当規模のフリートを管理し、Drive Sgはピアツーピアマーケットプレイスに個人所有ユニットを掲載しています。BlueSGの一時的な運営停止により多数のEVが流通から除外され、競合他社が恩恵を受けました。さらに、LTAは事業者所有のチャファードプライベートハイヤーカーに対するロックインを導入し、投機的なフリートの転売を抑制し供給を安定させることを目的としています。
技術の採用は差別化において重要な役割を果たします。例えば、Cartrackテレマティクスの早期採用者は計画外のダウンタイムの顕著な削減を経験しました。一方、ホワイトラベルのAI価格設定エンジンにより、小規模企業がよりダイナミックに競争できるようになっています。保険とメンテナンスを1つの料金に合したサブスクリプションバンドルは、予測可能な費用を求めるプロフェッショナルに特に魅力的です。
今後を見据えると、自律走行の試験が新たな次元をもたらしています。Grab-WeRideはプンゴルで無人シャトルの展開を計画しており、ComfortDelGro-Pony.aiはLTAのサンドボックス内でAVのパイロット導入を予定しています。AV普及によりコスト削減が実現すれば、運賃が低下する可能性があり、オペレーターが自律走行フリートの管理に適応しない限り、従来のレンタル・ドライブモデルへの課題となります。
シンガポールのレンタカー業界リーダー
-
Sixt SE
-
Avis Budget Group
-
Drive Sg
-
Europcar Mobility Group
-
Hertz Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
LTAのP2Pレビューによる規制変更は、準拠したフリートガバナンスとデジタル流通を組み合わせることができるオペレーターに機会をもたらします。事業者所有のチャファードプライベートハイヤーカーに対する3年間のロックインと、2025年3月5日以降に取得したCOEを使用して新規登録された車両に対するPHC・タクシー履歴の開示要件は、構造化されたフリートライフサイクル管理、透明な車両履歴、および監査対応データトレイルの価値を高めます。これは、アプリベースのオンボーディング、テレマティクス、標準化された契約をすでに運用しているオペレーターおよびプラットフォームに有利に働く傾向があります。
商業電動化と法人モビリティプログラムも追加の機会をもたらしており、車隊購入者のEV購入コストを縮小するCVES奨励策の役割や、GrabとBYDの地域提携などの動きに支えられている。充電器へのアクセスは依然として制約要因であり、これにより短期的な差別化は、民間充電設備を確保する事業者、デポ拠点型充電を優先する事業者、または、レンジの信頼性や充電可能性が弱いクロスボーダー行程よりも、予測可能な都市利用ケース(短距離移動や通勤ルート)を中心にEVレンタルを製品化する事業者に移っていく。
最近の業界動向
- 2026年4月:Eurokars Leasingとのフランチャイズ契約により、Enterprise Rent-A-Car、National Car Rental、Alamoブランドをシンガポールに導入。初期拠点はCBDおよびウエスタンリージョンで、2026年10月に開業予定。この契約はブランドプレゼンスを拡大し、主要商業地区における製品ミックスを広げます。
- 2026年4月:BlueSGのチームがFlexarを立ち上げ、電気自動車と内燃機関車両の両方を提供するシンガポールのポイントツーポイントカーシェアリングサービスを開始。サービスはシンガポール中央部、北部、北東部、東部でベータ版の初期展開を開始し、柔軟なアプリベースのモビリティオプションへの消費者アクセスを拡大し、ローカルのカーシェアリング市場に混合パワートレインモデルを導入しました。
- 2025年10月:Ecube Car Rentalがシンガポールにおける長期リースソリューションへの需要増大に対応するため、新モデルを追加してレンタルフリートを拡大。この拡大により法人および長期セグメントへの対応能力が強化され、短期レンタルを超えたサービスの多様化が図られます。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場はシンガポールにおける個人および組織への旅客車両レンタルから生じる収益を対象とし、セルフドライブおよびチャファードレンタル、ならびにオンラインおよびオフライン予約の両方を含みます。
対象外の範囲:本規模算定は、ライドヘイリングの乗車、タクシーサービス、およびレンタルサービスではなく長期融資として構成された車両リースを除外しています。
セグメンテーション概要
- 車両タイプ別
- エコノミー
- プレミアム
- ラグジュアリー
- スポーツユーティリティビークルおよびマルチパーパスビークル
- 予約チャネル別
- オンライン
- オフライン
- レンタル期間別
- 短期(30日未満)
- 長期(30日以上)
- 用途別
- 観光
- 一般通勤
- パワートレインタイプ別
- 内燃機関(ICE)
- ハイブリッド
- 電気自動車(EV)
- エンドユーザー別
- 個人
- 法人
データソース、市場規模算定、および検証
デスクリサーチ
シンガポールの価格と需要は車両所有ルールに連動しているため、公共統計と政策シグナルを用いてローカルモビリティの文脈をマッピングすることから始めます。車両登録と政策更新に関する陸上交通局、マクロ指標に関するシンガポール統計局、訪問者の流れに関するシンガポール観光局などのソースが需要プールの形成に役立ちます。
モデルを実用的なものにするため、関連する空港・旅行データも確認するとともに、利用パターンを論じるIATAリリース、世界銀行の時系列データ、査読済み交通研究などの信頼できる協会・調査機関のアウトレットも参照します。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道はフリートの拡大、稼働率に関するコメント、価格動向の確認に使用され、企業財務とニュースの有料サブスクリプションは小規模な非公開オペレーターのクロスチェックに選択的に使用されます。これらのデスクソースは例示的なものであり、検証と明確化のために他の多くの公開文書やデータポイントも使用されています。
一次インタビューおよびサーベイ
次に、レンタルオペレーター、フリートマネージャー、保険会社およびメンテナンスパートナー、ならびに長期レンタル需要に影響を与える法人旅行・調達関係者との専門家インタビューおよび構造化サーベイを通じて仮定を検証します。これはシンガポール単独の市場であるため、空港需要、代替レンタル、法人モビリティなどの主要ユースケースにわたって入力が確認されます。デスクリサーチが異なるパターンを示した場合、フォローアップの電話を使用して稼働率と価格帯を回答者が実際に見ているものと照合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:13% |
| 中位層:49% | 部門・ユニットリーダー:27% |
| 小規模プレイヤー:15% | マネージャー:60% |
市場規模算定・予測
規模算定はトップダウンの需要再構築から始まり、シンガポールの旅行とローカルの移動ニーズをレンタル日数に結びつけ、観察された価格帯を用いて収益に換算します。結果はサンプリングされたフリート数と稼働率範囲を平均日額料金と組み合わせて合計が現実的な運営範囲内に収まることを確認する選択的なボトムアップチェックで裏付けられます。
主要な入力には、観光客到着数と季節性、空港対市内ピックアップの比率、フリートの規模と車齢プロファイル(ダウンタイムに影響するため)、レンタル期間別稼働率、保険コストの転嫁、およびCOEレベルがレンタル対購入のトレードオフに与える影響が含まれます。予測はシナリオ分析を用いて実行され、単純なトレンドフィッティングに支えられており、到着数、事業活動、料金成長の基本仮定は一次討議で合意され、上振れと下振れのストレステストが行われます。小規模オペレーターのボトムアップの可視性が不完全な場合、保守的なカバレッジ比率を適用してギャップを処理し、オペレーターが通常の範囲として報告するものと照らし合わせて示唆される稼働率を再確認します。
データ検証・更新サイクル
承認前にステップバイステップの検証を実施し、まず示唆されるレンタル日数、日額料金、稼働率の外れ値に対する内部チェックを行い、モデルがピーク月の収益を過大評価しないようにします。アウトプットは車両登録トレンド、観光サイクル、オペレーターのコメントなどの独立したシグナルと比較され、大きな乖離があれば仮定の再確認が行われ、必要に応じてインタビュー対象者への再連絡が行われます。
各レポートは多段階のアナリストレビューを経て、計算ロジック、通貨処理、年度の整合性が検証され、セクション間の一貫性が再確認されます。更新は年次で行われ、需要または価格行動に影響を与える重大なイベントが発生した場合は中間改訂が行われます。納品前に最終更新パスが完了し、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceのシンガポール レンタカー市場規模と他の公表推計との比較
公表されている市場規模は、すべてレンタカーを対象としていても、対象サービス、契約期間、価格ベースが異なる場合があるため、大きく乖離して見えることがあります。この差異は通常、収益に何が含まれるか、どの年をアンカーとして扱うか、稼働率と日額料金を年間合計に換算する方法によって生じます。
複数年融資のように見える車両リース収益はMordor Intelligenceの対象範囲外であり、これが予測仮定を比較する前でも一部の外部合計が高くなる理由の一つです。その他の一般的なギャップとしては、カーシェアリングとライドヘイリングを同じプールに混在させること、ピーク旅行月の楽観的な稼働率を年間平均として使用すること、または同じタイミングに合わせていない通貨換算とインフレ更新を適用することが挙げられます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 2億5,699万米ドル(2025年) | |
| 地域コンサルタントA | 2億8,681万米ドル(2025年) | 多くの場合、セルフドライブのみに限定した後、広範な成長要因を用いて拡大しており、稼働率と料金帯がローカルの運営制約に照らして再確認されない場合、合計を過大評価する可能性があります。 |
| 業界調査機関B | 22億8,000万米ドル(2026年) | 一般的にリースとより広範なモビリティサービスを同じ収益プールにまとめており、シンガポールの典型的な日額料金の分散と一致しない積極的な平均支出仮定を使用している可能性があります。 |
表全体を見渡すと、主な示唆は、包含の選択と収益換算の計算が見出しの成長率よりも重要であるということです。需要プールをレンタル日数と現実的な日額料金帯に結びつけ、一次フィードバックで稼働を検証することで、最終的な数値は追跡と経時的な再現が容易になります。
レポートで回答される主要な質問
シンガポールのレンタカー市場の現在の規模はどのくらいですか?
シンガポール レンタカー市場規模は2026年に2億6,541万米ドルと評価されました。
長期サブスクリプションが人気を集めている理由は何ですか?
企業や駐在員は、変動するCOE価格を回避し、保険、メンテナンス、ロードサイドアシスタンスを定額月額料金にまとめた6〜24ヶ月のプランを好みます。
EVレンタルが直面する主な制約要因は何ですか?
夜間充電器の不足が最大のボトルネックであり、ほとんどの公共充電器は商業用駐車場や観光地区ではなく住宅団地に設置されています。
ERP 2.0はレンタル価格設定にどのような影響を与えますか?
ERP 2.0は距離および時間ベースの渋滞料金を課し、オペレーターが予約アプリに動的な通行料見積もりを組み込み、オフピーク時のピックアップを促進するよう促しています。