
シルク糸市場の規模とシェア
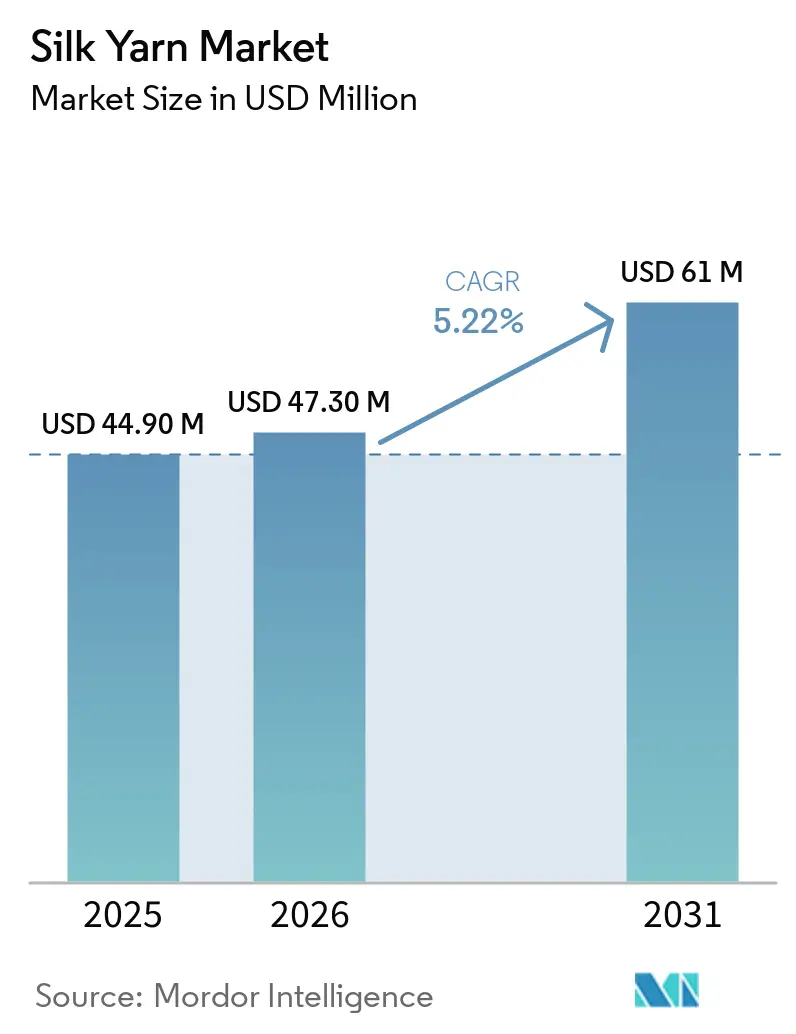
Mordor Intelligenceによるシルク糸市場分析
シルク糸市場規模は、2025年のUSD 4,490万および2026年のUSD 4,730万から、2031年までにUSD 6,100万に拡大する見込みであり、2026年から2031年にかけてCAGR 5.22%を記録すると予測されます。この成長は、バイオエンジニアリングされたスパイダー糸、医療グレードのフィラメント、デジタル検証済みサプライチェーンなどの高付加価値セグメントへの注目の高まりによって牽引されています。アジア太平洋地域は2025年までに生産量の大部分を維持すると予測される一方、南米は新興の主要プレーヤーとして台頭しており、SpibarやSuzanoなどの企業が醸造タンパク質ポリマーの生産を拡大しています。市場は二重構造を示しており、伝統的な桑の繭の繰り糸と、航空宇宙および埋め込み型医療機器産業への応用を目的とした発酵ベースの生産が共存しています。高級テキスタイルの需要が回復し、生物医学的応用が拡大し、トレーサビリティ要件がプレミアム価格設定を可能にしています。しかし、生繭コストの上昇や気候変動による収量変動などの課題が、シルク糸市場の利益率を圧迫し続けています。
主要レポートのポイント
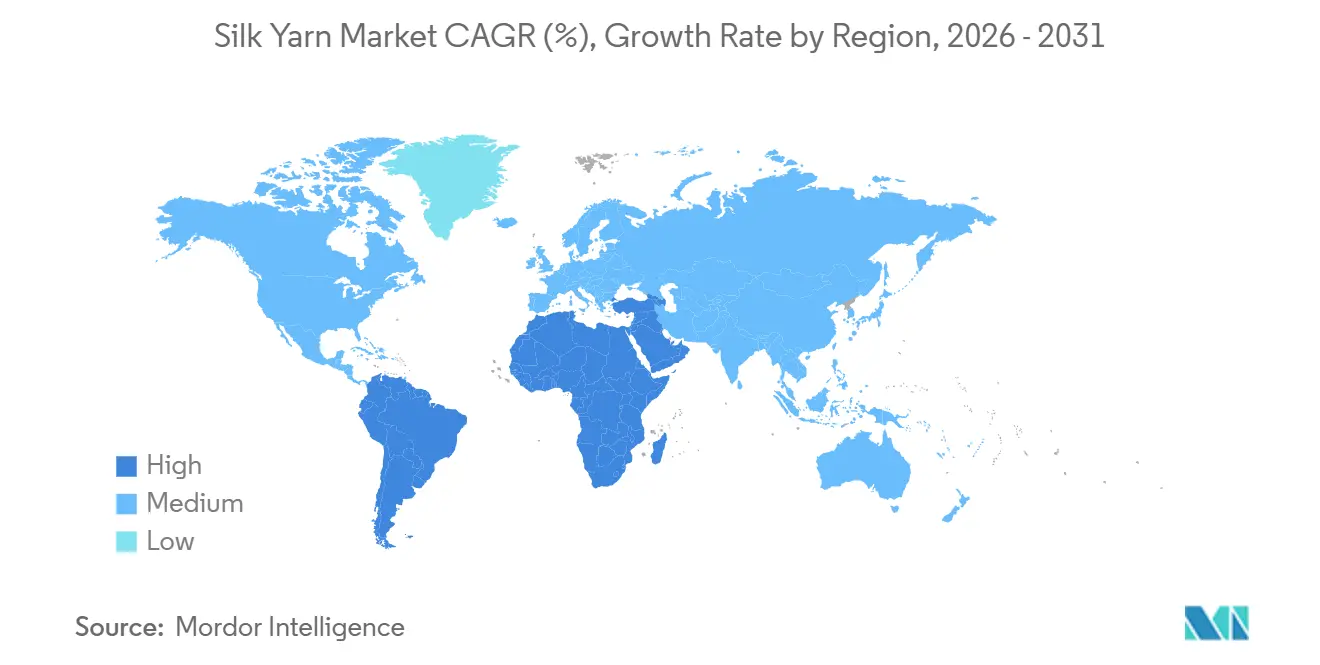
- 地理別では、アジア太平洋地域が2025年のシルク糸市場シェアの78%を占め、南米は2026年から2031年にかけてCAGR 7.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のシルク糸市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高級テキスタイルの回復が農場出荷繭の需要を促進 | +1.70% | 欧州および北米の高級品ハブ | 短期(2年以内) |
| 天然・生分解性繊維への消費者シフトの高まり | +1.40% | 世界全体、欧州および北米で最も顕著 | 中期(2~4年) |
| 政府による養蚕業近代化インセンティブ | +1.10% | アジア太平洋が主導、中東・アフリカのプログラムが新興 | 長期(4年以上) |
| バイオエンジニアリングされたスパイダーシルクの突破口が糸ブレンドを拡大 | +1.00% | 北米および欧州の研究開発、アジア太平洋でのスケールアップ | 長期(4年以上) |
| デジタルな農場から繰り糸までのトレーサビリティプラットフォーム | +0.90% | 欧州の規制牽引、アジア太平洋のサプライヤー展開 | 中期(2~4年) |
| 桑農園向けカーボンクレジットプログラム | +0.70% | アジア太平洋および南米が主導、アフリカが新興 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高級テキスタイルの回復が農場出荷繭の需要を促進
高級ファブリックへの富裕層の支出は2024年から2025年にかけて回復し、FENDIは2023年の54%から増加し、シルクの67%がサステナビリティ基準を満たしたと報告しました[1]。高級ブランドは産地ストーリーを活用して価格プレミアムを正当化し、合成代替品との競争からプレミアムフィラメントファブリックを守っています。2025年、Stella McCartneyはBolt ThreadsのMicrosilkスカーフをテストし、クルエルティフリーのメッセージングが消費者の支払い意欲を高めることを実証しました。Keringの2025年原材料基準に基づくサプライチェーン監査により、中国の伝統的なサプライヤーの約40%が失格となり、認定繰り糸業者への需要が増加しました。浙江省の農場出荷繭価格は2024年に前年比18%上昇し、ESGコンプライアンスによる調達圧力を反映しています。複数年契約を確保したブランドは在庫と価格の安定性から恩恵を受け、品質飼料と疾病管理への上流投資を支援しています。
天然・生分解性繊維への消費者シフトの高まり
マイクロプラスチックへの懸念が、特にアクティブウェアなどの肌に触れるカテゴリーにおいて、ポリエステルからの転換を加速させています。シルクは合成繊維と比較して比較的短期間で完全に生分解され、主要市場の循環型規制と整合しています。セルロース系繊維の需要軟化およびリサイクルセルロース系競合他社の撤退により、サステナビリティ投資がシルク廃棄物の価値化プロジェクトへと向けられています。研究では、繭の副産物を収益化する大きな可能性が強調されており、生産者の収入機会を改善しています。シルクと合成繊維の価格差は依然として存在し、プレミアムアパレルセグメントへの浸透を制限していますが、イノベーションと循環型インセンティブがサステナブルファッションの分野におけるシルクの地位を強化しています。
政府による養蚕業近代化インセンティブ
インドのシルク・サマグラ2プログラムは、2025年3月までに自動繰り糸機の導入に向けてUSD 1億2,900万(10億7,494万ルピー)を配分しており、これにより労働要件が60%削減され、変動係数3%以内の糸の均一性が達成されます[2]。中国では、浙江省や四川省などの省が機械化設備のコストの50%を補助し、手動チャルカからの移行を加速させています。しかし、インドの平均農場規模が0.5ヘクタールと小さく、信用へのアクセスが限られているため、インドの事業者における機械化の普及率は10%未満にとどまっています。機械化が実施された地域では、EBITDAマージンが300~500ベーシスポイント増加しており、クラスターレベルの統合イニシアチブへのプライベートエクイティの関心を集めています。
バイオエンジニアリングされたスパイダーシルクの突破口が糸ブレンドを拡大
シルクイノベーションにおけるバイオテクノロジー主導の進歩は急速に進んでおり、企業は組換え生産およびトランスジェニック手法を活用してコストを削減し、性能特性を向上させています。協力的なパートナーシップと投資により、桑シルクの美的品質とスパイダーシルクの強度を融合したハイブリッド糸の開発が促進されており、航空宇宙および防衛用途に対応しています。しかし、発酵インフラへの多大な資本要件と規制ラベリングフレームワークを巡る不確実性により、市場参入は資金力のある専門企業に限定されています。これらの課題にもかかわらず、サステナビリティと性能のトレンドが市場成長を牽引し続けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 合成フィラメントに対する高い繭・労働コスト | -1.3% | アジア太平洋の生産拠点、世界的なコスト比較 | 短期(2年以内) |
| 気候変動による疾病発生が収量を低下 | -1.0% | アジア太平洋が中心、アフリカおよび中東で増加 | 中期(2~4年) |
| 農家の分散化が品質の一貫性を制限 | -0.9% | アジア太平洋が主導、アフリカの初期参入者 | 長期(4年以上) |
| リサイクルセルロース系およびバイオナイロン代替品との競争 | -0.7% | 欧州および北米での代替圧力 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
合成フィラメントに対する高い繭・労働コスト
江蘇省の生糸価格は2024年第3四半期に1キログラムあたりUSD 48となり、熱ストレスにより繭の生産量が減少したことを受けて2023年比22%上昇しました[3]。2025年初頭、インドのポリエステルフィラメント糸の価格は1キログラムあたりUSD 1.80~2.00の範囲で推移し、シルク糸はプレミアム製品としての地位を維持しています。手動繰り糸の賃金は近年上昇しており、小規模事業者の利益率を低下させていますが、その程度は地域によって異なります。自動繰り糸機は労働需要を大幅に削減できますが、高い初期コストと約5年の回収期間が、補助金付き融資へのアクセスを持たない小規模農場にとって依然として大きな障壁となっています。
気候変動による疾病発生が収量を低下
2024年にカルナータカ州およびアーンドラ・プラデーシュ州でペブリン病が発生し、繭の最大40%が失われ、中国およびウズベキスタンからより高いコストで繭を輸入する必要が生じました。気温が3日連続で30℃を超えると死亡率が倍増し、長引くモンスーンシーズンは真菌感染症の原因となります。2024年、タイは早期警戒システムに向けてUSD 800万を配分しました。しかし、耐病性カイコが大規模に普及するまで(2028年以降になる可能性があります)、効果的な予防は依然として困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地理分析
アジア太平洋地域は、中国の広範な桑栽培と高い繭収量を主な要因として、世界のシルク生産量の78%を占めています。インドは疾病に関する継続的な課題にもかかわらず、機械化を通じた養蚕業の近代化に取り組んでいます。タイやウズベキスタンを含む地域の他の国々は、疾病監視の改善とインフラの整備を進めています。また、日本のバイオテクノロジー企業は東南アジアの施設を活用して、輸出市場向けのタンパク質ベースのシルクを生産しています。
欧州はシルク市場においてニッチなポジションを占めており、イタリアのコモ地区がその中心です。今後のデジタルトレーサビリティ規制はプレミアムセグメントに恩恵をもたらすでしょう。ドイツおよびイギリスは主にビスポークテーラリングおよび高級用途の流通ハブとして機能しており、ハイエンドファッションサプライチェーンにおける地域の役割を強固なものにしています。
北米および南米は新興成長地域として位置づけられています。北米は医療グレードのシルクおよびアルチザンクラフト市場の開発に注力しています。南米はCAGR 7.8%で最も成長が速い地域であり、バイオテク企業と植物性タンパク質生産者との協力によるイノベーション促進が成長を牽引しています。中東およびアフリカでは、ケニア、エチオピア、チュニジアなどの国々における小規模農家プログラムが進展しています。しかし、生産水準はアジア太平洋地域と比較して依然として限定的です。ブランドが地政学的多様化のためのニアショアリング機会を模索している一方で、アジア太平洋は世界のシルク生産をリードし続けています。
規制環境
絹糸および関連製品は、国際貿易においてHS第50類(絹糸に関する5004項から5006項を含む)によって管理されており、これによりカナダ(CBSA関税率表2026年版)や英国(英国統合オンライン関税)などの主要輸入市場全体で一貫した税関分類が支えられている。貿易分類にとどまらず、主要生産国においては国家基準や業界基準を通じて品質・適合性要件の強化が進められている。
中国では、更新された国家標準が上流の品質管理に対してより短期的な準拠の基準を提供しており、蚕繭の絹品質評価に関するGB/T 45294-2025(2025年9月1日発効)がその一例である。国際レベルでは、国際養蚕委員会(ISC)および国際絹連合(ISU)が、LCA志向の作業項目を含む、持続可能性に関連した標準化に取り組んでいる。2026年11月23日から27日にチェンナイで開催予定のISC会議も、絹サプライチェーンにおける原産地表示や環境訴求の裏付け方法を政府間協調がどのように形作っているかを浮き彫りにしている。
競争環境
シルク市場における地域リーダーは、繭の調達から完成品の糸の生産に至るまでの全工程を管理する垂直統合を通じて競争優位性を維持しています。このアプローチにより、スポット繭購入に依存する小規模な製糸業者と比較して、より高い利益率を実現することが可能となっています。アジア太平洋地域では、中国とインドの生産クラスターが伝統的なシルク製造を支配しており、イタリアのコモ地区はヨーロッパの高級シルクセグメントのハブとして機能しています。これらの主要プレイヤーは、進化するコンプライアンスおよびサステナビリティ要件に対応するため、自動化とトレーサビリティへの投資を積極的に拡大しています。
AMSilk、Spiber、Kraig Biocraftなどのバイオエンジニアリングシルクイノベーターは、従来の養蚕業を迂回することで競争環境を変革しています。彼らは高度な材料特性とパフォーマンス主導のソリューションを活用し、医療機器、航空宇宙、防衛テキスタイルなどのセクターにおける高付加価値用途に注力しています。これにより、従来のシルクが効果的に競争できない分野における破壊的存在として位置づけられています。
シルク市場における新興機会には、シルク廃棄物ストリームの活用や、ESG(環境・社会・ガバナンス)および高級品監査基準を満たすためのデジタルまたは暗号トレーサーの組み込みが含まれます。機械化は特にインドなどの地域において重要な差別化要因であり、早期採用者は大幅な労働効率を達成しています。特にEUなどの市場におけるトレーサビリティの規制要件は、資本不足の製造業者がコンプライアンスおよび技術アップグレードの資金調達に課題を抱えるため、業界の統合を促進すると予測されています。
市場機会と将来展望
政府主導の近代化と生産能力創出は、より高く安定した糸の品質と、規制に準拠したサプライチェーンの拡大に向けた余地を提供している。インドでは、Silk Samagra-2(繊維省)が引き続き機械化と能力向上の基盤となっており、2026年の新たな発表がこの動きをさらに後押ししている。すなわち、繊維省はINR 1,000クローレの資金を投じて、FY27までに生糸生産量を44,500トンに引き上げ、1ヘクタール当たり116kgの生産性を目標とする計画を示した。中央絹委員会もまた、土地拡大、生産性向上、機械化を通じて、インドの絹バリューチェーンの価値をINR 55,000クローレから2030年までにINR 1,10,000クローレへ拡大するという目標を改めて表明した。これらのプログラムは、繰糸業者や糸製造業者にとって、高級バイヤーがますます求める自動繰糸や品質管理への投資に向けたより明確な道筋を提供している。
もう一つの機会領域は、地域別・品種別の垂直統合と専門糸の製造ラインにあり、公的ミッションやクラスター事業が近代的な加工への障壁を軽減している。アッサム州のMission Senehjori(2026年6月開始)は、2028年までに5つの近代的繰糸工場と専用の紡績絹ユニットを設立するためにINR 411クローレの投資を軸に構成されており、ジャンムー・カシミール州は2026年6月に、ウッタラーカンド州をモデルとした民間桑苗床モデルの導入計画を発表した。これらの養蚕関連の取り組みに加えて、本レポートの対象範囲には、醸造タンパク質や組換えタンパク質経路などのバイオエンジニアリング型・特殊タンパク質繊維も含まれる。ファッション分野および技術的用途では、すでに新しい糸のフォーマットやトレーサビリティへの期待が実証されつつあり、認証済みでデジタルに検証されたサプライチェーンのプレミアムなポジショニングを後押ししている。
最近の業界動向
- 2026年6月:Kraig Biocraft Laboratoriesは、これまでで最大となる生産サイクルの完了を報告し、約2.5メトリックトンの組換えクモ糸繭を生産した。この生産量の達成は、従来の家蚕絹を超えて性能面や持続可能性志向の用途を狙った非伝統的な絹原料の実用的なスケールアップを支えるものである。
- 2025年9月:AMSilkは、スロバキアにおけるバイオリアクター容量の拡大により組換え絹の生産コストを削減するため、5,500万米ドルを調達した。この資金調達は、バイオベースの絹繊維に対するより大規模かつ安定した供給を支え、プレミアムセグメントおよび技術セグメントにおける従来型サプライチェーンへの競争圧力を高めるものである。
- 2024年4月:Kraig Biocraft Laboratoriesは、春季試験による組換え繭の生産に成功したと発表した。この試験結果は、エンジニアリング絹原料の商業化に伴うリスクを低減し、高級・特殊繊維用途における下流の糸開発プログラムを後押しするものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、テキスタイルおよび関連用途へのさらなる加工を目的として販売されるシルク糸の価値を対象としており、糸製品として取引される時点で計上され、米ドルで報告されます。
対象外の範囲:本市場規模の算定には、完成品のシルク生地、衣料品、または糸の段階を超えた川下の小売マークアップは含まれません。
セグメンテーション概要
- 地理別
- 北米
- 米国
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- カナダ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- 米国
- 南米
- ブラジル
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- アルゼンチン
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- ブラジル
- 欧州
- イタリア
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- ドイツ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- イギリス
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- イタリア
- アジア太平洋
- 中国
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- インド
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- タイ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- ウズベキスタン
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- 中国
- 中東
- トルコ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- サウジアラビア
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- トルコ
- アフリカ
- エチオピア
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- エジプト
- 生産分析(収穫面積、収量、生産量)
- 消費分析(金額および数量)
- 輸入市場分析(金額、数量、主要供給市場)
- 輸出市場分析(金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレーヤー一覧
- 物流とインフラ
- 季節性分析
- エチオピア
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、供給・需要・価格設定の基本構造を構築するために活用され、その後、公開シグナルとの照合によって前提条件の現実性を確保するために使用されました。入手可能な場は公式の生産・貿易統計を参照し、糸の生産地、出荷先、および価格の経時的な変動を把握するために活用しました。
モデルの枠組み構築に役立てた公開情報源には、国連コムトレード形式の貿易統計、各国税関および繊維省のリリース、関連する農業・繭関連シリーズのFAOSTAT形式データ、世界銀行のマクロ経済指標、ならびにシルクの加工と収率を論じた査読済み繊維・繊維ジャーナルが含まれます。また、企業の年次報告書や投資家向け資料、繊維・アパレル協会のウェブサイト、および信頼性の高いニュース報道も参照し、設備増強、需要の変化、価格に関するコメントの検証に活用しました。出荷パターンや特許活動など、収集が困難な項目については、出荷レベルの貿易情報や特許データベースをカバーする有料サブスクリプションで補完しました。これらのデスクリサーチ情報源は網羅的なものではなく、データ収集・検証・明確化のために他の多くの公開資料も活用しています。
一次インタビューおよびサーベイ
一次調査は、デスクデータだけでは十分に説明できない事項、特にのグレード構成、典型的な契約価格の動向、および生産量のうち糸として販売される割合と内部転換される割合を検証することに重点を置きました。繭から糸への加工業者、トレーダー、および川下の繊維ユーザーにわたる関係者と対話し、その情報をもとに主要地域(アジア太平洋、欧州・中東・アフリカ、および南北アメリカ)における貿易フロー、稼働率、および現実的な価格レンジのサニティチェックを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:12% | アジア太平洋:46% |
| 中位層:54% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:16% | マネージャー:56% | 南北アメリカ:20% |
市場規模算定と予測
市場規模の算定は、生産・貿易データを用いて地域別の対象糸価値プールを再構築するトップダウン方式から開始し、一貫した年間平均為替レートを用いて米ドルに換算しました。合計値の妥当性を確保するため、サンプリングされたサプライヤーの価格見積もり、繭投入量ありの典型的な糸生産量、および主要貿易ルートを通じて流通する数量に関するチャネルチェックなど、選択的なボトムアップ検証によって結果を裏付けました。
本市場において最も重要なインプットには、桑繭の供給可能量と収率パターン、製糸・紡績の設備稼働率、シルク糸カテゴリーの輸出入数量、一般的な糸番手の卸売価格動向、および主要国のアパレル・ホームテキスタイル製造に吸収される糸の割合が含まれます。データシリーズに欠損がある場合は、近接年のデータと貿易ミラー統計に基づく保守的な補間を用い、最終合計値への影響を再検証しました。
予測にあたっては、トレンドスムージングに支えられたシナリオ分析を採用し、将来値は業界関係者が言及した繭供給の安定性、設備増強、および価格変動の見通しを基に設定しました。貿易価値は上昇しているが数量が横ばいであるなど、複数のシグナルが相反する場合は前提条件を調整しました。これは通常、明示的にモデル化する必要がある価格効果を示しています。
データ検証と更新サイクル
検証は、市場価値が単のデータポイントに依存しないよう、供給シグナル・需要シグナル・価格シグナルの三角測量によって実施されました。モデル化された合計値を、地域貿易収支、税関価格から示唆される1トンあたりの価格レンジ、および繊維生産指標の方向性などの独立した検証と比較し、承認前に大きな乖離を調査しました。
前提条件の再確認、計算の監査、および外れ値の説明または修正を行う多段階の内部レビューを実施しています。繭価格の急激な変動や主要設備の大規模な混乱など、重大な事象が発生した場合は、情報源に再連絡して変化内容を確認し、モデルを更新します。レポートは年次で更新され、納品前にアナリストが最新の確認作業を行うことで、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのシルク糸市場規模と他の公表推計値との比較
シルク糸の公表市場規模は、同じ広義のテーマを扱っていても大きく乖離して見える場合があります。これは、製品の境界と価値の計上方法が必ずしも同一ではないためです。また、貿易価値の米ドルへの換算法、価格が生産者段階で取得されているか流通の後段で取得されているか、および前提条件の更新頻度によっても差異が生じます。
シルク糸における最大の乖離要因は、通常、糸として含まれる範囲に関するものです。特に、絹くずから紡いだ糸、絹糸カテゴリー、あるいはより広範なシルクテキスタイルを一つの数値にまとめている情報源がある場合に顕著です。もう一つの要因は価格設定のロジックであり、小売に近い価格水準や積極的な価格成長を用いると価値が急速に膨らむ一方、より保守的な見方では価格を観察された卸売レンジに近い水準に保つ傾向があります。また、タイミングも重要であり、為替レートの選択や年間平均換算とスポット換算の違いは、少数の生産国に集中する市場の米ドル合計値を変動させる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,490万米ドル(2025年) | |
| グローバルリサーチハウスA | 1億872.0万米ドル(2025年) | この数値は紡績シルク糸に特化して提示されており、一般的なシルク糸のみの見方よりも広い紡績糸の範囲と価格設定を取り込む可能性があり、より広範なアプリケーションカバレッジと長期的な前提条件でモデル化されることが多いです。 |
| トレードインテリジェンスパブリッシャーB | 1億7,100万米ドル(2024年) | この推計は、シルク糸と絹くずから紡いだ糸および関連する報告カテゴリーを明示的に含んでおり、純粋なシルク糸の定義よりも広い製品バスケットを捉えられる形で生産者および輸入業者の収益を反映しています。 |
この表は、主に対象範囲によって説明される大きな乖離を示しており、Mordor Intelligenceのモデルでは、絹くずから紡いだ糸やより広範なシルク品目をまとめるのではなく、糸の段階におけるシルク糸に価値を限定しています。定義を一貫して保ち、1トンあたりの貿易価値と卸売価格レンジとの照合を行うことで、結果は年々追跡・再現しやすいものとなります。
レポートで回答される主要な質問
2031年のシルク糸市場の規模はどのくらいになりますか?
市場規模は2026年からのCAGR 5.22%に基づき、2031年までにUSD 6,100万に達する見込みです。
最も急速に拡大している地域はどこですか?
南米はSpibarとSuzanoの醸造タンパク質プロジェクトに牽引され、2031年までにCAGR 7.8%を記録しています。
医療用途が急増している理由は何ですか?
予測可能な分解性と活発な特許活動が医療・生物医学用糸を後押ししています。
シルクの価格が高止まりしている理由は何ですか?
繭の不足と農村部の賃金上昇が生糸価格を押し上げ、ポリエステルのコストを大幅に上回っています。