
サービスハンドガン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.41 十億米ドル |
| 市場規模 (2031) | 3.25 十億米ドル |
| 成長率 (2026 - 2031) | 6.18 % |
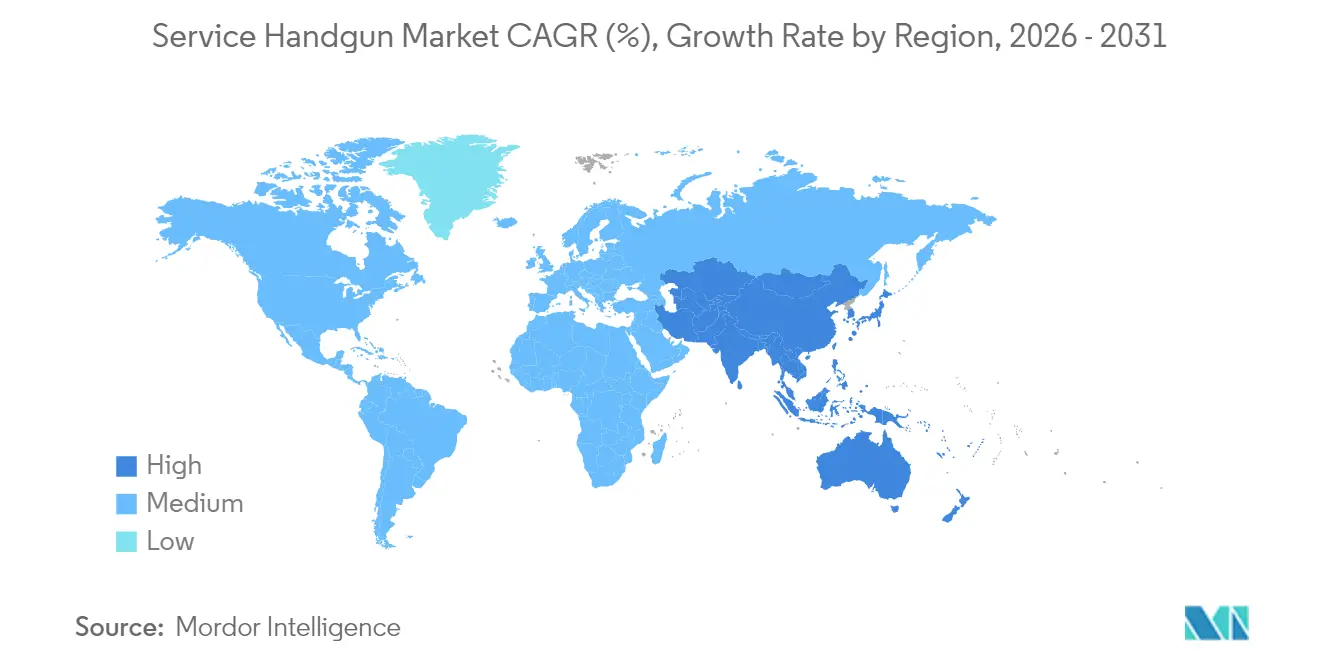
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
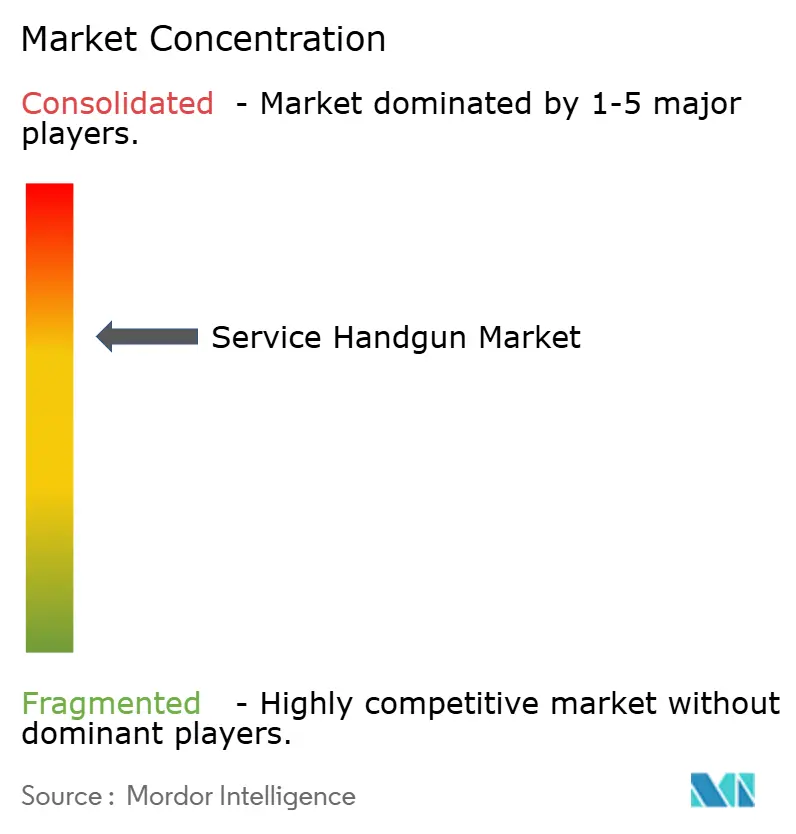
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサービスハンドガン市場分析
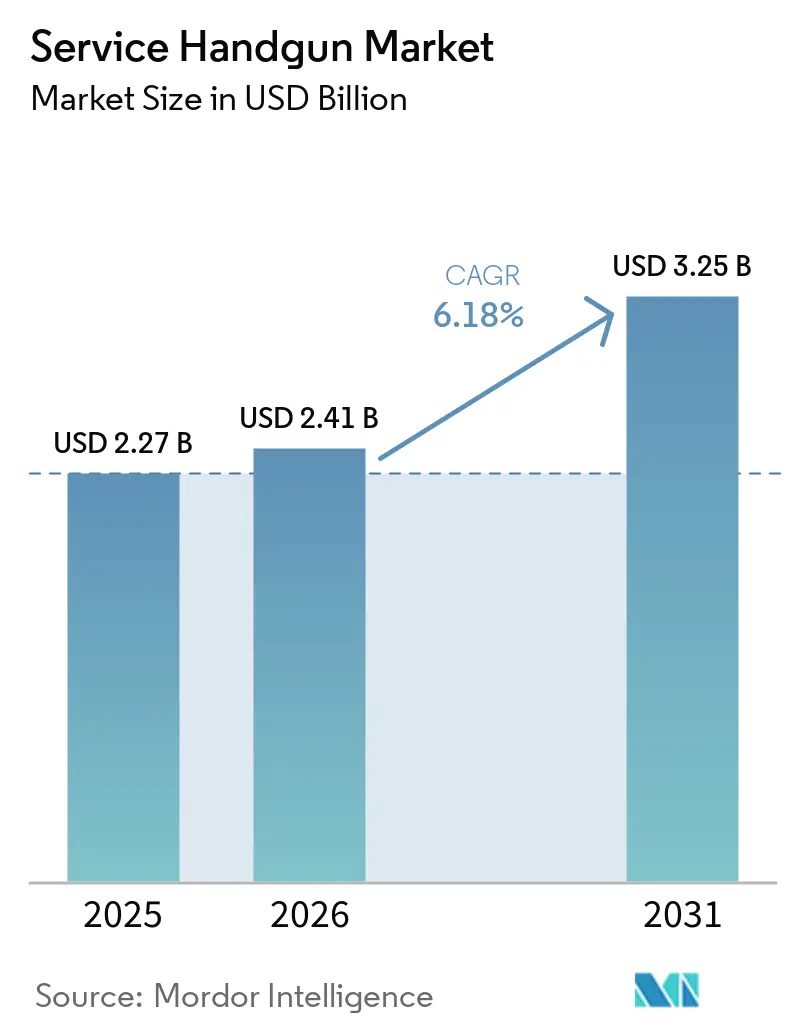
2026年のサービスハンドガン市場規模は24億1,000万米ドルと推定され、2025年の22億7,000万米ドルから成長し、2031年には32億5,000万米ドルに達する見込みであり、2026年から2031年にかけてCAGR 6.18%で成長する。強固な防衛近代化、法執行機関の装備更新の同期化、ダブルアクションピストルからストライカー式プラットフォームへの急速な移行が、成熟市場および新興調達プログラム全体にわたる需要を持続的に支えている。モジュール式光学機器対応設計が仕様書の主流となり、銃器全体を交換することなく迅速な技術更新を可能にしている。地域別の勢いは不均一であり、北米が最大の既存基盤を維持する一方、アジア太平洋地域は国内製造の拡大と戦略的備蓄の緊急性の高まりを背景に最も急速な拡大を示している。弾薬から銃器まで垂直統合されたグループによる統合活動、およびニトロセルロースなどの重要素材におけるサプライチェーンの脆弱性が、バリューチェーン全体の交渉力を再編している。
主要レポートの要点
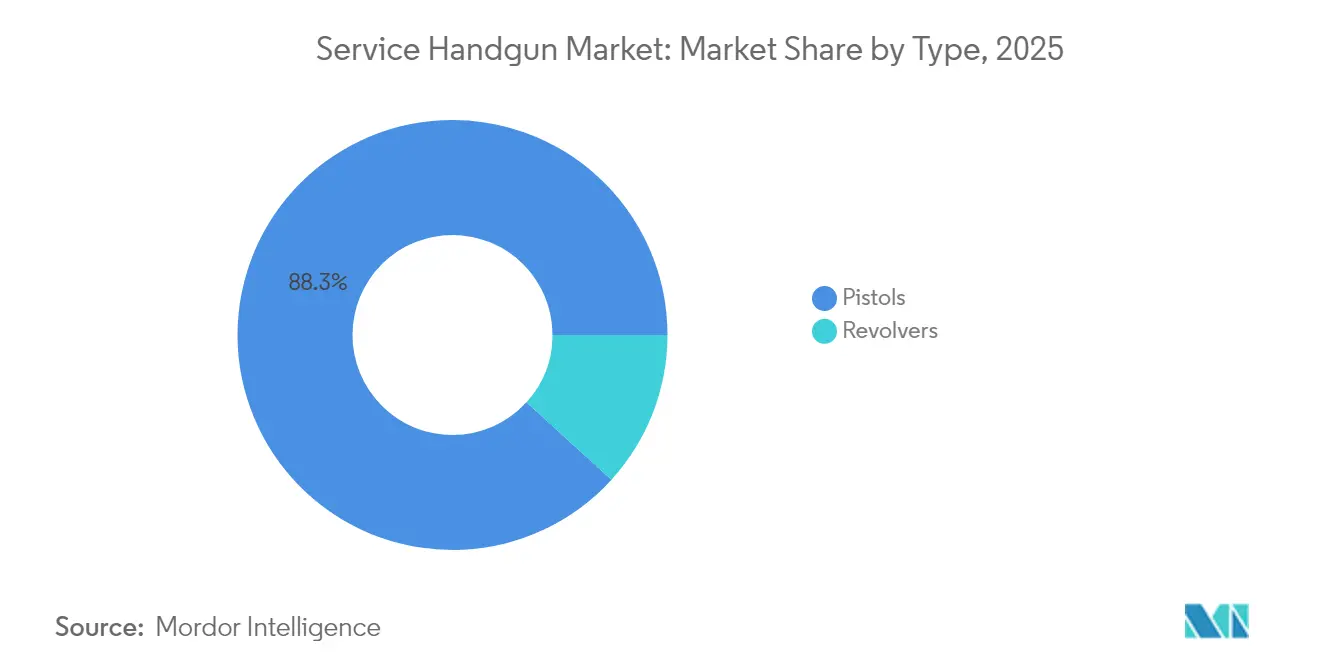
- タイプ別では、ピストルが2025年にサービスハンドガン市場の88.25%のシェアをリードし、リボルバーは2031年までCAGR 6.74%を記録する見込みである。
- 作動機構別では、ストライカー式システムが2025年のサービスハンドガン市場規模の72.06%のシェアを占め、予測期間中にCAGR 6.79%で拡大する見込みである。
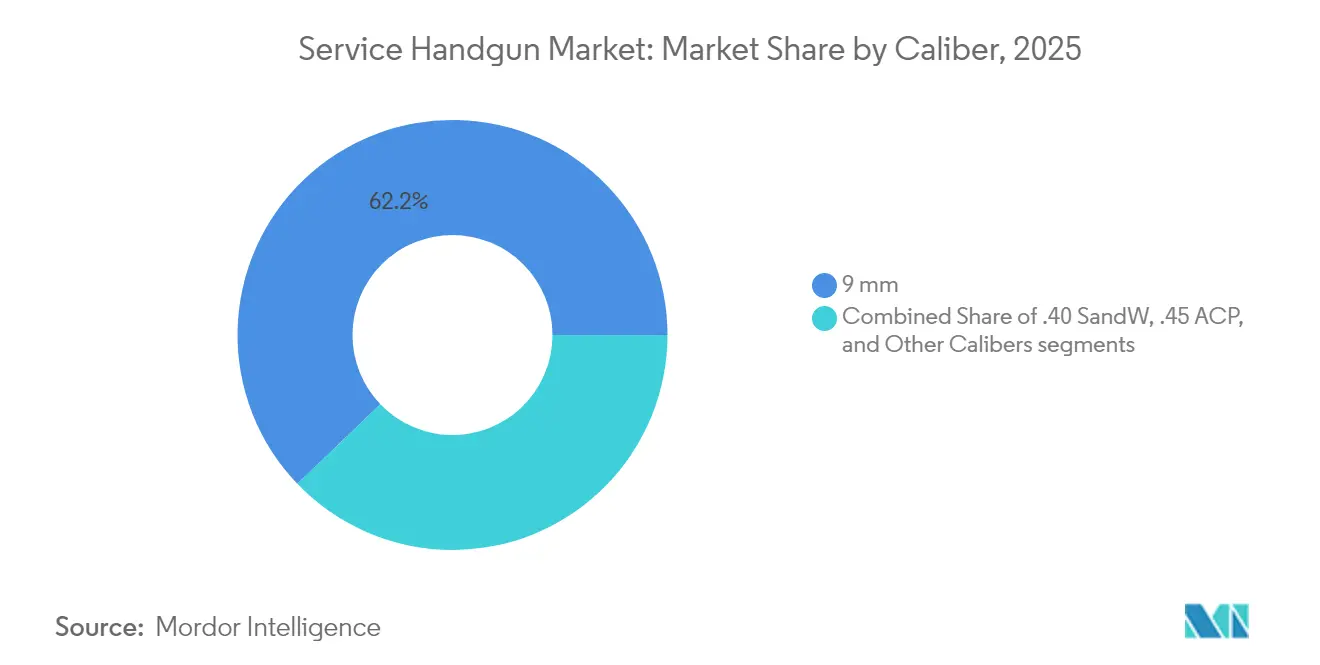
- 口径別では、9mmが2025年のサービスハンドガン市場で62.17%のシェアを保持し、2031年までCAGR 6.93%で成長すると予測されている。
- 素材別では、ポリマーフレームが2025年のサービスハンドガン市場規模の65.62%を占め、CAGR 7.05%で拡大している。
- エンドユーザー別では、法執行機関が2025年に63.05%の収益シェアを獲得し、軍の需要は2031年までに最高のCAGR 6.55%を記録する見込みである。
- 地域別では、北米が2025年に39.60%の収益シェアで首位を占め、アジア太平洋地域は2031年までに最速のCAGR 7.92%を記録すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軍用サイドアームのアップグレードを推進する近代化イニシアチブ | +1.8 | グローバル、NATO早期採用 | 中期(2~4年) |
| ストライカー式ハンドガンの需要を高める法執行機関の装備更新 | +1.5 | 北米およびEUコア | 短期(2年以内) |
| 民間ユーザーにおける隠し携帯銃器の採用拡大 | +1.2 | 北米から一部のEUへ拡大 | 長期(4年以上) |
| 工場装備の光学機器対応ピストルへの調達優先シフト | +0.9 | グローバル、先進市場集中 | 中期(2~4年) |
| 政府利用における生体認証スマートガン統合を探るパイロットプログラム | +0.4% | 北米、限定的なEU試験 | 長期(4年以上) |
| 訓練および特殊作戦任務におけるリボルバーへの関心の再燃 | +0.3% | 地域的、主に北米および一部のアジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
軍用サイドアームのアップグレードを推進する近代化イニシアチブ
防衛機関は段階的な改修を超え、相互運用性、アクセサリーレール互換性、センサー統合を確保するためにサイドアームの完全更新を優先している。ドイツは、特殊部隊装備を標準化するために、密閉型エミッター光学機器と強化トリガーを備えたWalther P14を3,200丁、P14Kを3,300丁発注した。オーストラリアのプロジェクト・ランド300は、単一アーキテクチャの下でレッドドットサイト、戦術ライト、非致死性訓練モジュールを備えたSIG P320ベースのF9システムを配備した。[1] これらのプログラムは、レガシーサービスピストルが将来の能力追加を吸収できないことを示しており、サービスハンドガン市場を支える継続的な調達サイクルを促している。
ストライカー式ハンドガンの需要を高める法執行機関の装備更新
警察機関は一貫したトリガープル、簡便なメンテナンス、光学機器対応を優先している。ペンシルベニア州警察はWalther PDPを選択し、直接ミリングされたAimpoint ACRO互換性と人間工学的改善を理由として挙げた。ハートフォード警察は.40口径のGlock 22/23 Gen4から9mmのGlock 17/19 Gen5に移行し、改善された終末弾道性能、低反動、安価な弾薬を理由として挙げた。特定のストライカー式モデルに関連する孤立した安全上の懸念にもかかわらず、より広い軌道は依然としてストライカー機構を支持しており、サービスハンドガン市場全体の成長を強化している。
民間ユーザーにおける隠し携帯銃器の採用拡大
隠し携帯許可証の民間普及は、多くの顧客が制服着用サービスで実証された任務グレードのピストルを購入するため、サービスハンドガン市場に波及する。軍、法執行機関、商業ラインにわたってモジュール式撃発機構ユニットを共有するメーカーは規模の経済から恩恵を受け、コスト上昇なしに幅広いSKUレンジを提供できる。民間チャネルは、当初政府契約によって正当化された大量生産ランを安定させ、利益率の回復力を支えている。
工場装備の光学機器対応ピストルへの調達優先シフト
かつてはアフターマーケットのアップグレードであった光学機器対応が、新規入札では必須要件となっている。GLOCKの2025年ポートフォリオは統合型Aimpoint COAレッドドットを搭載して出荷され、ホルスター互換性を確保し、アダプターの重量を最小化している。機関は長期的な任務サイクルにわたるゼロ保持を保護するために、プレートシステムではなくスライドへの直接ミリングを指定するケースが増えている。機関の入札が光学機器対応を明文化するにつれ、プラットフォームの選択は初日から照準技術を統合したモデルに絞られ、サービスハンドガン市場におけるプレミアムSKUの普及を増幅させている。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市場アクセスを制限する銃器規制の強化と輸出コンプライアンス | -1.1% | 管轄区域によるグローバルな差異 | 長期(4年以上) |
| 調達に影響を与える不安定な弾薬サプライチェーンと原材料コストの上昇 | -0.8% | 世界規模、輸入依存地域で深刻 | 短期(2年以内) |
| 法執行機関におけるハンドガン採用を減少させる非致死性ツールへの嗜好の高まり | -0.5% | EUコア、北米での選択的採用 | 中期(2~4年) |
| ウェアラブル技術と紛争緩和プログラムへの予算優先シフト | -0.4% | 先進市場、新興市場への影響は限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
市場アクセスを制限する銃器規制の強化と輸出コンプライアンス
ITARからEAR監督への移行は、変更のない製品ラインであっても完全なコンプライアンス見直しを必要とする。産業安全保障局の監査体制の強化は執行リスクを高め、ほとんどのハンドガン輸出には依然としてライセンスが必要であり、リードタイムが延長される。複雑なデュアルユース技術規則は官僚的な摩擦を加え、小規模生産者を阻害し、成熟したコンプライアンスインフラを持つ企業を中心にサービスハンドガン市場を意図せず統合させる閾値を設定している。
調達に影響を与える不安定な弾薬サプライチェーンと原材料コストの上昇
ニトロセルロース、中国からのアンチモン規制、ウクライナ紛争によって引き起こされたサージ需要が、雷管および推進薬の供給を圧迫している。[2] レイク・シティ陸軍弾薬工場は米軍の小口径弾の85%を占めており、単一ノードの脆弱性を露呈している。機関は今や、弾薬予算の不足が訓練サイクルを脅かす場合にハンドガン購入を延期することもあり、ピストルの初期コストと並行して長期的な弾薬の入手可能性を検討している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ピストルが戦術的汎用性によって優位を維持ピストルは2025年の収益の88.25%を提供し、リボルバーよりも大きなマガジン容量と迅速なリロードにより、武装した専門家のデフォルトサイドアームとしての地位を確固たるものにした。リボルバーはわずか11.75%を確保したが、特殊部隊がその機械的シンプルさと機密作戦における非回収式薬莢の利点を依然として評価しているため、CAGR 6.74%でサービスハンドガン市場全体の成長を上回る見込みである。歴史的に共有された安定性は、イノベーションがプラットフォーム切り替えではなく調達を促進することを示している。サービスハンドガン市場は、交換可能なバックストラップ、モジュール式フレーム、光学機器カットを提供するピストルメーカーを引き続き優遇し、リボルバーサプライヤーは訓練および秘密作戦においてニッチな役割を担っている。
リボルバーは限定的な状況で戦術的な復活を遂げているが、ピストルは機関の優先を維持している。オーストラリアのブローニング・ハイパワー変種の交換などの大規模調達プログラムは、レガシープラットフォームの13発容量に対して17発マガジンの必要性を挙げた。新しいストライカー式ピストルが強化された人間工学とアクセサリーレールを提供するにつれ、代替品からさらに差別化される。それでも、現代の冶金学と改善されたダブルアクショントリガーで対応するリボルバーメーカーは、サブセグメントを収益性の高い状態に保ち、多様なサービスハンドガン市場を維持する可能性が高い。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


作動機構別:
ストライカー式システムが二重の優位性を達成ストライカー式ピストルは2025年の収益の72.06%を獲得し、CAGR 6.79%を記録すると予測されており、サービスハンドガン市場内でトップシェアの設計が最も急速に成長するという稀なケースである。毎回の射撃における一貫したトリガープルが訓練を簡素化し、部品点数の削減がリソースに制約のある部門のメンテナンスコストを削減する。シングルアクションピストルは15.47%のシェアで精度重視のチームに対応し、ダブルアクションシステムは12.47%のシェアで一部の機関がレガシー在庫を更新していないため主に存続している。
ストライカー式の台頭は、現行設計がすでに超えているドロップセーフティ義務とフィールドゲージ基準を調達文書が組み込むにつれて激化する。したがって、サービスハンドガン市場は自己強化ループを見せており、機関がストライカー式プラットフォームに切り替え、アフターマーケットのホルスターと光学機器のエコシステムがそこに集中し、新しい入札がより良くサポートされた構成に傾く。ダブルアクションプラットフォームは限定的な役割で存続するが、資本投資はストライカー開発ロードマップに傾いている。
口径別:
9mmが普遍的な採用を達成9mm弾は2025年に62.17%の収益で優位を占め、NATO標準化と以前の貫通力への疑念を克服した弾道強化によって推進され、CAGR 6.93%で拡大する見込みである。.40 S&Wから9mmに切り替える機関は、2~3発の追加容量と低反動を挙げており、資格試験の失敗を削減している。23.10%を保持する.40 S&Wセグメントは、既存の在庫と契約上の義務が残る場所で依然として関連性を持つ。14.73%の.45 ACPニッチは、容量よりも障壁貫通性能を優先する部隊を支えている。
米海軍および海兵隊が採用した障壁非依存型9mm弾は終末弾道の有効性を検証し、同盟国の購入基準に影響を与えている。1,000発あたりの弾薬コストは9mmが.40 S&Wより約35%低く、弾薬予算に任務用、訓練用、予備備蓄が含まれる場合の決定的な要因となっている。より多くの軍がNATOロジスティクスと連携するにつれ、サービスハンドガン市場内での9mmのシェアはさらに拡大するはずである。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
素材別:
ポリマーフレームがイノベーションをリードポリマーフレームは2025年の収益の65.62%を提供し、CAGR 7.05%で成長をリードした。同等の金属フレームと比較して100~150gの重量削減が兵士の負荷を軽減し、成形の柔軟性により機械加工なしに積極的なテクスチャリングと交換可能なグリップモジュールが可能になる。22.23%のステンレス鋼フレームは耐腐食性が任務上重要な場所で依然として関連性を持ち、アルミニウム合金は重量と金属の耐久性の認識のバランスを取る購入者に12.15%のシェアを維持している。
金属射出成形は個々のポリマーフレーム部品コストをCNCで機械加工された金属同等品の8.25米ドルと比較して2.50米ドル削減し、大量契約での数百万ドルの節約につながる。その結果、予算に制約のある省庁は依然としてポリマーとますます一致するパフォーマンス機能を要求し、サービスハンドガン市場における優位性を強化している。
エンドユーザー別:
軍の成長が法執行機関の優位に挑戦法執行機関は2025年に63.05%の収益リーダーシップを保持しており、自治体全体における予測可能な更新サイクルと標準化されたサイドアーム政策に支えられています。一方、軍事組織は統合光学機器、ねじ切りバレル、モジュール式ファイアコントロールユニットにより小火器とサイドアームが従来のバックアップ役割を超えた用途で活用されるようになり、より速い6.55%のCAGRを記録る見込みです。
SIG P320ベースのM17/M18プラットフォームのような共同プログラムは、新たなシリアル番号付きフレームなしにバレル長の交換とサプレッサー統合を可能にし、兵器庫の兵站を簡素化します。軍の各部門はまた大規模な弾薬契約を基盤としており、ベンダーは戦術部隊、特殊作戦部隊、後方支援要員向けのバリアントを積極的に調整しています。その結果として生じる数量は、サービスハンドガン市場における法執行機関のシェアを着実に侵食しながら、総アドレス可能ベースを拡大していくでしょう。
地域分析
北米サービスハンドガン市場
北米は、機関近代化予算および地方警察の装備更新を支援する連邦補助金により、2025年の収益の39.60%を維持した。米国税関・国境警備局による新世代GLOCK 9 mmピストルへの切り替えは、訓練学校、銃器整備士、アフターマーケットサプライヤーに波及する調達プログラムを反映している。カナダによるSIG P320ピストルへの1,940万カナダドル(1,422万米ドル)の発注は、地域の相互運用性を目指す方針を裏付けている。同地域の5.63%のCAGRはグローバルな勢いに及ばないものの、成熟した調達フレームワークがサービスハンドガン市場全体にわたって安定した基礎需要を継続的に生み出している。
アジア太平洋サービスハンドガン市場
アジア太平洋地域は、自立政策および威認識の高まりが資金調達を加速させることにより、最速となる7.92%のCAGRを達成する見込みである。オーストラリアのF9採用は仮想訓練モジュールを組み込んでおり、インドの「メイク・イン・インディア」政策は外国の主要企業を国内合弁事業へと誘致している。「アスミ」などの国産マシンピストルプログラムは、各国政府が国内生産能力を戦略的資産と見なしていることを示している。これらの要因が相まって、同地域はサービスハンドガン市場の成長エンジンおよび潜在的な製造拠点となっている。
欧州・中東・アフリカサービスハンドガン市場
欧州は、NATO標準化および多国間入札に牽引され、2025年末に28.55%のシェアを記録した。ドイツのP13競争入札およびデンマークのSIG P320採用は、数量割引を最大化する厳格かつ集団的な調達の実例である。15.35%を占める中東・アフリカは、大規模な国防予算と、インドネシアおよびインドとの生産提携によって輸出比率を倍増させたCaracalのような国内メーカーが交わる機会の中心地であり続けている。サプライチェーンの自国化というテーマは、小規模な国家においても現地組立の追求につながっており、収益の多様化を図るグローバルOEMにとって同地域はサービスハンドガン市場において引き続き魅力的な存在となっている。

規制環境
サービスハンドガンは、各国の調達規則と厳格に管理された国境を越えた移転との交差点に位置している。米国では、武器輸出管理法(AECA)が防衛物品の取引を規定しており、国防総省の拳銃・小火器調達は、国防連邦調達規則補足(DFARS)を通じて行われる。これには、競争および国内産業能力の保護に関する要件を定めた小火器調達に関するDFARS 225.7702-1が含まれる。法執行機関向け仕様については、国立司法研究所(NIJ)の基準ガイダンスが、入札要件に一般的に反映される耐久性、安全性、信頼性に関する期待値に影響を与えている。
国際的には、国連武器議定書や武器貿易条約(ATT)といったコンプライアンス枠組みが、流用削減を目的としたマーキング、記録保持、輸出入認可管理を求めており、これがOEMのシリアル化プロセスや販売業者のデューデリジェンスを形作っている。欧州では、EU規則258/2012が民生用銃器の輸出、輸入、通過措置に関する規則を定めており、これが公用グレードの拳銃に関するメーカーのコンプライアンス文書化や流通管理の構築方法に影響を与えている。2026年、米国のアルコール・タバコ・火器及び爆発物取締局(ATF)は近代化パッケージを推進し、ATFの輸入および防衛貿易プロセスを国務省・商務省が管轄する制度と整合させるための技術的改正を含む提案規則および直接最終規則を打ち出し、輸出業者・輸入業者にとって実務上のコンプライアンス負荷を変化させた。
バリューチェーン分析
サービスハンドガンのバリューチェーンは、規制対象の原材料や精密部品(スライドとバレル用の鋼材・合金、フレーム用のポリマー化合物、スプリングや小部品)から始まり、CNC加工、鍛造/プレス加工、熱処理、バレル製造といった高精度な製造工程によって支えられている。OEMの組立工程では、オプティクス対応のスライドカット、アクセサリーレール、シリアル化された発射制御コンポーネントが統合され、その後、政府のQA規定に沿った検査、品質保証、受入試験が行われる。専門性の高い上流サプライヤーは、精密加工と認証された品質システムを提供しており、一部の部品メーカーは防衛関連の加工・製造に関するAS9100Dなどの規格の下で事業を行っている。
下流では、流通は政府調達チャネルと商業ネットワークに分かれる。政府契約では、拳銃にレッドドットオプティクス、ホルスター、ライト、予備部品、armorer(整備専門家)によるサポート、訓練教材を組み合わせることが多い。最近の欧州での選定では、ライフサイクルサービス層の拡大や、現地生産・維持体制へのシフトも見られる。例えばスイスはSIG Sauer P320を新しい標準サービスピストルとして選定し、生産をスイス国内に集約した。ドイツはCZ P-10 C ORベースの拳銃(P13として指定)を選定し、認定された現地パートナーを通じたフルフィルメント体制を整えた。こうしたプログラム構造は、国内組立、デポレベルの保守、数十年に及ぶサービス期間にわたる長期的な部品供給を提供できるOEMやインテグレーターへと価値をシフトさせている。
競争環境
技術サイクルの短縮と垂直統合がサプライヤー階層を再編するにつれ、競争は激化している。GLOCKの信頼性の評判は長期的な米国法執行機関契約を確保し、SIG Sauerはモジュール性を活用して複数年の軍事契約を固定している。Smith & Wessonは幅広い口径ラインナップを活用して民間および警察のニッチを維持している。
チェコスロバキア・グループによるキネティック・グループの22億2,500万米ドルの買収は、レミントンやフェデラルなどの弾薬メーカーを統合し、親会社に銃器と薬莢という2つの重要な消耗品の管理を与えた。[4] コルト・CZグループは2025年第1四半期に97,786丁のハンドガン販売に続いて収益成長率50.3%を記録し、シナジー戦略を検証した。Sarsılmazのようなトルコの挑戦者が米国警察販売に参入し、コスト効率の高い参入者にとって競争障壁が低下していることを示している。
技術テーマは光学機器統合、工場ミリングスライド、自動化ポリマー成形によるコスト削減に集中している。GLOCKの2025年モデルは内蔵Aimpoint光学機器と600ルーメン戦術ライトを搭載して出荷され、かつて別途購入されていたアクセサリーが今やバンドルで提供されることを示している。Biofireの生体認証スマートガンは個人化された銃器の実現可能性の初期証拠を示しているが、耐久性とバッテリー寿命が任務基準に一致するまで機関の購入者は慎重なままである。最終的な結果は、サービスハンドガン市場全体でベースライン仕様を継続的に引き上げるイノベーション競争である。
サービスハンドガン業界リーダー
-
GLOCK, Inc.
-
SIG SAUER, Inc.
-
Heckler & Koch GmbH
-
Fabbrica d'Armi Pietro Beretta S.p.A.
-
Smith & Wesson Brands, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
サービスハンドガン市場
- GLOCK, Inc.
- SIG SAUER, Inc.
- Smith & Wesson Brands, Inc.
- Sturm, Ruger & Co., Inc.
- Fabbrica d’Armi Pietro Beretta S.p.A.
- Heckler & Koch GmbH
- FN Browning Group
- Colt’s Manufacturing Company LLC
- Springfield, Inc.
- Caracal International (EDGE Group PJSC)
- Walther Arms, Inc.
- Taurus Holdings, Inc.
- Česká zbrojovka a.s.
- Armscor International, Inc.
- Israel Weapon Industries
- Samsun A.Ş. (SYS)

市場機会と将来展望
拳銃、オプティクス、ホルスター、アクセサリーを組み合わせた調達バンドルは、OEMやエコシステムパートナーが単体の拳銃ではなく、標準化された機関全体向けキットを提供する余地を生み出している。具体的な兆候はカナダに見られ、2026年3月の受注では、長期契約期間の下でオプティクスとホルスターを含む新しいサービスピストルプログラムが対象となり、工場出荷時オプティクス対応拳銃とデューティ用オプティクスインターフェースへの需要を裏付けている。サプライヤーにとっては、これにより対応範囲が拡大し、承認されたオプティクスのフットプリント、デューティホルスターの互換性、armorer用工具、単一プラットフォームに紐づく訓練転換ソリューションが含まれるようになる。
欧州の近代化と主権重視の調達方針も、現地生産、ライセンス供与、国内での維持パートナーシップを後押ししている。スイスは、ノイハウゼン・アム・ラインファルでの国内生産と長期のライフサイクル要件を明示した上でP320を選定し、ドイツはヘッケラー&コッホ P8の後継として、規模拡大が可能な枠組み方式のもとでCZ P13へ移行した。こうした調達パターンは、シリアル化されたコアコンポーネントの一貫性を保ちながら、段階的なアップグレード(オプティクス、トリガー、グリップモジュール)を可能にするモジュール式ストライカー方式9mmプラットフォームへの機会を増やしており、国内産業参加要件と輸出管理コンプライアンスの両方を満たせるメーカーに有利に働いている。
Recent Industry Developments in サービスハンドガン市場
- 2026年6月:ドイツ連邦軍は、ユーロサトリにおいてCZ P13サービスピストル(CZ P-10 C ORをベースとする)を、ヘッケラー&コッホ P8の後継として選定されたことを発表した。本プログラムは大規模な数量に拡大可能な枠組み契約方式を採用しており、欧州におけるオプティクス対応ストライカー方式9mm拳銃と長期維持能力への需要を裏付けている。
- 2025年12月:Armasuisseは、スイス軍の新しい標準サービスピストルとしてSIG Sauer P320を選定し、生産をスイス国内に集約した。この決定は、技術仕様に加え、産業参加、国内組立、ライフサイクルサポートへのコミットメントが拳銃の受注にどのように影響するかを浮き彫りにしている。
- 2024年2月:ペンシルベニア州警察は、Walther PDPおよびPDP F-Seriesを公式デューティピストルとして選定した。この選定は、現代的な人間工学と機関の訓練・保守の簡素化を軸に設計された、ストライカー方式でデューティ最適化されたプラットフォームへの継続的なシフトを裏付けるものであった。


サービスハンドガン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、サービスハンドガン市場は、主要地域において軍および法執行機関を中心とする公的機関が公務用途で調達・支給するハンドガンの価値として定義されます。
調査範囲の除外事項:弾薬、アクセサリー、アフターマーケットサービスは除外し、ハンドガン以外の長銃およびその他の小火器も除外します。
セグメンテーション概要
- タイプ別
- リボルバー
- ピストル
- 作動機構別
- シングルアクション
- ダブルアクション
- ストライカー式
- 口径別
- 9mm
- .40 S&W
- .45 ACP
- その他の口径
- 素材別
- ステンレス鋼
- ポリマーフレーム
- アルミニウム合金
- エンドユーザー別
- 軍
- 法執行機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- その他の欧州
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、サービスハンドガン調達における基本的な需要と供給の背景を構築し、地域ごとの支出および調達活動の時系列的な動向を把握するために活用されました。公開されている防衛調達リリースおよび予算文書を参照し、ハンドガン関連コードが利用可能かつ一貫して報告されている公式貿易統計も使用しました。
主な情報源の種類には、政府の予算・調達ポータル、税関・貿易データセット、防衛・公共安全機関刊行物、銃器の所持および職務携行に関する基準・規制ガイダンスが含まれます。また、製品構成に関するシグナルを得るために企業の年次報告書や投資家向けプレゼンテーションを精査し、契約受注、更新サイクル、政策変更に関する信頼性の高い報道も参照しました。さらに、見落としプログラムを減らすため、企業財務、特許調査、契約・入札スクリーニングを目的とした有料データベースを選択的に活用しました。これらのデスクソースは例示的なものであり、最終的な前提条件の収集・検証・明確化のために他の多くの公開文書やデータポイントも参照しています。
一次インタビューおよびサーベイ
一次調査は、サービスハンドガンの販売として計上される内容、更新および新規支給プログラムのタイミング、ならびに契約規模や仕様による価格差異の検証に重点を置きました。デスクリサーチのギャップを埋め、主要な前提条件を確認するため、南北アメリカ、EMEA、APACにわたるメーカー、販売代理店、調達関連の専門家、およびエンドユーザー情報提供者と幅広く対話しました。
次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:16% | APAC:49% |
| 中位層:45% | 部門・ユニットリーダー:32% | EMEA:32% |
| 中小規模プレイヤー:22% | マネージャー:52% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、防衛および公共安全支出のシグナルと調達タイミングを組み合わせてアドレス可能な需要プールをトップダウンで再構築し、それをサービスハンドガンの支給・更新サイクルにマッピングすることから始めました。地域別合計が形成された後、サンプリングされた契約価格、公開入札から観察されたユニット数量、ハンドガンタイプ別の価格帯などの選択的なボトムアップ近似値を用いてクロスチェックを行い、明らかな過少計上を修正しました。
モデルは、反復可能な指標に遡ることができる実用的な入力セットを使用しており、例示的には、現役軍人および法執行機関の人員動向、更新サイクルの長さ、入札頻度、ピストル対リボルバーの平均単価推移、集中型契約対分散型購買を通じた調達シェアなどが含まれます予測においては、シナリオ分析を用いることで、政策転換、調達遅延、契約タイミングの段階的変化を過去データへの過剰適合なく反映できるようにしました。ボトムアップのシグナルが不完全な場合(例えば、公開されていない小規模入札など)、そのギャップは類似プログラムに基づく較正済み比率で対処し、フォローアップの専門家確認で再度検証しました。
データ検証と更新サイクル
検証は多段階チェックを通じて実施され、最終数値が一般的な市場シグナルと一致し、単発的な契約ノイズによって急変しないことを確認しました。調達発表、予算動向、観察可能な入札パイプラインなどの独立した指標と合計値を比較し、更新主導型市場の想定範囲を外れた差異を調査しました。
承認前に、モデルと前提条件はアナリストレビューを経て、重大な異常が発生した場合や重要なイベントが観察された場合には一次回答者に再連絡します。レポートは年次で更新され、大規模契約、規制変更、または紛争主導の需要変化が見通しに重大な影響を与える場合には中間更新が行われます。納品前に最終レビューを実施し、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのサービスハンドガン市場規模算定と他の公表推計との比較
サービスハンドガンの公表市場規模が常に一致するわけではありません。これは、各社が市場を異なる方法で定義し、価格設定や調達タイミングについても異なる見解を持つためです。製品が書面上は類似して見える場合でも、選択された年度、通貨の取り扱い、契約の認識方法によって報告値が変動する可能性があります。
一般的なギャップの要因はスコープにあり、隣接する銃器カテゴリー、より広い商業チャネル、またはハンドガン自体を超えたサービス関連支出を取り込むことで合計を拡大している情報源もあります。もう一つの要因はベースケースの立場であり、入札スケジュールや予算承認に対して前提条件を再確認することなく、より速い更新サイクルや高い価格上昇を想定している推計があり、それが現在年度の数値として高く反映されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 20億4,100万米ドル(2026年) | |
| グローバルコンサルタントA | 31億9,000万米ドル(2024年) | より早い基準年を使用し、より広いセグメンテーションの視点を適用することで、より広範なハンドガン関連需要シグナルを取り込む可能性があり、また契約サイクルの異なる時点で調達活動を認識している可能性があります。 |
| 地域コンサルタントB | 24億3,000万米ドル(2026年) | アプリケーション全体でやや異なる包含セットを想定し、一般化された材料および安全セグメントミックスを用いて価格を将来に繰り越しており、これにより契約主導の職務支給と比較した場合の暗示的な平均価格が変動する可能性があります。 |
この表は、スプレッドの大部分が市場の定義の広さと契約タイミングの年間市場価値への換算方法に起因することを示しています。一部の推計は、より広いハンドガン需要シグナルを含めて合計を拡大していますが、Mordor Intelligenceでは、公式の職務支給および調達連動価値に限定し、ハンドガン以外の武器および関連アドオンを除外することで、入力値の追跡可能性を維持しています。


レポートで回答される主要な質問
サービスハンドガン市場の現在の価値はいくらか?
サービスハンドガン市場規模は2026年に24億1,000万米ドルに達し、2031年までに32億5,000万米ドルに上昇すると予測されており、CAGR 6.18%を反映している。
サービスハンドガン市場で最大のシェアを持つセグメントはどれか?
ピストルが優位を占め、より高いマガジン容量と迅速なリロード能力により2025年の収益の88.25%を占めている。
9mm口径が.40 S&Wよりも好まれる理由は何か?
現代の9mm障壁非依存型弾薬は改善された貫通力を提供し、低反動を持ち、1,000発あたりのコストが約3分の1低く、機関の移行を促している。
最も急速に拡大している地域はどこか?
アジア太平洋地域が国内製造イニシアチブと防衛予算の増加に牽引され、2031年までに予想CAGR 7.92%でリードしている。
技術が調達仕様をどのように再形成しているか?
機関は今や工場ミリング光学機器カット、モジュール式撃発機構ユニット、ポリマーフレームをベースライン要件として列挙しており、将来性のあるサイドアームの必要性を反映している。
サービスハンドガン業界における統合を推進しているものは何か?
チェコスロバキア・グループによるキネティック・グループの買収のような垂直統合により、企業は銃器と弾薬の供給の両方を管理でき、原材料不足への脆弱性を低減し、交渉力を高めることができる。


 お客様のデータは安全であり、販売や共有は一切行われません。

