
銃器照準器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.37 十億米ドル |
| 市場規模 (2031) | 2.82 十億米ドル |
| Growth Rate (2026 - 2031) | 3.53 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる銃器照準器市場分析
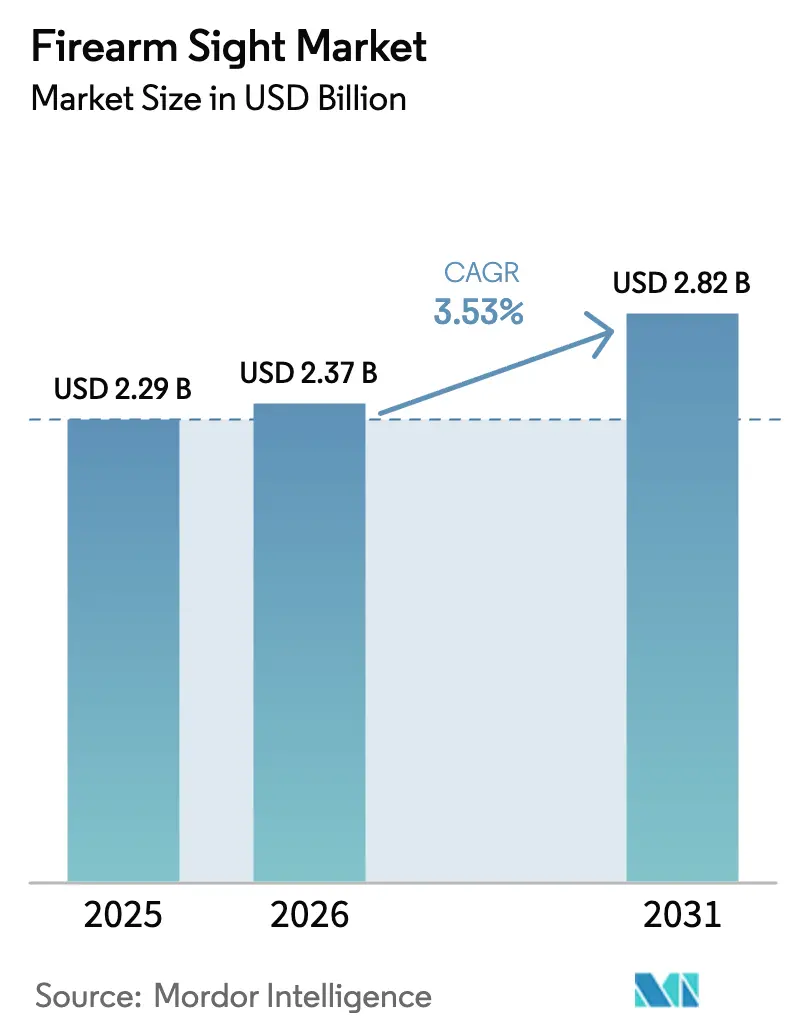
2026年の銃器照準器市場規模はUSD 23億7,000万と推定され、2025年のUSD 22億9,000万から成長し、2031年にはUSD 28億2,000万に達する見通しで、2026年〜2031年にかけて年平均成長率3.53%で拡大します。防衛および法執行機関における堅調な近代化プログラムがユーザー基盤を拡大し、平均販売価格を押し上げる一方、デジタル射撃管制エコシステムの普及が調達優先事項を再編しています。テレスコピック光学機器は従来型用途における需要の基盤を維持していますが、軍が統合型測距、無線ネットワーク、堅牢な電子機器を仕様に盛り込む中、革新的なAR対応プラットフォームへの引力は否定できません。法執行機関は光学機器搭載のサービスピストルを大規模に承認し、民間チャネルへの波及効果をもたらす経済性を生み出し、マウント、バッテリー、トレーニングサービスの大規模なアフターマーケットを支えています。競争優位性は、ソフトウェア、センサー、ディスプレイを堅牢で交換しやすいハウジングに融合できる企業へと移行しており、重要な半導体に関するサプライチェーンの強靭性が決定的な差別化要因となっています。アジア太平洋地域が大規模なライフルプログラムを加速させ、歴史的な北米の優位性に挑戦し、サプライヤーに製造拠点の多様化を促す中、地域別成長のバランスが再調整されています。
レポートの主要ポイント
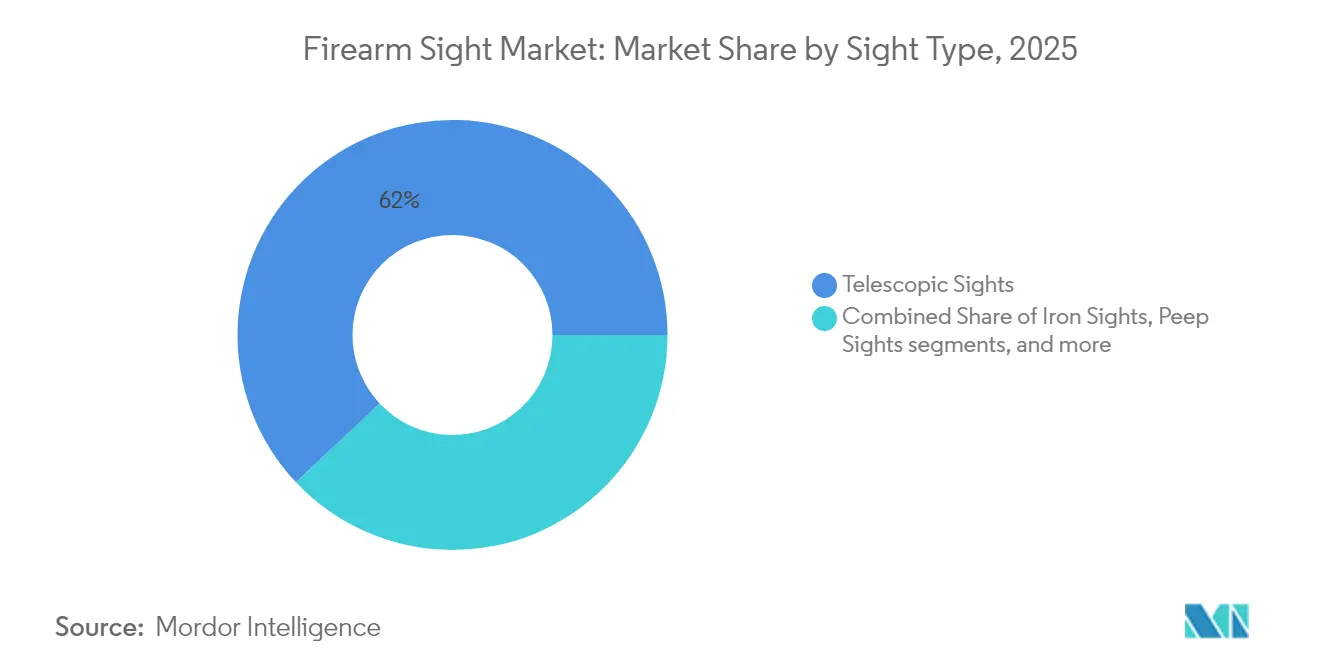
- 照準器タイプ別では、テレスコピック光学機器が2025年の銃器照準器市場シェアの62.02%をリードし、2031年にかけて年平均成長率3.77%で成長する見込みです。
- 技術別では、光学プラットフォームが2025年の銃器照準器市場において30.88%のシェアを占め、AR対応システムが年平均成長率4.48%で2031年まで最速の拡大を示しました。
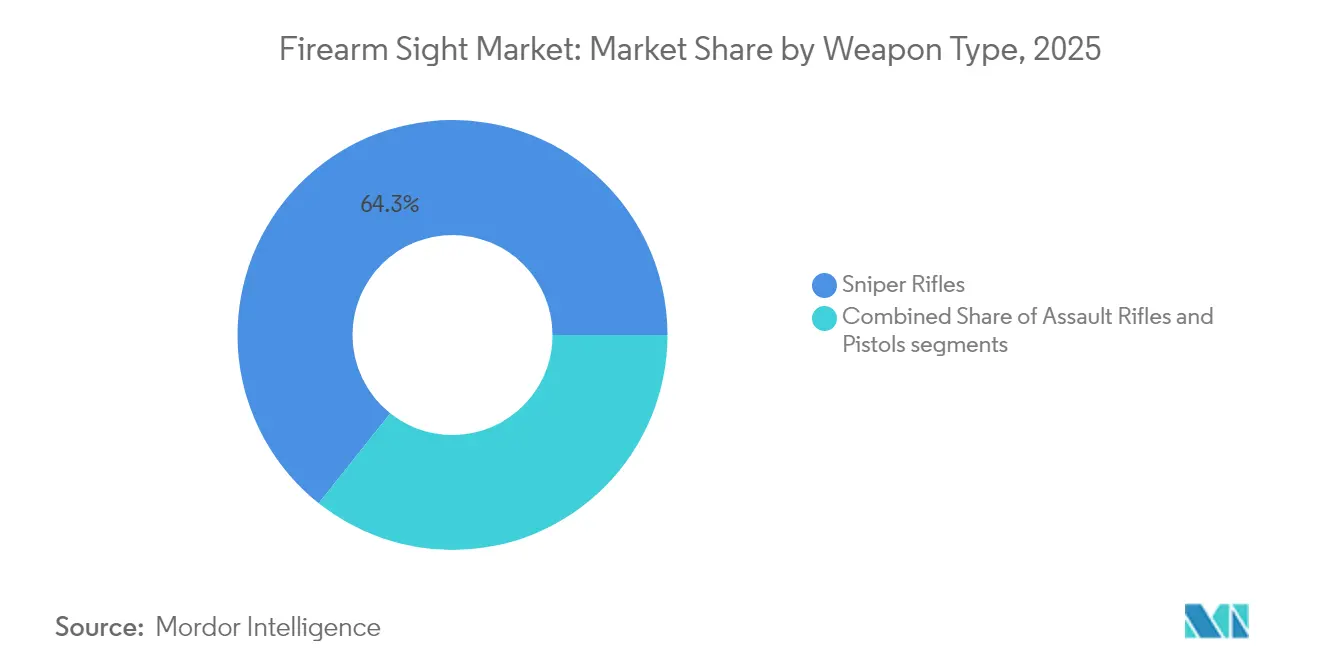
- 武器タイプ別では、スナイパーライフルが2025年の銃器照準器市場規模の64.31%を占め、2031年にかけて年平均成長率3.72%で拡大しています。
- エンドユーザー別では、軍事セグメントが2025年の銃器照準器市場シェアの68.12%を占め、2031年まで年平均成長率3.81%で成長しています。
- 地域別では、北米が2025年の銃器照準器市場規模の31.04%のシェアを維持し、アジア太平洋地域は2031年まで年平均成長率4.36%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 射撃スポーツおよびレクリエーション狩猟への世界的関心の高まり | +0.8% | グローバル、特に北米と欧州で顕著 | 中期(2〜4年) |
| 先進照準システムへの需要を牽引する軍事近代化イニシアチブ | +1.2% | グローバル、アジア太平洋および北米に集中 | 長期(4年以上) |
| 法執行機関におけるレッドドット光学機器の広範な採用 | +0.6% | 北米および欧州、アジア太平洋へ拡大中 | 短期(2年以内) |
| 軽量化・堅牢化された光学システムにおける技術的進歩 | +0.9% | グローバル、北米および欧州が主導 | 中期(2〜4年) |
| 拡張現実(AR)およびデジタルレティクル技術の統合 | +0.7% | グローバル、北米での早期採用 | 長期(4年以上) |
| 一部のグローバル市場における民間銃器所持規制の緩和 | +0.4% | 地域的、主に北米および一部の欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先進照準システムへの需要を牽引する軍事近代化イニシアチブ
防衛調達者は、レーザー測距、弾道計算、データリンク機能を単一のハウジングに統合したプラットフォームレベルの光学機器へと方向転換しています。米陸軍の数十億ドル規模のXM157プログラムはこの転換を体現しており、ソフトウェアとハードウェアの融合を習得したサプライヤーに明確な優位性をもたらしています。同盟国軍も同様の傾向を示しており、英国はタロン・フューズド・ウェポンサイトを配備して既存ライフルにサーマルトラッキングを後付けし、交換コストを削減して耐用年数を延長しています。[1]Alexander Candlin、「新タロンシステムが英陸軍の従来型ライフル光学機器をサーマルサイトに変換」、Forcesnews.com、forcesnews.com このような統合は軍隊の乗り換えコストを引き上げ、サプライヤーとの関係を強化し、デジタル能力を持たない企業にとっての参入障壁を高めます。新規契約では、オープンアーキテクチャのファームウェアとセキュアな無線プロトコルが仕様として増加しており、相互運用性が差別化要因ではなく基本要件となっていることを示しています。その結果、銃器照準器市場は、激しい反動、温度変化、戦場でのサイバー審査に耐えるエンドツーエンドのエコシステムを提供できるイノベーターを評価します。
法執行機関におけるレッドドット光学機器の広範な採用
警察署は、複数年にわたる試験で精度と反応時間の改善が実証された後、ピストル搭載型レッドドットサイトの運用化を進めています。ペンシルベニア州警察によるAimpoint ACRO P-2ユニットの契約は、小規模機関が模倣するベンチマークを設定し、民間購入者向けの数量増加と単価低下をもたらしています。35件の警官関与射撃事案からのフィールドデータが耐久性への懸念を払拭し、リスク回避的な管理者が光学機器プログラムをより迅速に承認できるようになっています。個々の警察官が同じモデルをオフデューティ用に購入することで、メーカーは追加のマーケティング費用なしに二次的な小売売上を獲得しています。訓練アカデミーは、光学機器特有のドロウストロークとゼロイング手順を含むカリキュラムを更新し、ホルスターやクリーニングキットなどの補助機器への波及効果を生み出しています。銃器照準器市場への連鎖は加速しており、保証、バッテリー寿命、レンズ明瞭度の改善がプロフェッショナルな稼働要求を満たしながら、レクリエーションシューターにとっても手頃な価格を維持しているためです。
軽量化・堅牢化された光学システムにおける技術的進歩
ガラス化学と積層造形における革新により、薄型レンズと耐衝撃性ハウジングが実現し、明瞭度を犠牲にすることなく重量を削減しています。BDNL4などのカルコゲナイド基板はゲルマニウムの赤外線性能に匹敵しながら、より高い熱変動に耐え、サプライチェーンリスクを軽減し、サーマルスコープの画像安定性を向上させています。初心者ユーザーで100%の精度を達成するデジタル射撃管制サイトは、光学機器とAI駆動弾道ソルバーの融合を浮き彫りにし、人的ミスを制限してトレーニングサイクルを短縮しています。環境マイクロセンサーが光学機器本体内に搭載され、気圧と傾きに応じてレティクルを自動調整するアルゴリズムにデータを供給し、フィールド条件下でのゼロを維持しています。これらの進歩は、以前は電子機器を脆弱または重すぎると判断していたパトロール警察官、ハンター、スポーツシューターにとってプレミアム精度を実現可能にすることで、銃器照準器市場の総アドレス可能市場を拡大しています。
拡張現実およびデジタルレティクル技術の統合
武器照準器は、弾道予測、目標識別、ネットワークメッセージをシューターの視野に直接オーバーレイするデータノードへと変革しています。拡張型暗視ゴーグルIIIなどのプログラムはサーマル照準をヘルメットディスプレイにリンクさせ、光学デバイスがもはや独立したコンポーネントではなく、センサーからシューターへのグリッドの要素であることを確認しています。高輝度マイクロOLEDは砂漠の日光下でもレティクルの視認性を維持し、セキュアなブルートゥースチャネルが視野を乱すことなく敵味方識別情報をガラスに送信します。知的財産の出願は、不自然な射撃姿勢でもデジタルオーバーレイを中央に配置するアイボックストラッキングに関する研究を明らかにしており、車両プラットフォームとのヘッドアップディスプレイの対称性を指し示しています。光学機器とC4ISRの役割が曖昧になることで、調達担当者は明瞭度と耐久性だけでなく、サイバー耐性とファームウェア更新ロジスティクスの観点からも照準器を評価するようになり、銃器照準器市場における競争の視点が従来の光学ブランドを超えて拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 光学照準器の輸出入を規制する厳格な国際貿易規制 | -0.9% | グローバル、特に米中貿易 | 短期(2年以内) |
| 長期契約に影響を与える防衛調達サイクルの不確実性 | -0.6% | グローバル、主要防衛市場に集中 | 中期(2〜4年) |
| 民間流通チャネルにおける認証の高いコンプライアンスコスト | -0.4% | 北米および欧州 | 中期(2〜4年) |
| コンパクト光学電子機器に影響を与える半導体供給制約 | -0.7% | グローバル、アジア太平洋製造業で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
光学照準器の輸出入を規制する厳格な国際貿易規制
米国輸出管理規則の改訂により、ライセンスの有効期間が1年に短縮され、新たな分類コードが導入されたため、光学機器メーカーは毎年書類を再提出する必要があり、大規模な請負業者がより容易に負担できる法的リソースと資金を消費しています。[2]産業安全保障局、「銃器ライセンス要件の改訂」、Federalregister.gov、federalregister.gov 英国の2024年管理リスト更新はワッセナー協定の義務を反映し、先進的な武器照準器を新興量子センサーと同列に分類することで、監査範囲を拡大しました。これらの重複する規制体制により、企業は市場参入を優先順位付けせざるを得ず、コンプライアンスの見返りが限界的な中堅国を断念することが多くなっています。高リスク地域のディストリビューターは推定的なライセンス拒否に直面し、在庫の入手可能性が断片化し、アフターセールスサポートが妨げられています。総じて、この行政的負担は小規模イノベーターの輸出勢いを抑制し、購入者がコンプライアンス部門を社内に持つサプライヤーに引き寄せられる中、銃器照準器市場における統合を加速させています。
コンパクト光学電子機器に影響を与える半導体供給制約
ガリウムヒ素エミッターに依存する光学ブランドは、中国がガリウムとゲルマニウムの輸出を制限した後、75%の価格急騰と40週間のリードタイムに耐えてきました。これらは暗視モジュールの中心的な投入材です。国防総省が委託した研究は、外国ウェーハ供給が崩壊した場合に防衛映像チェーンがミッションギャップのリスクにさらされると警告しており、英国政府によるGaAsプラントの購入など、軍事光学機器のニーズを確保するための国内ファブ取得を促しています。メーカーは現在在庫にあるASICに合わせて基板を再設計し、バッテリー寿命やリフレッシュレートを犠牲にしています。軍事注文の優先化により、民間SKUへの生産能力が転用され、狩猟および競技射撃チャネルでの不足が悪化しています。長期的には、ティア1ベンダーにとってチップパッケージングへの垂直統合が不可避と思われ、コスト構造を変え、銃器照準器市場全体での参入障壁を深める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
照準器タイプ別:
テレスコピックの優位性がデジタルの混乱に直面テレスコピック製品は2025年の銃器照準器市場規模の62.02%を占め、軍隊、ハンター、精密競技者が300m以上の目標に拡大光学機器を使用しました。確固たるシェアにもかかわらず、これらのモデルは年平均成長率3.77%も記録しており、ファイバーオプティック照明や低分散ガラスなどの改良が引き続き関連性を維持していることを示しています。メーカーは従来型ターレットとオンボード弾道コンピューターを組み合わせ、リフレックスプラットフォームとの境界を侵食するクロスオーバーSKUを生み出しています。アイアンサイトとピープサイトの稼働率は控えめで、トレーニング用または電子機器が故障した際の緊急バックアップとして使用されています。リフレックスおよびレーザーカテゴリーは、倍率よりもスピードが重視される短距離デューティピストルおよびパーソナルディフェンスカービンで着実に成長しています。
ドットサイトへの並行需要は、法執行機関の義務とコンシールドキャリーのトレンドによって推進されており、ユーザーが異なる銃器に両スタイルを所有することが多いため、テレスコピックシェアを侵食することなく数量を追加しています。1〜8倍ガラスと統合型測距器を組み合わせたVortexのXM157デザインは、テレスコピックファミリーがデジタルDNAを吸収してライフサイクルを延長する方法を示しています。このように、銃器照準器市場は二重トラックのロードマップを支持しています:長アイレリーフ精度のためのクラシックガラスと、複数のアクセサリーを1つの堅牢なシェルに圧縮するデジタル注入光学機器です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
光学基盤にもかかわらずデジタル統合が加速光学アーキテクチャは2025年の銃器照準器市場シェアの30.88%を依然として支えており、数十年にわたる製造投資と実証済みのフィールド信頼性を反映しています。しかし、防衛省が歩兵ドクトリンにネットワーク化された照準を組み込む中、スマートAR対応ソリューションが年平均成長率4.48%で成長をリードしています。サーマルおよび暗視プラットフォームは、ユニット価格がUSD 7,000を超えても特殊作戦部隊の調達優先事項であり続け、予算よりもミッションを重視していることを示しています。一方、民間購入者は、バッテリー切れでも使用可能なエッチングガラスレティクルを保持するハイブリッドサイトに引き寄せられ、電子機器故障の認知リスクを低減しています。
Holosunのデジタルピストルサイトサーマル光学機器は、かつてLEDドットに限定されていたハンドガンフォームファクターにアクティブイメージングセンサーを押し込む小型化の突破口を示しています。レイセオンのデジタル射撃管制ポートフォリオは、従来のFFPレティクルの上にDOPEカードとウィンドホールドを重ね、完全な置き換えではなくリアリティプラスディスプレイを象徴しています。セグメンテーションの物語は統合能力を中心に展開しています:顧客はレンズコーティングと同様に、ファームウェア更新ストリーム、データ暗号化強化、クロスプラットフォームアクセサリー同期を重視しており、銃器照準器市場を形成する仕様チェックリストを拡大しています。
武器タイプ別:
スナイパー用途がプレミアムセグメントの成長を牽引スナイパープラットフォームは2025年の銃器照準器市場規模の64.31%を占め、年平均成長率3.72%で全体成長を上回る見込みです。その影響力は、指揮官がライフル1丁あたりより高い予算を配分する意欲から生まれており、1つのシャーシにレーザー測距、傾斜センサー、可変倍率を備えた光学機器を可能にしています。アサルトライフルは歩兵部隊の数量王座を維持していますが、ユニットあたりのコスト上限に直面しており、サプライヤーはSKU全体でモジュール化されたオファリングとサブアセンブリの共有を余儀なくされています。ピストルは、警察署がスライド搭載型レッドドットへの全面的な移行により追い上げており、このパターンはUSPSA競技シューターにも反映されています。
相互運用可能なマウント規格により、ユーザーはUSD 2,000の光学機器をカービンから指定射手ライフルに一晩で移動でき、使用率を高め、プレミアム購入を正当化しています。日本の2型ライフル仕様にNATOパターンレールが採用されていることは、新しい武器契約が光学機器対応インターフェースを工場出荷時に組み込み、兵士1人あたりの装着率を高めていることを示しています。その結果、銃器の絶対的な調達数が横ばいであっても、銃器1丁あたりのアクセサリー支出が増加し、銃器照準器市場内の収益プールを豊かにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
軍事近代化が市場リーダーシップを維持軍隊は2025年の銃器照準器市場シェアの68.12%を消費し、調達が個人の致死性を高める高仕様センサーへの大量購入から転換する中、年平均成長率3.81%を維持する見込みです。これらのプログラムはしばしばスパイラルアップグレードモデルを採用し、既存の光学機器ハウジングに新しい電子機器を挿入して耐用年数と予算を延ばしています。法執行機関は橋渡しコホートを形成し、MIL-STD衝撃閾値を要求しながら、サイズとコストは民生機器に近い価値を重視しています。狩猟および標的射撃の一般市民は、特殊部隊が配備した機能(自動調光レティクルやブルートゥース弾速計ペアリングなど)のトリクルダウン恩恵を受けています。
米国魚類野生生物局は2024年に4,700万人の標的射撃者を数え、量産ランを支える対象市場を形成し、小売価格を手頃に保ち、継続的なR&Dを促進しています。EOTECHの300万台目のホログラフィックユニットのような商業的成功は、かつてニッチだった技術が防衛と民間チャネルにわたって製造コストを償却することでメインストリームになれることを証明しています。その結果、製品ロードマップの決定は二重用途の訴求力をますます考慮するようになり、銃器照準器市場全体で軍民の境界を曖昧にしています。
地域分析
北米ファイアアーム サイト市場
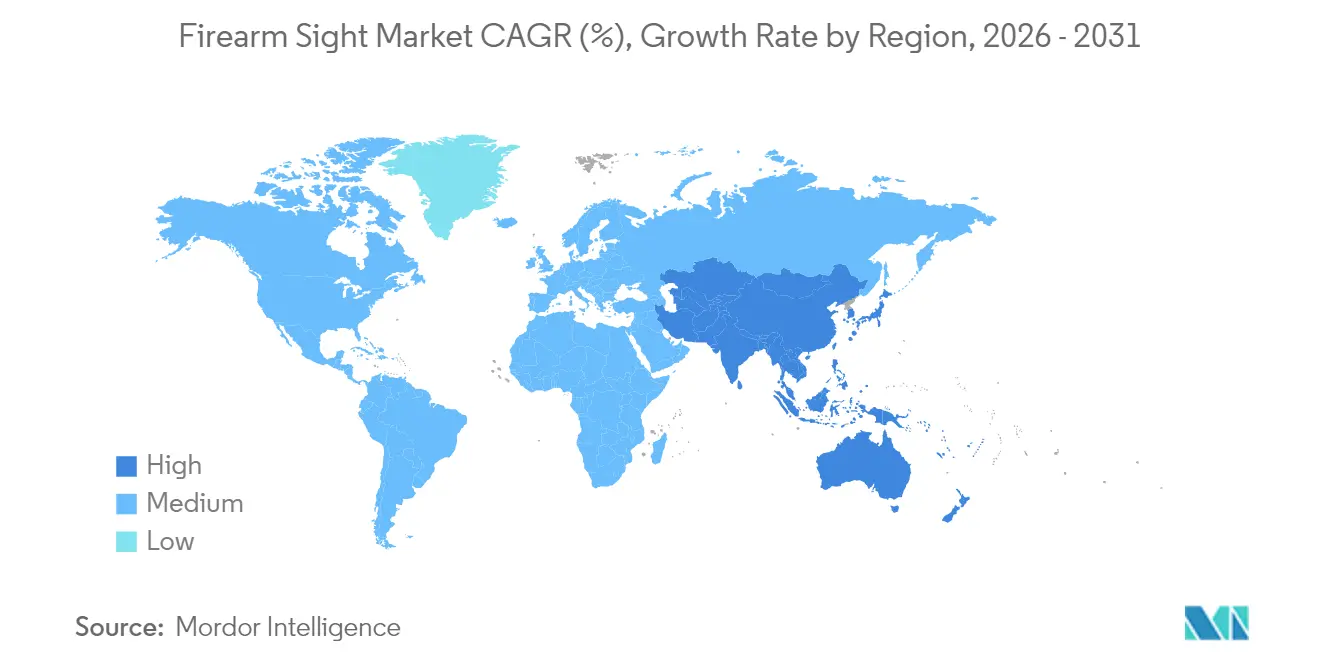
北米のファイアアーム サイト市場のリーダーシップは、広範な国防資金、法執行機関の近代化、そして2025年に世界収益の31%超を需要した民間スポーツエコシステムの組み合わせに支えられている。XM157およびENVG-BNプログラムは長期的な工場稼働率を支え、ピストル用レッドドットへの民間需要は生産サイクルを平準化する継続的な数量を確保している。カナダの兵士システム近代化およびメキシコの国境警備強化は段階的な需要を加え、国境を越えた光学機器サプライチェーンを維持している。輸出規制は事業の自由度を狭めているが、国内消費が依然として大半の生産量を吸収し、メーカーを外部ショックから守っている。
アジア太平洋ファイアアーム サイト市場
アジア太平洋地域は成長エンジンであり、インドの推定4,159.0 ビリオン 米ドルの国防予算やAimpoint COMP M5サイトを搭載した20式小銃に対する日本の大量注など、記録的な国防配分を背景にCAGR 4.36%で拡大している。オーストラリアのHIMARSおよび歩兵兵器パッケージは米国および現地ベンダーの光学機器を組み込み、地域需要の多様性を強化している。海洋紛争に後押しされたASEAN諸国は、レフレックスまたは倍率光学機器用のドリル加工済みモジュラーカービンを調達し、導入基盤を拡大している。タイおよびフィリピンの民間射撃クラブは会員数を増やし、小規模ながら安定した小売チャネルを形成している。
欧州ファイアアーム サイト市場
欧州はNATOの取り組みと根強い狩猟の伝統に支えられ、安定した勢いを維持している。英国の1.52 ビリオン 米ドル規模のタロン サーマル プログラムおよびドイツの小銃更新計画は国防分野の視認性を確保し、ZEISSのようなブランドは歴史ある光学ガラス工場を閉鎖しながらもデジタル成長へと軸足を移している。東欧諸国は安全保障上の懸念から調達を加速し、耐久性とコスト低減を両立した中価格帯の光学機器を購入している。スカンジナビアでは夜間狩猟の許可がサーマル クリップオンへの需要を高め、民間採用は引き続き堅調である。これらの要因が総合的に、ファイアアーム サイト市場における欧州の高い単価水準を維持している。

規制環境
高度なイメージング、測距、またはデジタル/AR機能を組み込んだ照準器は、厳格に管理された防衛貿易・技術管理体制の下で運用されている。米国では、輸出および再輸出の条件は、産業安全保障局(BIS)が管理する輸出管理規則(EAR)によって形作られている。レポートの文脈では、ライセンスの有効期間を1年に短縮し、分類コードを追加する改訂にも言及されており、規制対象の光学機器および電気光学/赤外線(EO/IR)サブコンポーネントを出荷するメーカーおよび流通業者にとって、継続的なコンプライアンス業務負担が増大している。
防衛および法執行機関における調達要件は、契約および供給基盤ルールを通じて、さらなるプロセス遵守の層を加えている。例えば、米陸軍契約コマンドの経路を通じて実行される米陸軍の武器照準器プログラムでは、一般的にコントラクターに原価計算基準および中小企業下請計画への準拠が求められ、これがプライムコントラクターおよびその光学・電子部品サプライチェーン全体における、サプライヤー選定、文書化、監査対応の在り方を形作っている。
バリューチェーン分析
照準器のバリューチェーンは、光学ガラス、レンズコーティング、精密加工されたハウジング、熱/暗視用のエミッターとセンサー、マイクロディスプレイ、半導体、バッテリー、耐久性のあるコネクタといった専門的な部材から始まる。その後、弾道計算ソルバー、レティクル、ファームウェア、耐久化を含む設計・エンジニアリング段階を経て、精密製造・組立、環境試験、最終統合へと進む。軍事プログラムを支えるEO/IR照準器の場合、チェーンにはより重厚なシステム統合層も含まれ、Leonardo DRSのようなプライムが高度な熱赤外線武器照準器サブシステムを統合し、レポートの文脈で言及されているFamily of Weapon Sightsプログラムを含む、確立された米陸軍IDIQ枠組みの下で納入を行っている。
下流では、チャネルはエンドユーザーによって分岐する。軍事および法執行機関向けの調達は、通常、政府入札とプライム主導の納入を通じて流れる一方、狩猟・射撃スポーツ分野は、マウント、バッテリー、トレーニングのアフターマーケットに支えられた、流通業者、小売、eコマースに依存している。統合的な提供と共同マーケティングの提携も、チェーンの機能に影響を与えている。例えばBeretta Defense Technologiesは、政府および法執行機関の顧客に連携した銃器と照準ソリューションを供給するアライアンスモデルとして機能しており、Berettaはイタリア(ガルドーネ・ヴァル・トロンピア)におけるクラスター型のサプライヤーエコシステムを、デジタルサプライチェーン透明化ツールで支援していると指摘している。
競争環境
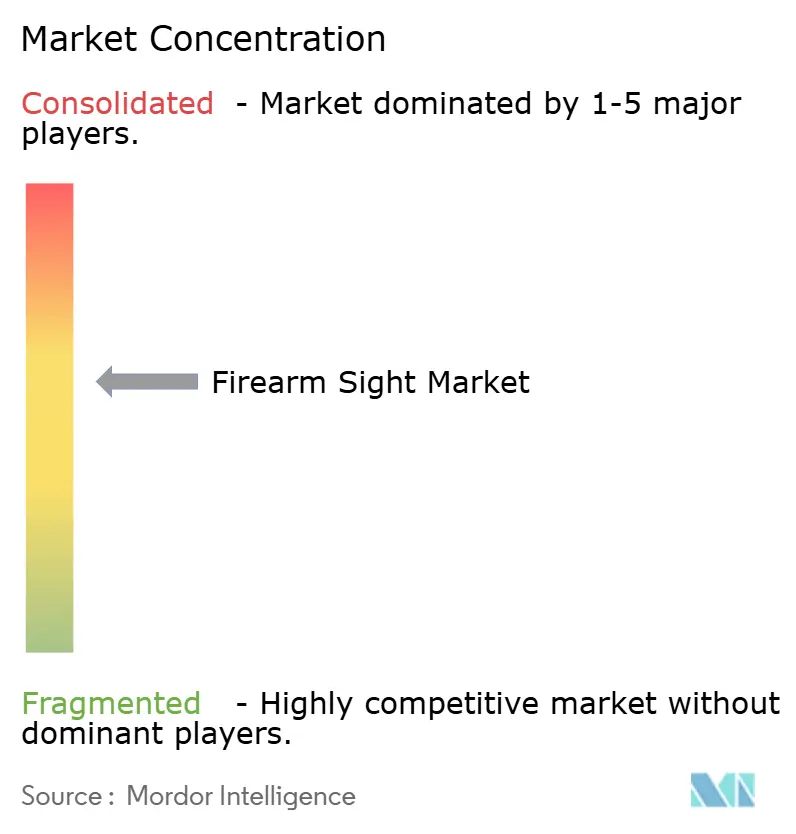
銃器照準器市場は適度に集中しており、レガシー光学スペシャリストのコホートが、センサー、AI、通信を1つの光学機器にパッケージ化する電子機器インテグレーターと競合しています。VortexのUSD 27億の米陸軍受注は、デジタル能力が確立されたガラスの実績を凌駕できることを示し、既存企業がファームウェア人材を獲得またはアルゴリズムをライセンスするよう促しています。Aimpontはレッドドットブームを取り込むためにピストルパートナーシップを深め、EOTECHはホログラフィック特許を活用してマグニファイアとサーマルハイブリッドに多様化しています。中国の参入企業は国内半導体能力を活用して価格帯に挑戦していますが、NATOマーケットへの浸透を制限する輸出ライセンスの逆風に直面しています。
サプライチェーンの強靭性は取締役会レベルの指標として浮上しており、英国によるGaAsファブの国有化は、防衛光学機器が戦略的とみなされる場合の政府介入を浮き彫りにしています。[4]英国政府、「英国政府がCoherentのニュートン・エイクリフ工場を購入し防衛サプライチェーンを確保」、Semiconductortoday.com、semiconductortoday.com 企業は地政学的な揺れから身を守るため、ウェーハレベル光学機器またはバッテリー技術への垂直移動を模索しています。GlockとAimpointのCOAパッケージのような銃器OEMと光学機器メーカーの協力的なR&Dアライアンスは、エンドユーザーの調達を簡素化しエコシステムの好みを固定する工場バンドル型オファリングへの転換を示しています。ARオーバーレイとクラウド接続弾道学における特許競争は、ソフトウェアサブスクリプションモデルがハードウェアに伴う未来を示唆しており、銃器照準器市場内の収益ストリームを再構築しています。
銃器照準器産業のリーダー企業
Bushnell (Revelyst, Inc.)
Leonardo DRS, Inc.
Beretta Holding S.A.
Aimpoint AB
SIG SAUER, Inc.
- *免責事項:主要選手の並び順不同
ファイアアーム サイト市場
- Aimpoint AB
- Trijicon, Inc.
- SIG SAUER, Inc.
- EOTECH, LLC
- Holosun Technologies, Inc.
- Bushnell (Revelyst, Inc.)
- Leupold® & Stevens, Inc.
- Beretta Holding S.A.
- Vortex Optics (Sheltered Wings, Inc.)
- Sightmark (Sellmark OOD)
- Wing Tactical, LLC
- Meprolight Ltd.
- Leica Camera AG
- Vector Optics Co., Ltd.
- GPO GmbH
- Leonardo DRS, Inc.
- Teledyne FLIR LLC (Teledyne Technologies Incorporated)

市場機会と将来展望
武器照準器を兵士システムや視界不良環境対応能力に組み込む防衛プログラムは、単体のガラス製品ではなく、相互運用可能でアップグレード可能なデジタル光学機器を提供できるサプライヤーにとっての空白地帯を生み出している。レポートの文脈では、米陸軍のXM157プログラムなどの取り組みや、証拠資料で言及されているENVG-BやIVASを含むヘルメット連動システムに紐づくネットワーク化の概念を通じて、測距、弾道計算、データリンクにわたるプラットフォームレベルの融合が強調されている。この方向性は、ハードウェアに加えて、セキュアなファームウェア、オープンアーキテクチャインターフェース、維持整備用ツールへの需要を高めている。
熱赤外線武器照準器は、契約活動が可視的かつ反復的に発生している具体的な機会領域であり続けている。Leonardo DRSは、レポートの文脈および証拠資料で言及されているFWS-Iおよび狙撃手向けバリアントを含む、米陸軍のFamily of Weapon Sights契約の下で、引き続き大規模な生産発注を受注している。これは、部品供給、デポレベルのサービス、定期的な能力更新を必要とする既存の設置基盤を支えている。同時に、スライド装着型ピストル用光学機器の法執行機関における標準化と、レポートの文脈で言及されている、連携した銃器・光学機器の市場投入モデルを含む工場連携型エコシステムのアプローチは、耐久性・実用グレードの光学機器および関連するトレーニング・マウントソリューションに対する対象需要を拡大している。この効果は、機関が限定された承認SKUセットに標準化する場合に、より強く現れる。
Recent Industry Developments in ファイアアーム サイト市場
- 2026年5月:Beretta Holding S.A.とSturm, Ruger & Co., Inc.は、規制当局の承認を条件に、Rugerの発行済株式最大25%への投資を検討する戦略的協力契約を発表した。この提携は、米国銃器市場への戦略的投資を示すものである。この提携は、防衛市場および民間市場の両方において、競争力学を再編し、新たなサプライチェーンおよび協力機会を生み出す可能性がある。
- 2026年4月:Bushnell(Revelyst, Inc.)は、A-Series光学機器ライン(A1、A3、A5、およびA3単眼鏡)を発売した。この拡大は、消費者向けおよびアウトドア光学機器のエコシステムを広げ、射撃愛好家向けのアクセサリー選択肢を追加するものである。この発売はポートフォリオの露出を拡大し、照準器のアップグレードに関連する光学機器調達エコシステムに影響を与える可能性がある。
- 2024年8月:Leonardo DRS, Inc.は、米陸軍IDIQ契約の下で、Family of Weapon Sights Independent(FWS-I)に対する1億1,700万米ドルの生産発注を受注した。この発注は、軍用武器照準器の生産能力を強化するものである。また、次世代熱赤外線武器照準器における主要サプライヤーとしてのLeonardo DRSの地位を確固たるものにし、競争環境および今後の入札に影響を与える。


ファイアアーム サイト市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、照準器市場は、銃器に取り付けられ、民間および機関向け購入者に対して単体の光学機器または照準システムとして販売される、照準・照準補助装置から生じる収益を対象とする。
対象範囲外:銃器そのもの、照準に使用されない一般的なアクセサリー、および照準器の販売範囲外にある大部分の設置・トレーニングサービスは除外する。
セグメンテーション概要
- 照準器タイプ別
- アイアンサイト
- ピープサイト
- テレスコピックサイト
- リフレックスサイト
- レーザーサイト
- ドットサイト
- 技術別
- 光学式
- デジタル/スマート(AR対応)
- サーマルイメージング
- 暗視強化型
- 武器タイプ別
- ピストル
- アサルトライフル
- スナイパーライフル
- エンドユーザー別
- 軍事
- 法執行機関
- 狩猟およびその他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の外側の境界を設定し、あらゆる市場モデルが尊重すべき、いくつかの厳格なチェック項目を固定するために用いられた。我々は、公開されている防衛予算・調達開示情報、光学機器関連カテゴリーの貿易・関税統計、および各国での販売可能性に影響する安全・製品ガイドラインを精査した。
使用した非有料ソースの例としては、政府の防衛調達ポータルおよび予算文書、UN Comtradeデータベース、SIPRIの防衛支出データ、光学機器の規格・試験団体による刊行物、および電気光学・イメージング性能を論じる査読済み学術誌が挙げられる。また、価格帯や製品更新サイクルを把握するために、企業開示資料、投資家向けプレゼンテーション、信頼性の高い報道記事も使用した。場合によっては、企業財務・インテリジェンス、特許データベース、輸出入出荷レベルデータに対する当社の有料購読サービスを用いて、製品構成と市場投入経路のシグナルを相互検証した。このリストは網羅的なものではなく、データ収集、検証、明確化のために他にも多くのソースが参照された。
一次インタビューおよび調査
一次調査は、光学機器需要のどの部分が実際に銃器用途に結びついているか、そしてその構成比がエンドユーザーと地域によってどのように変化するかを検証することに重点を置いた。我々は、メーカー、流通業者、防衛関連インテグレーター、射撃スポーツ関係者、技術専門家など幅広い層と対話し、その後、調査を用いて、買い替えサイクルや平均販売価格(ASP)のレンジといった仮定を検証した。対象範囲は主要な消費地域(APAC、EMEA、アメリカ大陸)にわたってバランスよく設定され、最終モデルが特定市場の規制や購買行動に過度に適合しないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):13% | APAC:48% |
| ミドル層:58% | 機能・部門リーダー:41% | EMEA:33% |
| 小規模プレイヤー:15% | マネージャー:46% | アメリカ大陸:19% |
市場規模算定と予測
市場規模は、防衛および民間の需要プールをまず再構築し、それを普及率と買い替えロジックを用いて照準器需要に変換する、トップダウンとボトムアップを組み合わせた手法で構築された。トップダウン側では、照準器の消費を、小火器調達量、現役サービスの近代化サイクル、民間銃器の販売および射撃スポーツへの参加、買い替えを促す既存設置基盤といった指標にマッピングした。
これらの合計値は、その後、主要な照準器タイプにわたるサンプリングされたASP×数量、および流通業者のスループットに関するチャネルチェックを含む、選択的なボトムアップ推計によって裏付けられた。国別のモデル入力値が欠落している場合は、精度を無理に追求するのではなく、保守的なレンジを適用することでギャップを埋めた。結果を大きく左右した入力値には、照準器技術別の一般的な単価、光学機器対応可能な武器プラットフォームの割合、暗視・熱対応照準器の普及率、そして不規則な発注を引き起こす公共調達プログラムのタイミングが含まれる。
予測については、多変量回帰分析に裏付けられたシナリオ分析を活用し、マクロ要因(防衛支出の方向性、参加率、インフレ連動価格設定)を業界要因(技術移行および買い替えサイクル)と組み合わせた。予測の前提は、今後数年間について一次回答者が現実的と考える内容と繰り返し照合され、単一の要因が曲線を過大評価している場合には調整が行われた。
データ検証と更新サイクル
モデルの出力は、光学機器の貿易フロー、調達発表、製品構成の目に見える変化といった独立したシグナルと照合され、承認前に相違点が検討された。異常値については、フォローアップの電話取材や、基礎となるソースデータ系列の再確認を通じて調査され、一つの異例な契約や一時的なチャネル充填が傾向を歪めないようにした。
レポートは毎年更新され、需要、供給、または価格設定の前提に重大な影響を与える出来事が発生した場合には、随時更新が行われる。納品前には、アナリストが主要な数値と記述内容について改めて見直しを行い、クライアントが購入時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの照準器市場規模と他の公表推計値との比較
公表されている市場価値は、同一の製品カテゴリーを説明している場合でも異なることがある。これは、対象範囲の境界が一致していないことや、基準年が必ずしも同じでないことに起因する。また、アナリストがバンドル型光学機器をどう扱うか、通貨をどう換算するか、そして需要シグナルを再確認せずに古い前提を引き継いでいるかどうかによっても差異が生じる。
下表は狭い範囲を示しており、最大の差異は通常、何が照準器としてカウントされるか、そして技術構成の変化速度がどのように想定されているかに起因する。Mordor Intelligenceの対象範囲では、その価値は、銃器の使用事例にマッピングされた単体の照準装置を中心に構築されており、隣接する観察用光学機器や広範な電気光学機器バンドルによって拡大されるのではなく、買い替えサイクルおよび調達タイミングによって検証されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.37 B (2026) | |
| グローバルコンサルティング会社A | USD 2.10 B (2026) | 従来型光学機器に偏った、より狭い定義を用い、熱・デジタル照準器に対して保守的な普及率を適用しており、これが混合ASPの上昇を押し下げている。 |
| 業界団体B | USD 3.05 B (2026) | 隣接する電気光学機器や観察用製品を組み入れ、より速いアップグレードサイクルの前提を適用することが多く、これがカウントされる需要を銃器搭載型照準器の範囲を超えて拡大させている。 |
これら三つの数値の差異は、主にカテゴリーの境界と、モデルがより高価格な技術へと構成をどれだけ速く移行させるかによって説明される。調達サイクル、既存設置基盤の買い替え、インタビューから得られた現実的なASPレンジといった明確な需要指標に入力値を結び付けることで、当社の推計値は、モデルが更新される際にも追跡可能かつ再現可能な状態を保っている。


レポートで回答される主要な質問
銃器照準器市場の現在の価値と2031年までの予想規模は?
銃器照準器市場規模は2026年にUSD 23億7,000万であり、2031年までにUSD 28億2,000万に達する見込みです。
グローバル需要の最大シェアを占める照準器タイプはどれですか?
テレスコピック光学機器が2025年の銃器照準器市場シェアの62.02%をリードし、ユーザーグループ全体での汎用性を反映しています。
2025年から2031年にかけて銃器照準器で最も成長が速い地域はどこですか?
アジア太平洋地域は、2026年から2031年にかけての大規模な軍事近代化プログラムを背景に、年平均成長率4.36%で拡大する予測です。
レッドドットサイトが警察活動で普及している理由は何ですか?
フィールド研究により、資格スコアの向上と目標捕捉の高速化が示され、機関がデューティピストルへのスライド搭載型光学機器を承認するよう説得しています。
サプライチェーンリスクは競争戦略にどのような影響を与えていますか?
ガリウムとゲルマニウムへの制限がコストとリードタイムを押し上げ、主要光学ブランドが垂直的なチップ能力を確保するか国内ファブとパートナーシップを結ぶよう促しています。
次世代武器照準器を形成している技術的特徴は何ですか?
光学機器レティクルをネットワーク化されたセンサーにリンクする拡張現実(AR)オーバーレイが標準化されつつあり、照準器を統合情報ハブへと変えています。
最終更新日:



