
スクールバス市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 15.79 十億米ドル |
| 市場規模 (2031) | 23.45 十億米ドル |
| 成長率 (2026 - 2031) | 8.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
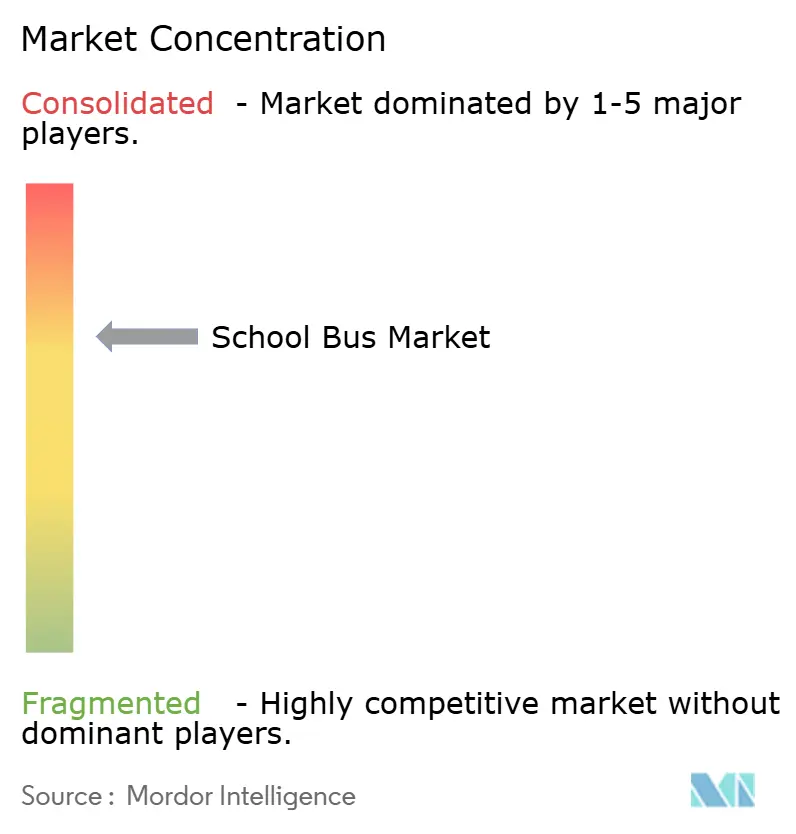
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスクールバス市場分析
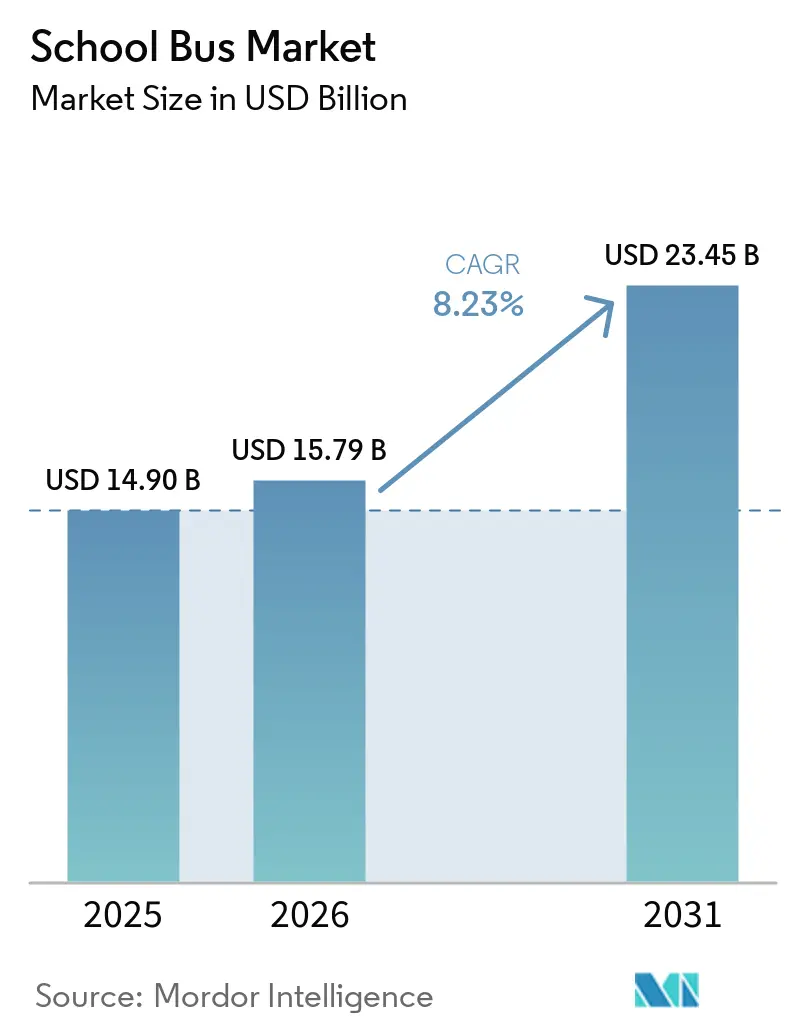
スクールバス市場規模は2025年に14.90 ビリオン 米ドルと評価され、2026年の15.79 ビリオン 米ドルから2031年には23.45 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは8.23%です。連邦・州レベルの資金調達プログラムの加速、排出基準の強化、および車両電動化における急速な進展が、この成長軌道を総合的に支えています。メーカーは、高稼働地区においディーゼルとの総所有コストの均衡が近づくにつれ、バッテリー電気ラインへのポートフォリオ投資の再配分を続けています。同時に、サブスクリプション型のフリート・アズ・ア・サービス契約が、一括購入のための資本を持たない予算制約のある事業者に対して調達の柔軟性をもたらしています。垂直統合された中国サプライヤーがコスト優位性を活かして北米の既存企業に挑戦するにつれ、競争の激しさが増しています。一方、テレマティクスや車両グリッド連携(V2G)対応などのソフトウェア中心の機能は、ハードウェア仕様と並んで入札の意思決定において考慮されるようになっています。
レポートの主要な要点
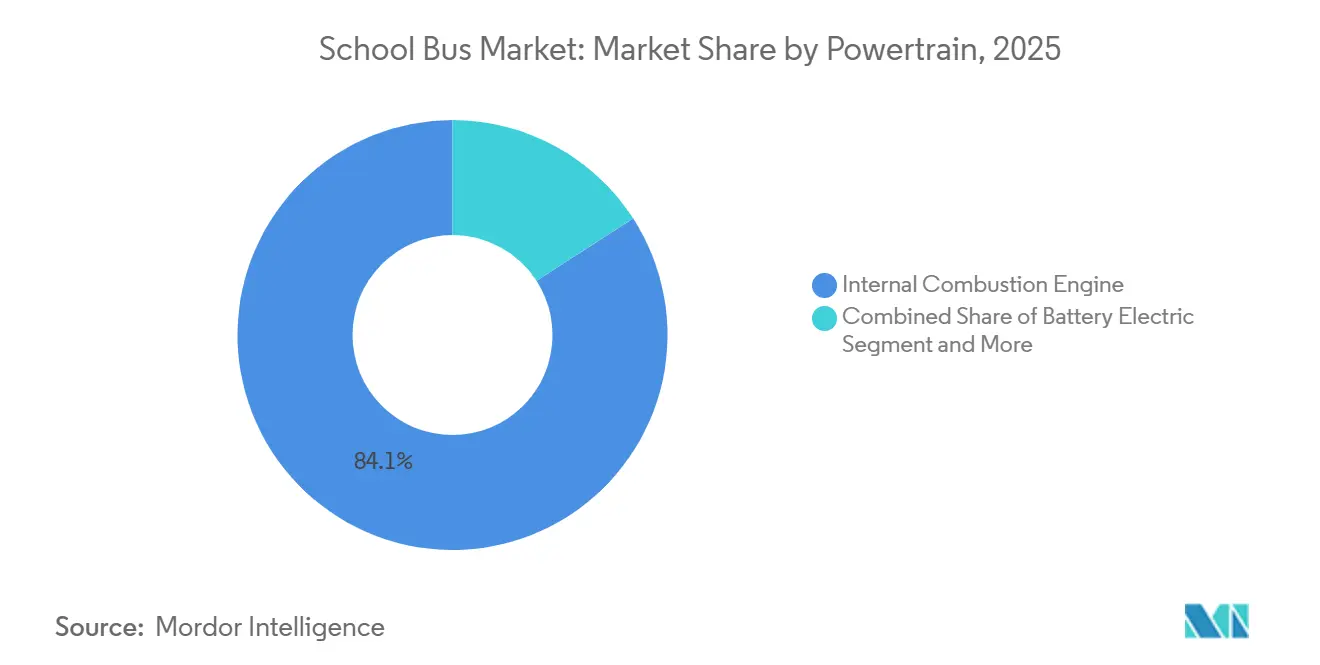
- パワートレイン別では、内燃機関が2025年のスクールバス市場シェアの84.12%を占めてトップとなり、バッテリー電気バリアントは2031年までに9.42%のCAGRで拡大する見込みです。
- 座席数別では、31〜60席カテゴリーが2025年のスクールバス市場規模の49.25%のシェアを占め、30席以下の車両は予測期間中に8.94%のCAGRで成長する見込みです。
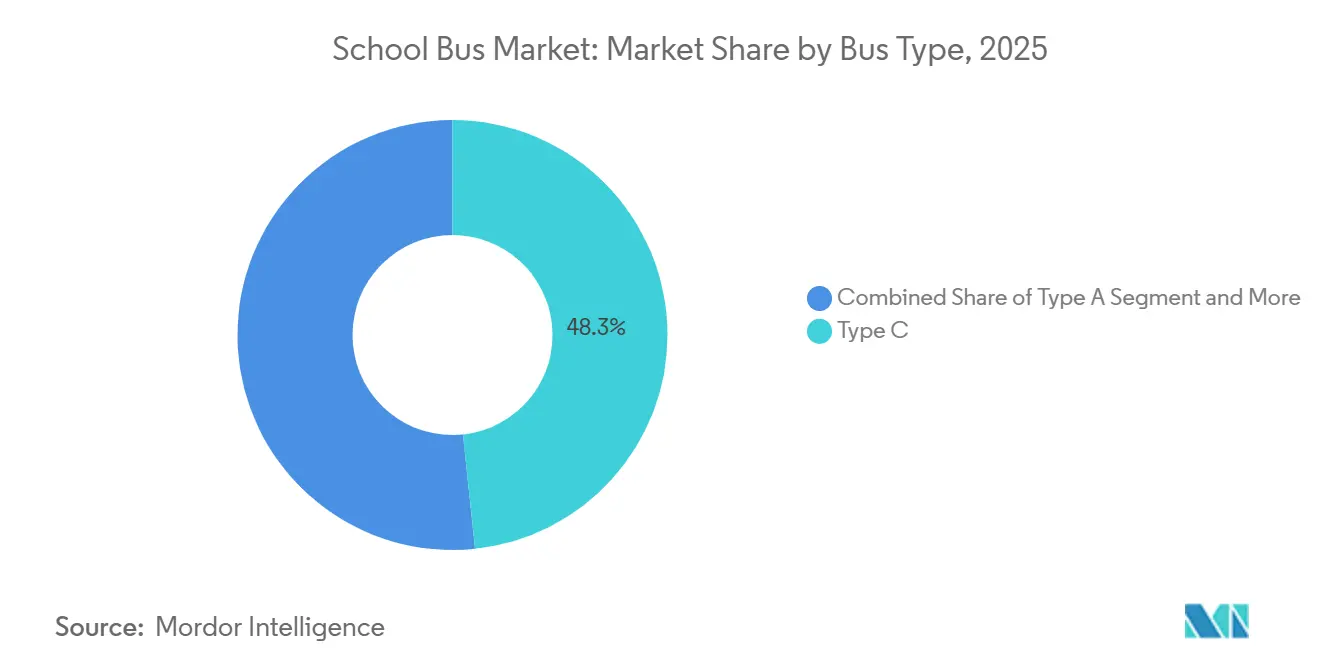
- バスタイプ別では、タイプCが2025年のスクールバス市シェアの48.33%を占め、タイプAバスが9.76%のCAGRで最も速い成長を遂げる見込みです。
- エンドユーザー別では、公立学区が2025年のスクールバス市場シェアの64.21%を占め、私立・チャータースクール事業者は2031年までに11.22%の最高CAGRを記録する見込みです。
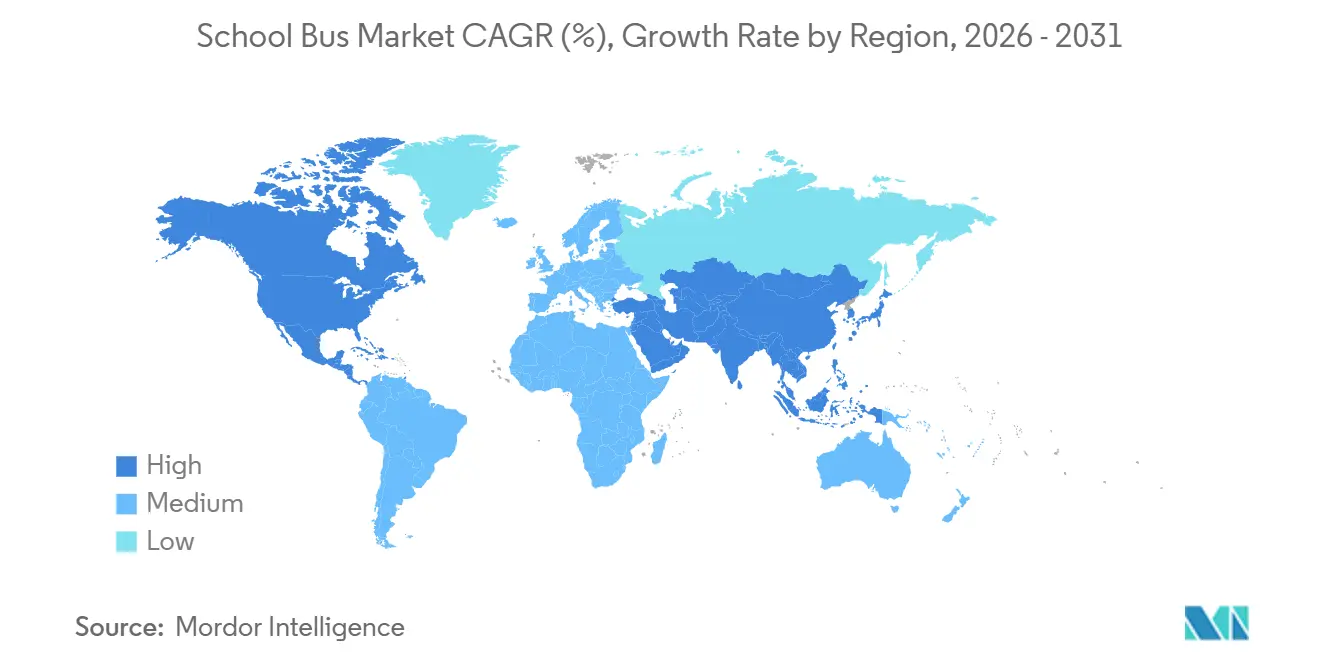
- 地域別では、北米が2025年のスクールバス市場シェアの39.24%を占めてトップとなりましたが、アジア太平洋地域は2031年までに10.24%のCAGRで最も速い拡大が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルスクールバス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 政府の排出ガス基準 | +1.2% | 北米およびEU、アジア太平洋地域へ拡大中 | 中期(2~4年) |
| 連邦・州の資金調達プール | +0.9% | 北米が中心、EUでパイロットプログラム実施中 | 短期(2年以内) |
| 高度安全技術の採用 | +0.6% | グローバル、先進国市場での早期導入 | 長期(4年以上) |
| 車両グリッド連携(V2G)収益 | +0.4% | 北米およびEUのパイロット地域 | 中期(2~4年) |
| サブスクリプション型フリート・アズ・ア・サービスモデル | +0.3% | グローバル、都市部地区に集中 | 中期(2~4年) |
| AI主導のルート最適化 | +0.2% | グローバル、技術先進地区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フリート電動化を加速させる政府の排出ガス基準
カリフォルニア州の先進クリーンフリート規則は、2035年までにすべての新規購入をゼロエミッション車とすることを義務付けており、この基準は複数の米国州でも採用され、欧州の自治体入札にも影響を与えています。コンプライアンスの枠組みには取引可能なカーボンクレジットが含まれており、学区は回避した排出量を収益化し、その収益をさらなるフリートの近代化に再投資することができます。ユーロVIIの粒子状物質排出規制は2025年に発効し、従来型ディーゼルパワートレインを事実上段階的に廃止することになり、欧州の事業者はゼロエミッションの代替手段を特定することを余儀なくされます。コンプライアンス違反はルート限につながり、サービスの柔軟性を低下させるため、電動化は環境上の選好ではなく運営上の必須事項となっています [1]「クリーンスクールバスプログラム」、米国環境保護庁、epa.gov。
ゼロエミッションスクールバス向け連邦・州専用資金調達プール
米国のインフラ投資・雇用法は、クリーンスクールバス取得助成金として多額の資金を専用に割り当てており、これはこのセクターの歴史上最も重要な単一の景気刺激策です。交付金は不利な立場にあるコミュニティを優先し、予算格差が歴史的に近代化を妨げてきた地域での技術普及を加速させています。カリフォルニア州のHVIPなどの補完的な州バウチャーは、1台あたり相当額を上乗せし、ディーゼルに対する追加資本プレミアムをほぼ完全に解消しています。これらのインセンティブの多くに組み込まれた国内コンテンツ規則は、地元の組立ラインへの購買決定を傾け、グローバルな達戦略を形成しています [2]「インフラ投資・雇用法ファクトシート」、米国運輸省、transportation.gov 。
先進的安全技術の導入拡大
改訂されたFMVSS規制は、新型スクールバスに自動緊急ブレーキおよびブラインドスポット検知システムを義務付けています。コンプライアンスへの対応は、テレマティクスと並行してADASスタックのより深い統合を促進し、ドライバーの行動と車両の健全性をリアルタイムで監視することを可能にします。大手OEMは研究開発における規模の優位性を活かし、中小競合他社との能力格差を広げています。また、強固な安全スイートが導入されている場合、学区は保険料を20%削減できるという恩恵を受けており、これが購入の正当性をさらに強化しています [3]「自動緊急ブレーキに関するFMVSS最終規則」、米国道路交通安全局、nhtsa.gov 。
学区向け双方向充電(V2G)の収益ポテンシャル
スクールバスは日中のほとんどの時間を停車したまま過ごすため、双方向充電に最適な条件を備えています。マサチューセッツ州およびカリフォルニア州のパイロットプログラムでは、電力会社がピークシービング(ピーク需要抑制)および周波数調整サービスの費用を負担することで、各車両が相当額の補助サービス収益を生み出しています。これらの追加収益により、バスは単なるコストセンターから価値ある電力系統資産へと転換され、参加率の高い地域における電気車モデルの回収期間を大幅に短縮しています。
制約要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期費用 | -0.8% | グローバル、発展途上国市場で最も深刻 | 短期(2年以内) |
| 充電・水素充填インフラ | -0.6% | グローバルの農村部、発展途上国市場 | 中期(2~4年) |
| バッテリー供給の不安定性 | -0.4% | グローバル、リチウム依存地域に集中 | 中期(2~4年) |
| 熟練技術者の不足 | -0.3% | グローバル、農村部および発展途上国市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気・燃料電池バリアントの高い初期費用
電気バスは、車両全体のコストの大部分を占めるバッテリーパックの高コストにより、ディーゼル車に比べて大幅に高価です。特にリチウムやニッケルなどの原材料価格の変動は予算上の不確実性を生み出し、調達の意思決定をさらに複雑にしています。燃料電池プラットフォームはさらに高コストであり、主に車載水素貯蔵、高圧ラインおよびまだ製造コストが高い燃料電池スタックに関連する費用が原因です。資金調達の課題は、従来の債券やグリーンファイナンスツールへのアクセスが限られている農村部や低所得地区で最も顕著です。その結果、補助金が広く利用可能な地域でも、採用率にばらつきが生じています。
充電または水素充填インフラの不足
単一のレベル3デポ充電器の購入には高いコストが伴います。さらに、これらの充電器はしばしば大規模な電力網のアップグレードを必要とし、学区の費用をさらに増加させる可能性があります。設置のタイムラインは通長く、1年を大幅に超えることが多く、プロジェクトが予定していた学年度の期限を過ぎてしまう可能性があります。水素充填インフラはさらに限られており、全国的に公共アクセス可能な大型車両向け充填サイトはごくわずかしかありません。この制限により、燃料電池車の採用はカリフォルニア州の特定の回廊など特定の地域に限定されています。さらに、農村部の電力網容量の制約により、車両が使用不能になるか、運用上の調整を余儀なくされ、最終的に期待されるサービス改善が損なわれる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パワートレイン別:ICE優位の中で電動化が加速
内燃機関は2025年のスクールバス市場シェアの84.12%を占めており、既存の整備インフラとディーゼル調達への慣れが、資金難の学区においてディーゼルエンジンを安定的に維持させています。バッテリー電気バスは最も成長の速いサブカテゴリーとなる見込みで、事業者が連邦助成金と低下するバッテリー価格を活用して移行の経済性を正当化するにつれ、2031年までに9.42%のCAGRを達成する軌道にあります。燃料電池バリアントは、政策義務と水素供給ラインへのアクセスが可能な地域に中したニッチ市場にとどまっています。回生ブレーキと可動部品の少なさにより、電気バスは60〜70%低いメンテナンスコストを実現し、総ライフサイクル費用を削減しています。
現在のバッテリー密度は、1回の充電で150〜200マイルの走行を可能にし、日中の充電なしに大半の日常ルートをカバーするのに十分です。燃料電池システムは迅速な充填を提供しますが、充填ステーションのネットワークが疎であるため、その採用はデモンストレーションフリートに限定されています。全体として、パワートレインの転換は、バッテリーパックの調達がスクールバス市場における重要なボトルネックとなるにつれ、サプライヤー契約を再構築しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


座席容量別:変化する人口動態に対応するコンパクト構成
31〜60席のバスは2025年のスクールバス市場シェアの49.25%を占め、フリートを過大規模にすることなく平均的なルート需要を満たす最適な妥協点となっています。30席以下の車両は2031年までに8.94%のCAGRを記録する見込みであり、学年別、特別支援別、または放課後活動別にルートをセグメント化する学区の恩恵を受けています。
60席を超えるモデルは高密度の回廊を担いますが、旋回半径や縁石長の制限などのインフラ上の制約が成長を鈍化させています。小型容量は、世帯規模の縮小や学校選択の多様化など、ルートの多様性を高める人口動態のトレンドと一致しています。学区はまた、小型バスを遠足や体育輸送に再活用し、資産利用率を最大化しています。このリサイジングのトレンドは、将来の製造ラインが単一の大量生産モデルではなく複数のモデルへとシフトする可能性を示唆しており、スクールバス市場における容量計画の計算を再形成しています。
バスタイプ別:小型フォーマットが都市部での牽引力を獲得
タイプCバスは2025年のスクールバス市場の48.33%を占め、容量と適度な運行速度のバランスが取れた郊外および農村ルートで好まれています。タイプAバスは、コンパクトなフットプリントが混雑した市街地の走行や少人数の特別支援教育ルートへの対応に役立つため、2031年までに9.76%のCAGRで最も速い普及を遂げる見込みです。タイプBは中程度の需要の回廊を担い、高容量のタイプDモデルは人口密度の高い学区で主流ですが、増分成長率は低くなっています。
多くの自治体は、マグネットスクールや課外プログラムにタイプAプラットフォームを好んでおり、機敏な操縦性が1席あたりの高いコストを相殺しています。一方、タイプDの採用は、より大きな縁石側のフットプリントと運転免許要件に対応できる主要な大都市圏システムに結びついています。このシフトは、最大容量よりもルート最適化への幅広い注目を強調しており、スクールバス市場のシャシーサプライヤーに差別化された機会を提供しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:民間運営者がイノベーションを積極採用
公立学区は2025年のスクールバス市場シェアの64.21%を占めており、これは主に北米のほとんどの管轄区域において生徒の輸送に対する法定責任を負っているためです。私立・チャータースクール事業者は、柔軟な資金調達スキームと短い意思決定サイクルに牽引され、11.22%のCAGRで最も高い成長軌道を実現する見込みです。請負業者とリース専門会社は、車両、ドライバー、メンテナンスを成果ベースの契約にまとめ、教育委員会からフリート専門家へと運営リスクを移転しています。
民間事業者は、学校委員会の承認なしにルートミックスを調整できるため、電気または燃料電池プラットフォームをより容易に試験導入でき、それによって小規模での技術検証を加速させています。このダイナミクスは、サービスプロバイダーをイノベーション普及のチャネルとして位置づけ、初期のハードルが克服された後のフリート電動化のより広範な採用を可能にしています。
地域分析
北米は2025年のスクールバス市場シェアの39.24%を確保し、資金調達、製造、および電力網統合における累積的な優位性を反映しています。州と電力会社のパートナーシップは、駐車中のフリートを分散型エネルギーリソースに変換するV2Gパイロットを支援し、高い取得コストの相殺に貢献しています。カナダはグリーンインフラ資金調達と排出削減目標を通じて追加の勢いをもたらし、メキシコのUSMCAにおける役割はサプライチェーンを合理化しますが、採用は大都市圏の回廊に集中しています。
アジア太平洋地域は、中国が国内バッテリー容量と強制電動化目標を組み合わせてコスト曲線を圧縮するにつれ、2031年までに10.24%のCAGRでセクター最高の前進勢いを記録する見込みです。インドの国家電気バスプログラムは対象基盤を拡大し、第二層都市が初めて専用スクールバスを調達しています。日本と韓国は高度なADASを組み込み、国際基準に波及する地域の安全ベンチマークを引き上げています。
欧州は、ユーロVII基準が高硫黄ディーゼルを段階的に廃止し、国家刺激基金が代替パワートレインを補助するにつれ、安定した成長を維持しています。ドイツは既存の燃料電池技術を活用して水素ルートを模索し、英国は小型バスのフットプリントを通じた農村部のサービス接続性を重視しています。南欧経済は財政余裕の制約からより慎重に進んでいますが、自治体の混雑課金制度が間接的にディーゼルの代替を加速させています。

規制環境
スクールバス市場全体で安全・排出規制が引き続き強化されており、これがOEMと事業者を能動的安全技術、ADAS、およびクリーンなパワートレインへと向かわせています。米国では、連邦スクールバス安全基準の法的根拠は49 USC 30125の下に設定されており、NHTSAが緊急出口、座席、衝突安全性、および燃料システムの完全性をカバーする連邦自動車安全基準を管理しています。これらの基本仕様は、公立学区からの入札においてバスが満たすべき要件を形成しています。
欧州では、規則(EU)2019/2144(一般安全規則)が、対象となるバスカテゴリーに対する先進緊急ブレーキや車線逸脱警報などの先進安全技術の搭載義務を拡大しており、これが車両あたりのADAS搭載内容を加速させている。中国では、専用スクールバスの安全性に関する国家標準GB 24407-2025が2025年12月31日に発行され、2012年版を更新し、アクティブセーフティ要件(自動緊急ブレーキやタイヤバースト時の緊急対応を含む)が強化された。施行日は2027年7月1日と定められており、メーカーにはプラットフォームの再設計と新たな安全アーキテクチャの検証を行うための一定の期間が与えられている。
バリューチェーン分析
スクールバスのバリューチェーンは、シャシーおよびボディエンジニアリングから専門的な安全システム、パワートレイン、エネルギー貯蔵(ディーゼルコンポーネントまたはバッテリーと電気駆動ユニット)、そしてOEM管理の工場とディーラーネットワークでの最終組立まで及んでいます。その後、調達は電気フリートのための資金調達と充電インフラ展開によって支援され、部品、診断、メンテナンスをカバーするライフサイクルサービスが続きます。Blue Bird、Thomas Built Buses(Daimler)、IC Bus(Navistar)などの主要OEMは、学区の稼働時間をサポートするために独自のコンポーネントネットワークと認定ディーラーに依存しており、電動化によりバッテリーパック、電動アクスル、熱管理システム、テレマティクスおよび充電管理のためのソフトウェアの重要性が高まっています。
上流の制約は、材料(鋼材やアルミニウム)および電子部品(半導体)における関税や供給の不安定性に一層結びついており、これがリショアリングやニアショアリング、そしてより長期的な調達契約の増加を促している。部品の統合はまた、内装やHVACにおけるサプライヤーの交渉力とバンドル化を変化させており、その一例として、2026年7月にPatrick IndustriesとLCI Industries(Lippert Componentsの親会社であり、Trans/Air ManufacturingおよびFreedman Seatingを含む)の間で最終的な合併契約が締結された。需要側では、公的資金と文書要件が発注時期や仕様に影響を与えている。米国EPAのClean School Bus Programは2022年から2026年にかけて補助金およびリベートを通じて50億ドルを提供しており、Fleet Electrification Planに連動したNYSERDAの奨励金階層を含む州レベルの規則が、インフラおよび計画立案の活動を調達サイクルのより早い段階に引き込んでいる。
競合環境
北米トップブランドはスクールバス市場を支配しており、歴史的な契約を活用しています。しかし、BYDやYutongなどの競合他社からの価格競争の圧力をますます感じています。Blue BirdとThomas Built Busesは組立ラインをバッテリー電気モデルへとシフトしており、この動きは地元コンテンツを重視する米国の資金調達規則によって後押しされています。対照的に、Lion Electricは改造を避け、専用設計の電気シャシーに注力し、先進的な学区から支持を得ています。
中国プレイヤーは垂直統合されたバッテリーサプライから恩恵を受け、部品表コストを大幅に削減しています。この動向は、既存プレイヤーが利益率の低下に対するクッションを目的として長期セル契約を締結するよう促しています。同時に、OEMとテレマティクス企業との協業は、従のハードウェアを凌駕するデータインサイトの重要性の高まりを強調しています。これらのアライアンスは、予知保全アラート、ルート分析、安全コンプライアンスダッシュボードを提供し、入札においてパートナーに競争上の優位性をもたらしています。
戦略的な動きは業界の進化する状況を浮き彫りにしています。2025年初頭、Thomas Built Busesは次世代Saf-T-Liner C2 Jouleyを発表し、先進的な電動アクスル技術と延長された航続距離を特徴としています。Lion Electricはイリノイ州の製造施設を拡張し、バッテリー電気モデルに重点を置きながら年間生産量を大幅に増加させています。BYDがカリフォルニア州でパック組立を現地化する動きは、米国のコンテンツ基準へのコミットメントを示しています。これらの取り組みは総じて、ディーゼルから完全電動化への決定的な転換を示しており、スクールバス分野のサプライヤーダイナミクスと資本投資戦略を変えています。
スクールバス業界のリーダー企業
Tata Motors Ltd.
Zhengzhou Yutong Bus Co., Ltd.
Ashok Leyland Ltd.
Thomas Built Buses Inc.
IC Bus LLC (International Motors, LLC)
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
電動化は、バスのハードウェアからデポ充電、電力会社との調整、テレマティクス、および学区がアイドル資産を収益化するために活用できる車両グリッド連携(V2G)対応を含むターンキー展開へと機会を拡大しています。このシフトの明確な指標として、ZumとサンフランシスコUnified School Districtが2026年5月に双方向充電とV2G統合を組み込んだ238台の電気フリートプロジェクトを立ち上げており、104台のバスが2026年8月に運行開始予定です。これは、フリート事業者と学校システムが車両単体の購入ではなく、統合されたエネルギーおよび運営成果のための契約を締結していることを示しています。
資金設計はまた、複数のコンプライアントなパワートレインと燃料供給経路を提供できるOEMとフリートプロバイダーのソリューション空間を拡大しています。インフラ投資・雇用法の下、EPAクリーンスクールバスプログラムは5.00 ビリオン 米ドル(2022〜2026会計年度)で承認されており、EPAは2026会計年度開始時点で2.37 ビリオン 米ドルの未配分残余資金を報告しています。2026年2月、同機関はゼロエミッション電気バスと並んでバイオ燃料、CNG、水素などの追加燃料オプションを含むようにプログラムを刷新する正式なプロセスを開始しました。これにより、コンプライアントな車両をインフラ提供、技術者訓練、および学区が初期費用と複数年にわたる実施タイムラインを管理するための資金調達またはサブスクリプションモデルと結びつけるサプライヤーにとってのホワイトスペースが生まれています。
最近の業界動向
- 2026年7月:Tata Motors Ltd.はPrawaas 5.0において、スクールバス輸送向けに設計されたバリアントを含むUltra PrimeおよびStarbus Primeバスシリーズを発表しました。このリフレッシュにより、インドの事業者の製品選択肢が広がり、購入価格と並んで安全性と快適性の機能をますます重視する入札を支援しています。
- 2026年7月:EKA MobilityはGandhinagarで開催されたPrawaas 5.0展示会においてEKA 9M電気スクールバスを発表し、生徒輸送専用に設計されたモデルで電気商用車ポートフォリオを拡大しました。同社は学校用途に特化してこの車両を開発し、バッテリー電気商用車のラインナップをさらに拡充しました。
- 2026年7月:Duval County Public Schools(DCPS)は2026〜2027学年度に先立ち、新たな電気スクールバスフリートを追加しました。学区のリーダーは、この投資が生徒輸送に新技術を導入しながら長期コストの削減に貢献すると述べました。
- 2026年3月:School of the NationsはBasiGoから初の電気スクールバスを取得し、ケニアで生徒輸送フリートを電動化した最初の学校となりました。このイニシアチブは、学校の幅広い持続可能性および環境教育戦略の一環として形成されました。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、公立・私立事業者を問わず、生徒輸送に使用される完成スクールバスから生み出される収益をカバーしています。規模は、主要なバスタイプとパワートレイン別の車両販売額を反映しており、専用スクールバス輸送サービスのために購入・登録された車両を計上しています。
スコープの除外事項:アフターマーケット部品、定期メンテナンスサービス、およびスクールバス輸送用として調達・登録されていない一般目的の路線バスは除外しています。
セグメンテーション概要
- パワートレイン別
- 内燃機関(ICE)
- バッテリー電気
- 燃料電池電気
- 座席容量別
- 30席以下
- 31~60席
- 60席超
- バスタイプ別
- タイプA
- タイプB
- タイプC
- タイプD
- エンドユーザー別
- 公立学区
- 民間・チャータースクール運営者
- コントラクターおよびリース会社
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、年々のスクールバス需要に影響をえる基本的なシグナルを収集するのに役立ちます。米国運輸省およびNHTSAのスクールバス安全基準、米国EPAの排出規制とクリーン車両プログラムの更新、全米教育統計センターの在籍者数と学区データ、米国エネルギー情報局の燃料価格シリーズなどの公的情報源を参照しました。
米国以外のカバレッジを広げるため、主要国の国家機関が公表した公式の教育・輸送統計、および利用可能な場合は税関・貿易報告も使用しました。企業の提出書類、投資家向けプレゼンテーション、信頼性の高い報道、および学区・自治体の調達ポータルを調査し、発注サイクル、納品タイミング、および平均契約額を把握しました。企業財務とニュースインテリジェンスの有料サブスクリプションは、収益エクスポージャーと主要な契約発表を相互確認するために選択的に使用され、輸出入の積荷レベルデータベースは貿易フローがサプライの動きを検証するのに役立つ場合に使用しました。ここで言及されているソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公的文書も参照しました。
一次インタビューおよびサーベイ
一次調査は、OEM側のリーダー、フリート事業者、ディーラーおよびディストリビューター参加者、スクールバス輸送請負業者との専門家インタビューおよび構造化アンケートを通じて実施され、実際の購買サイクルと更新タイミングを確認しました。これはグローバル市場であるため、安全要件、資金調達プログラム、および電動化の準備状況が実際の需要をどのようにシフトさせるかを反映するために、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全体でバランスよく議論が行われました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部:17% | アジア太平洋:42% |
| 中位層:45% | 機能・ユニットリーダー:32% | 欧州・中東・アフリカ:37% |
| 中小プレイヤー:18% | マネージャー:51% | 南北アメリカ:21% |
市場規模算定と予測
コアビルドは、生徒数、ルート密度、および典型的なバスと生徒のカバレッジ比率を稼働フリートに換算し、次いで更新および増分購入台数に変換するトップダウンの需要プールから始まります。これらの台数は、バスタイプ(タイプAからタイプD)とパワートレインミックス(ディーゼル、代替燃料、ハイブリッド、バッテリー電気)のシフトを反映した地域適切な平均販売価格を使用して価格設定されます。
合計を確定する前に、公表された契約額のサンプリング、納品リードタイムのチャネルチェック、およびスクールバスプログラムに結びつけられるサプライヤーおよびアセンブラーの収益エクスポージャーの合理性ロールアップを含む選択的なボトムアップチェックで結果を裏付けます。モデルで使用される主要インプットには、学齢期の在籍者数トレンド、自治体・学区の資金調達サイクル、排出・安全コンプライアンスのタイムライン、総所有コストに影響する燃料価格差、および納品に転換する電動スクールバス受注のシェアが含まれます。予測は、資金調達の継続性と電気バス採用ペースに関する専門家の期待に支えられたシナリオ分析を使用して実行され、地域データのギャップは比較可能な地域からのプロキシ比率を適用し、インタビューフィードバックで検証することで対処されます。
データ検証と更新サイクル
一つのデータシリーズが全体の結果を左右しないよう、複数の方法でアウトプットを確認しています。調達発表、事業者からのフリート更新の説明、および広範な車両生産・貿易パターンなどの独立したシグナルと照らし合わせてバス販売台数の含意を比較し、明確な政策や入札イベントで説明できない大きな乖離を地域またはパワートレイン別に再確認します。
第二のアナリストレビューは、平均販売価格の推移、電気シェアの上昇、および更新サイクルなどの前提を検証するために使用され、差異が明確な政策や入札イベントで説明できない場合はフォローアップコールが実施されます。レポートは年次で更新され、主要な資金調達ラウンド、新たな安全義務、またはバッテリー電気受注フローの段階的変化などの重要な事項が発生した場合は中間更新が行われます。納品前に最終チェックが完了し、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceのスクールバス市場規模と他の公表推計との比較
スクールバスの公表市場数値は、同じラベルが異なる方法で測定されるため、大きく乖離して見えることがよくあります。ギャップは通常、スクールバスの定義方法、すべての主要地域がモデル化されているかどうか、および価値がフリート需要シグナルからビルドされているかメーカー側の収益報告からビルドされているかによって生じます。
主なギャップは市場価値として何が計上されるかから生じており、生徒輸送需要に結びついた完成スクールバスがタイプとパワートレインミックスを使用して価格設定されるという、Mordor Intelligenceが採用するアプローチは、より狭い工場出荷価格報告や旧年度換算とは異なり、合計が小さく見える可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 53.44 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 19.31 ビリオン 米ドル(2025年) | 工場出荷価格ロジックとメーカー収益レンズを使用しており、下流の価格レイヤーを除外する可能性があり、また異なる年度カットに従う場合もあり、需要プールビルドと比較して合計が小さく見える可能性があります。 |
| 業界出版社B | 14.83 ビリオン 米ドル(2025年) | より厳格な製品・報告スコープを適用することが多く、地域カバレッジと数量単位を異なる方法で扱う場合があり、同じ広範な市場ラベルに対して示された合計を減少させる含意平均価格をシフトさせます。 |
表のばらつきは主に価値の定義、年度タイミング、および在籍者数、フリート、調達シグナルから需要プールがどのように構築されるかによって説明されます。スコープを具体的に保ち、価格ロジックをバスタイプとパワートレインミックスに結びつけると、結果として得られる市場価値は明確な変数に追跡可能であり、時間をかけて繰り返し可能なチェックが維持されます。


レポートで回答される主要な質問
グローバルスクールバス市場の2026年における規模はどの程度ですか?
スクールバス市場規模は2026年に15.79 ビリオン 米ドルに達する見込みです。
2031年までの当業界の予測成長率はどの程度ですか?
市場は2026年から2031年の間に8.23%のCAGRを記録する見込みです。
スクール輸送分野で最も急速に成長しているパワートレインはどれですか?
バッテリー電気バスは、連邦資金調達と低いメンテナンスコストに牽引され、最高予測CAGRの9.42%を示す見込みです。
アジア太平洋地域が主要な成長エンジンとして位置付けられている理由は何ですか?
中国における強制電動化義務とインドの大規模バスプログラムにより、アジア太平洋地域は他の地域を上回る10.24%のCAGRに押し上げられる見込みです。
双方向充電(V2G)プログラムから学区が期待できる収益はどの程度ですか?
パイロットプログラムでは、需要応答および周波数調整サービスを通じて、電気バス1台あたり年間USD 2,000〜USD 4,000の収益が文書化されています。
都市部ルートで最も急速に拡大しているバスタイプはどれですか?
コンパクトなタイプAモデルは、都市部の学区が狭い交通環境での操縦性を重視するにつれ、9.76%のCAGRで成長をリードしています。
最終更新日:



