
製材市場規模とシェア
Mordor Intelligenceによる製材市場分析
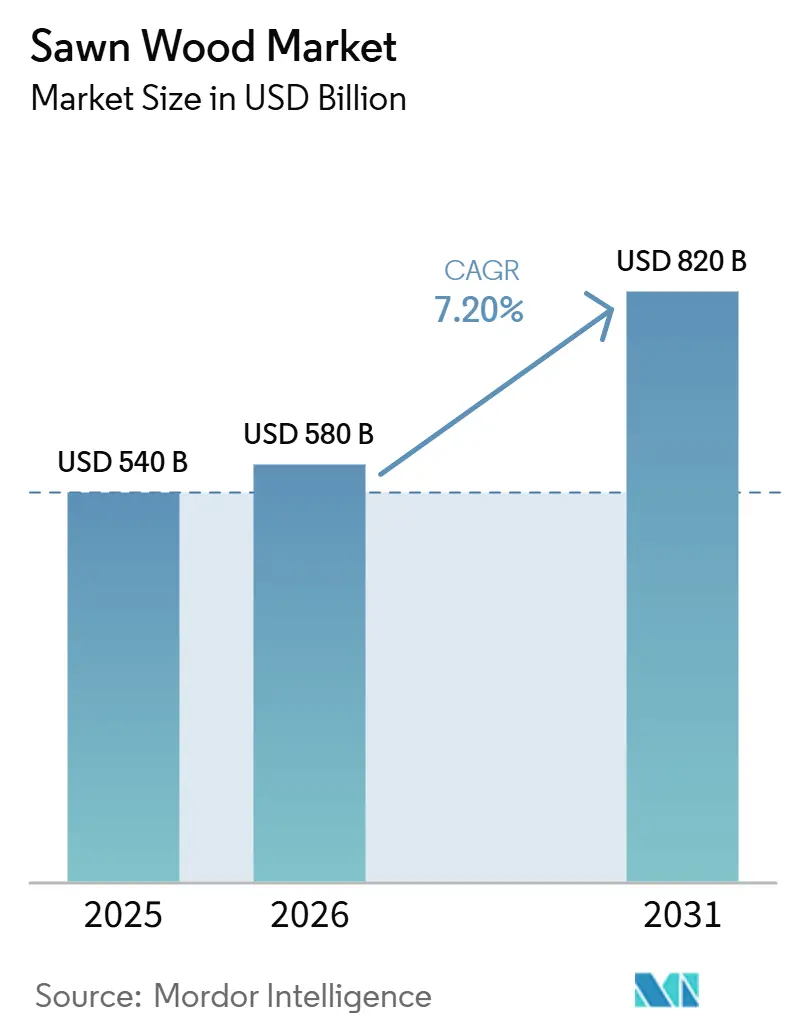
製材市場規模は2025年に5,400億米ドルと評価され、2026年の5,800億米ドルから2031年には8,200億米ドルに達すると推定されており、2026年から2031年の期間においてCAGR 7.2%で成長する見込みです。開発業者が炭素集約型の鉄鋼やコンクリートを木材で代替し、政府がサプライチェーンの監視を強化し、エンジニアードウッド技術が主流の閾値超えるにつれて、需要は加速しています。欧州連合森林破壊規制(EUDR)のコンプライアンス期限の厳格化により、認証は一部の取り組みから必須要件へと移行しており、追跡可能な生産物を持つ製材所がプレミアム価格を獲得することで貿易フローが再編されています。針葉樹は2025年の製材市場において最大のシェアを維持しており、これはプランテーション林業のコストが低いことによるものです。一方、広葉樹はプレミアム家具および高級インテリア需要を背景に最も速いCAGRが見込まれています。
主要レポートのポイント
- 地域別では、アジア太平洋が2025年の製材市場規模において38.5%の最大シェアを占めており、一方アフリカは2026年から2031年にかけて最も速い9.4%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済国における住宅・商業建設の急増 | +1.8% | 中国、インド、ベトナム、ナイジェリア | 中期(2〜4年) |
| 認証済み追跡可能製材のプレミアム価格設定 | +0.9% | ヨーロッパ、北米、アジア太平洋 | 長期(4年以上) |
| 低炭素マスティンバー高層建築への移行 | +1.3% | オーストリア、スウェーデン、カナダ、アメリカ合衆国、オーストラリア | 中期(2〜4年) |
| モジュール式オフサイト木材建設システムの急速な普及 | +1.0% | 日本、オーストラリア、イギリス、ドイツ、アメリカ合衆国 | 短期(2年以内) |
| 人工知能(AI)対応製材所の最適化による木材回収率の向上 | +0.7% | カナダ、フィンランド、アメリカ合衆国、ブラジル | 中期(2〜4年) |
| 森林炭素クレジットの収益化による新たな収益源の創出 | +0.6% | アメリカ合衆国、カナダ、ブラジル、インドネシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興経済国における住宅・商業建設の急増
中国、インド、ベトナム、ナイジェリアにおける急速な都市化が、構造フレーミング、内装建具、包装、パレット製造に使用される製材の需要を牽引しています。米国農務省農業海外サービスの2024年レポートによると、インドの丸太、製材、木材製品の年間輸入額は過去20年間で6億3,000万米ドルから23億米ドルに増加しており、都市化、住宅建設、家具・ホスピタリティセクターの拡大による需要の高まりを反映しています[1]。インフラ開発、商業建設、産業活動の拡大に支えられた新興経済国全体での同様の動向が、建設グレードの針葉樹材およびプレミアム広葉樹材製品の消費を引き続き増加させています。同時に、ベトナムはアメリカ合衆国および欧州市場に向けた世界的な木材加工ハブとしての地位を強化しており、アフリカにおける非公式から規制された建設慣行への移行が製材需要をさらに加速させると予測されており、同地域の長期的な成長ポテンシャルを強化しています。
認証済み追跡可能製材のプレミアム価格設定
主要輸入地域で森林破壊規制が厳格化されるにつれ、木材認証は任意の慣行から市場アクセスの要件へと進化しています。2025年3月の森林認証承認プログラム(PEFC)グローバル統計によると、世界全体で約2億9,400万ヘクタールの森林面積がPEFCシステムの下で認証されており、国際的な木材合法性および追跡可能性要件に準拠するための持続可能な森林管理の採用が拡大していることを反映しています[2]。改正された欧州連合森林破壊規制(EUDR)の実施により、主要木材輸出国全体で認証された森林管理、デジタル追跡可能性プラットフォーム、および管理の連鎖検証の採用が加速しています。マレーシアとインドネシアは強化されたデジタル追跡可能性機能を備えた国家木材合法性保証システムを強化しており、ベトナムはQRコードベースの木材追跡可能性を全国的に拡大しています。認証は生産者のコンプライアンスコストを増加させますが、プレミアム国際市場へのアクセスを改善し、合法的かつ持続可能調達された木材に対するバイヤーの信頼を強化し、認証済み製材の長期的な需要を支えています。
低炭素マスティンバー高層建築への移行
ライフサイクル全体の炭素規制が木材を競争力のある構造材料へと転換させています。オーストラリアのライフサイクル研究では、木材モジュールが1平方メートルあたり260.4 kg CO₂換算であるのに対し、鉄筋コンクリートは526.3 kgであることが測定され、50%の排出量優位性が実証されました。カナダの18階建てブロック・コモンズや85メートルのホーホー・ウィーンなどのプロジェクトは、エンジニアードパネルが中層の高さに安全に到達できることを示しています。欧州連合の建物エネルギー性能指令およびカリフォルニア州のバイ・クリーン法は、内包炭素の開示を義務付けており、建築家をマスティンバー仕様へと誘導しています。より速い組み立て、軽量な基礎、優れた断熱性能が資本コストの優位性を加えていますが、一部の管轄区域では保険および防火規制の障壁が依然として普及を抑制しています。
森林炭素クレジットの収益化による新たな収源の創出
Finite Carbonは400万エーカーにわたって1億件の検証済みオフセットを発行することで土地所有者に10億米ドル以上を還元し、規模の実現可能性を実証しました。ブラジルの森林サービスは17,000ヘクタールの特許権を40年間にわたる650万メートルトンCO₂換算の隔離予測に結び付けました[3].インドネシアの新興炭素取引所は、市場の初期段階の発展にもかかわらず、森林ベースの炭素取引の商業的可能性を実証しました。アメリカ合衆国やカナダなどの国々は、確立された森林管理フレームワークと成熟した炭素プロジェクトパイプラインから恩恵を受ける有利な立場にあります。しかし、高い検証・監査コストが小規模土地所有者の参加を引き続き制限しており、規模の経済を改善しコンプライアンスコストを削減する集約型森林プジェクトの形成を促進しています。炭素市場が成熟し続けるにつれて、木材生産と炭素クレジット創出の統合が持続可能な森林管理の経済的実行可能性を高め、製材産業への長期的な投資を支援すると予測されています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 森林破壊および土地利用規制の厳格化 | -1.2% | 欧州連合、アジア太平洋、アフリカ | 短期(2年以内) |
| エンジニアードウッドおよびプラスチック複合材による代替の増加 | -0.8% | 北米、ヨーロッパ、アジア太平洋 | 中期(2〜4年) |
| コンテナ運賃の変動による輸出マージンの混乱 | -0.6% | 世界全体、特に長距離ルート | 短期(2年以内) |
| 農村部製材クラスターにおける熟練労働者不足 | -0.5% | カナダ、スウェーデン、フィンランド、ブラジル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
森林破壊および土地利用規制の厳格化
森林破壊および土地利用規制の厳格化は、責任ある森林管理を促進し木材追跡可能性要件を強化することで、持続可能に調達された製材の需要を牽引しています。欧州連合森林破壊規制(EUDR)やその他の木材合法性フレームワークなどの規制は、認証された木材製品と透明なサプライチェーンの採用を促進しており、天然林における森林転換および伐採に対する制限がプランテーション産木材への依存を高めています。生産者が国際市場へのアクセスを維持するために認証、デジタル追跡可能性、持続可能な林業慣行に投資するにつれて、これらの規制は消費者の信頼を高め合法的に調達された認証済み製材の需要を拡大することで、世界の製材市場の長期的な成長を支援しています。
エンジニアードウッドおよびプラスチック複合材による代替の増加
配向性ストランドボードはすでに北米の屋根・床下地の60%以上をカバーしており、価格安定性と施工の容易さにおいてコモディティ針葉樹板材を下回っています。木材プラスチック複合材はアメリカ合衆国のデッキング市場を席巻しており、住宅所有者はメンテナンスの少なさと腐食耐性を好んでいます。単板積層材は単位重量あたりの荷重容量が高く、無垢材の梁よりも長いスパンの構造を可能にします。木目の美観は代替不可能であるめ、プレミアム広葉樹のニッチ市場は保護されていますが、コモディティ針葉樹はシェアの継続的な侵食に直面しています。製材所はハイブリッドマス合板および木栓積層木材を試験的に導入してボリュームを守ろうとしていますが、ヨーロッパ以外での受け入れは初期段階にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地域分析
アジア太平洋、南北アメリカ、ヨーロッパ、オセアニアの製材市場
アジア太平洋は2025年の世界消費量の最大38.5%のシェアを占め、2031年にかけて急速なCAGRで拡大すると予測されています。中国は住宅建設、内装仕上げ、家具製造活動の拡大を通じて熱帯木材の地域需要を牽引し続けています。インドの家具セクターは11%の成長見通しで240億米ドルに達し、記録的な木材流入を支えています。ベトナムは確立された製造基盤と国際市場からの強い需要に支えられ、世界的な木材加工・輸出ハブとしての地位を強化し続けています。欧州連合森林破壊規制(EUDR)に関連する規制コストは輸出グレードの製材価格を1立方メートルあたり10〜18米ドル引き上げており、マレーシア、インドネシ、ベトナム全体で追跡可能性への投資を加速させています。
アフリカは最も速い地域であり、2026年から2031年にかけて9.4%のCAGRで成長しています。ナイジェリアの正式な建築基準への移行とガーナの輸出志向型製材所はともに需要を刺激しています。ガボンは2025年に追跡可能性を加速させるためにソシエテ・ナショナル・デ・ボワ・デュ・ガボンの完全な管理権を取得し、カメルーンの厳格な特許権監督が違法供給を排除しています。道路と電力の不足が依然として物流コストを納品コストの25〜40%に抑えていますが、ガーナとコートジボワールの新しい製材所はAIスキャナーを導入してレガシーのギャップを飛び越えようとしています。
北米とヨーロッパは成熟しているが革新的であり、2026年から2031年にかけて有意なCAGRで成長しています。Weyerhaeuserは製材価格の安定化を背景に2024年第4四半期に17億800万米ドルの収益を報告しました。Stora Ensoは2025年にエンジニアードウッド拡大の資金調達のためにスウェーデンの175,000ヘクタールの森林地を9億ユーロ(9億4,500万米ドル)で売却しました。Canforはビトル被害と規制によって悪化した繊維不足を理由にブリティッシュコロンビア州のいくつかの製材所を閉鎖しました。南米の顕著なCAGRはArauco社の46億米ドルのスクリウ製材所によって支えられており、2027年に350万メートルトンのパルプ生産能力が追加される予定です。中東はサウジビジョン2030の下で急速に進展しており、オセアニアの成長はオーストラリアのモジュール式建設の増加とニュージーランドのプランテーションの成熟に反映されています。
規制の状況
規制は国境を越えた製材フローにおける追跡可能性と植物検疫コンプライアンスにますます焦点を当てています。欧州連合では、規則(EU)2023/1115(EU森林破壊規制、EUDR)が要件を合法性ベースのデューデリジェンスから森林破壊フリーの地理参照追跡可能性へと移行させており、EU木材規制フレームワークに取って代わっています。EU木材製品輸入市場に供給する輸出業者にとって、これは文書化およびデータ取得要件を増加させます。
英国では、2013年英国木材・木材製品(市場への投入)規制(UKTR)が英国市場に投入される木材のデューデリジェンスおよび執行報告を引き続き規制しています。アメリカ合衆国では、レイシー法の申告要件が拡大され、植物・木材製品の輸入業者の報告負担が増加しており、運用コンプライアンスは米国農務省動植物検疫局(USDA APHIS)システムによって形成されています。2026年1月に重要なプロセス変更が発生し、USDA APHISが紙のレイシー法申告(PPQ書式)の受け付けを中止し、電子チャネルへの申請に移行し、輸入ワークフロー全体でデータ規律を強化しました。別途、ISPM 15は製材物流に使用される木材梱包材の世界的な基準として残っており、承認された熱処理または燻蒸処理および公式認証マークの使用を要求しており、これが国際輸送における出荷のリリースに影響を与え、検疫害虫リスクを低減する可能性があります。
バリューチェーン分析
製材のバリューチェーンは、森林管理と収穫(公有・私有林地、請負業者、丸太商人)から一次転換(製材、剥皮、選別・格付け、窯乾燥、再製造)を経て、二次加工と最終市場(建設、家具、内装、包装、マスティンバー部品)まで続きます。FSCおよびPEFCの管理の連鎖などの追跡可能性・認証プログラムは横断的な要件として機能し、木材梱包のISPM 15を含む植物検疫コンプライアンスが輸出物流を支援しています。製材所と貿易業者が配送を混乱させる可能性のあるルーティング、倉庫保管、港湾・鉄道の制約を管理するため、物流の回復力も重要な中流機能となっています。
製材所がコモディティ製材を超えてマージンを維持しようとするにつれて、川下統合と副産物の収益化が強化されています。UPM-KymmeneとVersoWoodはコルケアコキ製材所取引(供給と所有権の調整を伴う資産移転)に関連した長期パートナーシップを締結し、繊維と副産物のフローを確保しました。WeyerhaeuserとAymiumはTerraForge Biocarbon Solutionsを設立し、ミシシッピ州マッコムにあるWeyerhaeuserの製材所で木材繊維を冶金グレードのバイオカーボンに転換しています。日本では、住友林業の構造用木材調達を安定させるための提携も、大手建設業者と木材製品サプライヤーの間での需要計画、調達、加工能力のより緊密な調整を示しています。
競争環境
Weyerhaeuser Company、West Fraser Timber Co. Ltd.、Canfor Corporation、Stora Enso Oyj、Araucoなど製材市場の主要参加者は、持続可能な森林管理と木材収穫から製材、木材加工、流通に至る林業バリューチェーン全体でのプレゼンスを強化することで競争しています。信頼できる木材資源へのアクセス、統合されたサプライチェーン、広範な加工能力が主要な競争優位性であり続け、生産者が原材料の入手可能性を確保し、国内外の市場全体でコスト効率の高い操業を維持することを可能にしています。
主要生産者は、現代的な製所への投資、生産能力の拡大、操業効率化を通じて製造フットプリントを最適化し続ける一方、繊維制約や生産コスト上昇に直面している地域では施設を合理化しています。企業はまた、エンジニアードウッド製品、マスティンバー、木材パネル、プレハブ建材への川下展開を拡大し、収益源を多様化し木材製品バリューチェーン全体でより高い付加価値の機会を獲得しています。これらの投資は周期的な製材価格への依存を低減しながら、建設・インフラセクターからの増大する需要に対応しています。
持続可能性とデジタル化が業界全体で重要な競争差別化要因となっています。主要企業は、木材追跡可能性システム、認証された森林管理、自動化、デジタル製造技術に投資し、木材回収率を改善し、生産コストを削減し、欧州連合森林破壊規制(EUDR)などの進化する規制に準拠しています。さらに、統合型林業企業は炭素クレジットイニシアチブや持続可能な森林管理プログラムへの参加を増やし、長期的な資源安全保障を強化しながらプレミアム輸出市場へのアクセスを高め、製材バリューチェーン全体への投資を支援しています。
市場機会と将来の見通し
コンプライアンス主導の追跡可能性は、特にEUDR要件の下での欧州連合向け出荷および拡大されたレイシー法申告と電子申請ワークフローの下での米国向け輸入において、大規模に検証可能な原産地データを提供でき製材所と貿易業者に機会を創出しています。この変化により、デジタル管理の連鎖、地理位置情報の取得、および森林所有者、丸太置き場、製材所、貿易業者、川下バイヤー間の監査対応データ交換の価値が高まっています。具体的な証拠として、2026年4月にEU ホライズン・ヨーロッパ DigiMedForプロジェクトが完了し、RFIDベースの追跡可能性とAI駆動の丸太品質格付けを含む一連の森林・木材デジタルツールが検証され、森林から製材所へのパイプラインにおけるデジタル化されたコンプライアンスとより高い透明性への移行が強化されました。
乾燥、鉋がけ、スキャニング、最適化を含む操業の近代化と高付加価値仕上げ能力も、生産者が回収率を向上させ製品ミックスを仕様グレードおよび付加価値製材にシフトさせることを目指す中で、活発な機会トラックとなっています。2026年には、欧州の生産者がこれらのアップグレードを追求しており、SCA BollstabrukがMiCROTECスキャニングおよび製材所管理システムを使用したAI駆動のスマート製材所アップグレードを稼働させ、KoskisenがKoskisenが乾燥能力を拡大るための新しいチャンネル窯を稼働させ、HolmenがIggesund製材所で生産量を増加させ鉋がけ能力を拡大するための5億スウェーデンクローナの近代化を完了しました。これらの投資は、検証された品質、欠陥の削減、文書化された持続可能性の認証が建設・産業用途においてサプライヤーをますます差別化する市場と一致しています。
最近の産業開発事情 製材市場
- 2026年7月:HSティンバーグループはスウェーデンを拠点とするMalå Såg ABの買収を完了し、事業をMalå Timberとして再ブランド化しました。この取引はHSティンバーの北ヨーロッパでのフットプリントを強化し、地域の加工能力と調達アクセスを追加し、欧州製材チャネルへのより調整された供給を支援します。
- 2026年1月:UPMとVersoWoodは規制当局の承認後に戦略的パートナーシップを締結し、少数株主権リンクとともにUPMのコルケアコスキ製材所のVersoWoodへの移転を完了しました。この構造は木材調達と副産物フローに関する調整を深め、統合された森林産業操業全体での供給継続性を強化します。
- 2024年1月:Boise Cascadeはルイジアナ州オークデー施設を7,500万米ドルの投資で拡張し、単板生産能力を年間4億平方フィートに30%引き上げました。このアップグレードは木材製品製造のための上流材料の入手可能性を強化し、建設主導の需要サイクルへのより安定した供給を支援します。
製材市場 レポートの範囲と調査方法論
市場定義と対象範囲
本研究において、製材市場は丸太から縦方向に鋸引きまたはチップ加工され、建設、包装、家具などの川下用途向けに製材として販売される木材を対象とし、国内供給と国境を越えた貿易を含みます。
対象外:木材ベースのパネル、エンジニアードウッド製品(合板やOSBなど)、パルプ材、および製材に加工されない丸太は除外します。
セグメンテーションの概要
- 地域別
- 北米
- アメリカ合衆国
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- カナダ
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- メキシコ
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレヤーリスト
- 物流・インフラ
- 季節性分析
- アメリカ合衆国
- ヨーロッパ
- ロシア
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- ドイツ
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- スウェーデン
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- フィンランド
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- オーストリア
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- ロシア
- アジア太平洋
- 中国
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- インド
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- ニュージーランド
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- オーストラリア
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- ベトナム
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分
- 日本
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- 中国
- 南米
- ブラジル
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- アルゼンチン
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- ブラジル
- 中東
- トルコ
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- サウジアラビア
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- トルコ
- アフリカ
- エジプト
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制フレームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- ナイジェリア
- 生産分析(生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制レームワーク
- 主要プレイヤーリスト
- 物流・インフラ
- 季節性分析
- エジプト
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルが確定される前に供給、貿易、需要コンテキストの事実的基盤を構築すために使用されました。国別の報告スタイルが異なる場合に生産および輸出入の動向を固定するのに役立つ、公開の林業・木材製品統計および貿易シリーズに依拠しました。
一般的な参照資料には、FAO林業統計、国連コムトレードおよび国内税関ダッシュボード、世界銀行のマクロ指標、木材製品コンテキストに関連する場合のUSGSおよび類似の国内資源、森林製品協会の刊行物などが含まれます。また、価格サイクルと稼働率の動向を理解するために、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界プレスも確認しました。企業レベルの財務分割にギャップが存在する場合は、企業財務・インテリジェンスの有料サブスクリプションを使用し、製材・乾燥における方向性のあるイノベーションシグナルのために有料特許データベースも確認しました。ここで挙げたデスクソースは例示的なものであり、データポイントの収集、相互確認、明確化のために他の多くの公開文書が確認されました。
一次インタビューおよびサーベイ
一次調査は、特に公開シリーズが遅延または品グループを混在させている場合に、実際の市場境界と価値構築の背後にある前提を検証することに焦点を当てました。製材所オペレーター、木材貿易業者・輸入業者、流通業者、建設・家具の大手バイヤーと対話し、数量の動き、グレードミックス、典型的な価格設定行動を確認しました。
市場はグローバルであるため、主要な生産・消費地域全体でインプットを確認し、現地の貿易パターン、通貨効果、報告単位の違いを調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部:12% | アジア太平洋:50% |
| 中位層:45% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:17% | マネージャー:57% | 南北アメリカ:19% |
市場規模算定と予測
規模算定アプローチは製材需要のトップダウン再構築から始まり、生産・貿易データを使用して地域別の見かけの消費量を導出し、代表的な価格シリーズを使用して金額に換算します。この際、輸出、輸入、国内生産が二重計上されないよう、国をまたいで同じ製品定義にモデルを合わせます。
数値を現実的なものにするために、報告された製材生産・貿易量、建設活動指標(利用可能な場合の住宅着工件数と許可件数)、家具・包装生産動向、業界コメンタリーからの稼働率に関する議論、針葉樹・広葉樹製材の地域価格動向などの市場フィンガープリントのセットをインプットとして使用しました。予測はシナリオ分析を使用して構築され、需要経路は予想される建設サイクル、貿易政策の変化、製材価格の正常化に基づいて調整され、専門家の見解によって確認されました。
選択的なボトムアップ近似値がチェックとして使用されました。例えば、サンプリングされた生産者の収益分割や、シェアの高いいくつかの国での数量×平均販売価格のクロスチェックなどです。企業の開示が限られている場合は、地域平均を使用してギャップを処理し、貿易修正済み消費合計に合わせて再バランスしました。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証され、結果が単一のデータシリーズに依存しないようにしまた。貿易価値、住宅活動の方向性、既知の業界サイクルタイミングなどの独立したシグナルと比較して暗示された消費・価格を確認し、最終承認前に急激な変動を調査しました。
第二のアナリストが主要な前提、単位換算、国別集計を確認し、ロジックが一貫するまで外れ値に疑問を呈します。レポートは年次で更新され、主要な貿易制限、丸太供給の混乱、異常な価格急騰などの重大なイベントが発生した場合に中間更新が行われます。納品前に、最新の公開リリースがモデルに反映されていることを確認するための最終チェックを実施します。
Mordor Intelligenceの製材市場推計と他の公表推計との比較
製材の公表市場価値は、企業が常に同じ製品境界、期間、価格基準を計上するわけではないため、大きく異なって見える場合があります。また、貿易フローと国内供給の扱い方も異なります。
ベンチマーク表は、主にコア製材定義の周辺に含まれるものと、価値が貿易修正済み消費価格または広範な収益プールを使用して構築されているかどうかから生じる広いスプレッドを示しています。Mordor Intelligenceのモデルでは、価値は輸出入調整を伴う製材生産と見かけの消費に結び付けられており、合計を膨らませる可能性のあるエンジニアードウッドや隣接する木材ベースのパネルは含まれていません。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,591億9,000万米ドル(2026年) | |
| グローバルコンサルタントA | 6,123億6,000万米ドル(2026年) | より広い木材・木材製品収益範囲を使用し、加工木材カテゴリーを混在させており、パネル、建設用木材製品、またはより広範な建設材料の価値を取り込む可能性があります。 |
| 業界専門誌B | 388億米ドル(2025年) | 輸出価値のみを表しており、大規模生産国の国内消費は計上されておらず、前年比の動きも貿易価格と通貨タイミングによって左右されます。 |
総合すると、2つの外部数値は非常に異なる測定基準に基づいており、一方は広範な収益プールであり、もう一方は国境を越えた出荷のみです。モデルのステップを生産、貿易、明確な価格基準に追跡可能な状態に保つことで、最終推計は再現可能であり、クライアントとの議論で説明しやすくなっています。
レポートで回答される主要な質問
2026年の製材市場の規模はどのくらいですか?
製材市場規模は2026年に5,800億米ドルと評価され、2031年までに8,200億米ドルに達すると予測されています。
最大の収益シェアを持つセグメントはどれですか?
Mordor Intelligenceによると、針葉樹は構造フレーミングおよび包装用途での優位性に牽引され、2025年の世界収益において最大のシェアを占めました。
2031年にかけて最も速く成長している地域はどこですか?
アフリカはインフラと都市住宅が木材需要を加速させる中、2026年から2031年にかけて最も速い9.4%のCAGRを記録すると予測されています。
EU森林破壊規制はサプライヤーにどのような影響を与えますか?
同規制は2026年12月から地理位置情報の追跡可能性を義務付け、1立方メートルあたり10〜15米ドルのコンプライアンスコストを追加しますが、認証済み製材所には市場アクセスプレミアムを付与します。