
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
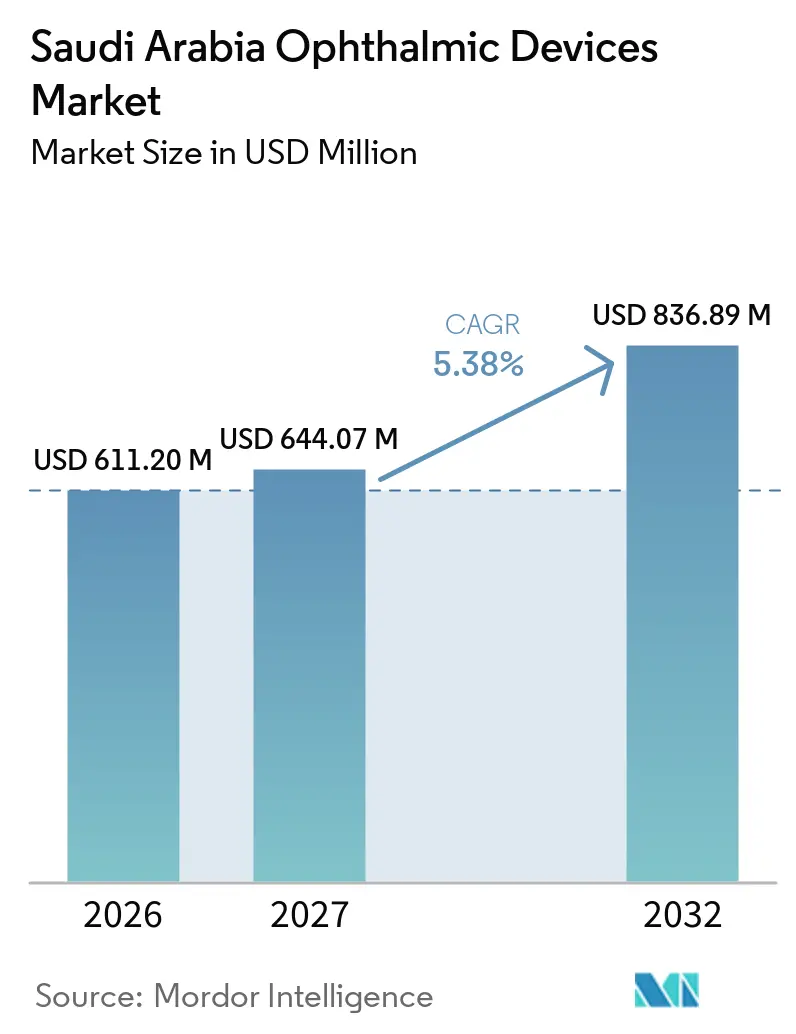
| 基準年の市場規模 (2026) | 611.20 百万米ドル |
| 市場規模 (2027) | 644.07 百万米ドル |
| 市場規模 (2032) | 836.89 百万米ドル |
| 成長率 (2027 - 2032) | 5.38 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア眼科機器市場分析
サウジアラビア眼科デバイス市場規模は、2026年の611.20 ミリオン 米ドルから2027年には644.07 ミリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 5.38%で推移し、2032年までに836.89 ミリオン 米ドルに達すると予測されています。この成長は、ビジョン2030の650億 米ドル規模の医療近代化計画を基盤としています。2021年に700万件に達し、2030年までに840万件に達すると見込まれる糖尿病患者数の増加により、スクリーニングおよびモニタリング技術への持続的な需要が生じています。人工知能(AI)診断の急速な普及、外来眼科センターへの民間投資の拡大、リヤドおよびジェッダのメディカルツーリズム拠点としての台頭が、サウジアラビア眼科デバイス市場をさらに活性化しています。一方で、輸入依存によるデバイス価格の上昇や、機器の供給があっても処理能力を制限する認定技術者の不足といった課題も依然として残っています。そのため、政策立案者はサウジ食品医薬品局(SFDA)の手続きを改善し、これらの制約を緩和するための人材育成パイプラインへの資金提供を進めています。
レポートの主要ポイント
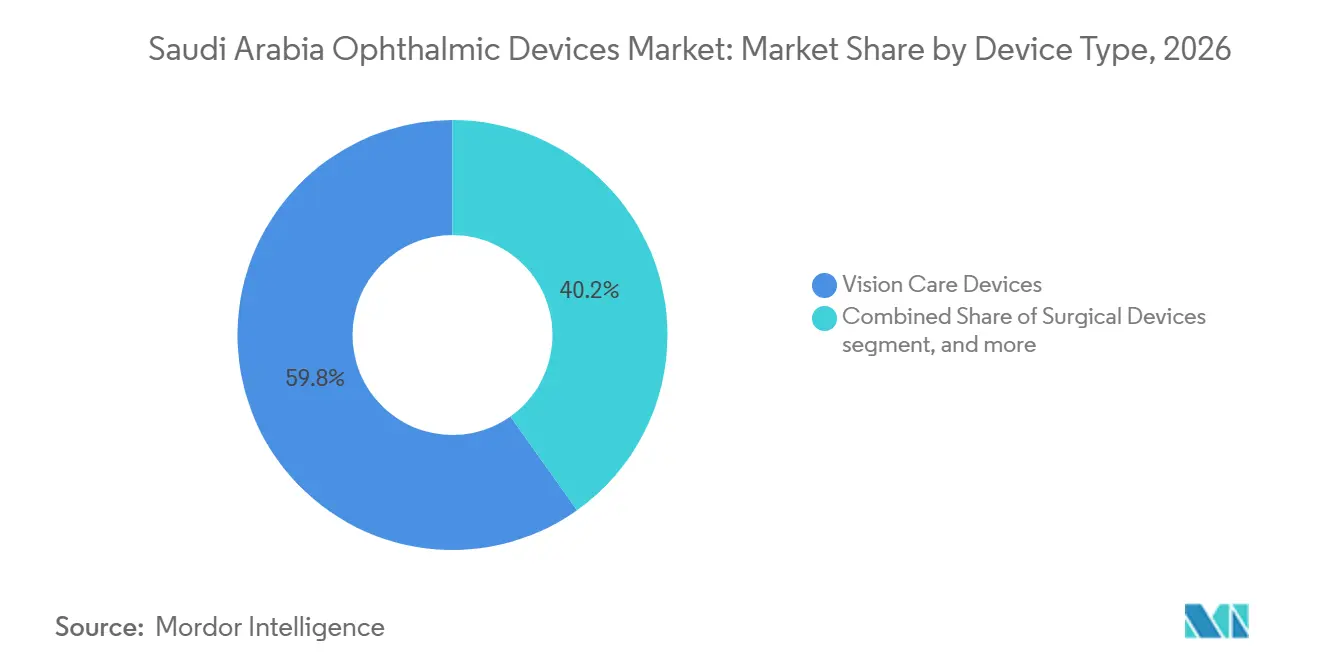
- デバイスタイプ別では、ビジョンケアデバイスが2026年のサウジアラビア眼科デバイス市場シェアの59.83%を占め、診断・モニタリングデバイスは2032年にかけてCAGR 7.42%で拡大する見込みです。
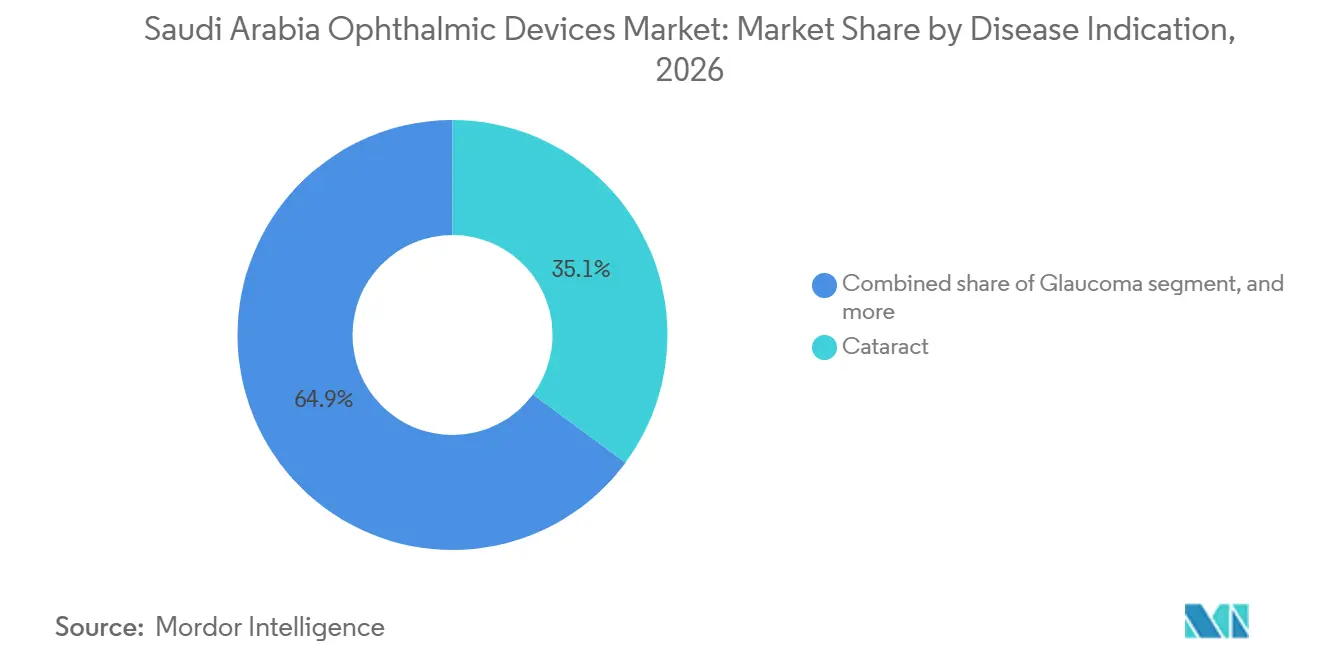
- 疾患適応症別では、白内障が2026年のサウジアラビア眼科デバイス市場規模の35.12%を占め、糖尿病性網膜は2032年にかけてCAGR 6.74%で成長する見通しです。
- エンドユーザー別では、病院が2026年に45.05%の収益シェアを占め、外来手術センターは2027年から2032年にかけてCAGR 6.55%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
サウジアラビア眼科機器市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府資金によるビジョン2030眼科インフラ拡充 | +1.8% | リヤド、ジェッダ、東部州 | 中期(2〜4年) |
| AI活用による糖尿病性網膜症スクリーニング普及を促進する高い糖尿病有病率 | +1.2% | 全国;西部地域で最も顕著 | 長期(4年以上) |
| 婚前・学校眼科健診の義務化プログラム | +0.8% | 当初は都市部、その後全国 | 中期(2〜4年) |
| 医療観光拠点(リヤド、ジェッダ)を通じたプレミアム選択的LASIK・白内障手術の増加 | +0.9% | リヤドおよびジェッダ | 短期(2年以内) |
| NHC PPPモデルの下での官民眼科卓越センターの台頭 | +0.6% | 主要都市圏 | 中期(2〜4年) |
| 一次医療ポリクリニックにおけるクラウド接続型OCT・眼底カメラの急速な普及 | +0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府資金によるビジョン2030眼科インフラ拡充
ビジョン2030は、2030年までに医療への民間セクター参加率を68%に引き上げ、OECDの基準に達するために約84,000床を追加することを目指しています[1]。Dr Sulaiman Al Habib Medical Servicesなどの大規模病院グループによる拡張計画(2028年までに病床数を1,913床から3,609床に増やす予定)は、外科用顕微鏡、光干渉断層計(OCT)スキャナー、遠隔眼科プラットフォームの購入増加に直結しています。SEHAバーチャルホスピタルは現在150以上の病院を結び、遠隔網膜評価を可能にし、専門医のリーチを拡大しています。
AI活用による糖尿病性網膜症スクリーニング普及を促進する高い糖尿病有病率
糖尿病は王国の成人の31.0%に影響を与えており、糖尿病性網膜症(DR)は西部地域の糖尿病患者の46%に影響を与えています。2024年に開始されたAI対応の国家遠隔網膜症プログラムにより、スクリーニングのスループットと精度が向上しています。初期結果では不要な紹介が30.0%削減されており、AI対応眼底カメラとクラウド統合画像管理システムへの需要が高まっています。患者の29%が眼科検査を受けたことがないと報告するという根強い知識格差は、機器利用率を高めるべく保険者が資金提供する啓発活動によって対処されています。
婚前・学校眼科健診の義務化プログラム
2004年から実施されている婚前遺伝子スクリーニングの義務化は、遺伝性眼疾患の有病率が高いにもかかわらず、包括的な眼科検査がいまだ欠如しています。血縁婚が小児斜視症例の87.2%を占めており、一次医療クリニックにおける携帯型オートレフラクトメーターの活用余地が示されています。学校でのスクリーニングは依然として場当たり的であり、カシム州の研究では就学前児童の26.6%が視力検査で不合格となっており、ハンドヘルド診断キットへの潜在的な強い需要が示されています[2]。保護者の認知度は高いものの、定期的な眼科検査への実際の行動は限られており、国家ガイドラインが制定されれば成長の可能性があることを示唆しています。
医療観光拠点を通じたプレミアム選択的LASIK・白内障手術の増加
リヤドとジェッダは、高度な眼科手術の地域センターとして自らを位置づけています。Magrabi Healthだけで40拠点において年間20万件以上の手術を実施しており、同地域でLASIKを先駆けて導入しました。競争力のある包括価格設定が湾岸諸国の患者を引き付け、フェムト秒レーザーシステム、プレミアム眼内レンズ、高度診断機器への安定した需要を支えています。Alconは2025年3月にジェッダに中東初のAlcon Experience Centerを開設し、このプレミアムエコシステムを強化しました。
抑制要因影響分析*
| 抑制要因影響分析 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 関税調和後の輸入依存による機器価格上昇(SFDA) | −1.2% | 全国;プレミアムセグメント | 短期(2年以内) |
| 診断スループットを制限する認定眼科技術者の不足 | −0.9% | 農村地域が最も影響を受ける | 中期(2〜4年) |
| 機器上市を遅らせるSFDA機器登録の長期化 | −0.7% | 全国 | 短期(2年以内) |
| 価格に敏感なコンタクトレンズのeコマースがプレミアム視力ケア機器の普及を抑制 | −0.4% | 全国;都市部のeコマースチャネルで最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸入依存による機器価格上昇
SFDAはISO 13485認証と現地の認定代理人を義務付けており、輸入取引コストが増加しています。2025年1月より、すべての医療機器にSABERプラットフォームの適合証明書が必要となり、販売者が買い手に転嫁するコンプライアンス費用が追加されています。これらの費用により、特にプレミアム画像診断機器の輸入コストが推定15%上昇し、小規模クリニックでの普及が抑制されています。
診断スループットを制限する認定眼科技術者の不足
サウジアラビアには2,608人の眼科医(人口100万人当たり81.06人)が在籍しており、WHO基準を上回っていますが、国籍保有者は38%に過ぎず、分布も不均一です。リヤドでは人口100万人当たり75.6人であるのに対し、ジャザンでは42.8人にとどまっています[3]。技術者レベルでは、一次医療センターのわずか0.47%しか視能訓練士サービスを提供していないため、OCTスキャナーなどの高価値機器が十分に活用されていないことが多いです。政府の奨学金制度と迅速な資格認定制度がスキルギャップの解消を目指していますが、均衡のとれた人材育成には数年を要する見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:診断機器がイノベーションを加速
ビジョンケアデバイスは2026年のサウジアラビア眼科デバイス市場において59.83%のシェアを維持し、眼鏡、コンタクトレンズ、ディスペンシングシステムへの安定した需要に支えられています。一方、診断・モニタリングデバイスは2032年にかけてCAGR 7.42%で拡大する見込みであり、病院が早期疾患の特定へとシフトしていることを反映しています。このカテゴリーの中では、光干渉断層計(OCT)スキャナーが2025年の診断収益の24.18%を占めると見込まれており、黄斑変性および糖尿病性網膜症スクリーニングに役立つ優れた網膜層の可視化機能が評価されています。超広角眼底カメラも、45度システムでは検出できない病変を発見するために周辺網膜の包括的な画像を求める臨床医からの強い需要を受け、受注が好調です。
診断分野の上昇サイクルは、クラウドベースの画像管理とAIグレーディングを統合した国家遠隔医療義務化によってさらに強化されています。その結果、診断ハードウェアに割り当てられるサウジアラビア眼科デバイス市場規模は、デジタル連携スクリーニングプログラムと連動して拡大しています。手術デバイスの需要は、リヤドおよびジェッダで人気の選択的白内障・屈折矯正手術における高品質眼内レンズの採用に支えられ、緩やかなペースで成長しています。輸入関税は小規模購入者にとって依然として重荷となっていますが、多国籍サプライヤーはリース選択肢やバンドルサービス契約によって関税負担を相殺しています。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
疾患適応症別:糖尿病性網膜症がデジタルトランスフォーメーションを牽引
白内障は2026年の収益の35.12%を占め、高齢化する人口と公立病院における高い手術件数を反映しています。糖尿病性網膜症は現在、2027年から2032年にかけてCAGR 6.74%という最も急速な成長軌道を示しており、2021年に700万人に達した尿病有病率によって牽引されています。AI搭載眼底カメラネットワークおよびOCT血管造影ユニットへの保険者の補助金支援により、糖尿病性網膜症ケアに関連するサウジアラビア眼科デバイス市場規模は急速に拡大しています。
緑内障は、眼圧を下げながら回復時間を短縮する低侵襲インプラントの革新によって続いています。白内障ソリューションは、自費診療およびメディカルツーリズム症例における高品質多焦点レンズおよびトーリックレンズの需要から引き続き恩恵を受けています。ベンダーは、高件数センターにおける手術室の回転率を最適化するために使い捨て硝子体切除パックおよびデュアルプラットフォーム超音波乳化システムを導入しており、価格圧力にもかかわらず全体的な販売勢いを維持しています。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:外来手術センターが外来シフトを取り込む
病院は2026年の総支出の45.05%を占め、統合ケアパスウェイと資本予算サイクルを活用しています。一方、外来手術センター(ASC)はCAGR 6.55%が見込まれており、特に白内障およびLASIK手術における日帰り眼科医療へのグローバルなシフトを反映しています。民間セクーの参加率を2030年までに68%に引き上げる政府のインセンティブにより、投資家はフェムト秒レーザー、超音波乳化プラットフォーム、ポイントオブケア診断機器を備えたASCネットワークの構築を促進されており、これらはすべてサウジアラビア眼科デバイス市場から調達されています。
専門眼科クリニックも、地域チェーンが第1層都市を超えてフットプリントを拡大するにつれて急速に規模を拡大しています。これらのクリニックは屈折矯正および網膜ケアのニッチ分野に集中し、小規模な手術室に適したコンパクトな画像タワーおよびポータブルレーザーを購入しています。病院は依然として複雑な眼腫瘍、小児、外傷症例を主導しており、高精度顕微鏡および硝子体切除コンソールへの基本的な需要を確保しています。
規制環境
サウジアラビアにおける眼科用医療機器は、サウジ食品医薬品庁(SFDA)の医療機器規制枠組みの下で規制されており、市場参入には医療機器販売許可(MDMA)の取得が中心となる。製造業者、輸入業者、流通業者、および正規代理店は、SFDAの事業所許可の下で活動する必要があり、申請はSFDAのGHADポータルを通じて電子的に行われ、これに加えて機器のリスクプロファイルと分類ガイダンスに沿った技術文書評価の要件が課される。
コンプライアンス要件は、眼科用医療機器の商業化やライフサイクル管理に影響を及ぼす形で拡大している。2025年1月から、医療機器はSABERプラットフォームの適合証明も必要となり、輸入依存度の高いセグメントにとって並行する適合性確認レイヤーが追加され、事務負担が増している。眼科領域に関連する機器と医薬品の複合製品については、SFDAが2026年3月5日発効の「複合製品の分類および登録に関するガイダンス(バージョン2.0)」を発行し、主作用機序(PMOA)アプローチと2030年までの補助的申請要件の段階的計画を導入しており、複合製品ポートフォリオの申請計画と順序付けを変化させている。
競合環境
市場集中度
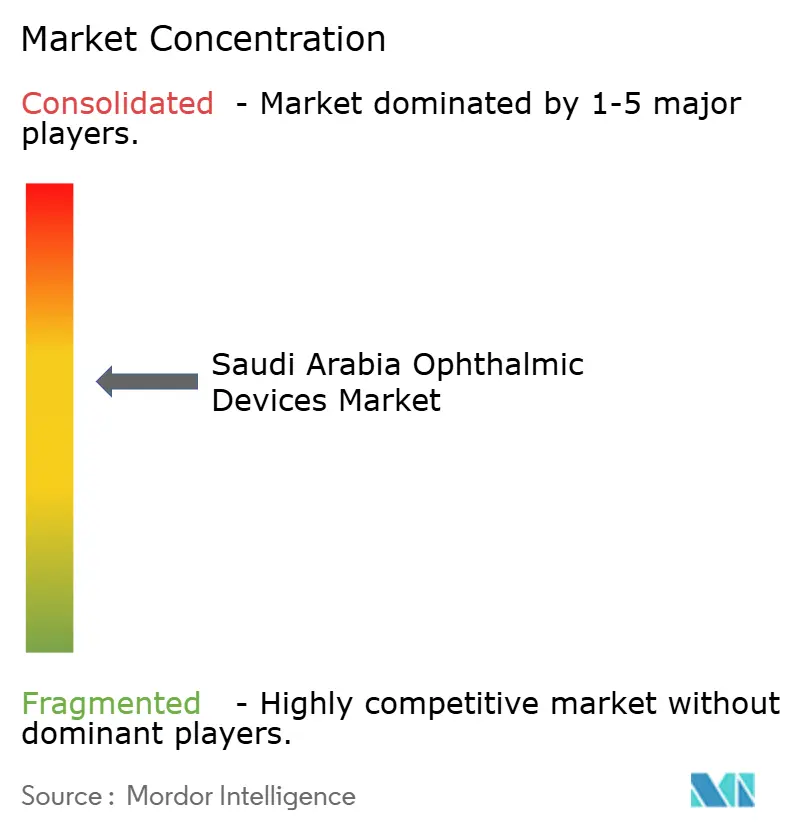
サウジアラビア眼科機器市場は中程度の集中度を示しています。Alcon、Carl Zeiss Meditec、Johnson & Johnson Vision、Bausch + LombなどのグローバルOEMが、幅広いポートフォリオとサービスネットワークを活用してハイテクセグメントを支配しています。ジェッダのAlcon Experience Centerは外科医向けトレーニングと現地デモンストレーションを提供し、プレミアム機器調達における影響力を強化しています。多国籍企業は、資本集約度と規制経験が求められる診断画像診断と外科用消耗品のセグメントで強固な地位を占めています。
Magrabi HealthやSaudi German Hospital Groupなどの国内・地域チェーンは、サービスの幅と地理的カバレッジで競争し、技術移転と共同研修イニシアチブのためにグローバルサプライヤーと提携することが多いです。AIベースの遠隔網膜症プラットフォームの台頭により、ハードウェアの実績ではなくアルゴリズムの精度で差別化するソフトウェア主導の参入者のための空間が生まれています。しかし、輸入関税とSFDAのタイムラインは、コンプライアンスをナビゲートし在庫を調達できる既存の販売代理店に有利に働いています。
モバイルスクリーニングユニット、低コストの携帯型眼底カメラ、技術者研修サービスにホワイトスペースの機会が存在します。ハンドヘルドOCTおよびスマートフォンベースの前眼部画像診断を提供する国際スタートアップは、認定代理人パートナーシップと現地技術サポートを確保できれば普及する可能性があります。価格に敏感な公共入札は依然としてプレミアム機能よりも価値を重視しており、SABERの手続きが安定すれば中堅ベンダーがシェアを獲得できる位置にあります。
サウジアラビア眼科機器業界リーダー
-
Alcon Inc
-
Bausch Health Companies Inc
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Vision Care
-
EssilorLuxottica SA
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
短期的な空白領域は、三次医療機関以外で運用可能な診断・モニタリング能力の拡大に集中している。2024年に開始された国家遠隔網膜症プログラムと、150以上の病院をつなぐSEHA仮想病院ネットワークは、分散型の網膜評価を可能にする運用モデルを生み出し、AI対応眼底カメラ、クラウド接続OCT、そして一次医療やポリクリニックのワークフローに適合する画像管理プラットフォームの需要を支えている。患者の29%が眼科検査を一度も受けたことがないと回答している中、医療提供者と支払者には、携帯型オートレフラクター、ハンドヘルド撮像機器、そしてサービス主導型の導入(リース、機器管理、現地トレーニング)を活用した標準化スクリーニング経路を拡大する余地があり、これらは技術者不足によって導入済み機器が十分に活用されていない地域で有効である。
調達および現地化のレバーはさらなる機会をもたらし、特に公共入札および現地調達要件に対応するサプライヤーにとって有利である。ビジョン2030プログラムおよびNUPCOの枠組みを含む調達構造は、現地サービス対応、より迅速な対応、そしてSFDAの指針(例えばMDS-G11で言及される経路)の下での組立、包装、ラベリングなどの現地製造工程を提供できるサプライヤーを優遇する。アルコンが2025年3月にジェッダに外科医トレーニングと技術教育のためのエクスペリエンスセンターを開設するなど、現地能力を深化させる企業の動きは、特にリヤドとジェッダのプレミアム白内障・屈折矯正手術ハブにおいて、ハードウェア販売と並んで教育とサービスの融合モデルが差別化要因となることを示している。
最近の業界動向
- 2026年3月:ジョンソン・エンド・ジョンソンは、白内障手術用眼内レンズ「TECNIS PureSee」の米国FDA承認を発表した。この承認により、同社の外科的視力矯正ポートフォリオが拡大し、国際的にも展開されており、サウジアラビアの選択的かつ高件数の白内障センターに関連するプレミアムIOLカテゴリーにおける競争力を強化している。
- 2025年3月:アルコンは中東・アフリカ地域初の「アルコン・エクスペリエンスセンター」をジェッダに開設し、主要病院とのトレーニング契約を締結した。この施設は現地での外科医教育と製品デモンストレーションを支援し、先進的な白内障・屈折矯正プラットフォームの導入サイクルを短縮するとともに、アフターサービスを調達基準として強化する。
- 2024年5月:フォルモサ・ファーマシューティカルズは、タブク・ファーマシューティカルズと独占的ライセンス契約を締結し、クロベタゾールプロピオン酸エステル眼科用懸濁液(0.05%)を中東・北アフリカ全域で商業化する。この契約は、規制対応と商業化におけるサウジ拠点パートナーの役割を浮き立たせるとともに、眼科手術機器利用と並んで、バンドル調達や処方リストへのアクセスに影響を与え得る地域チャネルを強化するものである。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、眼科診断、視力矯正、および眼科手術支援を目的としてサウジアラビアで販売・使用される眼科デバイスから得られる収益を対象とし、病院、クリニック、および小売の各設定において、現地顧客への販売時点で計上される。
対象除外範囲:眼科用医薬品、視力ケアサービス、および主として眼科ケアを目的としない一般的な病院用機器は除外する。
セグメンテーション概要
- 機器タイプ別
- 診断・モニタリング機器
- OCTスキャナー
- 眼底・網膜カメラ
- オートレフラクトメーター・ケラトメーター
- 角膜トポグラフィーシステム
- 超音波画像診断システム
- 視野計・眼圧計
- その他の診断・モニタリング機器
- 外科用機器
- 白内障外科用機器
- 硝子体網膜外科用機器
- 屈折矯正外科用機器
- 緑内障外科用機器
- その他の外科用機器
- 視力ケア機器
- 眼鏡フレーム・レンズ
- コンタクトレンズ
- 診断・モニタリング機器
- 疾患適応症別
- 白内障
- 緑内障
- 糖尿病性網膜症
- その他の疾患適応症
- エンドユーザー別
- 病院
- 専門眼科クリニック
- 外来手術センター(ASC)
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要プールとケア設定の分類を確定することから開始し、後続の仮定が乖離しないよう基盤を整えた。サウジアラビアにおける眼科検査および手術件数を形成する人口動態、糖尿病負荷、およびアクセス指標を把握するため、サウジアラビア保健省の統計公表資料、一般統計局、および世界保健機関の国別健康プロファイルなどの公開情報を参照した。
デバイスおよび処置に関するコンテキストを補完するため、査読済み眼科学術誌、国際糖尿病・失明予防機関、および調達内容と頻度を示す公式入札ポータルの資料も活用した。企業の年次報告書、投資家向け資料、および信頼性の高いプレス情報は、カテゴリーの注力領域と価格動向の確認に使用し、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および選択的な入札追跡に関する有料サブスクリプションは、タイムラインおよび技術更新サイクルの検証に活用した。これらのデスクソースは例示的なものであり、網羅的ではなく、収集・検証・明確化のために追加の公開情報および有料情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは明確に把握できない事項、特に現在の調達パターン、チャネルミックス、おびサウジアラビアのクリニック業務における診断機器と消耗品の実際の比率を確認するために実施した。国内の主要需要拠点において、ディストリビューター、輸入業者、病院調達チーム、眼科医、およびクリニックマネージャーを含む幅広い回答者と対話し、そのフィードバックをもとにギャップを解消し、価格および数量の仮定を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | 最高経営幹部(CXO):12% |
| 中位層:56% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:18% | マネージャー:54% |
市場規模算定と予測
規模算定は、サウジアラビアにおける治療済み需要プールと、それが眼科ケア設定でのデバイス使用にどのように転換されるかを起点として、トップダウンおよびボトムアップのロジックを組み合わせて構築した。トップダウンの観点では、処置およびスクリーニングの経路を用いて需要を再構築し、ケア活動と密接に連動するデバイスカテゴリーに転換比率を適用した。
主要インプットには、網膜スクリーニング要の代理指標としての診断済み糖尿病人口、大規模病院および民間センターにおける白内障・屈折矯正手術のスループット、診断機器の設置済みベースの交換サイクル、主要デバイスグループの平均販売価格帯、および可用性とタイミングに影響を与える輸入依存度シグナルが含まれる。必要に応じて、ディストリビューターのチャネルチェックおよびサンプリングされた平均販売価格の時間・数量計算を用いた選択的なボトムアップ検証を実施し、現地の購買パターンが異なるミックスを示す場合は合計値を調整した。ギャップは、一貫して観察できない詳細なロールアップを強制するのではなく、インタビューフィードバックで再検証した保守的な採用レンジを用いて対処した。
予測については、政策主導の設備拡張と入札タイミングが平滑なトレンドラインよりも年間需要を大きく変動させる可能性があるため、シナリオ分析を採用した。処置成長、交換サイクル、および価格に関する仮定は、インタビューによる専門家コンセンサスと最近の病院および民間セクターの投資シグナルのレビューを用い前進させた。
データ検証と更新サイクル
検証は複数の層で実施し、最終合計値が単一の参照数値との一致にとどまらず、実際の市場活動と整合するよう維持した。モデルのアウトプットを、処置の方向性、調達の可視性、およびカテゴリーレベルの価格設定などの独立したシグナルと照合し、明確な市場ドライバーでは説明できない大きな乖離を修正した。
最終承認前に、別のアナリストが仮定の全連鎖をレビューし、外れ値の再計算を実施し、デバイスカテゴリーに異常な急増または急落が見られる場合はフォローアップコールを実施する。レポートは年次で更新され、政策、償還、または調達に関する重要なイベントが需要を変化させた場合は中間調整を行う。納品直前に最新の確認作業を完了し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのサウジアラビア眼科デバイス市場規模と他の公表推計値との比較
本市場の公表数値が大きく乖離して見える場合があるのは、眼科デバイスとして計上される範囲の境界が必ずしも一貫しておらず、起点として使用される年が曲線全体をシフトさせる可能性があるためである。価格の扱い方(定価対実現価格)や、輸入タイミングが使用年と購入年のどちらにブレンドされるかによっても差異が生じる。
処置に連動した需要ドライバーを確認し、現地インタビューで価格および交換の仮定を更新することにより、Mordor Intelligenceはサウジアラビアの合計値を、眼鏡レンズのような隣接する光学小売価値を混入させることなく、眼科クリニックおよび病院眼科部門でのデバイス使用に紐付けた状態に維持している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 611.20 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 515.30 ミリオン 米ドル(2025年) | 異なる基準年を使用し、見通し期間に対してより速い成長曲線を適用しており、交換サイクルと実現価格が現地調達パターンに合わせて再検証されない場合、合計値がシフトする可能性がある。 |
| リージョナルコンサルタンシーB | 425.63 ミリオン 米ドル(2024年) | より早い基準年と調査ウィンドウを基点としており、病の設備増強と入札主導の購買が年度をまたいで不均等に発生する場合、近期の段階的増加を過小評価する可能性がある。 |
この表は、タイミングの選択と価格および交換の繰り越し方法が乖離の多くを説明できることを示している。我々のアプローチは、可視的な需要シグナルから構築し、年間合計値を確定する前にチャネルおよびバイヤーのフィードバックとクロスチェックするため、再現性を維持している。
レポートで回答される主要な質問
サウジアラビア眼科機器市場の現在の価値はいくらですか?
市場規模は2026年に611.20 ミリオン 米ドルと評価され、2032年までに836.89 ミリオン 米ドルに達すると予測されています。
最も急速に拡大している機器カテゴリーはどれですか?
診断・モニタリングデバイスは、AI対応画像診断の普及に牽引され、2027年から2032年にかけてCAGR 7.42%で成長すると予測されています。
糖尿病性網膜症が需要を牽引する上でどれほど重要ですか?
糖尿病性網膜症は糖尿病患者の31%に影響を与えており、AIベースのスクリーニングの急速な普及を促進し、CAGR 6.74%で最も急成長している疾患セグメントとなっています。
外来手術センターが注目を集めている理由は何ですか?
外来手術センターはコスト効率とビジョン2030の民営化推進から恩恵を受け、眼科手術において2032年にかけてCAGR 6.55%が期待されています。
輸入価格に影響を与える規制は何ですか?
SFDA登録、ISO 13485コンプライアンス、SABERプラットフォームが輸入コストに加算され、高級機器の価格が約15%上昇しています。
プレミアム選択的手術が集中しているのはどこですか?
リヤドとジェッダは、Magrabi Healthなどのセンターや、Alcon Experience Centerなどの新施設に支えられ、プレミアムLASIKおよび白内障手術の大部分を担っています。