
サウジアラビア フレートおよびロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 46.21 十億米ドル |
| 市場規模 (2026) | 49.12 十億米ドル |
| 市場規模 (2031) | 64.77 十億米ドル |
| 成長率 (2026 - 2031) | 5.69 % |
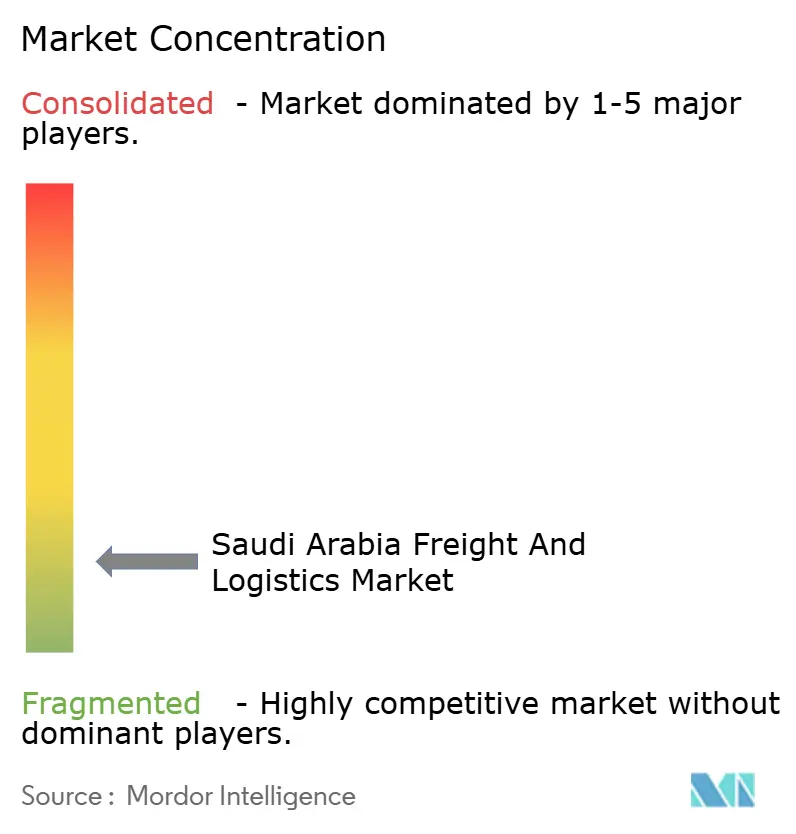
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア フレートおよびロジスティクス市場分析
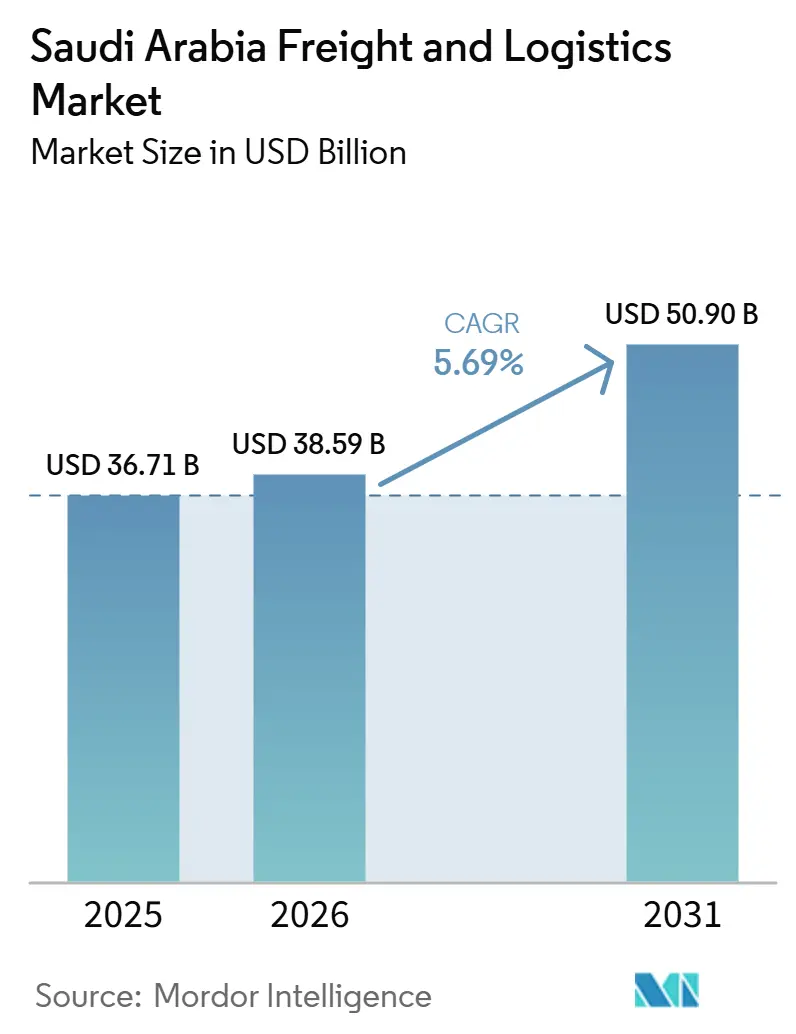
サウジアラビア フレート・ロジスティクス市場規模は2025年に464.21億米ドルと評価され、2026年の491.2ビリオン米ドルから2031年には647.7ビリオン米ドルに達すると推定され、予測期間2026年〜2031年のCAGRは5.69%となっています。
サウジアラビア フレート・ロジスティクス市場は、港湾の整備、ロジスティクスゾーンの開発、民営化、およびビジョン2030に関連した投資によって支えられています。成長は、商品連動型の取扱量だけでなく、非石油活動、製造業、電子商取引、および再輸出サービスとますます結びついています。グローバルなロジスティクスプロバイダーは国内の既存事業者と並んで投資を行っており、ネットワークカバレッジ、通関能力、およびサービスの信頼性の重要性が高まっています。紅海と湾岸ゲートウェイ間の新たな接続は、地域の通過輸送フローにおけるサウジアラビアの役割を強化する可能性がある一方、労働力の確保、不均なルート密度、および通関プロセスは依然として運営上の制約となっています。サウジアラビア フレート・ロジスティクス市場には、コールドチェーン能力、統合マルチモーダルサービス、およびテクノロジー対応フルフィルメントにおける機会もあります。
主要レポートのポイント
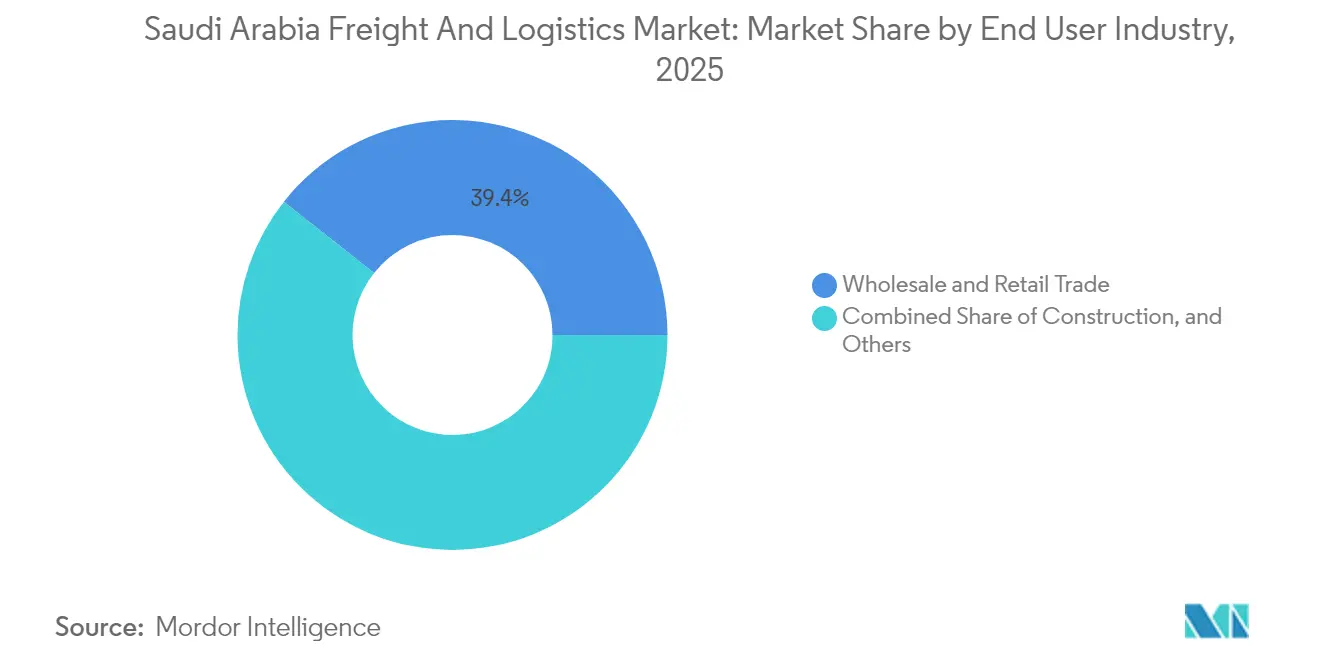
- エンドユーザー産業別では、電子商取引を除く卸売・小売業が2025年のサウジアラビア フレート・ロジスティクス市場シェアの35.52%を占め、電子商取引・電子小売は2031年までに8.96%のCAGRで成長すると予測されています。
- ロジスティクス機能別では、フレート輸送が2025年のサウジアラビア フレート・ロジスティクス市場規模の60.19%を占め、クーリエ・エクスプレス・小包は2031年までに6.36%のCAGRで拡大すると予測されています。
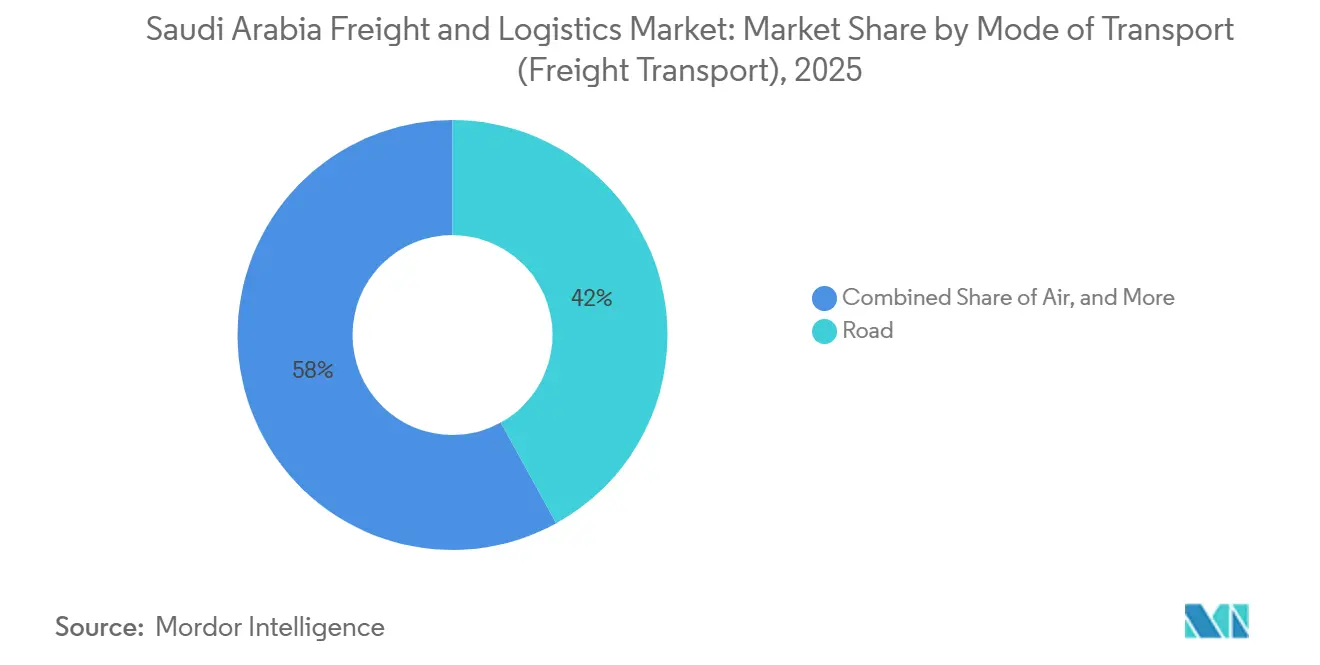
- フレート輸送モード別では、道路輸送が2025年のフレート輸送金額の41.99%を占め、航空フレートは2031年までに6.76%のCAGRで成長すると予測されています。
- CEP仕向地別では、国内CEPが2025年のCEP金額の65.29%を占め、国際CEPは2031年までに6.62%のCAGRで成長すると予測されています。
- 倉庫温度管理別では、非温度管理倉庫が2025年の倉庫・保管金額の77.87%を占め、温度管理倉庫は2031年までに6.63%のCAGRで成長すると予測されています。
- フレート・フォワーディングモード別では、海上・内陸水路が2025年のフレート・フォワーディング金額の65.12%を占め、航空フォワーディングは2031年までに6.21%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビア フレートおよびロジスティクス市場のトレンドとインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ビジョン2030ロジスティクス インフラ投資と民営化 | +1.3% | リヤド、ジェッダ、東部州に 集中した全国規模 | 長期(4年以上) |
| 港湾・経済特区・ ロジスティクスパークの拡張 | +0.9% | 西海岸および東部州、 NEOMレッドシー回廊との接続 | 中期(2〜4年) |
| 電子商取引・オムニチャネル小売・ 小包ネットワークの拡大 | +1.2% | リヤド、ジェッダ、ダンマーム、 マッカ、マディーナ | 短期(2年以内) |
| 産業ローカライゼーション・ 製造業成長・鉱業開発 | +0.7% | 北部鉱物ベルト、東部州、 ヤンブー | 長期(4年以上) |
| サウジアラビアのジア・ヨーロッパ・ アフリカ マルチモーダルゲートウェイとしての台頭 | +0.6% | 紅海港湾、アラビア湾港湾、 および国内通過ルート | 中期(2〜4年) |
| 中小企業荷主向けサウジEXIMの輸出信用プログラム | +0.4% | 製造業クラスター | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030ロジスティクスインフラ投資と民営化
ビジョン2030は、サウジアラビアにおけるロジスティクスインフラの資金調達と運営方法を変えつつあります。国家交通・ロジスティクス戦略は、ロジスティクスセクターの国内総生産への貢献度を2021年の6%から2030年までに10%に引き上げることを目指しています。[1] この方向性は、単に新しい施設を建設するだけでなく、より高いサービス品質、より広いデジタル導入、およびより信頼性の高い能力を必要とします。コンセッション契約を持つ民間事業者は、主に公共調達を通じて事業を行う事業者よも明確なパフォーマンス要件に直面する可能性があります。その環境は、確立された資本リソース、コンプライアンスシステム、および大規模な顧客契約を持つ企業に有利に働く可能性があります。したがって、サウジアラビア フレート・ロジスティクス市場は主要契約をめぐる競争が激化しており、中小プロバイダーは関連性を維持するためにパートナーシップや専門的なポジションを必要とする場合があります。
港湾・経済特区・ロジスティクスパークの拡張
港湾連携型ロジスティクスゾーンは、サウジアラビアのロジスティクスネットワークの重要な部分になりつつあります。[2] その価値は、保管、フォワーディング、通関業務、およびカーゴり扱いを港湾の近くに配置できる能力から生まれます。この設定により、引き渡し回数を減らし、輸入・輸出・再輸出の顧客に対してより予測可能なリードタイムでサービスを提供できます。保税エリアの施設は、越境電子商取引や混載業務を扱う企業にとって実際的な優位性をもたらす場合もあります。その結果、サウジアラビア フレート・ロジスティクス市場は、通関アクセスと直接フレート接続を持つロジスティクス資産をより重視するようになっています。食品、医薬品、その他の規制対象製品が文書化された取り扱い条件を必要とする場合、規制対象保管の需要も増加しています。[3]
電子商取引・オムニチャネル小売・小包ネットワークの拡大
電子商取引は、サウジアラビア フレート・ロジスティクス市場において他のほとんどの需要源よりも速く配送ネットワークをえています。リヤドは注文密度の大きなシェアを占めており、首都での迅速な配送経済を支えていますが、密度の低いルートは収益性を持って提供することが難しくなっています。サウジアラビアの電子商取引の商品流通総額は2025年に150億米ドルを超えました。小売業者と配送会社は、ダークストア、近隣フルフィルメントポイント、および追跡ツールを追加することで対応しています。これらの投資は利便性を向上させる可能性がありますが、事業者がルート密度とリピート注文量によってカバーする必要がある固定費も増加させます。
サウジアラビアのアジア・ヨーロッパ・アフリカ マルチモーダルゲートウェイとしての台頭
アジア、ヨーロッパ、アフリカの間に位置するサウジアラビアの立地は、地域のカーゴ輸送においてより大きなシェアを担うという野望を支えています。その位置の実際的な価値は、紅海港湾、湾岸港湾、鉄道施設、道路、および内陸配送拠点間の信頼性の高い接続に依存しています。マルチモーダルルートは、海上輸送能力やセキュリティ状況が単一ルートを混乱させ場合に、カーゴオーナーに代替手段を提供できます。通過輸送フローが保税保管、カーゴ混載、通関業務、および地域付加価値サービスへの需要を生み出す場合、サウジアラビア フレート・ロジスティクス市場は恩恵を受けることができます。これらのサービスは、単純な船舶寄港や道路通過よりも多くの地域経済価値を生み出す可能性があります。この機会は、港湾、鉄道、国境プロセス、および商業協定にわたる一貫した実行に依存する場合があります。
制約要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サウジ化、ドライバーの確保、 および熟練ロジスティクス労働力の制約 | -0.6% | 道路フレート、ラストマイル配送、 倉庫において最も圧力が高い全国規模 | 短期(2年以内) |
| 低密度・遠隔地における ファーストマイルおよびラストマイルの高コスト | -0.5% | 北部・南部州、 農村地域、および地方都市 | 中期(2〜4年) |
| 港湾滞留時間の変動性と 複数機関にまたがる通関の複雑さ | -0.4% | ジェッダ・イスラミック港、 キング・アブドゥルアジーズ港、おび小規模地方港湾 | 短期(2年以内) |
| 鉄道フレート能力の限界と インターモーダル機器の可用性 | -0.3% | 特に南北鉄道と 東西回廊を含む全国規模 | 長期(4年以上) |
| 地政学的リスク、海上セキュリティ、 および保険コストのエクスポージャー | -0.5% | 紅海航路、アラビア湾 回廊、および輸入依存型サプライチェーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サウジ化、ドライバーの確保、および熟練ロジスティクス労働力の制約
労働力の確保は、道路フレート、配送業務、通関業務、および倉庫管理における制約として残っています。この問題は人員数を超えており、プロバイダーはドライバー、デジタル業務スタッフ、および規制対象サプライチェーンのための訓練された人員を必要としています。コンプライアンス義務は、認可を受けた事業者をインフォーマルな競争から保護する可能性がありますが、採用とトレーニングのニーズを高める可能性もあります。サウジアラビア フレート・ロジスティクス市場は特に影響を受けやすく、自動化がドライバーや訓練された倉庫作業員を迅速に代替することはできません。正式なトレーニングプログラムと高品質な運営システムを持つ企業は、これらの要件を満たすためにより有利な立場にある可能性があります。中小事業者は、労働力開発を維持し熟練スタッフを確保できない場合、より大きな圧力に直面する可能性があります。
低密度・遠隔地におけるファーストマイルおよびラストマイルの高コスト
サウジアラビアの国土面積と不均一な人口分布は、全国ロジスティクスネットワークにとって基本的なコスト課題を生み出しています。リヤド、ジェッダ、ダンマームは密度を生み出す一方、北部、南部、農村ルートは利用率が低く、空荷での帰り便が発生する可能性があります。これらの条件は、企業間フレートと家庭向け小包配送の両方に影響します。サウジアラビア フレート・ロジスティクス市場はより広い配送カバレッジを必要としていますが、カバレッジだけでは実行可能な単位経済性を保証するものではありません。宅配ロッカー、受け取りポイント、住所精度の向上、およびルート最適化は配送コストを削減できますが、その展開には時間と資本必要です。自律型トラックは最終的に長距離都市間ルートで役立つ可能性がありますが、現在の運営上の制約に対する即時の解決策ではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
フレートレート情報
航空フレートレートの動向
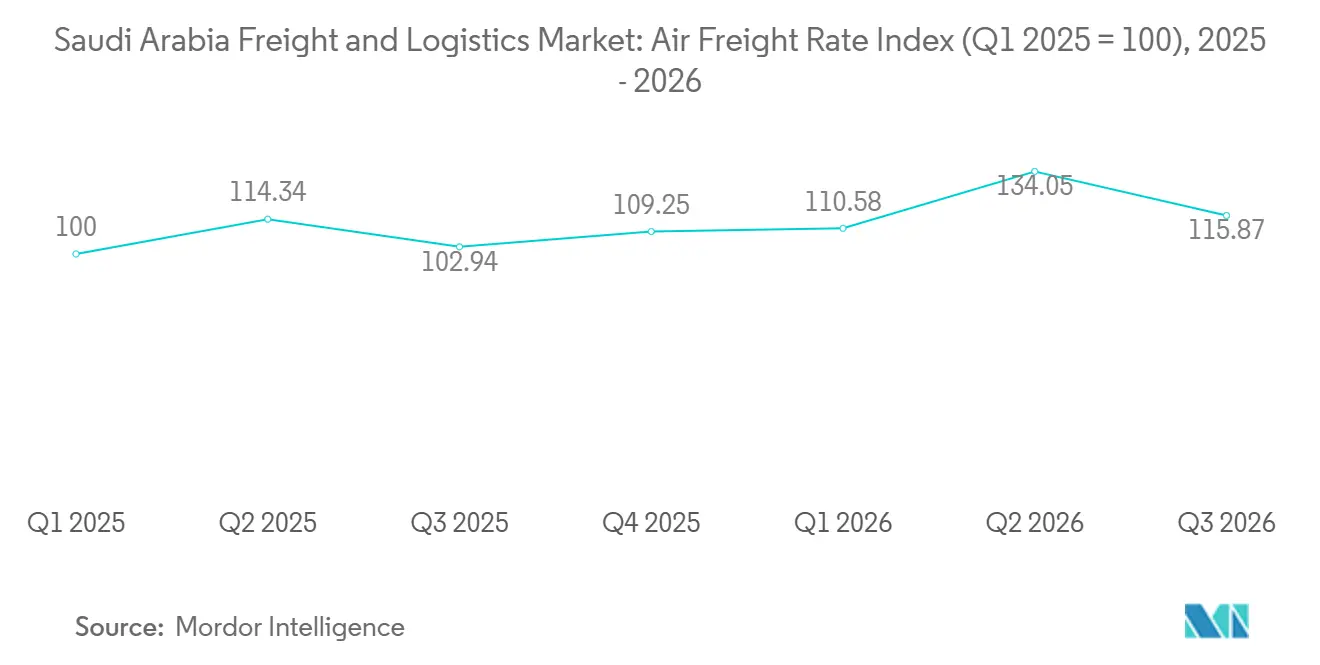
リヤドのキング・ハーリド国際空港からの航空フレートレートは、2025年1月から2026年9月の間に急激に変動しました。ヨーロッパ向け航路は2026年3月と4月に最高水準に達し、リヤド〜フランクフルトは1kgあたり8.3米ドル、リヤド〜ロンドンは1kgあたり9.6米ドル、リヤド〜アムステルダムは1kgあたり10.8米ドルに達しました。2026年9月までに、それぞれのレートは1kgあたり5.7米ドル、6.6米ドル、6.1米ドルに低下しました。以前のピークは、ヨーロッパ向け航路の輸送能力の制約、カーゴの再配置、および予想される規制変更を前に前倒しされた出荷を反映していました。リヤド〜ニューヨークは異なるパターンをたどり、2026年6月に1kgあたり17.0米ドルに上昇した後、2026年9月には1kgあたり11.1米ドルに低下しました。6月の上昇は、大西洋横断需要の高まりと利用可能なベリー輸送能力への圧力と一致していまた。
地域航路も異なる価格圧力を示しました。リヤド〜ドバイは2026年3月に1kgあたり6.5米ドルに達し、2026年9月には1kgあたり4.2米ドルに低下しました。リヤド〜ムンバイは2026年6月に1kgあたり8.4米ドルに上昇し、7月と8月を通じて1kgあたり7.7米ドルを維持しました。リヤド〜上海は2026年6月に1kgあたり7.6米ドルに達し、9月には1kgあたり5.5米ドルに落ち着きました。サウジアラビア フレート・ロジスティクス市場は柔軟な航空輸送能力を必要としており、短期的なレート変動が時間に敏感な出荷の経済性に影響を与える可能性があります。Saudia Cargoの需要予測と輸送能力管理ツールの活用は積載計画の改善を目的としていますが、契約レートへの影響は市場全体の状況に依存する可能性があります。
海上フレートレートの動向
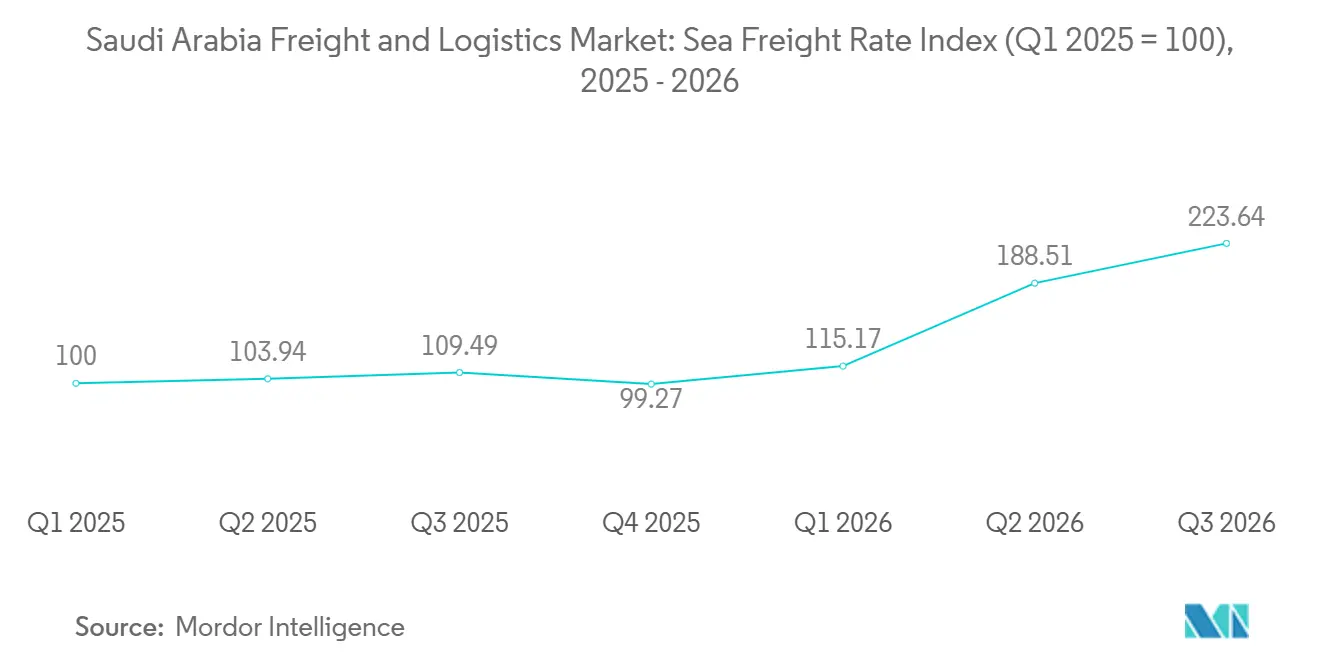
サウジアラビアの主要貿易航路における海上フレートレートは、2025年1月から2026年9月の間に特に変動が激しくなりました。ジェッダ〜ジェベル・アリ航路は、2025年1月の40フィートGPコンテナ1本あたり2,066米ドルから2026年7月には20,818米ドルに上昇した後、2026年9月には12,848米ドルに低下しました。ジェッダ〜ナバ・シェバ航路は同期間に1,504米ドルから5,015米ドルに上昇した後、2026年9月には3,200米ドルに落ち着きました。セキュリティ上の懸念とカーゴの迂回が、これらの地域回廊における船舶の可用性と価格に影響を与えました。短距離航路がアジアへの長距離ルートよりも高価になると、サウジアラビア フレート・ロジスティクス市場は影響を受けます。時間的に重要なカーゴを持つ荷主は、これらの変化が続く場合、海上輸送と航空輸送の間でフレートを切り替える可能性があります。
ジェッダ〜アレクサンドリア航路のレートは、一部の船舶が通常の紅海・スエズルートではなく喜望峰を迂回しなければならなかったため、高止まりしまし。長い迂回ルートにより航海日数が10〜14日増加し、燃料コストが25%〜35%上昇します。ジェッダ〜ロサンゼルスは2026年9月に40フィートGPコンテナ1本あたり9,582米ドルに達し、ジェッダ〜上海は2026年6月に2,385米ドルでピークに達した後、低下しました。ヤンブー〜東京およびヤンブー〜釜山の輸出ルートは、鉱物および石油化学カーゴフローがより予測可能であったため、比較的安定していました。これらの状況は、影響を受けるルートで定期的な取扱量を持つ企業にとって、長期的な輸送能力契約をより重要にします。また、代替モードと信頼性の高い状況情報を提供できるフォワーダーの立場を強化します。
サプライチェーンリスクとレジリエンス
ロジスティクスコストが上昇している分野
ロジスティクスコストは、燃料、労働力、セキュリティ、保険、およびコンプライアンス要件からの重複する圧力により上昇しています。道路フレート事業者は、燃料価格の変動とリヤド、ジェッダ、東部州間の長距離ルートへのエクスポージャーに直面しています。海上カーゴ保険も影響を受けた湾岸航路で上昇し、コンテナ輸送のコストに圧力を加えました。港湾・ターミナルの取り扱いコストは、割増料金が顧客契約レートよりも速く上昇する場合、フォワーディングマージンをさらに圧迫する可能性があります。サウジアラビア フレート・ロジスティクス市場の事業者は、サービスコミットメントを弱めることなくこれらのコストを管理する必要があります。複数の輸送モードにアクセスできるプロバイダーは、特定の航路で急激なレート上昇が発生した場合により効果的に対応できます。
生産性の課題
自動化は、労働力の制約と出荷量の増加が同時に発生する場合の実際的な対応策です。自動保管・取り出し・ピッキング・マテリアルハンドリングシステムは、顧の取扱量が投資を正当化する場合にスループットを向上させることができます。港湾滞留時間の変動性は、遅延したコンテナが配送スケジュールと在庫計画を混乱させるため、より広いサプライチェーンの損失を生み出す可能性があります。デジタル通関システムは手動ステップを削減できますが、中小フォワーダーは専門スタッフなしに複数機関にまたがる要件を管理することが依然として困難な場合があります。倉庫の生産性はカーゴの組み合わせによっても影響を受けます。医薬品、コールドチェーン、および保税電子商取引の在庫は、常温商品よりも多くの文書化された取り扱いを必要とするためです。サウジアラビア フレート・ロジスティクス市場は、事業者がテクノロジーと訓練されたスタッフ、標準化されたプロセス、および迅速な例外管理を組み合わせることで生産性を向上させることができます。
グローバルサプライチェーンを書き換える力
サウジアラビアのロジスティクスシステムは、貿易ルートの多様化と産業ローカライゼーションの影響を受けています。海上輸送の混乱により、紅海施設、湾岸ゲートウェイ、内陸ドライポート、鉄道リンク、および接続道路回廊の重要性が高まっています。工業団地は、原材料、部品、包装材、プロジェクト機器、および完成品の信頼性の高いフローを必要としています。鉱業・エネルギープロジェクトも専門的な取り扱いと重量フレート能力を必要としています。これらの要件は、適切な車両、保管、コンプライアンス、および通関能力を持つ専門事業者を支援します。通過カーゴが保税保管、混載、軽加工、および信頼性の高いマルチモーダル接続と組み合わされる場合、サウジアラビア フレート・ロジスティクス市場はより多くの価値を獲得できます。
変化するロジスティクスランドスケープ
消費者の期待がロジスティクスをどのように変えているか
消費者の配送に対する期待は、サウジアラビア全体の倉庫と輸送設計に影響を与えています。オンラインショッパーは、明確な配送時間枠、注文追跡、および最初の配送試みが失敗した場合の実際的な選択肢をますます期待しています。これらの期待は、小売業者とロジスティクプロバイダーに在庫を都市の需要に近い場所に配置するよう促しています。大型配送センターは全国在庫保管に引き続き有用ですが、単独では当日または翌日配送のニーズを常に満たすことはできません。ダークストアと地域フルフィルメントノードは、主要都市での配送距離を短縮できます。また、固定費を追加し、効率的に運営するために十分な注文密度が必要です。したがって、サウジアラビア フレート・ロジスティクス市場は、集中型在庫の経済性とより地域化された顧客サービスニーズのバランスを取っています。
ラストマイルの攻略
ラストマイル配送の経済性は、ルート密度、配送成功率、および返品の取り扱いに依存します。密集した都市ルートでは、ドライバーがコンパクトなエリア内で複数の配送を行うことができます。地方都市や農村地域は、移動距離が増加する一方で停車数が少ない可能性があるため、より困難です。受け取りポイントと宅配ロッカーは、繰り返しの戸別訪問の必要性を減らすことができます。住所の品質とリアルタイムの顧客コミュニケーションも配送完了率を向上させることができます。オンライン小売が信頼性の高い返品、交換、検査、および商品の再統合を必要とするため、逆物流はますます重要になっています。これらの活動を効率的に管理するプロバイダーは、商業関係を支援し、配送失敗のコストを削減できます。
次世代サプライチェーンの構築
次世代のサプライチェーン能力は、物理的な輸送とタイムリーで使用可能な情報を組み合わせます。サウジアラビア フレート・ロジスティクス市場は、港湾、運送業者、倉庫、通関機能、および顧客にわたる一貫したデータ交換を必要としています。倉庫管理システム、輸送管理システム、および注文プラットフォームは、在庫と出荷データの一貫性を向上させることができます。これらのツールは、顧客、運送業者、倉庫、および通関プロセスが繰り返しの再入力なしに情報を交換できる場合に最も効果的です。自動化は、大量処理施設のスループットを向上させ、輸送・通関業務における積載マッチング、ルート計画、およびリスク評価を支援できます。デジタル成熟度はサウジアラビア フレート・ロジスティクス市場全体で大きく異なり、中小プロバイダーが高付加価値契約を提供することが難しくなる可能性があります。テクノロジー投資を明確な運営ニーズに結びつける企業は、輸送能力計画、在庫管理、および例外管理を改善できます。
セグメント分析
エンドユーザー産業別:電子商取引が小売の既存勢力に迫る
電子商取引を除く卸売・小売業は、2025年のサウジアラビア フレート・ロジスティクス市場シェアの35.52%を占めました。この位置は、確立された消費財流通と伝統的な小売サプライチェーンの規模を反映しています。これらのフローは、ジェッダとダンマームの港湾活動および国内倉庫ネットワークにとって引き続き重要です。このセグメントの確立された規模は、定期的な補充、パレット配送、および港湾連携型在庫管理を引き続き支援しています。
電子商取引・電子小売は最も成長の速いエンドユーザーセグメントであり、2031年までのCAGRは8.96%です。この成長率の差は、より小さく、より頻繁で、より時間に敏感な出荷へのシフトを示しています。したがってサウジアラビア フレート・ロジスティクス市場では、在庫の可視性、配送スケジューリング、および返品管理への需要が増加しています。石油・ガス、鉱業・採石業は引き続きプロジェクトカーゴと重量フレートのニーズを支援しています。製造業、農業、漁業、林業は産業流通と温度管理取り扱いへの需要を追加しています。建設、医療、教育、および公共部門のサプライチェーンは柔軟なロジスティクスサポートを必要とし、小売事業者はオムニチャネル能力をますます必要としています。
ロジスティクス機能別:フレート輸送が主導、CEP拡大
フレート輸送は2025年のサウジアラビア フレート・ロジスティクス市場規模の60.19%を占めました。その規模は、国内流通要件と輸入品、鉱物、石油化学製品、および産業カーゴの輸送を反映しています。道路輸送はフレート輸送金額の41.99%を占め、全国流通におけるトラックの継続的な役割を強調しています。海上・内陸水路は国際貿易量の中心であり続けています。フレート輸送はまた、ネットワーク全体でカーゴを調整するために倉庫・フォワーディングサービスに依存しています。
クーリエ・エクスプレス・小包は2031年までに6.36%のCAGRで成長すると予測されています。この機能は、オンライン小売、越境注文、および迅速な配送への期待によって形成されています。国際CEPは国内CEPよりも速く成長すると予測されていますが、国内CEPは2025年のCEP金額の65.29%を維持しました。価格競争が出荷あたりの収益を削減する可能性があるため、セグメントの収益成長は小包量の成長と常に一致するとは限りません。プロバイダーは、配送速度とネットワーク密度、自動化、および規律ある価格設定のランスを取る必要があります。フレート・フォワーディングと倉庫は、出荷を調整し在庫を需要センターに近い場所に保管することで輸送を補完し続けています。
フレート輸送モード別:道路が量を支え、航空が価値を解放する
道路フレートは2025年のフレート輸送金額の41.99%を占め、サウジアラビアの行政区域全体で最も広くアクセス可能なモードであり続けています。港湾、工業都市、倉庫、小売業者、および遠隔地コミュニティを結んでいます。道路事業者はまた、ドライバーの確保、燃料コスト、および空荷での帰り便に対する最大のエクスポージャーに直面しています。他のモードがすべての顧客の場所に到達するわけではないため、国内流通に不可欠であり続けています。
航空フレートは2031年までに6.76%のCAGRで成長すると予測されています。配送速度、製品の完全性、またはカーゴの価値が高い輸送コストを相殺する場合に最も強く使用されます。医薬品、電子機器、および緊急の産業出荷が重要なユースケースです。機器とサービスの信頼性が向上すれば、鉄道はより広いインターモーダル利用を支援できます。一方、パイプラインはエネルギーシステムにとって引き続き重要です。海上フレートは輸入消費財と多くの輸出輸送の主要な接続を提供します。港湾、鉄道、道路、および内陸ターミナル間のより良い乗り換えは、輸送能力不足時の顧客の選択肢を改善できます。
CEP仕向地別:国内の規模、国際の速度
国内CEPは2025年のCEP金額の65.29%を占めました。このセグメントは、地域の小売小包、食品配送、およびSaudi Post-SPLとその他の全国ネットワークの確立されたリーチによって支えられています。国内の取扱量は主要都市に集しており、繰り返しの停車が配送ネットワークをより効率的にしています。地域カバレッジと既存の顧客関係は、確立されたプロバイダーにとって引き続き重要な優位性です。
国際CEPは2031年までに6.62%のCAGRで成長すると予測されています。この成長は、越境電子商取引とサウジアラビアの再輸出ロジスティクスにおけるより大きな役割を反映しています。国際小包は、より強力な通関書類、ラベリング管理、および運送業者間の引き渡しを必要とします。[4] グローバル企業は、すべての地域資産を複製することなく国内配送ネットワークにアクセスするために、パートナーシップや株式投資を活用できます。国内企業は、地域カバレッジ、住所知識、および公共部門エンティティとの関係において優位性を維持しています。サウジアラビア フレート・ロジスティクス市場は、地域密度と信頼性の高い越境処理を組み合わせるCEPプロバイダーに報いる可能性が高いです。
倉庫温度管理別:コールドチェーンが中心へ
非温度管理倉庫は2025年の倉庫・保管金額の77.87%を占めました。常温施設は依然として最も広い消費者、建設、および産業財のセットにサービスを提供しています。このタイプの保管は、管理された条件を必要としない大量製品に不可欠であり続けています。その広い顧客基盤は、倉庫ネットワークの中心に位置し続けています。
温度管理倉庫は2031年までに6.63%のCAGRで成長すると予測されています。その成長は、食料安全保障、医薬品流通、乳製品、家禽、オンライン食料品、およびクイックコマース業務と結びついています。このセグメントは文書化された温度の完全性と訓練された取り扱い手順を必要とし、標準的な保管よりも高い参入障壁を生み出しています。LogiPointは2026年6月にジェッダで12,000㎡のグレードA温度管理施設の建設を開始しました。ASMOも2026年5月に東部州でエネルギーおよび製造関連のニーズに対応するための140万㎡のロジスティクスサイトの事を開始しました。サウジアラビア フレート・ロジスティクス市場は、認定能力が依然として限られている場合に、より専門的な保管を開発する機会があります。
フレート・フォワーディングモード別:海上が主導、航空が加速
海上・内陸水路は2025年のフレート・フォワーディング金額の65.12%を占めました。この位置は、食品、消費財、および産業投入物の海上輸入の重要性を反映しています。フォワーダーは海上ベースのネットワークを使用して、大量のコンテナ取扱量と関連する港湾サービスを調整しています。陸上国境フォワーディングも、近隣GCC諸国およびヨルダンとの貿易において引き続き関連性があります。
航空フォワーディングは2031年までに6.21%のCAGRで成長すると予測されています。速度と取り扱い品質が輸送コストよりも大きな価値を持つ出荷を支援します。医薬品、電子機器、および越境電子商取引の返品が関連するカーゴタイプの一部です。A.P. Moller-Maerskは、2億5,000万米ドルの投資に支えられ、ジェッダ・イスラミック港に225,000㎡のロジスティクスパークを開設しまし。この施設は、港湾側の倉庫、流通、およびコンテナヤード機能を組み合わせています。フォワーダーはますます、マルチモーダルの引き渡し全体にわたる通関能力と透明な状況情報を必要としています。
地理的分析
西部地域は、ジェッダ・イスラミック港がサウジアラビアの海上輸入の相当なシェアを取り扱うため、主要なロジスティクスエリアです。この地域は輸入カーゴを国内最大の消費センターと紅海貿易ルートに接続しています。ジェッダのロジスティクス資産は、倉庫、再輸出サービス、および温度管理流通にも関連しています。西部ゲートウェイに関連するサウジアラビア フレート・ロジスティクス市場シェアは、確立された港湾側インフラによって強化されています。ヤンブーは専門的な石油化学・エネルギーロジスティクスのニーズに対応しています。NEOMの港湾は、コンテナ、製造、およびマルチモーダル活動のための追加の紅海ノードとして開発されています。
中央地域はリヤドが主導しており、国内消費需要とロジスティクス業務における成長する役割を組み合わせてます。リヤドはオンライン注文量の大きなシェアを生み出し、密度の高いフルフィルメントと配送ネットワークを必要としています。キング・ハーリド国際空港近くの特別統合ロジスティクスゾーンは、保税ロジスティクスと航空カーゴ接続を支援しています。DHLサプライチェーンは、2026年に建設開始が予定されているSILZ内の地域ロジスティクス・流通ハブの開発に1億3,000万ユーロ(1億5,292万米ドル)を投資することを約束しました。リヤドドライポートも、内陸流通を鉄道・港湾回廊に接続する役割を担っています。その中央の立地は、より広いナジド地域と北部地域への配送を支援できます。
東部州は、エネルギー、石油化学、製造業、およびアラビア湾貿易の主要なフレート拠点です。ダンマーム、ジュバイル、ラス・アル・ハイルは、産業顧客を港湾、鉄道リンク、および専門ロジスティクスサイトに接続しています。ダンマーム統合ロジスティクスゾーンとキング・サルマン・エネルギーパークにおけるASMO開発は、産業ロジスティクス能力への継続的な投資を示しています。北部地域は、南北道に関連する輸送を含む鉱物フレートにとって戦略的な重要性を持っています。南部地域はフレート密度が低いですが、ジザン港と産業活動を通じて関連性を高めています。サウジアラビア フレート・ロジスティクス市場が信頼性の高い全国カバレッジを提供するためには、これらの地域ノード間のより強い接続が必要になる可能性があります。
競合ランドスケープ
市場構造と競合ポジショニング
サウジアラビア フレート・ロジスティクス市場には、大規模なグローバル統合業者、国内コングロマリット、地域プロバイダー、および多くの中小事業者が含まれています。最大手企業は、港湾側サイト、保税能力、広範な輸送ネットワーク、または主要顧客契約を管理する場合に優位性を持っています。DHL Group、A.P. Moller-Maersk、CMA CGM、およびDSVは、投資とネットワーク開発を通じて戦略的ポジショニングを拡大しています。Almajdouie、Bahri、Saudi Post-SPL、およびZahid Groupを含む国内グループは、確立された地域運営経験と全国顧客関係へのアクセスを持っています。競争は道路フレート、国内CEP、および標準倉庫において依然として分散しています。サービスが顧客にとって比較しやすい場合、価格競争は特に激しくなります。
専門能力とテクノロジー主導の競争
大手プロバイダーは、より長期的な顧客関係を確保するためにインフラ主導の戦略を使用しています。MaerskのジェッダロジスティクスパークはPort側の倉庫、流通、およびコンテナ取り扱いを1つの業務に統合しました。DHL eCommerceは、地域の小包配送能力へのアクセスを強化するために、サウジアラビアを拠点とするAJEX Logistics Servicesへの少数株式投資を完了しました。JINGDONG Propertyは2025年12月にサウジ港湾局との倉庫パートナーシップを発表しました。これらの動きは、プロバイダーが通関アクセス、ネットワーク密度、およびカーゴフローの管理を強化する資産とパートナーシップを求めていることを示しています。
フルフィルメントの進化と戦略的差別化
デジタルツールはまた、ラストマイル配送、フレートマッチング、倉庫管理、および出荷の可視性においてますます重要になっています。iMile Delivery Services、TruKKer、およAJEXはテクノロジープラットフォームと柔軟なネットワークモデルを通じて競争しており、大手プロバイダーもデジタルシステムに投資しています。コールドチェーンロジスティクスは、認定施設が専門的な資産と運営規律を必要とするため、差別化の潜在的な分野です。医薬品、食品、および高価値商品にサービスを提供する企業は、関連する取り扱い要件を満たす場合により強いポジションを獲得できます。CEPと専門倉庫では統合が増加する可能性がある一方、地域の道路フレートはより分散した状態が続く可能性があります。
サウジアラビア フレート・ロジスティクス業界リーダー
-
Almajdouie Group
-
Bahri
-
A.P. Moller-Maersk
-
Aramex
-
DHL Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:サウジ港湾局(マワニ)は、ジェッダ・イスラミック港のカーゴ取り扱い能力を拡大するために、ドバイを拠点とするDP WorldおよびRed Sea Gateway Terminalとの間で、SAR 6億4,100万(1億7,000万米ドル)の投資に関するパートナーシップ協定を締結しました。
- 2026年4月:サウジアラビア鉄道(SAR)、サウジ港湾局(マワニ)、およびBahri(国家海運会社)は、鉄道フレート、港湾取り扱い、および国内海運をシームレスなカーゴ輸送ソリューションに統合した統合マルチモーダルロジスティクスサービスを開始しました。第一フェーズでは、ラス・アル・ハイルからハイル貨物ヤードまで、専用コンテナを使用してDAP(リン酸二アンモニウム肥料原料)45,000トン以上を輸送します。
- 2026年2月:ASMO(サウジアラムコとDHLサプライチェーンの合弁会社)は、東部州のキング・サルマン・エネルギーパーク(SPARK)に140万㎡の目的建設型ロジスティクスハブを建設するために、バーレーンを拠点とするArcapitaとフォワードファンド発契約を締結しました。
- 2026年2月:MEDLOG(MSC)は、ダンマームのキング・アブドゥルアジーズ港に最先端の統合ロジスティクスパーク「MEDLOG 1」を正式に開業しました。この施設は100,000㎡以上に及び、年間30万TEUを超える取り扱い能力を提供し、王国におけるMEDLOGの統合ロジスティクス能力を大幅に強化しています。
サウジアラビア フレート・ロジスティクス市場レポートの範囲
| 農業・漁業・林業 |
| 建設 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| 宅配・速達・小包(CEP) | 目的地タイプ別 | 国内 |
| 国際 | ||
| 貨物フォワーディング | 輸送モード別 | 航空 |
| 海上・内陸水路 | ||
| その他 | ||
| 貨物輸送 | 輸送モード別 | 航空 |
| パイプライン | ||
| 鉄道 | ||
| 道路 | ||
| 海上・内陸水路 | ||
| 倉庫・保管 | 温度管理別 | 非温度管理 |
| 温度管理 | ||
| その他サービス | ||
| 最終利用者産業 | 農業・漁業・林業 | ||
| 建設 | |||
| 製造業 | |||
| 石油・ガス、鉱業・採石業 | |||
| 卸売・小売業 | |||
| その他 | |||
| 物流機能 | 宅配・速達・小包(CEP) | 目的地タイプ別 | 国内 |
| 国際 | |||
| 貨物フォワーディング | 輸送モード別 | 航空 | |
| 海上・内陸水路 | |||
| その他 | |||
| 貨物輸送 | 輸送モード別 | 航空 | |
| パイプライン | |||
| 鉄道 | |||
| 道路 | |||
| 海上・内陸水路 | |||
| 倉庫・保管 | 温度管理別 | 非温度管理 | |
| 温度管理 | |||
| その他サービス | |||
市場の定義
- 農業・漁業・林業(AFF) - この最終利用者産業セグメントは、AFF産業プレーヤーが負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終利用者プレーヤーは、主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚類・その他動物の収穫、および関連する支援活動に従事する事業所である。ここでは、物流サービスプロバイダー(LSP)が、メーカーまたはサプライヤーから生産者への投入物(種子、農薬、肥料、機器、水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物、農業製品)の円滑な流れのための取得、保管、取り扱い、輸送、流通活動において重要な役割を果たしている。これには、輸送または保管される商品の賞味期限に応じて必要に応じた温度管理および非温度管理物流の両方が含まれる。
- 建設 - この最終利用者産業セグメントは、建設業プレーヤーが負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終利用者プレーヤーは、主に住宅・商業ビルの建設・修繕・改修、インフラ、土木工事、土地の区画整理・開発に従事する事業所である。物流サービスプロバイダー(LSP)は、原材料・機器の在庫管理、時間的制約のある供給品の管理、効果的なプロジェクト管理のためのその他の付加価値サービスの提供により、建設プロジェクトの収益性向上において重要な役割を果たしている。
- 宅配・速達・小包 - 宅配・速達・小包サービス(CEP市場とも呼ばれる)とは、小型商品(小包・パッケージ)の輸送を専門とする物流・郵便サービスプロバイダーを指す。(1)70kg/154ポンド未満の重量の荷物・小包・パッケージ、(2)企業顧客パッケージ(企業間(B2B)および企業・消費者間(B2C))および個人顧客パッケージ(C2C)、(3)非速達小包配送サービス(標準・繰延)および速達小包配送サービス(日付指定速達・時間指定速達)、(4)国内および国際小包の全体的な市場規模(米ドル)と市場数量(小包数)を捉えている。
- 人口統計 - 総潜在市場需要を分析するため、人口成長と予測がこの産業トレンドで研究・提示されている。性別(男性・女性)、開発地域(都市・農村)、主要都市などのカテゴリー別の人口分布と、人口密度や最終消費支出(成長率およびGDP比%)などの主要パラメーターを表している。このデータは需要・消費支出の変動と潜在的需要の主要拠点(都市)の評価に使用されている。
- 輸出トレンドと輸入トレンド - 経済の全体的な物流パフォーマンスは、その貿易パフォーマンス(輸出入)と正の有意な(統計的)相関がある。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易パートナーが、主要な貿易・物流インフラ投資と規制環境の影響とともに分析・提示されている。
- 貨物フォワーディング - ここでの貨物フォワーディングは、荷主と運送業者間の貨物輸送手配(FTA)産業を指し、主に貨物の輸送手配と追跡に従事する事業所を含む。対象となる物流サービスプロバイダー(LSP)は、貨物フォワーダー、非船舶運航業者(NVOCC)、通関業者、海上輸送代理店である。貨物フォワーディングのその他セグメントは、通関・通関活動、貨物関連書類の作成、商品の混載・分割、貨物保険・コンプライアンス、倉庫・保管の手配、荷主との連絡、その他の輸送モード(道路・鉄道)による貨物フォワーディングなど、FTAの付加価値サービスを通じて得られる収益を捉えている。
- 貨物価格トレンド - 輸送モード別の貨物価格(米ドル/トンキロ)が、レビュー期間にわたってこの産業トレンドで提示されている。このデータは、インフレ環境の評価、貿易への影響、貨物回転量(トンキロ)、輸送モードセグメント別の貨物・物流市場需要、ひいては全体的な貨物・物流市場規模の評価に使用されている。
- 貨物輸送量トレンド - 輸送モード別の貨物輸送量(トン単位の商品重量)が、レビュー期間にわたってこの産業トレンドで提示されている。このデータは、貨物輸送市場規模を評価するための、平均輸送距離(km)、貨物量(トンキロ)、貨物価格(米ドル/トンキロ)以外のパラメーターの一つとして使用されている。
- 貨物輸送 - 貨物輸送とは、国内(ドメスティック)または越境(インターナショナル)で、原産地から目的地まで商品(原材料・最終品・中間品・完成品(固体・液体の両方を含む))を輸送するための物流サービスプロバイダー(アウトソーシング物流)の雇用を指す。
- 貨物・物流 - 貨物輸送(貨物輸送サービス)、代理人を通じた貨物輸送の手配(貨物フォワーディング)、倉庫・保管(温度管理または非温度管理)、CEP(国内または国際宅配・速達・小包)、および道路・鉄道・海上・航空・パイプラインの一つ以上の輸送モードを通じた国内(ドメスティック)または越境(インターナショナル)での商品(原材料または完成品(固体・液体の両方を含む))の輸送に関わるその他の付加価値物流サービスに対する外部支出(またはアウトソーシング)が貨物・物流市場を構成する。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性があり、一方で燃料価格の下落は短期的な収益性の向上と消費者への最良の取引提供に向けた市場競争の激化をもたらす可能性がある。したがって、燃料価格の変動がレビュー期間にわたって研究され、原因と市場への影響とともに提示されている。
- 経済活動別GDP分布 - 調査対象地域(レポートの範囲に応じた国または地域)の名目国内総生産とその主要経済セクター別分布が、この産業トレンドで研究・提示されている。GDPは物流産業の収益性と成長に正の相関があるため、このデータは物流需要への主要な貢献セクターを分析するための投入産出表・供給使用表と組み合わせて使用されている。
- 経済活動別GDP成長 - 調査対象地域(レポートの範囲に応じた国または地域)の主要経済セクター別名目国内総生産の成長が、この産業トレンドで提示されている。このデータは、すべての市場最終利用者(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されている。
- インフレーション - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、この産業トレンドで提示されている。このデータはインフレ環境の評価に使用されており、サプライチェーンの円滑な機能において重要な役割を果たし、タイヤ価格、ドライバーの賃金・福利厚生、エネルギー・燃料価格、メンテナンスコスト、通行料、倉庫賃料、通関代理、フォワーディング料金、宅配料金など物流運営コスト要素に直接影響を与え、ひいては全体的な貨物・物流市場に影響を与える。
- インフラ - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長、路面カテゴリー別道路延長分布(舗装対未舗装)、道路分類別道路延長分布(高速道路対幹線道路対その他道路)、鉄道延長、主要港湾での取り扱いコンテナ量、主要空港での取り扱い輸送量などの変数が分析・提示されている。
- 主要産業トレンド - 「主要産業トレンド」と題されたレポートセクションには、市場規模の推定と予測をより適切に分析するために研究されたすべての主要変数・パラメーターが含まれている。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)について、データポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーによるパラメーターの分析とともに提示されている。
- 主要戦略的動向 - 競合他社との差別化または一般的な戦略として企業が取る行動は、主要戦略的動向(KSM)と呼ばれる。これには(1)合意、(2)拡大、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれる。市場における主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが研究・提示されている。
- 定期船輸送二国間接続性指数 - これは国ペアのグローバル定期船輸送ネットワークへの統合レベルを示し、二国間貿易の決定において重要な役割を果たし、ひいては国とその周辺地域の繁栄に貢献する可能性がある。したがって、レポートの範囲に応じた国・地域に接続された主要経済国が分析され、「定期船輸送接続性」産業トレンドで提示されている。
- 定期船輸送接続性 - この産業トレンドは、海上輸送セクターの状況に基づくグローバル輸送ネットワークへの接続性の状態を分析する。レビュー期間にわたって、調査対象地域(レポートの範囲に応じた国・地域)の定期船輸送接続性、二国間輸送接続性、港湾定期船輸送接続性指数の分析を含む。
- 定期船輸送接続性指数 - これは、海上輸送セクターの状況に基づいて、国がグローバル輸送ネットワークにどれだけ接続されているかを示す。海上輸送セクターの5つの構成要素に基づいている。(1)国にサービスを提供する船会社の数、(2)これらのサービスで使用される最大船舶のサイズ(TEU単位)、(3)国を他の国に接続するサービスの数、(4)国に配備された船舶の総数、(5)それらの船舶の総能力(TEU単位)。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国の国際競争力を左右する。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響される。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国・地域)の物流パフォーマンスがレビュー期間にわたって分析・提示されている。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的嗜好、トラックタイプのポートフォリオ、トラック価格、国内生産、トラック修理・メンテナンスサービスの普及、顧客サポート、技術革新(電気自動車、デジタル化、自律走行トラックなど)、燃費、ファイナンスオプション、年間メンテナンスコスト、代替品の入手可能性、マーケティング戦略などの要因に影響される。したがって、主要トラックブランドのトラック販売量の分布(調査基準年のシェア%)と現在の市場シナリオおよび予測期間の市場見通しに関するコメンタリーが、この産業トレンドで提示されている。
- 製造業 - この最終利用者産業セグメントは、製造業プレーヤーが負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終利用者プレーヤーは、主に材料または物質の化学的・機械的・物理的変換により新製品を製造することに従事する事業所である。物流サービスプロバイダー(LSP)は、サプライチェーン全体での原材料の円滑な流れの維持、流通業者または最終顧客への完成品の適時配送の実現、ジャストインタイム製造のための顧客への原材料の保管・供給において重要な役割を果たしている。
- 海上船隊積載能力 - 海上船隊積載能力は、経済の海上インフラと貿易の発展状態を示す。生産量、国際貿易、主要最終利用者産業、海上接続性、環境規制、港湾インフラ開発への投資、港湾コンテナ貨物取り扱い能力などの要因に影響される。この産業トレンドは、調査対象地域(レポートの範囲に応じた国・地域)について、レビュー期間にわたって、コンテナ船、タンカー、バルクキャリア、一般貨物船などの船種別海上船隊積載能力と影響要因を表している。
- モーダルシェア - 貨物モーダルシェアは、モーダル生産性、政府規制、コンテナ化、輸送距離、温度管理要件、商品タイプ、国際貿易、地形、配送速度、輸送重量、バルク輸送などの要因に影響される。また、輸送量(トン)によるモーダルシェアと貨物回転量(トンキロ)によるモーダルシェアは、輸送の平均距離、経済で輸送される主要商品グループの重量、輸送回数によって異なる。この産業トレンドは、調査基準年について、輸送モード別(トンおよびトンキロ)の貨物輸送分布を表している。
- 石油・ガス、鉱業・採石業 - この最終利用者産業セグメントは、採掘産業プレーヤーが負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終利用者プレーヤーは、石炭・鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業所である。物流サービスプロバイダー(LSP)は上流から下流までのすべての段階をカバーし、機械・掘削機器・採掘鉱物・原油・天然ガスおよび精製・加工製品の輸送において重要な役割を果たしている。
- その他最終利用者 - その他最終利用者セグメントは、金融サービス(銀行・金融サービス・保険)、不動産、教育サービス、医療、専門サービス(管理、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)が負担する外部(アウトソーシング)物流支出を捉えている。物流サービスプロバイダー(LSP)は、必要な機器・資源の輸送、機密文書・ファイルの発送、医療品・医療用品(手袋、マスク、注射器、機器などの外科用品・器具を含む)の移動など、これらの産業への・からの物資・文書の確実な移動において重要な役割を果たしている。
- その他サービス - その他サービスセグメントは、(1)道路・鉄道・航空・海上・内陸水路による貨物輸送の付加価値サービス(VAS)、(2)海上貨物輸送のVAS(港湾・桟橋などのターミナル施設の運営、水路閘門の運営、航行・水先案内・係留活動、はしけ輸送、サルベージ活動、灯台活動、その他の雑多な支援活動)、(3)陸上貨物輸送のVAS(鉄道駅・貨物取り扱い施設などのターミナル施設の運営、鉄道インフラの運営、入換・操車、牽引・道路支援、輸送目的のガス液化、その他の雑多な支援活動)、(4)航空貨物輸送のVAS(航空ターミナル・空港・航空交通管制活動などのターミナル施設の運営、飛行場での地上サービス活動、滑走路メンテナンス、航空機の検査・フェリー・メンテナンス・テスト、航空機燃料補給サービス、その他の雑多な支援活動)、(5)倉庫・保管サービスのVAS(穀物サイロ・一般商品倉庫・冷蔵倉庫・貯蔵タンクなどの運営、外国貿易ゾーンでの商品保管、急速冷凍、輸送用商品の木箱梱包、輸送用商品の梱包・準備、ラベリング・印刷、キット組立・梱包サービス、その他の雑多な支援活動)、(6)宅配・速達・小包サービスのVAS(集荷、仕分け)を通じて得られる収益を捉えている。
- 港湾入港と実績 - 港湾のパフォーマンスは、経済の貨物移動、貿易、グローバル接続性、成功した成長戦略、生産・流通システムへの投資魅力に不可欠であり、GDP、雇用、一人当たり所得、産業成長に影響を与える。したがって、港湾内での船舶の中央滞在時間、港湾に入港する船舶の平均船齢・サイズ・貨物積載能力・コンテナ積載能力、港湾入港回数、コンテナ港湾スループットなどの港湾パフォーマンスパラメーターが分析・提示されている。
- 港湾定期船輸送接続性指数 - これはグローバル定期船輸送ネットワークにおける港湾の位置を反映しており、指数の値が高いほど接続性が良好であることを示す。効率的で接続性の高い港湾は(1)輸送コストの最小化、サプライチェーンの連携、国際貿易の支援に貢献し、(2)生産者が国内外の市場での可能性をより良く活用できるようにすることで規模の経済と専門知識の発展を促進する。したがって、レポートの範囲に応じた国・地域の戦略的に重要な主要港湾が分析され、「定期船輸送接続性」産業トレンドで提示されている。
- 港湾スループット - これは港湾が年間に取り扱う貨物量または船舶数を反映する。(1)貨物トン数、(2)コンテナTEU、(3)船舶入港回数に関連付けることができる。取り扱いコンテナ総数(TEU)によるポートスループットが「港湾入港と実績」産業トレンドで提示されている。
- 生産者物価インフレ - これは生産者の観点からのインフレ、すなわち一定期間にわたって産出物に対して受け取る平均販売価格を示す。生産者価格指数の年間変化(前年比)は「インフレーション」産業トレンドで卸売物価インフレとして報告されている。卸売物価指数は最も包括的な方法で動的な価格変動を捉えるため、政府、銀行、産業、ビジネス界で広く使用されており、貿易・財政・その他の経済政策の策定において重要とみなされている。このデータはインフレ環境をより良く理解するために消費者物価インフレと組み合わせて使用されている。
- セグメント別収益 - セグメント別収益は、市場の主要プレーヤー全員について三角測量または計算され提示されている。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査基準年に企業が獲得した貨物・物流市場固有の収益を指す。財務情報、サービスポートフォリオ、従業員数、車両規模、投資、進出国数、主要関心経済国など、企業が年次報告書・ウェブページで報告した主要パラメーターの研究・分析を通じて計算される。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが活用され、業界・専門家との対話を通じて検証されている。
- 輸送・保管セクターGDP - 輸送・保管セクターGDPの価値と成長は、貨物・物流市場規模と直接的な関係がある。したがって、この変数はレビュー期間にわたって研究され、金額(米ドル)およびGDP総額に占めるシェア%として、投資・開発・現在の市場シナリオに関する簡潔で関連性の高いコメンタリーとともに提示されている。
- 電子商取引産業のトレンド - インターネット接続の強化とスマートフォン普及の拡大、可処分所得の増加が相まって、世界的に電子商取引市場の目覚ましい成長をもたらしている。オンライン購入者は注文の迅速かつ効率的な配送を求め、物流サービス、特に電子商取引フルフィルメントサービスへの需要増加につながっている。したがって、調査対象地域(レポートの範囲に応じた国または地域)の電子商取引産業における総商品取扱高(GMV)、過去および予測成長、主要商品グループの内訳が分析・提示されている。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的な流れと製造品の流通業者・消費者への輸送を確保する。両産業の需要と供給は高度に相互連関しており、シームレスなサプライチェーンにとって不可欠である。したがって、総付加価値(GVA)、GVAの主要製造セクター別内訳、レビュー期間にわたる製造業の成長が分析・提示されている。
- タイプ別トラッキング車両規模 - トラックタイプの市場シェアは、地理的嗜好、主要最終利用者産業、トラック価格、国内生産、トラック修理・メンテナンスサービスの普及、顧客サポート、技術的混乱(電気自動車、デジタル化、自律走行トラックなど)などの要因に影響される。したがって、トラックタイプ別トラック保有台数の分布(調査基準年のシェア%)、市場の混乱要因、トラック製造投資、トラック仕様、トラックの使用・輸入規制、予測期間の市場見通しが、この産業トレンドで提示されている。
- トラッキング運営コスト - トラッキング会社の物流パフォーマンスを測定・ベンチマークする主な理由は、運営コストを削減し収益性を向上させることである。一方、運営コストの測定は、費用を管理するための運営変更が必要かどうか、またどこで必要かを特定し、パフォーマンス改善の領域を特定するのに役立つ。したがって、この産業トレンドでは、トラッキング運営コストと関連変数(ドライバーの賃金・福利厚生、燃料価格、修理・メンテナンスコスト、タイヤコストなど)が調査基準年にわたって研究され、調査対象地域(レポートの範囲に応じた国または地域)について提示されている。
- 倉庫・保管 - 倉庫・保管セグメントは、一般商品・冷蔵・その他の種類の倉庫・保管施設の運営を通じて得られる収益を捉えている。これらの事業所は料金と引き換えに商品の保管と安全確保の責任を負う。提供する可能性のある付加価値サービス(VAS)は「その他サービス」セグメントの一部とみなされる。ここでのVASとは、顧客の商品の流通に関連する一連のサービスを指し、ラベリング、バルク分割、在庫管理、軽組立、注文入力・フルフィルメント、梱包、ピック・アンド・パック、価格表示・タグ付け、輸送手配を含むことができる。
- 卸売・小売業 - この最終利用者産業セグメントは、卸売業者と小売業者が負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終利用者プレーヤーは、主に商品の変換なしに卸売または小売を行い、商品の販売に付随するサービスを提供することに従事する事業所である。物流サービスプロバイダー(LSP)は、材料調達、輸送、注文フルフィルメント、倉庫・保管、需要予測、在庫管理などの活動をカバーし、生産拠点から流通業者、最終顧客への物資・完成品の確実な移動において重要な役割を果たしている。
| キーワード | 定義#テイギ# |
|---|---|
| 軸重 | 車輪付き車両の軸重とは、特定の車軸に接続されたすべての車輪が路面に与える総重量である。 |
| バックホール | バックホールとは、輸送車両が元の目的地から元の出発地点に戻る帰り輸送のことである。 |
| 船荷証券 | 船荷証券とは、運送業者が荷主に発行する法的文書であり、輸送される商品の種類、数量、目的地を詳述する。 |
| バンカリング | バンカリングとは、船舶の推進システムを動かすために使用される燃料・軽油を供給するプロセスである(そのような燃料はバンカーと呼ばれる)。船内の利用可能なタンク間での燃料の積み込みと分配の物流を含む。バンカー(燃料)の取引を行う人物はバンカートレーダーと呼ばれる。 |
| バンカリングサービス | バンカリングサービスとは、要求された品質と数量のバンカーを船舶に供給することである。 |
| コラボレーティブコマース | コラボレーティブコマース(協調商取引)とは、取引コミュニティ全体にわたる企業の内部人員、ビジネスパートナー、顧客間の電子的に実現されたビジネスインタラクションを表す。取引コミュニティは、産業、産業セグメント、サプライチェーン、またはサプライチェーンセグメントである可能性がある。 |
| カボタージュ | ある国に登録された車両による他国の国内領土での輸送。 |
| カーテージエージェント | 航空または海上キャリアが直接サービスを提供していない場所での貨物の集荷・配送を提供する陸上輸送サービス。 |
| 契約物流 | 契約物流とは、輸送、倉庫保管、注文フルフィルメントなどの物流事項を専門とするサードパーティ企業への資源管理タスクのアウトソーシングを指す。 |
| 宅配 | メッセージ、パッケージなどの送付に使用されるビジネス。宅配サービスとは、商品または文書の迅速なドア・ツー・ドアの集荷・配送サービスを指す。国内または国際的なものがある。そのような配送サービスを提供する会社は宅配会社と呼ばれる。宅配会社はサービスを提供するために人を雇用する。宅配サービス会社に雇用されたそのような人物は宅配員と呼ばれる。 |
| クロスドッキング | クロスドッキングとは、物流管理における慣行であり、入荷配送車両から荷降ろしし、材料を直接出荷配送車両に積み込み、従来の倉庫物流慣行を省略して時間とコストを節約することを含む。 |
| クロストレード | 第三国に登録された車両によって行われる2つの異なる国間の国際輸送。第三国とは、積載・乗船国および荷降ろし・下船国以外の国である。 |
| 通関 | 指定された手続きを通じて貨物を税関から解放するための手続きであり、輸入ライセンス・許可証の提示、輸入関税の支払い、貨物の性質に応じた通信委員会または食品医薬品局の承認などの必要書類の提出を含む。 |
| 税関封印 | 税関封印とは、商品、商業輸送手段、倉庫の不可侵性を確保するために税関職員が貼付する封印、スタンプ、またはその他の予防手段を意味する。 |
| 危険物 | 危険物(または有害物質、HAZMAT)には、可燃性液体・固体、ガス(圧縮・液化・加圧溶解)、腐食性物質、酸化性物質、爆発性物質・製品、水と接触すると可燃性ガスを放出する物質、有機過酸化物、毒性物質、感染性物質、放射性物質、その他の雑多な危険物・製品が含まれる。 |
| 直送 | 直送とは、サプライヤーまたは製品所有者から顧客に直接商品を届ける方法である。ほとんどの場合、顧客は製品所有者から商品を注文する。この配送方式は輸送・保管コストを削減するが、追加の計画と管理が必要である。 |
| ドレイジ | ドレイジとは、海上貨物や航空貨物などの異なる輸送モードを接続するトラッキングサービスの一形態である。長距離輸送の前後に商品を一か所から別の場所に輸送する短距離輸送である。ドレイジトラックはコンテナ船、保管場所、注文フルフィルメント倉庫、鉄道ヤードなどのさまざまな目的地との間で貨物を移動させる。通常、ドレイジは短距離のみで商品を輸送し、一つの都市圏内でのみ運営される。また、1回のシフトで1人のトラック運転手のみを必要とする。 |
| ドライドッキング | ドライドッキングとは、修理または船舶がサービスヤードに持ち込まれる際に使用される用語である。ドライドッキング中、船体の水没部分を清掃または検査できるよう、船全体が乾燥した陸地に持ち込まれる。 |
| ドライバン | ドライバンとは、外部の要素から積荷を保護するために完全に密閉された半トレーラーの一種である。パレット積み、箱詰め、またはばら積み貨物を運ぶように設計されたドライバンは温度管理されておらず(冷蔵「リーファー」ユニットとは異なり)、大型積荷を運ぶことができない(フラットベッドトレーラーとは異なり)。 |
| フィーダリング | 地域内の積載または空のコンテナが長距離海上航海のために「マザーシップ」に移送される輸送サービス。 |
| 最終需要 | 最終需要には、最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合がある。最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合がある。 |
| ファーストマイル配送 | ファーストマイル配送とは、輸送の最初の段階を指す。これは小包が販売者の倉庫を出て、宅配集荷エージェントが処理するためまたは倉庫に持ち込むために引き取る時である。パッケージが郵便局または宅配業者のハブに到達すると、仕分けられてさらに輸送され、最終的に顧客の玄関先に届く。 |
| 財政保管サービス | これは、他の施設から明確に分離された施設であり、認可された寄託者が事業の過程で税関当局が定めた条件の下で関税停止措置の下で物品税対象商品が生産、加工、保管、受領、または発送される施設を意味する。 |
| フラットベッド | 荷物の積み降ろしが容易なように平らな形状の荷台を持つ。フラットベッドトラックは主に重量物、大型品、幅広品、繊細でない商品の輸送に使用される。 |
| フラットベッドトラック | フラットベッドトラックとは、剛性設計のトラックの一種である。荷物の積み降ろしが容易なように平らな形状の荷台を持つ。フラットベッドトラックは主に機械、建設資材、機器などの重量物、大型品、幅広品、繊細でない商品の輸送に使用される。トラックのオープンボディのため、輸送される商品は雨に弱くてはならない。機能的には、フラットベッドトラックはフラットベッドトレーラーに匹敵する。 |
| 貨物輸送時間 | 輸送時間とは、指定された集荷地点から集荷された後、最終目的地に配送されるまでにかかる時間である。 |
| ハラール物流 | これは、消費時点でのハラール製品の完全性を確保するために、シャリーア法の原則に従って車両管理、保管・倉庫保管、材料取り扱いなどの物流業務を管理するプロセスを指す。 |
| 運送 | 商品の商業的輸送。 |
| インバウンド物流 | インバウンド物流とは、材料やその他の商品が企業に持ち込まれる方法である。このプロセスには、入荷する供給品の注文、受領、保管、輸送、管理のステップが含まれる。インバウンド物流は需要と供給の方程式の供給側に焦点を当てている。 |
| 中間需要 | 中間需要には、資本投資を除く企業に販売される財、サービス、メンテナンス・修理建設が含まれる。 |
| 国際積載 | 報告国(すなわち輸送を行う車両が登録されている国)での商品の積載地と異なる国での荷降ろし地。 |
| 国際荷降ろし | 報告国(すなわち輸送を行う車両が登録されている国)での商品の荷降ろし地と異なる国での積載地。 |
| ラストマイル配送 | ラストマイル配送とは、小包が輸送ハブから最終目的地(通常は個人宅または小売店)に移動される配送プロセスの最後のステップを指す。 |
| 小口貨物(LTL) | 小口貨物(LTL)とも呼ばれる小口貨物輸送は、比較的小さな積荷または少量の貨物向けの輸送サービスである。LTLプロバイダーは、ハブ・アンド・スポークシステムを使用して複数の異なる企業の積荷と輸送要件をトラックに組み合わせ、商品を目的地に届ける。 |
| 機関車牽引 | 機関車牽引された鉱山車両による地下での石炭、鉱石、作業員、材料の輸送。機関車はバッテリー、ディーゼル、圧縮空気、トロリー、またはバッテリー・トロリーやトロリー・ケーブルリールなどの組み合わせで動力を供給される場合がある。 |
| ミルクラン | ミルクランとは、さまざまなサプライヤーから1人の顧客に混載貨物を輸送するために使用される配送方法である。各サプライヤーが毎週1人の顧客のニーズを満たすためにトラックを送る代わりに、1台のトラック(または車両)がサプライヤーを訪問してその顧客の積荷を集荷する。この輸送方法は、1台のタンカーが複数の酪農場から牛乳を集めて牛乳加工会社に配送するという酪農業の慣行からその名前が付けられた。 |
| 多国間混載 | 多国間混載(MCC)は、複数の原産国からの貨物を統合してフルコンテナロード(FCL)を構築するコスト効率の高いソリューションである。MCCは複数の国から少量の商品を輸入するが、より経済的なFCL運賃を活用したい企業に最も適している。 |
| マルチモーダル物流 | マルチモーダル輸送またはマルチモーダル輸送とは、複数の輸送モードを必要とする物流・貨物プロセスを指す。 |
| オムニチャネル物流 | オムニチャネル流通とは、企業が顧客に複数の販売チャネルから注文を購入・受け取る方法を提供するために取るマルチチャネルアプローチであり、ワンタッチのシームレスな統合を実現する。方法の一部には、1. オンラインで購入し、実店舗で受け取る、2. オンラインで購入し、自宅または別の場所に配送する、3. 店舗内で購入し、自宅または別の場所に配送する、4. 倉庫または製造センターから店舗、自宅、または他の場所にドロップシップする、5. オンラインで購入し、店舗またはオンラインで返品する、6. オンラインで購入し、オンラインで返品するなどがある。 |
| 超過寸法貨物 | 超過寸法(OOG)貨物とは、大きすぎるために6面の輸送コンテナに積み込めない貨物である。この用語は、最大40HCコンテナ寸法を超えるすべての貨物の非常に大まかな分類である。すなわち、長さが12.05メートルを超える、幅が2.33メートルを超える、または高さが2.59メートルを超えるものである。 |
| その他の船舶 | その他の船舶には、液化石油ガス運搬船、液化天然ガス運搬船、パーセル(化学品)タンカー、特殊タンカー、冷蔵船、オフショア支援船、タグボート、浚渫船、クルーズ船、フェリー、その他の非貨物船が含まれる。 |
| その他の特殊貨物 | その他の特殊商品には、スリング付き商品(スリングまたは複数のスリングが付いた1つまたは複数の品目の商品)、移動ユニット(自走式移動ユニット、非自走式ユニット、展開されていない車両)、大型機器積荷(しばしば大きすぎるまたは重すぎる軽・重機械)、電子機器・金融サービス道路貨物などの追加保護が必要な高価値貨物が含まれる。 |
| アウトソーシング貨物輸送 | 賃貸または報酬による輸送;報酬を受けての商品の運送。 |
| パレット | 商品の持ち上げと積み重ねを容易にするための高床式プラットフォーム。 |
| パートロード | パートロードとは、トラックを部分的にしか満たさない商品を表す。本質的に、輸送量は小口貨物(LTL)輸送よりも大きい。また、輸送量はトラックを完全に占有することができない、すなわちその能力はフルトラックロード(FTL)輸送よりもはるかに低い。 |
| 舗装道路 | 砕石(マカダム)に炭化水素バインダーまたはビチューメン剤、コンクリート、または石畳で舗装された道路。 |
| クイックコマース | クイックコマース(Qコマースとも呼ばれる)とは、通常1時間未満の迅速な配送に重点を置く電子商取引の一種である。 |
| 岸壁 | 船舶の積み降ろしのために水辺に沿って、または水中に突き出た石またはコンクリートのプラットフォーム。 |
| リコマース | リコマースとは、以前に所有されていた品目を再利用、リサイクル、または転売する購入者にオンラインマーケットプレイスを通じて販売することである。 |
| 逆物流 | 逆物流とは、顧客から販売者または製造業者に商品を戻すサプライチェーン管理の一種である。 |
| 道路貨物輸送サービス | 国内(ドメスティック)または越境(インターナショナル)で、原産地から目的地まで商品(原材料または製造品(固体・液体の両方を含む))を輸送するためのトラッキング会社の雇用が道路貨物輸送市場を構成する。サービスはフルトラックロードまたは小口貨物、コンテナ化または非コンテナ化、温度管理または非温度管理、短距離または長距離である場合がある。 |
| ロールオン・ロールオフ貨物 | ロールオン・ロールオフ(RoRoまたはro-ro)船は、自動車、オートバイ、トラック、セミトレーラートラック、バス、トレーラー、鉄道車両などの車輪付き貨物を運ぶように設計された貨物船であり、自走または自走式モジュール輸送機などのプラットフォーム車両を使用して船に乗り降りする。 |
| スワップボディ | スワップボディ(交換可能コンテナまたは互換ユニットとも呼ばれる)は、道路・鉄道輸送用の標準貨物コンテナの種類の一つである。 |
| タンクバージ | タンクバージとは、主に液体、固体、またはガス状の商品・貨物を貨物スペース(またはタンク)内に積んで河川・内陸水路を輸送するために建造または改造された非自走式船舶であり、一つの内陸水路から別の内陸水路への輸送中に海洋・海上を通じて商品・貨物を輸送することもある。輸送される商品・貨物はタンク内部と直接接触している。 |
| タウトライナー車両 | タウトライナーとカーテンサイダーは、カーテンサイド型トラック・トレーラーの総称として使用される。カーテンは上部のランナーと前後の取り外し可能なレール・ポールに恒久的に固定されており、カーテンを引き開けてフォークリフトを側面全体で使用できるため、容易かつ効率的な積み降ろしが可能である。走行のために閉じると、垂直荷重拘束ストラップがトラック床下のロープレールに取り付けられ、両側のトラック床とカーテンを接続する。カーテンの両端のウインチがカーテンを張り、これが「タウトライナー」という名前の由来である。これによりカーテンが風でばたついたり太鼓のように鳴ったりするのを防ぎ、軽い積荷が横にずれるのを防ぐのにも役立つ。 |
| トランスローディング | トランスローディングとは、最終目的地への途中で商品を一つの輸送モードから別のモードに移送することを指す輸送用語である。 |
| 坪 | 35.58平方フィートに等しい日本の面積単位。 |
| 未舗装道路 | 砕石、炭化水素バインダーまたはビチューメン剤、コンクリート、石畳で舗装されていない安定化基盤を持つ道路。 |
| 船舶管理サービス | 船舶のメンテナンス、修理、清掃、船体・索具・機器の維持管理を含む。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因が利用可能な過去の市場数値に対してテストされる。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築される。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目ベースである。インフレーションは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれる。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証される。回答者は市場の全体像を生成するために、レベルと機能を横断して選定される。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




