
回旋筋腱板治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 790.30 百万米ドル |
| 市場規模 (2031) | 996.79 百万米ドル |
| 成長率 (2026 - 2031) | 4.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる回旋筋腱板治療市場分析
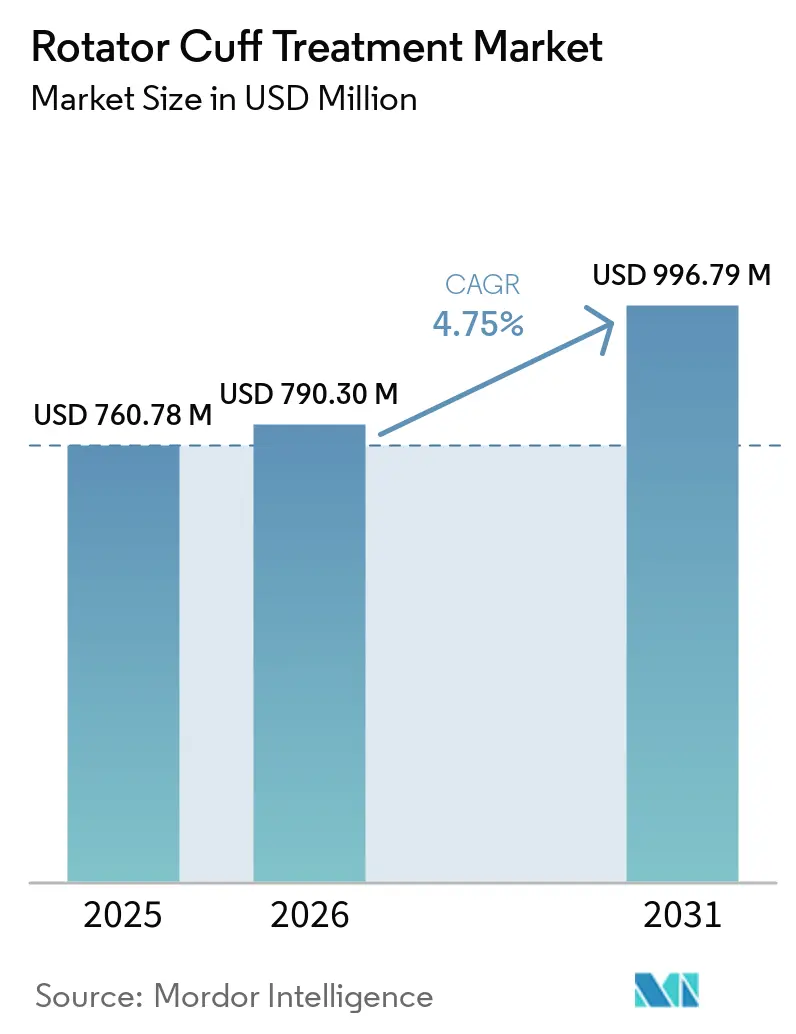
回旋筋腱板治療市場の規模は、2025年の7億6,078万米ドルから2026年には7億9,030万米ドルに成長し、2026〜2031年の年平均成長率4.75%で2031年までに9億9,679万米ドルに達すると予測されています。
堅調な手術件数、整形外科用生物製剤の採用加速、および支払者主導による外来診療への移行が、この安定した拡大を支えています。整形外科大手はアンカー、生物製剤、ナビゲーションシステムをバンドル化してシェアを守る一方、ベンチャー支援の専門企業はインプラントコストの低減と治癒促進を約束するアンカーレス修復技術を追求しています。メディケアの2025年支払い改定により、外来手術センター(ASC)における関節鏡下腱板修復の診療報酬が3.2%引き上げられ、同日退院モデルの経済的魅力が高まり、病院ベースの手術件数が圧迫されています。同時に、米国食品医薬品局(FDA)は2024年に14件の新しい縫合アンカーおよび生物学的パッチデバイスをクリアランスし、手術時間を短縮し修復の完全性を高めるノットレス固定および同種移植片補強技術に対する規制当局の信頼を示しました。[1]
レポートの主要ポイント
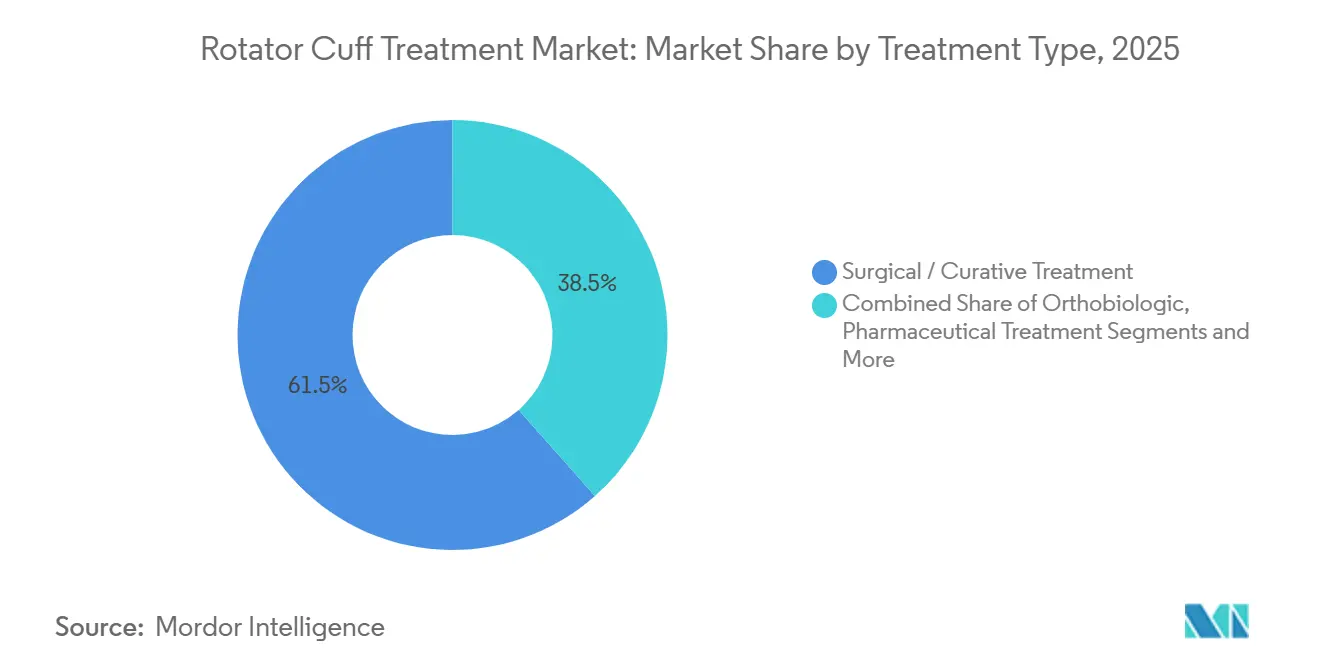
- 治療タイプ別では、外科的・根治的治療が2025年の回旋筋腱板治療市場シェアの61.53%を占め、整形外科用生物製剤は2031年にかけて年平均成長率8.36%で成長する見込みです。
- 製品タイプ別では、インプラントおよび固定デバイスが2025年の回旋筋腱板治療市場規模の39.46%を占め、生物学的パッチおよびメッシュは年平均成長率9.24%で2031年まで最も急成長する製品カテゴリーとなっています。
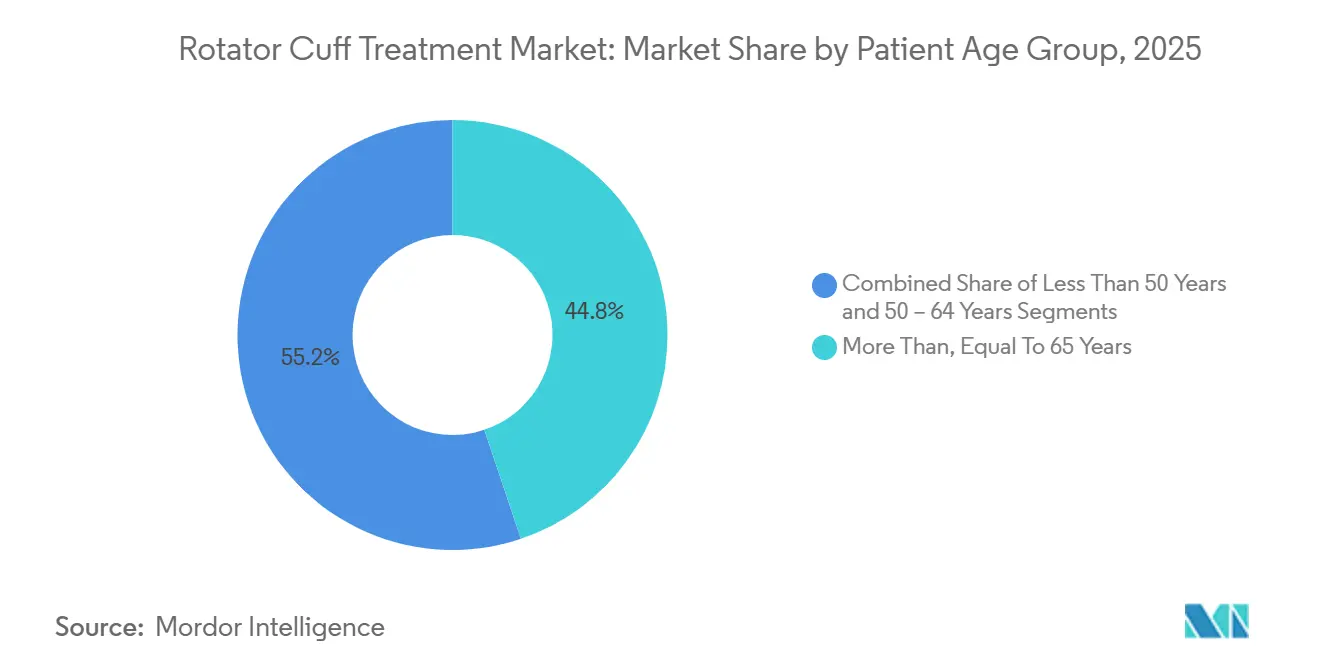
- 患者年齢層別では、65歳以上の患者が2025年の手術件数の44.84%を占めていますが、50歳未満のグループが2031年にかけて年平均成長率7.35%で最も急速に拡大しています。
- 適応症別では、加齢性変性が2025年の収益の46.24%を占め、スポーツ傷害は2026〜2031年にかけて年平均成長率6.24%で拡大すると予測されています。
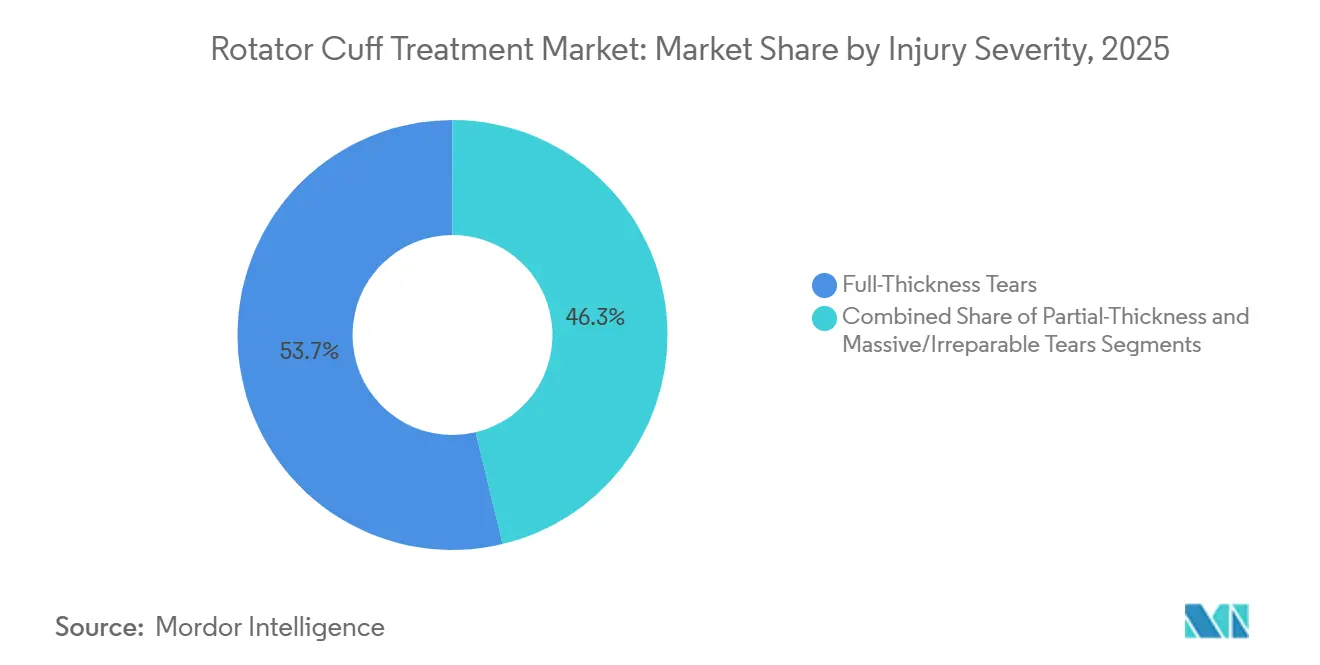
- 損傷重症度別では、全層断裂が2025年の症例の53.73%を占めていますが、広範囲・修復不能断裂は年平均成長率8.43%で増加し、デバイス需要をリバース型人工肩関節置換術および生物学的補強へとシフトさせています。
- エンドユーザー別では、病院が2025年のエンドユーザー収益の63.62%を生み出しており、外来手術センターは支払者が低コストの外来施設へ件数を誘導する中、2031年にかけて年平均成長率6.61%で最も急成長するチャネルとなっています。
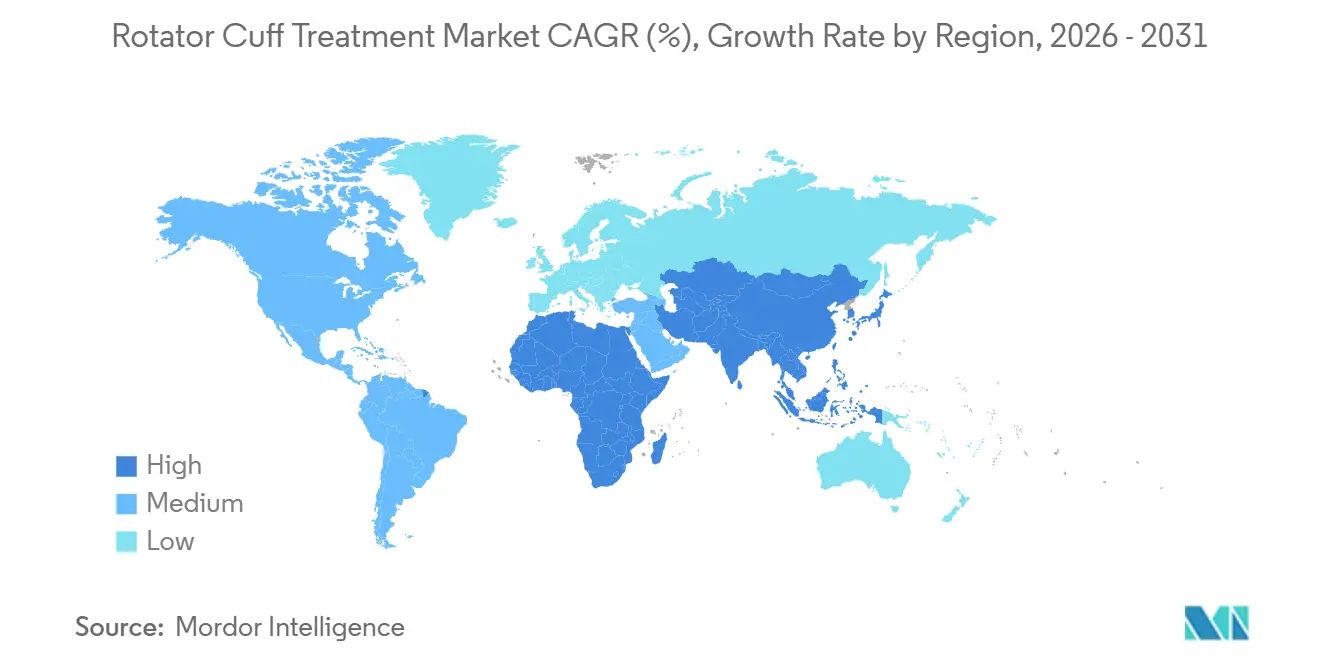
- 地域別では、北米が2025年に39.54%のシェアでトップとなり、アジア太平洋地域は2031年にかけて年平均成長率6.22%で最も急速な地域拡大が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| スポーツおよび業務関連肩部傷害の発生率上昇 | +1.2% | 世界全体、北米・欧州・都市部アジア太平洋地域で最も高い | 中期(2〜4年) |
| 加齢人口による変性断裂の増加 | +1.5% | 北米、欧州、日本、中国 | 長期(4年以上) |
| 低侵襲・ロボット手術における技術的進歩 | +0.9% | 北米、欧州;アジア太平洋地域への波及 | 短期(2年以内) |
| 整形外科用生物製剤および再生療法の採用拡大 | +1.3% | 北米、欧州;新興アジア太平洋地域 | 中期(2〜4年) |
| 外来手術センターへのシフトによる手術件数増加 | +0.8% | 北米が主導;欧州・GCC諸国で初期段階 | 短期(2年以内) |
| 外来腱板修復を優遇する診療報酬改定 | +0.7% | 北米;一部の欧州市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スポーツおよび業務関連肩部傷害の発生率上昇
頭上動作を伴うスポーツや肉体労働への参加が、労働年齢層における回旋筋腱板損傷率を高めており、断裂が高齢者に限定されるという認識を覆しています。米国労働統計局は2024年に肩関連の労災補償請求が14万2,000件に上り、2023年比で9%増加したと記録しており、建設業、倉庫業、医療業が症例の61%を占めています。[2] 35〜50歳のレクリエーションアスリートは、クロスフィット、ピックルボール、障害物コースレーシングに牽引され、10年前と比べて部分層断裂を23%多く呈しています。[3] 早期外科的介入は生産性と競技パフォーマンスを維持し、診断から修復までの期間を短縮するとともに、低侵襲修復の候補者プールを拡大します。雇用主の予防努力は傷害の増加ペースに追いついておらず、一件当たりの診療報酬が低下しているにもかかわらず、手術件数は持続的に維持されています。
加齢人口による変性断裂の増加
世界的な高齢化は最も持続的な構造的追い風です。65歳以上の個人はすでに手術件数の44.84%を占めており、国連の予測では2050年までにその層が16億人に倍増するとされています。変性断裂は脱力感が臨床評価を促すまで無症状で進行することが多く、画像診断へのアクセスが広がるにつれて顕在化する潜在症例のバックログが生じています。日本では2025年に70歳以上の患者における肩関節鏡手術が12%増加し、これは外来診療の適用拡大と高齢者の自立維持への意欲の結果です。リバース型人工肩関節置換術は、優れた機能スコアにより半肩関節置換術を凌駕し、広範囲修復不能断裂に対するデフォルトのサルベージ選択肢となっています。
低侵襲・ロボット手術における技術的進歩
ロボット支援プラットフォームはアンカー設置を標準化し、学習曲線を短縮し、手術室での手術時間を短縮しています。Strykerのマコシステムは2024年に肩関節鏡手術でFDAクリアランスを取得しました。2025年の多施設試験では、ロボット支援により従来技術と比較して平均手術時間が14分短縮され、透視線量が38%低減したことが記録されています。アンカーレス修復デバイスおよび拡張現実ナビゲーションは、金属インプラントを不要にし放射線被曝を低減することで価格感応度の高い地域にも訴求し、三次医療センター以外での高度修復へのアクセスを広げています。
整形外科用生物製剤および再生療法の採用拡大
多血小板血漿(PRP)、幹細胞濃縮物、および無細胞真皮マトリックスは、実験的な位置づけから大型・広範囲断裂に対する日常的な補助療法へと移行しています。2024年のランセット誌掲載の無作為化試験では、無細胞真皮マトリックスで補強した修復において24ヶ月時点での再断裂発生率が42%低減したことが示されました。メディケアの2025年1月付加算コードは生物学的補強症例1件当たり850米ドルを追加償還し、ASC環境での採用を正当化しています。同種PRP製品は遠心分離を不要にすることで手術室時間をさらに短縮し、タイトなスケジュールに悩む高件数施設に訴求しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度インプラントおよび生物製剤の高コスト | -0.8% | 世界全体;新興市場で深刻 | 短期(2年以内) |
| 再断裂リスクおよび外科的アウトカムのばらつき | -0.6% | 世界全体;広範囲断裂で顕著 | 中期(2〜4年) |
| 新規生物製剤に対する厳格なEU-MDR/FDA審査経路 | -0.5% | 欧州、北米 | 長期(4年以上) |
| 新興市場における外科医のスキルギャップ | -0.4% | アジア太平洋地域、中東、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度インプラントおよび生物製剤の高コスト
無細胞真皮マトリックスは1件当たり2,500〜4,500米ドル、PRPキットは800〜1,200米ドルの追加費用がかかり、特に価格感応度の高い市場ではメディケアの850米ドル加算を上回ります。整形外科費用の40〜60%を自己負担する中国・インドの患者は、手術を先延ばしにするか縫合のみの選択肢を選ぶことが多いです。米国のバリューベース契約は精査を強化しており、外科医の68%が生物製剤使用をアウトカムデータで正当化するよう圧力を受けていると報告しています。
再断裂リスクおよび外科的アウトカムのばらつき
メタ分析では、小型断裂の再断裂率は11%、広範囲病変では最大40%とされています。バンドル払いの下では再手術により総エピソードコストが2倍になるため、Cignaなどの保険会社は再断裂統計が外れ値となるプロバイダーを除外しています。生物学的補強はばらつきを縮小しますが、高リスクの失敗を完全に排除するには至っていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
生物製剤が外科的基準を再構築オルソバイオロジクスは2031年までに8.36%のCAGRで拡大しています。外科的修復は2025年の収益の61.53%を依然として占めていますが、多血小板血漿、幹細胞スキャフォールド、および無細胞真皮マトリックスに関連するローテーターカフ治療市場規模は着実に拡大しています。外科医は現在、大型および広範囲断裂の修復において生物学的補強を統合し、再断裂リスクを低減させており、アンカーのみのマージンを圧縮し、既存ベンダーが組織工学への多角化を促進しています。トレーニング需要が高まり、外科医が専門コースに参加することでブランドロイヤルティが維持され、腱修復市場内の消耗品販売が安定しています。理学療法および緩和療法は部分断裂および低需要の高齢者に対する第一選択として残っており、一方でコルチコステロイド反復注射は腱変性の記録および高い失敗率により制限に直面しています。
生物学的製剤の採用は、広範囲修復不能病変を対象としたステムレス逆行性関節形成術インプラントの堅固なパイプラインと共存しています。メリカ肩肘外科医学会のレジストリは、2024〜2025年にかけて逆行性手術が年間19%増加していることを示しています。予防プログラムおよび遠心性強化は早期変性を遅らせますが、機能低下が始まると手術を回避することはほとんどありません。その結果、ローテーターカフ治療市場は二重の軌道を維持しています:修復可能な断裂に対する生物学的製剤で強化された選択的関節鏡視下手術と、救済症例に対する関節形成術です。

製品タイプ別:
生物学的パッチが従来型アンカーを凌駕生物学的パッチおよびメッシュは年平均成長率9.24%で拡大しており、最も急成長する製品カテゴリーです。一方、インプラントおよび固定デバイスは2025年収益の39.46%を占めていますが、バンドル払いの圧力がアンカー数を抑制する中で成熟しつつあります。ノットレスシステムは1個当たり450〜650米ドルと従来型アンカーより高価ですが、ASCは手術室の回転率向上と引き換えにプレミアムを吸収しています。Strykerの2024年拡張現実関節鏡手術スイートなどの画像・ナビゲーションプラットフォームはアンカーの誤設置を22%低減し、プレミアム価格設定を支えています。
米国整形外科学会は2025年に外科的候補者に対するコルチコステロイド注射をダウングレードしました。このガイダンスは薬剤サブセグメントを縮小し、資本を再生スキャフォールドへと向け直しています。最小限の処理を施した同種移植片は、高度に架橋された代替品の12%に対してネイティブ成長因子の68%を保持し、腱の統合を加速します。支払者がアウトカムデータを要求する中、ベンダーはプレミアム価格を正当化するために生体力学的強度と治癒プロファイルを強調しています。
患者年齢層別:
若年層が件数成長を牽引50歳未満の患者は2031年にかけて年平均成長率7.35%で拡大し、高度生物製剤および迅速リハビリ経路への需要を活性化しています。65歳以上の高齢者は依然として44.84%のシェアを保持していますが、リバース型関節置換術が複数回の修復試みに取って代わるにつれて成長は鈍化しています。無細胞真皮マトリックスで補強した場合、55〜64歳の治癒成功率は若年層と同等です。若年患者は生物製剤のアップグレードに自己負担する傾向が高く、メーカーをプレミアム段階化戦略へと促しています。
世代的な好みが技術ミックスを方向付けています:若いアスリートは低侵襲アプローチと同日退院を求め、高齢者は疼痛緩和と自立を重視します。外科医はそれに応じてインプラント密度、リハビリ強度、生物製剤使用を調整し、回旋筋腱板治療市場全体で年齢主導のセグメンテーションを強化しています。
適応症別:
スポーツ傷害がシェアを拡大スポーツ傷害は年平均成長率6.24%で増加し、加齢性変性の46.24%の優位性を侵食しています。ピックルボール、クロスフィット、障害物コースレーシングが2019〜2024年にスポーツ関連断裂を34%増加させました。これらの患者は積極的なリハビリに耐え、生物学的補強を好む傾向があり、50歳未満のスポーツ関連修復の58%がPRPまたは真皮マトリックスを受けているのに対し、変性症例では31%にとどまっています。外傷性断裂は件数は少ないものの、インプラント、生物製剤、ナビゲーションをバンドルした複雑な再建を促進します。
加齢性症例は段階的なケアを経ます:理学療法、注射、そして手術。一方、スポーツ傷害は迅速に関節鏡手術へと移行し、高いデバイス利用率を維持します。デバイスメーカーは適応症別にエビデンスパックとマーケティングナラティブを差別化し、回旋筋腱板治療市場シェアの状況をさらに細分化しています。
損傷重症度別:
広範囲断裂がプレミアムソリューションを牽引広範囲・修復不能断裂は年率8.43%で増加しています。有限要素解析では、断裂が4cmを超えると従来型アンカーの閾値を超える応力集中が生じることが示されており、生物学的補強またはリバース型関節置換術への転換が促されています。全層断裂は依然として件数の主力であり、2025年に53.73%のシェアを占めています。部分層断裂はより保守的に管理され、外科的件数を抑制しています。
Exactechのエキノックスなどのステムレスリバース型システムは、2024年第1四半期までに米国市場浸透率14%に達し、将来の再手術に備えて骨量を温存しています。大腿筋膜張筋自家移植を用いた上方関節包再建は、修復不能腱を持つ若年患者のブリッジとして台頭しており、プレミアム生物製剤のニッチをさらに拡大しています。
エンドユーザー別:
外来手術センターが外来シフトを取り込むASCは年平均成長率6.61%で拡大しています。病院は依然として2025年収益の63.62%を占めていますが、メディケアはASCにおけるCPT 29827に対して4,820米ドルを支払うのに対し、病院外来部門では7,340米ドルであり、34%の差が移行を促しています。アンセムのペナルティポリシーだけで2024年にカリフォルニア州の1万2,000件をASCへ誘導しました。
医師所有クリニックはポイントオブケアMRIに投資して画像診断収益を確保し、在宅ケア企業はウェアブルセンサーと遠隔リハビリをバンドルして急性期後の回復を管理しています。メーカーはチャネル別の営業チームと価格モデルで対応し、回旋筋腱板治療市場の細分化を強化しています。
地域分析
北米回旋筋腱板治療市場
北米は2025年の収益の39.54%を創出し、年間約45万件の腱板修復手術と、外来での生物学的製剤補強関節鏡手術を推奨する保険支払者の方針によって支えられている。カナダの単一支払者制度による制約は待機リストを長期化させているが、米国の医療機関への越境診や補足保険の普及が患者流出を緩和している。メキシコの医療機関は40〜60%低い医療パッケージ価格で米国の自費負担患者を引き付けているが、フォローアップ体制の不一致が広範な普及を妨げている。
アジア太平洋回旋筋腱板治療市場
アジア太平洋地域はCAGR 6.22%で最も成長が速い地域である。中国では2025年に肩関節鏡手術が17%増加した。インドの外科医はデバイスコストを最大の障壁として挙げており、80〜120 ミリオン 米ドルで価格設定された国産アンカーシステムの開発を促進している。日本の厳格なPMDA審査は最新技術製品の上市を18〜24ヶ月遅らせ、既存サプライヤーに有利な状況をもたらしている。韓国とタイは医療ツーリズムの流入を取り込んでおり、バンコクのブムルンラード病院では2024年に中東およびオーストラリアからの患者による肩関節症例が22%増加した。
欧州・中東・南米回旋筋腱板治療市場
欧州では医療機器規則(MDR)の摩擦により、新規生物学的製剤のCEマーキング取得が最大18ヶ月延長される。ドイツ、フランス、英国が地域収益の55%を占めている。12〜18ヶを超えるNHSの待機リストが2024年に民間の肩関節手術を19%増加させる要因となった。南欧は一人当たりの手術件数では遅れをとっているが、国内の不足を補うために医療ツーリズムを活用している。GCC諸国は高い所得水準と西洋で訓練を受けた外科医のおかげで中東における普及をリードしているが、南米はブラジルとアルゼンチンにおけるニッチな成長にもかかわらず、マクロ経済の不安定さによって依然として妨げられている。
規制環境
腱板修復デバイスおよび補助的な生体パッチは、主に米国および欧州で確立された整形外科デバイス規制経路によって管理されており、510(k)承認が縫合アンカー、固定システム、増強製品における頻繁な改良を支えています(本レポートでは2024年に14件の新規縫合アンカーおよび生体パッチデバイスの承認があったことを指摘しています)。2025年、米国整形外科学会(AAOS)は腱板損傷の管理に関する臨床実践ガイドラインを発表し、標準治療への期待を形成し、支払者および医療提供者の審査においてベンダーがインプラント、生体誘導製品、増強選択肢の根拠を提示する方法に影響を与えました。
新規療法については、製品がデバイス主導の解決策から生物学的製剤や細胞ベースのアプローチへと移行するにつれて、規制上の精査が強まります。FDAブレークスルーデバイスプログラムは、修復不能な腱板断裂を対象とするSupraSpacer(2026年5月にブレークスルーデバイス指定)など、深刻な状態を対象とする技術との相互作用を加速するために利用されています。同時に、Tego ScienceがTPX-115の部分断裂治療に関する第2相臨床評価を開始するためのFDA IND承認(2025年2月)を取得するなど、治験パイプラインも活発であり、市場が承認済みデバイスとより長期の治療開発の両方にわたることを示しています。
バリューチェーン分析
バリューチェーンは、生体材料および織物原料(縫合糸、UHMWPE繊維、ポリマー)、アンカーおよび器具用の金属・複合材部品、そして同種移植片および生体パッチの規制対象加工を含み、その後に滅菌、包装、整形外科専門チャネルを通じた流通が続きます。大規模メーカーおよび垂直統合型サプライヤーは、病院や外来手術センター(ASC)における関節鏡ワークフローを支援するために直接販売チームを活用しており、外来手術件数の増加に伴い、トレーニング、器具物流、ケースサポートが中心的な役割を維持しています。
サプライの回復力と地域的な製造拠点は、スポーツ医学および肩修復ポートフォリオにとってより注目される検討事項となっています。Arthrexは、AMIEキャンパスで米国内の生産能力を拡大しており、原材料保管のための倉庫増設を含みます。同社はまた、サウスウェストフロリダ国際空港(RSW)付近に予定される100万平方フィートの施設に関して、リー郡港湾局と長期リース契約を締結しました。これは、国内製造および流通への継続的な投資を示しています。コスタリカも整形外科製造のニアショアリング拠点として機能しており、Smith+Nephewはコヨル自由貿易区で5,500万米ドル規模の製造施設を運営し、スポーツ医学デバイスおよび器具を生産しています。また、Johnson & Johnson MedTechは以前、アラフエラに20万平方フィートの整形外科インプラント施設の計画を発表しました。これらの動きは、関税の不確実性とリードタイム管理が調達および製造の意思決定を形成していることを反映しています。
競合状況
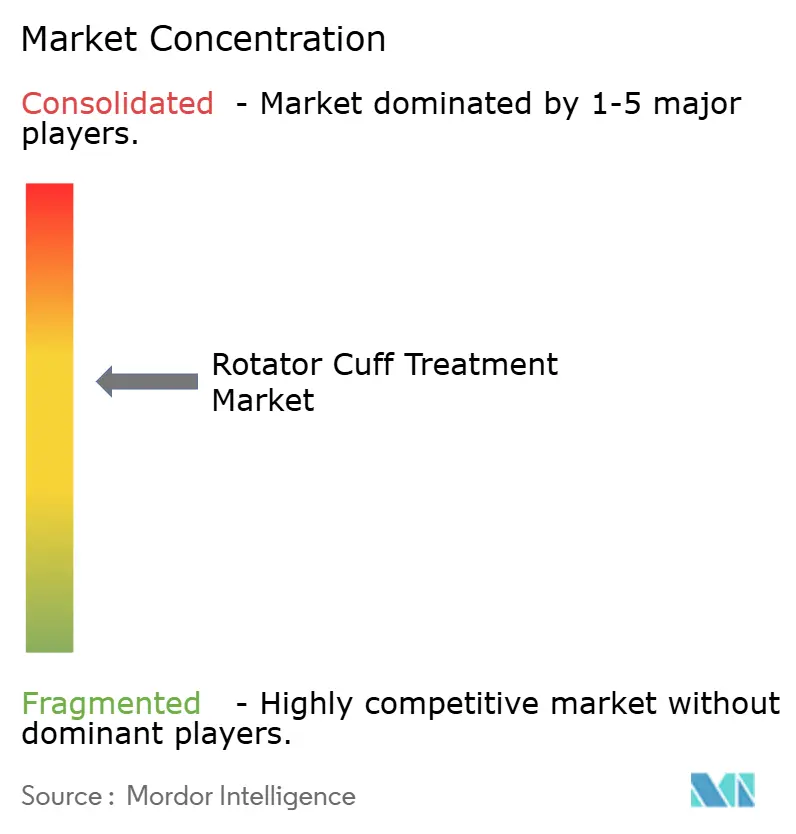
主要サプライヤーにはArthrex、Stryker、Smith & Nephew、Zimmer Biomet、Johnson and Johnsonが含まれており、中程度の集中度を示しています。防衛的な統合戦略は、ASCとの単一ベンダー契約を確保するためにアンカー、生物製剤、器具、ナビゲーションをバンドル化しています。Strykerの2024年のSERF買収により、Arthrexのファイバータクスイートに対抗する独自のノットレスアンカーおよびRFデバイスが加わりました。Smith & Nephewは2026年1月にIntegrity Orthopaedicsの回旋筋腱板修復システムを2億2,500万米ドルで取得し、生物学的移植片フランチャイズを強化しました。
ディスラプターはホワイトスペースを狙っています:Embodyは2024年に吸収性コラーゲンスキャフォールドの商業化に向けて4,500万米ドルを調達しました。Parcus MedicalはノットレスアンカーのFDAクリアランスを取得し、引き抜き強度を維持しながら既存品の価格を30%下回っています。特許出願は組織脱細胞化と成長因子保持に集中しており、Organogenesis、Integra LifeSciences、Anika Therapeuticsが機械的強度と治癒速度を規定する知的財産の堀を守っています。
規制上の機動性は競争優位となっており、既存企業は確立された510(k)経路を活用して製品ラインを迅速に刷新する一方、新興の細胞ベース療法は長期の審査サイクルに直面しています。アウトカムベースの購買が普及するにつれて、再断裂なし生存率と機能回復に関するデータが、回旋筋腱板治療市場全体での差別化の主要基盤として漸進的なインプラント機能を凌駕しています。
回旋筋腱板治療業界リーダー
-
Arthrex, Inc.
-
Smith & Nephew plc
-
Johnson & Johnson(DePuy Mitek)
-
Stryker
-
Zimmer Biomet
- 注:主要企業の掲載順は順位を示すものではありません。
回旋筋腱板治療市場 このレポートでカバーされる企業
- 3S Ortho
- Aevumed
- Anika Therapeutics
- Arthrex
- Atreon Orthopedics
- Bioventus
- Conmed
- DJO Global
- Embody Inc.
- Exactech
- FH ORTHOPEDICS
- Integra LifeSciences
- Johnson & Johnson
- Karl Storz
- LimaCorporate
- Organogenesis
- Ossio
- Parcus Medical
- Shoulder Innovations
- Smiths Group
- Stryker
- Via Surgical
- Xiros Ltd.
- Zimmer Biomet
市場機会と将来展望
大規模かつ修復不能な断裂は、標準的な関節鏡修復と逆行性肩関節形成術の中間に位置する代替案にとって空白地帯を生み出しており、特に支払者が再断裂や再手術に関連するエピソードコストに注目する中でその傾向が強まっています。Capitan Orthopedics社のSupraSpacerに対するFDAブレークスルーデバイス指定(2026年5月)は、この高需要セグメントを対象とする企業に明確な道筋を提供しており、臨床需要は複雑な病理の増加および2024-2025年における逆行性手術の拡大というレポートの指摘によって支えられています。機会は、結果の変動性に対応する生体誘導および増強ソリューションにも広がっており、レポートが引用する無細胞性真皮マトリックス増強に関する臨床エビデンスおよび生物学的増強例に対する2025年のメディケア加算コードによって支えられています。
もう一つの機会は、ASCが手術件数のより大きな割合を占め、より短い手術室時間と再現可能な技術を優先する中で、ケア提供拠点全体で軟部組織修復アプローチを拡大・標準化することです。SINEFIXインプラントの適応拡大に対するFDA承認(2026年4月)は、プラットフォームが単一の関節適応を超えて、既存の販売・トレーニング基盤を活用しながら隣接する軟部組織修復需要を取り込むことができることを示しています。提供面では、Arthrexの外科医教育能力への投資(2026年後半を目標とする新しいArthrex Academy)およびRSW付近での大規模施設計画が、外来治療のスループットを維持するトレーニングと物流を支えており、関節鏡腱板修復のASCへの移行という支払者主導の動きと合致しています。
最近の産業開発事情 回旋筋腱板治療市場
- 2026年4月:Smith & Nephewは新たなランダム化対照試験データ(Orthopaedic Journal of Sports Medicine誌に掲載)を発表し、REGENETEN生体誘導インプラントが部分断裂型腱板断裂における術後回復時間を半減させたと報告しました。この論文は、支払者やASCが測定可能な機能的結果とより速い活動復帰経路を求める中で、生体誘導増強に関する臨床的な説得力を強化しています。
- 2026年2月:Arcuro Medicalは、そのSuperBall-RCシステムの最初のケースを完了し、支持的な白書を発表しました。早期の臨床使用および付随する資料は、複雑な断裂に対する差別化された選択肢や効率重視の外来ワークフローを求める施設にとって、新しい修復アプローチの導入障壁を減らすのに役立ちます。
- 2026年1月:Smith & NephewはIntegrity Orthopaedicsを2億2,500万米ドルで買収することに合意し、同社の腱板修復プラットフォームを肩修復ポートフォリオに追加しました。この取引は、生物学的製剤対応の製品や器具セットと組み合わせることができる修復技術におけるSmith & Nephewの地位を強化し、病院やASCとの単一ベンダー契約戦略を強化するものです。
回旋筋腱板治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論において、ローテーターカフ治療市場は、外科的および非外科的ケアを含むローテーターカフ断裂および関連する肩腱損傷の診断・治療に関連する収益、ならびにケア提供に使用される支援製品を対象としています。
対象除外:本規模算定は、ローテーターカフ病変を伴わない無関係な肩疾患を除外し、ローテーターカフ治療に直接関連しない一般的な病院間接費を除外しています。
セグメンテーション概要
- 治療タイプ別
- 外科的・根治的治療
- 関節鏡下修復
- 観血的修復
- 小切開修復
- 肩関節置換術
- リバース型人工肩関節置換術
- ステムレス型人工肩関節置換術
- 理学療法・緩和的治療
- 予防的・保存的管理
- 整形外科用生物製剤
- PRP・成長因子療法
- 幹細胞療法
- 生物学的メッシュおよびパッチ
- 薬物治療
- 非ステロイド性抗炎症薬(NSAIDs)
- コルチコステロイド注射
- 外科的・根治的治療
- 製品タイプ別
- インプラントおよび固定デバイス
- 縫合アンカー
- ノットレス固定システム
- 生物学的パッチおよびメッシュ
- 腱移植片およびスキャフォールド
- 外科器具およびパワーシステム
- リハビリ機器
- 理学療法デバイス
- 装具およびサポーター
- 画像・ナビゲーションシステム
- 薬剤
- その他
- インプラントおよび固定デバイス
- 患者年齢層別
- 50歳未満
- 50〜64歳
- 65歳以上
- 適応症別
- スポーツ関連損傷
- 加齢性変性
- 外傷性損傷
- 損傷重症度別
- 部分層断裂
- 全層断裂
- 広範囲・修復不能断裂
- エンドユーザー別
- 病院
- 外来手術センター
- 整形外科クリニックおよび医師オフィス
- 在宅ケア施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、疾患および処置の背景を設定し、臨床医が実際に確認できる内容と相互検証できる地域需要シグナルを固定するために使用されました。主要なインプットは公衆衛生統計および臨床エビデンスソースであり、傷害パターンおよび医利用行動に関するCDCデータ、臨床的背景のためのNIHおよびNLMリソース、治療経路および再手術リスクに関する査読済み整形外科ジャーナルが含まれます。
市場モデルを現実に即したものに保つため、デバイスおよび生物学的製剤の規制活動に関するFDAデータベース、高齢化および医療費の背景に関するOECDおよび世界銀行の指標、ガイドラインおよび診療パターンの手がかりとなる整形外科および スポーツ医学関連の学会ウェブサイトなどのソースも参照しています。企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い医療メディアは、治療法および処置環境全体にわたる価格動向とミックスシフトを把握するために使用されています。有料サブスクリプションは、企業財務、特許、または出荷・貿易シグナルの検証に役立つ場合にのみ使用されています。ここに記載されているソースは網羅的なものではなく、例示的なものです。
一次インタビューおよびサーベイ
一次調査は、整形外科医、スポーツ医学臨床医、理学療法関係者、病院および外来手術センター(ASC)の管理、ならびに発注パターンを把握している流通業者またはチャネル側の専門家を対象としました。これはグローバル市場であるため、インタビューは主要な医療システム全体に分散され、処置ミックス、典型的なケア経路、および価格変動が実際の予算にどのように反映されるかを確認しました。
これらの会話からのインプットは、デスクソースでは明確にされることが少ないギャップを埋めるために使用されました。具体的には、重症度別の保存療法と手術の割合、修復ごとの典型的なインプラントおよび補助製品の使用、ならびに償還および待機時間が処置件数に与える実際の影響が含まれます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:13% | アジア太平洋地域:45% |
| 中位層:51% | 機能・ユニットリーダー:38% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:22% | マネージャー:49% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、有病率および罹患率の背景、整形外科受診率、画像診断および診断慣行、ならびに理学療法、注射、または手術に移行する割合を用いて、地域別に治療を受けた可能性のある患者を再構築するトップダウン需要プール構築から始まります。外科的ケアについては、処置件数を病院およびASCのキャパシティシグナルおよび典型的なケア環境の分割と相互検証し、主要な治療コンポーネントのサンプリングされた平均販売価格(ASP)を用いて価値に換算しました。
合計値を現実的に保つため、選択的なサプライヤーの積み上げ、症例ごとのインプラント使用量のチャネルチェック、および主要地域別の数量×ASPの妥当性確認を含むボトムアップ近似値をチェックとして使用しました。変数が一貫して入手できない場合、そのギャップは専門家と合意した範囲を通じて処理され、その後、感度シナリオで再テストされた保守的な中間値が採用されました。
予測は、短期時系列スムージングに支援されたシナリオ分析を用いて構築されました。成長ドライバーには、高齢化人口動向、スポーツ傷害の暴露、関節鏡視下修復および補助生物学的製剤の採用、償還の方向性、および処置の外来環境へのシフトが含まれます。最終予測は、想定された数量およびASPの経路がインタビューフィードバックによって妥当と検証された後にのみ調整されました。
データ検証と更新サイクル
モデルアウトプットは、ケア環境別の予想処置件数、保存療法と修復術の間で観察されたミックスシフト、ならびに調達および臨床医フィードバックからの価格動向を含む独立したシグナルと照合されました。外れ値は早期にフラグが立てられ、地域が人口統計、アクセス、または償還では説明できない異常な急増を示した場合には前提条件が再検討されました。
承認前に、インプット、計算、およびロジックが地域全体で一貫していることを確認するためにステップごとにレビューが行われ、主要な前提条件が高い影響を持つ場合には再コンタクトが実施されます。レポートは年次で更新され、価格またはアクセスに影響を与える重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceのローテーターカフ治療市場規模と他の公表推計値との比較
ローテーターカフ治療の公表市場数値は、同じトピックを説明しているように見えても、計上される収益項目とタイミングの前提条件が常に一致しているわけではないため、異なる場合があります。差異はまた、処置件数が価値に換算される方法、および外来ケアと補助製品が同じ支出プールの一部として扱われるかどうかからも生じます。
一般的なギャップの要因は更新頻度と通貨タイミングです。古い価格ポイントと古い処置ミックスシェアが推計値を過去の現実に固定し続ける場合、これがMordor Intelligenceの年次更新されたASPおよび数量チェックが現在の購買行動により近い値を示す理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 790.30 ミリオン 米ドル(2026年) | |
| 業界出版社A | 1,013.65 ミリオン 米ドル(2023年) | より古いベースイヤーと、為替レートの適用方法が異なる場合に合計値をシフトさせる可能性のある複数通貨表示を使用しており、より広範な傷害治療カテゴリーを同じバケットに含めているようにも見えます |
| デジタルリサーチアウトレットB | 1,150.00 ミリオン 米ドル(2024年) | 処置件数、外科的対保存的ミックス、およびASPの進行が地域別にどのように検証されるかについての可視性が限られた高水準のCAGR予測に依存しており、近期の価値を過大評価する可能性があります。 |
全体として、表中のばらつきは主にタイミングと範囲の選択によって説明され、次いで価格とケア環境ミックスのモデル化方法によって説明されます。治療を受けた患者フローに価値を結び付け、地域全体で同じ数量×ASPチェックを繰り返すことで、推計値は市場の変化に応じて再テスト可能な明確なインプットに追跡可能なままとなります。
レポートで回答される主要な質問
2031年における回旋筋腱板治療市場の予測値は?
2026〜2031年の年平均成長率4.75%で2031年までに9億9,679万米ドルに達すると予測されています。
回旋筋腱板手術で最も急成長している地域はどこですか?
アジア太平洋地域が年平均成長率6.22%でトップであり、中国とインドの件数増加が牽引しています。
外来手術センターは手術の経済性にどのような影響を与えていますか?
ASCはメディケア診療報酬が3.2%高く、病院より施設費用が低いため、件数が増加しており、総エピソードコストを削減しています。
整形外科用生物製剤が普及している理由は何ですか?
レベルIのエビデンスにより、無細胞真皮マトリックスが再断裂リスクを42%低減することが示されており、メディケアは補強症例1件当たり850米ドルを追加償還しています。
欧州における生物学的パッチの商業化を妨げる課題は何ですか?
EU MDRによるクラスIIIへの再分類により14〜18ヶ月が追加され、数百万ユーロのコンプライアンスコストが発生し、上市が遅延しています。
最も高い成長を牽引している患者層はどれですか?
50歳未満の患者はスポーツ傷害とプレミアム生物製剤の採用意欲により年率7.35%で拡大しています。