
十字靭帯修復処置市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
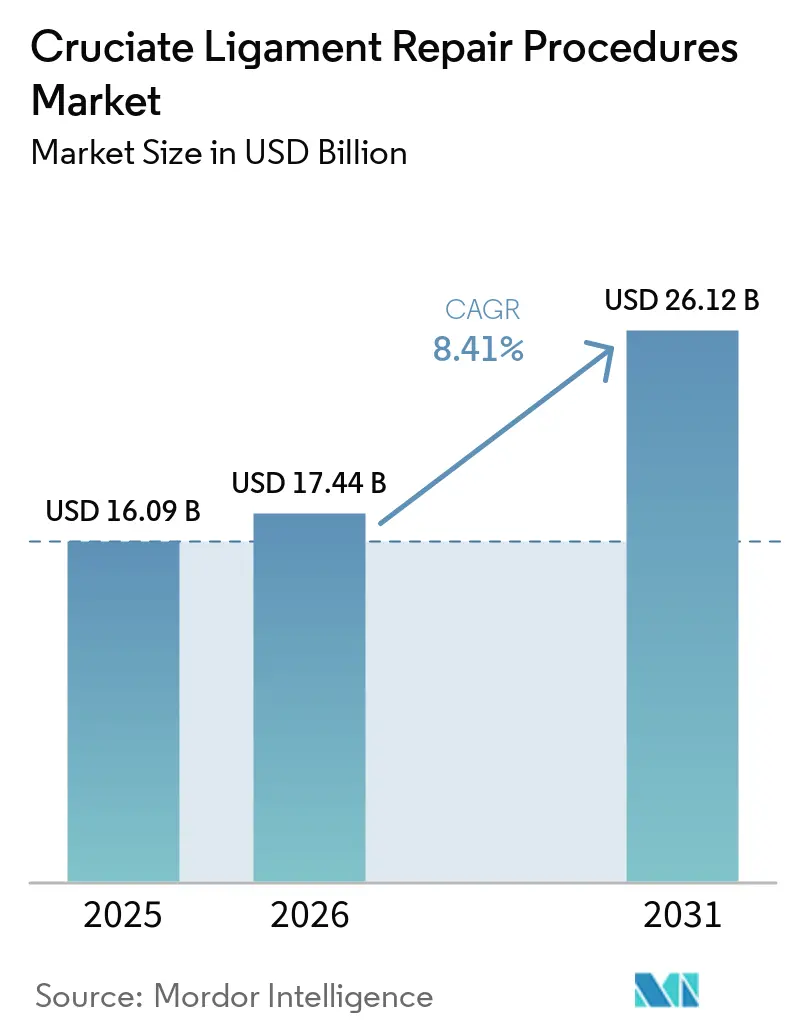
| 市場規模 (2026) | 17.44 十億米ドル |
| 市場規模 (2031) | 26.12 十億米ドル |
| 成長率 (2026 - 2031) | 8.41 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる十字靭帯修復処置市場分析
十字靭帯修復処置市場の規模は、2025年の160億9,000万USD、2026年の174億4,000万USDから2031年には261億2,000万USDに拡大し、2026年から2031年にかけてCAGR 8.41%を記録する見込みです。
保存療法よりも外科的介入が好まれる傾向は、2010年から2020年にかけて前十字靭帯(ACL)断裂の年間発生件数が3.43%減少したという疫学的研究の報告にもかかわらず、引き続き拡大しています。米国食品医薬品局(FDA)が2026年1月にBEARインプラントのラベルを更新し、外傷後変形性関節症リスクの低減が確認されたことで、生物学的スキャフォールドに対する市場の信頼が高まっています。2024年にメディケアの入院専用リストから275件の整形外科処置が除外されたことで示された外来診療能力の拡大は、費用効率の高い外来手術センターへのシフトを促進しています。中国では、数量ベースの調達改革により膝関節インプラント価格が82%低下し、アクセシビリティは向上した一方で、多国籍企業の利益率に圧力がかかっています。こうした課題に対応するため、主要ベンダーは差別化された生物学的製剤、人工知能(AI)計画、ロボット支援を活用し、移植片断裂の60%〜70%の主因である技術的失敗の最小化を図っています。
主要レポートのポイント
- 処置別では、ACL再建術が2025年の十字靭帯修復処置市場シェアの54.84%を占め、ACL修復術は2031年にかけてCAGR 10.53%で拡大する見込みです。
- 移植片タイプ別では、自家移植片組織が2025年の十字靭帯修復処置市場規模の46.76%を占め、生物学的スキャフォールドはCAGR 10.87%で2031年まで成長しています。
- 固定デバイス別では、干渉スクリューが2025年のセグメント収益の41.32%を維持し、コーティカルボタンは2026年から2031年にかけてCAGR 11.21%で成長すると予測されています。
- エンドユーザー別では、病院が2025年の収益の60.32%を占め、外来手術センターはCAGR 11.45%で2031年まで成長しています。
- 地域別では、北米が2025年の収益シェアの42.65%でトップを占め、アジア太平洋は2026年〜2031年にかけて最速のCAGR 9.54%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 膝靭帯損傷の発生率の増加 | +1.8% | 世界全体、北米・欧州でピーク | 中期(2〜4年) |
| 低侵襲整形外科処置への需要の高まり | +2.1% | 北米・EU、アジア太平洋での早期普及 | 短期(2年以内) |
| 外来手術センターの利用可能性の拡大 | +1.9% | 北米が中心、西欧へのスピルオーバー | 中期(2〜4年) |
| 生物学的・合成移植片技術の進歩 | +2.3% | 世界全体、北米・EUが規制面でリード | 長期(4年以上) |
| 新興市場におけるスポーツ医学専門医の増加 | +1.2% | アジア太平洋が中心、中南米・中東アフリカ | 長期(4年以上) |
| 外科計画・ナビゲーションへの人工知能の統合 | +1.5% | 北米・EUが早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
膝靭帯損傷の発生率の増加
米国では、ACL断裂は10万人年あたり75.19件の割合で発生し、年間10万〜20万件の新規症例が生じています[1]欧州スポーツ医学会、「関節鏡技術調査2023」、ncbi.nlm.nih.gov。女性アスリートは解剖学的・ホルモン的要因により、男性の2〜8倍の断裂率を経験し、16〜39歳の年齢層で最も多くの外傷が発生しています。2010年以降、年間傷害件数は減少したものの、支払者が償還を拡大し患者がより早期のスポーツ復帰を求めるようになったため、外科的再建術の件数は年間2.15%増加し続けました。このシフトは、関節鏡手術に対するサードパーティの保険適用が早期外科的意思決定を促進している北米および西欧で最も顕著に見られます。
低侵襲整形外科処置への需要の高まり
脛骨トンネル出口部を回避し術後疼痛を軽減するため、完全関節鏡内技術が現在主流となっています。欧州の調査では、経脛骨穿孔法は2016年から2023年にかけて高件数外科医の14.3%から3.6%に減少した一方、前内側および完全関節鏡内ポータルが増加しました。膝蓋腱を温存する大腿四頭筋腱採取は、ドナー部位の罹患率をさらに改善します。Arthrexは2023年に小児ACL再建術にTightRopeアジャスタブルループボタンを拡張し、成長板を保護する完全骨端固定を可能にしました。
生物学的・合成移植片技術の進歩
2026年1月のBEARインプラントのラベル更新では、自家移植片再建術と比較して2年間の追跡調査において変形性関節症の進行が低いことが示されました。FDAが2025年3月に小児および部分断裂への適応を拡大して以来、5,000人以上の患者がこのスキャフォールドを受けています[2]FDA、「BEARの適応拡大」、fda.gov。2年間のデータでは再断裂率15%が報告されており、自家移植片の成績と同等で、ハムストリング筋力のより早期の回復が示されています。合成ポリマーも再び注目を集めており、Strykerは2024年6月にArtelonを買収し、引張強度2,000 Nを超える生体吸収性繊維へのアクセスを獲得しました。
外科計画・ナビゲーションへの人工知能の統合
機械学習アルゴリズムは磁気共鳴画像法によるACL断裂診断において最大98%の精度を達成し、診断的関節鏡手術の必要性を低減しています。計画プラットフォームは現在、患者の解剖学的構造に合わせたトンネル配置と移植片径を提案し、移植片失敗の大半を引き起こす技術的エラーを直接軽減しています。Zimmer BiometのOrthoGridインテグレーションとTHINK Surgicalとの提携は、コンピュータビジョンガイダンスを靭帯ワークフローに組み込んでいます。Smith & NephewはHOPCoと提携し、AIアナリティクスを外来センターのスケジューリングソフトウェアに組み込んでいます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 処置総費用の高さと支払者の保険適用の限界 | -1.4% | 北米・EU、米国の民間保険で深刻 | 短期(2年以内) |
| 外科的失敗のリスクと再手術の必要性 | -1.1% | 世界全体、若年アスリートで最も高い | 中期(2〜4年) |
| 新規生物学的インプラントに対する厳格な規制経路 | -0.7% | 北米・EU | 長期(4年以上) |
| 新興経済国における外科医のスキルギャップ | -0.5% | アジア太平洋、中南米・中東アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
処置総費用の高さと支払者の保険適用の限界
無保険の米国患者は20,000〜50,000 USDの請求に直面し、保険加入者でも自己負担が2,000〜6,000 USDに上ることが多いです。青少年への請求額は2010年から2022年にかけて70%上昇し、より厳格な事前承認ガイドラインを促しています。CPT 27429に対するメディケアの許容額は1,172 USDであり、多くの外来センターはこれをコスト以下と見なしています。Cignaの2024年8月のポリシーは依然として一次ACL修復術を試験的なものとして分類しており、BEARスキャフォールドの償還を制限しています[3]Cigna、「ACL修復の医療的必要性」、cigna.com。
外科的失敗のリスクと再手術の必要性
一次再建術は3.2%〜11.1%の症例で失敗し、9ヶ月以内にスポーツに復帰した若年アスリートでは34.2%に上昇します。同種移植片の失敗率は25歳未満の患者で25%に達し、自家移植片の9.6%と比較して高くなっています。再手術の成功率は平均70%〜75%であり、2段階再手術では10,000〜15,000 USDのコストが追加されます。再建術を受けた患者の半数のみが競技スポーツに復帰しており、期待値を抑制し、成果が不十分な場合の訴訟を招いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
処置別:
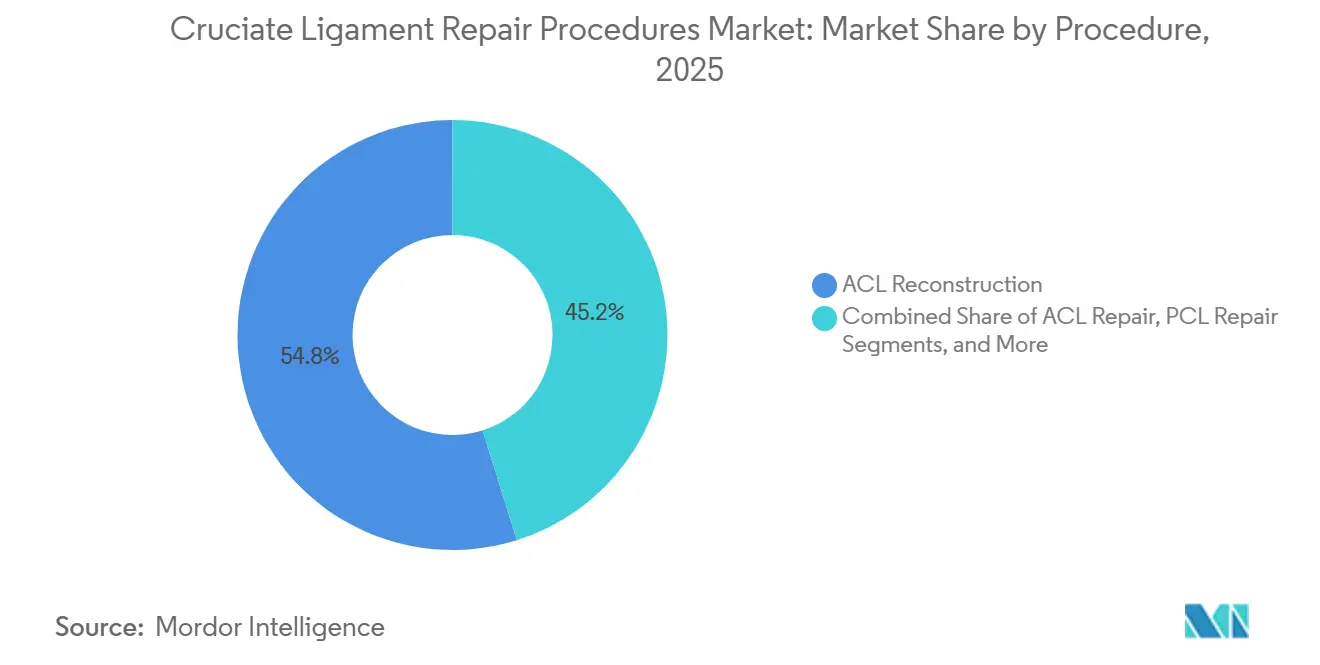
生物学的革新の中でACL修復が注目を集めるACL再建術は2025年の十字靭帯修復処置市場において54.84%のシェアを維持しました。しかし、BEARスキャフォールドが適応を拡大するにつれ、ACL修復術はCAGR 10.53%で2031年まで成長すると予測されています。2025年3月以降、5,000件以上のBEAR処置が実施されており、早期データでは自家移植片と同等の2年間再断裂率15%が示されています。その結果、ハムストリング温存とより迅速なリハビリテーションを重視する若年層を中心に、修復術が2031年までに一次症例の15%〜20%を占める可能性があります。後十字靭帯(PCL)手術は、PCL損傷が膝外傷の3%〜5%にすぎないため、件数の10%未満を占めています。再手術による再建術は、老化した移植片と繰り返しの損傷に牽引された安定しているが成長しているニッチ市場です。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


移植片タイプ別:
生物学的スキャフォールドが自家移植片の優位性に挑戦自家移植組織は2025年に46.76%の収益を生み出し、骨-膝蓋腱-骨グラフトおよびハムストリンググラフトによって支えられており、これらは25歳未満において9.6%の失敗率を示している。Smith & NephewのQUADTRACガイドを用いて商業化された大腿四頭筋腱オプションは、最も低い2.4%の1年再手術率を実現しており、靭帯再建および腱修復処置における使用を支持している。同種移植は、若年アスリートにおける25%の失敗率にもかかわらず、手術時間を15〜20分短縮できることもあり、高齢者や再手術症例において依然として好まれている。生物学的足場は最も成長の速いセグメントであり、10.87%のCAGRで、BEARインプラントの拡大された承認とStrykerの合成統合に乗じている。次世代合成グラフトは、その耐久性が自家移植と同等であれば、2031年までに5%〜8%のシェアに達する可能性がある。
固定デバイス別:
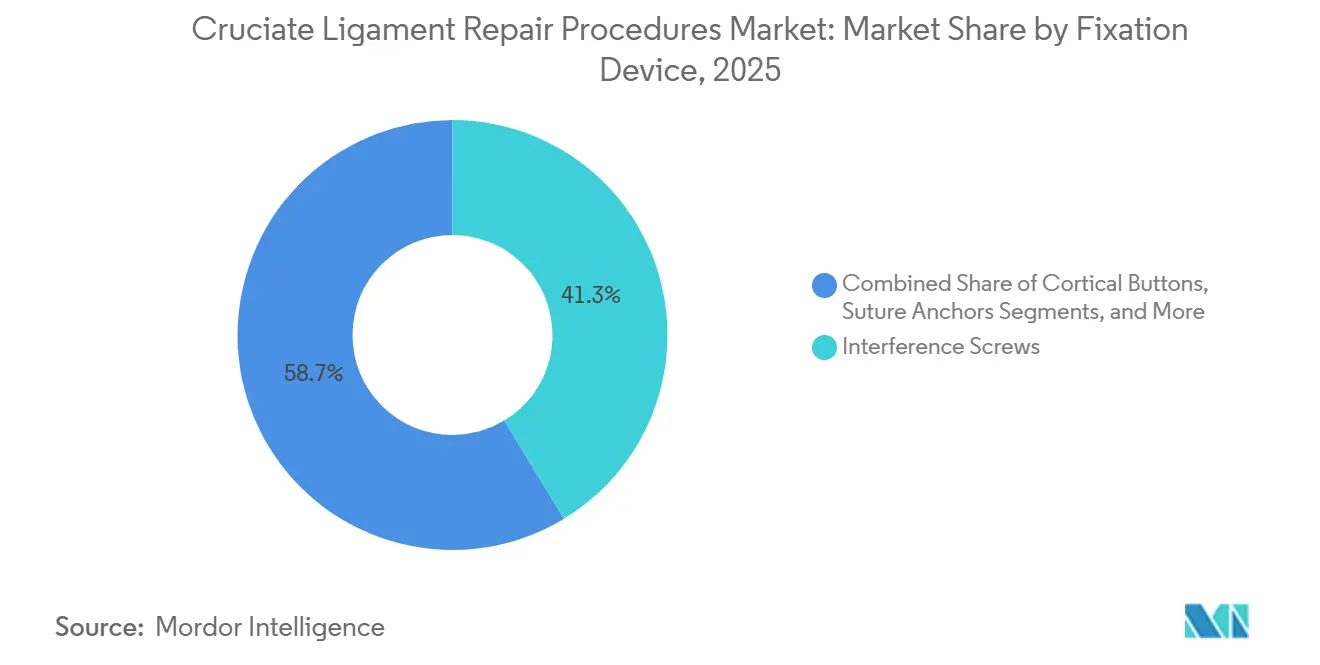
コーティカルボタンが調整性で台頭干渉スクリューは低い単価のおかげで2025年の収益の41.32%を依然として占めていますが、外科医がアジャスタブルループテンショニングを好むようになるにつれ、コーティカルボタンは年間11.21%成長すると予測されています。欧州での使用率は2016年から2023年にかけて52.9%から69.3%に上昇しました。ボタンはトンネル拡大を軽減し、2023年にFDA認可を受けた小児完全骨端固定を簡素化します。生体吸収性スクリューは現在、脛骨固定の62.7%を占めていますが、異物反応に関する懸念が続いており、チタン製オプションへの関心が持続しています。縫合アンカーおよびハイブリッドデバイスは、救済再手術などのニッチな用途に使用されています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
外来手術センターがシェアを獲得病院は2025年のエンドユーザー収益の60.32%を占め、複雑な再手術、小児症例、多靭帯損傷における優位性を反映しています。それでも、メディケアの2024年外来規則が単純なACL症例を日帰り退院にシフトさせたため、外来手術センターはCAGR 11.45%で拡大しています。外来手術センターの施設費用は病院外来部門より20%〜30%低く、外科医の持分インセンティブは差し迫った整形外科医の人材不足の中で人材を引き付けています。整形外科クリニックは紹介とリハビリテーションに不可欠ですが、認定手術室を持つ施設が少ないため、外科収益の5分の1未満にとどまっています。
地域分析
南北アメリカ、EMEA、およびアジア太平洋地域の十字靭帯修復処置市場
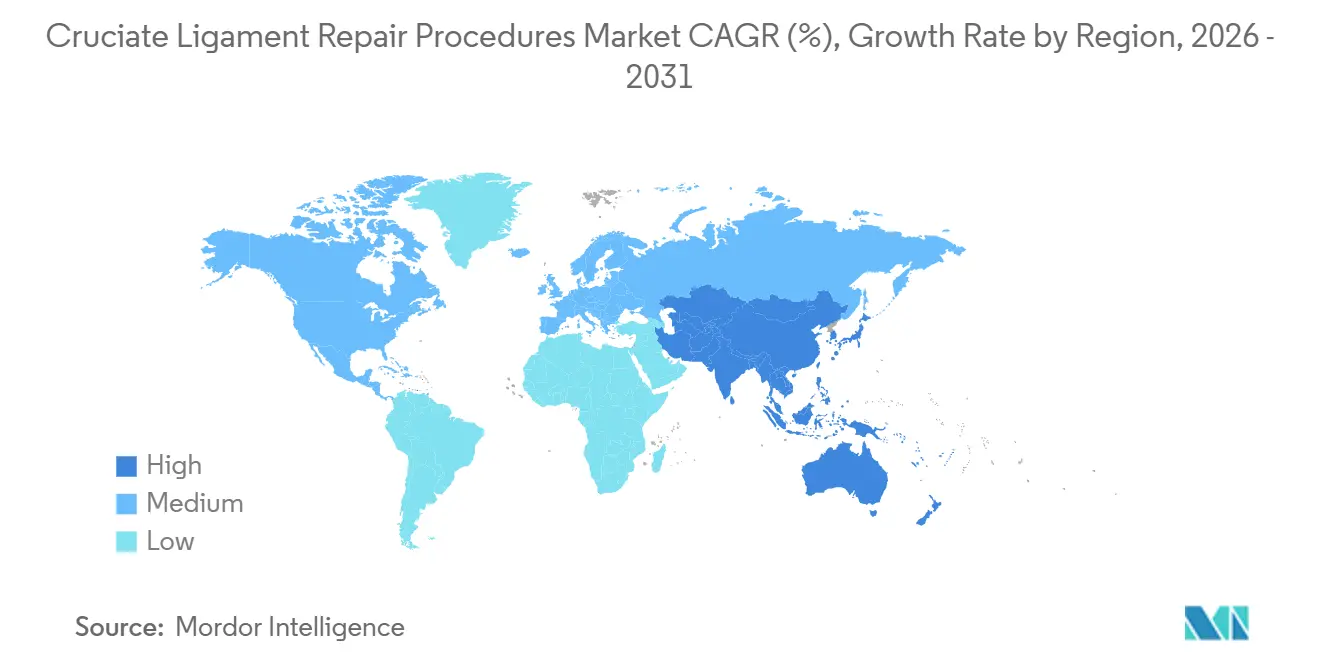
北米は2025年に世界収益の42.65%を維持し、年間100,000〜200,000件のACL処置を実施しているが、発生率の低下と介入率の横ばいにより成長は鈍化しつつある。欧州は収益の約4分の1を占め、解剖学的トンネル配置および外側関節外補強への移行が進んでいる。アジア太平洋地域は、中国による82%の価格引き下げが農村部へのアクセスを拡大した一方でサプライヤーの利益率を圧迫したことにより、2031年までに9.54%の成長が見込まれる。日本と韓国は高い病床密度を活かして高い処置率を維持しているのに対し、インドでは断片的な医療保障が普及を抑制している。中東・アフリカおよび南米は収益の約12%〜15%を占めており、湾岸地域のスポーツ医学への投資およびブラジルにおける医療機器承認の迅速化が段階的な成長を支えている。

規制環境
米国では、前十字靭帯の修復および再建に使用されるインプラント技術は、確立されたFDAの承認経路に従っています。前十字靭帯(ACL)修復用の吸収性インプラントは、21 CFR 888.3044に基づきクラスIIに分類され、膝の疼痛/機能や再手術指標などの臨床パフォーマンス評価を含む特別管理の対象となります。
欧州では、製造業者はEU医療機器規則(MDR)2017/745に準拠する必要があり、これにより整形外科用インプラントの臨床エビデンスおよび技術文書要件が強化されました。これにより、2024年5月までに無効となった旧来の認証からの移行が進み、2025年5月以降はさらなる販売承認の制限が適用されています。中国では、国家医薬品監督管理局(NMPA)が高リスク機器に対する国レベルの審査・登録要件を維持しており、腱・靭帯固定システムに関する2020年のガイドラインなどの技術指針に支えられ、多国籍企業および国内の整形外科サプライヤーの市場参入タイムラインおよび現地市場戦略を形成しています。
バリューチェーン分析
バリューチェーンは、生体材料および組織調達(自家移植/同種移植の供給と処理、合成ポリマー、コラーゲンおよびその他の足場材料)、機器の設計・製造(ネジ、皮質ボタン、ノットレスシステムなどの固定デバイス、および生物学的足場の製造)、埋込型デバイスの追跡可能性と滅菌を支える規制・品質システムを網羅しています。処置の提供は、病院および外来手術センター(ASC)のインフラ、関節鏡手術用資本機器、および訓練を受けたスポーツ医学チームに依存し、急性期後のリハビリテーションおよびスポーツ復帰プログラムが再手術および経過観察の需要を形成します。
コストおよび標準化の圧力は主に術中に集中しており、そこでの供給の選択(移植片の種類、固定構造、補助的な生物学的製剤)が処置経済全体の大部分を左右します。最近の臨床エビデンスでは、供給コストがACL再建のコスト構造の中で優位を占め(総コストの約58.2%)、術中フェーズがコスト発生の大部分を占めることが示されています(約89.7%)。これは、インプラントの採用リスト、一括購買、ASCワークフロー最適化を通じて外科医の選好の違いを管理しようとする医療システムの取り組みを強化しています。イノベーション面では、新しい固定システムに対するFDA 510(k)承認や、生物学的足場に対する適応拡大が、研究開発から規制承認、そして流通業者・病院主導の商業化へと続くパイプラインを支えています。
競合状況
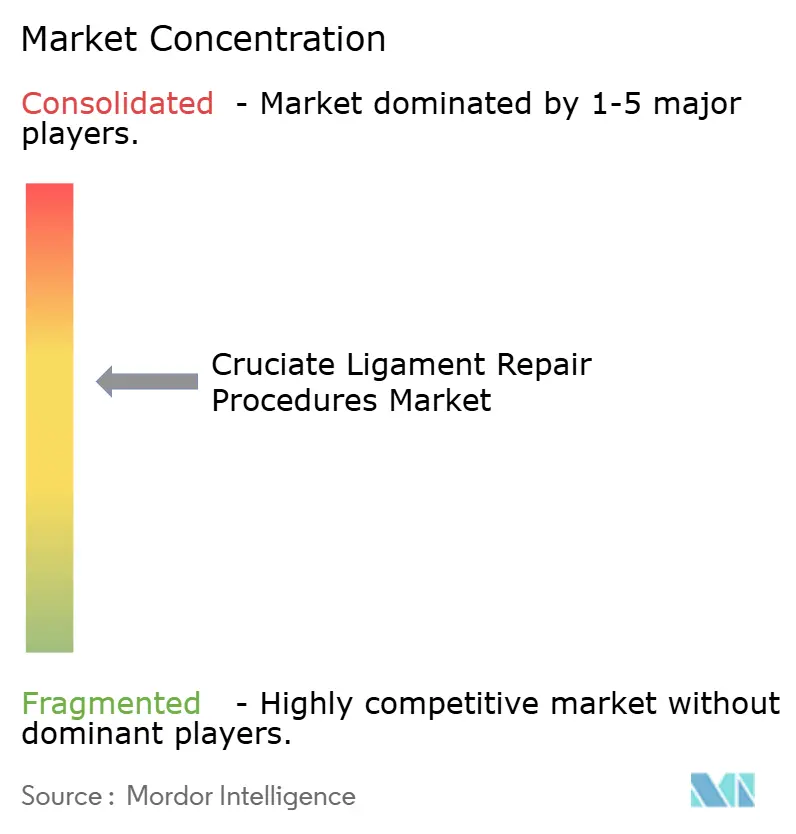
上位5社—Arthrex、Stryker、Smith & Nephew、Zimmer Biomet、DePuy Synthes—は2025年の収益の55%〜60%を占め、中程度の集中度を示しています。Strykerの2024年6月のArtelon買収により合成軟部組織スキャフォールドが加わり、Smith & Nephewの3億3,000万USDのCartiHeal買収は軟骨ソリューションを拡充しました。Zimmer Biometの2023年のEmbody買収はコラーゲンベースのインプラントを供給し、2024年のスポーツ医学部門の13.1%成長に貢献しました。Miach Orthopaedicsは2025年以降5,000人以上の患者を治療したBEARスキャフォールドで市場を変革しています。すべてのリーダー企業は、コモディティスクリューや縫合糸との差別化を図るため、生物学的製剤、ロボティクス、AIナビゲーションに収束しています。中国の数量ベースの調達は、MicroPortやMerilに対するシェア防衛のため、段階的な製品ポートフォリオと現地製造を強いています。
十字靭帯修復処置産業のリーダー企業
Zimmer Biomet
Smith & Nephew
Johnson & Johnson Services, Inc.(DePuy Synthes)
CONMED Corporation
Stryker Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
十字靭帯修復処置市場
- Acuitive Technologies (Arthrosurface)
- Arthrex
- Bioretec
- Cayenne Medical
- Conmed
- Enovis (Mathys)
- Exactech
- Integra LifeSciences
- Johnson & Johnson
- Karl Storz
- Medtronic
- Miach Orthopaedics
- Orthocell
- Parcus Medical
- RTI Surgical
- Smiths Group
- Stryker
- Tissue Regenix
- Xiros Ltd (Neoligaments)
- Zimmer Biomet

市場機会と将来展望
機械的固定と生物学的治癒、および長期的な転帰を組み合わせたACL修復・再建ソリューションを中心に、短期的な空白市場が形成されつつあります。FDAが2026年1月に発表したMiach Orthopaedics BEARのラベル更新には、自家移植再建と比較して外傷後変形性関節症の発症claimの低減が含まれており、これは短期的な安定性を超えて、支払者や患者にとって重要な疾患修飾エンドポイントへと競争の焦点を移すものです。
処置の外来施設への移行、および術中の供給変動を抑制する取り組みは、手順を簡素化し、在庫の複雑さを軽減し、外科医や施設間で手技を標準化するシステムに機会を生み出しています。2026年の製品動向はこの方向性を反映しており、FDA承認を受けたノットレス・張力調整可能固定システム(例:ABANZA QuadLock)や、ハードウェアを最小限に抑えた固定オプション(例:Arthrex TightRope SB オールスーチャー、ソフトボタンインプラント)、さらに手作業の準備時間を短縮する生物学的関連製品(例:事前縫合された腱コンストラクト)が挙げられます。同時に、中国の量に基づく調達方針や膝インプラントの大幅な価格引き下げは、階層化されたポートフォリオと現地化された供給戦略を促し続けており、差別化された生物学的製品、ワークフローツール、大規模病院グループやASCネットワークとの価値に基づく契約を通じてマージンを保護できる事業者に有利に働いています。
Recent Industry Developments in 十字靭帯修復処置市場
- 2026年7月:AlloSourceは、オールインサイドACL再建ワークフロー向けに設計された、FDA 510(k)承認を取得したReConnex Pre-Sutured Tendonを発表しました。この事前縫合コンストラクトは、術中の移植片準備工程を減らすことで手術室の効率を高め、より高スループットな外来環境を支援することを目的としています。
- 2026年2月:Arthrexは、ACL固定用のTightRope SB オールスーチャー、ソフトボタンインプラントをリリースしました。この金属不使用・ネジ不使用のアプローチは、移植片の種類を問わずハードウェアを最小限に抑えた固定オプションの選択肢を広げ、在庫や画像アーティファクトを簡素化する低侵襲コンストラクトを求める外科医の需要に合致しています。
- 2024年6月:Strykerは、次世代の生分解性合成軟部組織足場技術を整形外科ポートフォリオに加えるためArtelonを買収しました。この取引により、Strykerは合成生体材料の能力を統合することで、靭帯および軟部組織修復関連分野での地位を強化し、従来の固定および移植片製品を補完しました。


十字靭帯修復処置市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、膝十字靭帯の修復または再建に使用される外科的処置の価値を市場として計上しており、中核的な処置作業と、それを完了するために一般的に使用されるグラフトおよび固定要素を含む。
対象外の範囲:手術を伴わない保存的治療、他の疾患に対して行われる一般的な膝関節鏡視下手術、または長期的なリハビリテーションおよび理学療法サービスは含まない。
セグメンテーション概要
- 処置別
- ACL修復術
- ACL再建術
- PCL修復術
- PCL再建術
- 再手術処置
- 移植片タイプ別
- 自家移植片
- 同種移植片
- 合成移植片
- 生物学的スキャフォールド
- 固定デバイス別
- 干渉スクリュー
- コーティカルボタン
- 縫合アンカー
- その他の固定デバイス
- エンドユーザー別
- 病院
- 外来手術センター
- 整形外科・スポーツ医学クリニック
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリング開始前に臨床的および経済的な境界を設定するために使用された。CDCの傷害および外来手術統計、OECDの医療データ、WHOの医療システム指標、整形外科処置件数を報告する国民保健サービスや省庁の刊行物などの公開情報源を精査した。
処置活動を価値に換算するため、ACLおよびPCLの利用率と再手術率に関する査読済み整形外科学術誌、入手可能な病院の請求額および償還参考資料、主要国における整形外科デバイスの輸出入サマリーなどの情報源も活用した。靭帯再建に関連する製品ミックスを把握するため、企業の財務報告書および投資家向けプレゼンテーションも確認した。公開情報が乏しい場合は、企業財務情報の有料サブスクリプションおよび特許データベースを追加検証として使用した。これらの例は網羅的なものではなく、データポイントの収集、相互確認、および明確化のために他の公開・有料情報源も使用した。
一次インタビューおよびサーベイ
一次調査は、手術室で実際に使用されているものと、異なる環境における価格の動向を確認することに重点を置いた。主要地域の整形外科医、スポーツ医学臨床医、病院調達チーム、外来手術センター管理者、およびデバイス販売代理店と対話し、処置ミックス、グラフト選好、および固定バンドルに関する前提条件を必要に応じて修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:13% | アジア太平洋:46% |
| 中位層:54% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:16% | マネージャー:50% | 南北アメリカ:23% |
市場規模算定と予測
市場価値は、まずトップダウンアプローチを用いて再構築された。処置件数は、膝関節損傷の発生率、スポーツ参加シグナル、外科的処置率のパターン、およびケア環境の分割を基に国別に構築され、次いで典型的な処置関連価格およびデバイスバンドルの範囲を用いて価値に換算された。合計値が現実から乖離しすぎていると判断された場合は、ドライバーを再確認した後にのみ調整を行った。
モデルの妥当性を保つため、主要固定デバイスのサンプリングされた販売価格、症例ごとのグラフトおよび固定使用量のミックスベースの積み上げ、ならびにユニット動向に関する販売代理店チャネルのフィードバックなど、選択的なボトムアップ確認によって裏付けを行った。最も重要なインプットは、ACL再建対修復の比率、再手術率、病院と外来手術センターの分割、グラフト選択パターン(自家移植対同種移植対合成)、および手術ごとの平均固定ユニット数である。
予測にあたっては、スポーツ傷害トレンド、低侵襲技術の採用、および償還の安定性に関する異なる前提のもとで需要を予測できるようシナリオ分析を使用し、最終的な経路を専門家が現実的と判断した内容に合わせた。国レベルの処置件数が不明な場合は、類似の医療システムからの代理指標を適用し、最終合計値を確定する前にインタビューを通じて修正した。
データ検証と更新サイクル
アウトプットは、整形外科手術のスループット、デバイス貿易フロー、および靭帯修復製品ラインへの収益エクスポージャーの報告値などの独立したシグナルと、モデル化された処置件数および推定支出を比較することで検証された。外れ値が現れた場合は、インプットレベルまで遡り、承認前に国別またはケア環境別の分割を修正した。
定義、通貨処理、および年度の整合性が地域間で一貫していることを確認するため、第二のアナリストによるレビューが完了している。レポートは年次で更新され、重大なイベントが処置へのアクセスや価格に影響を与えた場合は中間更新が行われる。納品前にアナリストが最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの十字靭帯修復処置市場規模と他の公表推計値との比較
十字靭帯修復処置の公表市場価値は、グループが異なるコンポーネントを計上し、異なる基準年を使用し、病院対外来センターに対して異なる価格ロジックを適用するため、大きく異なる場合がある。これらの差異はまず範囲と計算上の問題として扱い、その後インタビューを通じてテストすることで、最終的な数値が実際のケア提供方法と一致するようにしている。
最大のギャップは通常、推計が処置サービスビューに近いか、処置プラスデバイスビューに近いか、および改訂症例とグラフト選択の処理方法から生じる。主なギャップは、各処置内でデバイスおよびグラフトバンドルとして計上されるものから生じる。Mordor Intelligenceは、一つの混合価格を環境全体に適用するのではなく、地域固有のミックスおよび価格確認を使用して、ACL、PCL、および再手術症例全体で一貫してこれらを処理している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.44 ビリオン 米ドル(2026年) | |
| 業界誌A | 14.10 ビリオン 米ドル(2024年) | より早い基準年と、ACLおよびPCL修復ラベルに限定されることが多い狭い処置グループを使用しており、再建および再手術症例が環境によって異なる価格設定をされている場合に価値を過小評価する可能性がある。 |
| 業界出版社B | 13.94 ビリオン 米ドル(2024年) | 2024年基準年について米ドル百万単位で報告されており、広域の地域平均に依存している可能性があり、グラフト選択、症例ごとの固定ユニット数、および病院対外来価格の差異を圧縮する可能性がある。 |
表中のばらつきは主に年度の選択と典型的な症例内で計上されるもの、特に再建および再手術の強度とデバイスバンドルの処理方法によって説明される。価値の積み上げを処置ミックス、環境分割、およびフィールドフィードバックで相互確認された実際の価格範囲に結びつけることで、最終推計値は追跡可能であり、前提条件が変化した際に再現できる。


レポートで回答される主要な質問
十字靭帯修復処置市場の現在の価値はいくらですか?
市場は2026年に174億4,000万USDと推定されています。
市場は2031年までにどのくらいの速さで成長しますか?
収益は2026年から2031年にかけてCAGR 8.41%で増加する見込みです。
最も急速に拡大している処置セグメントはどれですか?
生物学的スキャフォールドの普及に伴い、ACL修復術は年間10.53%成長すると予測されています。
外来手術センターがシェアを獲得しているのはなぜですか?
メディケアの2024年規則変更と20%〜30%低い施設費用が、単純なACL症例を日帰りセンターに誘導しています。
最も速い将来成長を示す地域はどこですか?
アジア太平洋はアクセスの拡大と規制の加速によりCAGR 9.54%を記録すると予測されています。
最も急速に採用されている固定デバイスタイプはどれですか?
コーティカルボタンはアジャスタブルテンショニングとトンネル拡大の軽減によりCAGR 11.21%で成長をリードしています。
最終更新日:



