
人工腱および靭帯市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 50.53 百万米ドル |
| 市場規模 (2031) | 90.47 百万米ドル |
| 成長率 (2026 - 2031) | 12.36 % |
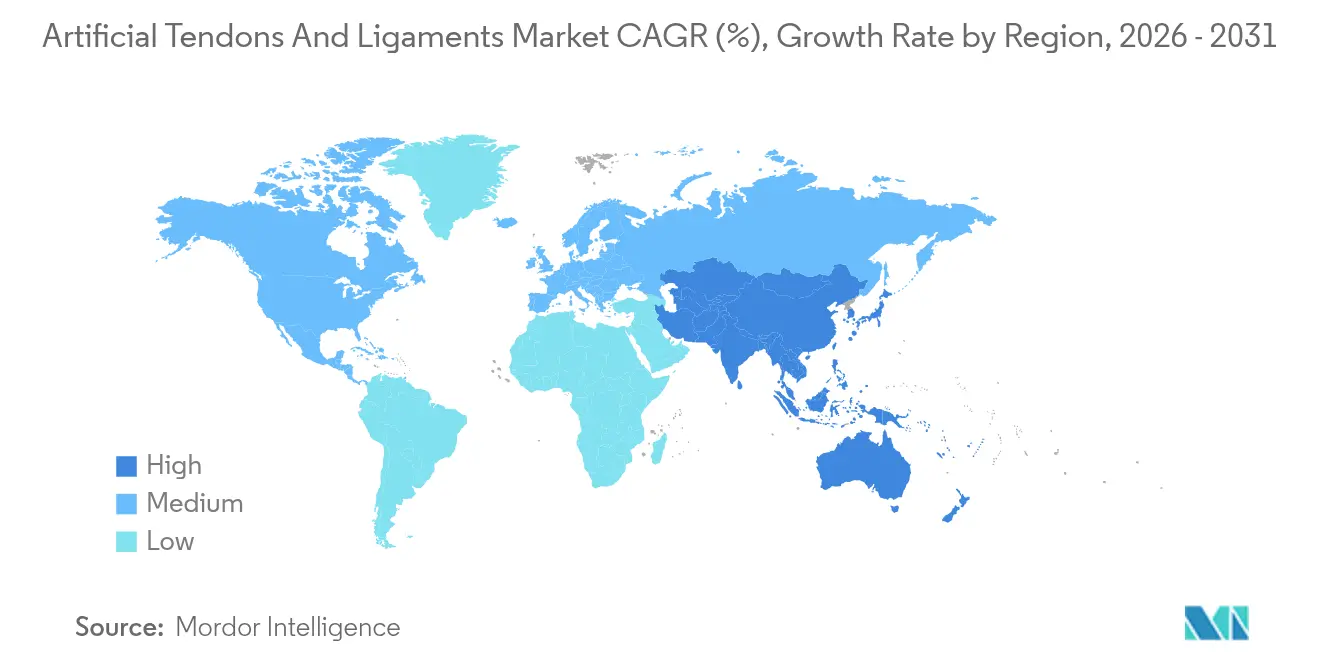
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
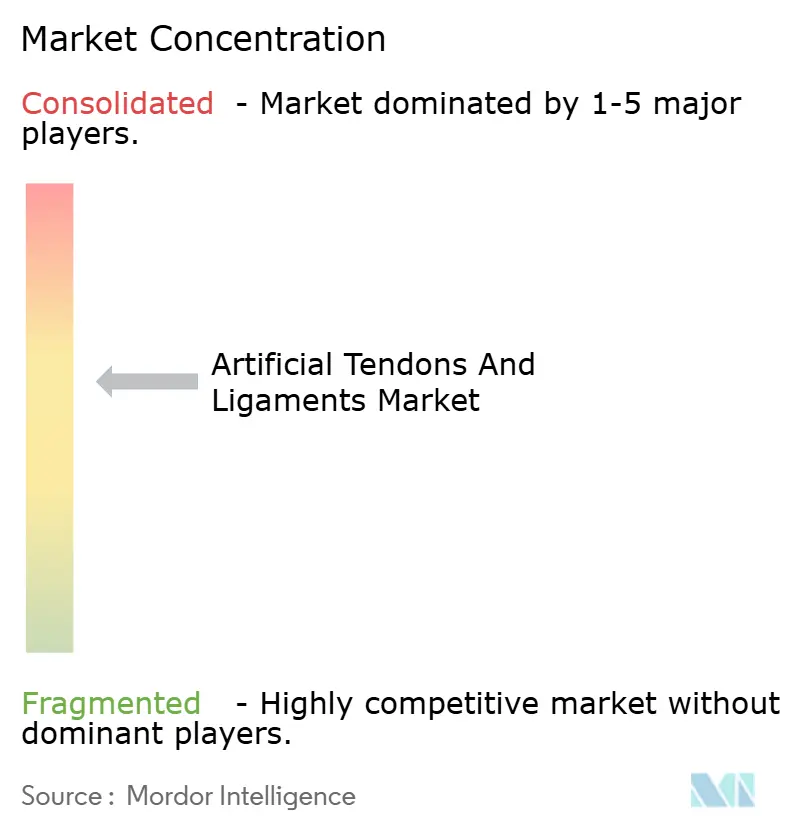
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる人工腱および靭帯市場分析
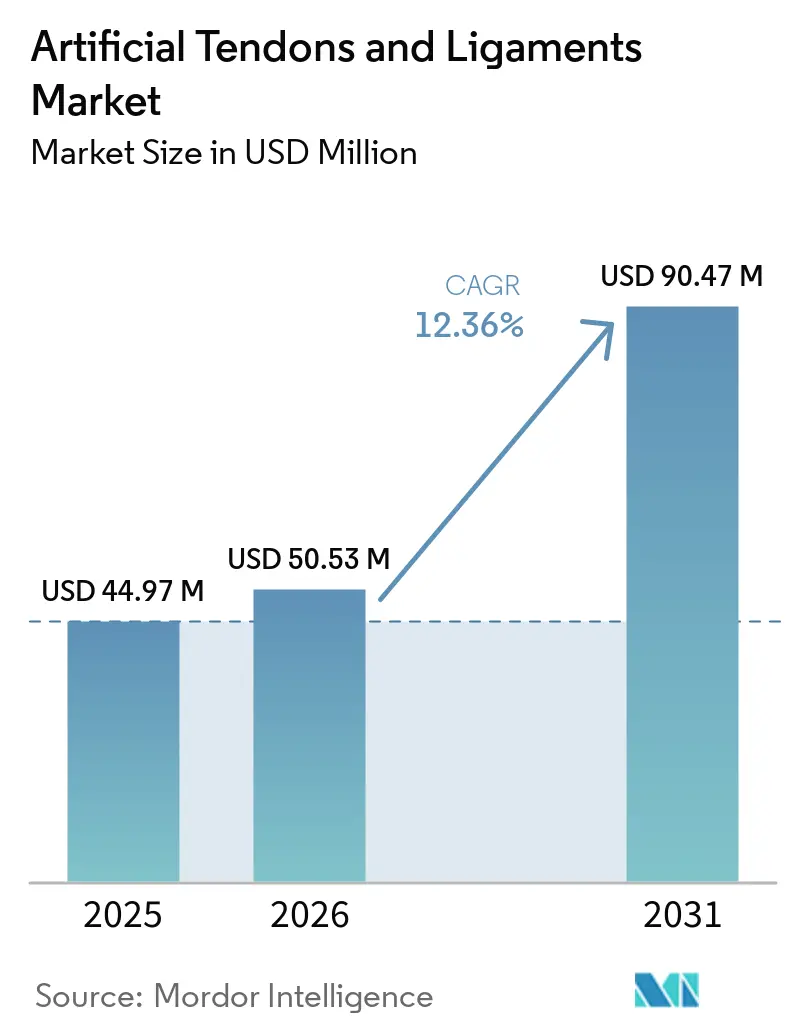
2026年の人工腱および靭帯市場規模は5,053万米ドルと推定され、2025年の4,497万米ドルから成長し、2031年には9,047万米ドルに達する見通しで、2026年から2031年にかけて12.36%のCAGRで成長します。スポーツ関連靭帯外傷の増加、低侵襲技術へのシフト、外来手術の急速な拡大が需要を後押ししています。欧州は38%の収益シェアでリーダーシップを維持する一方、アジア太平洋地域はスポーツ参加率の上昇を背景に最速の13.1% CAGRを記録しています。膝関節損傷が58%のシェアで件数を主導していますが、足・足首の術式は13.8%で加速しています。競争の激しさは合成PET-LARSシステムに集中していますが、17.2%拡大しているハイブリッド3Dプリントスキャフォールドが技術的転換を示しています。現在は病院が大半の症例を担っていますが、外来手術センターが整形外科的能力を拡大し、市場で最も成長の速いエンドユーザーとなっています。StrykerによるArtelonの買収などの戦略的M&Aは、業界の統合と差別化されたバイオマテリアルの追求を裏付けています。
レポートの主要ポイント
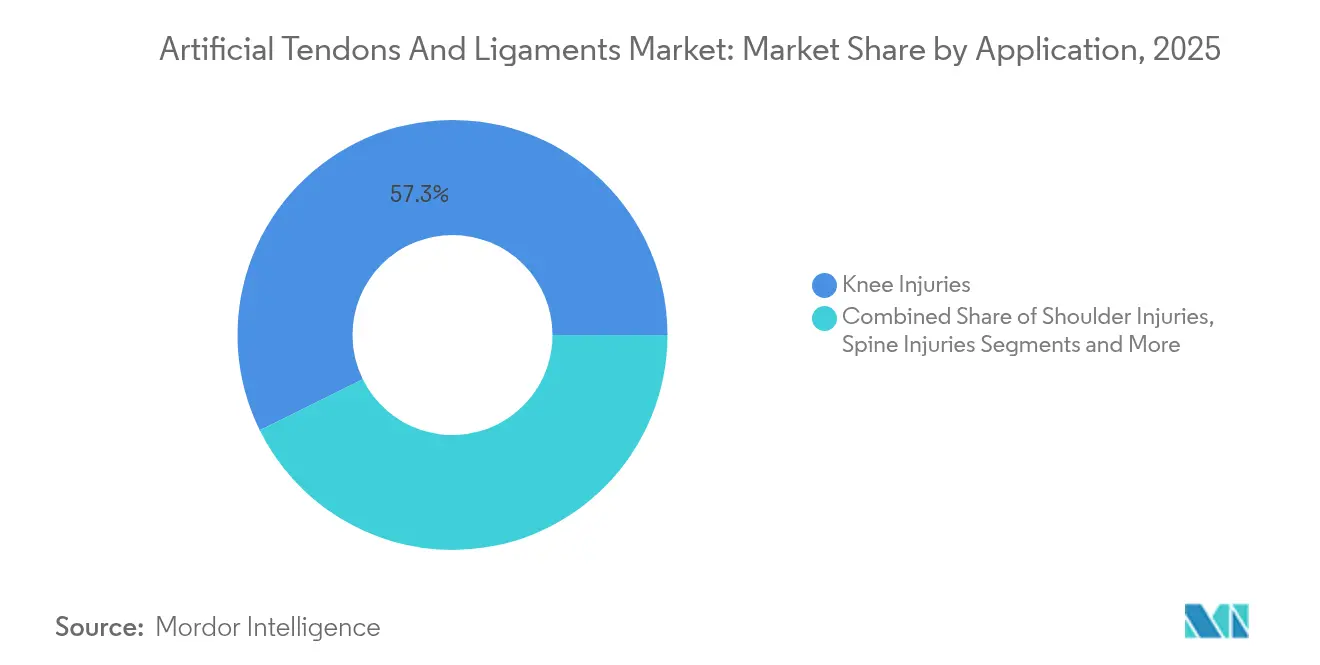
- 用途別では、膝関節損傷が2025年の人工腱および靭帯市場シェアの57.30%を占め、足・足首は2031年にかけて13.62%のCAGRで拡大する見込みです。
- インプラントタイプ別では、合成PET-LARSが2025年の人工腱および靭帯市場規模の63.20%のシェアを占め、ハイブリッド3Dプリントスキャフォールドは2031年にかけて16.85%のCAGRで成長する見通しです。
- 材料別では、PETが2025年に65.10%の収益シェアを維持し、シルクは2031年にかけて15.05%のCAGRを記録する見込みです。
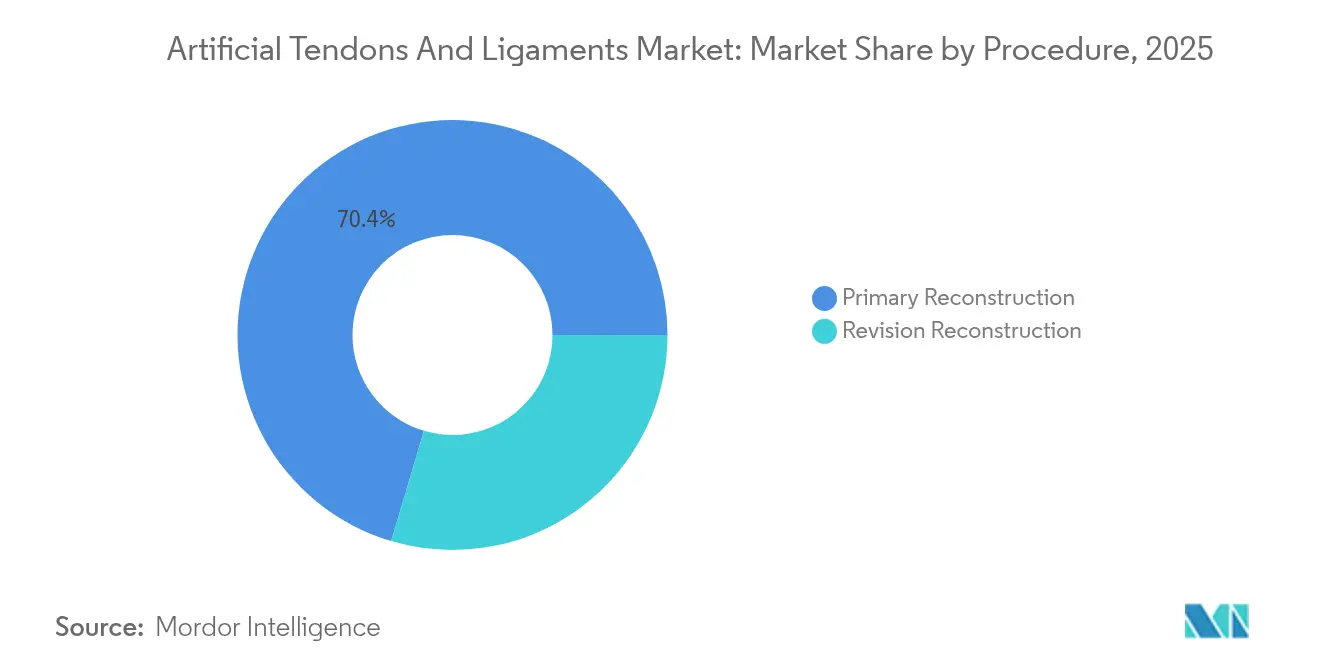
- 術式別では、一次再建が2025年の人工腱および靭帯市場規模の70.40%を占め、再置換再建は2031年にかけて13.67%のCAGRで進展しています。
- エンドユーザー別では、病院および専門整形外科センターが2025年に61.10%のシェアでリードし、外来手術センターは2031年にかけて最高の13.54%のCAGRが見込まれます。
- 地域別では、欧州が2025年に37.60%の収益でリードし、アジア太平洋地域は2031年にかけて最速の12.92%のCAGRを記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポーツ関連 靭帯外傷の急増 | +3.2% | 世界全体(北米、 欧州が最高) | 短期(2年以内) |
| 低侵襲技術への 選好 | +2.8% | 世界全体 | 中期(2〜4年) |
| 外来 整形外科手術の拡大 | +1.9% | 北米、 欧州、先進アジア太平洋 | 中期(2〜4年) |
| 次世代 臨床データの蓄積 | +1.7% | 世界全体 | 中期(2〜4年) |
| OEMによる ハイブリッドバイオ合成材料への投資 | +2.5% | 世界全体(初期利益は 北米、欧州) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スポーツ関連靭帯外傷の世界的発生率の上昇
年間の前十字靭帯(ACL)再建術は現在40万件に達し、人口10万人あたり18件の受傷率に相当し、アスリートにおける発生率はさらに高くなっています。経済的負担はリハビリテーションおよび生産性損失にまで及び、回復期間を短縮するソリューションへの需要を押し上げています。北米と欧州は、組織的なスポーツ参加と靭帯再建術を償還する保険適用により、最も強い牽引力を感じています。アジア太平洋地域における新興スポーツリーグは新たな術式件数とラストマイル成長をもたらしています。その結果、病院および外来手術センター(ASC)は、即時の機械的安定性と早期競技復帰を実現する高度なグラフトオプションへの投資を進めています。
低侵襲技術への選好の高まり
関節鏡手術は現在、靭帯再建術の85%以上を占めています[1]。2024年の臨床エビデンスによると、自家腱をLARSデバイスで補強した場合、従来の技術と比較して術後1か月および3か月の機能スコアが高いことが示されています。外科医は、軟部組織への侵襲を最小限に抑え、麻薬性鎮痛薬の使用を減らし、当日退院を可能にするオールインサイドアプローチを好みます。デバイスメーカーは、シングルポータル器具と互換性のある薄型プリロード合成グラフトを提供することで対応し、高件数のASCネットワーク全体における現在の術式トレンドを支援しています。
外来整形外科手術インフラの拡大
外来手術センター(ASC)における整形外科症例数は2022年から2023年にかけて84%増加し、2020年代半ばまでに整形外科手術の68%がASCへ移行するとの予測が示されている。ASCにおける靭帯再建術のコストは病院価格と比較して35〜45%低く、保険者および自己負担雇用主にとって魅力的である。CMSはASCにおける靭帯修復の保険適用コードを拡大し、症例数の移行をさらに加速させている。外来患者向け腱修復に関するメディケアの専用コードは、プレミアム生物製剤の採用を促進し、バンドル支払いモデルの活用を支援している。ASCのワークフローに対応した使い捨て器具キットおよびプレ滅菌済みインプラントを供給するメーカーは、優先的な棚スペースと外科医のロイヤルティを獲得している。
2025年のメタアナリシスでは、合成補強により再断裂のオッズ比が0.17に低下し、従来のグラフトと比較してスポーツ復帰のオッズ比が1.58に上昇することが示されました。LARSシステムは中年患者においてLysholmスコア90.61および低い3.8%の失敗率を報告しています。FDA承認のBEARインプラントは2020年以降4,000人以上の患者を治療し、レジストリデータが良好なアウトカムを確認しています。このようなエビデンスは数十年来の懐疑論を払拭し、プレミアムデバイスの償還に向けた支払者の経路を開きます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 過去の失敗に起因する 外科医の懐疑論 | -1.8% | 世界全体 | 中期(2〜4年) |
| 高いインプラントおよび 術式コスト | -1.4% | アジア太平洋、ラテンアメリカ、 中東・アフリカ | 短期(2年以内) |
| 規制要件の 厳格化 | -1.2% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
過去の失敗に起因する外科医の根強い懐疑論
2024年の文献レビューで詳述されているように、初期の合成グラフトは機械的破損および滑膜炎により撤退を余儀なくされました。その時代に訓練を受けた外科医は依然として慎重であり、10年間の追跡データが得られるまで採用を遅らせています。教育シンポジウムおよびレジストリ報告は信頼のギャップを埋めることを目指していますが、懐疑論は特にコミュニティ病院における購買サイクルを依然として遅らせています。
コスト敏感な経済圏における高いインプラントおよび術式コスト
プレミアムハイブリッドグラフトは自家グラフトソリューションの3〜5倍のコストがかかる場合があります。低中所得国では自己負担比率が高く、患者の採用を減少させ、外科医に低コストオプションの選択を強いています。先進国においても、支払者はプレミアム償還を正当化するための医療経済ドシエを要求します。その結果、主要都市圏以外での採用が価格圧力により抑制される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
膝関節が主導、足・足首が加速膝関節再建術は2025年の人工腱および靭帯市場シェアの57.30%を占め、世界で約40万件のACL手術が実施されました。膝関節治療における人工腱および靭帯市場規模は、スポーツ医学の件数、高齢者の活動増加、および再置換シナリオにおけるPET-LARS補強を支持するエビデンスを背景に着実に拡大する見通しです。
足・足首損傷は13.62%のCAGRで最も速く成長しており、外側靭帯複合体に特化した新しいインプラントが後押ししています。Medlineの2025年ATFL補強デバイスはこのセクターの商業的勢いを示しています。外科医は自家グラフト採取が制限される部位での機械的安定性を向上させる合成オプションを求めています。高件数の足病学センターを持つ病院は現在、足首靭帯修復を当日リハビリテーションプロトコルと組み合わせ、エピソードあたりの収益を拡大しています。
肩関節修復は腱板再断裂率に対処する合成補強ソリューションの恩恵を受け、脊椎および股関節への適用はニッチにとどまりますが、特殊な3Dプリント設計により勢いを増しています。総じて、膝関節以外の適用が人工腱および靭帯市場全体の幅を広げ、製品ミックスの収益性を向上させています。

インプラントタイプ別:
PET-LARSがリード、ハイブリッドスキャフォールドが急増合成PET-LARSインプラントは2025年に63.20%のシェアを保持し、40年にわたる機械的信頼性データに支えられています。PETデバイスの人工腱および靭帯市場規模は、広範な規制承認と外科医の習熟度とともに拡大しています。PET-LARSがACL修復を補強した場合、再断裂のオッズ比が0.17であることがエビデンスで示されています。
ハイブリッド3Dプリント構造体は2031年にかけて16.85%のCAGRを記録しており、即時強度と生物学的統合を組み合わせたデバイスへの需要を反映しています。OEMはマルチスケールバイオミミクリー(多孔質腱鞘およびナノハイブリッドコラーゲン模倣繊維)を採用して組織内成長を促進しています。早期採用者は、機械的安定性と生物学的特性の両方が重要な再置換および複雑な一次症例にハイブリッドグラフトを位置付けています。このセグメントの急速な拡大は、研究開発予算と買収ターゲットを材料科学イノベーターへと再配分しています。
材料別:
PETが主流を維持、シルクが台頭PETは引張強度と数十年にわたる臨床実績を背景に65.10%の市場シェアでリーダーシップを継続しています。メーカーはPETの疲労耐性を損なうことなく細胞接着を高めるための表面エッチングおよびバイオアクティブコーティングを追求しています。シルクは破壊的な候補として台頭しており、天然タンパク質モチーフを再現する人工クモ糸の突破口を背景に15.05%のCAGRで拡大しています。初期のシルクデバイスは有望な弾性および生分解プロファイルを示しており、規制上の進展を待ちながら幅広い整形外科的用途への展開が期待されています。
術式別:
一次再建が主導、再置換が上回る一次再建はコンタクトスポーツおよびピボット動作スポーツにおける初回損傷が依然として多いため、症例の70.40%を占めています。合成グラフトがトンネル拡大および自家グラフト供給不足を回避するため、再置換手術における人工腱および靭帯市場シェアは急速に増加しています。再置換のCAGR13.67%は、2段階手術を1回の術式に変換する速硬化骨グラフト代替材を使用したシングルステージ技術によるものです。合成グラフトが手術室時間と入院期間を短縮する場合、支払者は再置換の採用を支持します。
エンドユーザー別:
病院が主導、ASCが拡大病院は複雑な多靭帯ワークロードと画像診断へのアクセスにより61.10%のシェアを維持していますが、ASCの件数は13.54%のCAGRで増加しています。ASCにおける人工腱および靭帯市場規模の成長は、支払者によるケアサイトのコスト抑制推進と患者の短期入院選好を反映しています。デバイスメーカーはASCのスループットとスタッフの制約に適したパッケージング、器具、および滅菌サイクルを最適化しています。
地域分析
欧州人工腱および靭帯市場
欧州は37.60%のシェアで首位を占めており、合成靭帯に対する歴史的な受容性と、プレミアムデバイスに対する償還制度がその背景にある。フランスやドイツなどの国々ではLARSグラフトが広く使用されている一方、新たなMDR適合要件により規制上の作業負荷が増大し、新製品の市場投入が遅延する可能性がある。サッカーやスキーなどのスポーツと、加齢するアスリート人口が相まって、高い処置需要が維持されている。
北米人工腱および靭帯市場
北米は第2位に位置しており、年間約200,000件のACL再建術と、BEARインプラントの急速な普及がその基盤とっている。外来シフトが戦略計画の中心を占めており、整形外科処置の68%を外来手術センター(ASC)が担っている。早期採用チャネルが、単一ポータル技術に対応した低侵襲ハイブリッドグラフトへの需要を促進している。
アジア太平洋人工腱および靭帯市場
アジア太平洋地域は、保険適用範囲の拡大、スポーツリーグの成長、および活発なメディカルツーリズムを背景に、最も高い12.92%のCAGRを記録している。中国の国内プレーヤーが価格競争を激化させる一方、日本は絹ベースのバイオマテリアルにおける革新的成果を生み出し、グローバルなパイプラインイノベーションに貢献している。インドの都市部スポーツ医療クリニックは、根強い価格感度にもかかわらず、肩および足首・足部市場を強化している。
中東・アフリカおよび南米人工腱および靭帯市場
南米および中東・アフリカは、主要都市圏を中心に緩やかな成長を示している。ブラジルは熱狂的なサッカー文化を背景にACL手術件数が増加しており、GCC諸国は居住者および医療目的の訪問者双方にサービスを提供するスポーツ療センターへの政府系ファンドを充当している。通貨変動と不均等な保険適用が、プレミアムインプラントの購買決定に影響を与えている。
規制環境
米国では、整形外科修復に使用される人工腱および人工靭帯インプラントの主要な承認経路として、FDA 510(k)経路が依然として中心的な役割を果たしている。実質的同等性資料、ベンチ性能試験、滅菌バリデーション、生物学的適合性評価が申請アプローチの中心要素であり、要件はFDAが認める合意標準に対応付けられている。
欧州では、医療機器規則(EU)2017/745により、臨床的エビデンスおよび市販後調査(第83条から第86条に基づくPMSを含む)に関する要求が厳格化されている。同等性への依拠を制限するこのMDRの制約により、リスクの高い適応症や新規生体材料には臨床試験と継続的なPMCFが求められるため、新規参入者の負担が増大している。
競合環境
市場は中程度に分散しているものの統合が進んでいます。Strykerによる2024年のArtelon買収は、差別化された合成固定製品をスポーツ医学ラインに追加しました[3]。CorinのLARSシステムは最も歴史ある合成グラフトとしてブランドエクイティを維持しています。Zimmer BiometとSmith+Nephewは、PETを超えた多様化を図るため、大学との共同研究を通じてシルクおよびハイブリッド技術を追求しています。
ハイブリッドスキャフォールドのイノベーターは、ポートフォリオ刷新を求める多国籍企業に積層造形の知的財産をライセンス供与することで存在感を高めています。競争の激しさは、無作為化試験において自家グラフトに対する非劣性を示し、高い取得コストの中で支払者の適用を確保することに集中しています。ホワイトスペースの機会は、訓練中の靭帯損傷が1,000曝露あたり0.42件の割合で発生する防衛医療システムにあります。市場参入の成功は、堅牢でフィールド対応可能なキットと迅速なリハビリテーションアウトカムの提供にかかっていることが多いです。産学連携がバイオポリマーおよび表面化学の強化を加速させ、外科医の懸念を最終的に払拭する長期アウトカムデータの確保を目指しています。
人工腱および靭帯業界リーダー
-
Arthrex Inc.
-
Stryker Corp.
-
Corin Group
-
Xiros Ltd. / Neoligaments
-
Cousin Biotech
- 注:主要企業の掲載順は順位を示すものではありません。
人工腱および靭帯市場 このレポートでカバーされる企業
- Arthrex
- Stryker
- Corin Group
- Xiros Ltd. / Neoligaments
- Mathys
- Orthomed
- FH Orthopedics (Enovis)
- Cousin Biotech
- FX Solutions
- Shanghai PINE & POWER Biotech
- Artelon
- Smith+Nephew plc
- Zimmer Biomet
- Integra LifeSciences
- Miach Orthopaedics
- Bioretec Ltd.
- AlloSource
- MTF Biologics
市場機会と将来展望
2026年の規制承認および関連する商業的動きは、膝関節を超えた人工靭帯プラットフォームの米国での普及拡大の可能性を示している。Movmedixは、LARS ACJ人工靭帯システムについて2026年6月10日にFDA 510(k)承認を取得したことを受け、米国での商業展開開始を発表した。これは、上肢靭帯安定化に向けた販路構築の継続を反映している。
同時に、AlloSourceはオールインサイドACL手術向けにFDA 510(k)承認を取得したReConnex Pre-Sutured Tendonを発売した。この位置付けは、低侵襲手技および外来処理量の優先事項に合致しており、事前縫合済みデバイス形式はASCのワークフロー要件により適合し得る。
最近の産業開発事情 人工腱および靭帯市場
- 2026年7月:AlloSourceは、オールインサイドACL再建術向けにFDA 510(k)承認を取得したReConnex Pre-Sutured Tendonを発表した。この事前縫合済み構成は術中準備時間を短縮し、高処理量の外来施設における一貫した手技を支援することで、PET系靭帯構造物の実用性を拡大している。
- 2026年6月:Movmedixは、LARS ACJ人工靭帯システムについて2026年6月10日にFDA 510(k)承認を取得したことを受け、米国での商業展開開始を発表した。この発表により、上肢靭帯安定化に向けた米国のスポーツ医学販路が拡大し、臨床的エビデンスと外科医研修への競争的な注目が高まっている。
- 2024年6月:StrykerはArtelonの買収を完了し、人工軟部組織固定および生体材料の能力をスポーツ医学ポートフォリオに追加した。この取引により、Strykerは腱および靭帯修復のワークフロー全体でインプラントと固定ソリューションを組み合わせる能力を強化した。
人工腱および靭帯市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、病院および外来手術センターにおける一次手術および再手術を含む整形外科手術において、損傷した軟部組織の再建または補強に使用される人工腱および靭帯インプラントから生じる収益を対象としている。
対象外の範囲:生物学的グラフト採取サービス、一般的な縫合糸および固定のみの製品、ならびに術後の理学療法またはリハビリテーションサービスは外される。
セグメンテーション概要
- 用途別
- 膝関節損傷(前十字靭帯、後十字靭帯)
- 肩関節損傷(腱板、SLAP)
- 足・足首損傷(前距腓靭帯、アキレス腱)
- 脊椎損傷
- 股関節損傷
- インプラントタイプ別
- 合成(PET-LARS、炭素繊維、超高分子量ポリエチレン)
- 生物学的補強(コラーゲンコーティングPET、ブタ小腸粘膜下組織)
- ハイブリッド3Dプリントスキャフォールド
- 材料別
- ポリエチレンテレフタレート(PET)
- ポリプロピレン
- 炭素繊維
- シルクおよびその他のバイオポリマー
- 術式別
- 一次再建
- 再置換再建
- エンドユーザー別
- 病院および専門整形外科センター
- 外来手術センター
- スポーツ医学クリニック
- 防衛・軍事病院
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- その他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、手術およびインプラントの背景をマッピングすることから始まり、実際の手術フローと採用制約にモデルを紐付けることを目的とした。米国FDA医療機器データベース、米国CDC傷害・手術統計、OECD保健統計、世界銀行の人口・保健支出指標などの公開情報源を活用して、基本的な需要シグナルを構築した。また、査読済みの整形外科・スポーツ医学ジャーナルを参照し、再手術率、典型的な適応症(膝、肩、足・足首)、および治療成績が外科医の選好に与える影響を把握した。
次に、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い医療学会ウェブサイトを活用して、価格帯とチャネル構造を整理し、より広範な医療システムのシグナルと照合した。必要に応じて、企業財務・ニュースをカバーする有料サブスクリプションおよび有料特許データベースを使用し、平均販売価格を変動させ得る製品発売および技術転換のタイムラインを検証した。ここに記載されているデスクソースはあくまで例示であり、明確化、クロスチェック、および最終検証のために他の多くの公開文書が使用された。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、外科医が合成素材から新しいスキャフォールドアプローチへ移行するにつれて変化する傾向にある、術式ミックス、インプラント採用、および価格変動に関するデスクの前提を検証するために実施された。整形外科医、スポーツ医学専門医、外来手術センター管理者、および調達担当者と意見交換を行い、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域の流通業者および医療機器専門家と同様のテーマについて検証した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):18% | アジア太平洋地域(APAC):43% |
| 中位層:49% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ地域(EMEA):35% |
| 小規模プレイヤー:19% | マネージャー:52% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定モデルはトップダウンアプローチを採用しており、国別に手術件数および治療症例数を再構築し、人工腱および靭帯の普及率を用いてインプラント需要に換算している。治療対象プールが形成された後、典型的な償還実態とケアの提供場所のミックスを反映した地域別平均販売価格を適用して価格付けを行い、地域別および世界全体の値に集計している。
モデルの信頼性を確保するため、主要な入力値としてスポーツ傷害発生率、整形外科再建手術件数、再手術の割合、病院対外来手術センターの比率、および合成靭帯システムの価格動向を使用している。データが不足している場合は、整形外科医の密度、選択的手術の回復トレンド、一人当たり医療支出などの代理指標を活用し、小規模国が過大評価されないよう慎重に正規化を行っている。
予測は、手術件数に対する指数平滑法を用いたシナリオ分析によって実施し、採用および価格に関する専門家の見解を踏まえて調整した。並行して、調達協議から得た平均販売価格のサンプリングと手術件数チェックから導出した推定ユニット需要を乗じるなど、選択的なボトムアップ近似によって合計値を検証し、不一致が継続的に観察され箇所では前提を調整した。
データ検証と更新サイクル
検証は段階的に実施され、まず整形外科手術トレンド、ケア提供場所の変化、地域別医療支出の方向性などの独立したシグナルとモデルアウトプットを照合することから始まる。国レベルの推定値が異常に高いまたは低い場合は、普及率、価格、および再手術割合に関する前提を再検討し、乖離を解消するためのフォローアップ協議を実施する。
承認前に、別のアナリストが算術、単位ロジック、および定性的な説明が定量的なドライバーと一致しているかを確認するレビューを行う。レポートは年次で更新され、選択的手術に影響を与える政策変更や重要な技術発売など、重大なイベントが発生した場合には中間更新が行われる。納品直前に最終確認を実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの人工腱および靭帯市場規模算定と他の公表推計との比較
人工腱および靭帯の公表市場規模は、同一の臨床領域を対象としていても、対象範囲の境界とユニットから収益への換算方法が統一されていないため、差異が生じることがある。相違は通常、インプラントとして計上されるものの定義、対象となる手術の種類、および病院と外来施設における価格の平均化方法に起因する。
Mordor Intelligenceは、術式ミックスと更新タイミングを追跡することで、市場を治療済み再建需要に紐付け、エンドユーザー別に価格を適用しており、同一カテゴリーに含まれることがある隣接する軟部組織修復製品による過大評価を低減している。乖離は、新しいスキャフォールド設計に対する積極的な採用前提と保守的な採用前提の違い、および地域別数値をグローバル合計に集約する際の為替換算の選択からも生じる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 50.53 ミリオン 米ドル(2026年) | |
| 業界出版社A | 49.34 ミリオン 米ドル(2026年) | より長い予測期間を使用し、地域間で価格を平滑化している可能性があり、外来患者数が急速に増加している地域における近期の平均販売価格(ASP)上昇を過小評価する恐れがある。 |
| 調査会社B | 38.92 ミリオン 米ドル(2025年) | より早い基準年から出発し、過去の収益推移に依存する傾向が強く、選択的手術の正常化後における手術回復と普及の段階的変化を見逃す可能性がある。 |
表中の乖離は主に、選択された年、手術主導の需要をユニットに換算する方法、およびケア提供場所間での価格平均化の方法によって説明される。前提を明示し、手術活動シグナルと照合することで、得られた市場規模は再現が容易になり、新たな臨床情報および価格情報が入手された際の更新も容易になる。
レポートで回答される主要な質問
2031年の人工腱および靭帯市場の予測値はいくらですか?
市場は12.36%のCAGR軌道で2031年までに9,047万米ドルに達する見込みです。
最も速く拡大しているアプリケーションセグメントはどれですか?
足・足首靭帯修復が2026年〜2031年にかけて13.62%のCAGRで成長をリードしています。
インプラントタイプシェアにおけるPET-LARSの優位性はどの程度ですか?
PET-LARSシステムは2025年の収益の63.20%を占め、セグメントのリーダーシップを維持しています。
外来手術センターが市場成長にとって重要な理由は何ですか?
ASCは35〜45%のコスト削減を提供し、2020年代半ばまでに整形外科症例の68%を担うと予想されており、インプラント需要を牽引しています。
PETに次いで最も高い成長ポテンシャルを示す材料はどれですか?
シルクベースのバイオマテリアルは優れた生体適合性とバイオミメティック特性により15.05%のCAGRで進展しています。
最も速く成長している地域はどこで、その理由は何ですか?
アジア太平洋地域はスポーツ参加率の上昇、医療インフラの拡大、医療ツーリズムの成長に牽引され12.92%のCAGRを記録しています。