
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
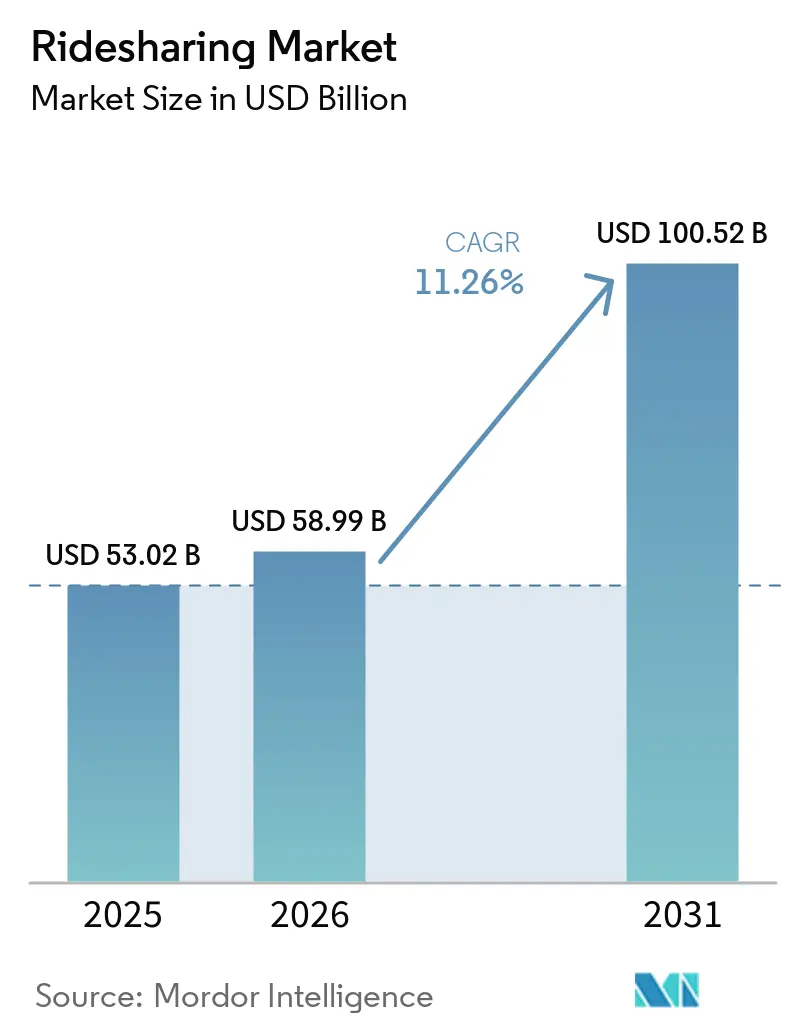
| 市場規模 (2026) | 58.99 十億米ドル |
| 市場規模 (2031) | 100.52 十億米ドル |
| 成長率 (2026 - 2031) | 11.26 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるライドシェアリング市場分析
ライドシェアリング市場規模は、2025年の530億2,000万USDから2026年には580億9,900万USDへと成長し、2026年~2031年にかけて11.26%のCAGRで2031年までに1,005億2,000万USDに達する見込みです。スマートフォンの普及拡大、5Gの展開、企業の持続可能性に関する要請、および渋滞課金などの支援的な政策措置が需要を強化しています。プラットフォーム主導によるドライバーフリートの電動化が1マイル当たりのコスト経済性を改善する一方、スーパーアプリはスクーター、自転車、交通機関チケットをバンドルしてユーザーリテンションを向上させています。断片的ではあるが統合が進む競争環境は、自動運転車パートナーシップと企業契約を確保する事業者に有利に働きます。労働者分類とデータローカライゼーションに関する規制の明確化は、プラットフォームが国境を越えてスケールするにつれて、成長の決定的な調整要因であり続けるでしょう。[1]
レポートの主要ポイント
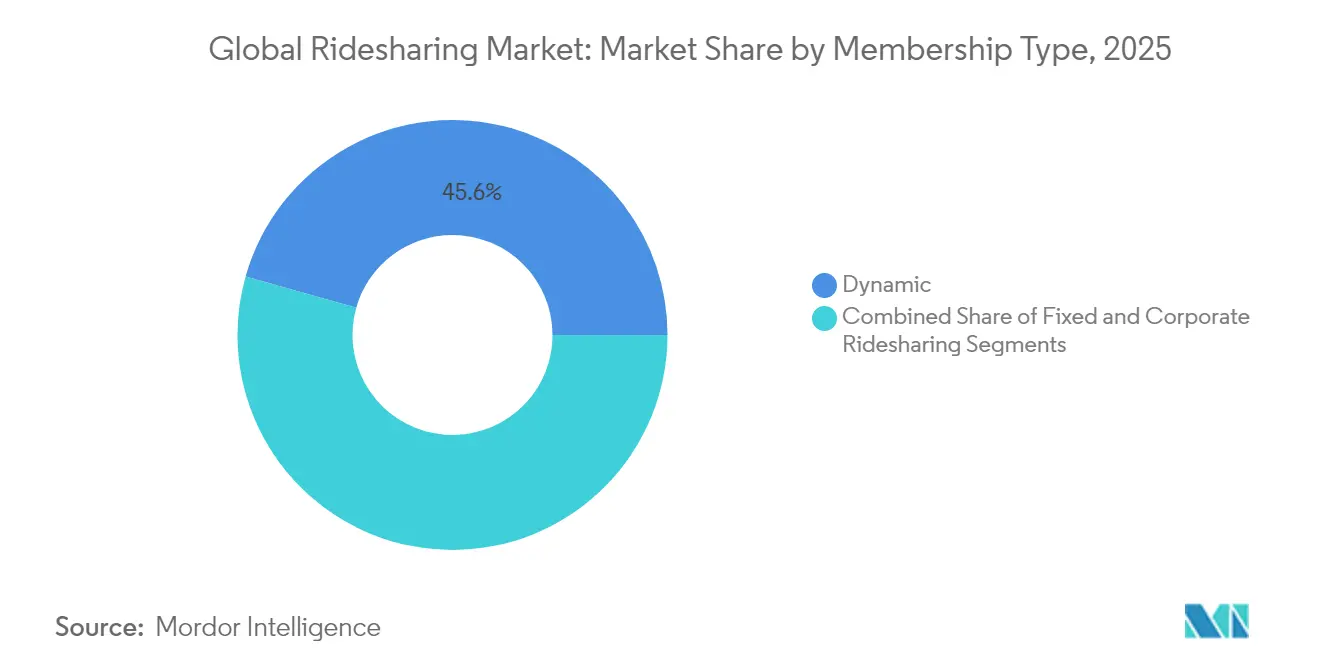
- 会員タイプ別では、ダイナミック型ライドシェアリングが2025年のグローバルライドシェアリング市場シェアの45.62%を占め、法人向けセグメントは2031年にかけて17.85%のCAGRで拡大しています。
- サービスタイプ別では、アプリベースのプラットフォームが2025年の売上の71.84%を占め、ウェブ・アプリ併用型ハイブリッドは2031年にかけて15.05%のCAGRで拡大する見込みです。
- 車両タイプ別では、内燃機関車が2025年のグローバルライドシェアリング市場規模の64.52%を占めましたが、電気自動車フリートは24.10%のCAGRで成長する見込みです。
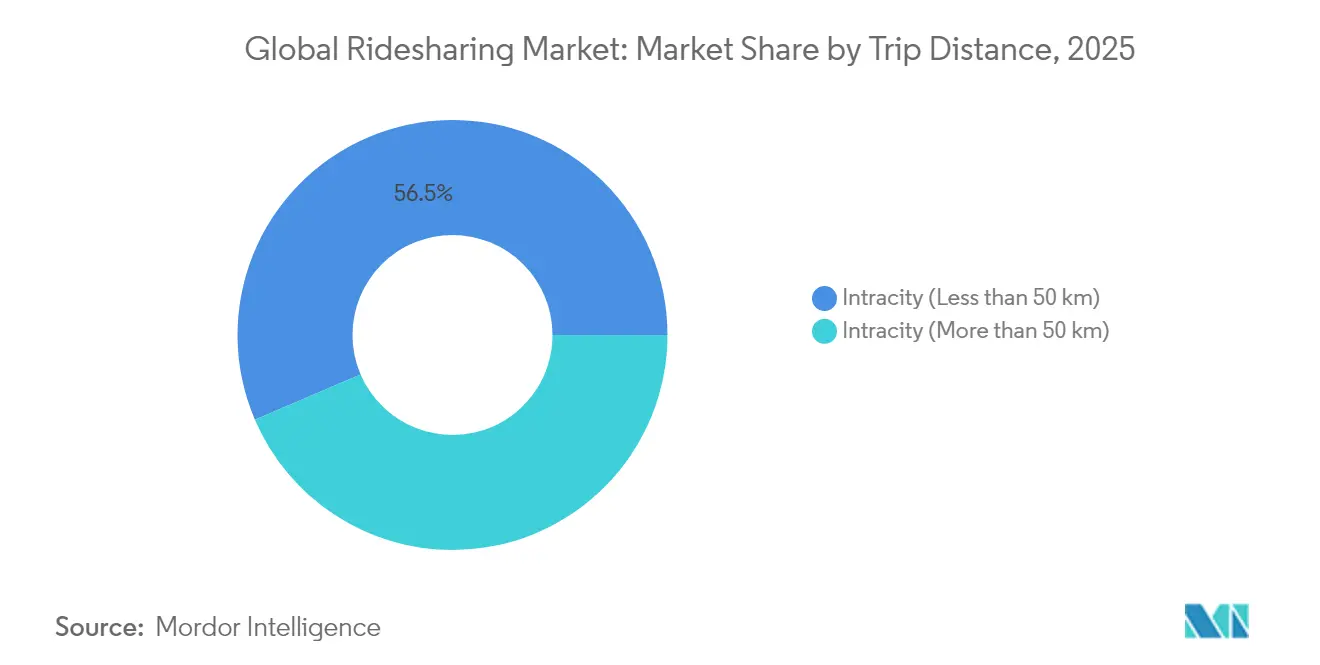
- 移動距離別では、市内乗車が2025年の価値の56.45%を占め、市間サービスは17.55%のCAGRで成長する見通しです。
- 支払方式別では、デジタルウォレットが2025年の取引の60.62%を処理し、19.25%のCAGRで成長しています。
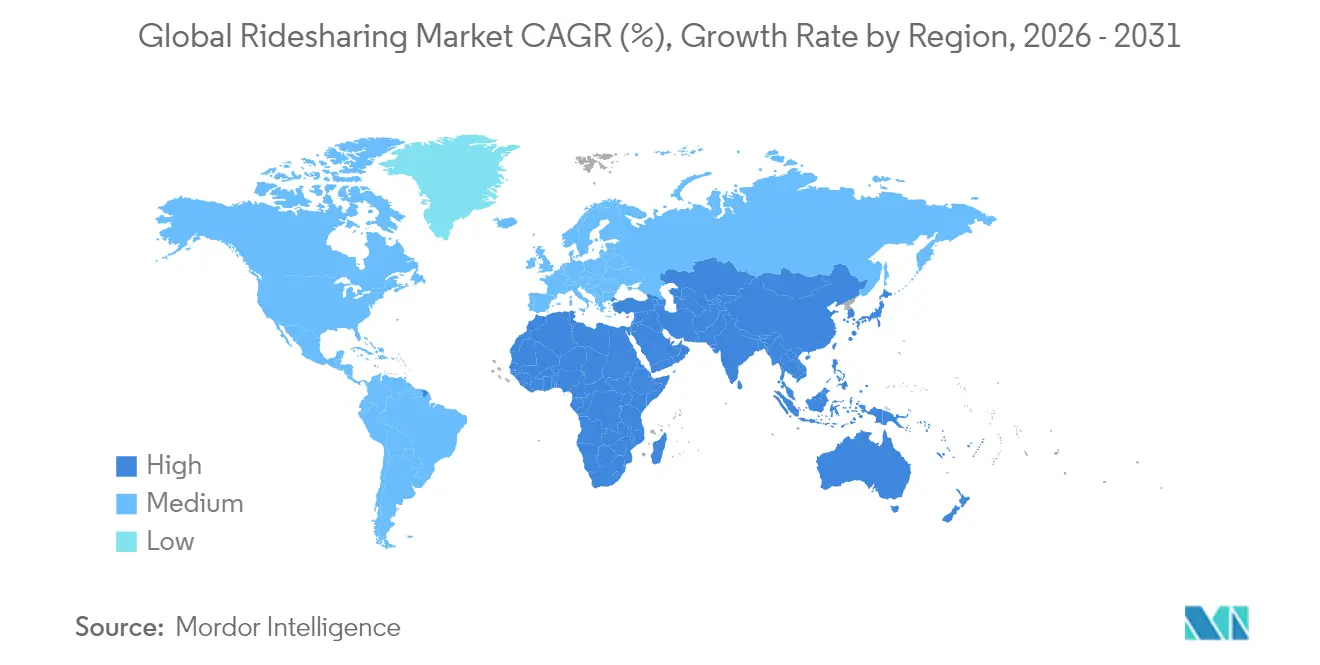
- 地域別では、アジア太平洋地域が2025年の売上の37.48%を占め、アフリカは16.55%のCAGRで最も成長の速い地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| マイクロモビリティを統合したマルチモーダル「スーパーアプリ」の台頭 | +2.10% | アジア太平洋地域およびヨーロッパでの早期導入を伴う世界全体 | 中期的(2~4年) |
| スコープ3排出削減を目的とした企業の持続可能性要請の高まり | +1.80% | 北米およびEU、アジア太平洋地域へ拡大中 | 長期的(4年以上) |
| 都市部の渋滞課金とカーブサイド政策改革 | +1.50% | 世界の主要都市圏 | 中期的(2~4年) |
| 新興経済国における高いスマートフォン・5G普及率 | +2.30% | アジア太平洋地域を中心に、中東・アフリカおよびラテンアメリカへ波及 | 短期的(2年以内) |
| ギグエコノミー労働参加の急増 | +1.70% | 都市部への集中を伴う世界全体 | 短期的(2年以内) |
| 電気自動車固有のインセンティブによる1マイル当たり運営コストの低下 | +2.00% | 北米、EU、中国、その他市場へ拡大中 | 長期的(4年以上) |
| 情報源: Mordor Intelligence | |||
マイクロモビリティを統合したスーパーアプリの台頭
プラットフォームは、スクーターや自転車を同一インターフェース内に組み込むことでサービスの幅を広げ、顧客獲得コストを削減し、ライフタイムバリューを高めるネットワーク効果を生み出しています。Lyftのアプリユーザーはスクーターやシティバイクをレンタルできるようになり、2024年には35,000台の自転車で4,500万回の乗車を達成しました。[2] サンフランシスコなどの都市では、一事業者が複数の交通手段を提供できる統合許可制度を導入し、コンプライアンスを簡素化しました。この転換は、自動車が効率的でない2マイル未満の移動を中心に乗車頻度を向上させます。ユーザーが単一のアプリ内に留まることで、より高い利益率を持つ自動車乗車のクロスセル率が改善されます。この戦略は、特定のセグメントにおける規制上のショックに対する緩衝材としても機能します。
企業の持続可能性要請の高まり
企業はライドシェアリングをスコープ3排出計画に組み込み、タクシーやレンタカーを、従業員一人当たりの炭素フットプリントを削減するカープールトリップに置き換えています。米国の大手銀行やテクノロジー企業は現在、空港送迎には共乗りのみを払い戻し対象とし、予測可能な平日の需要急増を生み出しています。専用のビジネス向けダッシュボードは炭素追跡、自動請求、およびポリシー管理を提供し、法人向けライドシェアリングを予測期間における二桁台の成長に向けて適切に位置付けています。安定した企業向け取引量は季節性を緩和し、ドライバーの収益を向上させ、プラットフォームの評価倍率を高めます。
都市部の渋滞課金とカーブサイド改革
ニューヨークのマンハッタン向け自動車に対する15USDの渋滞料金は、複数の乗客間で料金を分担する共乗りトリップへとコストの方程式を傾けています。ロンドンやシンガポールで評価中の同様の制度は、マイカー所有の魅力を低下させるでしょう。都市はまた、駐車スペースを乗降ゾーンに転換し、カーブサイドの停車時間を30%削減しています。待機コストの低下に伴い、プラットフォームのサービス信頼性が向上し、中央ビジネス地区における市場浸透率が高まっています。
新興経済国における高いスマートフォン・5G普及率
インドとナイジェリアにおけるスマートフォン所有率は2024年に70%を超え、5Gの展開により10ミリ秒未満のレイテンシーが実現されています。低コストのデータプランは、リアルタイムの位置情報共有、不正検知、および即時デジタル決済をサポートします。DiDiの国際グロストランザクションバリューは、新興市場での普及を背景に4四半期連続で30%超の成長を遂げました。接続性の向上により、ドライバーアプリ内でのライブ動画などの安全機能も実現し、インシデント発生率が低下しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドライバー供給とサージプライシングに対する規制上限の強化 | -1.90% | 北米、EU、その他先進国市場へ拡大中 | 中期的(2~4年) |
| 断片的な決済標準とデータプライバシー要請 | -1.40% | 地域によって強度が異なる世界全体 | 長期的(4年以上) |
| 安全性に関するブランド認知の問題 | -1.60% | 先進国市場での感度が高い世界全体 | 短期的(2年以内) |
| 労働権訴訟の激化とユニットエコノミクスへの影響 | -2.10% | 北米、EU、その他市場への潜在的波及 | 長期的(4年以上) |
| 情報源: Mordor Intelligence | |||
ドライバーとサージプライシングに対する規制上限の強化
米国都市における最低賃金条例により、プラットフォームはドライバープールを削減するか運賃を引き上げることを余儀なくされています。ミネアポリスは2024年にドライバー1時間当たり15USDを義務付け、主要プラットフォームが価格モデルを再調整する間、一時的に乗車サービスを停止する事態を引き起こしました。サージ乗数への制限はピーク需要時の供給弾力性を損ない、待ち時間を長引かせ、ユーザー満足度を低下させます。
安全性に関するブランド認知の問題
米国政府説明責任局(GAO)は、2017年から2024年の間に主要プラットフォームでほぼ10,000件の暴行申し立てを記録しており、安全性が引き続き注目を集めています。ネガティブな報道は女性や高齢の利用者に不均衡に影響を与え、価値あるコホートへの浸透を遅らせています。事業者はアプリ内緊急ボタン、乗車中の音声録音、およびドライバーのセルフィー認証の義務化に投資しています。これらのアップグレードはインシデント発生率を削減しますが、コンプライアンスと保険費用が増加し、利益率を圧迫します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
会員タイプ別:
法人向けセグメントがプレミアム成長を牽引企業が低炭素・共乗りモビリティを優先する出張ポリシーを正式化するにつれ、法人向け顧客がグローバルライドシェアリング市場を再形成しています。法人向けセグメントは2031年にかけて17.85%のCAGRで推移し、グローバルライドシェアリング市場規模におけるシェアを着実に拡大しています。企業の予約はビジネス日の繁忙時間帯に集中することが多く、消費者のオフピーク移動よりも高い1マイル当たり収益をもたらします。ダイナミック型ライドシェアリングは依然として2025年売上の45.62%を占める取引量のリーダーであり、ライダーを効率的にマッチングする高密度な都市ネットワークから恩恵を受けていますが、その成長率は今やプレミアムな法人向けティアを下回っています。
大企業は温室効果ガス削減の包括的な報告と自動経費精算インターフェースを重視しており、これらは消費者向け製品がほとんど提供していない機能です。法人契約は通常、複数年にわたるため、解約リスクが低く、プラットフォームはドライバーの稼働時間とフリートの電動化ニーズをより高い精度で予測できます。競争上の差別化は、乗車レベルの炭素ダッシュボードと、トラベルマネージャーとのリアルタイムの旅程共有などのデューティー・オブ・ケア機能の統合を軸に展開されます。予測期間にわたって、ダイナミック型ライドシェアリングはその広範なアドレサブルベースを背景に絶対的な売上を拡大し続けますが、シェアの移行はグローバルライドシェアリング市場において企業需要が安定的な支柱となりつつあることを示しています。


注記: 各個別セグメントのシェアはレポート購入後にご覧いただけます
サービスタイプ別:
統合がマルチチャネル採用を加速アプリ中心型モデルは2025年の売上の71.84%を占め、引き続き市場を支配しています。モバイルインターフェースは、プッシュ通知、サージアラート、およびデジタルウォレットの利便性において依然として他の追随を許さず、グローバルライドシェアリング市場におけるユーザーエンゲージメントを固定しています。それにもかかわらず、企業の出張部門やアクセシビリティ規制がブラウザベースの予約を必要とするため、ウェブ・アプリ併用型ハイブリッドサービスが15.05%のCAGRで最も速く拡大しています。
統合チャネルは非スマートフォンユーザーへのリーチを広げ、携帯データが不安定な場合の冗長性を提供します。アプリに組み込まれた顧客サービスAIはLyftの問題解決時間を87%削減し、エージェントを複雑なケースに集中させています。一方、ウェブポータルはイベントや会議向けの一括予約を可能にしますが、これはモバイルアプリが欠いている機能です。オムニチャネルアクセスが当然の水準となるにつれ、デバイス間でコードベースを合理化するプラットフォームはメンテナンスコストを抑制し、機能展開を加速させ、グローバルライドシェアリング市場におけるブランド選好を強化します。
車両タイプ別:
電動化への移行がフリート経済を再形成内燃機関車は2025年においても乗車数の64.52%を占めていますが、フリートはバッテリー電気自動車モデルへと急速に傾いており、同セグメントの24.10%のCAGRを推進しています。電気自動車はすでにDiDiのネットワークにおける年間総走行キロメートルの半分以上を提供しており、高稼働シナリオへの適合性を示しています。燃料費とメンテナンス費用の低下は1マイル当たり20%のコスト優位性をもたらし、事業者はドライバーへより高い純収益という形で節約分を分配できます。
ニューヨークのグリーンライドリベートなどの自治体インセンティブがさらに普及を加速させています。充電インフラが整備されていない地域ではハイブリッドが橋渡し役を果たしていますが、急速充電器が整備された高密度都市圏では直接的な電気自動車への移行が優先されています。グローバルライドシェアリング市場規模が拡大するにつれ、電動ドライブトレインの支配は高まり、電池価格の低下とガソリン車に罰則を課す厳格な低排出ゾーンの普及に後押しされます。
移動距離別:
市間サービスの拡大が成長を解放市内乗車は2025年の収益の56.45%を維持しており、グローバルライドシェアリング市場を支える都市通勤パターンを反映しています。しかし、プラットフォームがサブコリドーへのカバレッジを拡大するにつれ、市間移動は17.55%のCAGRで拡大しています。BlaBlaCar(Comuto SA)の8,000万件の予約による2億5,300万EURの売上は、長距離カープーリングの収益性を実証しています。
長距離移動は都市平均の数倍のチケット規模をもたらし、ドライバーの経済性とプラットフォームの手数料率を改善します。またラッシュアワーを超えた需要を多様化し、ドライバーの稼働率曲線を平滑化します。高速道路の急速充電ネットワークが整備されるにつれ、電気自動車との互換性が市間電動乗車の最後の制約を取り除き、グローバルライドシェアリング市場に新たな利益プールを確立します。

注記: 各個別セグメントのシェアはレポート購入後にご覧いただけます
支払方式別:
デジタルウォレットが取引フローを支配デジタルウォレットは、ユーザーがカード不要のスムーズな精算を好む傾向から、2025年のライドシェアリング運賃量の60.62%を占めました。ウォレットの採用率はカード決済の2倍以上の速さで年率19.25%成長しています。Bokは、ローカル決済手段が2028年までにグローバルeコマース支出の59%を占め、アカウント間送金の比率が17%シェアへと倍増すると予測しています。
プラットフォームにとって、ウォレット決済はチャージバックリスクを低減し、ドライバーへの即時支払いを可能にし、マイクロキャッシュバックなどの革新的なインセンティブを解放します。現金は銀行口座保有率の低い市場では依然として存在感を示していますが、モバイルマネーエコシステムの成熟とともに縮小しています。データローカライゼーションとKYC規制へのコンプライアンスは依然として障壁であり、事業者は独自スタックを構築するよりも国内フィンテックとのパートナーシップを選択するよう促されています。
地域分析
アジア太平洋地域のライドシェアリング市場
アジア太平洋地域は2025年のグローバルライドシェアリング市場において37.48%のシェアを占め、人口密度の高さ、自動車保有率の低さ、および共有モビリティに対する政策立案者の支持によって支えられている。DiDiの2025年第1四半期における回復は、売上高が8.5%増加し、中国における規制後の回復力を証明した。インドではOlaがFY23の損失を65%削減し、急増する需要の中で持続可能な収益性を達成した。高い5G普及率とデジタルウォレットの遍的な利用により、プラットフォームは高度な安全機能とロイヤルティ機能を重ね合わせることが可能となり、メガシティおよびティア2都市全体でネットワーク効果を強化している。
アフリカのライドシェアリング市場
アフリカは最も急速な成長軌道を示し、都市への人口移動とモバイルマネーの普及に牽引され、CAGRは16.55%と予測されている。Boltがアフリカ大陸全体に5億ユーロを投資するというコミットメントは、グローバルオペレーターにとってこの地域が戦略的優先事項であることを裏付けている。ナイロビ、ラゴス、ヨハネスブルグが初期の恩恵を受けており、若い人口動態が急速な普及を促進している。しかしながら、道路インフラの不均一さと電力供給の信頼性の低さが運営上の課題となっており、プラットフォームはローカライズされたドライバーサポートハブとオフライン予約キオスクを通じてこれらの課題に対処している。
北米および欧州のライドシェアリング市場
北米および欧州は、技術的なアップグレードと企業向けプログラムに牽引された、成熟しているが進的な成長を示している。UberとWaymoの提携により、アトランタおよびオースティンで週25万回の自律走行ライドの提供が開始され、ドライバーコストの削減という節目を迎えた。2026年12月に施行されるEUのプラットフォームワーカー指令は、給付を標準化し、小規模アプリにとってのコンプライアンス障壁を高めることになる。統合が加速しており、LyftによるFREENOWの買収がその好例であり、欧州における展開市場を9市場に拡大した。規制の明確化と高い可処分所得が、両地域における持続的かつ緩やかな取引量の拡大を支え、グローバルライドシェアリング市場における重要な収益源としての地位を維持している。
地域版
競争環境
市場集中度
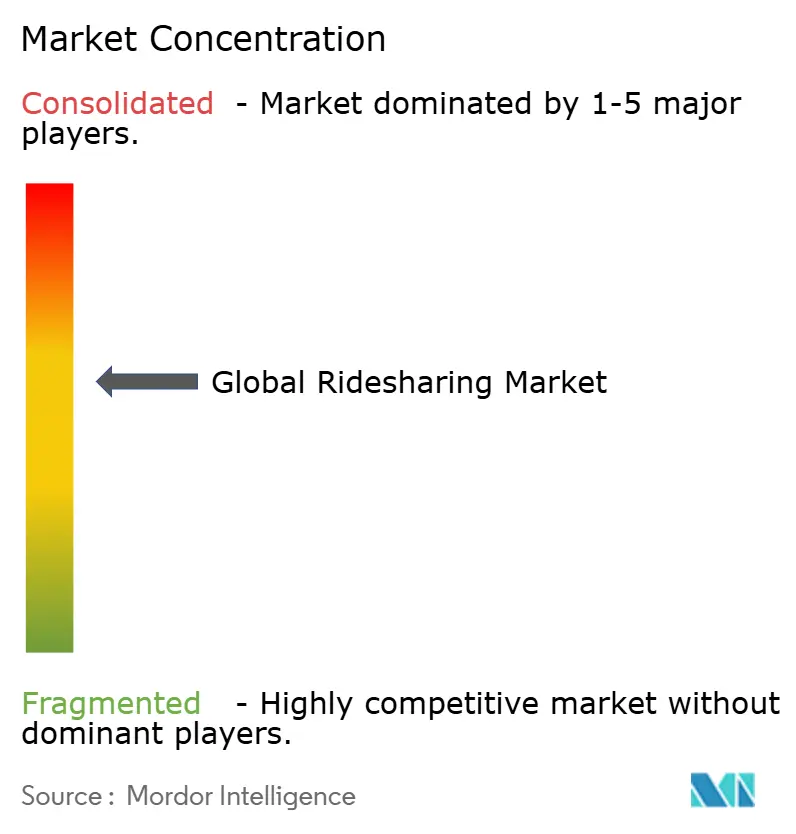
競争は中程度に集中しており、上位5事業者が世界の予約数の約55%を占め、地域の挑戦者や特化したニッチ市場への余地があることを示しています。自律走行とスーパーアプリエコシステムを軸とした戦略的買収と提携が競争戦略の主軸となっています。Lyftによる1億7,500万EURでの「FREENOW」買収は、ヨーロッパ大陸でのライセンスタクシー供給とマルチモーダルの深みをもたらしました。Uberのマーケットプレイスモデルは現在、Waymo、Cruise、WeRideのフリートを収容しており、独自の自動運転システムへの多額の資本支出なしにカテゴリーの幅を確保しています。
技術的差別化は、AIベースのディスパッチ、不正検知、および人間エージェントコストを抑制する顧客サポートチャットボットを中心に展開されています。CRUIZなどのブロックチェーン対応ピアツーピアプラットフォームは仲介者の排除を目指していますが、規制の不確実性とスケール経済が引き続き障壁となっています。[3] ヒュンダイやトヨタなどの自動車メーカーとのフリート電動化パートナーシップは、割引価格での電気自動車供給への早期アクセスを確保し、ドライバーの移行コストを緩和します。
規制コンプライアンスが競争上の優位として台頭しています。大手既存企業はプライバシー、賃金、および安全規制に多額の予算を割り当てており、中小の競合他社はこれに匹敵することに苦慮しています。法人顧客がESGに適合したサプライヤーを優先するにつれ、乗車レベルの排出量を追跡・開示する事業者が長期契約を獲得しています。自律走行ライドのパイロットはブランドの威信を高め、ドライバー関連の法的リスクを低減しますが、数十億ドルの研究開発費または資金力のある提携が必要であり、グローバルライドシェアリング市場においてリーダーシップのさらなる集中が進んでいます。
ライドシェアリング業界のリーダー
-
OmniRide (Potomac and Rappahannock Transportation Commission)
-
Kangaride
-
Planète Covoiturage inc./CarpoolWorld Inc.
-
Via Transportation Inc.
-
Ridesharing.com (COVOITURAGEMONTREAL Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
ライドシェアリング市場 このレポートでカバーされる企業
- OmniRide (Potomac and Rappahannock Transportation Commission)
- Kangaride
- Plante Covoiturage Inc./CarpoolWorld Inc.
- Via Transportation Inc.
- Ridesharing.com (COVOITURAGEMONTREAL Inc.)
- Scoop Commute Inc. (Spacer Technologies)
- BlaBlaCar (Comuto SA)
- KINTO Join Limited (TOYOTA MOTOR CORPORATION)
- GoMore ApS
- Hitch Technologies Inc.
- Liftshare (Mobilityways Limited)
- gobyRIDE (RideShark Corporation)
- Sameride LLC
- Carma Technology Corporation
- Enterprise Holdings Inc.
最近の産業開発事情 ライドシェアリング市場
- 2025年7月:Lyftは1億7,500万EUR(1億9,100万USD)でFREENOWの買収を完了し、11カ国・約1,000都市へのリーチを拡大しました。
- 2025年6月:UberとWaymoはアトランタで商業用ロボタクシーサービスを開始し、ドライバーレスのジャガーI-PACEユニットで65平方マイルをカバーしました。
- 2025年4月:WaymoとトヨタはPrivate-owned vehiclesへの自律走行技術統合計画を発表しました。
- 2025年3月:DiDiの自律走行部門が中国全土でのロボタクシー事業拡大に向け、50億USD評価額で資金調達を開始しました。
グローバルライドシェアリング市場レポートのスコープ
ライドシェアリング企業(ライドヘイリングサービスとも呼ばれる)は、路上で流しのタクシーを拾う従来のタクシーとは異なり、ウェブサイトやモバイルアプリを通じて乗客とアプリタクシーまたはeタクシーのドライバーをマッチングします。
ライドシェアリング市場は、純粋なライドシェアリング企業が提供する様々なサービス(固定型長距離ライドシェアリング、ダイナミック型(短距離)ライドシェアリング、および法人向けライドシェアリングなど)の会員数と総収益に基づいて定義されています。本市場のスコープには、主にライドヘイリングサービスに特化するUber、Lyft、Grab(その他)などの企業は含まれません。これらの企業の主要なビジネス目的と乗客・顧客間の関係の性質は、ライドシェアリングベンダーとは根本的に異なるためです。また、信頼できる運営情報が得られないため、非常に限られた規模で運営されているローカルおよびインフォーマルなカープールプログラムもスコープには含まれません。分析は二次調査および一次調査で得られた市場インサイトに基づいています。本市場では、市場成長に影響を与える主要な促進要因と抑制要因についても取り上げています。
ライドシェアリング市場は、会員タイプ(固定型ライドシェアリング、ダイナミック型ライドシェアリング、および法人向けライドシェアリング)、サービスタイプ(ウェブベース、アプリベース、およびウェブ・アプリ併用型)、および地域(北米、ヨーロッパ、アジア太平洋地域、その他の地域)によってセグメント化されています。市場規模および予測は、上記すべてのセグメントについて金額(USD)ベースで提供されています。
セグメンテーション概要
会員タイプ別
| 固定型ライドシェアリング |
| ダイナミック型ライドシェアリング |
| 法人向けライドシェアリング |
サービスタイプ別
| ウェブベース |
| アプリベース |
| ウェブ・アプリ併用型 |
地域別***
| 北米 |
| ヨーロッパ |
| アジア |
| オーストラリアおよびニュージーランド |
| ラテンアメリカ |
| 中東・アフリカ |
| 会員タイプ別 | 固定型ライドシェアリング |
| ダイナミック型ライドシェアリング | |
| 法人向けライドシェアリング | |
| サービスタイプ別 | ウェブベース |
| アプリベース | |
| ウェブ・アプリ併用型 | |
| 地域別*** | 北米 |
| ヨーロッパ | |
| アジア | |
| オーストラリアおよびニュージーランド | |
| ラテンアメリカ | |
| 中東・アフリカ |
レポートで回答されている主要な質問
グローバルライドシェアリング市場の規模はどれくらいですか?
グローバルライドシェアリング市場規模は2026年に580億9,900万USDに達し、11.26%のCAGRで成長して2031年には1,005億2,000万USDに達する見込みです。
グローバルライドシェアリング市場の現在の規模はどれくらいですか?
2026年、グローバルライドシェアリング市場規模は580億9,900万USDに達する見込みです。
グローバルライドシェアリング市場における主要プレーヤーは誰ですか?
OmniRide (Potomac and Rappahannock Transportation Commission)、Kangaride、Planète Covoiturage inc./CarpoolWorld Inc.、Via Transportation Inc.、およびRidesharing.com (COVOITURAGEMONTREAL Inc.)がグローバルライドシェアリング市場における主要企業です。
グローバルライドシェアリング市場で最も成長の速い地域はどこですか?
予測期間(2026年~2031年)において、アフリカが最も高いCAGRで成長すると推定されています。
グローバルライドシェアリング市場で最大のシェアを占める地域はどこですか?
2026年、アジア太平洋地域がグローバルライドシェアリング市場において最大の市場シェアを占めています。
このグローバルライドシェアリング市場レポートはどの年度をカバーしており、2025年の市場規模はいくらでしたか?
2025年、グローバルライドシェアリング市場規模は530億2,000万USDと推定されました。本レポートは、2020年、2021年、2022年、2023年、2024年、および2025年のグローバルライドシェアリング市場の過去の市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、および2031年のグローバルライドシェアリング市場規模を予測しています。