
ラムノリピッド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 14.15 キロトン |
| 市場取引高 (2031) | 70.97 キロトン |
| Growth Rate (2026 - 2031) | 38.06 % |
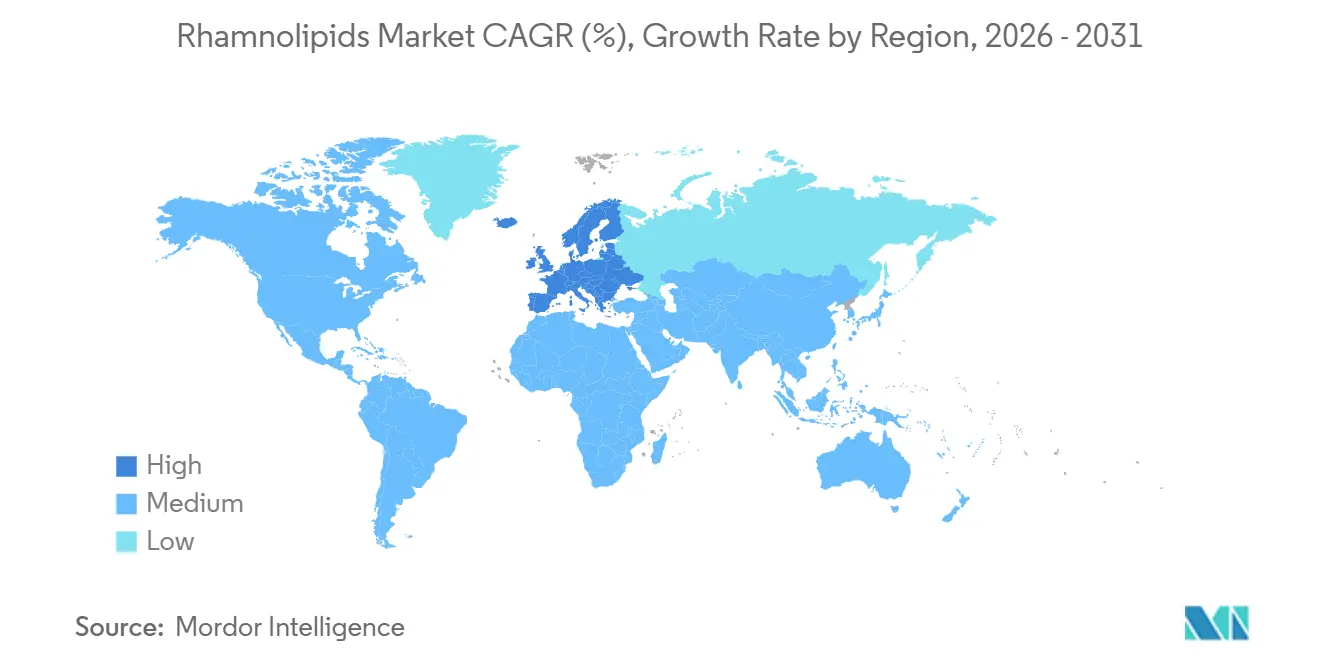
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | ヨーロッパ |
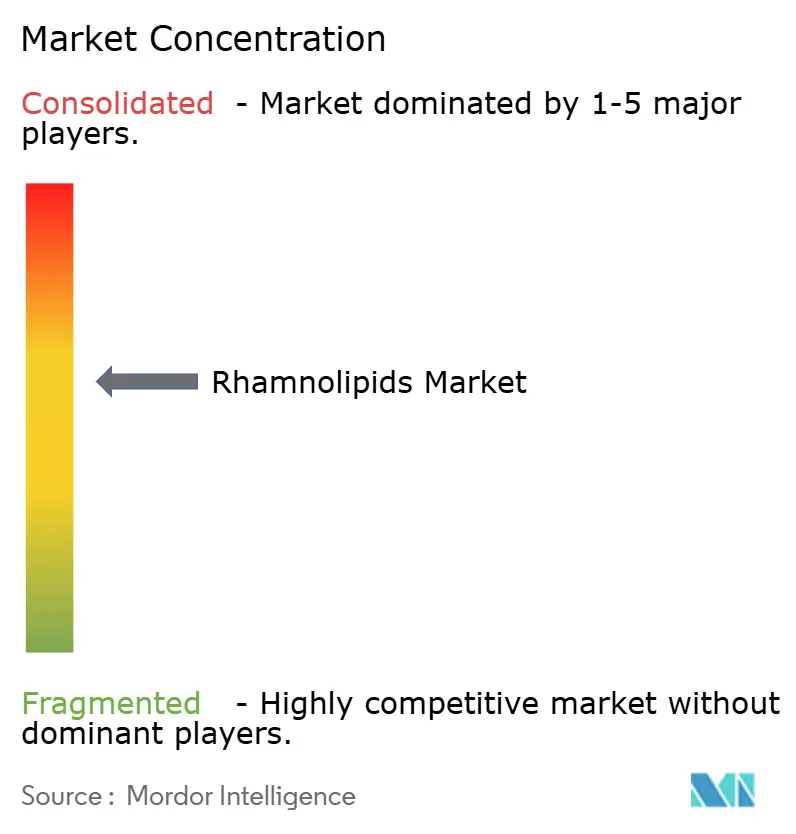
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラムノリピッド市場分析
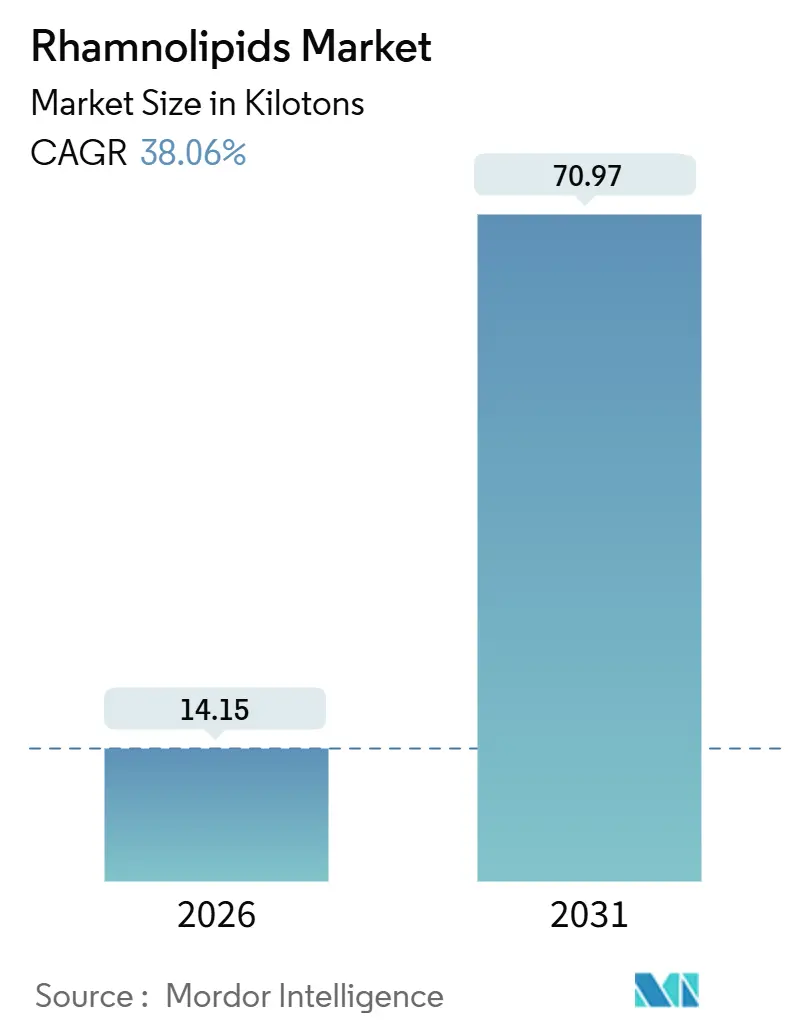
ラムノリピッド市場規模は2026年に14.15キロトンと推定され、予測期間(2026年~2031年)において年平均成長率(CAGR)38.06%で成長し、2031年までに70.97キロトンに達する見込みです。発酵由来界面活性剤への嗜好シフト、石油化学成分に対する規制圧力の高まり、並びに欧州およびアジアにおける商業規模の生産能力増強が、ラムノリピッド市場の加速的な成長軌道を形成しています。欧州は現在、Unileverがevonikのスロバキア工場を原料とする食器用洗剤を発売したことで需要を牽引しており、アジアはAGAE Technologiesの年産1,000メートルトン施設および中国・日本・インドにおけるパーソナルケア消費の拡大を背景に急速に規模を拡大しています。界面活性剤製造業者は、ラムノリピッドの低い臨界ミセル濃度、皮膚に対する穏やかな特性、並びに28~30 mN/mの表面張力性能を高く評価しており、泡立ちや洗浄力を犠牲にすることなくクリーンラベルのポジショニングを実現しています。廃グリセロールから再生可能メタノールに至る原料の柔軟性も、ラムノリピッド市場におけるサプライチェーンの強靭性とコスト競争力をさらに強化しています。Holiferm、Biotensidon、その他の発酵専門企業が新たな資本を調達し、合成ラウリルエーテル硫酸塩との価格差を縮小しつつあることから、競争の激化が進んでいます。
レポートの主要な知見
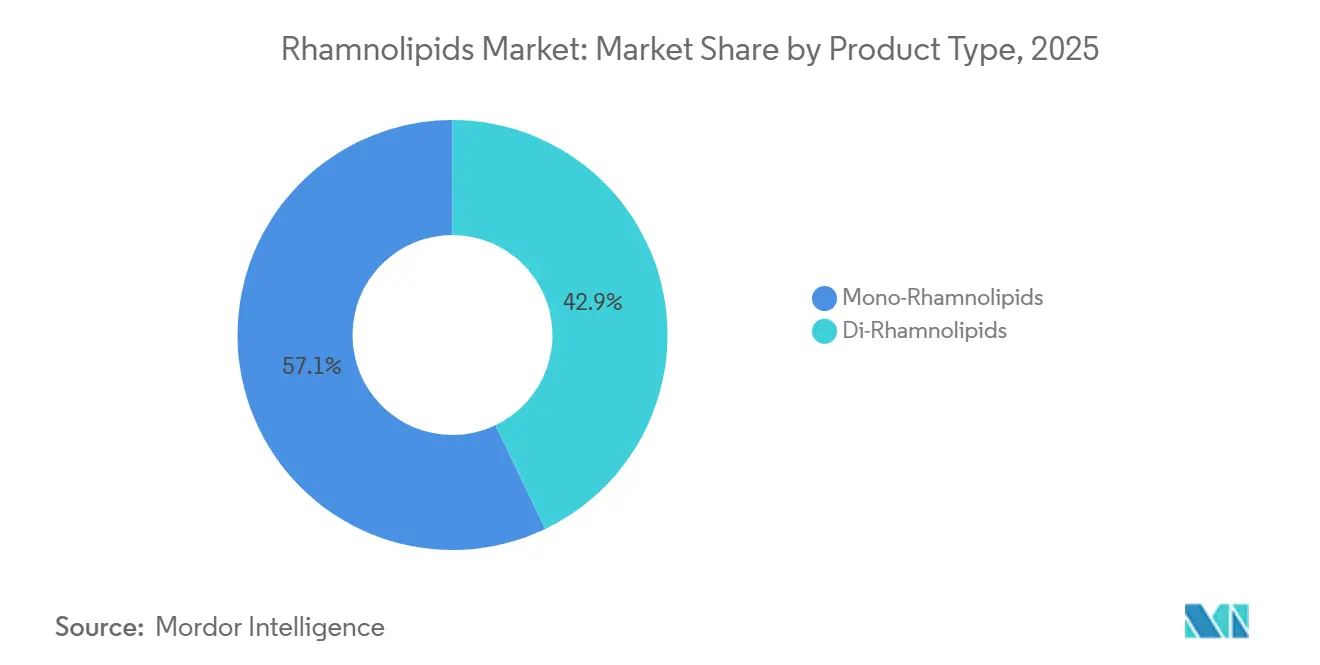
- 製品タイプ別では、モノラムノリピッドが2025年のグローバル数量の57.09%を獲得し、予測期間(2026年~2031年)においてCAGR 40.42%で市場シェアが拡大する見込みです。
- 原料別では、植物油由来原料が2025年に44.16%のシェアを保有する一方、廃グリセロール原料はCAGR 41.18%で拡大しており、優れたコストおよびカーボン指標を反映しています。
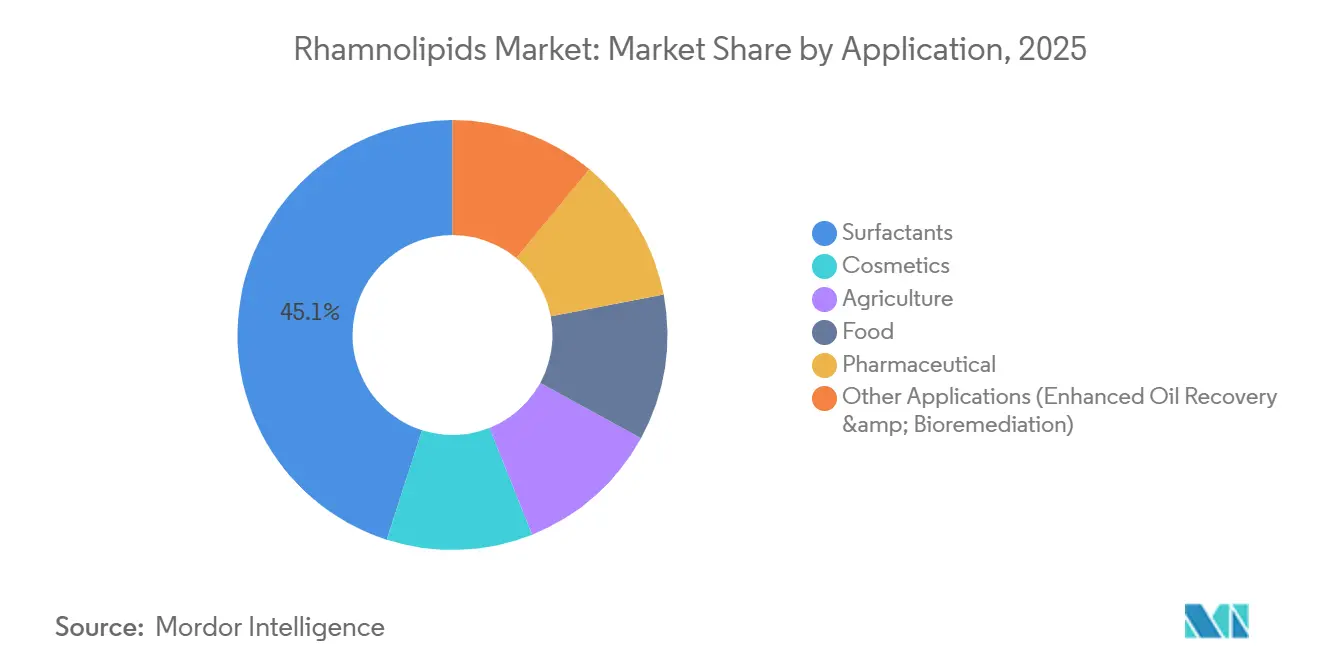
- 用途別では、界面活性剤用途が2025年の需要の45.05%を占め、2031年に向けてCAGR 47.74%で拡大しており、他のすべての最終用途を上回っています。
- 地域別では、欧州が2025年のラムノリピッド市場シェアの62.76%をリードし、予測期間(2026年~2031年)においてCAGR 43.76%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 家庭用・パーソナルケア分野におけるエコフレンドリー界面活性剤の需要増加 | +9.2% | 西欧および北米を中心としたグローバル | 中期(2~4年) |
| 生分解性・低毒性成分に対する規制の推進 | +8.5% | 北米および欧州連合(EU)、アジア太平洋都市部市場への波及 | 短期(2年以内) |
| 農業および生物農薬用途における使用増加 | +6.8% | ブラジル、インド、ASEAN諸国 | 長期(4年以上) |
| アルコールフリー病院用消毒剤としてのラムノリピッドナノミセルの採用 | +5.3% | グローバル、中東およびアジア太平洋地域の医療システムにおける初期牽引 | 中期(2~4年) |
| 石油回収および修復用途からの需要増加 | +4.7% | 中東(サウジアラビア、アラブ首長国連邦)、北米(シェール盆地) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
家庭用・パーソナルケアにおけるエコフレンドリー界面活性剤の需要増加
2025年、ミレニアル世代およびZ世代の消費者が成分の透明性を重視するなか、ドイツ、フランス、英国における認定エコラベル洗剤の普及率は28%を超えました。HolifermとTrichem Southのパートナーシップは、泡立ちや油脂除去力を犠牲にすることなく穏やかさと持続可能性を求める中堅洗剤ブランドによる採用の実例を示しています。[1]Holiferm、「HolifermはTrichem Southとパートナーシップを締結」、holiferm.com。皮膚科学的パッチテストによりラムノリピッドの低刺激性が確認されており、ベビーケアおよび敏感肌向け製品への展開を後押ししています。バイオベースのミセルウォーターやシャワージェルに対する小売価格プレミアム(15~20%)は価格弾力性を低下させ、ラウリルエーテル硫酸ナトリウムからの数量置き換えに直結しています。プライベートブランドおよびマスブランドがアーリームーバーの動きを模倣するなか、+9.2パーセントポイントの効果は2029年まで持続し、ラムノリピッド市場の成長軌道を強化するものと見込まれます。
生分解性・低毒性成分に対する規制の推進
2024年のREACH附属書XIV改定では、アルキルフェノールエトキシレート3種類が欧州の認可リストに追加され、2027年までに実質的に段階的廃止となります。米国環境保護庁(EPA)のSafer Choice改定では、オオミジンコ(Daphnia magna)LC₅₀要件が10 mg/L超に強化され、LC₅₀値が100 mg/Lを超え、28日以内に90%超の生分解性を示すラムノリピッドの採用を製剤業者に促しています。2026~2027年の期限に向けたブランドの製剤変更が近期の市場成長を下支えしていますが、コンプライアンス対応製剤が広く普及する2028年以降はモメンタムが安定化する見込みです。
農業および生物農薬用途における使用増加
ブラジルのバイオインプット法により微生物登録期間が1年に短縮され、害虫抑制と養分吸収促進を組み合わせた多機能ラムノリピッド製品の商業化が可能となりました。サンパウロにおけるフィールド試験では、ラムノリピッドアジュバントとの併用によりグリホサートの効果が18~22%向上し、除草剤使用量の削減につながることが示されました。インドも同様の軌跡をたどっており、小規模農家が有機認証と総合的病害虫管理を推進しています。長期的な影響は普及サービスの研修と流通に依存しており、農業をラムノリピッド市場における持続的成長の柱として位置づけています。
アルコールフリー病院用消毒剤としてのラムノリピッドナノミセルの採用
高温地域の病院では、蒸発により接触時間が病原体不活化の閾値である20秒を下回るため、アルコールジェルは最適ではないと判断されています。ラムノリピッドナノミセルは、可燃性なしに15秒以内でMRSA(メチシリン耐性黄色ブドウ球菌)のlog-4低減を達成し、酸素富化環境における安全性を高めています。サウジアラビアは2025年に12の三次病院でラムノリピッド消毒剤のパイロット導入を実施し、広範な調達決定が進行中です。米国での市販薬(OTC)としての米国食品医薬品局(FDA)承認は依然として重要な関門となっており、完全商業化は2027~2028年以降に見込まれます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 発泡および下流処理コスト | -6.4% | グローバル、アジア太平洋のグリーンフィールドプロジェクトで顕著 | 短期(2年以内) |
| エンドトキシンに関する安全上の懸念 | -3.8% | 北米、欧州連合の医薬品・食品グレード用途 | 中期(2~4年) |
| 植物油価格の変動 | -4.2% | 東南アジアのパーム油サプライチェーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
工業規模における発泡および下流処理コスト
発酵発泡はリアクター容量の3~5倍に達することがあり、精製を複雑化させる機械式破泡器や消泡剤が必要となります。AGAE Technologiesはアジアの工場に迅速な発泡リサイクルループと圧力変調曝気を導入し、収率を維持しています。[2]Chemical Engineering、「バイオサーファクタント発酵における発泡制御ソリューション」、chemengonline.com。下流工程(溶媒抽出、限外ろ過、スプレードライ)は依然として製造原価の最大50%を占めており、クエン酸のベンチマークの2倍に相当します。連続膜コンタクターおよびインサイチュ製品除去技術により2028年までに回収コストが半減する可能性がありますが、学習曲線は近期において-6.4パーセントポイントの阻害要因となっています。
エンドトキシンに関する安全上の懸念
グラム陰性のシュードモナス菌株はリポ多糖類を放出し、残留エンドトキシンが0.5 EU/mLを超えると発熱反応を引き起こす可能性があります。活性炭またはアフィニティクロマトグラフィーによる脱発熱原処理ではUSD 8~12/kgのコストが追加され、収率が最大15%低下します。Biotensidonの非病原性菌株は有望ではあるものの、まだ前商業段階にあります。2025年需要の12%を占めるものの高いマージンを有する医薬品および口腔ケア製造業者は依然としてリスク回避的であり、操作された菌株が規制承認を得るまで-3.8パーセントポイントの制約が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
モノラムノリピッドが溶解性の優位性により市場を支配モノラムノリピッドは2025年に57.09%の数量シェアを獲得し、水溶性および低い臨界ミセル濃度によりラムノリピッド市場シェアの最大部分を占めています。モノラムノリピッドの市場シェアは予測期間(2026年~2031年)においてCAGR 40.42%で拡大する見込みです。EvonikのpH制御発酵はコストのかかる分別工程なしにモノとジの比率を調整でき、製造コストを15~18%削減します。廃グリセロール基質はさらにモノ種への収率を向上させ、原料戦略と製品ミックスを連動させています。特許出願はラムノシルトランスフェラーゼ遺伝子の最適化に集中しており、AGAE Technologiesはモノ純度85%超を目標としています。ジラムノリピッドは、強化された膜破壊作用により抗菌化粧品および工業用脱脂剤においてニッチな地位を維持していますが、粘度が高いため迅速な溶解が重要な用途では採用が制限されています。
両種を活用する第二世代ブレンドは、サプライヤーが性能とコストのトレードオフを追求するなかで登場する可能性があります。競合経路の遺伝子ノックアウトによってジラムノリピッドの力価が改善された場合、製剤業者はリーブオンスキンケアおよび消毒剤に対して特注比率を採用することがあり、ラムノリピッド市場内における製品タイプの多様化が強化されるでしょう。


原料別:
廃グリセロールがコストおよびカーボン指標で優位性を拡大植物油は2025年に44.16%のシェアを保有しましたが、廃グリセロール原料はCAGR 41.18%で成長し、原料コストを総製造費用の15~20%まで圧縮しています。2025年のグローバルバイオディーゼル生産量は470万トンの粗グリセロールを生成し、USD 200~300/t前後で取引される低付加価値基質を創出しました。グリセロールでの流加発酵での力価が60 g/Lを超えることが商業的な実行可能性を裏付けています。EvonikのEU産コーンシュガーアプローチはEUの地産地消基準を満たしており、BASFの再生可能メタノールに関するAcies Bioとの協業は農業インプットを全面的に回避することを目指しています。OneCarbonBioの収率が2027年までに40 g/Lを超えれば、カーボンネガティブな経路がラムノリピッド市場のコスト曲線を塗り替える可能性があります。
炭化水素基質は石油増進回収においてニッチにとどまり、糖質原料は価格変動と食料・燃料論争のリスクを抱えています。コストにはグリセロール、カーボン中立性にはメタノールというポートフォリオアプローチが最適となる可能性があり、生産者は変動性と持続可能性への精査に対してヘッジを行っています。
用途別:
界面活性剤がリードし、農業が加速界面活性剤は2025年の需要の45.05%を占め、小売業者が成分数の上限を設け、洗剤メーカーが透明なラベルへと転換するなか、2031年までCAGR 47.74%で成長します。ラムノリピッドの一次界面活性剤と泡増強剤としての二重機能により、クリーンラベルスコアカードを満たした合理化された製剤が可能となります。化粧品がこれに続き、ニキビ治療における切り離せない桿菌(Cutibacterium acnes)に対する抗菌作用を活用しています。
農業は数量では小さいものの、ブラジルとインドがバイオインプットを制度化するなか、最も高い成長率を示しています。ラムノリピッドアジュバントはパンジャブの農家にとって除草剤の耐雨性を30~35%向上させ、ヘクタール当たりUSD 12~15の節約をもたらしました。医薬品の採用はエンドトキシン対策に依存していますが、皮膚および経皮デリバリーの賦形剤需要は有望です。石油増進回収が用途を締めくくっており、フィールドパイロットでは8~12%の石油追加回収が実証されており、USD 8/kg以下のコスト削減が待たれます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ヨーロッパ ラムノリピッド市場
ヨーロッパは2025年のラムノリピッド市場規模の62.76%を占め、2031年にかけて43.76%のCAGRで成長する見込みです。ドイツとフランスが需要の中核を担い、HenkelおよびUnileverが2030年までに石油化学系界面活性剤の50%をバイオ由来原料に置き換えるというコミッメントがこれを支えています。EvonikのスロバキアにおけるプラントはUnileverのグローバルな食器用洗剤に原料を供給しており、地域のサプライチェーンをEUの持続可能性規制に整合させています。ブレグジット後の英国規制はバイオベース原料の審査サイクルを短縮し、市場参入を加速させるとともに、イタリアおよびスペインのプライベートブランドメーカーによる採用を促進しています。
アジア太平洋 ラムノリピッド市場
アジア太平洋地域は数量ベースで最も成長が速い地域です。AGAE Technologiesが2025年に稼働させた1,000トン規模のプラントは、パーソナルケア消費の拡大を背景に、同地域をサプライハブとして位置づけています。中国の2025年化粧品成分安全性改定により、リーブオン製品へのラムノリピッド配合が2.0%まで認可され、5%の浸透率が達成された場合、年間1万トンの潜在市場が開放されます。日本は2025年5月にラムノリピッドを食品乳化剤として0.5%の濃度で承認し、食品直接接触用途における承認のパイオニアとなりました。インドは農業分野を重視し、国家持続可能農業ミッションのとでラムノリピッドのバイオ農薬としての活用を推進しています。
北アメリカ ラムノリピッド市場
北アメリカは、EPAのセーファーチョイスプログラムの認証を受けた産業用および業務用クリーナーが市場を牽引しています。国内でのフルスケール生産は依然として計画段階にあり、AGAEはアジアでの泡制御技術の知見を活用した米国プラントの建設を計画しています。カナダの採用は限定的で、パーソナルケア製造基盤の乏しさを反映していますが、輸出業者がREACH適合処方を求めるにつれて急増する可能性があります。メキシコは安価な合成品の輸入により普及が遅れているものの、USMCAの規定が地域のバイオ界面活性剤生産を促進する可能性があります。

規制環境
規制の圧力はEUと米国で最も強く、界面活性剤は生分解性、水生生物への毒性、トレーサビリティの観点で評価が進んでいる。EUでは規則(EU) 2026/405(2026年2月11日採択)により、洗剤に関する枠組みが更新され、生分解性基準が現代化されるとともに、デジタルラベリングや製品レベルの文書化を含む情報要件が強化された。これにより石油化学系界面活性剤へのコンプライアンス要求が高まり、ラムノリピドなどの発酵由来の代替品を後押ししている。
米国では、ラムノリピド系バイオ界面活性剤は作物保護およびバイオインプット分野で確立された道筋を持つ。ラムノリピドはFIFRAのもとで生化学殺菌剤として登録されており(EPA登録番号72431-1)、残留物は40 CFR 180.1245のもとで許容量要件が免除されている。消費者向け用途では、ラムノリピドは規則(EC) 1223/2009に基づくEU化粧品成分インベントリなど、主流の化学物質規制体系にも位置づけられており、REACHに基づくより広範なEU化学物質管理は、界面活性剤配合業者の代替判断に引き続き影響を与えている。
バリューチェーン分析
ラムノリピドのバリューチェーンは、再生可能な原料、一般的にはコーン由来の糖などの糖質系基質、そして近年増加している廃グリセロールと栄養素から始まる。次に株の開発と発酵工程が続き、通常は商業的取り組みにおいてPseudomonas putidaを含む、遺伝子操作された非病原性の生産宿主が用いられる。分離、濃縮、乾燥を含む下流の精製工程は、発泡処理、水・エネルギー消費の大きさ、そして高純度グレードのための生物負荷や不純物の管理の必要性から、主要なコストとスループットのボトルネックとなっている。
商業供給は、大規模発酵と回収システム、そしてFMCGおよび特殊用途顧客向けの品質文書化を組み合わせられる企業を中心に統合が進んでいる。Evonikはスロバキアのスロベンスカー・ルプチャにある工業規模のバイオ界面活性剤製造施設(2024年5月開業)を通じて欧州の供給拠点を確立し、REWOFERM RL 100(2024年2月発表)などのブランド化されたラムノリピド系界面活性剤を通じてアクセスを拡大している。アジアでは、AGAE Technologiesが年間1,000メトリックトンを超える生産能力を持つ改修済みの工業規模施設を稼働させ(2025年2月開業)、バルクのラムノリピドを最終製品のホームケア、I&Iクリーニング、パーソナルケア、農業用配合品に変換する配合業者や販売業者を支援している。
競合状況
ラムノリピッド市場は中程度に集約されています。戦略的なホワイトスペースは、植物性タンパク質向け食品乳化剤、価格閾値がUSD 8/kgに近づき実行可能性が高まる油田化学品、および合成界面活性剤が禁止されている有機農業アジュバントに存在しています。2024年から2025年にかけて特許出願が活発化しており、Evonikの連続発泡リサイクル型バイオリアクターおよびAGAE Technologiesの膜コンタクターシステムが下流コストの大幅削減を目指しています。生産能力増強が短期需要を上回るペースで進む見通しのなか、差別化されたIPや原料シナジーを欠く中小企業間でのマージン圧縮が業界再編を促す可能性があります。投資家は、進化するラムノリピッド市場における勝者を見極めるため、単位コストの推移と規制上のマイルストーンを注視しています。
ラムノリピッド産業のリーダー企業
Evonik Industries AG
AGAE Technologies, LLC
Stepan Company
Jeneil Biotech
Holiferm
- *免責事項:主要選手の並び順不同
ラムノリピッド市場
- AGAE Technologies, LLC
- BASF SE
- Biotensidon GmbH
- DEGUAN Biosurfactant Supplier
- Evonik Industries AG
- GlycoSurf Inc.
- Holiferm Ltd
- Jeneil Biotech
- Stepan Company
- TensioGreen LLC

市場機会と将来展望
短期的な機会は、規制と小売業者のスコアカードが即時の再配合圧力を生み出す分野に集中しており、特に欧州の洗剤およびI&Iクリーニング分野が該当する。2026年2月に採択された規則(EU) 2026/405は、界面活性剤の性能と情報開示に関するコンプライアンス業務を増加させ、生分解性データや製品文書化を大規模に支援できる供給業者を優位にする。欧州が本レポートの範囲内で既に最大の需要拠点であることから、主流の配合品向けにラムノリピドグレードを標準化し、一貫した文書化を提供できる供給業者には、より明確な商業化への道筋がある。
2つ目の機会は、最近の投資と規模拡大の動きによって可能になった、大量チャネルにおけるコスト削減および生産能力に連動した採用にある。AGAE Technologiesは2025年2月にアジアで41,000平方フィートの工場を開設し、年間1,000メトリックトンを超える生産能力を持ち、地域のホームケアおよびパーソナルケアメーカーやブランドが利用できる供給を拡大した。技術・運用面では、下流の回収工程、発泡制御、不純物管理の継続的な改善が、プレミアムパーソナルケアを超えて、農業用アジュバントなどコストに敏感な用途、さらには既存の界面活性剤によって価格の許容範囲が厳密に定められている油田・環境修復化学の一部への、より広範な採用を促す主要なレバーとなっている。
Recent Industry Developments in ラムノリピッド市場
- 2026年4月:Evonikは、スロバキアのスロベンスカー・ルプチャにあるFermas拠点でのバイオテクノロジー能力拡大のため、約8,000万ユーロの投資を発表し、原薬製造向けの下流発酵技術を追加した。この投資は製薬サービスを対象としているが、Evonikのラムノリピド関連能力を既に支えている同じバイオテクノロジー拠点を強化するものであり、バイオ界面活性剤のスケールアップと精製に関連する拠点レベルの基盤とノウハウを強化する。
- 2025年2月:AGAE Technologiesは、アジアにおける完全規模の改修済み製造工場からのラムノリピド系バイオ界面活性剤の工業生産を発表した。41,000平方フィートの施設は年間1,000メトリックトンを超える生産能力を持ち、パイロット規模の供給からロット間で一貫した品質を必要とする配合業者向けの商業供給プログラムへと供給体制を移行させた。
- 2024年5月:Evonikは、スロバキアのスロベンスカー・ルプチャに工業規模のラムノリピド系バイオ界面活性剤製造施設を開業した。この工場はラムノリピド専用の欧州製造拠点を確立し、信頼できる地域供給と文書化された持続可能性プロファイルを必要とする包装消費財の再配合を支援している。


ラムノリピッド市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、ラムノリピド市場は、各種最終用途配合における機能性界面活性剤としての利用のために販売される、商業的に生産されたラムノリピド系バイオ界面活性剤を対象とし、最終製品としてのラムノリピド成分の価値で測定する。
対象範囲の除外事項:より広範なバイオ界面活性剤やその他の糖脂質は除外し、市場価格で取引されない内部移転も除外する。
セグメンテーション概要
- 製品タイプ別
- モノラムノリピッド
- ジラムノリピッド
- 原料別
- 植物油由来
- 廃グリセロール/粗グリセリン
- 糖質系
- 炭化水素系
- 用途別
- 界面活性剤
- 化粧品
- 農業
- 食品
- 医薬品
- その他用途(石油増進回収・バイオレメディエーション等)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州のその他地域
- 南米
- ブラジル
- アルゼンチン
- 南米のその他地域
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他地域
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはまず、ラムノリピドに関する科学的・規制的背景を設定し、主要な最終用途における現実的な採用可能性の範囲を把握するために用いられた。需要の兆候や制約要因を把握するのに役立った公開情報源には、米国環境保護庁のSafer Choiceプログラム、欧州化学品庁の物質・規制ページ、米国特許商標庁の特許検索、そしてバイオ界面活性剤の性能や収率に関する査読付き学術文献などが含まれる。
また、新規生産能力に関連する企業の年次報告書、投資家向け説明資料、プレスリリースを確認し、どの企業が大規模に生産を行っており、どの用途が対象とされているかを把握した。さらに構造化のため、企業財務・インテリジェンス、特許データベース、ニュース・財務情報の有料サブスクリプションを用いて、タイムライン、価格動向、生産発表の相互確認を行った。これらのデスクリサーチの情報源は網羅的なものではなく、作業中にデータ収集、仮定の検証、未解決点の明確化のために、その他の公開情報源および有料情報源も追加的に用いられた。
一次インタビューおよび調査
一次インタビューおよび調査は、価格帯、配合における一般的な使用率、そしてラムノリピドがクリーニングおよびパーソナルケア分野で従来の界面活性剤をどれほど速く置き換えているかの検証に重点を置いた。南北アメリカ、EMEA、APACの生産者、販売業者、配合業者、下流の購買企業と対話を行い、調達および認定行動に照らして仮定を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):22% | APAC:44% |
| ミドルティア:45% | 機能/部門リーダー:38% | EMEA:35% |
| 小規模企業:22% | マネージャー:40% | 南北アメリカ:21% |
市場規模算定と予測
市場規模算定は、生産能力の兆候、商業運転開始のタイムライン、想定される稼働率を用いて、実際に市場に到達可能な供給量を再構築するトップダウン方式から始まり、これを地域に適した価格帯を用いて価値に変換する。その総計は、代表的な配合における使用率のサンプリング、主要な最終用途需要プールの把握、インタビューで得られたキログラム当たりの価格帯の適用など、選択的なボトムアップ検証によって裏付けられる。
モデルに用いられる主要な入力要素には、発表された定格生産能力と立ち上げ曲線、販売可能な出力に影響する発酵収率および回収に関する仮定、純度・形態別の平均販売価格、クリーニングおよびパーソナルケア向けとその他用途向けの出力の割合、そして代替を加速させる地域ごとの規制やラベリングの圧力が含まれる。予測にはシナリオ分析が用いられた。これは、市場がプラントの稼働開始日、認定サイクル、規模拡大に伴う価格低下に敏感であるためである。小規模な最終用途についてボトムアップ指標が不十分な場合は、保守的な浸透率の仮定によりギャップを処理し、最終的な総計を確定する前に専門家のフィードバックにより再検証した。
データ検証および更新サイクル
算定結果は、生産能力の発表、観察された価格動向、配合業者や販売業者からの採用の兆候など、独立した複数の指標を用いた三角検証によって確認される。結果に不整合が見られる場合は、その原因となった要因まで遡り、確定前に仮定を修正または限定する。
モデルの論理、入力、計算は別のアナリストによって独立に再確認される、多段階のレビュープロセスを経る。レポートは年次で更新され、新工場、大規模な拡張、急激な価格変動などの重大な事象が発生した場合には、中間更新が行われる。納品前には最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにする。
Mordor Intelligenceのラムノリピド市場規模と他の公開推計との比較
公開されているラムノリピド市場の数値は、市場がまだ初期段階にあることや、推計が異なる出発点から構築されていることから、大きく異なって見える場合がある。一部の発行元は広範なバイオ界面活性剤の収益を市場規模の基準としており、他は生産能力計画を出発点として、独自の価格設定・稼働率の仮定を用いて価値に変換している。
この表に見られる大きな差異は、主に対象範囲の境界の違いと、量をどのようにドルに変換しているかによるものであり、さらに予測の道筋が積極的か保守的かによっても差が生じる。Mordor Intelligenceのモデルでは、中核的な対象範囲は生産能力の立ち上げおよび販売可能な出力に紐づけられた商業用ラムノリピド成分の販売であり、隣接するバイオ界面活性剤カテゴリーを組み入れることなく、インタビューで検証された価格帯を用いて価格設定している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.04億米ドル(2024年) | |
| 業界誌A | 0.41億米ドル(2023年) | 産業用ラムノリピドをより広範なバイオ界面活性剤の収益プールと融合させた拡大定義を反映していることが多く、単年度における対象範囲としてのラムノリピド専用成分の価値を過大に見積もる可能性がある。 |
| グローバルコンサルティング企業B | 0.94億米ドル(2024年) | 複数の最終用途にわたり、プラントの立ち上げタイミングや認定にかかるリードタイムに透明性のある形で紐づけずに、高い採用率の仮定とプレミアム価格設定を用いることが多く、短期的な収益を過大に見積もる傾向がある。 |
これらを総合すると、この比較は対象範囲の整合性が計算方法と同程度に重要であることを示している。数量が現実的な供給拡大に基づき、明確で再現可能な仮定のもとで価格設定される場合、得られる市場規模は、新たな生産能力や価格の兆候が現れるにつれて、説明、検証、更新がより容易になる。


レポートで回答される主要な質問
ラムノリピッド市場の現在の規模と成長見通しは?
市場は2026年に14.15キロトンで、2031年までに70.97キロトンに達すると予測されており、CAGR 38.06%で成長しています。
需要をリードしている製品タイプは?
モノラムノリピッドは2025年に57.09%のシェアを保有しており、低い臨界ミセル濃度と迅速な溶解性により支持されています。
廃グリセロール原料が注目されている理由は?
廃グリセロールは原料コストを製造費用の15~20%まで削減し、60 g/Lを超える発酵力価を実現し、商業的実行可能性を加速させています。
最も急速に拡大している用途セグメントは?
界面活性剤製剤が数量を支配し、従来のエトキシレート類に対する規制上の制限を背景にCAGR 47.74%で成長しています。
最も高い成長可能性を持つ地域は?
アジア太平洋地域は、中国・日本・インドが規制上のハードルを緩和し、新工場を通じて生産能力が拡大するなか、数量ベースで最も速い成長を遂げています。
最終更新日:



