
放射線検出・監視・安全市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.85 十億米ドル |
| 市場規模 (2031) | 5.23 十億米ドル |
| Growth Rate (2026 - 2031) | 6.32 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる放射線検出・監視・安全市場分析
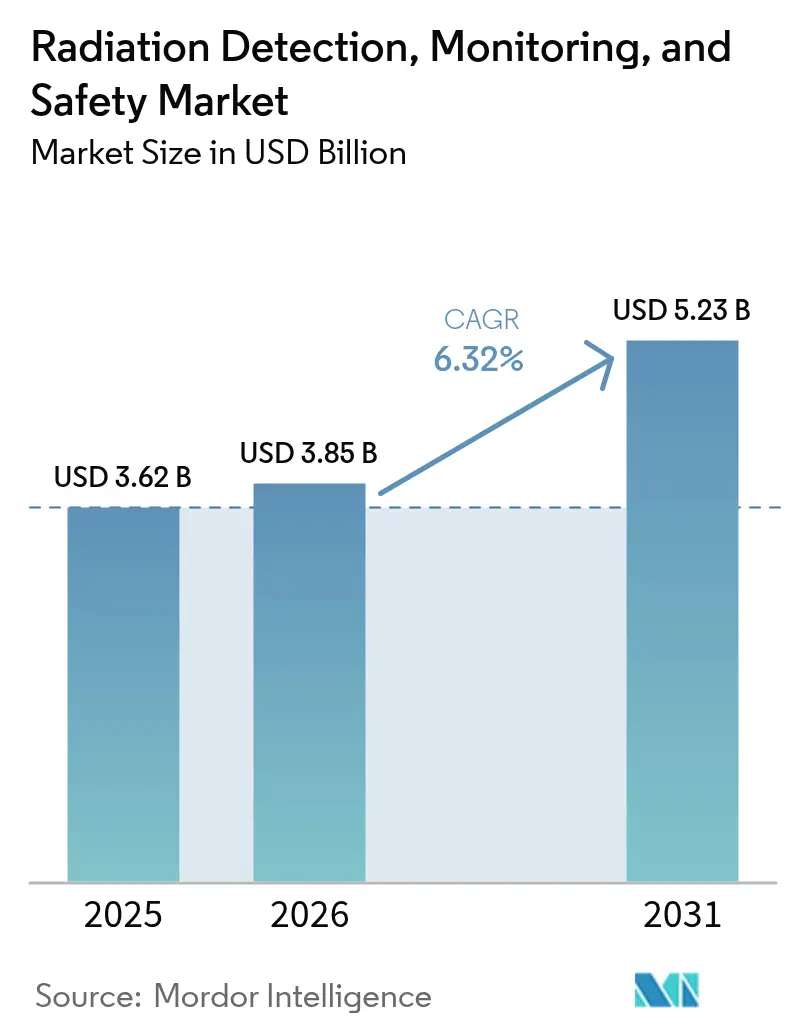
放射線検出・監視・安全市場規模は2026年にUSD 38億5,000万と推定され、2025年のUSD 36億2,000万から成長を続け、2031年にはUSD 52億3,000万に達する見通しであり、2026年から2031年にかけて6.32%のCAGRで成長する。核医学手技の拡大、継続的な環境監視に対する規制上の義務、および半導体ベースの検出器性能における急速な技術進歩がこの軌跡を支えている。高まるセキュリティ上の懸念が、国境管理、ファーストレスポンダー、および重要インフラのセグメント全体にわたる需要を強化する一方、老朽化した原子炉群は廃炉に関連した監視展開の必要性を高めている。放射線検出・監視・安全市場は、民間医療投資と国家安全保障支出を一致させるデュアルユースのバリュープロポジションから恩恵を受け、強靭な収益基盤を構築している。北米の電力会社、欧州の原子力段階的廃止プログラム、およびアジア太平洋地域の拡張が、レガシー検出プラットフォームの更新サイクルを総じて加速させている。デジタルコネクティビティ、予測分析、およびクラウドネイティブアーキテクチャが今やプレミアムオファリングを差別化し、アフターマーケットのソフトウェア収益および反復的なサービス契約を支援している。
主要レポートの要点
- 製品タイプ別では、検出・監視ソリューションが2025年の放射線検出・監視・安全市場シェアの50.74%を占め、安全機器は2031年にかけて7.55%のCAGRで成長する見込みである。
- 検出器技術別では、シンチレーションシステムが2025年の放射線検出・監視・安全市場規模の41.05%のシェアを占め、半導体検出器は2026年から2031年にかけて7.88%のCAGRで拡大すると予測されている。
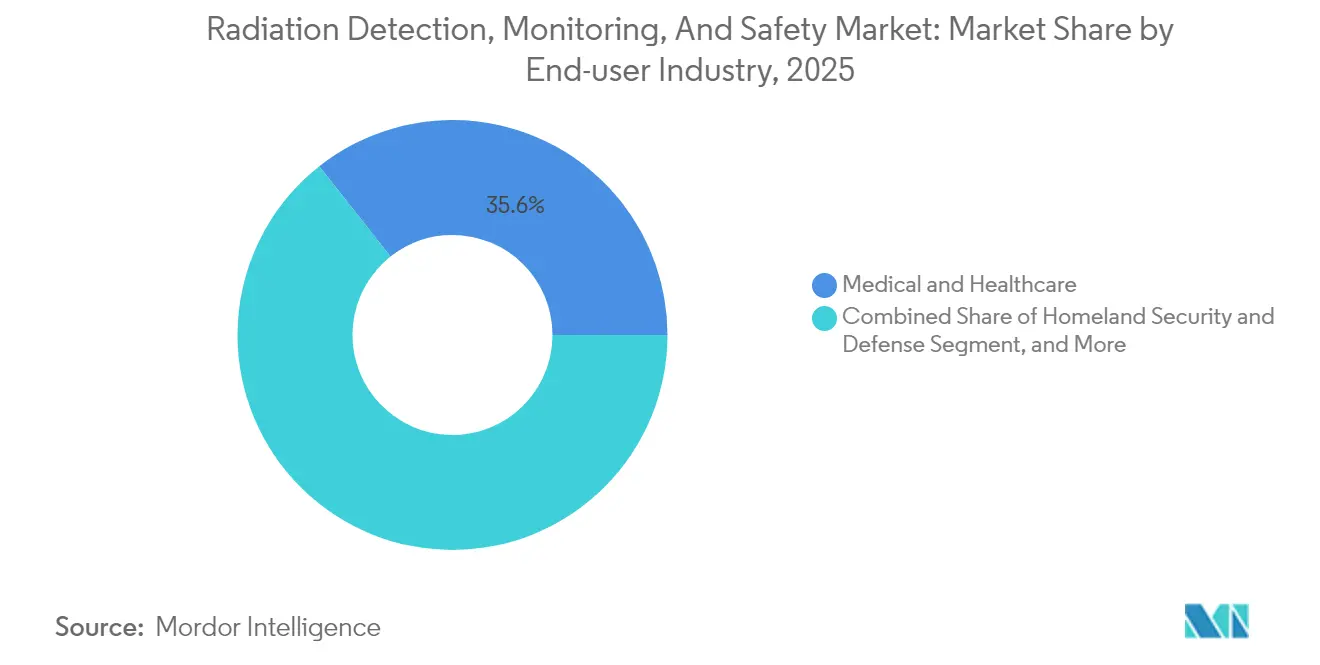
- エンドユーザー産業別では、医療・ヘルスケアセクターが2025年の放射線検出・監視・安全市場規模の35.64%のシェアを占め、国土安全保障・防衛は2031年にかけて7.18%のCAGRで成長すると予測されている。
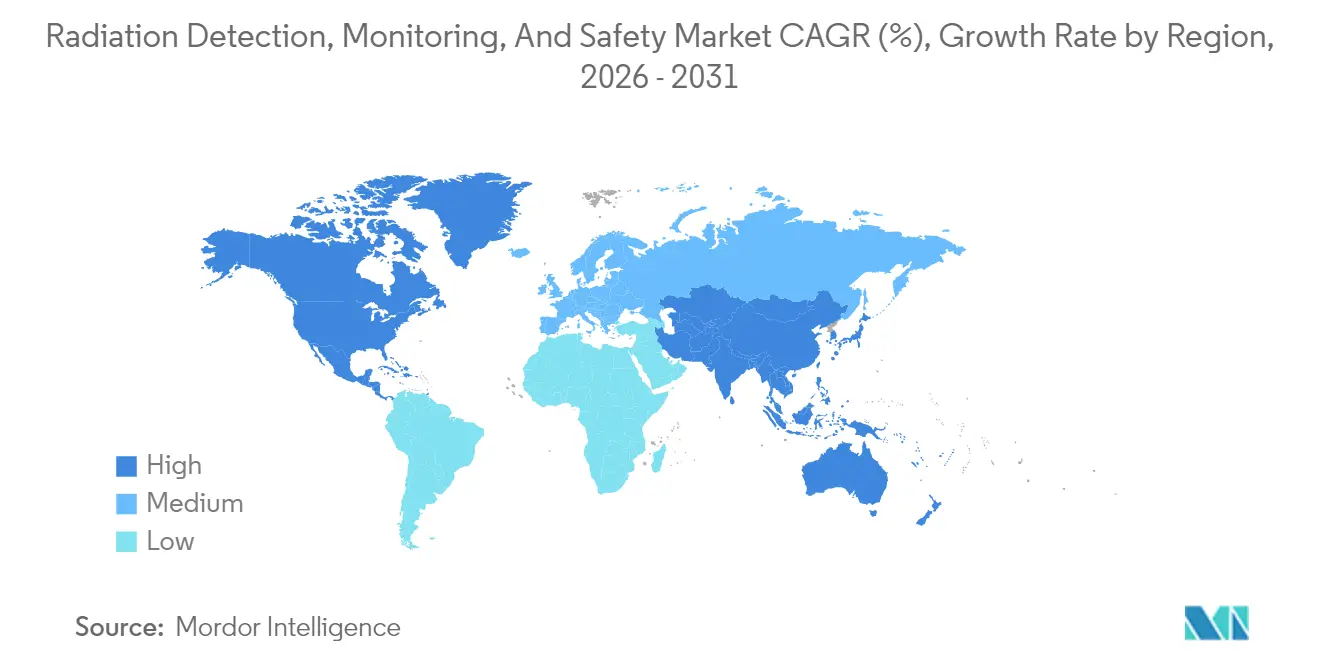
- 地域別では、北米が2025年に30.05%の市場シェアで放射線検出・監視・安全市場をリードし、アジア太平洋地域は見通し期間中に8.05%のCAGRを記録すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| がんおよび慢性疾患の罹患率の上昇 | +1.2% | 世界規模、北米および欧州に集中 | 中期(2〜4年) |
| 核医学および放射線療法手技の拡大 | +1.5% | 世界規模、アジア太平洋地域および北米で最も強い | 中期(2〜4年) |
| リアルタイム環境監視に対する規制上の推進 | +0.9% | 世界規模、欧州および北米が主導 | 短期(2年以内) |
| 小型化およびIoT対応線量計 | +0.8% | 世界規模、先進市場での早期採用 | 中期(2〜4年) |
| UAVベースの広域放射線マッピング | +0.6% | 北米、欧州、アジア太平洋地域 | 長期(4年以上) |
| 世界中の老朽化した原子炉の廃炉 | +0.7% | 欧州、北米、一部のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
がんおよび慢性疾患の罹患率の上昇
がんの有病率は2050年までに世界で3,500万件に向かって上昇しており、精密線量測定システムの対応可能な市場基盤を拡大している。[1]出典:世界保健機関、「世界がん統計2024」、WHO、who.int放射線療法部門は現在、サブミリ秒のビーム監視精度を仕様として要求しており、線量率における高周波変動を捉える半導体検出器が優位に立っている。適応型治療計画プラットフォームはデータ生成量を増大させ、臨床医は分割照射線量を調整するためにリアルタイムフィードバックループにますます依存するようになっている。したがって、医療システムはマルチチャンネル線量検証ラック、冗長フィールドキャリブレーター、およびクラウドホスト型線量レジストリソフトウェアに予算を配分しており、これが放射線検出・監視・安全市場を拡大するエコシステムを形成している。ベンダー戦略は、線形加速器の稼働率を高めるモジュール式検出器ヘッドおよびAI支援QAダッシュボードに注力している。
核医学および放射線療法手技の拡大
核医学検査は、アクチニウム225およびルテチウム177などのセラノスティクスアイソトープに牽引され、2024年に前年比12%増加した。[2]出典:核医学ジャーナル編集委員会、「核医学におけるセラノスティクス応用:2024年レビュー」、核医学ジャーナル、snmjournals.org放射性医薬品ハブには、空気中アルファ粒子モニター、ホットセルガンマ線スペクトロメーター、および施設のLIMSデータベースと自動同期する個人線量計が必要である。患者集団に近い場所に配置された分散型サイクロトロンネットワークは、シールドキャビネット、除染ポータル、およびリークテストキットの調達ノードを増加させる。米国FDA 21 CFR Part 361に基づく標準化により、アイソトープ固有のキャリブレーションプロトコルが義務付けられ、検出器再校正サービスプロバイダーに対する定期的なアウトソーシング機会が確保されている。これらのトレンドは平均販売価格(ASP)を引き上げ、アフターマーケット収益の可視性を高めている。
リアルタイム環境監視に対する規制上の推進
欧州ユーラトム2013/59指令は原子炉周辺での継続的な環境監視を義務付けており、米国NRCのPart 20改訂からも同様の規則が発出されている。[3]出典:米国原子力規制委員会、「放射線防護基準」、NRC、nrc.gov電力会社は現在、1分間の線量率平均値をクラウドダッシュボードに送信するメッシュネットワーク型スペクトロスコピックポータルを展開している。自動閾値アラームが緊急対応プレイブックと統合され、アラートから対応までの時間を短縮している。検出器OEMは、−40℃から+60℃の温度範囲で認証された耐候性エンクロージャーと7日間を超えるバッテリーバックアップ稼働時間によって差別化を図っている。コンプライアンス支出は、原子炉監視基準を模倣する自治体および学術研究所にまで波及し、対応可能なエンドマーケットを拡大している。
小型化およびIoT対応線量計
クレジットカードよりわずかに厚い程度のウェアラブルバッジが、Bluetooth Low Energyを介して医療機関のセキュアサーバーに線量ログを送信する。自動記録管理は、特にアジア太平洋地域の腫瘍科クリニックにおける放射線安全管理者の人員不足を緩和している。労働力管理アプリとの統合はジオフェンシングをサポートし、職員がアクティブな線量計なしに制限区域に入る際にアラートを発する。この機能セットは、コンプライアンスの強制監視を予防的安全文化へと転換させ、消耗品TLDペレットの交換サイクルをコネクテッド線量測定サブスクリプションへと拡張している。
阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 複数法域にまたがる厳格なコンプライアンス負担 | -0.8% | 世界規模、欧州および北米で最も複雑 | 短期(2年以内) |
| 認定放射線安全管理者の不足 | -0.6% | 世界規模、アジア太平洋地域および新興市場で深刻 | 中期(2〜4年) |
| スペクトロスコピックグレード検出器に対する高い設備投資 | -0.5% | 世界規模、中小規模エンドユーザーを制約 | 中期(2〜4年) |
| ヘリウム3およびシンチレーター結晶のサプライチェーンの不安定性 | -0.7% | 世界規模、中性子検出アプリケーションに影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複数法域にまたがる厳格なコンプライアンス負担
検出器OEMは、FDA 510(k)申請書類をクリアし、IEC 60601-2-45性能指標を満たし、CEマーキング適合を取得する必要があり、それぞれに個別の生体適合性、EMC、および放射線パターンテストが求められる。[4]出典:米国食品医薬品局、「医療機器510(k)クリアランスデータベース」、FDA、fda.gov文書化だけで研究開発予算が膨らみ、小規模なイノベーターはライセンス契約やニッチな学術市場へと方向転換を余儀なくされる。並行する認証トラックは、展開済みデバイスが多国籍のフットプリントに入った後のアジャイルなファームウェア更新を妨げ、機能ロールアウトを遅延させる。その結果、デザインウインサイクルが4年を超えることもあり、新技術投資のNPVが希薄化し、放射線検出・監視・安全市場における近期の収益加速が抑制される。
認定放射線安全管理者の不足
10 CFR Part 35などのライセンシングフレームワークは、放射線安全管理者に対して最低教育時間数および監督下での臨床実習を規定しているが、訓練パイプラインは依然として規模が不十分である。[5]出典:健康物理学会、「放射線安全管理者労働力分析2024」、健康物理学会、hps.org二桁の成長率を記録するアジア太平洋地域の腫瘍科ネットワークは、施設のコミッショニングを遅延させる人員不足に直面している。病院は機器ベンダーへのコンプライアンス機能のアウトソーシングで補完しているが、賠償責任条項がかかる業務の範囲を制限している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
検出が成長をけん引検出・監視システムは2025年売上高の50.74%を創出し、線量条件を継続的に検証しなければならない病院、電力会社、および防衛機関の調達予算を支えている。放射線検出・監視・安全市場規模において、検出プラットフォームは予防的メンテナンス間隔を推奨する予測分析モジュールとともに成長すると予測されている。鉛ライニング付きアパレル、除染ブース、および自動封じ込めドアを含む安全機器は、調和されたISO 2919保護機器規格に支えられ、7.55%のCAGRで歴史的規範を上回る速度で成長している。リアルタイムγ線プローブと電動遮蔽カーテンを統合したオファリングは、アラートから封じ込めまでの時間を短縮し、ALARA(合理的に達成可能な限り低く)コンプライアンスを改善する。ベンダーはクロスセリングの相乗効果を活用しており、シンチレーションプローブを発注する病院はしばしばバッジ線量測定サブスクリプションを追加し、原子炉オペレーターはペリメーターポータルとシェルターインプレイス換気システムをバンドルしている。規制上の義務が調達の緊急性を高めているため、価格弾力性は低く、プレミアムSKUが放射線検出・監視・安全産業全体にわたって安定した需要を維持している。
クラウドダッシュボードの拡張機能、ジオタグ付きアラーム可視化、役割ベースのアクセス、および自動コンプライアンスレポート生成が、検出機器をコモディティの域を超えた存在へと押し上げている。SaaSオーバーレイは大幅なグロスマージンをもたらし、ハードウェアレートを上回り、ハードウェアに依存しないエコシステムを促進している。その結果、チャンネルパートナーは、NaI(Tl)、CZT、および中性子モジュールを1つの監視HMIの下に統合するマルチプロトコルゲートウェイの在庫を好む傾向にある。リアルタイム分析はさらに偽陽性の発生を減らし、コストのかかる避難事案を削減している。このような付加価値ソリューションが、広義の放射線検出・監視・安全市場における検出ソリューションのリーダーシップを強化している。

注記: 全セグメントの個別シェアはレポート購入後に入手可能


検出器技術別:
半導体が急成長シンチレーション検出器は、成熟したサプライチェーンおよび医療画像と環境監視にまたがる良好なコストパフォーマンス特性により、2025年に41.05%の収益シェアを維持した。とはいえ、半導体アーキテクチャは放射線検出・監視・安全市場の全体成長率の約1.5倍にあたる7.88%のCAGRを記録すると予測されている。CZTモジュールは室温で2%未満のエネルギー分解能を提供し、国土安全保障アプリケーションに不可欠なアイソトープ識別を可能にする。コンシューマーCMOSファウンドリから転用されたチップスケール製造技術は、現在採用を制約している高い設備投資コストを相殺できる量産経済性を約束している。一方、ガス充填式検出器は、200℃のダウンホールで稼働する油田掘削ツールなど、堅牢性が分解能より優先されるニッチ分野を守っている。個人線量計は、クラウドベースの線量レジストリと同期するBluetooth対応SiPMマイクロカウンターへとパッシブTLDカードからの移行が進んでおり、放射線検出・監視・安全市場におけるより広いデジタル化トレンドを反映している。
分野横断的な研究開発の波及効果が半導体の進歩を加速させている。自動車用LiDARサプライヤーがSiPMウェーハスタックを商業化しており、そのマルチピクセルアレイは弱いシンチレーション信号の捕捉に優れ、ダークノイズを低減し、より速いリカバリータイムをもたらしている。ペロブスカイトベースの薄膜における並行した進歩は、ドローンの翼や建物の外壁に適した柔軟な大面積パネルの可能性を示唆している。ISO 21909などの標準化機関はこれらの新材料を考慮してパフォーマンスクラスを拡大し、調達担当者に明確に定義された受け入れテストを提供している。これらの飛躍的進歩が総じて、放射線検出・監視・安全産業における革新エンジンとしての半導体セグメントの地位を固めている。
エンドユーザー産業別:
医療のリーダーシップ医療施設は2025年支出の35.64%を管理し、増加する放射線療法症例数とFDA承認放射性医薬品の安定したパイプラインによって支えられている。自動ホットセルモニターは、患者への投与精度を守るためにアイソトープ純度レベルを十億分の一単位まで記録する。連携された患者線量記録が腫瘍科ビッグデータリポジトリに供給され、アウトカムベンチマーキング研究を促進し、それが今度は段階的な機器アップグレードを促進する。7.18%のCAGRで拡大している国土安全保障・防衛機関は、物流フローを妨げることなく貨物ヤードをスキャンできる軽量バックパック型スペクトロメーターおよびUAV搭載センサーを調達している。電力会社規模の電力会社および産業用NDT企業は、成長速度は遅いものの、タービンホール内の周辺モニターや固定エリアプローブに対して安定した更新サイクル需要を提供し、放射線検出・監視・安全市場のベースライン成長を支えている。
学術・研究機関は、超高分解能とニッチなアイソトープキャリブレーションを備えたカスタムスペクトロメーターを発注するため、高いASPニッチを形成している。助成金による調達は、データ再現性のためにオープンソースファームウェアの使用を規定することが多く、ベンダーはIPに敏感な処理ロジックをセキュアなFPGAモジュールに分離しながらSDKフックを公開するよう促している。ユーザーセグメント全体を通じて共通するのは、ソフトウェア定義型検出プラットフォームへの強まる選好であり、これが垂直統合型製品拡張を可能にし、リカーリング収益ストリームを最大化する変化である。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
北米放射線検出・監視・安全市場
北米は2025年に30.05%の収益シェアを維持しており、これは定着した原子力発電フリート、広範なホームランドセキュリティインフラ、およびアーリーアダプター型医療システムを反映している。米国の国立研究所はCZT検出器の小型化に向けた研究開発助成金を投入しており、カナダのNRCanフレームワークは研究用原子炉における環境モニタリングのアップグレードに補助金を提供している。メキシコの放射性医薬品輸出の拡大は、同位体製造用ホットセモニターの需要を段階的に増加させている。ANSI N42に基づく国境を越えた標準化は機器の相互運用性を高め、それによって地域の放射線検出・監視・安全市場における規模の経済を強化している。
アジア太平洋放射線検出・監視・安全市場
アジア太平洋地域は8.05%のCAGRで最も急速な成長軌道を記録しており、これは中国が2060年までに150基の原子炉を稼働させる計画によって支えられている。北京の「中国製造2025」政策に組み込まれたローカライゼーション義務は、CZTウェーハの合弁製造工場を促進し、輸入関税を引き下げ、サプライチェーンの脆弱性を軽減している。日本の福島後の規制体制は原子炉サイトから20km圏内に広がる周辺ガンマ線メッシュに資金を提供しており、インドの原子力エネルギー省は第二層都市のがん治療病棟向けに低コストのサーベイメーターに資金を提供している。韓国の18MeVサイクロトロンネットワークの拡大はさらに対象病院数を広げ、放射線検出・監視・安全市場における世界的な成長エンジンとしてのアジア太平洋地域の地位を強化している。
欧州放射線検・監視・安全市場
欧州はバランスの取れた成長を示しており、ドイツ、ベルギー、スペインにおける廃炉プロジェクトが空気中アルファ線モニターおよび廃棄物ドラム缶アッセイシステムへの特化した需要を生み出している。強固な原子力発電シェアを維持するフランスは、ASNの厳格な地震リスク基準を満たす必要がある寿命延長アップグレードに注力している。ユーラトム条約は調達仕様を標準化し、複数年の予算サイクルを活用した国境を越えた大口契約を可能にしている。ソビエト時代の研究用原子炉を近代化している中央・東欧諸国は、トレーニングサービスをバンドルしたターンキー型検出スイートを求めている。
中東・アフリカ放射線検出・監視・安全市場
中東およびアフリカは、まだ新興段階にあるものの、戦略的な港湾に中性子貨物スキャナーを配備し、サイクロトロンベースの放射性医薬品ラボを稼働させており、新興地域における放射線検出・監視・安全市場の中期的な勢いを予感させている。

規制環境
放射線検出、モニタリング、および安全市場における規制要件は、核、医療、および安全保障の各体制を反映している。コンプライアンスは一般的に、米国NRC規則(放射線防護基準および線量管理に関する10 CFR Part 20)、医療機器の認可経路(一部の医療用途検出器およびモニタリングシステムに対するFDA 510(k))、およびIAEA安全基準やユーラトム2013/59などの国際的に参照される枠組み(放射線防護および環境監視義務)にまで及ぶ。これらの重複する体制は、医療・ヘルスケア、エネルギー・電力、および国土安全保障・防衛の各エンドユーザーにおいて、校正済み機器、検証済みソフトウェアレポート、および文書化されたQAプロセスへの継続的な需要を生み出している。
2026年における米国の注目すべき規制の転換点は、NRCが提案した10 CFR Part 20に関する規則制定であり、これはリスク情報に基づく段階的アプローチを線量管理に導入し、提案文書内で参照される線量限度の構成(排水線量限度を含む)に関する変更を含んでいる。同時に、他の法域も放射線防護規則やガイダンスの見直しを続けており、カナダ核安全委員会(CNSC)の規制文書枠組みや、オーストラリアの放射線防護および核安全規則2018(現行の統合版)が挙げられる。ベンダーにとって、これらの変化は複数法域における認証戦略(CE、該当する場合のIEC準拠試験、および10 CFR Part 35に関連する人員配置・監督要件などの国別ライセンス規則)を強化するものである。また、継続的な監視義務を支えるソフトウェア対応の監査証跡やリモートモニタリングへの重要性も高まっている。
バリューチェーン分析
バリューチェーンは、専門的な上流の材料・部品(シンチレータ結晶およびアセンブリ、He-3制約のある中性子検出用インプット、CZTなどの半導体検出器材料、光検出器および読み出しASIC)から、中流の機器製造(ハンドヘルド式サーベイメーター、分光計、ポータルモニター、固定エリアモニター、電子式線量計)へと続く。下流の統合、校正、およびライフサイクルサービスはエンドユーザーに近い位置にあり、多くの調達判断がハードウェアと継続的なコンプライアンス支援を組み合わせているためである。NIST(放射線検出文書規格プログラム)、CIRMS、およびIEEE TC-45といった団体による規格や文書ガイダンスは設計目標や受入試験に影響を与え、米国国土安全保障省(DHS)の技術能力基準は、安全保障用途における放射線検出の性能期待値を形成している。
システムインテグレーターおよびOEMサービスネットワークは重要な下流ノードであり、多くのエンドユーザーがセンサーに加え、通信ゲートウェイ、クラウドダッシュボード、アラーム管理、保守契約を含む完全なソリューションを購入するためである。近年の動向はこの構造を反映しており、放射線モニタリングおよび核計測システムに関するTerraPower Natrium原子炉実証に関連したMirionの契約や、ドバイ税関が空港・陸港・海港向けにAI対応の統合放射線防護・モニタリングシステムを発表したような港湾安全保障導入がその例である。統合の動きは隣接するワークフローツールにも見られ、Radnostix社によるLucerno Dynamics資産(LARA Systemテクノロジーおよびエレクサ・エクスプローラー・ソフトウェアを含む)の買収は、放射性医薬品関連機器の能力拡大と、検出器、施設システム、コンプライアンス文書間のデータ統合強化を示している。
競争環境
競争の場は中程度に集中したまま推移している。Mirion Technologiesは結晶成長、ソフトウェア分析、およびフィールドサービスネットワークにわたる垂直統合を活用し、ワンストップのターンキー入札を可能にしている。Thermo Fisher Scientificは、機器利用データをクラウドダッシュボードにフィードバックし、消耗品の需要を喚起する試薬グレードの放射性医薬品品質管理アナライザーによって差別化を図っている。Teledyne FLIRは、MIL-STD災害対応仕様に強化された防衛グレードのハンドヘルドスペクトロメーターに注力し、複数年にわたる国土安全保障省(DHS)契約を確保している。
専門的な挑戦者はニッチな楔を追求している。KromekはUAVペイロード向けに最適化されたCZT検出器ASICを商業化する一方、Fuji Electricはスループットの高い放射線科部門に適したNFC線量ログ集計機能を持つ医療用線量計を提供している。結晶製造のボトルネックはサプライサイドのアライアンスを促しており、MirionによるAdvanced Measurement Technology(アドバンスト・メジャーメント・テクノロジー)の最近の買収は、原材料リスクをヘッジしながら製品の幅を拡大する戦略を示している。
価格決定力は、リカーリングな分析収益を囲い込むソフトウェアエコシステムにかかっており、そのためオープンAPI戦略は限定的である。FDA、CE、およびPMDA要件をナビゲートできる企業がグローバル展開を加速させるため、複数法域にまたがる規制対応能力が競争上の堀として機能している。最後に、アフターセールスサービスのフットプリント(スペアパーツデポ、フィールドエンジニアの配置密度、24時間365日リモート監視センター)が、原子力発電などの高稼働率業種における購買決定において決定的な役割を果たし、放射線検出・監視・安全市場内でのブランドロイヤルティを強化している。
放射線検出・監視・安全産業のリーダー企業
Kromek Group plc
Teledyne FLIR LLC
Fuji Electric Co., Ltd.
Mirion Technologies Inc.
Thermo Fisher Scientific Inc.
- *免責事項:主要選手の並び順不同

放射線検出・監視・安全市場
- Mirion Technologies Inc.
- Thermo Fisher Scientific Inc.
- Teledyne FLIR LLC
- Fuji Electric Co., Ltd.
- Unfors RaySafe AB
- Arktis Radiation Detectors Ltd.
- Kromek Group plc
- Berthold Technologies GmbH & Co. KG
- Alpha-Spectra, Inc.
- Radiation Detection Company
- Centronic Ltd.
- Burlington Medical LLC
- Amray Group Ltd.
- Atomtex SPE
- Polimaster Ltd.
- Smiths Detection Group Ltd.
- Ludlum Measurements, Inc.
- Hitachi-Aloka Medical, Ltd.
- General Atomics Electronic Systems
- Else Nuclear s.r.l.
- Silena Group s.r.l.

市場機会と将来展望
環境監視の近代化は、ネットワーク化されたモニタリング用ハードウェアおよびソフトウェアにとって依然として明確な空白領域であり、活発な公的プログラムによって支えられている。例えば、台湾の原子能委員会は2026年環境放射線モニタリング計画(2026年1月1日から2026年12月31日までを対象)を開始し、原子力施設近隣の監視、放射性降下物検出、食品・水質検査を含む範囲をカバーしている。この計画は、常時稼働型センシング、自動報告、および多マトリックスサンプリングワークフローへのより広範な移行に合致しており、校正サービス、耐改ざんデータロギング、規制当局向け報告を簡素化するダッシュボードとともに固定式・移動式検出器をパッケージ化するベンダーに機会を生み出している。
国土安全保障・防衛分野の調達も、耐久性に優れ相互運用可能な機器や統合プラットフォームの機会を支えている。米国では、6 U.S. Code 921に基づく貨物スキャニング義務やDHSの能力枠組みが、従来型システムから次世代の非侵入型イメージングおよび放射線検出への更新を促している。DoD JPEO-CBRND放射線検出システムプログラムは、IDIQ方式のアプローチのもとで、複数の米軍部門にわたる従来型放射線サーベイメーターの置き換えを目指している。技術面では、常温化合物半導体検出器を重視するIEEE NSS MIC RTSD 2026や、ユーラトム2013/59準拠を支える欧州の放射線防護計測ロードマップなどの発表済みロードマップおよび技術プログラムが、半導体ベースの検出器、誤警報を低減する分析技術、および検出データの運用指揮統制・臨床品質システムへの緊密な統合という近未来の製品開発の方向性を示している。
Recent Industry Developments in 放射線検出・監視・安全市場
- 2026年6月:Teledyne FLIR Defenseは、R80D SkyRaider UASと統合した45基以上のCBRNセンサードローンキットを提供する1,120万米ドルの米陸軍契約(CPE CBRND)を発表した。この契約は、無人システムとフィールド展開型センシングキットを組み合わせることで、放射線検出をニーズの発生地点に近づける。また、部隊間で拡張可能な軽量で展開可能な検出アーキテクチャに対する防衛主導の需要を強化する。
- 2025年4月:Teledyne FLIR Defenseは、核・生物・化学偵察車両(NBCRV)センサースイート・アップグレード・プログラムのもとで、ケーパビリティセット2.2の開発に関する4年間、7,420万米ドルの米陸軍契約を受注した。このプログラム業務は、偵察プラットフォーム向けの統合CBRNセンシングおよびソフトウェアにおける同社の役割を強化する。このような車両中心のアップグレードは、軍のCBRNワークフローで使用される検出器、車載分析、および相互運用可能なデータリンクの調達仕様に影響を与える。
- 2024年9月:Mirion Technologiesは、Advanced Measurement Technologyの4,500万米ドルの買収を完了し、連続大気モニタリングのポートフォリオを拡大し、アジア太平洋地域での事業展開を強化した。この取引により、Mirionは継続的な監視が義務付けられている環境・施設モニタリング用途全体で提供範囲を拡大する。設置済みベースの拡大と製品幅の拡大は、コンプライアンス報告に関連する校正、サービス、およびソフトウェア契約のプルスルーも後押しする。


放射線検出・監視・安全市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、医療、産業、エネルギー、研究、および安全保障の各分野において、電離放射線から人々や施設を検出、測定、監視、保護する機器および支援ソリューションから得られる収益として定義される。
範囲の除外事項:このサイジングには、放射線治療システムおよび画像診断モダリティの販売(例:CTまたは核医学スキャナー)は、単体の放射線モニタリング、線量測定、または安全製品が購入される場合を除き、含まれない。
セグメンテーション概要
- 製品タイプ別
- 検出・監視
- 安全
- 検出器技術別
- ガス充填式(ガイガー・ミュラー管、比例計数管、電離箱)
- シンチレーション式(NaI(Tl)、CsI、LaBr₃、プラスチック)
- 半導体式(HPGe、CZT、SiPM)
- 個人線量計(TLD、OSL、電子式)
- エンドユーザー産業別
- 医療・ヘルスケア
- エネルギー・電力(原子力、従来型)
- 国土安全保障・防衛
- 産業用(石油・ガス、鉱業、製造業)
- 研究・学術研究所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、放射線被ばくが規制されている場所や、モニタリング関連支出が通常発生する場所を特定し、それを製品の実際の展開状況と整合させることから始まる。IAEA、米国NRC、米国FDA、EPA、およびユーロスタットなどの公的情報源を用いて、安全規則、核活動の指標、および医療手順の背景を理解した。これらの入力は、現実的な需要指標を形成するために使用された。
また、企業の年次報告書や投資家向け説明資料を確認し、収益構成パターン、製品の位置付け、および地域的な重点を理解することで、ASPおよび採用に関する仮定のガードレールを支えた。特許や技術動向の確認には、有料の特許データベースを参照した。関連機器カテゴリーの貿易動向の相互確認には、適用可能な場合に輸出入の出荷レベルのデータベースを使用した。ここに記載されたデスクソースは例示に過ぎず、本調査全体を通じて、データ収集、検証、および明確化のために他の多くの公開文書やデータセットも使用された。
一次インタビューおよび調査
一次調査は、ヘルスケア、核・エネルギー、産業ユーザー、および安全保障機関にわたる、メーカー、販売代理店、サービスパートナー、およびエンドユーザーの調達・安全チームとのインタビューおよび短時間の調査に重点を置いた。これらの議論を用いて、システムとして購入されるものと部品として購入されるものの違い、更新サイクルが実際にどのように機能するか、そしてサービスおよび校正収益がどこで計上されるかを確認した。その後、地域ごとの実際の購買パターンを反映するまで仮定を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:26% | 経営幹部(CXO):13% | アジア太平洋地域:37% |
| 中堅層:57% | 機能/部門リーダー:42% | 欧州・中東・アフリカ:37% |
| 中小企業:17% | マネージャー:45% | 南北アメリカ:26% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの論理を組み合わせて構築され、主要モデルは毎年追跡可能な需要プールに基づいている。実務上は、医療・研究分野における手順および設置済みベースの指標、原子力発電および燃料サイクル活動、および安全検査の強度を用いて支出範囲を再構築し、その後、インタビューで検証された採用シェアを用いて製品および技術別のバケットに分割した。
数値を現実的に保つため、個人用線量計やエリアモニターのサンプル単位量に実用的なASP帯を乗じるといった選択的なボトムアップ近似を使用し、最終的な合計を確定する前に、サプライヤーの収益エクスポージャーおよびチャネルからのフィードバックと照合した。モデルで使用される主要な入力には、検出器および線量計の設置済みベースおよび更新サイクル、校正およびサービスのアタッチ率、職場および施設における規制上のモニタリング頻度、公的な原子力容量および停止・保守パターン、および安全保障・防衛購買における調達タイミングの影響が含まれる。予測にあたっては、異なる調達サイクルと政策強度を反映するためにシナリオ分析を使用し、その後、採用および価格設定の進展に関する専門家の合意に基づいて年次経路を平滑化した。国またはエンドユーザーグループにおいて直接的な数量指標が乏しい場合には、代理指標(例:類似の規制体制や比較可能な設置済みベース密度)を用いてギャップを処理し、その後、地域のインタビューで再確認を行った。
データ検証と更新サイクル
検証は、原子力発電活動、医療手順の傾向、および利用可能な場合の報告済みの安全コンプライアンス活動など、同じ方向に動くはずの独立した指標とモデルの出力を比較することによって行われる。セグメントの結果がおかしいと思われる場合には、入力の要因を見直し、通貨のタイミングや価格帯を再確認し、その変化が実際のものかモデル上の産物かを確認するために一部の回答者に再度連絡を取る。
承認前に、この作業は地域間の分散チェックや製品需要とエンドユーザー活動の相互リンクを含む複数段階のアナリストレビューを経る。本レポートは毎年更新され、主要な政策変更、供給の混乱、または注目すべき調達の変化などの重大な事象が発生した場合には、中間更新が行われる。提供直前には最終確認が行われ、クライアントには最新の利用可能な情報に基づいた最新の見解が提供される。
Mordor Intelligenceによる放射線検出モニタリング・安全市場の市場規模と他の公開推計との比較
この分野に関する公開されている市場規模は、カテゴリー境界の取り扱いが調査間で一致しないこと、また価格およびサービス収益の扱いが異なることから、しばしば一致しない。相違はまた、基準年の選定、通貨換算のタイミング、そして安全保障・防衛購買が滑らかな需要としてモデル化されるか、それとも不規則な調達としてモデル化されるかによっても生じる。
本調査では、安全機器と一般産業用PPEの区別、校正およびアフターセールスサービスが含まれるかどうか、そして混合用途の検出器が医療用途と非医療用途の両方に販売される場合にどのように割り当てられるかという、主要なギャップの要因を確認した。また、一部のアプローチは検出器のASPの低下がより速いと仮定しているのに対し、他のアプローチはコンプライアンス要件に紐付いた安定した価格設定を仮定していることも確認され、これが2025年から2026年への増加幅を大きく変える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 3.62億米ドル(2025年) | |
| 業界出版社A | 3.68億米ドル(2025年) | この推計は、モニタリングプラットフォームおよび関連ソリューションを含む、やや広い製品リストを使用しているように見え、また基準年に異なる為替レートのタイミングを適用している可能性があり、これによって米ドルの合計が変動する。 |
| リサーチ機関B | 1.74億米ドル(2025年) | この推計は、より狭い範囲でカウントされた収益プールと一致しており、医療および産業モニタリング支出の一部やサービス・校正収益が除外または部分的にのみ捕捉されている可能性がある。 |
表は幅広い差異を示しており、Mordor Intelligenceの範囲では、この値はエンドユーザーによって購入される単体の放射線検出・モニタリング機器と、それに関連する安全製品および関連サービスに紐付けられており、隣接する画像診断や治療システムの収益を混在させることを避けている。範囲が確定した後、合計は設置済みベース、更新サイクル、およびサービスアタッチ率といった実用的な要因に追跡可能であり続けるため、仮定が更新された際にも結果は再現可能である。


レポートで回答される主要な質問
世界の放射線検出・監視・安全市場の2026年の規模はいくらか?
2026年にUSD 38億5,000万に達し、6.32%のCAGR予測を示しながら2031年までにUSD 52億3,000万に達すると予測されている。
現在の収益の大部分を生み出している製品カテゴリーはどれか?
検出・監視ソリューションが2025年収益の50.74%を占め、医療、産業、およびセキュリティ環境における中心的な役割を反映している。
2031年にかけて最も速く成長している検出器技術はどれか?
カドミウム亜鉛テルル化物やシリコン光電子増倍管などの半導体ベースの検出器は、エネルギー分解能と小型化の改善に牽引され、7.88%のCAGRを記録すると予測されている。
アジア太平洋地域が成長の震源地として見られる理由は何か?
中国の積極的な原子炉建設計画、日本の福島後の監視アップグレード、およびインドの放射性医薬品製造の拡大が、8.05%の地域CAGRを牽引している。
中性子検出機器に最も影響を与えるサプライチェーン上の課題は何か?
ヘリウム3ガスの断続的な供給可用性と価格上昇が、OEMをホウ素ライニングまたはリチウム濃縮代替品へと向かわせ続けている。
最終更新日:



