
カタールシニアリビング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
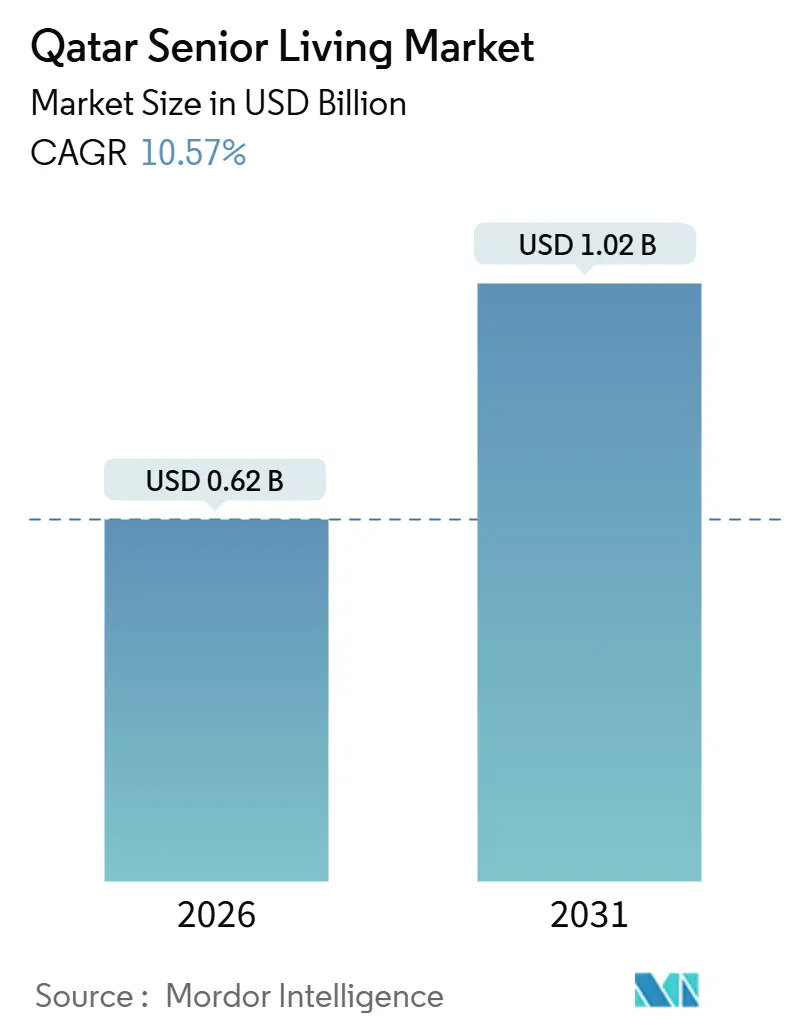
| 市場規模 (2026) | 0.62 十億米ドル |
| 市場規模 (2031) | 1.02 十億米ドル |
| Growth Rate (2026 - 2031) | 10.57 % |
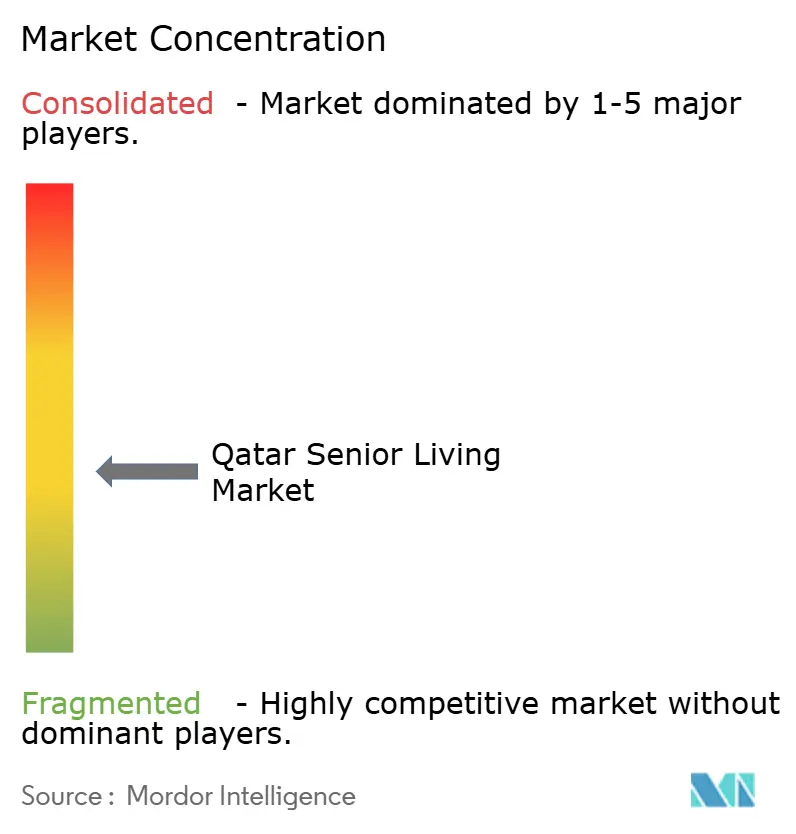
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカタールシニアリビング市場分析
カタールシニアリビング市場規模は2026年にUSD 0.62十億と推定され、予測期間(2026〜2031年)に10.57%のCAGRで、2031年までにUSD 1.02十億に達すると見込まれています。堅調な家計資産、国家保健戦略2024〜2030、および強制健康保険適用が継続的ケアコミュニティへの需要を押し上げています。事業者は、急性期後リハビリテーション、メモリーケア、テレ対応自立型ユニットを融合した医療統合型キャンパスに注力しており、ドーハとルサイルの大規模複合用途マスタープランが土地とインフラを供給しています。労働力の確保が引き続き課題となっているものの、新たな「ホームナース」ライセンスおよび遠隔医療償還コードが臨床スタッフ配置基準を引き下げています。建設コストは高いものの、ソブリン資本と銀行融資が、不動産所有権とサブスクリプション型サービスを組み合わせたハイブリッドプロジェクトへの資金供給を継続し、カタールシニアリビング市場の着実な拡大を支えています。
主要レポートの要点
- 物件タイプ別では、介護付き住宅が2025年のカタールシニアリビング市場シェアの50.4%を占め、メモリーケアは2031年まで11.87%のCAGRで拡大する見込みです。
- ビジネスモデル別では、長期リース形式が2025年の収益シェアの62.3%でトップとなり、ハイブリッド型は2031年まで11.95%のCAGRで伸長すると予測されています。
- 年齢層別では、85歳以上のコーホートが2025年のカタールシニアリビング市場規模の12%を占め、2031年まで12.32%のCAGRで拡大しています。
- 都市別では、ドーハが2025年のカタールシニアリビング市場の59.7%のシェアを獲得し、ルサイルは2031年まで12.80%のCAGRを達成する軌道にあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カタールシニアリビング市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い 一人当たり所得と充実した保険・医療保障が、プレミアムな医療統合型コミュニティを支援 | 3.1% | 国内全体、 最高の購買力はドーハ、ルサイルに集中 | 中期 (2〜4年) |
| カタール国民の 緩やかな高齢化が自立型、介護付き、メモリーケアオプションのニーズを高める | 2.8% | 国内全体、 ドーハ、アル・ライヤン、アル・ワクラに集中 | 長期 (4年以上) |
| 政府の 医療・リハビリへの投資が、病院・クリニックとの継続的ケアモデルを実現 | 2.5% | 国内全体、 ドーハを拠点とするHMC施設を中心にルサイルへ拡大 | 中期 (2〜4年) |
| 大規模な 複合用途マスタープランが、高齢者対応のアクセシブルな住宅コンセプトに適合 | 1.4% | ルサイル、 ムシェイレブ・ダウンタウン・ドーハ、ゲワン島、アル・ワクラ | 長期 (4年以上) |
| テクノロジー先進の 設計が成果と運営効率を改善 | 1.2% | 国内全体、 ドーハ、ルサイルのTASMUスマートカタール構想が牽引 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
高い一人当たり所得と充実した保険・医療保障によるプレミアム医療統合型コミュニティの支援
カタールの一人当たりGDPは2024年にUSD 71,054に達し、世界トップ10の経済圏にランクインしています[1]。富裕層世帯はSeha保険の上限を超えるサービスを容易に自費で賄い、一方で在住外国人は2021年法律第22号に基づき強制的な民間保険に加入しています。開発業者は2024年に開院した延床面積14,000平方メートルのパール・インターナショナル病院に代表されるように、長命クリニックとリハビリスイートを住宅タワーに組み込んでいます。したがって、統合ケアモデルに対するプレミアム価格設定が受け入れられており、カタールシニアリビング市場の市場平均を上回る成長が持続しています。
カタール国民の緩やかな高齢化が自立型、介護付き、メモリーケアオプションのニーズを増大
2024年の平均寿命は81.8歳に達し、国家政策は82.6歳を目標としており、罹患期間が短縮され、より高度なケアへの需要が高まっています[2]。2024〜2025年に実施された国家高齢化調査により、60歳以上の国民の移動能力、認知機能、および社会的ネットワークについての詳細な実態把握が初めて可能となり、より精度の高いプロダクトミックスの意思決定が可能になりました。初期調査結果は、介護付き住宅からメモリーケアニーズへの移行が世界的な長寿トレンドと同様に予想以上のペースで進んでいることを示しています。医師は急性期後患者をコミュニティ施設に誘導するよう促されており、民間事業者の稼働率を強化しています。これらの要素が合わさって、カタールシニアリビング市場に長期的な勢いをもたらしています。
継続的ケアモデルを実現する医療・リハビリへの政府投資
Hamad Medical Corporationの2024〜2030年戦略はハマド総合病院を近代化し、カタール・リハビリテーション研究所へのパスウェイを強化することで、民間コミュニティへのスムーズな退院を可能にしています[3]。Primary Health Care Corporationの並行的な拡充により、外来環境での慢性疾患サポートが拡大しています。新たに正式化された「ホームナース」ライセンスにより、実践看護師が居宅内で創傷ケアや服薬管理を実施できるようになり、重症度閾値が引き下げられています。カタール科学技術公園とのスマートビルディング試験導入により、遠隔医療とリモートモニタリングが組み込まれ、臨床的連携がさらに強化されています。これらの取り組みが総じて、カタールシニアリビング市場を国内の継続的ケアの枠組みの中に定着させています。
高齢者対応アクセシブル住宅コンセプトに適した大規模複合用途マスタープラン
ルサイルのUSD 2,500億の都市計画は、ユニバーサルデザイン原則—広い歩道、庇付き横断歩道、トランジットファーストレイアウト—を採用しており、高齢者が住み慣れた場所で生活し続けることを容易にしています。ムシェイレブ・ダウンタウン・ドーハのQAR 200億(USD 55億)の再開発も、歩きやすさとLEED認証に焦点を当てた同様のコンセプトに従っています。カタール投資庁がMsheireb Propertiesの49%の株式を保有するというソブリン資産バックアップが、高齢者対応都市主義に対する信頼を裏付けています。このため開発業者は、専用キャンパスを展開する前に標準的な住宅ストックを使用してシニアリビングの需要をテストすることができ、供給の柔軟性を高め、カタールシニアリビング市場の着実な成長を支えています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 施設型シニア住宅の 普及を制限する多世代同居の文化的選好 | -1.9% | 国内全体、 伝統的なカタール家庭で最も強く | 長期 (4年以上) |
| 老年医学・看護分野での 小さな潜在対象市場と労働力制約が規模拡大とコストを圧迫 | -1.6% | 国内全体、 ドーハ、アル・ライヤン、ルサイルで深刻 | 中期 (2〜4年) |
| 高い 土地・建設コストと進化する規制・ライセンス体制が新規参入者の実現可能性を複雑化 | -1.3% | ドーハ、 ルサイル、アル・ワクラ | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
施設型普及を制限する多世代同居への文化的選好
湾岸全体で家族としての義務は依然として強く、高齢者を施設に入れることは社会的な遺棄と見なされる場合があります。Ehsanの4日制デイケアセンターは261名のシニアを支援していますが、居住型ケアには及ばず、根強いスティグマが浮き彫りになっています。初期調査データでは、施設居住を許容できると考えるカタール人シニアは10%未満であることが示されています。このため事業者は、コミュニティをライフスタイルの選択ではなく医療上の必要として位置付けており、潜在的な対象者が限定されています。この文化的な逆風が、人口高齢化にもかかわらずカタールシニアリビング市場の上振れを抑制しています。
規模拡大とコストを圧迫する小さな潜在対象市場と労働力制約
2024年時点で65歳以上の国民は60,000人に過ぎず、施設入居率が10%であっても6,000ベッドにとどまり、規模の経済を実現するには不十分です。病院や一次ケアセンターが老年看護師を巡り激しく競合し、賃金コストと離職率を押し上げています。事業者は南アジアから介護者を招聘していますが、医療従事者局の規則に基づくビザ割当と必須研修コストに直面しています。逼迫した労働供給は高いプレミアム価格設定を強いており、参入障壁を高め、カタールシニアリビング市場の拡大を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:メモリーケアが介護付き住宅の成長を上回る
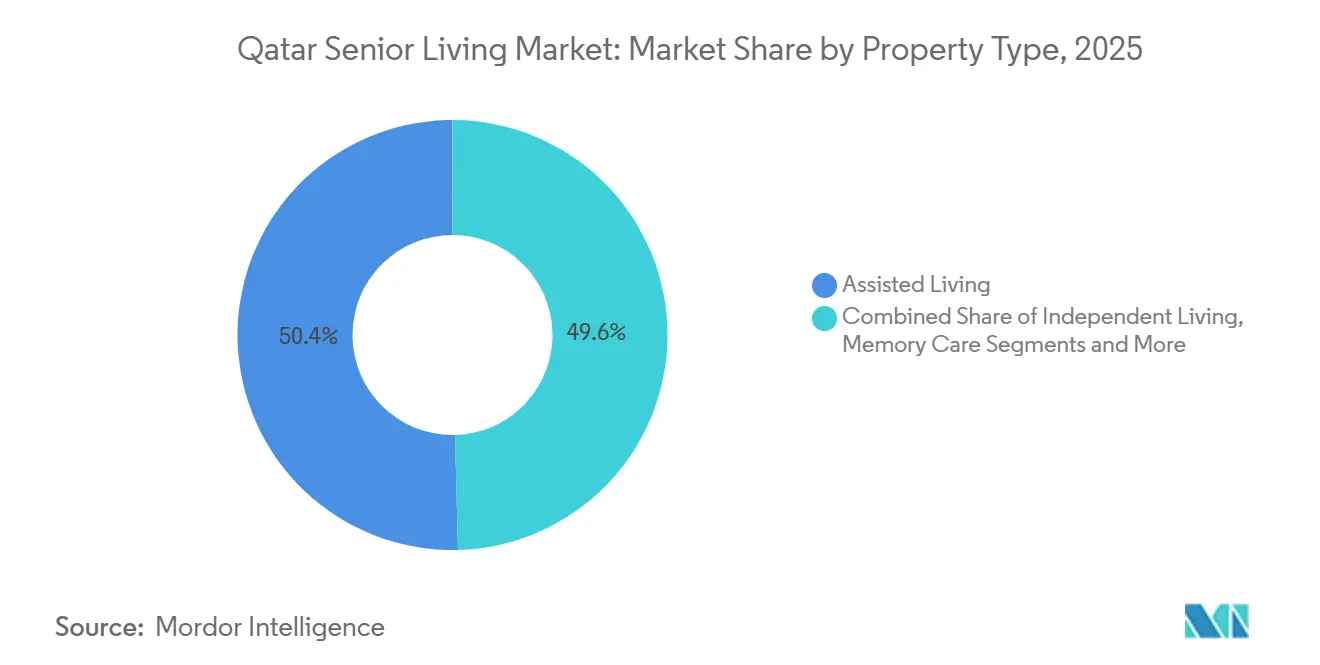
介護付き住宅は2025年のカタールシニアリビング市場シェアの50.4%を占め、多世代住宅からの標準的な移行先としての役割を反映しています。しかしメモリーケアは2031年まで11.87%のCAGRで拡大し、市場全体のパフォーマンスを130ベーシスポイント上回ると予測されています。開発業者は、パール・インターナショナル病院の老年科スイートを代表例として、複合用途地区内に目的建設型認知症棟を配置し、介護付き住宅レートより30〜50%高いプレミアム価格を収益化しようとしています。国家高齢化調査の認知スクリーニングモジュールは詳細な有病率データを提供することが期待されており、ユニット数のより正確なアンダーライティングを可能にします。
全体的な見出しの下では、文化的規範が活動的な高齢者に対する家族ケアを依然として優先するため、自立型住宅の供給は薄いままです。しかし「ホームナース」ライセンスとユビキタスなブロードバンドが、ライフスタイルアメニティの上に遠隔看護を重ね合わせることで自立型ユニットの寿命を延ばしています。ナーシングケアのベッドは最高の人員配置比率を要求し最も急激な賃金インフレに直面しているため、事業者は開発を段階的に進めています。自立型および介護付きブロックを先に開業し、入居率が安定してからメモリーおよびナーシング棟を追加します。長寿命化と診断率の向上に伴い、カタールシニアリビング市場規模に占めるメモリーケアのシェアは着実に上昇すると見込まれています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


ビジネスモデル別:ハイブリッド型が市場の柔軟性を試す
長期リース契約は2025年の収益の62.3%を占め、医療費のために流動性を確保したいカタール家族と本国帰還を計画している在住外国人の双方に支持されています。月次サービス料の支払いとユニット購入を組み合わせたハイブリッドスキームは、インフレヘッジとしての不動産所有への需要とサービスの柔軟性維持を反映し、11.95%のCAGRで成長すると予測されています。Barwa Real Estateの入居率96%を誇るバルワ・ビレッジは、複合所有形態のブロックが高齢者居住者を年齢セグメント別ブランディングなしに受け入れられることを実証しています。
ハイブリッドモデルは、不動産収益と運営収益を分離することで事業者のキャッシュフローリスクを軽減します。United Development Companyのクリスタル・レジデンスは2024年後半までに46%のユニットを事前販売しており、レジャー豊富な地区内のフリーホールドアパートメントが投資家と将来のシニア居住者の双方を惹き付けることを示しています。カタール投資庁のMsheireb Propertiesへの出資に代表されるソブリンバッキングは、資本市場がハイブリッドシニアストックをニッチな医療資産ではなく主流の不動産として捉えていることを示唆しています。この所有と賃貸の融合がカタールシニアリビング市場の持続的な拡大を支えています。
年齢層別:85歳以上コーホートがケア強度の多様化を牽引
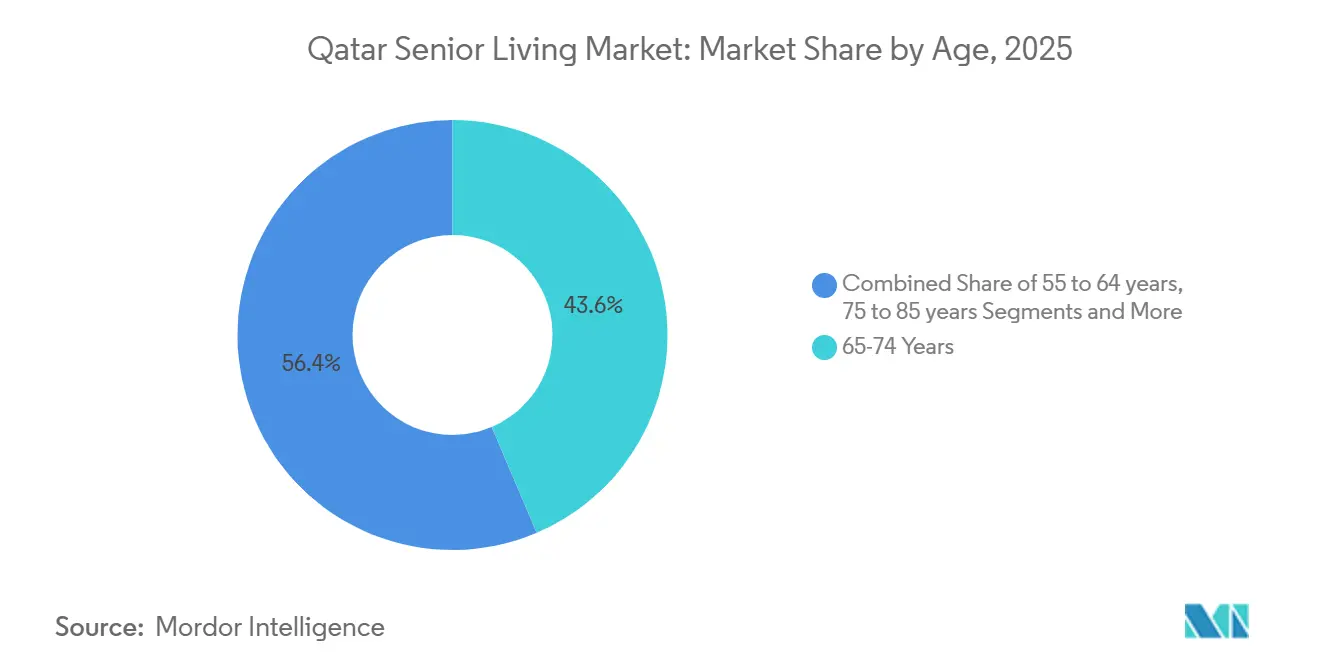
65〜74歳の年齢層が2025年の入居の43.6%を占めていますが、85歳以上のコーホートは12.32%のCAGRで全年齢層の中で最速の成長軌道にあります。早期退職者が高依存度フェーズに移行するにつれて、事業者は熟練看護とメモリーケアベッドへの先行投資が必要となります。Hamad Medical Corporationの入院期間短縮の推進により、非常に高齢の患者がコミュニティ施設に直接移送されるケースが増加し、ケア強度の複雑性が高まっています。
遠隔医療規則により若いシニアが自立型アパートに留まれる期間が延びていますが、虚弱が始まると集中ケアユニットへの移行は迅速に行われます。国家高齢化調査の機能評価データにより日常生活制限の予測が精度を増し、介護付き住宅、メモリーケア、ナーシングケア間の設計比率を導くことになります。したがって、年齢層別のプロダクトプランニングはカタールシニアリビング市場全体で利益率を維持するための中心的な課題であり続けます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
ドーハは2025年に入居ベッドの59.7%を保持しており、ハマド総合病院、カタール・リハビリテーション研究所、および2024年12月のパール・インターナショナル病院の開院に支えられ、これらが近隣コミュニティへの急性期後紹介を集約しています。高い一人当たりGDPと、ムシェイレブにおける歩きやすいダウンタウン再開発が居住者の魅力をさらに高めています。高齢者対応地区へのソブリン投資が、プレミアム価格にもかかわらず吸収力を維持し、カタールシニアリビング市場におけるドーハのリーダーシップを確固たるものにしています。
ルサイルは最も急成長している地域であり、2031年まで12.80%のCAGRが予測されています。広大な複合用途フットプリントにより目的建設型アクセシビリティが可能となり、Hamad Medical Corporationと連携した予定の医療ノードが救急搬送時間を短縮します。ゲワン島の初期販売とクリスタル・レジデンスの好調な取り込みは、ドーハのより高コストな中心部に代わるものを求める富裕層シニアの共感を得るライフスタイル的な魅力を示しています。
アル・ライヤンとアル・ワクラは合わせて2025年需要の約4分の1を寄与しており、低い土地価格に支えられている一方、薄い臨床エコシステムに制約されています。農村地区は、スタッフ、交通、救急ケアの格差が負担可能性の利点を上回るため、依然として周辺的な位置にあります。したがって、カタールシニアリビング市場は首都回廊に集中したままとなり、ルサイルが増分成長の大部分を吸収することになります。
規制環境
カタールのシニアリビングは、公衆衛生省(MOPH)と国家保健戦略2024-2030を基軸とする医療主導の枠組みの中で運営されており、予防医療、リハビリテーション経路、加齢関連サービスを優先している。2021年法律第22号に基づく強制健康保険は、保険適用と連動した医療統合型シニア住宅モデルの需要を支えており、レポートの文脈で言及されている正式な訪問看護師(Home Nurse)経路を含む規制対象の在宅ケア認可は、住居内での臨床的対応を可能にし、住み慣れた地域での在宅生活の継続(エイジング・イン・プレイス)を支援している。
サービス提供に関しては、ハマド医療公社(HMC)が臨床実務基準を定め、EnayaやDaamといったプログラムや施設を通じて老年医療および長期ケアの提供能力を提供し、急性期医療からポストアキュート・地域医療への紹介経路を形成している。国連の「健康な老いの10年」(2021-2030)に整合する国家的な健康的加齢イニシアチブは、Ehsanなどの団体が主導するプログラムとともに、地域密着型支援、メンタルヘルス、機能的ケアへの政策方向を強化しており、これはケアの継続性を備えたキャンパスを計画するシニアリビング事業者・開発業者と密接に関わっている。
バリューチェーン分析
カタールのシニアリビングのバリューチェーンは、土地の集約、マスタープランニング、そしてQatari Diar、Barwa Real Estate、United Development Company、Msheireb Propertiesといった国家関連の土地資源を持つ不動産グループが主導する開発から始まり、これらの企業はドーハとルサイルの一等地とインフラを管理している。設計と提供においては、複合用途地区におけるアクセシビリティとスマートビルディング対応が重視され、プロジェクトにはクリニック、リハビリテーションへのアクセス、高齢者に配慮した公共空間要素が組み込まれることが多く、これにより単独の施設型モデルへの依存が低減されている。
運営面では、住居管理と臨床・社会的ケアの提供が連携している。HMCとプライマリーヘルスケア公社が公的な臨床経路と地域サービスの基盤を担い、Ehsanなどの団体が社会的支援、デイケア形式のサービス、高齢者エンパワーメントプログラムを提供し、住宅ベースのモデルを補完している。保険会社と雇用主提供の保険が支払いの流れに影響を与え、認可された在宅ケア提供者と遠隔ケア連携が独立生活・介助生活の場にサービスを拡張し、人材不足を部分的に補い、医療統合型シニアリビングのエコシステムを支えている。
競争環境
市場は中程度の集中度を示しており、土地資産が豊富な国家関連開発業者—Barwa Real Estate、Qatari Diar、Msheireb Properties、United Development Company—が主要な優良立地の大部分を支配しています。しかしいずれも専用シニアリビングブランドを運営しておらず、供給は複合用途資産とホームケアプロバイダーにまたがって分散しています。BarwaのUSD 8億2,400万のファイナンスラインとUSD 55億のパイプラインは、文化的な受容が改善されればハイブリッドシニアプロジェクトへのピボットに備えていることを示しています。
競争は、より広いマスタープランの中にケア能力を組み込むことに重点が置かれるようになっています。ムシェイレブ・ダウンタウンのUSD 55億の支出とルサイルのUSD 2,500億の予算は、シニアユニットが単独で存在するのではなく小売や宿泊施設を補完する規模優先の戦略を示しています。United Development CompanyのカタールカタールScience & Technology Parkとのスマートビルディングに関するMOU(基本合意書)は、居住者の自立を延長する差別化要素としてのテクノロジーを際立たせています。
国際的な事業者は、最も急成長しながらも供給不足にあるメモリーケアと熟練看護のセグメントにホワイトスペースを見出しています。遠隔医療に関するライセンスの明確化により、資産軽量型の参入者がケアコーディネーションモデルで先行し、地元の開発業者と不動産デリバリーのパートナーシップを組むことが可能となっています。プロジェクトが成熟するにつれて、カタールシニアリビング市場は断片的なサービス提供から、ブランド化された医療統合型プラットフォームへとシフトしていく可能性が高いです。
カタールシニアリビング業界リーダー
Ehsan – Center for Empowerment & Elderly Care
Hamad Medical Corporation
Barwa Real Estate Company
Qatari Diar Real Estate Investment Company
United Development Company
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ホワイトスペースは、病院医療と従来の家族介護の間に位置する医療統合型・高度ケア形態、特に認知症ケアとポストアキュートのリハビリテーションに連動した介助型生活支援において最も顕著である。現在の政策とケア体制はこの需要を促進する要因を提供している。国家保健戦略2024-2030は予防、慢性疾患管理、リハビリテーション経路への移行を制度化し、HMCのサービスラインと退院経路は、ドーハの主要な臨床拠点やルサイルに連なる新興拠点付近に位置する民間コミュニティの紹介ベースの入居を支えている。
もう一つの機会分野は、在宅ケア認可と体系的な社会・ウェルネスプログラムを組み合わせた地域密着型のエイジング・イン・プレイスモデルである。このアプローチは施設入所への抵抗感を軽減しつつ、対象となる需要層を拡大する。エコシステム構築の証拠としては、ICOPEクリニックの拡大(例えば2025年11月に開設されたAl Mashafヘルスセンターのクリニック)や、Ehsan主導によるシニアサービスとエンゲージメントを広げるイニシアチブが挙げられる。開発業者・事業者にとって、これはMsheireb Downtown Dohaやルサイルなどの複合用途地区において、遠隔対応サービス、デイプログラム、段階的ケアオプションを統合したハイブリッド型提案を支えるものであり、これらの地区ではユニバーサルデザインの都市形態と政府系投資が高齢者対応の物件供給の実現性を高めている。
最近の業界動向
- 2026年6月:Ehsan(高齢者エンパワーメント・ケアセンター)は、公衆衛生省と協力して、シニア向けメンタルヘルス増進プログラム「Quality of Life」の第4回を開始した。この取り組みは高齢住民への地域密着型メンタルヘルス支援を強化し、加齢集団における健康促進を推進する公衆衛生政策と整合している。
- 2026年4月:Ehsan(高齢者エンパワーメント・ケアセンター)は、カタール国内で約5つのセンターを運営することで対応範囲を拡大した。この拡大は老年医療へのアクセスを広げ、シニアのエイジング・イン・プレイスの選択肢を強化する。
- 2026年3月:Barwa Real Estate Companyの2026年戦略計画は、医療および関連セクター拡大に向けた官民パートナーシップを重視している。この計画は、Barwaが統合マスタープラン内でシニアリビング施設に参入する道筋を作る。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、カタールのシニアリビング市場は、高齢者向けに設計された住宅とケアソリューションから生じる価値として算出され、住居に一定水準の支援サービスまたは臨床ケアが組み合わされているものを対象とする。
対象範囲外:一般病院、標準的な住宅不動産賃貸、または有料のシニアリビングサービスとして提供されない非公式な家族による介護は含めない。
セグメンテーション概要
- 物件タイプ別
- 介護付き住宅
- 自立型住宅
- メモリーケア
- ナーシングケア
- ビジネスモデル別
- 完全売却(フリーホールド)
- 長期リース/賃貸
- ハイブリッド(売却+リース)
- 年齢層別
- 55〜64歳
- 65〜74歳
- 75〜85歳
- 85歳以上
- 主要都市別
- ドーハ
- アル・ライヤン
- アル・ワクラ
- ルサイル
- カタールのその他の地域
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、カタールにおける対象となる高齢者人口とその変化速度をマッピングすることから始まり、その後、需要側を保健・社会ケア政策の方向性と整合させる。年齢層の定義を一貫させるため、カタール計画統計局の公表資料、世界銀行の人口統計シリーズ、WHOの保健システム指標、国連の人口年齢構成データセットなど、非有料のソースを活用した。
次に、カタールにおける供給と価格形成に影響を与える公的な情報(例えば健康保険適用ルールやケア認可の方向性を示す政府戦略文書や規制当局の更新情報)、および新規施設やサービスモデルを追跡する信頼できる報道機関や団体のウェブサイトを検討した。企業のウェブサイト、入手可能な場合の年次報告書、投資者向け説明資料は、提供されているサービスとケア環境ごとの収益の得方を確認するのに役立った。モデルの精度を高める場合には、企業財務インテリジェンス、ニュースおよび財務スクリーニング、グローバルな契約・入札情報の有料サブスクリプションも利用し、プロジェクトの時期と事業者の動向を確認した。これらのソースは例示であり、データ収集、前提の検証、ギャップの明確化のために他の公的・有料の参照資料も使用した。
一次インタビューおよび調査
一次調査は、カタールの人口統計を現実的な導入率・価格設定の前提へと変換するために活用された。シニアリビングの浸透度とケア経路は地域や施設によって異なる可能性があるためである。事業者、臨床医、施設管理者、不動産の意思決定者、政策関連の関係者と対話し、入居率、滞在期間、ケアミックスの比率といった主要な入力値をドーハおよび他の人口集中地域で再確認した。フィードバックはまた、短期のパイプラインの時期をストレステストし、月額料金にどのサービスが含まれ、どれが別途課金されるかを明確にするためにも用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:37% | CXO:12% |
| 中位層:45% | 機能/部門リーダー:33% |
| 小規模プレイヤー:18% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、トップダウンおよびボトムアップの手法を組み合わせて構築され、年齢層別の需要プールから始め、カタールにおける組織化されたシニアリビングの利用可能性と利用意向によってこれを絞り込んでいる。実務上は、年齢層別人口を潜在的な入居者基盤に変換し、その後、ケアニーズの発生率、家族による支援の慣習、保険適用の進展、主要都市における適切な住居の供給状況などの入力値を用いて調整した。
総計の現実性を保つため、既知の施設や発表済みプロジェクトの集計、予想される病床・住居数、典型的な入居率の範囲、ケアレベルごとの価格帯サンプルなど、選択的なボトムアップの概算と照合した。施設レベルのデータポイントが欠落している場合には、インタビューで合意された同業者平均値でギャップを補い、その後、単一の外れ値が市場全体を左右しないよう、二次的な確認によって再検証した。
予測にあたっては、小規模な市場では政策やプロジェクト実施が時期をずらす可能性があるため、短期の変数ベースの投影を伴うシナリオ分析を用いた。将来予測は、65歳以上人口の成長率、新規施設開設のペース、人材確保と認可の制約、ケア強度別の平均月額料金、独立型形態に対して介助型・看護型ケアを選ぶ入居者の予想比率といった指標に基づいている。
データ検証と更新サイクル
検証は複数の層で行われ、最終数値が単一のソースタイプや単一の前提に依存しないようにしている。モデルの出力は、発表済みの容量追加、事業者から聞かれた入居率の範囲、家計の購買力や保険適用の方向性に関連するマクロチェックといった独立した情報と比較される。
モデルが現地の情報と一致しない急激な変化を示した場合には、入力系列を再確認し、価格設定とケアミックスの前提を見直し、実際の市場変化が起きたかどうかを確認するためにソースと再度連絡を取る。承認前には、別のアナリストが論理性、算術、各セクション間の整合性を確認する。レポートは毎年更新され、重要な政策変更、大規模な施設開設、大きな価格変動が観測された場合には中間更新が行われ、最新の情報を反映するための最終的な提出前チェックが行われる。
Mordor Intelligenceによるカタールのシニアリビング市場推定と他の公表推定値との比較
カタールにおけるシニアリビングの公表市場規模は、トピックの表記が似ていても異なる場合がある。これは、算入される収益ストリームや対象となるサービス形態が必ずしも同じではないためである。差異は、著者が異なる基準年を選択したり、異なる入居率・価格の推移を仮定したり、プロジェクトの立ち上がりを速く、または遅く見積もったりする場合にも生じる。
カタールでは、最大の差異は通常、推定値がケアサービス料のみを算入するか、住宅部分も含めるかによって生じ、また認知症ケアとポストアキュートの看護がどのように総計に扱われるかによっても生じる。もう一つの一般的な差異は、販売、リース、サービスサブスクリプションが混在するハイブリッドモデルの扱いであり、これは何を継続的な市場収益として認識するか、通貨のタイミングをどのように適用するかによって、価値を上下させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.62 B (2026) | |
| 業界団体A | USD 0.54 B (2026) | 通常、ケアサービス収益のみを反映し、シニアリビング住居に関連する住宅価値を除外しており、住宅とケアがバンドルされている市場では総計が低くなる。 |
| 地域コンサルティング会社B | USD 0.70 B (2026) | より速い入居率の安定化を仮定し、隣接する在宅ケアやポストアキュートリハビリテーションの収益を同じ枠組みに含めることが多く、これにより算入された需要プールが膨らむ可能性がある。 |
総合すると、この差異は主に何が対象範囲内の収益として扱われるか、そして新規容量がどれほど速く満たされると仮定されるかによって説明される。住宅関連の価値を隣接サービスから分離し、現地インタビューを通じて入居率と料金帯を再確認することで、この推定値は再現可能な入力値に基づいて追跡可能であり、これがMordor Intelligenceの2026年の総計が現在の値に落ち着く実務上の理由である。


レポートで回答される主要な質問
カタールシニアリビング市場の現在の規模はどのくらいですか?
カタールシニアリビング市場規模は2026年にUSD 0.62十億です。
カタールシニアリビング市場はどのくらいの速さで成長すると予測されていますか?
市場は10.57%のCAGRを記録し、2031年までにUSD 1.02十億に達すると予測されています。
カタールのシニア住宅の状況において最も急速に拡大している物件タイプはどれですか?
メモリーケアが2031年まで11.87%のCAGR予測で成長をリードしています。
なぜルサイルはシニアリビングプロジェクトにおいて最も急成長している都市と見なされているのですか?
ルサイルのUSD 2,500億のマスタープランはユニバーサルデザインと計画された医療ノードを統合しており、2031年まで12.80%のCAGRを牽引しています。
カタールのシニアリビング事業者が直面する労働力の課題はどのようなものですか?
地元の老年医学専門家の不足と公立病院との競争が賃金コストと離職率を押し上げ、利益率を圧迫しています。
ハイブリッドビジネスモデルはカタールのシニアリビングファイナンスをどのように変えていますか?
ハイブリッド形式により居住者はユニットを購入しながら月次サービス料を支払うことができ、開発業者の収益を多様化し、資産志向の家族にアピールしています。
最終更新日:



