
グローバル圧力逃がし弁市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
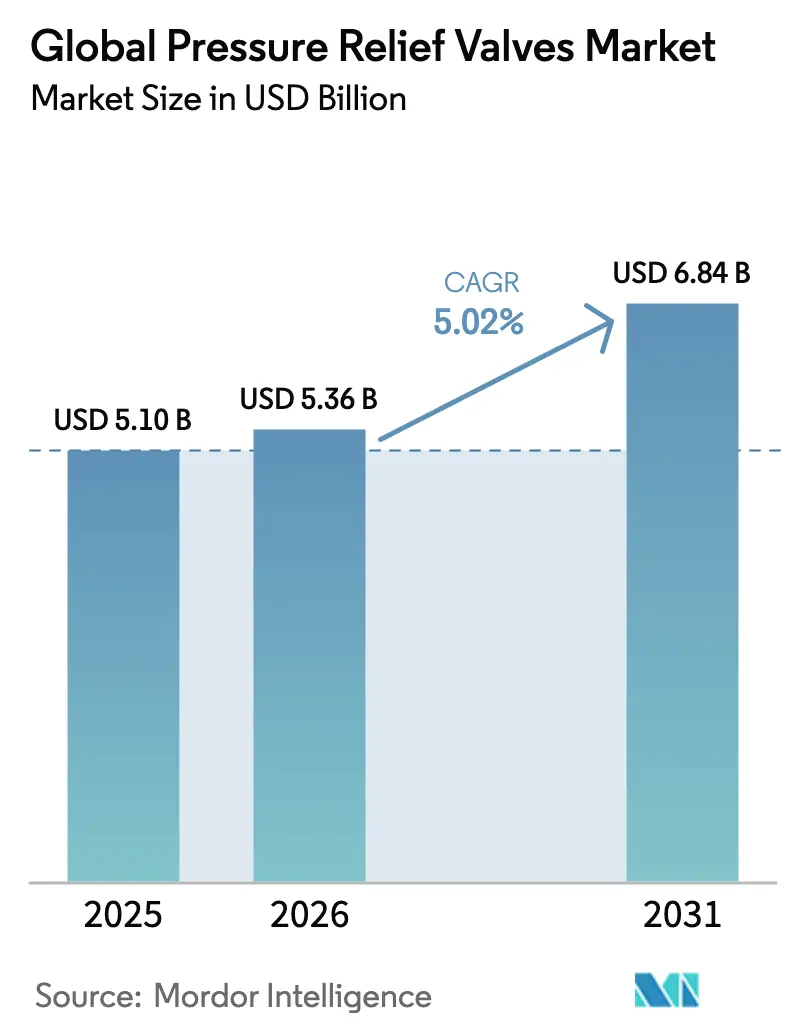
| 市場規模 (2026) | 5.36 十億米ドル |
| 市場規模 (2031) | 6.84 十億米ドル |
| 成長率 (2026 - 2031) | 5.02 % |
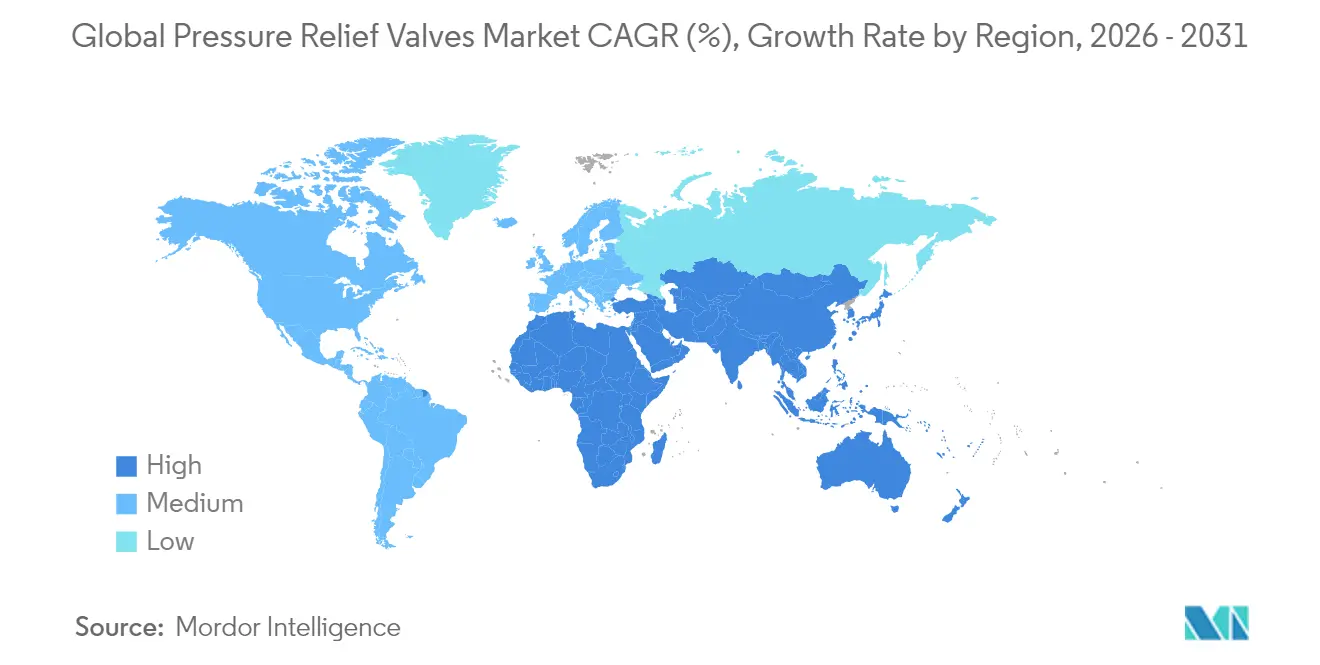
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
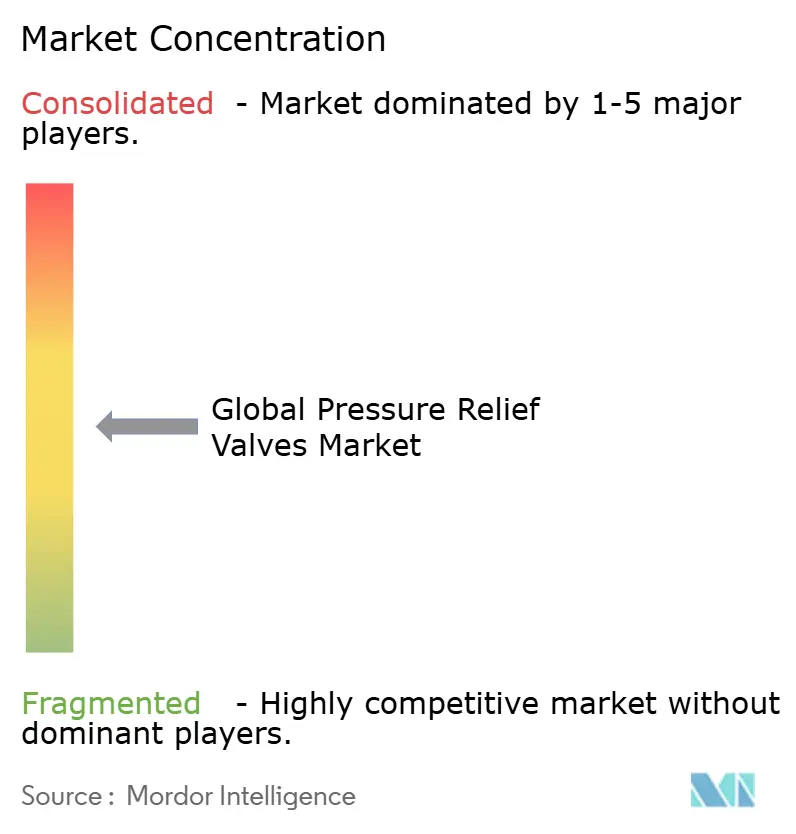
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバル圧力逃がし弁市場分析
圧力逃がし弁市場規模は、2025年の51億米ドルから2026年には53億6,000万米ドルに成長し、2026年〜2031年の年平均成長率(CAGR)5.02%で2031年までに68億4,000万米ドルに達すると予測されています。この見通しは、プロセスプラントにおけるAPI 526およびASME規格への義務的遵守、LNGおよび水素設備の急速な建設、ならびに衛生グレードの過圧保護を必要とする製薬分野の生産能力拡大を反映しています。中東における老朽化したブラウンフィールド製油所の近代化が加速するとともに、デジタルメンテナンスシステムの導入拡大が、HARTまたはIIoT対応のスマートデバイスへの需要をさらに支えています。パイロット操作式設計は、高い処理能力とより厳密な排出管理により、年平均成長率7.8%で最も急速な普及を示す一方、スプリング式は広範な既存設備への供給を継続しています。地域別では、アジア太平洋地域が大規模な化学、製薬、および水素投資を背景にリードしており、老朽化資産の弁全体の交換サイクルが進む中東プロジェクトが最も活発な成長を生み出しています。
主要レポートの重要ポイント
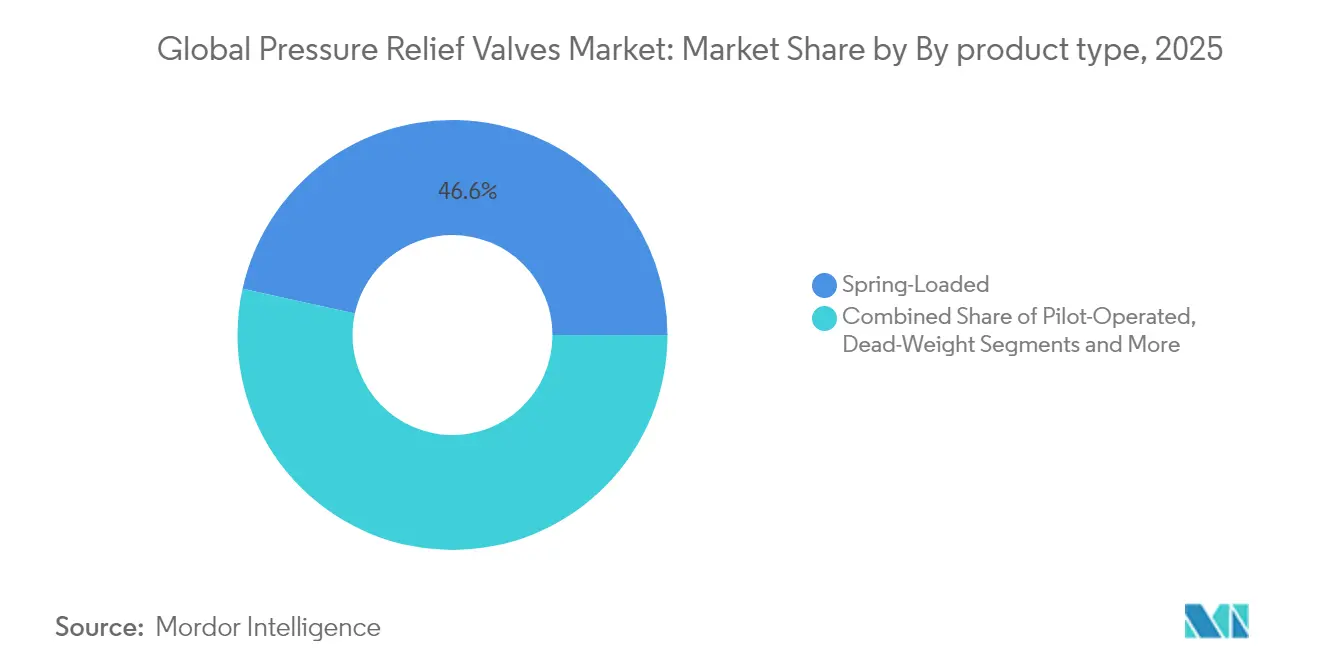
- 製品タイプ別では、スプリング式ユニットが2025年の圧力逃がし弁市場シェアの46.55%を占め、パイロット操作式デバイスは2031年に向けて年平均成長率7.44%で拡大しています。
- 弁サイズ別では、中型(2インチ〜6インチ)カテゴリーが2025年に売上高シェアの41.02%を占め、6インチ超の大口径フォーマットは年平均成長率7.74%で拡大すると予測されています。
- 設定圧力別では、中圧モデル(150〜600 psi)が2025年の圧力逃がし弁市場規模の41.07%を占め、600 psi超の高圧ユニットは年平均成長率7.68%を示しています。
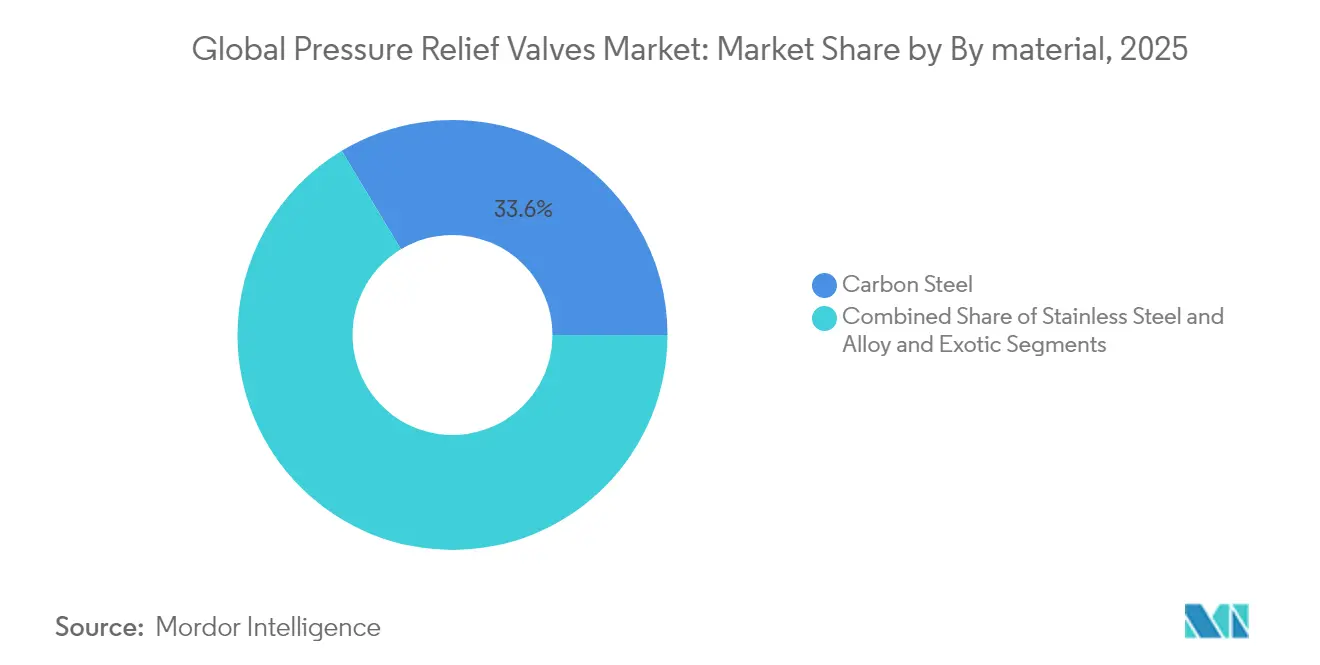
- 材質別では、ステンレス鋼グレードが腐食環境および高純度用途において最も広い既存設備を有し、優位性を維持しています。
- エンドユーザー別では、石油・ガスが2025年の売上高の32.21%を占め、製薬およびバイオテクノロジー需要は年平均成長率8.35%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高完全性過圧保護を求めるLNGおよび水素インフラの急速な拡大 | +1.8% | グローバル、アジア太平洋、北米、中東での早期成果 | 中期(2〜4年) |
| 北米およびEUのプロセス産業におけるAPI 526/ASME準拠の義務化 | +1.2% | 北米およびEUが中核、新興市場への波及効果 | 長期(4年以上) |
| 弁交換サイクルを高める中東全域の老朽化製油所のブラウンフィールド改修 | +0.9% | 中東が中核、中南米での選択的適用 | 短期(2年以内) |
| スマートマニュファクチャリングの成長がデジタル対応安全弁(HART、IIoT)への需要を牽引 | +0.7% | グローバル、先進国市場への集中 | 中期(2〜4年) |
| インドおよび中国における製薬生産能力増強の加速により衛生グレードの圧力逃がし弁が必要 | +0.6% | アジア太平洋が中核、特にインドおよび中国 | 短期(2年以内) |
| 先進的な圧力逃がしシステムを必要とする原子力発電所の近代化および安全アップグレード | +0.5% | グローバル、北米、欧州、アジア太平洋に重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高完全性過圧保護を求めるLNGおよび水素インフラの急速な拡大
LNG輸入ターミナルおよびグリーン水素プロジェクトへの大規模投資が、極低温(−162 °Cまで)および水素サービス圧力(最大700バール)向けに設計された圧力逃がしデバイスへの需要を押し上げています。国連グローバル技術規則13は、外部火災に耐えながらタンク破裂を防止できる熱圧力逃がしデバイスを義務付けており、サプライヤーは耐火合金および高速排出形状の採用を余儀なくされています。欧州産業ガス協会のガイダンスも、屋外水素スタックの正確なベントサイジングと構造的耐久性を強調しています。Emerson社のTESCOM HV-7000レギュレーターなどの機器は、700バール車両貯蔵における汚染フリー運転でサービス寿命の延長を目指しています。その結果、圧力逃がし弁市場はこれらの新興エネルギーチェーンから明確な数量および価値面での上昇余地を得ています。[1]国際連合、「グローバル技術規則13」、unece.org
北米およびEUのプロセス産業におけるAPI 526/ASME準拠の義務化
2025年のASME BPVC(ボイラー・圧力容器規格)は2クラス容器システムを廃止し、附属書47を改訂することで圧力機器の設計審査を強化し、規格認定弁への需要を確固たるものにしています。API 526はオリフィスサイズとセンターツーフェース寸法を標準化しており、改修作業を容易にしつつ受け入れ基準を厳格化しています。研究によれば、弁性能問題の最大85%は規定のサイジング、設置、またはメンテナンスからの逸脱に起因しており、OEM主導のトレーニングおよびサポートへの新たな重点が置かれています。圧力機器指令2014/68/EUは、0.5バールを超える各デバイスに対して認定機関による適合性評価の通過を義務付けており、リードタイムの長期化をもたらす一方で、社内コンプライアンスチームを持つサプライヤーへの選好を高めています。
弁交換サイクルを高める中東全域の老朽化製油所資産のブラウンフィールド改修
以前の拡張フェーズで建設された中東の多くの製油所は、現在、より高硫黄の原油と厳格な排出規制に直面しており、大規模な安全システムのアップグレードを余儀なくされています。Kuwait Oil Companyが14の集油センターを対象とするプログラムは、生産を中断することなく新設備を導入する複雑さを示しており、モジュール式のクイックインストール型圧力逃がしパッケージが選好されています。DarvicoがMasoneilan Series 84K弁向けに受注したサウジのプロジェクトは、高温蒸気用途への需要増大を浮き彫りにしています。Tupras IzmitにおけるRotorkアクチュエーターの改修では900台以上のインテリジェントユニットが使用され、交換工事においてもスマートコントロールの採用が広がっていることを確認しています。
スマートマニュファクチャリングの成長がデジタル対応安全弁(HART、IIoT)への需要を牽引
インダストリー4.0プロジェクトは、圧力逃がし弁をストローク回数、シート漏れ、およびスプリング疲労をリアルタイムで追跡するデジタルツインに統合しています。OleumTech HGPTなどの無線トランスミッターは5〜6,000 psiで±0.075%の精度を提供し、計画外のダウンタイムを削減する状態基準メンテナンス戦略を可能にします。Emerson社のRosemount 3051は1,000万台以上の導入実績を持ち、デジタル接続計測への高まる信頼を示しています。データの透明性が企業のESGおよび安全目標と一致するにつれ、デジタル互換性は圧力逃がし弁市場における決定的な仕様要素となっています。
制約の影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 低コストアジア系弁OEMの普及によるマージン圧迫 | -0.8% | グローバル、価格感応性の高い市場への集中 | 中期(2〜4年) |
| シングルユースバイオプロセシングスキッドにおける破裂板による代替 | -0.6% | グローバル、特に製薬およびバイオテクノロジーセクター | 短期(2年以内) |
| コスト構造を乱す不安定なニッケルおよびステンレス鋼価格 | -0.5% | グローバル製造業、地域差あり | 短期(2年以内) |
| プロジェクト受注を遅延させる長期化する認証リードタイム(PED、CRN) | -0.4% | 主に欧州および北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低コストアジア系弁OEMの普及によるマージン圧迫
アジアのサプライヤーは現在、APIおよびASME準拠の圧力逃がし弁をより低コストで生産しており、既存企業のマージンを圧迫しています。競争力を維持するため、欧米ブランドは低価格参入者が対抗困難な先進材料、予知診断、および完全なライフサイクルサポートを強調しています。価格圧力は汎用の低圧用途で最も顕著である一方、原子力、航空宇宙、および苛酷な条件下の水素用途は依然としてプレミアムエンジニアリングに対する報酬を提供しています。
シングルユースバイオプロセシングスキッドにおける破裂板による代替
使い捨てライナーが洗浄バリデーション時間を短縮するため、シングルユースバイオリアクターの人気が高まっています。破裂板は無菌の一回限りの保護を提供し、可動部品を排除することで汚染リスクを低減します。ただし、破裂板は作動後の交換が必要であり再シールができないため、再シールが可能な圧力逃がし弁と比較してより高い消耗品コストが発生し、バッチ操作への代替が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スプリング式設計の信頼性がパイロット操作式技術の台頭と交差スプリング式弁は2025年にシェア46.55%で最大のポジションを維持しており、4 psig〜6,250 psigの圧力帯および−450 °Fまでの温度範囲にわたる数十年分の設置機器を反映しています。コスト効率の高い構造、簡単なメンテナンス、および高い可用性が、製油所、化学プラント、および発電ボイラー全体で安定した需要を維持しています。パイロット操作式ユニットは、オペレーターがコンパクトなフットプリント内でより厳密な漏れ制御と大きな処理能力を優先するにつれ、年平均成長率7.44%で成長すると予測されています。リモートセンスラインやモジュレーティングディスクアクションなどの機能セットは、低メタン排出と改善されたプロセス効率のためのデジタル圧力と一致しており、圧力逃がし弁市場における普及を後押ししています。
Baker HughesのConsolidated Type 2900プラットフォームはハイブリッドの柔軟性を体現しており、変化するプロセス条件に対応するためフィールドでのモード変換を可能にします。デッドウェイト、バックリングピン、バランスドベローズなどのニッチデバイスは、保管移送、不正防止校正、または背圧緩和に対応しますが、その総合的な数量は依然として限定的です。サプライヤーはそのため、インクリメンタルな性能がプレミアム価格を正当化するパイロット操作式の改良およびスマートアクチュエーター統合にR&D投資を集中させています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


弁サイズ別:
大口径弁がインフラの大型化を取り込む2025年に中型(2インチ〜6インチ)弁が売上高の41.02%を占め、石油、化学、電力プラントにおける主流の流量需要をカバーしています。しかし、6インチ超の大口径セグメントは、LNGターミナル、ガスパイプライン、および大規模水素ハブが信頼できる逃がしのためにより大きな放出面積を必要とするにつれ、2031年まで年平均成長率7.74%で拡大すると予測されています。EmersonのFisher EZRシリーズは、最大NPS 8のボディサイズと1,050 psigの入口圧力定格をカバーし、大きな処理能力と精密な圧力制御を両立しています。
エンジニアリング上の課題は直径とともに急速に拡大します:重量、ノズル反力、および騒音には特別な注意が必要であり、広範な鋳造および試験能力を持つベンダーのみが競争できます。2インチ未満の小型弁は、スペース、清潔さ、および正確な低流量性能が容量スループットを上回る実験室、計装、および製薬スキッドにおいて存在感を維持しています。
設定圧力別:
強化されるプロセスが高圧成長を推進2025年に150〜600 psiの中圧デバイスが圧力逃がし弁市場シェアの41.07%を占めました。これらは従来の精製および蒸気サービスの主力であり続けています。600 psi超の高圧バージョンは、水素圧縮、超臨界CO₂、および最大1,000バールの過圧保護を必要とする先進的なエチレン分解炉により、年平均成長率7.68%を示しています。
インコネルやハステロイなどの材料は、水素脆化に対する機械的強度および耐性を確保しますが、価格を引き上げます。150 psi未満の低圧製品は、水処理、HVAC、および食品加工において安定した需要を維持しています。サプライヤーはディスクプロファイルとスプリング特性を最適化し、狭いブローダウンマージンでの高速再シールを実現しており、これは高価な媒体における製品放出損失の削減に不可欠です。
材質別:
特殊合金の普及の中でステンレス鋼が優位性を維持オーステナイト系ステンレス鋼グレードSS304/SS316は、耐食性、衛生性、および清掃容易性が重要な用途で優位性を持ち、化学、食品、および製薬ラインの広範な断面をカバーしています。炭素鋼は低コストであるため非腐食性用途に引き続き適用されていますが、新しい環境規制により多くの製油所でコーティングまたはクラッドボディへの転換が進んでいます。モネルや二相ステンレスなどの特殊合金は、サワーガス、高塩化物、または水素用途をサポートしており、より深いCO₂貯留および緑色アンモニアプロジェクトに伴って成長しています。
材質の選択は現在、初期設備投資よりも総所有コストに大きな影響を与えます。オペレーターはより高グレードの金属を選択する際にダウンタイム、検査間隔、および清掃頻度を考慮し、文書化されたライフサイクルデータを提供するサプライヤーを選好しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
製薬およびバイオテクノロジーが最高の年平均成長率を提供石油・ガスは2025年に売上高の32.21%でリードを維持しており、上流の坑井から下流の製油所にわたる圧倒的な資産規模によるものです。化学・石油化学コンプレックスがそれに続き、電力発電は従来の蒸気プラントから新興の小型モジュール式原子炉まで広がっています。製薬ラインは、アジア太平洋地域でマルチプロダクトバイオロジクス施設が急増するにつれ最速の年平均成長率8.35%を記録しており、各施設でトレーサブルなクリーンインプレース型逃がしデバイスが必要とされています。
食品・飲料・水道事業が衛生および低圧製品への需要を補完しています。製紙・パルプ工場はより厳格なフュジティブエミッション規制への対応のため改修を続けており、インクリメンタルな交換注文を生み出し、圧力逃がし弁市場内のOEMにとってアフターマーケット収益を持続させています。
地域分析
アジア太平洋地域圧力逃がし弁市場
アジア太平洋地域は2025年にグローバル収益の34.18%を創出し、数量成長の礎石であり続けている。中国およびインドにおける水素、LNG輸入、バルク医薬品製造への投資は、地域の組立業者に規模をもたらすと同時に、ライセンス契約のもとで西側OEM技術を呼び込んでいる。日本と韓国は、高純度および耐震認定安全弁を必要とする先進化学・原子力分野からの需要を加えている。地域認証制度はAPIおよびASMEと収束しつつあり、アジア製造デバイスの輸出を容易にし、地域の圧力逃がし弁市場を拡大している。
EMEA、北米およびラテンアメリカ圧力逃がし弁市場
中東は、ブラウンフィールド製油所の改修が大規模な一括弁交換プログラムを支えることにより、2031年にかけて最も速い7.22%のCAGRを示している。サウジアラビア主導の大規模製油プロジェクトおよびUAEの石油化学分野への多角化が、大容量・高温安全装置への需要を拡大している。各国政府もグリーン水素輸出ハブを支援しており、高圧弁需要をさらに拡大している。 北米は、厳格なOSHAおよびEPAへの適合、ならびにシェールガス中流インフラのアップグレードを背景に、安定した拡大を維持している。欧州はPED適合と脱炭素化を重視し、水素および炭素回収媒体に対応した弁の採用を促進している。ラテンアメリカは製油および鉱業において断続的なプロジェクト受注をもたらし、アフリカはLNG輸出ターミナルに関連した初期段階の機会を提供している。すべての地域にいて、デジタルモニタリングおよび予知保全機能が調達判断においてますます重要な要素となり、圧力逃がし弁市場における技術差別化を強化している。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます

規制環境
安全弁の設計、サイジング、試験は、プロセス産業全体で仕様策定の規律を形づくる、階層化された規格群によって規定されている。中核となる基盤には、過圧保護に関するASME Boiler and Pressure Vessel Code(BPVC)要件のほか、サイジングおよび設置慣行に関するAPI 520/521、標準化されたオリフィスおよびフェイス・トゥ・フェイス寸法に関するAPI 526、シート密閉性に関するAPI 527などのAPI規格がある。欧州では、0.5バールを超える機器を対象とするPressure Equipment Directive 2014/68/EU(PED)の適合性評価により、購入者は確立された認証機関(ノーティファイドボディ)への対応経路と充実した文書体系を備えたサプライヤーへと誘導されている。
国際的な整合はISO 4126ファミリーを通じて続いており、これはパイロット作動式構成を含む安全装置を対象としているが、石油・ガス分野ではセクター固有の調達要件がさらに一層の複雑さを加えている。International Association of Oil and Gas Producers(IOGP)による2026年2月のS-730改訂は、運用者主導の技術仕様が規格を、フランジ付き鋼製安全弁に関する購入対応可能な要件へと落とし込む具体例であり、世界各地のプロジェクトにおけるトレーサビリティ、品質計画、検査・試験に対する期待を強化するものである。
バリューチェーン分析
バリューチェーンは、水素およびサワーガス用途に用いられる耐腐食性・耐脆化性グレードを含む合金・ステンレス素材の投入から始まり、精密加工と鋳造へと続く。規格試験・認証、そしてプロジェクトおよびアフターマーケットチャネルは製造と納品の間に位置し、これにより試験能力、文書管理、コンプライアンスエンジニアリングが、物理的生産と並んで中心的な差別化要因となっている。
下流側では、EPC事業者やプラントオーナーが、設置支援、サービス適格性、デジタル保全対応力とともに弁を調達する傾向を強めている。OEMのサービスネットワークや認定修理センターは、再認証やオーバーホールのサイクルを通じて既設ベースからの収益を維持しており、後付け可能な監視機能やIIoT付加機能は、ブラウンフィールド近代化事業に組み込まれつつある状態基準保全プログラムを支えている。過酷サービス用途が拡大するにつれ、バリューチェーンはより高仕様の材料、大口径試験インフラ、計装およびプラント信頼性ワークフローとのより緊密な統合へとシフトしており、HIPPSのような計装保護層が機械式安全弁を補完する導入事例も含まれる。
競合状況
グローバル供給は、幅広い製品ラインと世界規模のサービスを組み合わせた多角的なフロー制御グループを中心に適度に集中しています。Emersonは、CrosbyおよびAnderson Greenwoodブランドを通じてリードし、従来型からパイロット操作式弁に加え、リフト前のシマーを検出する無線音響モニターを提供しています。Baker Hughesは、Consolidated弁とGreen Tag Centerネットワークによる認定修理を活用し、アフターマーケットを継続的な収益エンジンに転換しています。
Flowserveは2億9,000万米ドルでMOGASを買収することでニッチ、高圧、スラリー、および鉱業セグメントを支配する戦略を反映し、苛酷条件向けポートフォリオを拡大しました。Crane Companyは、計測と安全機能の融合を示す10億6,000万米ドルでPrecision Sensors & Instrumentationを買収することに合意しました。
中国およびインドの低コストメーカーが汎用スプリング式製品で既存企業に挑戦していますが、原子力、水素、および製薬用途における高い規制上の障壁が確立ブランドの価格プレミアムを維持しています。鋳造、機械加工、および高圧試験装置の資本集約性が新規参入者を制限しています。サプライヤーはそのため、デジタル診断、迅速なPED/CRN認証サポート、およびオペレーターのダウンタイムリスクを低減するフィールドサービスネットワークを通じて差別化を図り、圧力逃がし弁市場内の競争均衡を維持しています。
グローバル圧力逃がし弁業界リーダー
Emerson Electric Co.
Baker Hughes Company
Curtiss-Wright Corp.
LESER GmbH & Co. KG
Flowserve Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
グローバル圧力逃がし弁市場
- Emerson Electric Co.
- Baker Hughes Company
- Curtiss-Wright Corp.
- LESER GmbH and Co. KG
- IMI plc
- Flowserve Corporation
- General Electric (Baker Hughes collaboration)
- Alfa Laval AB
- Watts Water Technologies, Inc.
- Weir Group Plc
- Pentair plc
- Spirax-Sarco Engineering plc
- Robertshaw Industrial Products
- Goetze KG Armaturen
- AGF Manufacturing, Inc.
- ValvTechnologies Inc.
- Mercer Valve Co.
- Mack Valves Pty Ltd
- Mercer Industries (PressureGuard)
- Audco India Ltd (LandT Valves)
- Jiangsu Shuangda Pump and Valve Group

市場機会と将来展望
水素、LNG、その他の高完全性ガス用途は、脆化や汚染リスクの下で非常に高い圧力、高い密閉性、材料適合性を備えた弁向けの余地を生み出している。実務的な証左として、Emersonが水素および高圧ガス用途向けにAnderson Greenwood Type 84安全弁を投入した事例が挙げられ、これは厳しい設定圧力とシート密閉要件を対象としており、OEMのポートフォリオがエネルギー転換のデューティサイクルに合わせて調整されつつあることを示している。
電力・原子力の最終需要市場もまた、資格認証、文書化、ライフサイクルサービス能力が弁ハードウェアと同等の重みを持つ機会の回廊を提供している。Flowserveが2026年6月30日にTrillium Flow Technologies社のバルブ事業部門の買収を完了したことは、原子力およびより広範な電力向け弁カバレッジを深めるために資本が投じられている証拠であり、これにより認定サービス、予備部品の供給可能性、より長期の支援契約に対する要件が高まっている。並行して、デジタル監視や後付けしやすい診断機能が、ブラウンフィールドプラントにおける調達上の判断材料となりつつあり、単なるコモディティ化されたバネ式製品の置き換えだけで競争するのではなく、安全弁にセンシング、弁の健全性監視、フィールドサービスプログラムを組み合わせるOEMが優位に立っている。
Recent Industry Developments in グローバル圧力逃がし弁市場
- 2026年3月:Emerson Electric Co.は、水素および高圧ガス用途向けに設計されたAnderson Greenwood Type 84安全弁の投入を発表した。この展開はEmersonの高圧水素バルブポートフォリオを拡大し、エネルギー転換に伴う安全ニーズに対応するとともに、重要なガス取扱市場における同社の地位を強化するものである。
- 2026年3月:Emerson Electric Co.は、水素および高圧ガス用途向けに設計されたAnderson Greenwood Type 84安全弁の投入を発表した。この導入により、同社の水素サービスおよび高圧環境向け製品能力が拡大し、安全性が重視されるバルブソリューションへの戦略的な注力が示されている。
- 2025年6月:Baker Hughes Companyは、地表圧力制御製品ラインを出資することにより、Cactus, Inc.の子会社との合弁事業を設立した。この提携により、統合的な地表圧力制御製品の提供が実現し、より広範なフローコントロールエコシステムにおけるアフターマーケット規模の拡大が支えられている。


グローバル圧力逃がし弁市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、加圧設備や配管を保護するために設定圧力で自動的に圧力を放出する安全弁の使用から生じる収益を、世界中の産業用およびユーティリティ用の設置環境にわたって対象としている。
対象範囲からの除外:破裂板、フレームアレスター、圧力調整弁、および安全弁が個別品目として価格設定されていない一体型圧力制御パッケージは除外する。
セグメンテーション概要
- 製品タイプ別
- スプリング式
- パイロット操作式
- デッドウェイト
- バックリングピン
- バランスドベローズ
- 弁サイズ別(インチ)
- 2インチ以下
- 2インチ〜6インチ
- 6インチ超
- 設定圧力別
- 低圧(150 psi未満)
- 中圧(15〜600 psi)
- 高圧(600 psi超)
- 材質別
- 炭素鋼
- ステンレス鋼
- 合金および特殊材料
- エンドユーザー別
- 石油・ガス(上流、中流、下流)
- 化学・石油化学
- 電力発電(火力、原子力、再生可能エネルギー・水素)
- 製紙・パルプ
- 食品・飲料
- 製薬およびバイオテクノロジー
- 上下水道
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジアその他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチはまず、需要基盤と、安全弁の仕様策定に典型的に影響を与える検査・交換の要因をマッピングすることから始まる。弁のサイジング、設定圧力の慣行、試験頻度については、ASME Boiler and Pressure Vessel CodeやASME B31シリーズ、API 520、API 526、ISO 4126といった公開されている工学・安全規格や参考資料を用いた。
次に、公開データセットおよび信頼できる報道を用いて需要シグナルを最終需要市場に結び付けており、各国統計機関の産業生産統計、International Energy AgencyおよびEIAによるエネルギー・精製指標、UN Comtradeによる貿易フローを弁カテゴリーの方向性チェックとして活用した。企業の年次報告書、投資家向け資料、信頼性の高い報道を確認し、プラントの拡張、操業停止、製品構成の変化を裏付けた。企業財務データの有料サブスクリプションおよび輸出入出荷レベルのデータベースは、地域活動の妥当性確認のために選択的に使用した。これらの例はあくまで例示にすぎず、データ収集、検証、明確化のために他の多くの公開文書やデータセットも検討した。
一次インタビューおよび調査
現地調査は、デスクリサーチの情報源では十分に説明できないモデル上の前提、特に価格帯のばらつき、チャネル構成、最終利用者別の交換サイクルを検証するために用いられる。主要な消費地域にわたり、製造業者、販売代理店、EPC関連の関係者、プラント保全チーム、安全・コンプライアンスの専門家に聞き取りを行い、能力増強、リードタイム、プロジェクトの時期に関するギャップを埋めた。これらの議論により、新規建設とMRO交換の両方を含め、実務上何がPRV販売としてカウントされるかが明確になり、その定義を用いて最終的な合計値の三角測量が行われた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:32% | 経営幹部(CXO):17% | アジア太平洋:37% |
| ミッド層:46% | 機能/部門リーダー:40% | 欧州・中東・アフリカ:37% |
| 中小規模プレーヤー:22% | マネージャー:43% | 南北アメリカ:26% |
市場規模算出および予測
市場規模の算出は、トップダウンとボトムアップを組み合わせて構築されており、最終利用者の需要プールを既設ベースおよびプロジェクト活動から再構築し、選択的なサプライヤーおよびチャネルの積み上げデータと相互確認している。例えば、製油所・化学プラントの増設、電力・ユーティリティの設備投資、大規模プロセスプラント建設のシグナルは、資産タイプごとの典型的な弁の使用密度と観測された交換間隔を用いて、予想されるPRV需要へと変換される。
主要な入力要素には、プラントの能力増強とターンアラウンド、規格・検査主導の交換サイクル、バネ式とパイロット作動式設計の採用割合、材料および圧力クラス別の平均販売価格帯、実現価格に影響する地域的な輸入依存度が含まれる。予測にはシナリオ分析を用いており、基本シナリオは想定される産業設備投資とエネルギー転換プロジェクトの時期を基準とし、リードタイム、価格転嫁、保全予算に関する一次情報を踏まえて調整される。小規模な地場メーカーについてサプライヤーの積み上げデータが不完全な場合は、チャネルインタビューおよび貿易フローの方向性チェックから導出した地域・最終利用者別のカバレッジ係数を適用してギャップを処理する。
データ検証および更新サイクル
モデルの出力は、弁カテゴリーの貿易動向、公表されている産業生産およびエネルギー投資指標、主要最終利用者産業における稼働単位当たりの推定支出額といった独立したシグナルと突き合わせて三角測量される。外れ値はフラグ付けされ、第二のアナリストによる確認・修正を経て、価格、成長率、地域別内訳がインタビューや公開指標で裏付けられる範囲を超えた場合にはフォローアップの聞き取りが実施される。
本レポートは年次で更新され、重要な事象が発生した場合には中間更新が行われる。これには、大規模プロジェクトの中止、検査頻度を変化させる規制変更、主要合金における急激な商品価格変動などが含まれる。納品前には、アナリストが最新のデータ確認を完了し、クライアントが直近の入手可能情報に沿った最新の見解を受け取れるようにしている。
Mordor Intelligenceによる安全弁市場規模算出と他の公表推計との比較
安全弁の公表市場価値がしばしば一致しないのは、著者ごとに製品範囲、基準年、重厚長大プロセス産業における交換需要への算出アプローチが異なるためである。通貨のタイミングや地域間の価格差の扱い方によっても、合計値は無視できない程度に変動し得る。
一部の推計では、密接に関連する圧力保護装置をまとめて扱ったり、パッケージ化された圧力制御システムを同じ支出の一部として扱ったりしている。Mordor Intelligenceでは、独立した安全弁が販売された場合にのみその価値をカウントしており、破裂板や圧力調整弁といった品目は対象範囲外としているため、同じ最終需要市場について論じている場合であっても合計値は変わってくる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.36 B (2026) | |
| 業界誌A | USD 4.70 B (2024) | より古い基準年と、プロセスプラント向けの緩やかな交換サイクルの前提を用いており、材料および圧力クラス全体にわたって、より平坦なグローバル平均販売価格の推移を適用する傾向がある。 |
| 業界出版社B | USD 4.10 B (2022) | 系列データをより古い年次のスナップショットに基準づけており、アフターマーケット需要の一部を弁の収益ではなくサービスとして扱う場合があり、これにより交換需要の大きい地域が過小評価される可能性がある。 |
表全体に見られるばらつきは、主にタイミングと、何が弁の収益としてカウントされるか(隣接品目やサービス支出との区別)によって説明される。対象範囲を個別のPRVユニット販売に紐づけたうえで、インタビューおよび公開されている活動シグナルを通じて価格と交換に関する入力を検証することにより、当社の分析結果は明確な要因と再現可能な手順に対してトレーサブルな状態を保っている。


レポートで回答される主要な質問
圧力逃がし弁市場の現在の拡大を牽引しているものは何ですか?
APIおよびASME準拠の義務化、LNGおよび水素インフラ、ならびにスマートマニュファクチャリングイニシアチブが総合的にグローバル需要を押し上げています。
最も急速に成長している製品タイプはどれですか?
パイロット操作式圧力逃がし弁は、ユーザーが高い処理能力と低いフュジティブエミッションを目指すにつれ、2031年まで年平均成長率7.44%を記録しています。
アジア太平洋地域が最大の地域市場である理由は何ですか?
中国およびインドは精製、化学、および製薬分野に多額の投資を行っており、大量の規格準拠の逃がしデバイスを必要としています。
デジタル技術は弁の購買にどのように影響しますか?
HARTおよびIIoT対応弁はリアルタイム診断および予知保全を提供し、ダウンタイムを削減してインダストリー4.0の目標に沿うものです。
市場成長を脅かす課題は何ですか?
低コストアジア系OEMからの価格競争、原材料の不安定性、ならびに長期化するPEDまたはCRN認証サイクルが利益マージンを削減する可能性があります。
最も高い成長潜在性を示すエンドユーザーセクターはどれですか?
製薬およびバイオテクノロジー用途は、衛生要件の高まりとバイオロジクス生産能力の拡大により、年平均成長率8.35%を達成しています。
最終更新日:



