
ジャガイモタンパク質市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
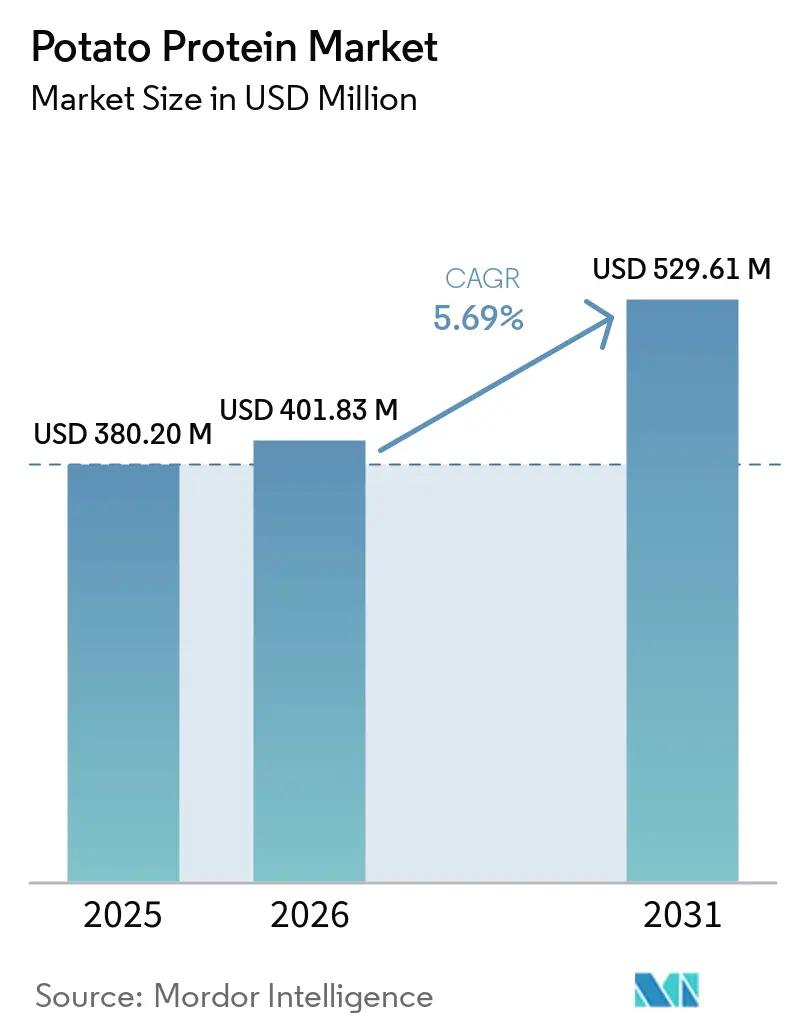
| 市場規模 (2026) | 401.83 百万米ドル |
| 市場規模 (2031) | 529.61 百万米ドル |
| 成長率 (2026 - 2031) | 5.69 % |
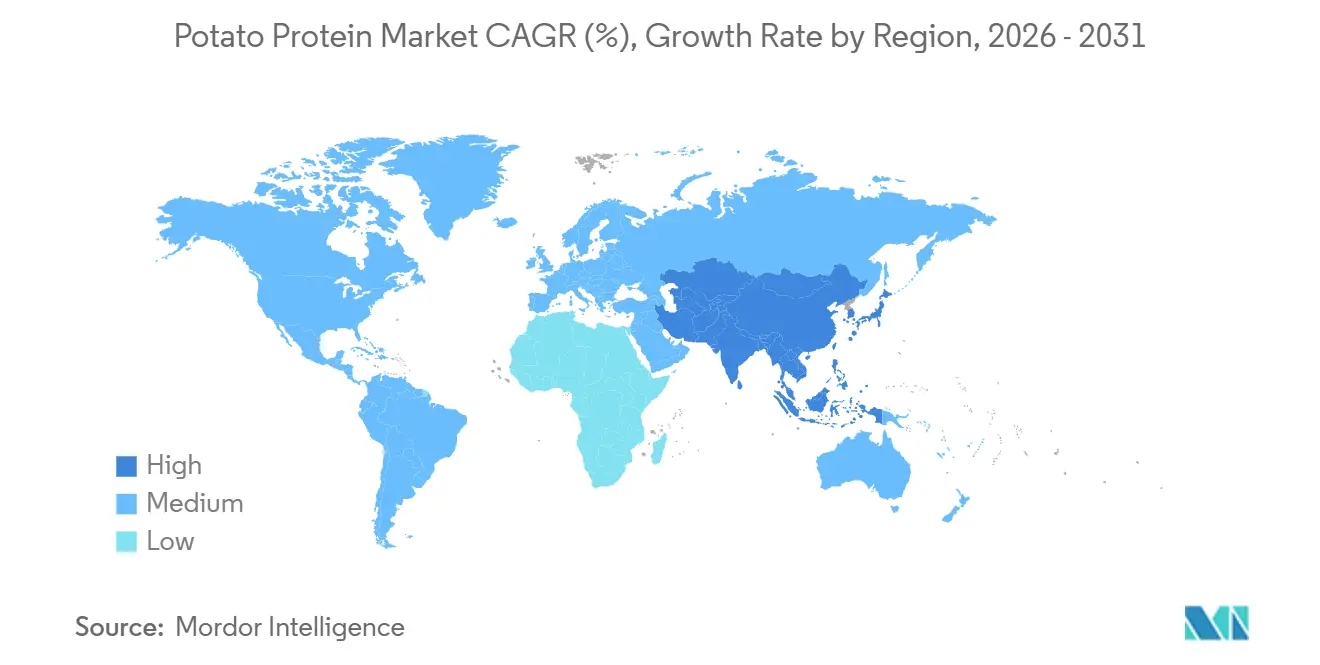
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
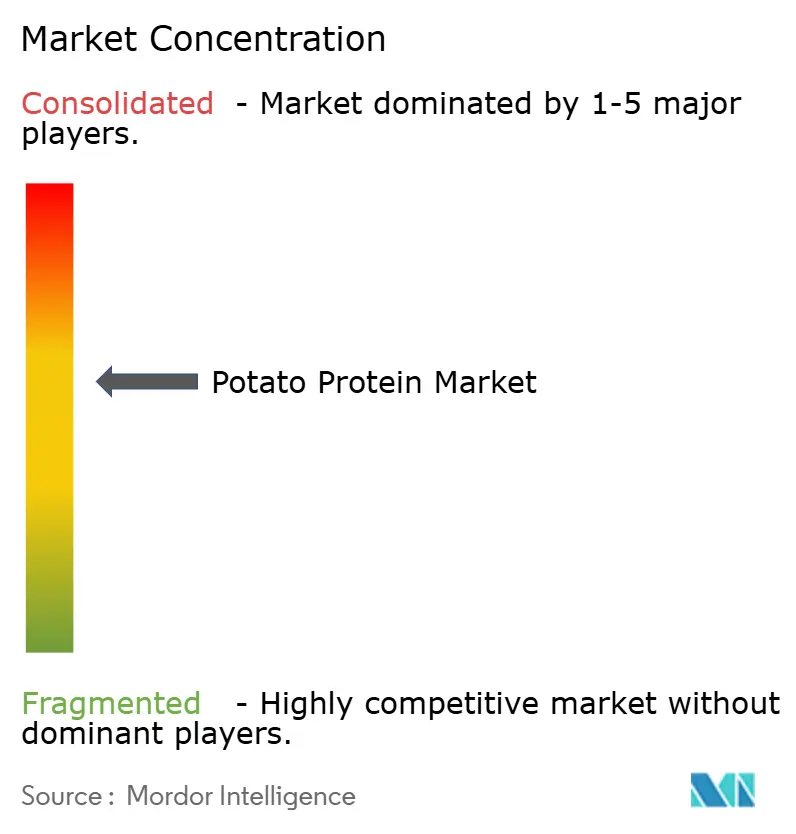
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジャガイモタンパク質市場分析
ジャガイモタンパク質市場規模は2025年に3億8,020万米ドルと評価され、2026年の4億183万米ドルから2031年には5億2,961万米ドルに達すると推定され、予測期間(2026〜2031年)のCAGRは5.69%となっています。市場の成長は、植物性食事の採用拡大、クリーンラベル原料への需要、およびジャガイモデンプンの副産物を活用した効率的な加工方法によって牽引されています。食品メーカーは、代替肉、乳製品代替品、焼き菓子、飲料、スポーツ栄養製品など、さまざまな用途にジャガイモタンパク質を使用しており、販売価格の上昇と最終用途の拡大に貢献しています。最近の調達データによると、中小規模ブランドがバルク購入を増加させており、製品開発活動のより広範な分散が示唆されています。この顧客基盤の多様化により、サプライヤーは経済変動時においても安定した収益源を維持することができます。
主要レポートのポイント
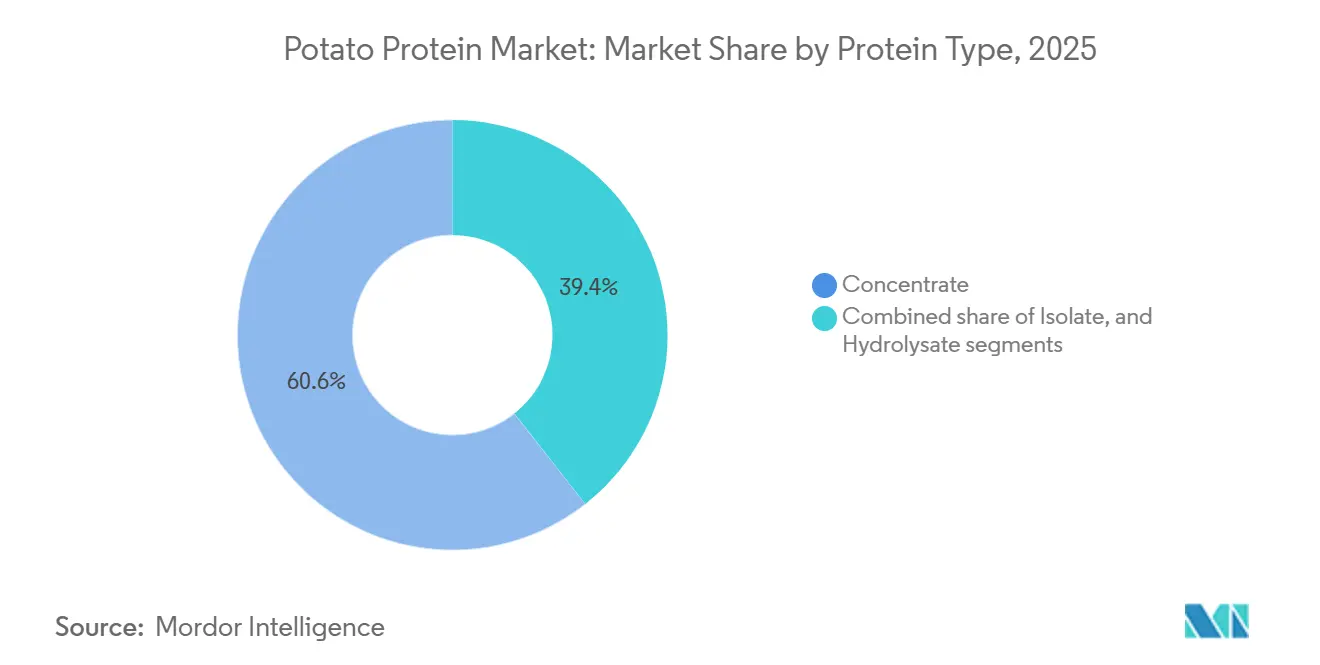
- タンパク質タイプ別では、濃縮物が2025年のジャガイモタンパク質市場シェアの60.62%を占めてトップとなり、分離物は2031年までに8.42%のCAGRで拡大する見込みです。
- 性質別では、従来型が2025年の市場シェアの87.74%を占め、有機は2031年まで9.96%のCAGRが見込まれています。
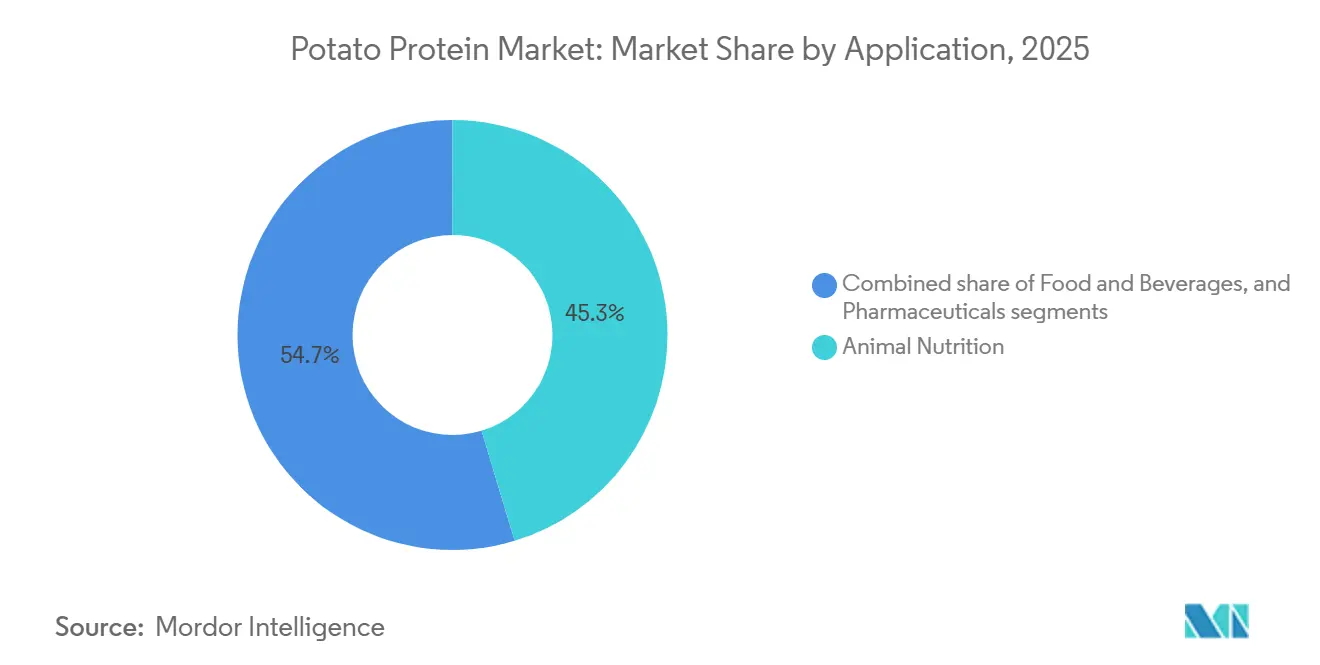
- 用途別では、動物栄養が2025年に最大シェアの45.32%で市場を支配し、医薬品が2031年に8.76%のCAGRで最も急成長しています。
- 流通チャネル別では、B2Bが2025年の市場シェアの89.58%を占め、B2Cは2031年まで7.12%のCAGRが見込まれています。
- 地域別では、欧州が2025年に44.86%で市場を支配し、アジア太平洋地域が2031年に8.05%のCAGRで最も急成長している地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ヴィーガン製品に対する消費者の嗜好の増加 | +2.1% | 欧州および北米に集中した世界規模 | 中期(3〜4年) |
| 非アレルゲン性グルテンフリー原材料への需要の急増 | +1.5% | 北米および欧州 | 中期(3〜4年) |
| 水産飼料生産および動物飼料産業の拡大 | +1.2% | アジア太平洋および欧州 | 短期(2年以内) |
| 持続可能なクリーンラベル原材料への需要の増加 | +2.0% | 欧州、北米、アジア太平洋へ拡大中 | 中期(3〜4年) |
| 植物性肉製品への用途拡大 | +2.2% | アジア太平洋で急速に普及している世界規模 | 短〜中期(4年以内) |
| スナックおよびすぐに食べられる製品での使用増加 | +1.8% | 北米および欧州で最も高い影響を持つ世界規模 | 中期(3〜4年) |
| 情報源: Mordor Intelligence | |||
ヴィーガン製品に対する消費者嗜好の増加
フレキシタリアニズムの成長は、植物性タンパク質への大きな需要を生み出すことで、ジャガイモタンパク質市場を変革しています。ビーガニズムの台頭により、食の選択が環境や倫理に与える影響に対する消費者の意識が高まっています。これに対応して、食品メーカーは植物性製品への拡大する需要を満たすための代替タンパク質源を開発しています。2023年1月、英国の非営利団体による世界的なキャンペーン「ビーガナリー」に約70万7,000人が参加し、1月中にビーガン食を採用することを奨励しました。2023年の参加者数は2018年比で4倍の増加を示しています [1]。この顕著な用途の多様性の増加は、植物性食事と持続可能な食の選択に対する消費者の関心の高まりを示しています。ジャガイモタンパク質は、メーカーに中立的な風味プロファイルと機能特性を提供し、代替肉製品に理想的な選択肢となっています。完全なアミノ酸プロファイルと高い消化率(PDCAASスコア0.99)により、植物性市場での差別化を求める企業にとって効果的な原料として確立されています。消費者の嗜好は、肉を模倣した製品から、本物の風味とテクスチャーを強調した自然な植物性代替品へとシフトしており、ジャガイモタンパク質の用途を従来の代替肉を超えて拡大しています。この用途の多様性により、ジャガイモタンパク質は進化する植物性食品産業において価値ある原料として位置づけられています。
非アレルゲン性グルテンフリー原材料への需要の急増
ジャガイモタンパク質のアレルゲンフリープロファイルは、世界的な食物アレルギーおよび不耐症の増加の中で、主要な市場差別化要因とて台頭しています。消費者がグルテンや乳糖などの一般的なアレルゲンを含まない、透明性が高く最小限に加工された食品を求めるにつれ、ジャガイモタンパク質への需要が高まっています。2022年、食品・飲料ジャーナルは、消費者の68%が認識可能な天然成分を含む簡略化された原料リストを持つクリーンラベル製品を好むと報告しました。ジャガイモタンパク質にはグルテン、乳糖、または一般的なアレルゲンが含まれておらず、フリーフロム市場セグメントをターゲットとするメーカーに適しています。この特性は、子供や複数の食物過敏症を持つ個人を含む、特殊食事療法や敏感な消費者グループ向けの処方において不可欠です。いくつかの国では乳糖不耐症の割合が高く、世界的な食事トレンドと原料の嗜好に影響を与えています。World Population Reviewによると、韓国、イエメン、ガーナ、マラウイは2025年時点で人口の100%が乳糖不耐症であり、ソロモン諸島では99%の不耐症率を示しています [2]。この広範な乳糖不耐症が、食品・飲料業界における非アレルゲン性・グルテンフリー原料への需要を牽引しています。ジャガイモタンパク質の機能的多様性により、アレルゲン性原料をさまざまな用途で代替しながら、望ましいテクスチャーと栄養特性を維持することができ、アレルゲン過敏症の消費者にとってこれまで困難であったカテゴリーでのイノベーションの機会を創出しています。
水産飼料生産および動物飼料産業の拡大
2025年のジャガイモタンパク質市場の45.32%を占める動物栄養セクターは、持続可能性への懸念と代替タンパク質源の探索によって牽引される大きな変革を経験しています。ジャガイモタンパク質の高い消化率と完全なアミノ酸プロファイルにより、動物飼料処方における資源集約型タンパク質源の効果的な代替品となっています。国連食糧農業機関(FAO)は、世界の養殖生産量が2022/23年に1億3,090万トンに達し、漁業・養殖の総生産量2億2,320万トンに貢献したと報告しました。これは2020年比で4%の増加を示しています。養殖業の成長により、持続可能な植物性タンパク質代替品を必要とする養殖飼料および動物飼料産業での需要が増加しています。ジャガイモタンパク質は、高い消化率、アミノ酸プロファイル、および低アレルゲン性により、養殖飼料処方の価値ある原料となっています。抽出技術の進歩により、飼料用途におけるジャガイモタンパク質のコスト効率が向上し、異なる動物種や成長段階にわたる使用が拡大しています。例えば、2024年11月、IQI Trusted Petfood IngredientsはRoyal Avebeと提携し、ペットフード産業向けのジャガイモベースのタンパク質であるProtaSTAR®を発売しました。この製品は80%のタンパク質含有量と完全なアミノ酸プロファイルを含み、栄養バランスの取れたベジタリアンペットフードの製造を可能にします。この発売は、特にビーガンおよびグレインフリー処方における植物性タンパク質への増大する需要に対応しています。
スナックおよびすぐに食べられる製品での使用増加
スナック市場におけるこの成長軌跡は、機能特性とアレルゲンフリーの特性からメーカーが原材料として好むジャガイモタンパク質への需要増加を牽引しています。タンパク質強化のトレンドは、従来のタンパク質製品を超えて主流のスナックカテゴリーにまで拡大しています。スナックにおけるジャガイモタンパク質の優れた機能性は、加工食品のテクスチャーと安定性を高める優れたゲル化、乳化、起泡特性に由来しています。研究によると、ジャガイモタンパク質分離物(PPI)は45〜50℃の温度でpH 3およびpH 7において安定したゲルを形成し、特定のテクスチャー特性を必要とするスナック製品に特に価値があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 低タンパク質含有量の存在 | -1.7% | 世界規模 | 長期(5年以上) |
| 高い生産コスト | -1.9% | 世界規模、開発途上地域でより高い影響 | 中期(3〜4年) |
| 消費者認知の限界 | -1.0% | アジア太平洋、南米 | 短期(2年以内) |
| 一部の用途における機能的制限 | -0.8% | 世界規模、高酸性RTD飲料で顕著 | 短〜中期(3年以内) |
| 情報源: Mordor Intelligence | |||
低タンパク質含有量の存在
生のジャガイモに含まれる本質的に低いタンパク質含有量(通常2〜2.5%)は、バリューチェーン全体にわたって複数の技術的・経済的課題を生み出し、ジャガイモタンパク質産業にとって重大な課題となっています。この割合は、大豆(35〜40%)やエンドウ豆(20〜25%)などの他の植物性タンパク質源と比較して著しく低いです。この根本的な制限は、生産プロセス全体にわたって技術的・経済的課題の連鎖効果を生み出しています。
抽出プロセスはこの課題を複雑にしており、収率は通常、利用可能なタンパク質含有量の30〜40%の回収しか達成できません。この低い回収率は、特に動物飼料のような価格敏感な市場において、他の植物性タンパク質と価格面で競争する産業の能力に影響を与えています。これらの市場では、ジャガイモタンパク質はプレミアム価格を正当化し競争上の不利を克服するために、優れた機能的または栄養的利点を示す必要があります。
これらの課題に対応して、バイオテクノロジー企業が革新的なソリューションを開発しています。2024年、ReaGenicsはジャガイモのタンパク質含有量を31%に増加させ、40%に達する可能性を持つ細胞培養技術を導入しました。さらに、PoLoPoの分子農業技術は2024年末までにタンパク質豊富なジャガイモ塊茎を生産することを目指し、266億米ドルの卵タンパク質市場をターゲットとしています。しかし、産業はエンドウ豆や大豆のような天然タンパク質豊富な代替品と競争する能力に影響を与える収率の非効率性に直面し続けており、抽出効率とタンパク質含有量を改善するための継続的な技術進歩が必要です。
高い生産コスト
工業用ジャガイモデンプン生産副産物からジャガイモタンパク質を分離するために必要な複雑な抽出プロセスは、その市場競争力に大きな影響を与えています。ジャガイモタンパク質市場は、大豆、小麦、エンドウ豆などの代替植物性タンパク質と比較した高い生産コストにより、大きな成長制約に直面しています。タンパク質抽出プロセスには、熱凝固、限外ろ過、乾燥などの複雑な分離・精製技術が必要です。これらのプロセスはエネルギー集約的で技術的に要求が高く、メーカーにとって高い運営費と設備投資をもたらします。現在の工業的手法は、イオン交換や拡張床吸着などのエネルギー集約的なプロセスに依存しており、他の植物性タンパク質と比較して高い生産コストに貢献しています。
ジャガイモに含まれる本質的に低いタンパク質含有量(2%未満)は、少量のタンパク質を生産するために大量の原材料を処理する必要があります。この非効率性は、原材料調達から輸送、保管、未使用ジャガイモ成分の廃棄物管理まで、サプライチェーン全体のコストを増加させます。食品グレードおよびペット栄養用途向けを含む高品質ジャガイモタンパク質の生産には、厳格な品質管理措置が必要です。これには低グリコアルカロイド含有量の維持と一貫したアミノ酸プロファイルが含まれ、加工の複雑さと生産コストをさらに増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タンパク質タイプ別:ジャガイモタンパク質濃縮物がリードし、分離物が急速な成長を示す
タンパク質タイプ別のジャガイモタンパク質市場は、濃縮物が最大セグメントとして支配しており、2025年に60.62%の市場シェアを保有しています。この位性は、特に価格感度が高い動物飼料において、複数の用途にわたるコスト効率と多様性に起因しています。ジャガイモタンパク質濃縮物は、動物飼料、特に養殖飼料および家畜栄養における広範な使用を通じて市場リーダーシップを維持しており、高い消化率とバランスの取れたアミノ酸プロファイルを提供しています。濃縮物の簡略化された経済的な製造プロセスにより、大量用途での使用が可能となっています。これらの濃縮物は、結合、乳化、起泡能力を含む機能特性を提供し、加工食品およびペットフード処方に適しています。
分離物は、優れた機能特性と高いタンパク質含有量(90%以上)により、特殊用途でのプレミアム価格設定を正当化し、8.42%のCAGR(2026〜2031年)で最も急成長しているセグメントを示しています。抽出技術の最近の進歩により、分離物製造の効率が向上しています。例えば、2024年8月、ReaGenicsはジャガイモのタンパク質含有量を31%に増加させることができる細胞培養技術を開発し、分離物セグメントの成長に大きな影響を与える可能性があります。加水分解物は最小のセグメントを構成しますが、特殊栄養用途向けに消化率と生物学的利用能を向上させることで技術的な重要性を持っています。改善された溶解性と低アレルゲン性を含むその特性により、医薬品およびスポーツ栄養製品にとって価値があります。このセグメントの拡大は、抗高尿酸血症治療などの用途に可能性を示すジャガイモタンパク質由来の生理活性ペプチドに関する研究によって支えられています。これらの開発により、機能性食品および栄養補助食品市場における加水分解物の用途が拡大しています。
注記: 個々のセグメントのシェアはレポート購入後に入手可能です
性質別:オーガニックプレミアムが成長を牽引
従来型セグメントは2025年にポテトプロテイン市場の87.74%という支配的なシェアを占め、最大のセグメントとなっており、確立されたサプライチェーンとコスト効率の高い大規模生産能力によって支えられています。オーガニックセグメントは最も急成長しているセグメントであり、2026年から2031年にかけて9.96%のCAGRで成長すると予測されており、市場全体の成長率を上回っています。この拡大は、持続可能でクリーンラベル製品に対する消費者の嗜好の高まりを反映しています。USDAのオーガニック状況報告書は、米国における堅調な市場環境を示しており、2023年のオーガニック小売売上高は630.8 ビリオン 米ドルに達しました [3]。
政府および業界のイニシアチブは、オーガニック農業への投資、インフラ整備、食品加工技術の改善を通じて、持続可能な農業と植物性原料生産を推進しています。これらの取り組みは、高品質なポテト原材料の供給を増加させると同時に、クリーンラベルでアレルゲンフリーのプロテイン原料に対する高まる需要に応えるものです。重要な事例として、ペンシルベニア州が2024年に再開発支援資本プログラム(RACP)を通じて、エリー郡のオーガニックポテト企業であるFolkland Foodsに3 ミリオン 米ドルを投資したことが挙げられます。この資金は、製造工場の建設、冷凍倉庫の整備、ポテト貯蔵施設の設立を支援し、最大50の雇用を創出するとともに、地域農業コミュニティにおける持続可能な農業慣行を奨励するものです。
用途別:動物飼料がジャガイモタンパク質市場を支配し、医薬品用途が拡大
動物栄養はジャガイモタンパク質市場を支配しており、2025年に45.32%のシェアを持つ最大カテゴリーとなっています。これは主に、ジャガイモタンパク質の優れた消化率と完全なアミノ酸プロファイルによるものです。さらに、ジャガイモタンパク質の機能特性、特に乳化および結合能力は、飼料ペレットの品質と安定性を高め、飼料効率を向上させます。家畜産業における持続可能でアレルゲンフリーのタンパク質源への需要の増大は、動物栄養におけるジャガイモタンパク質の市場拡大を示しています。
さらに、医薬品セグメントはこのトレンドを反映しており、2026年から2031年にかけて8.76%のCAGRが期待され、最も急成長している用途セグメントとなっています。医薬品産業におけるジャガイモタンパ質への需要は、その低アレルゲン性、高い消化率、およびアミノ酸組成によって牽引され、成長を続けています。これらの特性により、食事制限のある患者向けの経腸栄養製品など、医療栄養用途での使用が可能となっています。研究開発イニシアチブは、タンパク質ベースの医薬品における用途を検討しており、医薬品産業における市場ポテンシャルを拡大しています。
注記: 個々のセグメントのシェアはレポート購入後に入手可能です
流通チャネル別:B2Bが市場を支配
B2Bチャネルはジャガイモタンパク質の主要流通チャネルであり、2025年に89.58%のシェアで市場を支配し、食品加工、動物飼料、医薬品セクターにわたるメーカーと産業ユーザー間の大量取引を促進しています。このチャネルは、大量輸送を支援する確立された関係と効率的な物流システムを通じて運営されています。B2B流通の優位性は、ジャガイモタンパク質が主に小売製品ではなく産業原料として機能する市場構造と一致しています。Cargillなどの企業は、広範なB2Bネットワーを活用して、ジャガイモベースの品種を含む植物性タンパク質を、さまざまな製品や用途にわたってタンパク質強化を組み込む食品メーカーに供給しています。
B2Cチャネルは現在規模が小さいものの、特殊な植物性タンパク質に対する消費者の意識の高まりによって牽引され、2031年まで7.12%のCAGRが見込まれる最も急成長しているセグメントです。このセグメントは主に、ジャガイモタンパク質の低アレルゲン性と完全なアミノ酸プロファイルを重視する消費者がいるスポーツ栄養や特殊食事療法を含むニッチ市場に対応しています。ジャガイモタンパク質を含むプロテインパウダーやバーなどの消費者向け製品の導入により、このチャネルの市場プレゼンスと重要性が徐々に拡大しています。
地域分析
ヨーロッパポテトプロテイン市場
欧州は2025年のジャガイモタンパク質市場で44.86%という支配的なシェアを保有しており、広範なジャガイモ加工インフラと抽出技術によって支えられています。この地域の市場力は、ジャガイモ栽培からタンパク質抽出まで垂直統合された施設を運営するRoyal Avebe、Roquette Frères、Emsland Groupなどの確立された企業から生まれています。欧州食品安全機関(EFSA)の新規食品申請に関する更新されたガイダンスは、2025年2月に発効し、革新的なタンパク質製品の承認プロセスを簡素化しています。この規制の枠組みは、植物性代替品への消費者需要の増大と相まって、市場の継続的な拡大と発展に適した環境を生み出しています。
アジア太平洋地域のジャガイモタンパク質市場
アジア太平洋地域は、食品加工の産業化とタンパク質強化製品への消費者の関心の高まりにより、8.05%のCAGR(2026〜2031年)という最高の成長率を示しています。この地域の発展は、インドでのジャガイモ加工インフラ改善のためのTummers Food Processing SolutionsとKiron Food Processing Technologiesの合弁事業に示されるような、戦略的な生産投資によって支えられています。中国と日本が主要な市場牽引役であり、韓国はスポーツ栄養用途での採用増加を示しています。アジア太平洋地域全体での動物飼料および養殖セクターの成長により、ジャガイモタンパク質への追加需要が生まれており、特に可処分所得の増加とともに肉や魚の消費が増加する発展途上経済において顕著です。
北米ポテトプロテイン市場
北米は、植物性タンパク質とグルテンフリー原料への強い需要によって牽引され、相当なジャガイモタンパク質市場シェアを維持しています。米国が地域消費をリードしており、代替タンパク質に対する消費者の嗜好の高まりによって支えられています。米国農務省の2022年の3億米ドルの有機転換イニシアチブは、有機ジャガイモの供給を増加させることで、有機ジャガイモタンパク質セグメントに間接的に恩恵をもたらしています。この地域の食品イノベーション能力と堅調な消費者購買力は、特にスポーツ栄養や特殊食事製品などのプレミアム用途における継続的な成長を支えています。


規制環境
米国では、従来食品に使用されるジャガイモタンパク質原料は一般にGRAS経路を通じて位置付けられており、複数の食品カテゴリーでの使用を対象とするジャガイモタンパク質分離物に関するFDA GRAS通知(GRN)447も含まれる。これにより、代替肉、飲料、タンパク質強化食品における幅広い製剤活動が支えられている。原材料表示は21 CFR 101.4を含むFDAの食品表示規則により規定されており、これが標準化された原材料表示のあり方を形作り、サプライヤーがジャガイモタンパク質を混合植物性タンパク質システムに対してどのように位置付けるかに影響を与えている。
欧州および英国では、市場アクセスと表示は適用される食品原料および新規食品の枠組みに依存しています。英国食品基準庁は、ジャガイモタンパク質(凝固物)および加水分解物に対して認可された新規食品エントリー(NOVEL-116)を維持しており、EU表示要件には、2002年の官報L 50に掲載された公式行為に反映されてるように、原料リストに「ジャガイモタンパク質」という原料名称を使用することが含まれています。これらの制度は、追加の認可作業を必要とする新規加工ルートとは、従来の副産物由来タンパク質原料を区別しており、これが市場参入の順序に影響を与えています。
バリューチェーン分析
ジャガイモタンパク質のバリューチェーンは、ジャガイモの栽培と産業的なジャガイモ加工から始まり、デンプン抽出中に生成されるジャガイモ果汁やその他の副産物からタンパク質を回収するデンプンメーカーを中心に展開されます。農家所有の協同組合と統合プロセッサー、例えばRoyal AvebやAKVは、デンプンラインとタンパク質回収(沈殿・分離および膜ろ過)および乾燥を組み合わせ、濃縮物と分離物を食品グレードおよび飼料グレードの仕様に標準化することで、上流の調達と中流の変換を担っています。
下流では、量は主にB2Bチャネルを通じて複合飼料、養殖飼料、ペットフードに流れ、乳製品代替品、焼き菓子、代替肉システムを開発する食品メーカーにも供給されます。これらの用途では、ゲル化、起泡、乳化性能が価値を決定します。制約は加工とユーティリティに集中しており、エネルギー集約的な乾燥、廃水処理、低タンパク質原料ジャガイモからの低回収率が含まれ、エネルギー効率の向上と物流コストの削減のためにプロセスのアップグレードとデンプン施設との共同立地の役割が増大しています。流通はまた、特に高付加価値の食品・栄養用途における分離物の機能性能を顧客処方に転換するために、原料ディストリビューターとアプリケーションサポートに依存しています。
競合状況
ジャガイモタンパク質市場は、少数の主要企業が世界の生産とイノベーションを支配する適度に統合された構造を示しています。これらの企業は、市場ポジションを維持するために高度な抽出技術、戦略的パートナーシップ、製品多様化に注力しています。Royal Avebe、Roquette Frères、Emsland Groupは技術力と強固な流通ネットワークを通じて市場をリードし、戦略的パートナーシップを通じてさらにポジションを強化しています。
バイオテクノロジー企業が革新的なタンパク質生産方法を導入するにつれ、市場ランドスケープは変革しています。ReaGenicsやPoLoPoなどの企業は、従来のジャガイモの低タンパク質含有量という根本的な課題に対処する新技術を開発しており、市場ダイナミクスを再形成する可能性があります。
さらに、AvebeはPerfectaSOLを含むジャガイモタンパク質製品を製造しており、植物性処方においてテクスチャー、弾力性、水分保持を向上させます。この原材料はクッキー、マフィン、野菜ベースの焼き菓子に使用されています。そのクリーンラベルプロファイルとアレルゲンフリー特性は、天然食品代替品に対する消費者の要求に応えています。
ジャガイモタンパク質産業リーダー
-
Avebe
-
Omega Protein Corporation
-
Tereos Group
-
Roquette Frères
-
Agrana Beteiligungs-AG
- 注:主要企業の掲載順は順位を示すものではありません。
ポテトプロテイン市場
- Royal Avebe U.A.
- Roquette Frères S.A.
- Tereos Group
- Emsland Group
- KMC A.m.b.A
- Agrana Beteiligungs-AG
- Meelunie B.V.
- AKV Langholt Amba
- Sudstärke GmbH
- Omega Protein Corp.
- Pepees S.A.
- Kemin Industries Inc.
- Lyckeby Culinar AB
- PPZ Niechlow SA
- The Scoular Company
- Finnamyl Oy
- Grupa Luboń
- DUYNIE GROUP
- PPZ Trzemeszno Sp. z o.o.
- Spix Protein

市場機会と将来展望
ジャガイモタンパク質が「フリーフロム」ニーズと機能性能の両方を支援する製品・処方のホワイトスペースが拡大しており、特にタンパク質と食物繊維の強化を組み合わせたスナックや即食コンセプトにおいて顕著です。これらの主流食品フォーマットは安定したテクスチャーにも依存しており、繰り返し可能なゲル化、起泡、乳化特性への実際的な需要を生み出しています。2026年の活動はこの方向性を強調しており、Emsland GroupがリスボンのSNACKEX 2026でスナック用途向けのジャガイモベースのタンパク質と食物繊維原料ソリューションを展示したことが含まれ、動物栄養を超えたタンパク質と食物繊維の強化に向けた積極的な商業化の取り組みを反映しています。
技術主導の機会は、利用可能なタンパク質収率の向上と、プレミアム用途向けの機能性の調整に焦点を当てており、天然タンパク質含有量の低さと生産コストの高さに関連する制約に対応している。PoLoPo社による機能性パタチン(天然ジャガイモタンパク質)の商業化推進や、ReaGenics Research社による細胞培養ジャガイモバイオマスに関する研究(正式なタンパク質品質評価やEUおよび米国向け規制申請書類の準備を含む)は、サプライヤーがデンプン副産物回収のみからの価値の切り離しを試みている様子を示している。規制面での知見の蓄積も、既存市場での新規上市を後押しし得る。例えば、ジャガイモタンパク質分離物に関するFDAのGRAS枠組み(GRN 447など)や、英国の認可済み新規食品リスト(NOVEL-116)は、仕様、表示、意図された使用レベルが整合している場合、食品用途の拡大に向けたより明確な道筋を提供している。
Recent Industry Developments in ポテトプロテイン市場
- 2026年5月:Tereos Groupは2025/26年度(2026年3月期)の決算発表を公表し、原料事業ポートフォリオ全体にわたるグループ業績と資本配分の優先事項に関する最新の開示を提供した。この種の報告は、大手加工業者がどこにリソースを配分しているかを示すため、原料バイヤーから注目されており、食品・飼料に使用される植物由来機能性原料の入手可能性や価格に影響を与える可能性がある。
- 2025年7月:Brenntag SpecialtiesとRoyal Avebeは、米国内の食品・栄養顧客に対してRoyal Avebeのジャガイモ由来デンプン、機能性タンパク質、食物繊維を供給するための流通契約を拡大した。この流通網の拡大により、北米におけるジャガイモタンパク質原料の商業的リーチが強化され、地元在庫や技術サービスに依存する中規模の製剤メーカーによる採用がより迅速に進むことが期待される。
- 2024年8月:IQI Trusted Petfood IngredientsとRoyal Avebeは、ペットフード配合向けに位置付けられたジャガイモ由来タンパク質原料「ProtaSTAR(R)」を導入するための長期独占パートナーシップを締結した。この契約は、Avebeの生産能力を専門的なペットフード原料チャネルと結び付けることで、ジャガイモタンパク質のプレミアム販路を強化し、精製ジャガイモタンパク質にとって高付加価値の需要拠点としてペット栄養分野の重要性を裏付けるものとなった。


ポテトプロテイン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、ジャガイモタンパク質市場は、産業的なジャガイモ加工中に抽出され、商業原料として販売されるジャガイモ由来タンパク質原料の食品・飼料用途への年間販売額として定義されています。
対象外:生ジャガイモおよびデンプンや食物繊維などの非タンパク質ジャガイモ画分は除外し、ジャガイモタンパク質加水分解物およびペプチドスタイルの製品も除外しています。
セグメンテーション概要
- タンパク質タイプ別
- ジャガイモタンパク質濃縮物
- ジャガイモタンパク質分離物
- ジャガイモタンパク質加水分解物
- 性質別
- 従来型
- オーガニック
- 用途別
- 食品・飲料
- ベーカリー・菓子
- 代替肉
- 乳製品代替品
- スポーツ栄養・バー
- その他
- 動物栄養
- 家畜飼料
- ペットフード
- 水産飼料
- 医薬品
- 食品・飲料
- 流通チャネル別
- B2B
- B2C
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを行う前に市場の境界を設定し、クリーンな事実基盤を構築するために使用されました。米国農務省(USDA)およびEurostatの農業・食品加工統計、FAOSTATの生産シリーズ、関連原料カテゴリーの国連Comtrade貿易フロー、食品原料協会およびジャガイモ産業団体の刊行物など、公開および非有料の情報源に依存しました。
並行して、原料メーカーおよび主要ジャガイモ加工業者の年次報告書、投資家向けプレゼンテーション、持続可能性開示を精査しました。これらは通常、設備能力の進捗状況、稼働率の変化、製品ミックスの経時的な変化を示しています。企業財務および業界ニュースの一部有料サブスクリプションを使用して拡張発表と価格コメントを追跡し、特許データベースをプロセスおよびアプリケーション活動の軽微な確認に使用しました。ここに記載されているデスクソースは例示的なものであり、データ収集、仮定の検証、および未解決事項の明確化のために追加の公開参考文献も参照しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、主要消費地域における量、実現価格帯、および濃縮物対分離物の比率に焦点を当てました。原料販売チーム、食品および動物栄養の調達・処方担当者、および一部の流通側参加者と対話し、公開データセットのギャップを絞り込み、相互確認しました。
欧州、アジア太平洋、および南北アメリカにわたって同じ仮定をテストできるようにカバレッジをグローバルに維持し、地域の価格パターン、規制、または採用行動が異なる需要形状を示す場合に調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | アジア太平洋:45% |
| 中位層:48% | 機能・ユニットリーダー:26% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:22% | マネージャー:54% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、ジャガイモ加工スループットと副産物回収ロジックを使用して現実的な供給プールを構築し、観察された製品ミックスと価格帯を使用して原料価値に変換するトップダウン構築から始まります。主にサンプリングされたサプライヤー収益確認と主要用途の量×平均販売単価計算による選択的なボトムアップ近似で合計を裏付け、2つの見方が一致しない場合にモデルを調整します。
数値を大きく動かす入力には、産業用ジャガイモデンプンおよび加工量、タンパク質原料への変換収率、販売可能なミックスにおける濃縮物対分離物の比率、グレードおよび地域別の平均販売価格の推移、植物性および高タンパク質処方トレンドからの需要シグナルが含まれます。直接データポイントが欠落している場合は、インタビューからの有界範囲と隣接指標シリーズ(例:貿易動向と設備能力発表)を使用してギャップを埋め、推定値の再現性を維持します。
予測については、供給追加、稼働率、価格設定に関するシナリオ分析を実施し、指数トレンドフィットを使用してベースケースを平滑化し、年次変動が一時的なショックに過剰反応しないようにします。仮定は、今後数年間の収率、採用、価格変化の方向性について専門家の見解が収束した後にのみ確定されます。
データ検証と更新サイクル
モデル出力は、貿易方向、設備能力変化、価格コメントなどの独立したシグナルと照合し、ドライバーを説明できるまで外れ値を精査します。サインオフ前に第2のアナリストによるレビューが完了し、主要な仮定が変化した場合や新しい公開開示が顕著な差異を生じさせた場合にフォローアップコールが実施されます。
レポートは年次サイクルで更新され、工場拡張、表示に影響する規制変更、または急激なコモディティ主導のコスト変動などの重大なイベントが発生した場合には中間更新が行われます。納品前に最終確認が完了し、最新の通貨タイミング、入力仮定、および市場シグナルが数値に反映されます。
Mordor Intelligenceのジャガイモタンパク質市場規模算定と他の公表推計との比較
ジャガイモタンパク質の公表市場数値は、同じ原料ファミリーを説明している場合でも、対象範囲の境界とタイミングの選択が常に一致しているわけではないため、大きく異なって見えることがあります。差異は通常、ジャガイモタンパク質として何がカウントされるか、価格が米ドルにどのように換算されるか、および新しい開示と貿易シグナルが現れた後に当年が更新されるかどうかから生じます。
この市場で最大のギャップは、契約リセットと濃縮物対分離物間のミックスシフトが実現平均販売単価を急速に変化させる可能性があるため、価格ロジックと更新頻度に現れる傾向があります。通貨換算が適用されるタイミングと代表的な価格として扱われる月も大きく影響し、動物栄養の使用が量プールからモデル化されるか、より小さな追加として扱われるかについても同様です。これらの確認は、Mordor Intelligenceが適用するスケジュールされたレビューゲートと異常フォローアップを通じて最新の状態に保たれています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 3億8,020万米ドル(2025年) | |
| グローバルコンサルタントA | 2億3,020万米ドル(2024年) | より早い基準年を使用しており、一般的により狭い原料収益の見方として読まれ、後の価格リセットと分離物へのミックスアップグレードを捉えていない可能性のある平均販売単価水準と通貨タイミングが含まれています。 |
| 産業出版社B | 1億8,520万米ドル(2024年) | 収率仮定への可視性が限られた広範なパッケージセグメンテーションを適用することが多く、飼料グレードの量を過小評価するか保守的な価格設定を適用する可能性があり、価値合計を圧縮しています。 |
この表は、スプレッドが単一の需要ドライバーではなく、主にタイミングと対象範囲の境界によって説明されることを示しています。推定値を加工スループット、収率、製品ミックス、および現在の平均販売単価確認に追跡可能な状態に保つことで、各変動を説明し、新しい証拠が現れた際にロジックを再実行することができます。


レポートで回答される主要な質問
2031年までのジャガイモタンパク質市場規模の予測は?
ジャガイモタンパク質市場は2031年までに5億2,961万米ドルに達すると予測されています。
現在、最大のジャガイモタンパク質市場シェアを持つ地域はどこですか?
欧州は統合されたデンプン加工エコシステムによって牽引され、44.86%のシェアでトップとなっています。
ジャガイモタンパク質分離物が濃縮物より速く成長しているのはなぜですか?
分離物はタンパク質90%以上と改善された溶解性を提供し、飲料やスポーツ栄養でのプレミアム訴求を可能にするため、CAGR 8.42%を示しています。
ジャガイモタンパク質はどのように持続可能な水産飼料を支援しますか?
高い消化率とバランスの取れたアミノ酸プロファイルにより、魚粉の部分的な代替が可能となり、成長性能を維持しながら環境負荷を低減します。


 お客様のデータは安全であり、販売や共有は一切行われません。

