
ポリエステルホットメルト接着剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
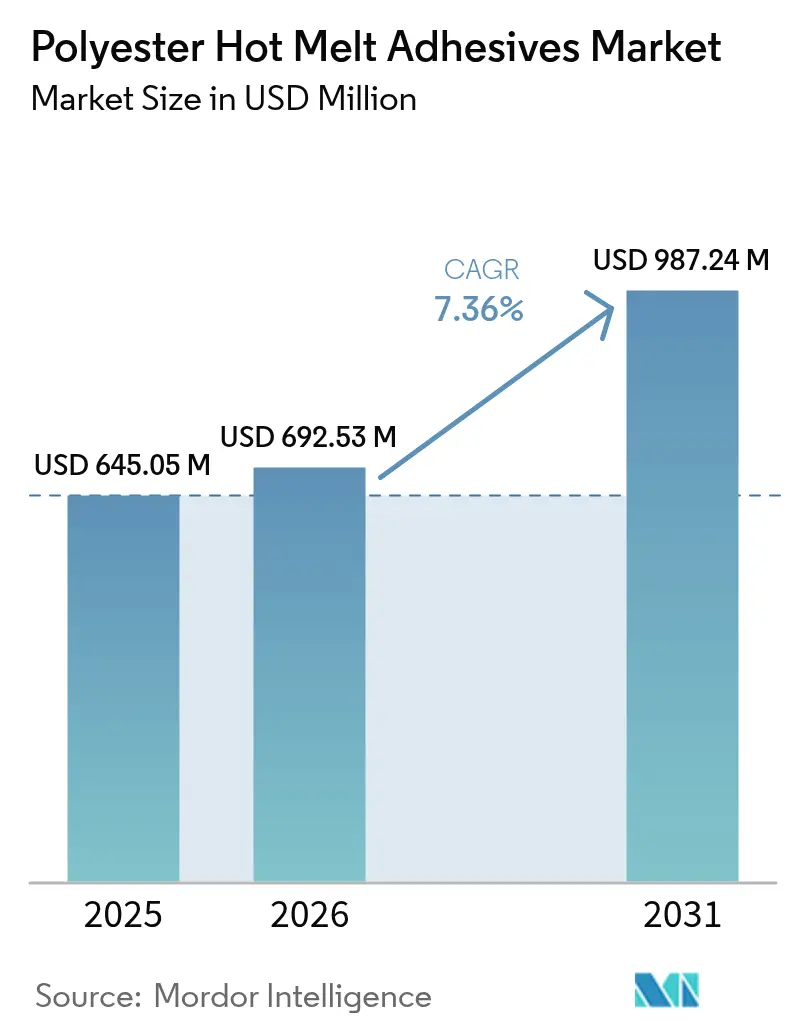
| 市場規模 (2026) | 692.53 百万米ドル |
| 市場規模 (2031) | 987.24 百万米ドル |
| Growth Rate (2026 - 2031) | 7.36 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリエステルホットメルト接着剤市場分析
ポリエステルホットメルト接着剤市場規模は、2025年の6億4,505万米ドルから2026年には6億9,253万米ドルへと拡大し、2026年から2031年にかけての年平均成長率(CAGR)7.36%で2031年には9億8,724万米ドルに達すると予測されています。この成長は、揮発性有機化合物(VOC)を排出しない熱可塑性ソリューションへの世界的な移行を反映しており、規制の厳格化への対応と、自動車、電子機器、包装、繊維、医療用途にわたる高い接合強度の実現を両立しています。規制圧力、とりわけ欧州連合(EU)によるジイソシアネート規制は、構造的性能と低排出性を兼ね備えたポリエステル配合物の採用加速を継続的に促しています。また、軽量車両プログラム、小型化が進む民生用電子機器、スマートテキスタイルおよび医療用使い捨て製品の急速な技術革新もこれらの需要を下支えしており、いずれも異種基材の接合、熱サイクルへの耐性、生体適合性基準への適合を満たす接着剤を必要としています。原料価格の変動や新興のバイオベース代替品はコストおよび競争上の複雑さをもたらしていますが、アジア太平洋地域における主要サプライヤーによる持続的な設備投資が原料調達を確保し、納期短縮と用途特化型イノベーションを促進しています。こうした諸要因が相まって、ポリエステルホットメルト接着剤市場は、原料コストの循環的な変動にもかかわらず、長期的に中一桁台の成長軌道を維持しています。
主要レポートのポイント
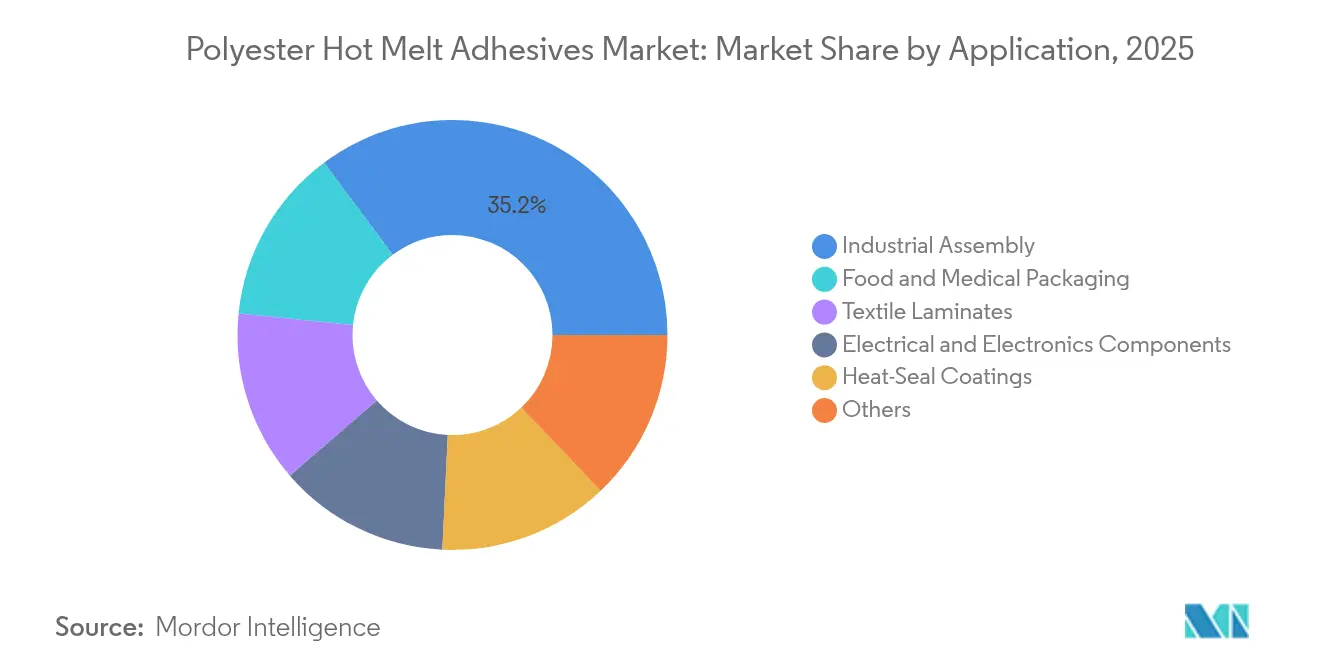
- 用途別では、産業用組立が2025年のポリエステルホットメルト接着剤市場シェアの35.20%を占め首位となっており、食品・医療用包装は2031年までに8.24%のCAGRで拡大する見込みです。
- 樹脂化学別では、芳香族ポリエステルが2025年のポリエステルホットメルト接着剤市場規模の46.00%のシェアを占め、バイオベースポリエステルは2026年から2031年にかけて8.22%のCAGRで成長すると予測されています。
- 形態別では、ペレット・顆粒が2025年のポリエステルホットメルト接着剤市場規模の48.10%のシェアを占め、粉末・マイクロスフェアが2031年までの最高CAGR8.18%を記録する見込みです。
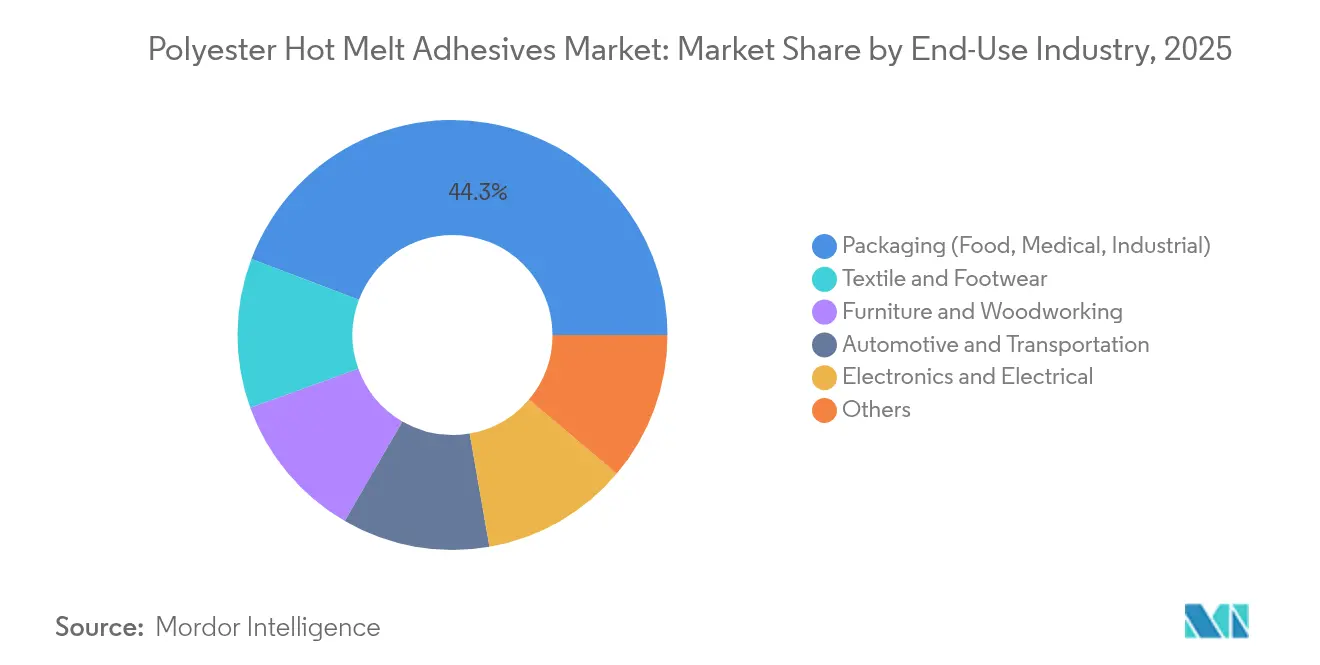
- 最終用途産業別では、包装が2025年のポリエステルホットメルト接着剤市場規模の44.25%のシェアを占め、繊維・フットウェアが8.01%のCAGRで最も急速に成長する最終用途セグメントとなっています。
- 地域別では、アジア太平洋が2025年のポリエステルホットメルト接着剤市場において売上高の39.60%シェアを保有し、2031年までに8.12%のCAGRで拡大を続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRの予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 溶剤フリー包装用接着剤への需要増加 | +1.80% | 北米およびEUを中心とした世界規模 | 中期(2〜4年) |
| 自動車軽量化のための接合要件 | +2.10% | アジア太平洋が中核、北米へ波及 | 長期(4年以上) |
| 小型電子部品の成長 | +1.50% | アジア太平洋が優位、世界市場へ拡大 | 短期(2年以内) |
| ウェアラブルスマートテキスタイル接合の台頭 | +1.20% | 北米・EUが早期採用、アジア太平洋が製造主導 | 中期(2〜4年) |
| 医療グレード低温フィルム接着剤 | +0.90% | 北米・EUが規制面でリード、世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
溶剤フリー包装用接着剤への需要増加
包装メーカーは、溶剤系ラミネート製品から100%固形分のポリエステルホットメルトへの転換により、溶剤排出を排除し、エネルギー使用量を削減しています。Henkel、Dow、Kratonは、食品接触安全性を損なわないバイオベースタッキファイヤーの導入により、TECHNOMELTシリーズの炭素フットプリントを最近25%削減しました[1]Henkel AG & Co. KGaA、「TECHNOMELT® EcoDesign in Packaging」、henkel.com。EU VOC規制の強化がこの転換をさらに加速させており、コンバーターはラインスピードの向上とコスト高な溶剤回収設備の不要化という恩恵を受けています。ポリエステル配合物はメタライズドフィルムへの接着性を向上させ、耐湿性を高めることから、プレミアムバリア包装においても魅力的な選択肢となっています。
自動車軽量化のための接合要件
軽量化と電動化を推進する自動車メーカーは、コスト効率よくリベット締めや溶接が難しいアルミニウム、炭素繊維、高度鋼材を接合するためにポリエステルホットメルトを活用しています。これらの熱可塑性接着剤は広い温度変動、湿潤振動に耐え、ライフサイクル末期のリサイクル時に部品を容易に分解できます。電気自動車におけるパワーエレクトロニクスの高密度化により、車両搭載部での熱ストレスが高まっており、150℃対応に最適化されたポリエステル化学品がバッテリーモジュールを安全に絶縁しながら機械的完全性を維持します。
小型電子部品の成長
高密度回路基板とフリップチップ実装は、複数のリフロープロセスを経ても電気絶縁性を維持する接着剤を必要としています。ポリエステルホットメルトは、精密なドット配置、迅速なグリーン強度、そして従来のエポキシを凌ぐ再作業性を実現します。ウェアラブルおよびIoT機器は、フィルム、アンテナ、センサーの柔軟な接合を必要としており、改良されたポリエステルグレードが繰り返し曲げと低温組立に対応し、アジアにおける大量生産の電子機器製造を支えています。
ウェアラブルスマートテキスタイル接合の台頭
導電性糸と柔軟なセンサーを生地に統合するためには、超音波溶接と低嵩高ラミネートに対応した接着剤が必要です。ポリエステルホットメルトは、ドレープ性と洗濯耐久性を保持しながら電子部品を衣類に接合します[2]Chung Seung & Kim Jae-Ho、「スマートテキスタイル用途向け熱可塑性接着剤」、mdpi.com。フットウェアブランドはこれらを活用してパフォーマンスシューズに力・温度センサーを組み込んでおり、柔軟な風合いと耐久性を持つ接着剤フィルムを提供するサプライヤーに報いる急成長ニッチ市場を形成しています。
阻害要因影響分析*
| 阻害要因 | CAGRの予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 代替品の入手可能性 | -1.40% | 価格感応度の高い市場に対してより大きな影響を持つ世界規模 | 短期(2年以内) |
| 石油化学系ジ酸・グリコール価格の変動 | -2.20% | アジア太平洋製造業への影響が顕著な世界規模 | 中期(2〜4年) |
| 高い原料・製造コスト | -1.80% | 高コスト製造地域に集中した世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替品の入手可能性
リグニンベースのホットメルト、反応型ポリウレタンシステム、高度なシアノアクリレートは、特定の用途においてポリエステルと同等またはそれ以上の性能を発揮し、低コストまたは高いグリーン含有量を求める購買者を惹きつけています[3]Laine Jani et al.、「段ボール用リグニンベースホットメルト接着剤」、ACS Sustainable Chemistry & Engineering、pubs.acs.org。これらの代替品が規模を拡大するにつれて、ポリエステルサプライヤーの価格支配力は制約を受け、技術的差異が小さい場合には新規プロジェクトが他に流れる可能性があります。
石油化学系ジ酸・グリコール価格の変動
テレフタル酸とエチレングリコールの価格変動は、マージン圧力と予算上の不確実性を生み出します。エネルギー市場の衝撃、地政学的事象、または計画外の生産停止はポリエステルバリューチェーン全体に迅速に波及します。生産者は先渡し契約、在庫バッファー、バイオ原料実験でヘッジを行っていますが、持続的な変動は構造的な逆風として残り続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
産業用組立が市場リーダーシップを牽引産業用組立はポリエステルホットメルト接着剤市場において最大のセグメントであり続け、2025年には35.20%のシェアを保有し、ポリエステルホットメルト接着剤市場規模のランキングでトップの地位にあります。このセグメントでは自動車向け接合が主力であり、多材料構造を一体化し、ライフサイクルを通じた温度極限に耐える接着剤の能力が不可欠です。電動化の進展によりエンジンルーム内のピーク温度が上昇し、耐熱性に優れたポリエステルホットメルトの必要性がさらに強まっています。その他の産業用途には、家電、家具、フィルターの組立が含まれ、それぞれが速硬化性とクリーンな加工性から恩恵を受けています。
食品・医療用包装は最も急速に成長する用途であり、2031年まで8.24%のCAGRで拡大しています。ブランドオーナーは、ライン上のエネルギー需要を削減しながら厳格な移行制限基準を満たす溶剤フリー・低臭気接着剤を選好しています。レトルトパウチや蓋材フィルム向けのヒールシールコーティングは、産業用組立と包装機能の両方にまたがる用途の例を示しています。電子機器包装とヒートシールコーティングが多様性を加え、テキスタイルラミネートは柔軟な接着性、通気性、洗濯耐性が融合する新興分野として台頭しています。
注記: 全セグメントのシェアはレポート購入後に入手可能


樹脂化学別:
バイオベースの台頭が芳香族ポリエステルの優位性に挑む芳香族ポリエステルは2025年の売上高の46.00%を占め、高いガラス転移温度、凝集強度、自動車および電子機器の動作条件への耐性で高く評価されています。ポリエステルホットメルト接着剤市場におけるシェア優位性は、数十年にわたる最適化、原料の安定的な入手可能性、広範な配合ノウハウに基づいています。
しかし、バイオベースおよびバイオベース部分含有ポリエステルはCAGR8.22%で最も急成長する化学品となっています。サプライヤーは植物由来のジ酸、再生PET、CO₂由来中間体を活用し、機械的性能を損なうことなく炭素フットプリントを削減しています。消費財および医療機器分野の顧客は持続可能性のストーリーを重視しており、石油化学依存に関する法規制の圧力が従来品のコスト優位性を縮小させる方向に働いています。脂肪族ポリエステルは生分解性や堆肥化可能な用途のニッチを担い、コポリエステル化学品は結晶化度と溶融粘度を微調整して特定基材の濡れ性や再作業性を最適化します。継続的な研究開発により、性能と持続可能性のベンチマークが同時に向上する中、ポリエステルホットメルト接着剤市場のダイナミクスは保たれています。
形態別:
ペレットが加工上の優位性を維持ペレットと顆粒は2025年の売上の48.10%を占め、高速包装ラインや自動車ラインにおける一貫した溶融フローを確保する自動フィーダーによって需要が牽引されています。バルクペレットの物流は取り扱いロスを削減し、精確な計量を可能にすることでリーンな製造環境における品質を保護します。
粉末とマイクロスフェアはCAGR8.18%で最高の成長率を示しています。電子機器の小型化はミクロンスケールでの精密な接着剤配置を求めており、スクリーン印刷可能なポリエステルパウダーとレーザー活性化マイクロビーズの採用を促進しています。フィルムとウェブはロールツーロールのテキスタイルラミネートおよび大面積複合材製造に対応し、ブロック、スラブ、スティックは手動塗布が主流のメンテナンス、修理、工作用途に依然として適しています。多様化した製品ラインナップにより、コンバーターは自社のプロセス制約に最適な供給形態を選択することができます。
最終用途産業別:
繊維分野の台頭が包装のリーダーシップに挑む包装は2025年に売上高44.25%を占める最大の最終用途であり続け、世界的な食品、飲料、医療用ハンドリングニーズを反映しています。溶剤フリーポリエステルホットメルトはバリアフィルムに対して気密シールを実現し、コールドチェーン物流に適しており、高速ケース・カートンシールに対応しています。リサイクルを容易にするモノマテリアル軟包装構造への移行は、ポリエステルの極性が多くのポリオレフィンおよびPET基材と一致することからポリエステルの役割を一層強調しています。
繊維・フットウェアはCAGR8.01%で最も急成長するセグメントであり、アパレルブランドがセンサー、LED、加熱素子を衣類に組み込む動きが加速しています。ポリエステルホットメルトは、柔らかい風合いと洗濯耐久性を備えながら電子部品を生地に接合し、この分野に新たな機能的次元をもたらしています。自動車、電子機器、家具、木工、建設が需要を集合的に多様化し、マクロセクターの変動を緩衝することで、サプライヤーの数量安定性を確保しています。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
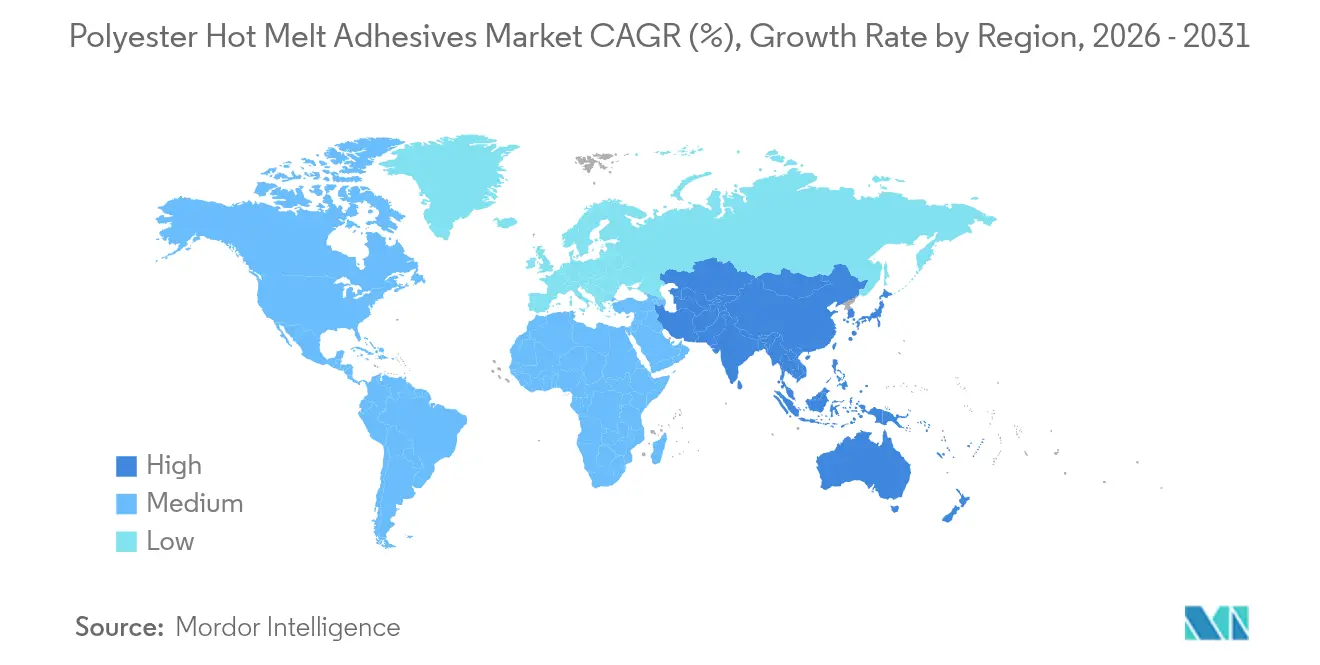
アジア太平洋地域ポリエステルホットメルト接着剤市場
アジア太平洋地域は2025年の世界販売シェアの39.60%を占め、2031年に向けて8.12%のCAGRで成長軌道にある。中国の電気自動車製造拡大、インドのスマートフォン組立ハブ、日本の高精度エレクトロニクス工場はいずれも大量のポリエステルホットメルトを消費している。地域当局は先端材料への投資を促進しており、HenkelおよびSikaが現地生産能力を増強することを後押しし、納期短縮と顧客の製品開発ワークフローへの技術サポートの統合を実現している。Pidilite Industriesの連結純売上高は2025年にINR 12,337クロール(1.48 ビリオン 米ドル)に達し、同地域の成熟した需要基盤を裏付けている。
北米および欧州ポリエステルホットメルト接着剤市場
北米はイノベーションの中心地であり続け、厳格な自動車軽量化目標を牽引するとともに、バイオベース化学の先駆けなっている。EUの規制はジイソシアネートおよび高VOC材料からの脱却を促しており、ポリエステルホットメルトが有力なソリューションとなっている。両地域は学術機関やスタートアップと連携してCO₂由来モノマーのスケールアップに取り組み、サーキュラーエコノミー型接着剤における先導的地位を示している。
中東・アフリカおよび南米ポリエステルホットメルト接着剤市場
南米、中東、アフリカは販売量は小規模であるものの、未開拓の潜在力を有している。インフラ拡充と包装食品セクターの成長が普及を後押ししている。地域のコンバーターが設備を近代化し、無溶剤ラインを採用するにつれ、ポリエステルホットメルトサプライヤーは複数年の契約量を確保するグリーンフィールドプロジェクトを獲得し、グローバルネットワークの強靭性を高めている。

バリューチェーン分析
バリューチェーンは石油化学系原料、および増加傾向にある循環型・バイオベース原料から始まり、ジカルボン酸(特にテレフタル酸、イソフタル酸、アジピン酸)とジオール(エチレングリコール、1,4-ブタンジオール、1,6-ヘキサンジオールなど)が中核的な投入物となる。これらのモノマーはポリエステル樹脂合成工程(エステル化に続く重縮合)に投入され、通常は金属触媒と安定剤パッケージを用いた後、下流でアプリケーション別ホットメルトへ配合される。
配合された製品は市場向け形態(ペレット/顆粒、フィルム/ウェブ、粉末/マイクロスフィア)に加工され、OEMへの直接供給および専門化学品ディストリビューターを通じて包装コンバーター、自動車・電子機器組立業者、繊維・履物ラミネーターに流通する。性能適格性評価とアプリケーションエンジニアリングは重要な下流付加価値工程であり、ライン速度目標、耐熱サイクル性、耐洗濯性、食品接触や医療用適合性が配合と顧客ロックインを左右することが多い。原料価格の変動性と分子量の一定した制御の必要性は依然として繰り返し発生する障壁である。2025年9月に発表された、FDCAを用いた触媒不要のバイオベースポリエステルホットメルト系に関する研究は、加工性能と接着性能の要件を維持しつつ石油由来テレフタル酸への依存を減らすための、上流から中流にかけての継続的イノベーションを示している。
競合状況
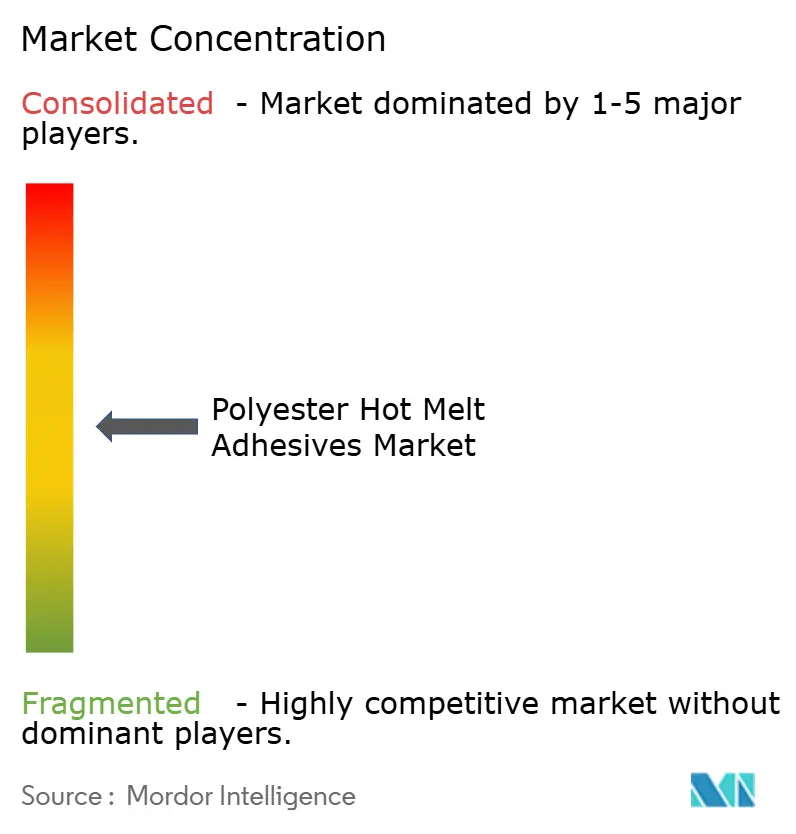
ポリエステルホットメルト接着剤市場は適度に断片化されています。Henkel、H.B. Fuller、3M、Bostik-Arkema、Dow(専門合弁事業および技術パートナーシップを通じて)が世界ランキングの上位を占めています。これらの企業の競争優位性は、幅広い製品ポートフォリオ、ポリマー合成への川上統合、および設計採用段階でOEMに寄り添う技術サービスチームにあります。
最近のポートフォリオ再編は戦略的焦点を示しています。Dowは2024年12月に柔軟ラミネート接着剤事業をArkemaへ1億5,000万米ドルで売却し、高マージンの特殊セグメントへの注力を強化する一方、Arkemaのサステナブルホットメルト分野でのリーチを拡大しました。HenkelはCelaneseと提携してCO₂ベースのポリエステルを先駆けて開発し、脱炭素化と性能リーダーシップの両立が可能であることを示しています。Bostikは2025年にマサチューセッツ州工場での高分子量ポリエステルの生産能力拡大に2,700万米ドルを投入し、フットウェアおよび自動車内装向けの熱活性化接着剤フランチャイズを強化しています。
地域専門企業は、現地基材と規制上のニュアンスに応じてグレードを調整することで競争力を発揮しています。価格競争は限定的です。なぜなら、自動車、医療、電子機器の認定プロセスは18か月を超えることもあり、実績ある先行企業が有利となるためです。研究開発センターはバイオ原料代替、溶融指数制御のための反応押出、AIによる配合スクリーニングにますます注力しており、知的財産と応用エンジニアリング—規模だけでなく—が長期的な市場シェア変動を決定することを示しています。
ポリエステルホットメルト接着剤業界リーダー
3M
Arkema (Bostik)
Dow
H.B. Fuller Company
Henkel AG & Co. KGaA
- *免責事項:主要選手の並び順不同
ポリエステルホットメルト接着剤市場
- 3M
- Arkema (Bostik)
- Avery Dennison Corporation
- Beardow Adams Ltd.
- Bühnen GmbH & Co. KG
- Cattie Adhesives
- Dow
- Dymax Corporation
- Evonik Industries AG
- H.B. Fuller Company
- HellermannTyton
- Henkel AG & Co. KGaA
- Jowat SE
- Nihon Matai Co., Ltd.
- Sika AG
- Spiderbond Adhesives Co., Ltd.
- Toagosei Co., Ltd.

市場機会と将来展望
顧客が無溶剤処理、リサイクル性、低排出化学を軸に包装や組立品を積極的に再設計している領域で、未開拓の余地が広がっている。包装は依然として再配合作業の主要な舞台であり、PETリサイクルストリームとの適合性を持つコポリエステルホットメルトが、一部の構造において既存のポリオレフィン系接着剤アプローチに代わる位置付けとなっている。同時に、自動車・電子機器プログラムは複数材質接合や再加工可能な絶縁接合を支える高耐熱・耐久性重視のポリエステルホットメルトへの需要を引き続き高めており、繊維・履物用途ではスマートテキスタイル統合向けに低嵩・耐洗濯性の接着フィルムやウェブを提供できるサプライヤーが評価される。
供給側では、最近の投資や工場のアップグレードが、サプライヤーがこれらの需要に対応する能力をどこで構築しているかを示している。Bostik(Arkema)は2025年5月、マサチューセッツ州ミドルトンの拠点で高分子量ポリエステル生産を拡大するため2,700万米ドルの投資を発表し、耐久消費財全般で使用される特殊熱活性化プラットフォームの出力向上と支援を目的としている。Henkelも接着剤製造への投資を開示しており(例えば2024年10月に発表されたドイツ・ボプフィンゲン拠点の約2,000万ユーロの拡張・近代化)、持続可能な代替原材料を用いた先進的なホットメルト配合を含み、実験室段階を超えた商業化への継続的な注力を示している。研究開発の証拠は、触媒不要の重縮合ルートおよびバイオベースモノマー(FDCAやコハク酸系システムなど)における機会を示しており、これらは石油化学への依存を低減しつつ、厳しい接合条件に対応できる調整可能な溶融挙動を実現する。
Recent Industry Developments in ポリエステルホットメルト接着剤市場
- 2026年4月:Shenzhen Tunsing Plastic Products Co., Ltd.は、繊維、自動車、電子機器にわたる工業用途向けにコポリエステルホットメルト接着フィルム「DS001TS」を発売した。この発売は、低VOC処理と耐久性が求められる性能重視の組立品におけるラミネーションと接合を簡素化するコポリエステルフィルム形態の製品化が継続していることを示している。
- 2025年5月:Bostik(Arkema)は、マサチューセッツ州ミドルトンの拠点で高分子量ポリエステル樹脂生産を拡大するため2,700万米ドルの投資を発表した。反応器容量の増強と生産スループットの改善により、本プロジェクトは履物、自動車内装、その他の耐久消費財用途で使用される特殊熱活性化ポリエステルホットメルトプラットフォームの供給信頼性を強化する。
- 2024年4月:Henkel Adhesive Technologies、Kraton、Dowは、北米におけるHenkelのTECHNOMELT SUPRA 100およびTECHNOMELT SUPRA 106Mエンドオブライン包装製品のカーボンフットプリント削減に向けて協業した。この取り組みは、加工性能や適合性要件を犠牲にせずに、包装用ホットメルトを脱炭素化要件に整合させ続ける積極的な再配合の道筋を浮き立たせている。


ポリエステルホットメルト接着剤市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、接合とラミネーション用途で販売されるポリエステル系ホットメルト接着剤製品を対象とし、当該材料は固体として供給され、加熱により適用された後、冷却により硬化する。当社の市場規模は、一般的な工業用途および最終用途消費全体にわたるこれらの接着剤の価値を反映している。
対象範囲の除外事項:本市場は非ポリエステル系ホットメルト(EVA、ポリオレフィン、TPU、SBC系など)を除外し、また塗布装置、アプリケーター、施工サービスを除外する。
セグメンテーション概要
- 用途別
- 産業用組立
- 自動車
- その他
- 食品・医療用包装
- 電気・電子部品
- ヒートシールコーティング
- テキスタイルラミネート
- その他
- 産業用組立
- 樹脂化学別
- 芳香族ポリエステル
- 脂肪族ポリエステル
- コポリエステル
- バイオベース/バイオベース部分含有ポリエステル
- 形態別
- ペレット/顆粒
- ブロック/スラブ
- スティック
- フィルム/ウェブ
- 粉末/マイクロスフェア
- 最終用途産業別
- 包装(食品、医療、産業用)
- 自動車・輸送
- 電子機器・電気機器
- 繊維・フットウェア
- 家具・木工
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
モデルの基盤を固めるため、まずポリエステルホットメルト接着剤がどのように使用され、需要がどこで拡大しているかを説明する公開指標を収集した。方向性の確認には、米国国際貿易委員会や国連コムトレードなどの機関による貿易・生産統計、および連邦準備制度理事会や世界銀行によるより広範な製造業指標を利用した。
次に、ピアレビュー誌に掲載されたホットメルトおよびポリマー加工に関する論文、米国環境保護庁(EPA)や欧州化学品庁などの規制文書といった、無料公開の技術・規制関連資料から業界の文脈情報を追加した。企業レベルの文脈については、年次報告書、投資家向け説明資料、プレスリリースを確認し、生産能力の増強、製品ポジショニング、最終市場への露出を把握した。必要に応じて、企業財務、特許活動、輸出入出荷パターンを相互確認するために有料データベースも利用した。このデスクリストは例示的なものであり、データ収集、検証、明確化のために他にも多数の資料が使用された。
一次インタビューおよび調査
一次情報は、原材料関係者、接着剤配合業者、コンバーター、最終用途の調達チームを含むバリューチェーン全体にわたる構造化された専門家対話と短時間の調査を通じて収集された。これらの議論を活用して、価格帯、代表的な配合の変化(芳香族対脂肪族およびコポリエステル)、形態別需要(ペレット、ブロック、フィルム、粉末)、および主要地域における包装、繊維、電子機器、輸送分野での現実的な採用レベルを検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:36% | 経営幹部(CXO):17% | アジア太平洋地域:48% |
| 中堅層:42% | 機能/事業部門リーダー:32% | 欧州・中東・アフリカ:34% |
| 小規模プレーヤー:22% | マネージャー:51% | 南北アメリカ:18% |
市場規模算定・予測
規模算定は、ホットメルトが日常的に指定される最終用途活動にポリエステルホットメルト接着剤消費を結び付けるトップダウン需要プールの構築から始まり、その後アプリケーション適合性と材料切替パターンに基づいてポリエステルの比率を割り当てる。合計値の現実性を保つため、形態別のサンプル価格帯(kg当たり)、最終用途ライン別の目安消費量、インタビューで共有されたサプライヤー側の妥当性チェックなど、選択的なボトムアップ推定と結果を照合した。
モデルに大きな影響を与える少数の入力要因には、包装スループットの成長(特に食品・医療用パック)、繊維・履物生産の変化、電子機器組立の出力、および自動車・輸送機器の生産率が含まれる。これらは、ホットメルトの浸透度およびポリエステル樹脂化学の選定に応じて調整される。また、ポリエステル原料の動向や地域構成といった実務的な価格決定要因も追跡した。これは、量がおおむね安定していても、わずかな価値変化が価値ベースの市場を変動させる可能性があるためである。予測にあたっては、採用速度と価格進行に関するシナリオ分析を適用し、現行の規制および性能要件下で達成可能とほとんどの専門家が指摘した範囲に絞り込んだ。
ボトムアップ確認でギャップが残る場合(小規模地域やニッチ用途で多く発生する)、代理需要指標を用いて補完し、最終的な年次数値を確定する前にインタビューでのフィードバックに対して出力を再検証する。
データ検証・更新サイクル
最終承認前に、最終用途活動の傾向、樹脂・接着剤の価格動向、シェア変動を説明するサプライヤーの見解など、複数の独立した指標を用いて出力を三角測量する。地域やアプリケーションが想定範囲を外れる場合、前提を見直し、変動が説明できない場合は要因入力を再確認し、選定した専門家に再度連絡する。
モデルはアナリストによって段階的に見直され、最終的なナラティブを整合させる前に、算術チェック、単位整合性チェック、年次連続性チェックが完了する。レポートは毎年更新され、価格や需要を変動させる重大な事象が発生した場合には中間更新が行われる。納品直前には最終確認が行われ、クライアントがその時点で最も最新の見解を受け取れるようにしている。
Mordor Intelligenceのポリエステルホットメルト接着剤市場規模算定と他の公表推定値との比較
ポリエステルホットメルト接着剤の公表市場規模は、各発行元が異なる対象範囲を設定し、また価格・換算の前提の扱い方も異なるため、大きくかけ離れているように見えることがある。研究が樹脂化学を混在させたり、隣接する接着剤技術を含めたり、古い価格スナップショットを使用しながらそれを最新年の推定値として提示している場合に、最大の差異が生じる。
主な差異は、非ポリエステル系ホットメルトが合計に含まれているかどうかから生じる。Mordor Intelligenceの構築では、樹脂化学がポリエステル(コポリエステルおよび一部バイオベースポリエステルを含む)である場合にのみポリエステルホットメルト接着剤としてカウントされ、その値は塗布装置ではなく接着剤の販売を反映している。差異は、各推定値がフィルムや粉末などの形態をどのように扱うか、原料が変動した際に価格前提がどれほど迅速に更新されるか、地域別需要の重み付けが最終用途の出力指標に紐付けられているかどうかからも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 692.53 M (2026) | |
| 地域コンサルティング会社A | USD 477.58 M (2024) | この推定値は基準年が早く、後年の価格進行や高付加価値形態へのミックスシフトが一貫して反映されていない場合、価値を過小評価する可能性がある。 |
| 業界出版社B | USD 391.92 M (2022) | この数値は古い需要環境を反映しており、地域別の重み付けやアプリケーション浸透率が最近の包装・電子機器出力トレンドに合わせて更新されていない場合、差異が生じる可能性がある。 |
公表値のばらつきは、主に基準年の選択と、ポリエステルのみという対象範囲が実務上どの程度厳密に適用されているかによって説明され、次いで価格の更新・検証方法による。対象範囲をポリエステル化学に厳密に紐付け、最終用途活動およびインタビューに基づく価格帯に対して合計を照合することで、最終的な数値は明確な要因と再現可能な手順に対して追跡可能性を保つ。


レポートで回答される主要質問
ポリエステルホットメルト接着剤市場の現在の規模はどのくらいですか?
市場規模は2026年に6億9,253万米ドルであり、2031年までに9億8,724万米ドルに達すると予測されています。
ポリエステルホットメルト接着剤の需要を牽引するのはどの用途ですか?
自動車向け接合を中心とする産業用組立が2025年の売上高の35.20%を占めています。
包装において溶剤系ラミネート接着剤よりもポリエステルホットメルトが好まれる理由は何ですか?
VOC排出を排除し、ラインのエネルギー使用量を削減し、強力なヒートシール性能を維持しながらより厳格な食品接触規制に対応できます。
最も成長の速い地域はどこですか?
アジア太平洋が8.12%のCAGRでリードしており、電気自動車生産、電子機器組立、継続的な設備投資が成長を牽引しています。
サプライヤーは原料価格の変動にどのように対応していますか?
先渡し買付契約、調達先の地域的多様化、石油化学原料への依存を低減するバイオベースまたはCO₂由来モノマーの開発などの戦略が採られています。
最終更新日:



