
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.12 十億米ドル |
| 市場規模 (2031) | 3.03 十億米ドル |
| 成長率 (2026 - 2031) | 7.43 % |
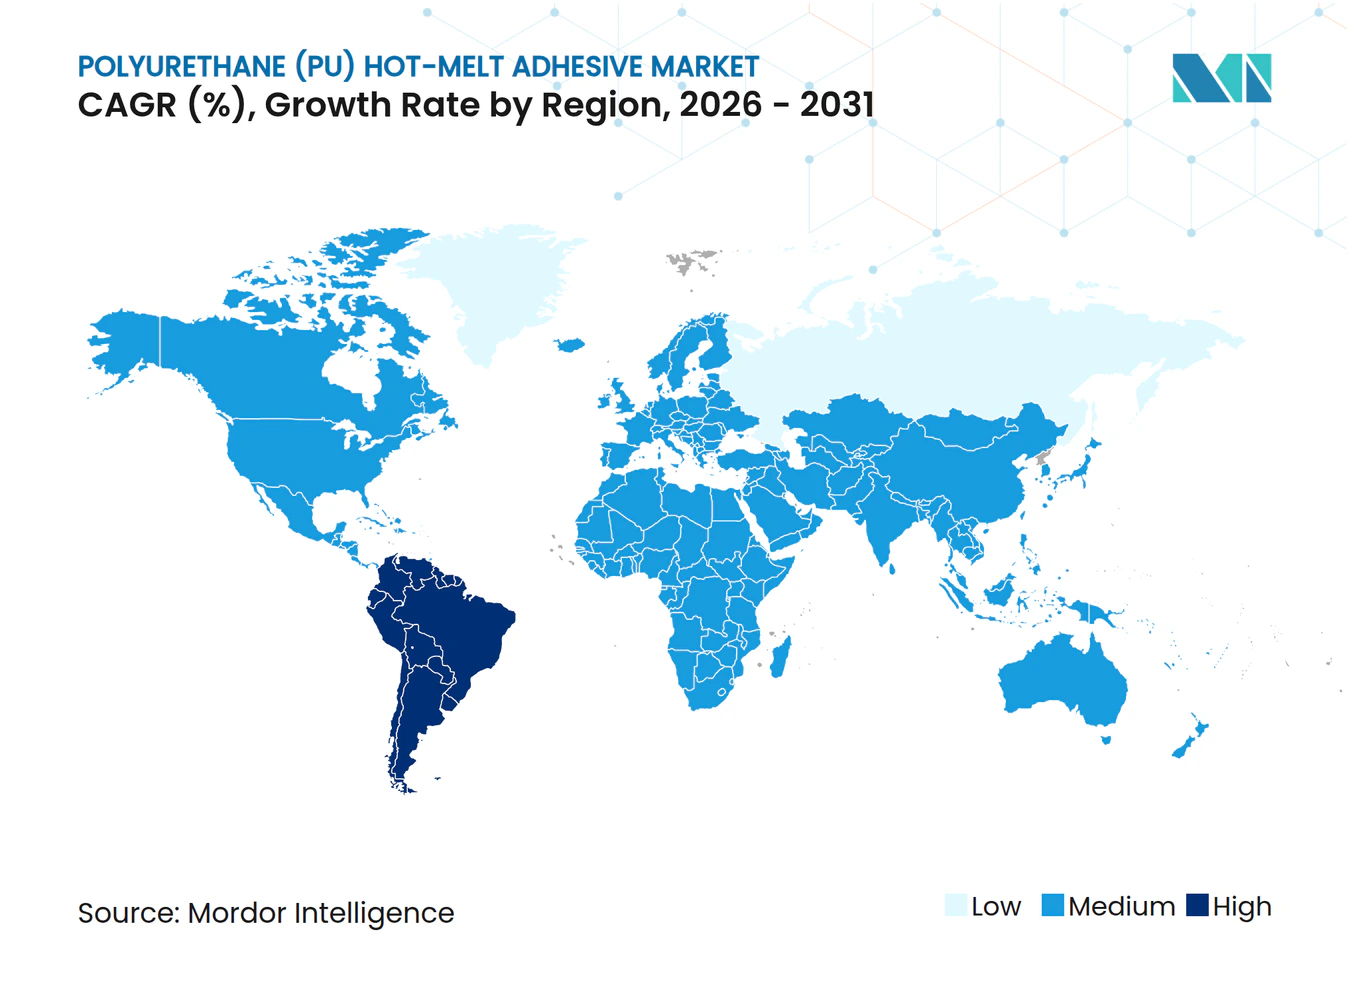
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリウレタン(PU)ホットメルト接着剤市場分析
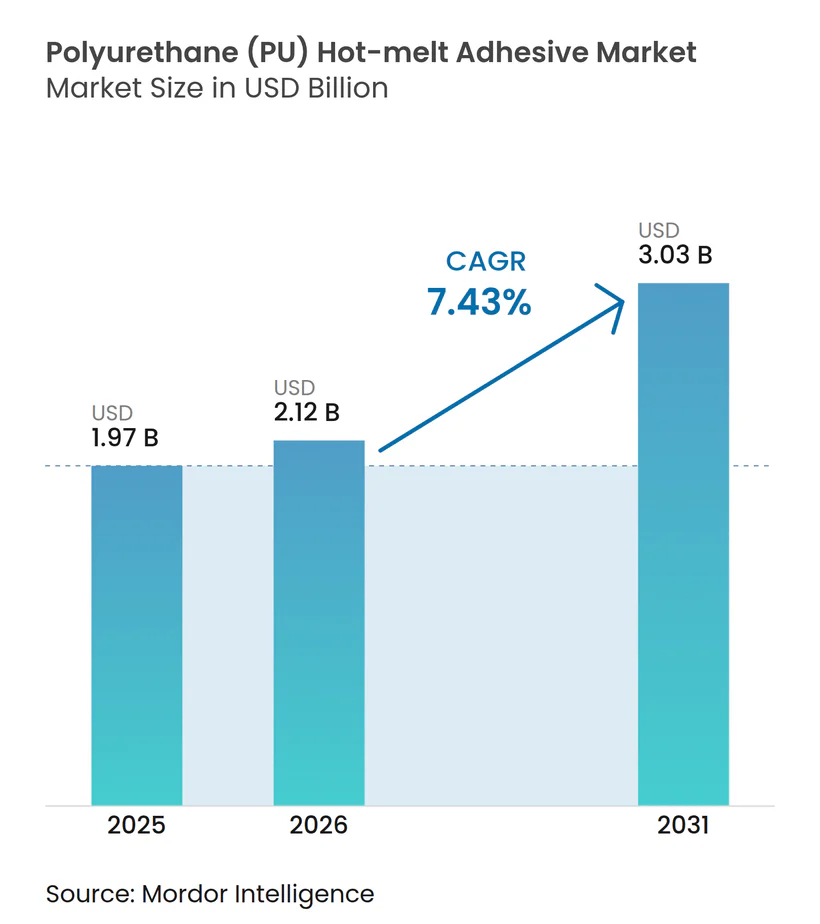
ポリウレタンホットメルト接着剤の市場規模は2026年に21億2,000万米ドルと推定され、2025年の19億7,000万米ドルから成長し、2031年には30億3,000万米ドルに達する見込みであり、2026年から2031年にかけて年平均成長率(CAGR)7.43%で成長します。Eコマース物流センターにおける自動化の加速、民生・医療用電子機器の小型化、および揮発性有機化合物(VOC)排出に関する厳格な規制が接着剤の選定を塗り替え、湿気硬化型反応性システムへの需要を継続的に誘導しています。ロボット工学に対応した予測可能なレオロジー、熱に敏感な部品を保護する低温塗布、および進化する労働衛生法に準拠した低排出処方を保証できるサプライヤーが、ポリウレタンホットメルト接着剤市場においてシェア獲得に最も有利な立場にあります。米国およびタイにおけるジフェニルメタンジイソシアネート(MDI)の生産能力増強は、原材料の安定調達に向けた川上側の取り組みを示していますが、MDIおよびトルエンジイソシアネート(TDI)の価格変動が続く中、処方メーカーは多様化とバイオベースポリオールの革新に注力し続けています。地域別の勢いはアジア太平洋地域に傾いており、同地域が世界全体の数量のほぼ半分を占めていますが、ブラジルのインフラプログラムが耐久性・耐熱性の高い接合剤を選好することから、南米が現在最も急速な拡大を遂げています。
主要レポートの要点
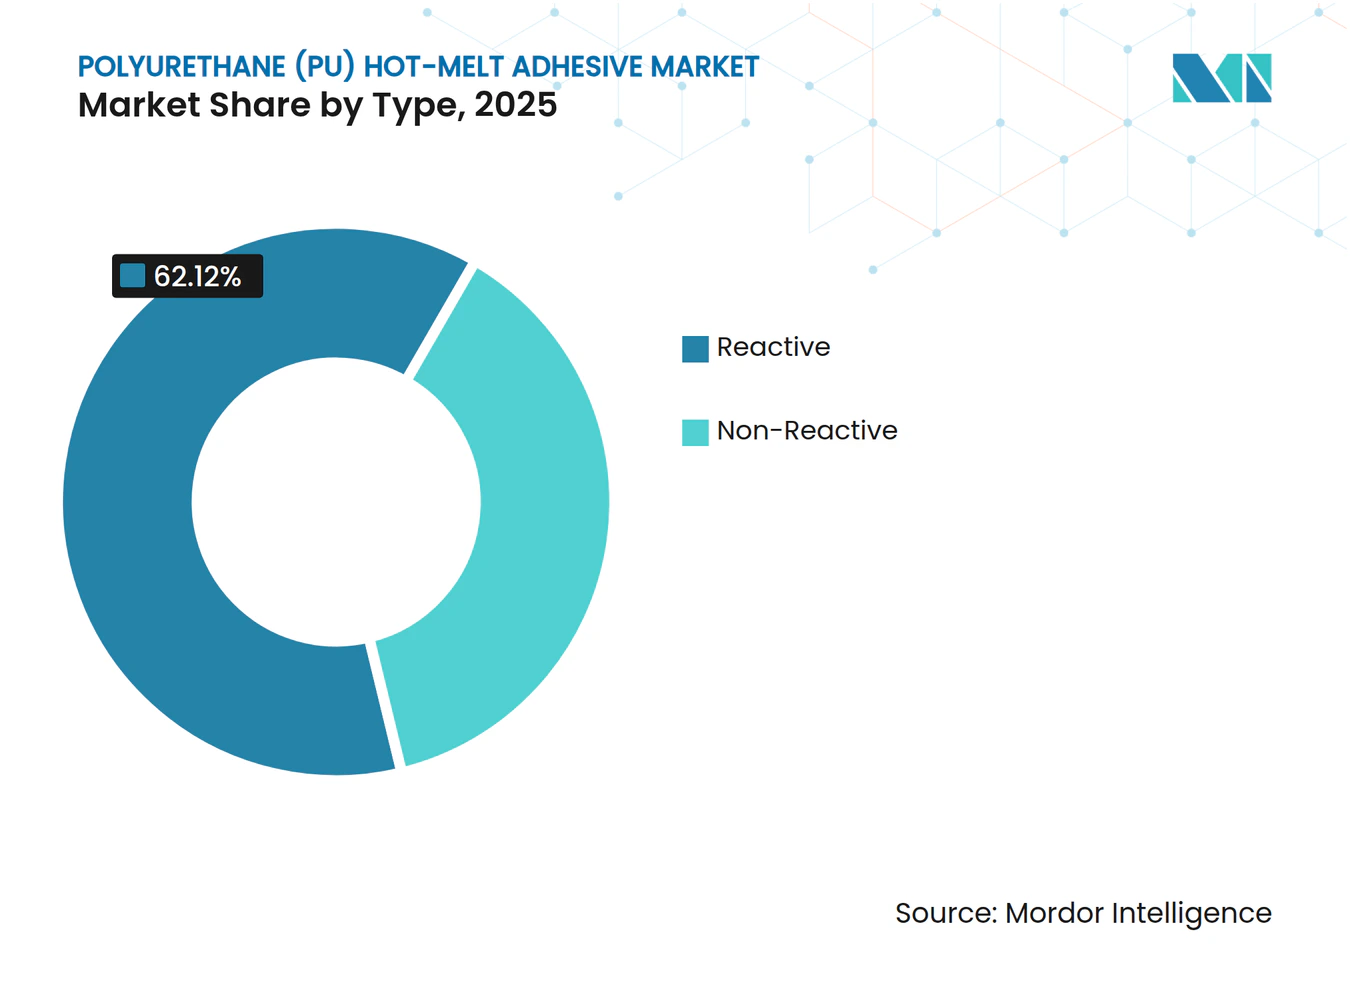
- タイプ別では、反応型ポリウレタンホットメルトが2025年のポリウレタンホットメルト接着剤市場シェアの62.12%を占め、一方で非反応型グレードは2031年にかけて最高の年平均成長率(CAGR)7.89%を記録する見込みです。
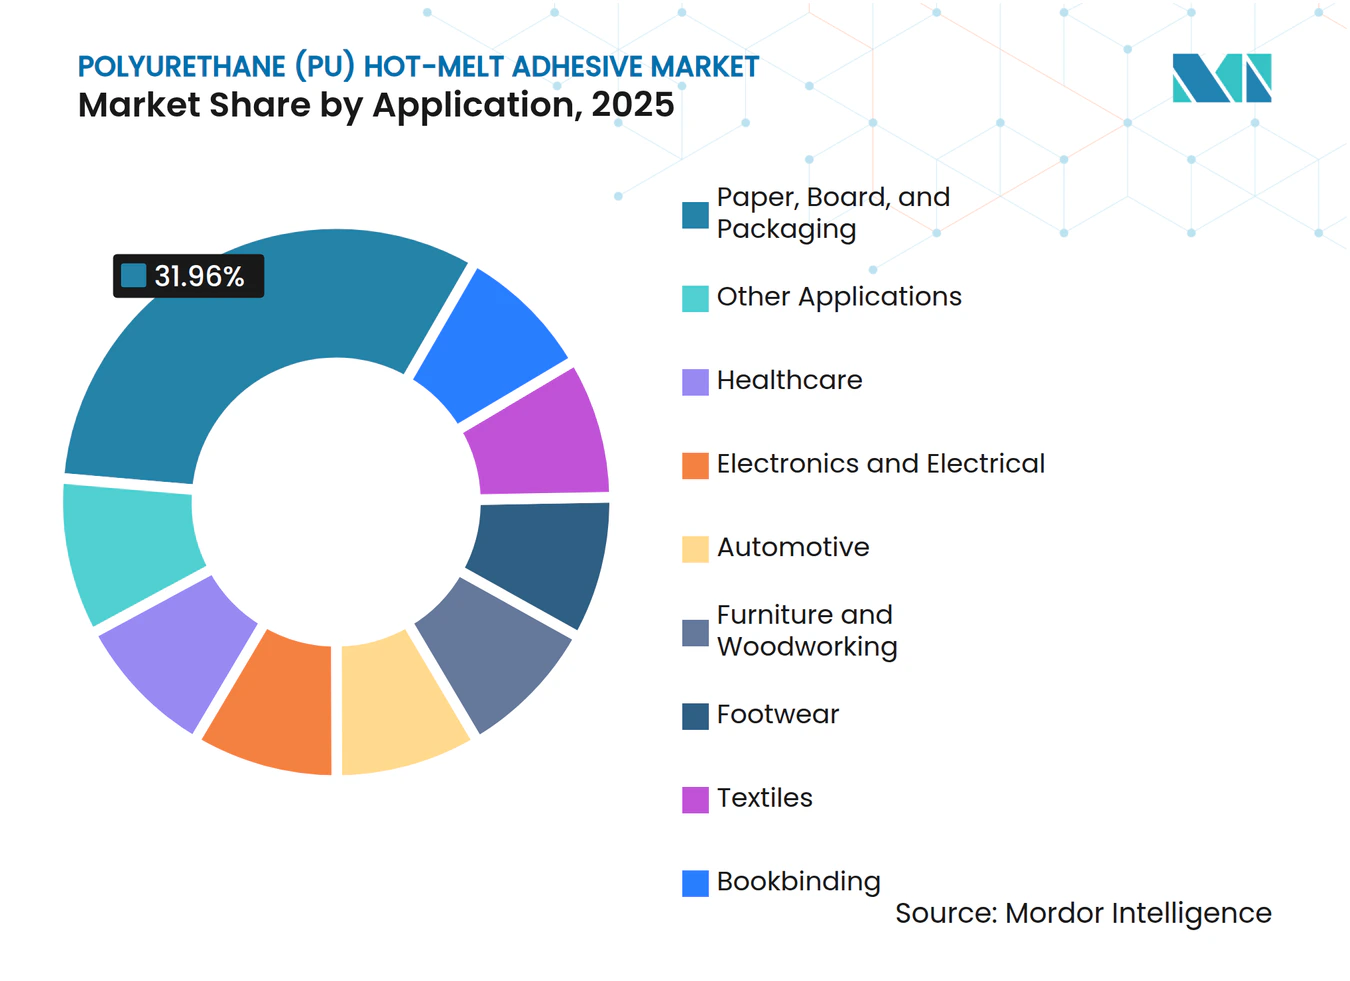
- 用途別では、紙・板紙・包装が2025年のポリウレタンホットメルト接着剤市場規模において売上高シェア31.96%でトップとなり、一方でヘルスケアは2031年まで年平均成長率(CAGR)8.08%を記録する見込みです。
- 地域別では、アジア太平洋地域が2025年のポリウレタンホットメルト接着剤市場の45.78%を占め、南米が予測期間中に年平均成長率(CAGR)7.67%という最も速い地域成長率を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(%概算) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| Eコマースの 自動化によるケースシーリング需要の増大 | +2.0% | 世界全体、 特にアジア太平洋地域と北米で顕著 | 中期 (2〜4年) |
| 電子機器の 小型化による低温PURホットメルト接着剤(HMA)の必要性 | +1.2% | アジア太平洋地域が中心、 北米・欧州へ波及 | 長期(4年 以上) |
| VOC規制による 溶剤系接着剤からの移行 | +0.8% | 欧州・ 北米が先行、アジア太平洋地域へ拡大 | 中期 (2〜4年) |
| 自動車の 軽量化とモジュラーインテリア | +0.6% | 世界全体、 欧州・北米で特に重視 | 長期(4年 以上) |
| バイオベース ポリオールによる持続可能性ラベルの獲得 | +0.4% | 欧州が 先行、北米が追随 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
Eコマース自動化によるケースシーリング需要の増大
自動化された物流センターは24時間稼働しており、段ボール箱をライン停止やテープ補修なしに数秒以内に次工程へ移送できるよう、瞬時にグリーンストレングスを発現する接着剤を必要としています。反応型ポリウレタンホットメルトは、より広い温度域にわたって凝集強度を維持することで、エチレン酢酸ビニル(EVA)グレードを凌駕し、空調設備のない物流ハブでも安定したシールを実現します[1]。均一な粘度はメルトオンデマンド式塗布装置の使用を容易にし、タンク焦げを排除して洗浄のダウンタイムを削減します。これは高速ケースパッカーを統合するインテグレーターが追跡する最重要指標の一つです。Nordsonは、物流事業者が多品種対応のために旧来ラインを改修しながら人件費を抑制するにあたり、プラグアンドプレイ式メルターシリーズの受注が二桁成長したことを報告しています。現在、多くの荷物がコンベアによる加速、自動シンギュレーション、ロボットによる仕分けにさらされているため、接着剤は従来のホットメルトを剥離させる可能性がある繰り返し動的負荷に耐えなければなりません。したがって、Eコマース倉庫が新たな仕分けレーンを追加するたびに、またはわずかなシール不良も検知するIoT対応品質モニタリングを導入するたびに、ポリウレタンホットメルト接着剤市場は恩恵を受けます。
電子機器の小型化による低温PURホットメルト接着剤(HMA)の必要性
スマートフォンメーカー、ウェアラブル専門企業、および自動車ティア1サプライヤーはいずれも、従来のホットメルトに関連する160℃以上の塗布温度に耐えられないサブミリメートルの間隙を持つアセンブリを設計するようになっています。新たに処方されたポリウレタングレードは100〜120℃で流動し、ファインピッチのボールグリッドアレイへのはんだ疲労を回避しつつ、熱サイクルを経ても恒久的な接合を提供するための架橋を形成します。折りたたみ式ディスプレイやフレキシブルプリント回路は繰り返しの折り曲げ時にせん断・剥離応力を生み出しますが、ポリウレタンの破断時伸びはエポキシやアクリル系ソリューションよりもその疲労要件を満たします。5Gアンテナを内蔵したデバイス筐体は電磁適合性(EMC)試験にも合格する必要があり、特殊なPURホットメルト接着剤(PUR HMA)は今や板状導電性フィラーを配合し、重量増加なしに局所的な遮蔽効果を生み出しています。医療用電子機器においては、ガンマ線照射やオートクレーブサイクルによる滅菌処理がポリウレタンを魅力的な選択肢とします。ポリウレタンは加水分解劣化に耐性があり、接合ラインの完全性を維持するためです。エッジコンピューティングモジュールがあらゆる製品カテゴリーに普及する中、ポリウレタンホットメルト接着剤市場は、小型フォームファクタと熱管理が交差するあらゆる場所に新たな販路を見出します。
VOC規制による溶剤系接着剤からの移行
カナダの2024年規制は接着剤のVOC含有量を30g/Lに上限設定しており、これはほとんどの溶剤系化学品では実質的に達成不可能な水準です[2]。欧州のREACH規則は光開始剤への規制を追加し、ジイソシアネートを表示義務対象とし、メーカーが遊離イソシアネート0.1%以下を達成する低排出ポリウレタングレードのプログラムを加速させるきっかけとなりました。自動車トリム工場は、作業者がトルエンやキシレンを多く含む製品を取り扱わなくなることで、訓練費用や健康管理費用が削減されるため、この転換を歓迎しています。室内空気質認証カタログ向けに製造する家具OEM(相手先ブランド製造業者)も同様に、アルデヒドのオフガスを最小限に抑えるホットメルト接着剤(HMA)を求めています。ブランドオーナーが、完成品を脱インク処理なしにリサイクル流通に再投入できるよう溶剤フリー接着を必要とするモノマテリアルラミネートへの移行を進める中、持続可能な包装プロジェクトが再びポリウレタンホットメルト接着剤市場を押し上げています。
自動車の軽量化とモジュラーインテリア
世界の自動車メーカーは、アルミニウム、高強度鋼、炭素繊維複合材料にわたる材料の組み合わせにおいて、溶接や機械的クリップの代替として接着剤接合を推進しています。反応型ポリウレタンホットメルトは、硬質構造エポキシよりも振動を吸収する優れた引張特性を示し、過酷な動的衝突シミュレーションの認定取得を容易にします。アンビエントライティングとセンサーアレイを統合したインストルメントパネルなど、インテリアトリムモジュールは、基材間の異なる熱膨張係数を調整するためにPUR接合に依存しています。電気自動車(EV)では、バッテリーパックメーカーが低粘度PURホットメルト接着剤(HMA)を用いて冷却チャネルとガスケットフレームを固定しています。これは硬化後の接着剤がセル寿命を短縮する共振周波数を減衰させるためです。こうした多様な採用チャネルが、デトロイト、ヴォルフスブルク、上海、ソウルのデザインスタジオにまたがるポリウレタンホットメルト接着剤市場への需要を強化しています。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率(CAGR)予測への影響(%概算) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| MDI/TDIの価格変動によるマージン圧迫 | -1.80% | 世界全体、特にアジア太平洋地域が最も影響を受ける | 短期(2年以下) |
| 遊離イソシアネートへの曝露に関する規制強化 | -0.90% | 欧州・北米が先行、アジア太平洋地域が追随 | 中期(2〜4年) |
| 特殊低粘度反応型粘着付与剤の不足 | -0.50% | 世界全体、特に北米・欧州が最も影響を受ける | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
MDI/TDIの価格変動によるマージン圧迫
MDI価格は2023年から2025年にかけて45%変動しました。米国における設備停止および中国における貿易措置がフローを混乱させ、買い手をスポット市場に追い込んだためです。長期契約を持たない中小規模の接着剤コンバーターは、年間価格表に縛られた包装・木工顧客にこうした急騰分を転嫁することに苦慮しています。ダウ社のテキサス州における5億米ドルの増設が2024年後半に稼働しましたが、物流上の制約と立ち上げランプアップにより、緩和効果は段階的に浸透する見込みです。米ドルに対する為替変動は、現地通貨建て契約を抱えるブラジルおよびインドの処方メーカーの購買力をさらに侵食しました。その結果、粗利益率が圧縮され、新たなブレンドラインへの設備投資が遅延し、ポリウレタンホットメルト接着剤市場の成長軌道が一時的に鈍化しています。
遊離イソシアネートへの曝露規制の強化
2023年8月以降、モノマー型ジイソシアネートを0.1%超含む製品の欧州輸入業者および川下ユーザーは、REACH附属書XVII規定に基づき、5年ごとに作業者の訓練と認定を確保することが義務付けられています。この行政上の負担により、一部のエンドユーザー、特に小規模家具店が標準的なPURホットメルト接着剤(HMA)の選定を敬遠し、1キログラム当たりのコストが高いにもかかわらず非イソシアネート系ハイブリッドへの移行を余儀なくされています。北米の規制当局も同様の閾値を検討しており、米国労働安全衛生局(OSHA)の規則制定に関する公示は2026年までに予定されています。医療機器メーカーは、接着剤を再処方するたびに生体適合性の再検証という追加要件に直面しており、これにより商業化のタイムラインが最大18ヶ月延長される可能性があります。このように、製品スチュワードシップのリソースが乏しい場合、コンプライアンスの複雑さが採用を抑制し、ポリウレタンホットメルト接着剤市場の上昇余地を抑えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
反応型システムが架橋強度により優位性を維持2025年において、反応型グレードは世界の金額ベースシェアの62.12%を占め、その市場をリードする地位を維持しています。これは湿気誘起架橋によって、熱可塑性アナログでは達成不可能な耐熱性、耐湿性、耐薬品性が固定されるためです。市場をリードするサプライヤーは、塗布中の遊離イソシアネート放出を抑制するシランスカベンジャーを添加し、性能を損なうことなく新たな欧州の職場基準を満たしています。非反応型品種は年平均成長率(CAGR)7.89%を記録すると予測されており、恒久的な接合が必須でない段ボール箱シーリングやテキスタイルラミネーションなどの分野においても、再配置可能性とリサイクル適性が重要であることを示しています。
両カテゴリーにわたり、ハイブリッド化学品への投資が即時タックと遅延硬化の境界線を曖昧にしています。Henkelは、モノマー型ジイソシアネートを0.1%未満に抑えつつ、24時間後に10MPa以上の引張せん断強度を達成する低排出反応型PURホットメルト接着剤(HMA)を販売しています。同時に、処方メーカーは完全な湿気硬化前にラインスピードに近い取り扱いを可能にする急速結晶化型熱可塑性PURブレンドを開発しています。このようなイノベーションのダイナミクスにより、ポリウレタンホットメルト接着剤市場は両方の性能極においてR&Dを継続的に投入することが保証されています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
包装がスケールを供給し、ヘルスケアが成長の推進力となる包装は、急速なセット速度を必要としながら冷凍庫結露にも耐える食料品Eコマースおよび冷凍食品物流のカートン閉封ラインにより、2025年売上高の31.96%を占めました。自動ケース組立機械はしばしば1分当たり400ユニットを超えており、反応型PURホットメルト接着剤(HMA)は冷蔵保管からの高水分含有段ボール基材においてもシール完全性を維持します。成長スペクトルのもう一方の端では、カテーテルアセンブリ、経皮吸収パッチ、バイオセンサー筐体がISO-10993細胞毒性試験に合格する低温PURグレードを採用するにあたり、ヘルスケア接合が年平均成長率(CAGR)8.08%を記録します。
電子機器は引き続き堅調な寄与分野であり、スマートフォンODM(相手先設計製造業者)は衝撃吸収が不可欠なOLED(有機発光ダイオード)ディスプレイおよびスピーカーモジュールの接合にPURを使用しています。自動車用途はインテリアトリム、ピラーガーニッシュ、吸音断熱材に集中しており、いずれもマイナス40℃から120℃にわたるポリウレタンの柔軟性から恩恵を受けています。履物およびテキスタイルラミネーションはPURウェブを使用して、最終アセンブリを硬化させることなくメッシュ、レザー、フォームを接合します。ここでは、ブランドがリサイクル適性目標を設定する中、非反応型システムへの需要が高まっています。これらの多様な販路が総じてポリウレタンホットメルト接着剤市場の長期的な健全性を支えています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域別分析
アジア太平洋地域ポリウレタン(PU)ホットメルト接着剤市場
アジア太平洋地域は2025年に世界売上高の45.78%を創出した。これは中国のハンドヘルドデバイス輸出およびインドの自動車組立ラインが反応性PURプレポリマーのタンカー輸送量を牽引したことによる。日本の成熟した医療機器エコシステムは、マイクロカテーテルおよびイメージングプローブに使用される低粘度・超高純度グレードに対してプレミアム価格を維持している。韓国のメモリチップ工場は、アンダーフィルおよびリッドアタッチ工程に低ストリング性PURホットメルト接着剤を活用しており、景気循環的な低迷期においても消費量を下支えしている。
北米ポリウレタン(PU)ホットメルト接着剤市場
北米は段ボール包装および家具製造においてホットメルト設備の大規模な既設ベースを維持している。同地域の厳格なVOC規制は、LEED(エネルギーと環境デザインにおけるリーダーシップ)室内空気基準を達成する低排出PURスティックを後押しし、ポリウレタンホットメルト接着剤市場がハイブリッドホットメルトに対するシェアを守ることに貢献している。メキシコのニアショアリングの波は、消費者向け電子機器サプライヤーがアジアの生産ラインを複製することを促しており、同様の低塗布温度PUR配合が求められている。
欧州および南米ポリウレタン(PU)ホットメルト接着剤市場
欧州はサステナビリティのリーダーシップによって差別化を図っている。接着剤の購買担当者はクレードル・トゥ・ゲートの完全なカーボンフットプリントを要求することが多く、PURサプライヤーは独立機関を通じてバイオベースコンテンツの認証取得を進めいる。ドイツおよびスペインの自動車クラスターは、単一素材リサイクルを促進するためにポリプロピレン内装基材に適合した接着剤を指定している。南米は建設およびパッケージ食品工場がソルベント系を完全に廃止してPURへ直接移行し、輸出市場の安全基準を満たすことから、地域別CAGRが7.67%と最も高い成長率を示している。マクロ経済の変動があるなかでも、こうしたダイナミクスはポリウレタンホットメルト接着剤市場が地理的に多様化し、機会に富んだ状態を維持することを保証している。
地域版
すべての地域
規制環境
ポリウレタン(PU)ホットメルト接着剤は、化学物質安全性と排出規制がますます厳格化する体制の下で事業を行っており、最も強いコンプライアンス圧力はジイソシアネートおよびVOC規制から来ている。欧州連合では、ジイソシアネートに関するREACH(EC)No 1907/2006附属書XVIIの規制が主要な関門であり続けている。2023年8月以降、モノマー性ジイソシアネートを0.1%を超えて含有する製品には、特定の表示およびプロフェッショナルユーザー向けの必須トレーニングが求められている。この要件により、サプライヤーは低モノマー・微量排出の反応性PUR系への移行を進めている。
北米では、米国EPAのTSCA枠組みの下での化学物質通知および使用規制が、接着剤原材料および新規配合品のコンプライアンスをさらに複雑にしている。2026年5月、EPAは既存の製造前通知命令の対象となる特定の化学物質について、重要新規使用規則(SNUR)を発出した。これにより、製造業者および輸入業者は、産業用接着剤アプリケーションを継続させるために、化学物質インベントリ、下流での使用条件、および報告義務を積極的に管理する必要性が一層高まっている。
バリューチェーン分析
バリューチェーンは、上流の石油化学製品およびポリウレタン中間体、特にMDIおよびポリオール(ポリエーテル/ポリエステルおよび新興のバイオベースポリオール)、さらにオープンタイム、粘度、硬化挙動を調整する触媒や機能性添加剤から始まる。BASFなどの統合型メーカーがイソシアネートとポリオールを供給し、その一方でHenkel、Sika、Jowat、H.B. Fullerなどの下流の配合業者・ブランド事業者がこれらの原料を、制御されたプレポリマー反応、コンパウンディング、そして水分に敏感な材料を保護するために設計された包装工程を経て、反応性および非反応性のPUホットメルト製品に変換する。
反応性PUR HMAは温度と水分への暴露を管理しながら塗布し、早期硬化を防ぐために密閉形態(カートリッジ、ドラム、ペール缶)で出荷する必要があるため、中流の製造とアプリケーションサポートは密接に結びついている。下流では、流通業者やOEM直販チャネルが、高スループットの包装ライン、電子機器組立、自動車内装、家具・木工業に対応しており、これらの分野では工程信頼性とスクラップ削減が主要な購買基準となっている。Henkelは2026年4月、家電組立向けおよび再作業時のプロセス内脱着に対応したTechnomelt PURグレードでこの連関を強調した。物流の変動やルート混乱も、イソシアネートとポリオールの複数地域からの調達、および特にアジアと欧州間の輸送における現地ブレンド能力の重要性を高めている。
競合環境
市場集中度
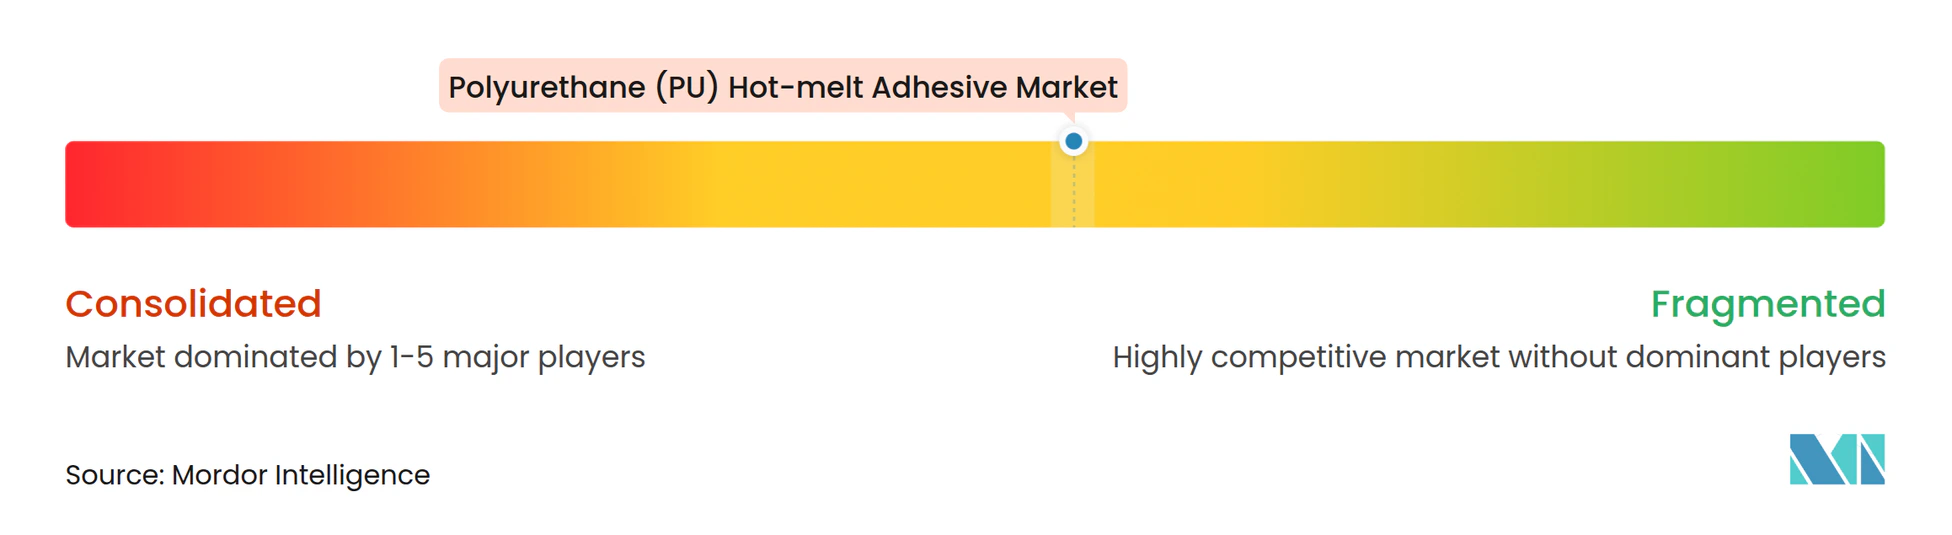
ポリウレタンホットメルト接着剤市場は中程度の集約度を示しています。各社は二方向の戦略を追求しており、持続可能な化学品を開発しながら、リードタイムを短縮し為替変動リスクをヘッジする地域生産拠点を追加しています。H.B. FullerはADINOジョイントベンチャーを通じて山東省に年間1万3,000トン規模のPURラインを開設し、中国のスマートデバイス工場向けの供給安全性を強化しました。Henkelは引き続きTechnomelt Micro EmissionシリーズをREACH附属書XVIIへの直接的な対応策として強調しています。Sikaは2024年後半に公共事業アップグレードに関連する土木工学用接着剤需要を取り込むため、ラテンアメリカのブレンド設備を拡充しました。ダウおよびBASFによる原材料レベルでの能力増強は、原料価格の変動が短期的な価格設定を複雑にする中でも、将来の需要に対する信頼を支えています。全体として、競合上の動きはイノベーションと規制対応能力がポリウレタンホットメルト接着剤市場における長期的なシェア獲得を左右することを改めて示しています。
ポリウレタン(PU)ホットメルト接着剤業界リーダー
-
3M
-
Arkema
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Jowat SE
- 注:主要企業の掲載順は順位を示すものではありません。
ポリウレタン(PU)ホットメルト接着剤市場 このレポートでカバーされる企業
- 3M
- Arkema
- BASF
- BC Adhesives
- Chemence
- Collano Adhesives
- DIC CORPORATION
- Franklin International
- H.B. Fuller Company
- Henkel Corporation
- HRANIPEX Czech Republic k.s.
- Huntsman
- IFS Industries Inc.
- Jowat SE
- KLEIBERIT SE & Co. KG
- Sika AG
- Tex Year Industries Inc.
- Toyo-Morton
市場機会と将来展望
規制主導のスチュワードシップと製造生産性が交わる点に機会がある。0.1%のモノマー性ジイソシアネート閾値以下で配合された反応性PURホットメルトは、REACH関連のトレーニングおよび表示負担に対応しつつ、包装、家具、耐久財全般での性能を維持する。この関連性は、2026年の具体的な製品動向によって裏付けられている。例えばHenkelは2026年4月、家電組立向けにTechnomelt PUR 9015 BV/WVを発売し、再作業時のスクラップ削減を可能にするプロセス内脱着機能を追加した。この位置付けは、接着剤選定を工場の廃棄物削減目標に直接結び付けている。
ポリウレタン化学の基盤となるイソシアネートおよびその誘導体のコストと供給リスクを配合業者が管理する中で、原料確保と現地化は依然として未開拓の領域である。CovestroによるVencorexの旧生産拠点2カ所(タイ・ラヨーンおよび米国テキサス州フリーポート、HDI誘導体向け)の2026年7月の買収は、ポリウレタン塗料、接着剤、シーラントに関連する上流能力を拡大する継続的な投資を示しており、高性能配合品の供給の強靭性を支えている。技術面では、2026年に開示された反応性PURホットメルト組成物に関する特許で、ミルグレードアルミニウムなど難接着性金属基材への接着性を改善するものがあり、表面処理がコストとスループットの制約となる家電、電子機器筐体、軽量アセンブリなどにおけるPU HMAの用途拡大につながる継続的なイノベーションが示されている。
最近の産業開発事情 ポリウレタン(PU)ホットメルト接着剤市場
- 2026年7月:Covestroが、タイ・ラヨーンおよび米国テキサス州フリーポートにあるVencorexの旧HDI誘導体生産拠点2カ所の買収を完了した。この動きにより、塗料、接着剤、シーラントに供するポリウレタン中間体ネットワークが拡大し、安定したイソシアネート誘導体の供給に依存する下流の配合業者の供給強靭性を支えている。
- 2025年12月:3Mが、2液型接着剤の吐出中に混合品質をリアルタイムでフィードバックする3M Adhesive Mix Monitorを発売した。この発売により、製造業者が廃棄物や再作業を削減するために用いるプロセス管理ツールセットが強化され、一貫した接着品質が重要となる分野での自動吐出の導入拡大を後押ししている。
- 2024年9月:Arkema(Bostik)が、接着剤の脱炭素化およびネットゼロへの取り組みの一環としてKizen LIMEシリーズを発表した。この発売は、包装および関連用途向けの低環境負荷配合品に関する継続的な製品開発を裏付けており、従来のホットメルト系と競合する持続可能性ラベル付き選択肢の幅を広げている。
ポリウレタン(PU)ホットメルト接着剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、100%固体で溶融状態で塗布され、産業用途および消費者用途全般で基材を接合するために使用されるポリウレタン(PU)ホットメルト接着剤を対象とする。市場規模は価値ベースで算出し、反応性および非反応性のPUホットメルト接着剤製品からの収益を含む。
対象範囲の除外事項:非PU系のホットメルト化学品、水性および溶剤系の液体接着剤、外部販売に結び付かない社内取引価格は対象外とする。
セグメンテーション概要
- タイプ別
- 反応型
- 非反応型
- 用途別
- 紙・板紙・包装
- 電子・電気
- 自動車
- 家具・木工
- 履物
- ヘルスケア
- テキスタイル
- 製本
- その他用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクワークは、PUホットメルト接着剤のバリューチェーン、共通単位、そして包装、履物、家具といった最終用途での需要の現れ方を明確にすることから始まる。このために、米国センサスの製造業データ、USITC貿易統計、Eurostat、UN Comtrade、および標準化団体や査読済みの高分子・接着分野の学術誌といった公的な情報源を活用する。
次に、これらの情報を企業の年次報告書、投資家向け説明資料、製品技術データシート、接着剤や下流動向を追跡する業界団体のウェブサイトと相互検証する。開示が限定的な事業分野の区分を明確にするために、企業財務・インテリジェンスの有料サブスクリプションを利用し、製品イノベーションおよび硬化化学の変化を追跡するために特許データベースを参照する。ここに挙げた情報源はあくまで例示であり、データ収集、検証、明確化の過程では他にも多数の資料を利用した。
一次インタビューおよび調査
一次調査は、実際のプロジェクトでPUホットメルト接着剤として実際に購入されているものを確認し、公開データでは把握しにくい価格設定や構成比の変化を検証するために用いられる。主要地域にわたる原材料関係者、接着剤配合業者、加工業者、下流ユーザーへの幅広い聞き取りを行い、反応性対非反応性の採用状況およびアプリケーション需要に関する前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):12% | アジア太平洋(APAC):50% |
| ミッドティア:40% | 部門/事業単位責任者:33% | 欧州・中東・アフリカ(EMEA):32% |
| 中小規模プレイヤー:22% | マネージャー:55% | 南北アメリカ:18% |
市場規模算定と予測
市場規模算定は、主要な最終用途(包装ライン、履物組立、木工・家具生産、および特定の自動車・電子機器接合用途)における接着剤消費の指標から需要プールを再構築するトップダウン方式から始まり、これをアプリケーション別の価格設定ロジックを用いて価値に換算する。需要プールを形成した後、サプライヤー収益のサンプリング、チャネルチェック、大規模用途における平均販売価格帯に想定量を乗じた妥当性検証など、選択的なボトムアップ的な近似値と総額を照合する。
モデルで使用する入力には、反応性対非反応性の構成比、地域別の製造出力動向、関連接着剤調製品の輸出入動向、主要用途における一般的なPUホットメルトの使用率、イソシアネートおよびポリオールのコスト動向に連動した価格変動が含まれる。小規模国や断片化したチャネルでボトムアップ検証が不完全な場合は、下流の生産・加工能力などの代替指標を用い、その後総額を世界全体の視点に正規化する。予測は主にシナリオ分析に基づき、基本ケースの需要成長は包装スループット、電子商取引フルフィルメントの強度、速硬化・低VOC接合への選好の変化に結び付けており、最終用途の生産動向との整合性を保つために一次データと照合している。
データ検証と更新サイクル
出力結果は、独立した複数の指標間でのトライアンギュレーションによって検証され、見かけの需要、収益側の検証、貿易・製造指標が整合性について比較される。異常値はフラグ付けされて再検討され、大きな差異が生じた場合は、使用率、価格設定のペース、地域別の反応性比率などの前提について追跡確認が行われる。
最終承認前には、モデル全体が多段階のアナリストレビューを経て、数式、換算、地域別の集計が追跡可能な状態を保つ。本レポートは年次で更新され、コストカーブ、供給可用性、需要見通しに重大な影響を与える事象が発生した場合には臨時更新を行う。納品直前には最新の見直しを行い、クライアントに最新の情報を提供する。
Mordor Intelligenceによるポリウレタン(PU)ホットメルト接着剤市場推計と他の公表推計との比較
PUホットメルト接着剤の公表市場価値は、タイトルが似ていても対象範囲や集計ルールが必ずしも一致していないため、大きく異なって見えることがある。差異は通常、どの化学品を含めるか、その数値が世界全体か選択的な地域限定かどうか、そして反応性・非反応性製品間で価格をどのように扱うかから生じる。
主な差異は、より広範なホットメルト接着剤化学品を同一の総額に含めることから生じており、Mordor Intelligenceはポリウレタンホットメルト接着剤(反応性および非反応性)のみを対象とし、包装や木工でよく使用される他のホットメルトファミリーは除外している。もう一つの要因は基準年の選択とタイミングであり、一部の情報源はより古い基準年を引用し、アプリケーション需要指標を再検証せずに単一の成長率を適用している。また、最終用途の生産動向や実際の採用障壁と照合せずに、積極的な反応性製品の浸透を前提とした予測でも差異が見られる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.12 B (2026) | |
| 業界出版社A | USD 6.70 B (2024) | この数値は、PUというラベルの下でより広範なホットメルト接着剤の範囲を表しているようであり、隣接するホットメルトファミリーを取り込んでPU限定の集計より総額を膨らませている可能性がある。また、より古い基準年を使用しているため、2025-2026年における価格および構成比の変化が十分に再検証されていない可能性がある。 |
| 市場調査ポータルB | USD 2.25 B (2025) | 基準年は近いものの、モデルはより広範なアプリケーション範囲と異なる反応性採用経路を用いている可能性が高く、これにより加重平均価格および想定需要プールが変化しうる。地域配分の選択や換算の前提も、小規模市場が製造・貿易指標と照合されていない場合には総額を変動させる可能性がある。 |
表に見られる差異の大部分は、対象範囲の厳格さと、価格を適用する前に実際の最終用途活動から需要をどのように再構築するかに起因している。集計ルールを明確に保ち、サプライヤー側およびアプリケーション側の指標と相互検証することで、広範なカテゴリーの集計に左右されるのではなく、追跡・再現可能な市場価値を導き出している。
レポートで回答される主な質問
ポリウレタンホットメルト接着剤市場の2026年における規模はどれくらいですか?
ポリウレタンホットメルト接着剤市場の規模は2026年に21億2,000万米ドルであり、2031年までに30億3,000万米ドルに達すると予測されています。
ポリウレタンホットメルト接着剤において最も成長の速いセグメントはどれですか?
ヘルスケア接合用途が、医療機器の小型化および生体適合性・滅菌可能な接着剤への需要から、最高の年平均成長率(CAGR)8.08%を記録しています。
反応型ポリウレタンホットメルトのシェアはどれくらいですか?
反応型グレードは世界の売上高の62.12%を占め、湿気硬化架橋能力の優位性によってその地位をリードしています。
なぜアジア太平洋地域の需要が支配的なのですか?
中国における電子機器製造の規模、インドにおける自動車生産の増加、および同地域全体における力強い包装成長が、アジア太平洋地域を市場シェア45.78%に押し上げています。
市場成長の主な阻害要因は何ですか?
MDI/TDI原料価格の変動(近年最大45%の変動)がマージンを圧迫し、調達計画を複雑にしています。