
光触媒抗菌紙市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
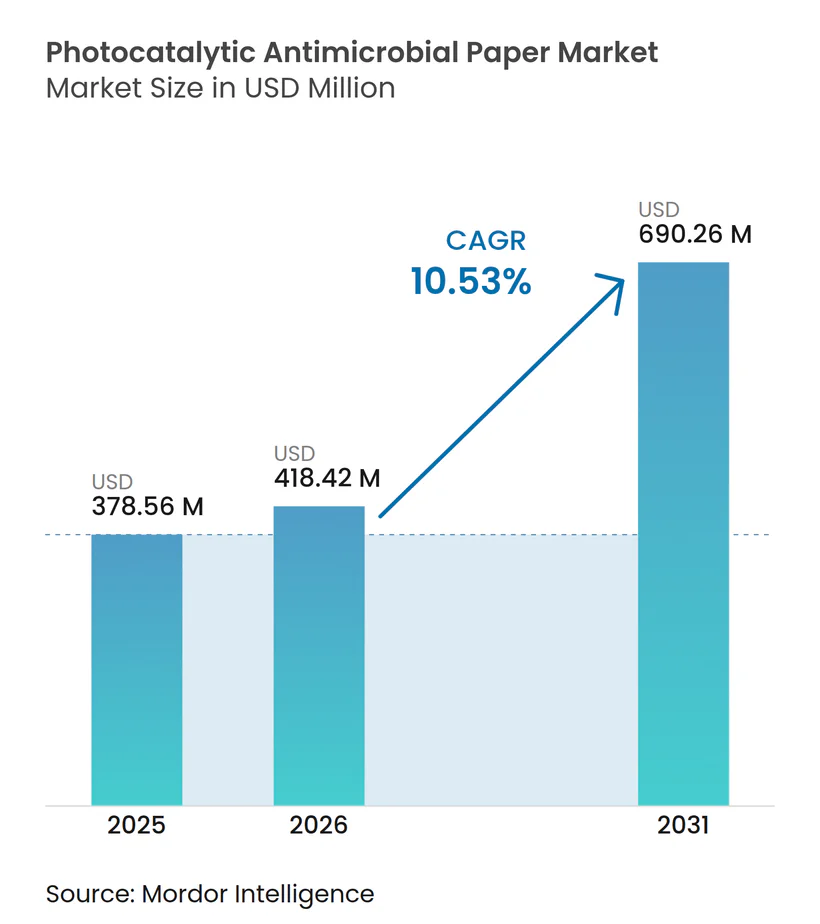
| 市場規模 (2026) | 418.42 百万米ドル |
| 市場規模 (2031) | 690.26 百万米ドル |
| 成長率 (2026 - 2031) | 10.53 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光触媒抗菌紙市場分析
光触媒抗菌紙市場の規模は、2025年に378.56 ミリオン 米ドル、2026年に418.42 ミリオン 米ドルと予測され、2031年までに690.26 ミリオン 米ドルに達し、2026年から2031年にかけてCAGR 10.53%で成長する見込みです。医療関連感染症(HAI)の発生率の上昇、化学系殺生物剤の代替に向けた規制上の圧力、そしてeコマースの急拡大が相まって、普及を加速させています。二酸化チタン(TiO₂)は技術的なリーダーシップを維持していますが、屋内照明下での有効性を求めるエンドユーザーの需要を背景に、可視光応答型システムが勢いを増しています。欧州は厳格な殺生物剤規制を背景に市場をリードしており、アジア太平洋地域は製造コスト面での優位性と食品加工能力の拡大により、最も成長の速い市場となっています。エンドユーズの勢いは食品・飲料包装において最も強く維持されていますが、より健全な室内空気環境を目的とした商業用不動産の改修が高成長ニッチとして台頭しつつあります。供給面での課題、とりわけTiO₂ナノ含浸コストが積極的な拡大計画を引き続き抑制しており、メーカーは効率向上と材料使用量の削減を図るべく、連続コーティングラインとハイブリッド光触媒ブレンドの採用を推進しています。
主要レポートのポイント
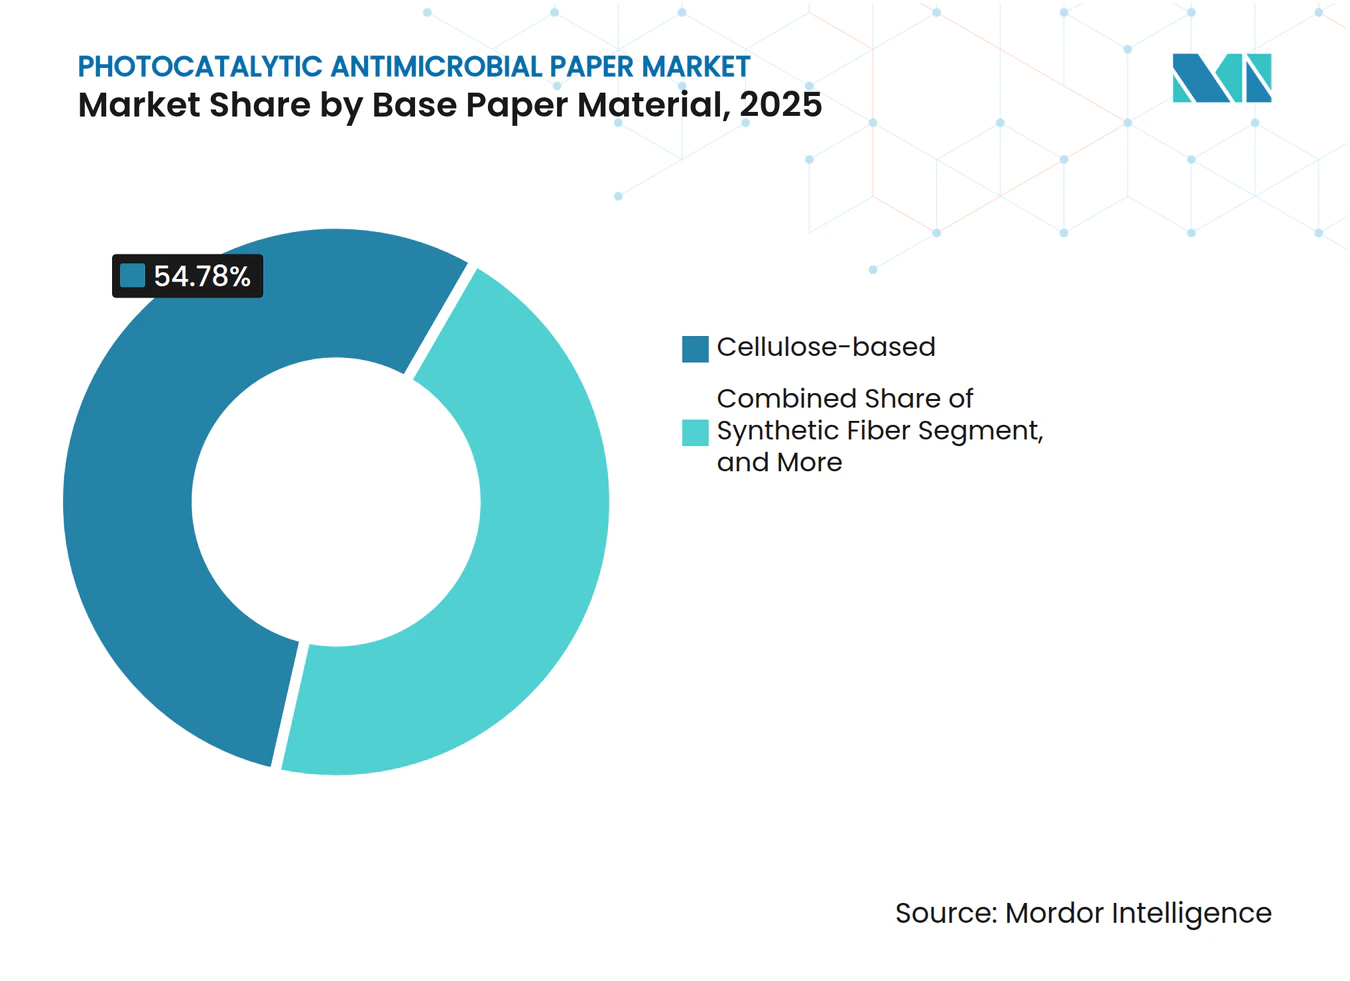
- ベース紙素材別では、セルロースが2025年の光触媒抗菌紙市場シェアの54.78%を占めました。
- 光触媒タイプ別では、ZnOセグメントの光触媒抗菌紙市場規模は2026年から2031年にかけてCAGR 11.47%で拡大する見込みです。
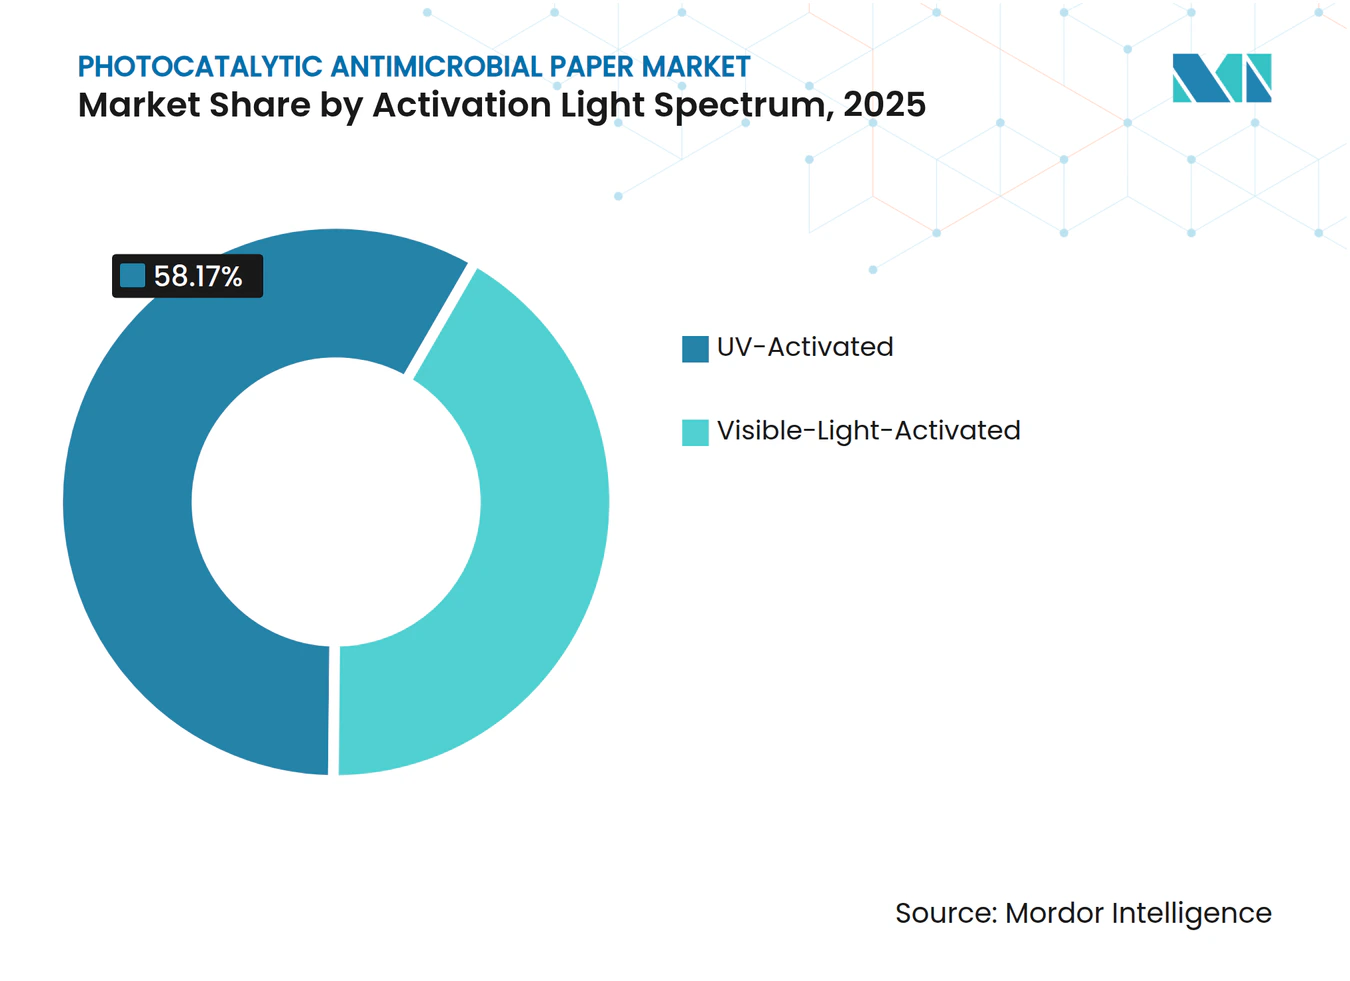
- 活性化スペクトル別では、紫外線システムが2025年の光触媒抗菌紙市場シェアの58.17%を占めました。
- エンドユーザー産業別では、食品・飲料が2025年の光触媒抗菌紙市場において56.25%のシェアで首位を占めました。
- 地域別では、アジア太平洋地域の光触媒抗菌紙市場規模は2026年から2031年にかけてCAGR 11.94%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 抗菌機能を内蔵した食品・飲料包装への需要増加 | +2.1% | グローバル(北米・EUが中核) | 中期(2〜4年) |
| 医療関連感染への懸念の高まりが無菌医療包装を牽引 | +1.8% | グローバル(先進市場) | 短期(2年以内) |
| 包装材料における化学的殺生物剤の段階的廃止に向けた規制の推進 | +1.5% | 欧州・北米、アジア太平洋地域へ拡大 | 長期(4年以上) |
| eコマースの成長が包装品の賞味期限要求を増幅 | +1.3% | グローバル、アジア太平洋地域・北米が主導 | 中期(2〜4年) |
| 汚染のない基材を必要とするスマート包装センサーとの統合 | +1.0% | 先進市場、グローバルに拡大 | 長期(4年以上) |
| 室内空気改修向けHVACフィルタリングメディアへの採用 | +0.9% | グローバル、商業ビルに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
抗菌機能を内蔵した食品・飲料包装への需要増加
食品メーカーは化学防腐剤を、持続的な抗菌作用を発揮しながら持続可能性目標を満たす素材に置き換えています。AgNPsを含む導電性ポリマーコーティングは90%の細菌抑制を達成し、イチゴの賞味期限を40%延長し、統合型光触媒の有効性を実証しました。[1] ナノセルロース複合材料はさらにバリア特性を強化し、加工ラインにおけるバイオフィルム形成を抑制します。ライフサイクル研究によると、光触媒層を生分解性基材と組み合わせた場合、炭素フットプリントが30%削減されることが示されており、この結果は循環経済政策と共鳴しています。ブランドオーナーはこのような包装を、添加物なしで鮮度を守るプレミアムポジショニングへの道と捉えています。その結果、光触媒抗菌紙市場はグローバルな果物輸出業者や調理済み食品メーカーとのサプライチェーン契約を急速に確保しています。
医療関連感染への懸念の高まりが無菌医療包装を牽引
HAIは年間数百万件の症例を占めており、世界保健機関(WHO)は、決定的な予防措置がなければ2050年までに年間死者数が350万人に達する可能性があると警告しています。光触媒抗菌紙は、医療機器や手術キットの保管中に自己滅菌表面を提供します。多層抗菌ポリマーは、寝具表面に適用した場合、生存細菌を80.37%削減し、MRSAを87.31%低減しました。そのメカニズムは溶出性化学物質ではなく物理的酸化であるため、この素材は医薬品およびインプラント包装における移行の懸念を軽減します。このようなラップソリューションを採用した病院では、再滅菌サイクルが減少し、手術室の回転時間が短縮されたと報告しています。これらの性能上の利点は需要を高め、光触媒抗菌紙市場全体の見通しを改善します。
包装材料における化学的殺生物剤の段階的廃止に向けた規制の推進
英国の殺生物製品規制に基づく63種の殺生物活性物質の禁止は2024年2月に発効しました。同様に、欧州化学物質庁はすべての殺生物製品の販売前に認可取得を義務付けています。ワシントン州のより安全な製品プログラムなどの並行する取り組みは、食品接触層におけるPFASおよびその他の残留性化学物質を対象としています。光触媒は、残留化学物質ではなく活性酸素種から抗菌活性が生じるため、コンプライアンスを提供します。ブランドオーナーが規制に先んじてポートフォリオを再構築するなか、光触媒抗菌紙市場は競争上の優位性を獲得しています。
汚染のない基材を必要とするスマート包装センサーとの統合
モノのインターネット(IoT)プラットフォームは、電子回路を腐食させる可能性のある化学残留物のない基材を必要とします。光触媒紙は移行性殺生物剤を使用しないため、この前提条件を満たしています。フラーレン官能化ハイドロゲルは細菌接触時にターンオン蛍光を示し、抗菌とセンシングの二重の役割を果たします。低ノイズ電気バックグラウンドと病原体誘発シグナルの組み合わせは、ブロックチェーン対応のトレーサビリティをサポートします。センサーメーカーはそのため光触媒抗菌紙をリファレンスプラットフォームとして扱い、プレミアムサプライチェーンにおける仕様基盤を拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| TiO₂ナノ含浸プロセスの高コスト | -1.4% | グローバル(途上国市場が最も影響を受ける) | 短期(2年以内) |
| 室内低照度条件下での光触媒効率の低下 | -1.1% | グローバル(室内用途) | 中期(2〜4年) |
| 食品接触層へのナノ粒子移行に関する規制上の懸念 | -0.9% | 先進市場 | 長期(4年以上) |
| 商業規模の製造能力の限界 | -0.8% | グローバル(専門施設が少ない) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
TiO₂ナノ含浸プロセスの高コスト
水熱合成、制御雰囲気、および多段階コーティングにより、TiO₂統合コストは一部のコンバーターの手の届かない水準に達しています。[2] デュアルZスキームヘテロ接合は性能向上をもたらすものの、シード前処理などの含浸ステップを追加し、設備投資を増加させます。バイアス強化電解光触媒は、表面反応速度を高めることで投入量を削減する有望な手法として示されています。自動コーターと連続ロールツーロールラインが成熟するまで、調達チームは価格に敏感なままであり、光触媒抗菌紙市場の成長速度を抑制しています。
室内低照度条件下での光触媒効率の低下
従来のUV依存システムはオフィスグレードの照度では機能が低下します。研究によると、UV-C照明器具は二次汚染物質を生成する可能性さえあり、可視光触媒へのより迅速な移行を促しています。CeO₂修飾AgClは海水中で5.43倍、脱イオン水中で9.17倍の反応速度向上を示し、可視光での大幅な性能向上を実証しています。黒色g-C₃N₄は周囲照明下での光熱効果によりテトラサイクリンの89%分解を達成します。青色光子を殺菌性UV-Cに変換するアップコンバージョン粒子は、有効性の窓をさらに拡大します。光触媒抗菌紙市場は、小売およびオフィス環境での一貫した性能を確保するためにこれらのソリューションを拡大する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
基材紙素材別:
セルロースが最大シェアを維持しながら再生繊維が台頭セルロース基材は2025年の光触媒抗菌紙市場において54.78%を支配しており、これは数十年にわたるプロセスへの精通と、触媒固定を助ける多孔質形態を反映しています。ナノフィブリル化セルロース基材内にTiO₂を統合することで、機械的堅牢性が得られ、複数回の湿乾サイクルにおける反応性が維持されます。[3]再生繊維はCAGR 11.62%で増加しており、消費後コンテンツを評価する拡大生産者責任法に支えられています。脱インク残渣や原料品質のばらつきが含浸を複雑にしているものの、分散化学の改良によって性能差は縮小しつあります。その結果、再生繊維の光触媒抗菌紙市場規模は2025年から2030年にかけて急拡大する見込みです。
メーカーはまた、引張強度を高めセンサー統合のための電気伝導性を付加するために、セルロースマトリックス内にグラフェンフレークを組み込んでいます。薄いプラスチック接触層を剛性セルロースボードに積層したハイブリッド構造は、ポリマー使用量を削減しながらバリア性能を維持します。このようなアーキテクチャは再生コンテンツに関するブランドの約束と整合しつつ、機能的ベンチマークを満たしています。循環性への推進力は、プレミアム用途がバージンセルロースへの依存を続ける中でも、再生繊維を急勾配の上昇軌道に乗せ続けるでしょう。


注記: 個別セグメントのシェアはレポート購入後に入手可能
光触媒タイプ別:
TiO₂が支配的だがZnOが加速TiO₂は2025年の光触媒抗菌紙市場シェアの61.32%を占め、その優位性は規制上の親しみやすさ、高い量子収率、および相対的な豊富さに基づいています。イアス強化電気光触媒作用はエネルギー投入量を削減し、塩水用途のボトルネックを解消することで、海洋包装向けTiO₂グレードの光触媒抗菌紙市場規模を押し上げています。それでも、ZnOシステムはより広いバンドギャップ調整性と堅牢な可視光活性が評価され、CAGR 11.47%で進展しています。試験では、ZnOドープフレキソグラフィックインクが印刷不透明度を28.5%向上させ、偽造防止ルミネッセンスを付加することが示されています。
グラファイト状窒化炭素は蛍光灯下での安定した性能が求められるニッチな用途に位置しており、Bi₂O₃-TiO₂/粉末活性炭などのハイブリッド複合材料は多サイクル安定性を持ちながら99%の染料分解率を達成しています。サプライヤーはこのようなブレンドの工業化を急いでいますが、スラリーの均質性と反応表面の保全が工業化の障壁として残っています。それにもかかわらず、競合ベンチマーキングはZnOがTiO₂からシェアを奪い続け、ハイブリッドスタックが光触媒抗菌紙産業においてプレミアムポジションを獲得することを示しています。
活性化光スペクトル別:
可視光触媒が成長を牽引紫外線活性化グレードは2025年のセグメント収益の58.17%を占め、殺菌ランプを備えた食品工場および無菌包装室に好まれています。しかし、可視光コホートは周囲のLED下での有効性を求める購買者の需要を背景に、CAGR 11.81%で拡大しています。CeO₂/AgCl複合材料はAgCl単体と比較して9.17倍の分解速度を示し、屋内条件における性能向上を実証しています。Pr³⁺でドープされたアップコンバージョン材料は青色光子をUV-Cに変換し、第二生物学的窓内での抗菌作用を可能にします。これはランプ設置コストの削減を求める医療包装業者が求める機能です。
ブラックg-C₃N₄も典型的な倉庫照明下で優れた性能を発揮し、89%の抗生物質分解を達成しながら、表面温度を上昇させてより速い水分蒸発を促すフォトサーマル効果を提供します。メーカーは触媒凝集を防ぐための表面機能化に投資しており、これは可視光シートをスケールアップするための重要な要件です。この軌跡は、可視光活性化が新規設備増設においてUVを凌駕し、光触媒抗菌紙市場における将来の収益分布を支えることを示唆しています。

エンドユーザー産業別:
食品・飲料がリード、商業ビルが上回る食品・飲料プレイヤーは2025年需要の56.25%を吸収しており、厳格な衛生基準と合成添加物に対する消費者の反発に支えられています。魚の賞味期限を5日間、イチゴを40%延長するという実績が、コールドチェーン事業者の投資対効果を裏付けています。それでも、商業ビルは雇用主が居住者の信頼を高めるためにHVACシステムを改修する中、CAGR 11.75%で急速に進展しています。段ボールフレームに収納されたプラズマ光触媒フィルターは60%の微生物負荷削減を報告し、グリーンビルディングクレジットを獲得しています。
医療機器滅菌ラップおよび製薬ブリスターバッカーは重要ながらも小規模なニッチとして残り、検証済みのバイオバーデン結果と非移行性の認証から強みを引き出しています。eコマース小売業者は、配送急増時の鮮度可視性を確保するために光触媒紙と組み合わせたスマートラベルを展開しています。これらの多化した追い風が相まって、光触媒抗菌紙市場の二桁成長の見通しを強化しています。
地域分析
欧州光触媒抗菌紙市場
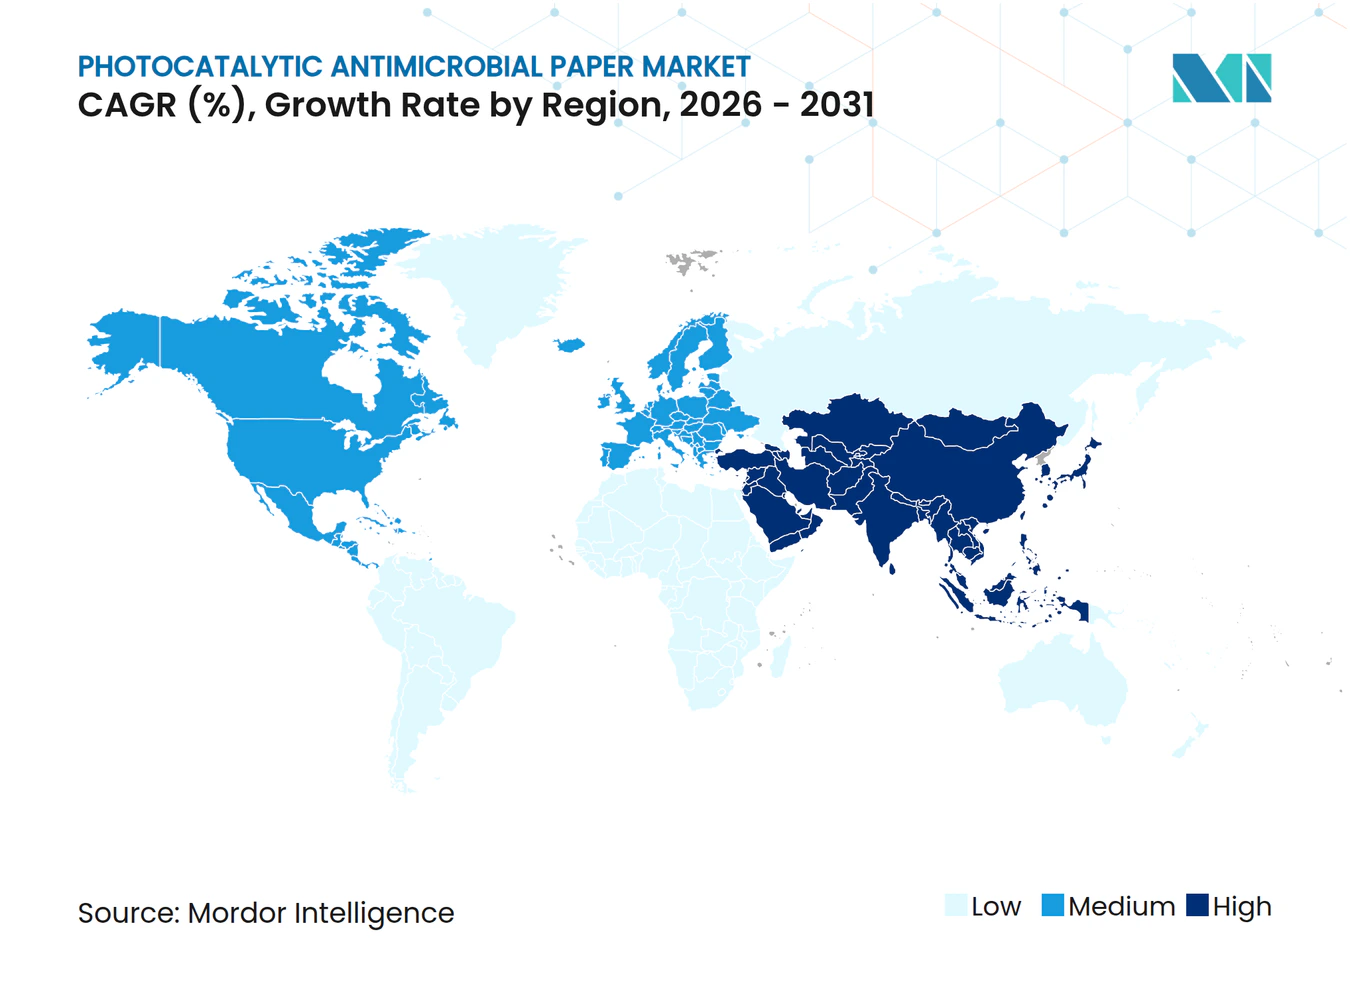
欧州は2025年の世界収益の30.56%を維持し、厳格な殺生物剤監視と高度な特殊紙工場によってリーダーシップを確固たるものにしています。ドイツとフランスは可視光触媒に焦点を当てたR&Dクラスターを擁し、英国による63種の殺生物剤禁止が転換プロジェクトを加速させています。Stora EnsoへのEIB融資4億3,500万ユーロに代表される資本支援が、高効率コーティングラインを目指した大規模な設備アップグレードを支えています。規制の確実性は引き続き購買者を光触媒フォーマットに固定し、光触媒抗菌紙市場における欧州の主導的地位を強化しています。
アジア太平洋光触媒抗菌紙市場
アジア太平洋地域は2031年にかけてCAGR 11.94%で進展しており、低い単位コストと急増する国内食品需要に牽引されています。中国の製紙工場は連続TiO₂含浸ラインを拡大し、欧州同業との品質格差を縮小しています。VISION 2030のもと日本の大手企業はバイオベース化学への移行と原料脱炭素化を加速させています。インドのeコマース急拡大と厳格化する食品安全基準が相まって、地元コンバーターとの迅速なプロトタイプテストを促進しています。規制の調和は進行中ですが、地域標準化機関がガイドラインを策定しており、ASEANハブ全体で光触媒抗菌紙市場規模を押し上げる大規模調達への道筋がより明確になっています。
南北アメリカ光触媒抗菌紙市場
北米はFDAの監督と病院における院内感染(HAI)対策強化を背景に、着実な成長を維持しています。米国はスマートパッケージングに向けて開発予算を振り向け、カナダの製紙工場は豊富な木材資源と炭素価格インセンティブを活用してセルロースベースの光触媒グレードを投入しています。メキシコの食肉輸出セクターの拡大は、輸入国の残留基準を満たすための抗菌ラップを求めており、光触媒抗菌紙市場の地理的範囲を広げています。ブラジルの加工食肉輸出業者を筆頭とする南米諸国は、EU入域規則への適合を目的としてZnO強化紙のパイロット試験を実施しており、地域生産能力が具体化した際の潜在的な上昇余地を示しています。
競合ランドスケープ
市場集中度
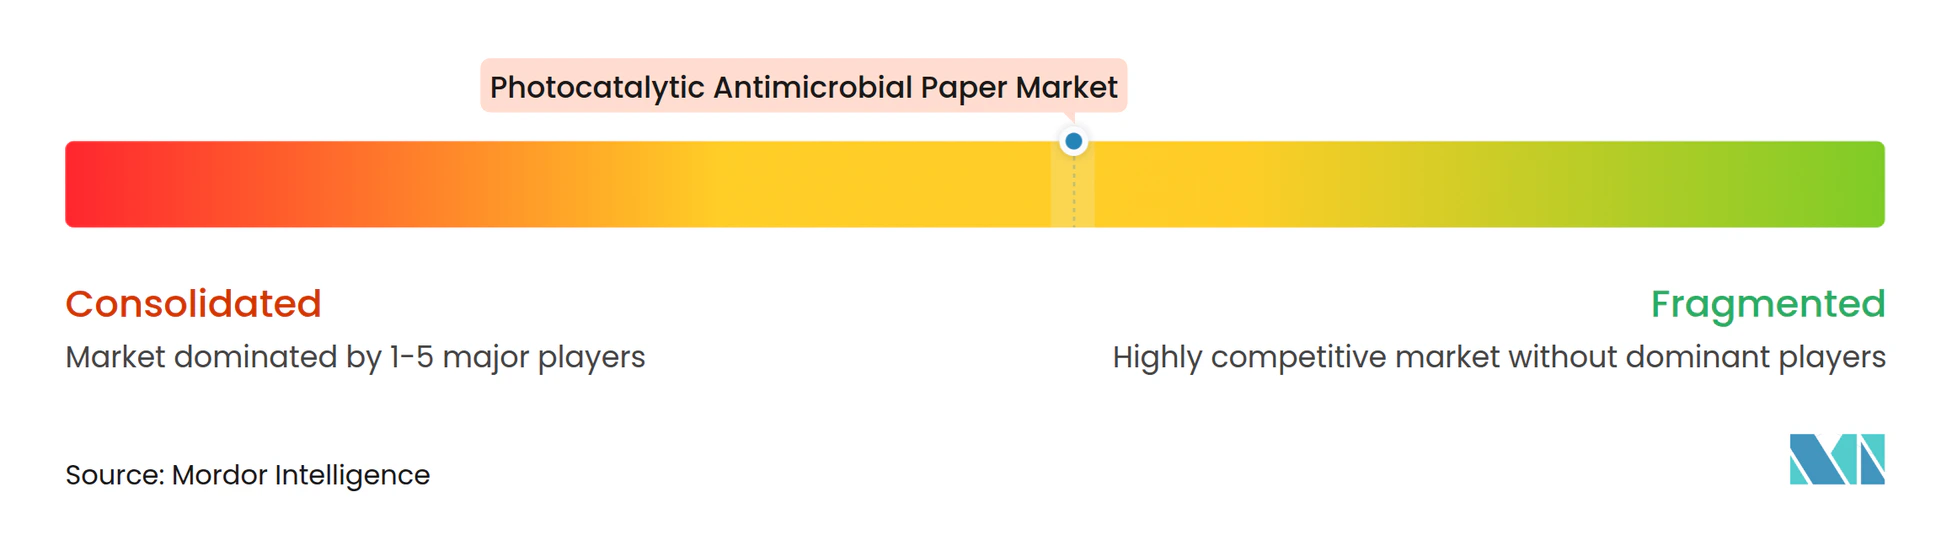
市場は中程度に分散しており、上位5社が合計で40%台中盤近くのシェアを占め、地域の大手製紙企業が大部分を占めています。日本の垂直統合グループであるNippon Paper Industries、Mitsubishi Paper Mills、Oji Holdingsは、自社のパルプおよびコーティング能力を活用して、国内衛生ラベルに対応したTiO₂ベースの製品を展開しています。Stora EnsoやMondiなどの欧州の競合他社は、化学物質フリーの抗菌メカニズムを強調するライフサイクルアセスメントを活用し、持続可能性スコアリングシステムを中心に製品を位置づけています。米国のイノベーターはスマートパックセンサーとの連携に集中し、抗菌とデータロギングの二重機能のためにZnO粒子を含む導電性グラフェンインクを共同開発しています。
戦略的コラボレーションが成長戦略を支配しています。製紙工場はナノ粒子製剤メーカーと複数年のテイクオアペイ契約を締結し、特定地域での独占権と引き換えにコーティングラインの改修費用を分担しています。可視光アップコンバージョンナノ粒子に特化したスタートアップは、確立されたコンバーターにIPをライセンス供与し、商業化準備を加速させています。M&A活動は選択的ながら増加しており、最近のプライベートエクイティの関心はコーティング能力とニッチな医療顧客リストの両方を持つ中堅企業を対象としています。
R&D競争は周囲照明下での安定性、ナノ粒子固定化、およびプロセス収率に焦点を当てています。バイアス強化電気光触媒と自己修復コーティングを参照する特許出願は2023年以降急増しており、差別化された性能を確保するための競争を示しています。能力のボトルネックは続いているものの、欧州とアジアにおける新たな資本プログラムは2026年以降のスループット改善を示唆しています。全体として、競争の激しさはコストリーダーシップから多目的機能性と規制保証へとシフトしており、これらのトレンドが光触媒抗菌紙市場内でのポジショニングを定義するでしょう。
光触媒抗菌紙産業リーダー
-
Nippon Paper Industries Co., Ltd.
-
Mitsubishi Paper Mills Ltd.
-
Oji Holdings Corporation
-
Stora Enso Oyj
-
Mondi plc
- 注:主要企業の掲載順は順位を示すものではありません。
光触媒抗菌紙市場 このレポートでカバーされる企業
- Nippon Paper Industries Co., Ltd.
- Mitsubishi Paper Mills Ltd.
- Oji Holdings Corporation
- Daio Paper Corporation
- Stora Enso Oyj
- Mondi plc
- Ahlstrom-Munksjö Oyj
- Sappi Limited
- Voith Group
- Kimberly-Clark Professional
- Parx Materials N.V.
- Nano4Life Cyprus Ltd.
- Panion Technology Corp.
- Shanghai Hongfeng Paper Co., Ltd.
- Kruger Inc.
- Paperlogic Inc.
最近の産業開発事情 光触媒抗菌紙市場
- 2025年1月:三井化学はVISION 2030の持続可能性移行を完了し、バイオベース材料と循環経済のマイルストーンを優先しました。
- 2024年11月:世界保健機関(WHO)は、強化された感染予防措置により年間821,000件の死亡を防ぐ可能性を概説したレポートを発表しました。
- 2024年10月:ワシントン州生態局は、包装材料におけるPFAS削減を対象とした「より安全な製品」草案文書を発行しました。
- 2024年9月:英国健康安全局は63種の殺生物活性物質の不承認を施行し、抗菌材料の選択を再形成しました。
グローバル光触媒抗菌紙市場レポートスコープ
セグメンテーション概要
| セルロース系 |
| 合成繊維 |
| 再生繊維 |
| 二酸化チタン(TiO₂) |
| 酸化亜鉛(ZnO) |
| グラファイト状窒化炭素(g-C₃N₄) |
| ハイブリッド複合材料 |
| UV活性化 |
| 可視光活性化 |
| 食品・飲料 |
| 医薬品・医療 |
| 商業ビル |
| 小売・eコマース |
| その他 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | GCC |
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 基材紙素材別 | セルロース系 | ||
| 合成繊維 | |||
| 再生繊維 | |||
| 光触媒タイプ別 | 二酸化チタン(TiO₂) | ||
| 酸化亜鉛(ZnO) | |||
| グラファイト状窒化炭素(g-C₃N₄) | |||
| ハイブリッド複合材料 | |||
| 活性化光スペクトル別 | UV活性化 | ||
| 可視光活性化 | |||
| エンドユーザー産業別 | 食品・飲料 | ||
| 医薬品・医療 | |||
| 商業ビル | |||
| 小売・eコマース | |||
| その他 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| フランス | |||
| 英国 | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| 韓国 | |||
| インド | |||
| オーストラリア | |||
| タイ | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | GCC | |
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
光触媒抗菌紙市場の現在の価値はいくらですか?
市場は2025年に378.56 ミリオン 米ドルと評価されており、2031年までに690.26 ミリオン 米ドルに達すると予測されています。
光触媒抗菌紙の採用において最も成長が速い地域はどこですか?
アジア太平洋地域は競争力のある製造コストと高まる食品安全基準により、CAGR 11.94%でリードしています。
可視光触媒が注目を集めている理由は何ですか?
室内LED照明下での抗菌性能を維持し、UV依存システムの限界を克服しています。
市場の広範な普及に対する最大の抑制要因は何ですか?
TiO₂ナノ含浸コストの高さと商業規模のコーティング能力の限界が主な障壁です。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
商業ビルはオーナーが室内空気衛生を改善するためにHVACシステムを改修するなか、CAGR 11.75%を記録しています。
光触媒抗菌紙は厳格化する殺生物剤規制にどのように準拠していますか?
その抗菌作用は管理物質の溶出ではなく物理的な活性酸素生成によって駆動されるため、化学残留物規制を回避しています。