
Taille et part du marché du papier antimicrobien photocatalytique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 418.42 Millions de dollars américains |
| Taille du Marché (2031) | 690.26 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.53 % |
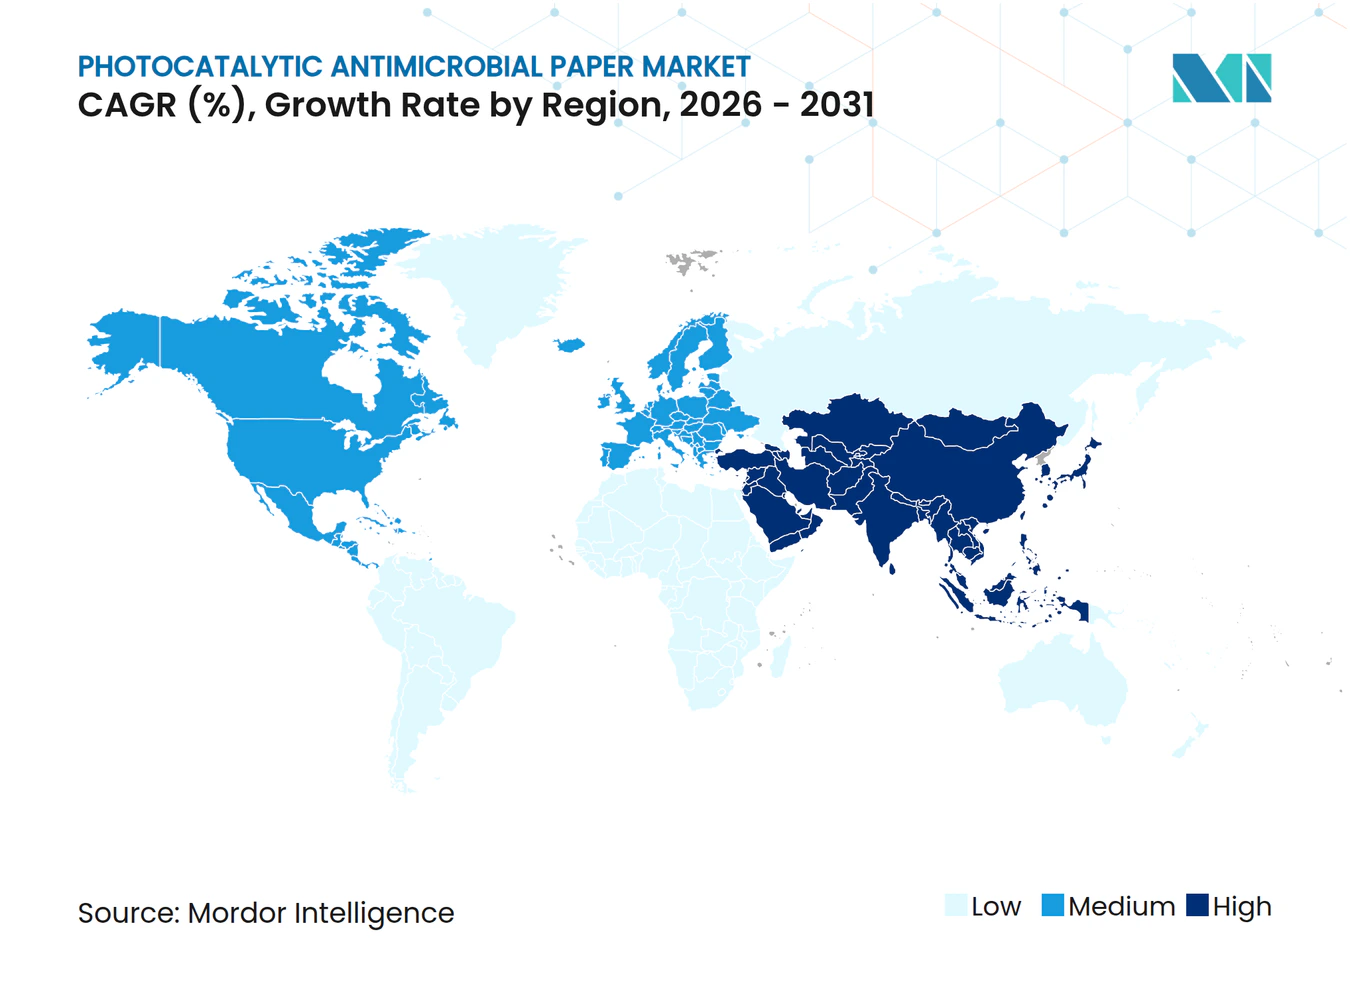
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du papier antimicrobien photocatalytique par Mordor Intelligence
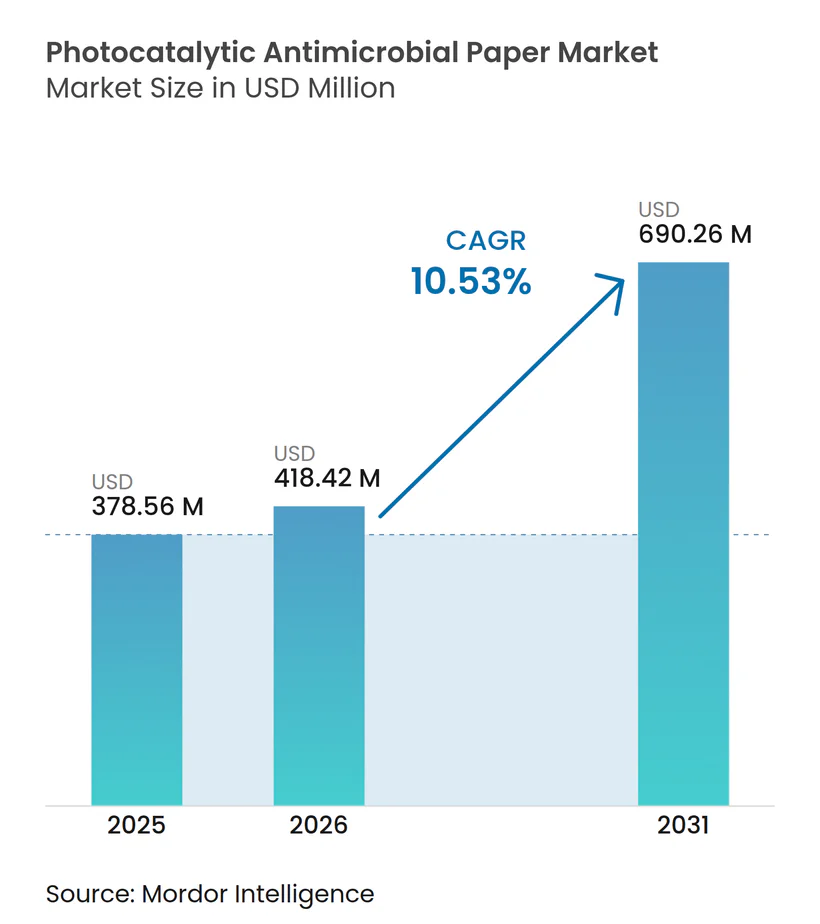
La taille du marché du papier antimicrobien photocatalytique est projetée à 378,56 millions USD en 2025, 418,42 millions USD en 2026, et devrait atteindre 690,26 millions USD d'ici 2031, avec un CAGR de 10,53 % sur la période 2026-2031. La hausse des taux d'infections associées aux soins de santé (IAS), la pression réglementaire visant à remplacer les biocides chimiques et l'essor du commerce électronique accélèrent collectivement l'adoption. Le dioxyde de titane (TiO₂) conserve son leadership technologique, tandis que les systèmes activés par la lumière visible gagnent en dynamisme à mesure que les utilisateurs finaux exigent une efficacité sous éclairage intérieur. L'Europe est en tête grâce à une réglementation stricte sur les produits biocides, tandis que l'Asie-Pacifique constitue l'arène à la croissance la plus rapide, portée par des avantages en termes de coûts de fabrication et par l'expansion des capacités de transformation alimentaire. La dynamique d'utilisation finale reste la plus forte dans l'emballage alimentaire et des boissons, mais les rénovations de l'immobilier commercial en faveur d'une meilleure qualité de l'air intérieur émergent comme un créneau à forte croissance. Les défis côté offre, notamment les coûts d'imprégnation nano de TiO₂, continuent de tempérer les plans d'expansion agressifs, incitant les fabricants à adopter des lignes de revêtement en continu et des mélanges hybrides de photocatalyseurs afin d'améliorer l'efficacité et de réduire l'intensité matière.
Points clés du rapport
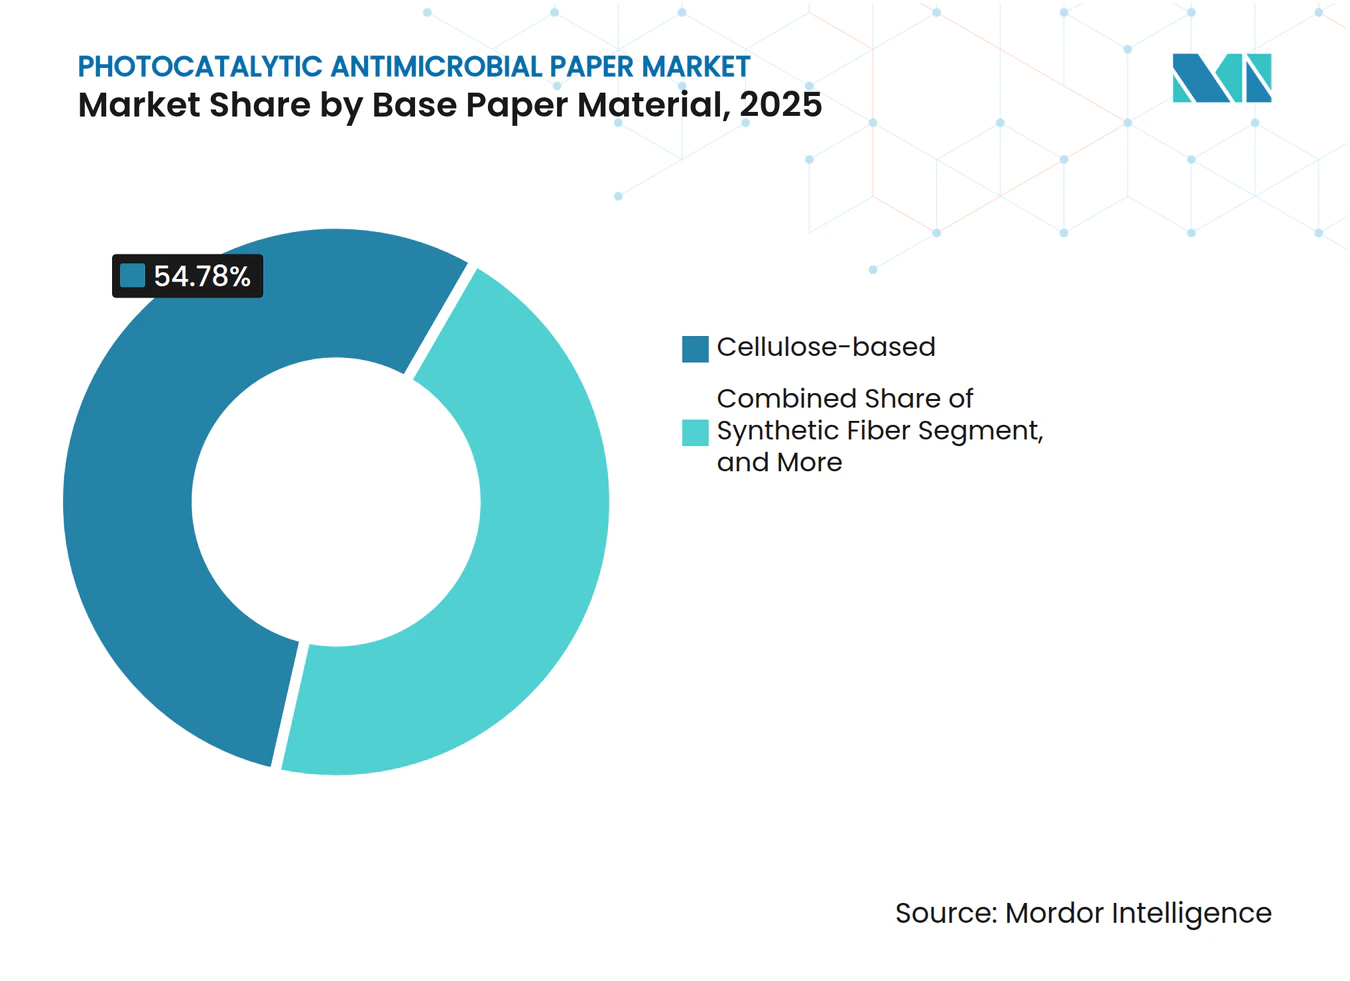
- Par matériau de papier de base, la cellulose a capturé 54,78 % de la part du marché du papier antimicrobien photocatalytique en 2025.
- Par type de photocatalyseur, la taille du marché du papier antimicrobien photocatalytique pour le segment ZnO devrait se développer à un CAGR de 11,47 % entre 2026 et 2031.
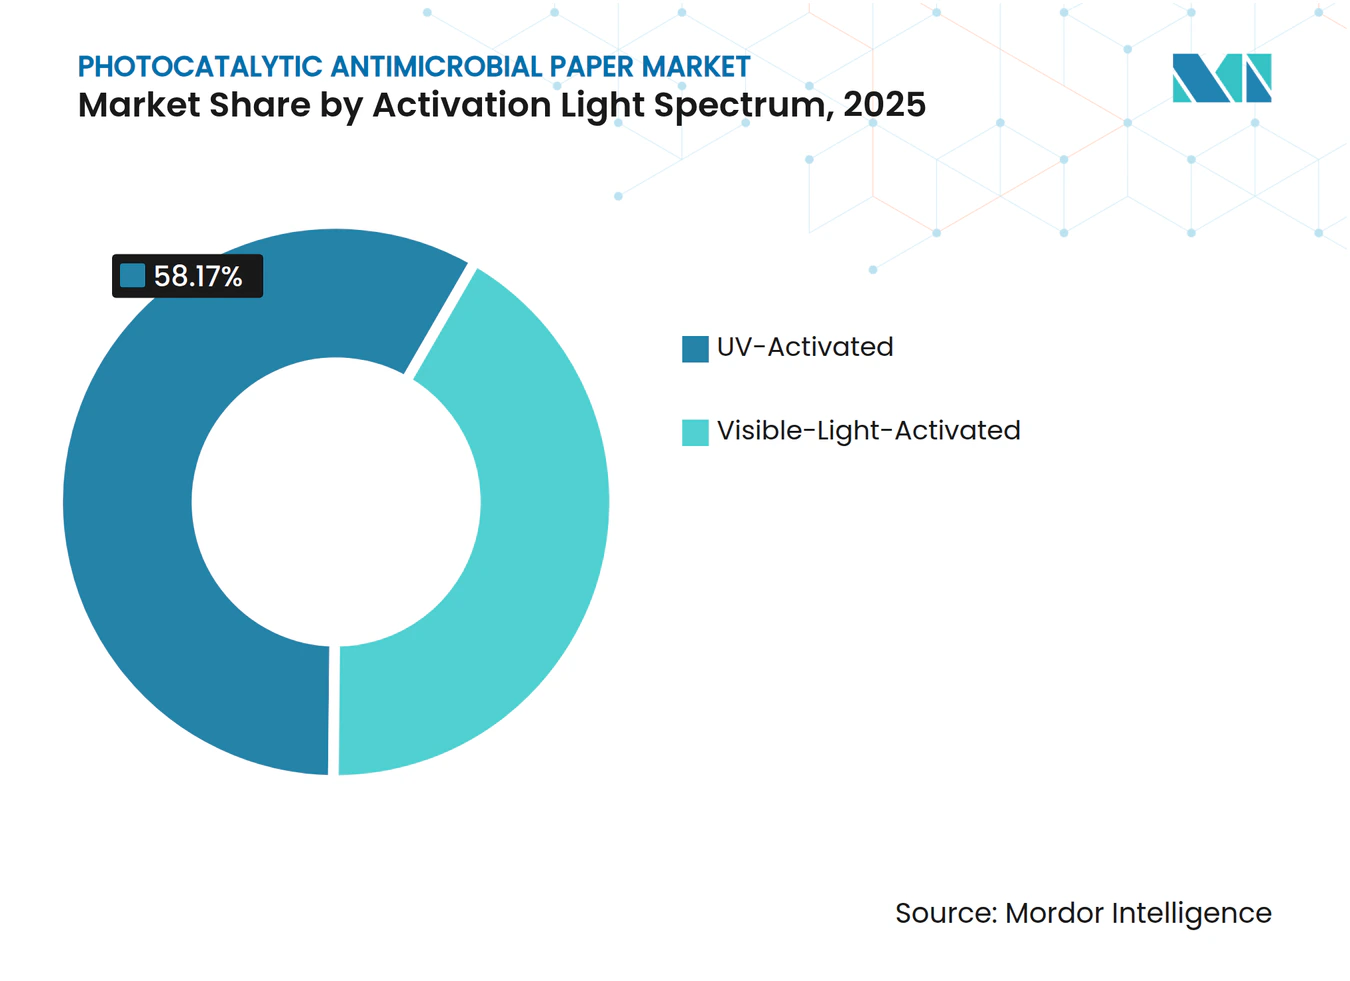
- Par spectre d'activation, les systèmes ultraviolets représentaient 58,17 % de la part du marché du papier antimicrobien photocatalytique en 2025.
- Par secteur d'utilisation finale, l'alimentation et les boissons dominaient, avec une part de 56,25 % du marché du papier antimicrobien photocatalytique en 2025.
- Par zone géographique, la taille du marché du papier antimicrobien photocatalytique pour la région Asie-Pacifique devrait se développer à un CAGR de 11,94 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'emballages alimentaires et de boissons avec fonctionnalité antimicrobienne intégrée | +2.1% | Mondial (Amérique du Nord et UE en tête) | Moyen terme (2-4 ans) |
| Préoccupation croissante concernant les infections associées aux soins de santé stimulant les emballages médicaux stériles | +1.8% | Mondial (marchés développés) | Court terme (≤ 2 ans) |
| Pression réglementaire pour l'élimination progressive des biocides chimiques dans les matériaux d'emballage | +1.5% | Europe et Amérique du Nord, en expansion vers l'APAC | Long terme (≥ 4 ans) |
| Croissance du commerce électronique amplifiant les exigences de durée de conservation des produits emballés | +1.3% | Mondial, porté par l'APAC et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Intégration avec des capteurs d'emballage intelligent nécessitant des substrats exempts de contamination | +1.0% | Marchés développés, en expansion mondiale | Long terme (≥ 4 ans) |
| Adoption dans les médias de filtration CVC pour la rénovation de l'air intérieur | +0.9% | Mondial, concentré dans les bâtiments commerciaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'emballages alimentaires et de boissons avec fonctionnalité antimicrobienne intégrée
Les fabricants alimentaires remplacent les conservateurs chimiques par des matériaux qui offrent une action antimicrobienne continue tout en satisfaisant les objectifs de durabilité. Les revêtements en polymères conducteurs contenant des nanoparticules d'argent ont atteint 90% d'inhibition bactérienne et prolongé la durée de conservation des fraises de 40%, démontrant l'efficacité des photocatalyseurs intégrés.[1] Les composites de nanocellulose renforcent davantage les propriétés barrières, limitant la formation de biofilm dans les lignes de traitement. Les études de cycle de vie indiquent une empreinte carbone réduite de 30% lorsque les couches photocatalytiques sont associées à des substrats biodégradables, un résultat en résonance avec les politiques d'économie circulaire. Les propriétaires de marques considèrent ces emballages comme un moyen de se positionner sur le segment premium, car ils préservent la fraîcheur sans additifs. Par conséquent, le marché du papier antimicrobien photocatalytique sécurise rapidement des accords de chaîne d'approvisionnement avec des exportateurs mondiaux de fruits et des producteurs de plats préparés.
Préoccupation croissante concernant les infections associées aux soins de santé stimulant les emballages médicaux stériles
Les IAS représentent des millions de cas par an et l'Organisation mondiale de la Santé avertit que, sans prévention décisive, les décès pourraient atteindre 3,5 millions par an d'ici 2050. Le papier antimicrobien photocatalytique offre des surfaces auto-stérilisantes lors du stockage de dispositifs et de kits chirurgicaux. Les polymères antimicrobiens multiniveaux ont produit une réduction de 80,37% des bactéries viables et une réduction de 87,31% du SARM lorsqu'ils sont appliqués aux surfaces de literie. Étant donné que le mécanisme repose sur l'oxydation physique plutôt que sur des produits chimiques lixiviables, le matériau atténue les préoccupations de migration dans les emballages de médicaments et d'implants. Les hôpitaux adoptant de telles solutions d'emballage signalent moins de cycles de re-stérilisation, réduisant le temps de rotation en salle d'opération. Ces avantages de performance élèvent la demande et améliorent les perspectives globales du marché du papier antimicrobien photocatalytique.
Pression réglementaire pour l'élimination progressive des biocides chimiques dans les matériaux d'emballage
L'interdiction par le Royaume-Uni de 63 substances actives biocides dans le cadre du règlement sur les produits biocides est entrée en vigueur en février 2024. De même, l'Agence européenne des produits chimiques exige que tout article biocide obtienne une autorisation avant sa mise en vente. Des initiatives parallèles telles que le programme Safer Products de l'État de Washington ciblent les PFAS et d'autres produits chimiques persistants dans les couches en contact avec les aliments. La photocatalyse offre une solution de conformité car l'activité antimicrobienne découle d'espèces réactives de l'oxygène plutôt que de produits chimiques résiduels. À mesure que les propriétaires de marques restructurent leurs portefeuilles pour anticiper la réglementation, le marché du papier antimicrobien photocatalytique gagne un avantage concurrentiel.
Intégration avec des capteurs d'emballage intelligent nécessitant des substrats exempts de contamination
Les plateformes de l'Internet des objets (IdO) nécessitent des substrats exempts de résidus chimiques susceptibles de corroder les pistes électroniques. Les papiers photocatalytiques répondent à cette condition préalable car ils évitent les biocides migratoires. Les hydrogels fonctionnalisés au fullerène présentent une fluorescence activée au contact bactérien, créant des rôles à la fois antimicrobiens et de détection. La combinaison de faibles bruits de fond électriques et de signaux déclenchés par les agents pathogènes soutient la traçabilité compatible avec la chaîne de blocs. Les fabricants de capteurs traitent ainsi le papier antimicrobien photocatalytique comme une plateforme de référence, élargissant sa base de spécifications dans les chaînes d'approvisionnement premium.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des procédés de nano-imprégnation du TiO₂ | -1.4% | Mondial (marchés en développement les plus touchés) | Court terme (≤ 2 ans) |
| Dégradation de l'efficacité du photocatalyseur dans des conditions de faible luminosité intérieure | -1.1% | Mondial (applications intérieures) | Moyen terme (2-4 ans) |
| Préoccupations réglementaires concernant la migration des nanoparticules dans les couches en contact avec les aliments | -0.9% | Marchés développés | Long terme (≥ 4 ans) |
| Capacité de fabrication à l'échelle commerciale limitée | -0.8% | Mondial (peu d'installations spécialisées) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des procédés de nano-imprégnation du TiO₂
La synthèse hydrothermale, les atmosphères contrôlées et le revêtement en plusieurs étapes font que les coûts d'intégration du TiO₂ dépassent les capacités de certains transformateurs.[2] Les hétérojonctions à double schéma Z, bien qu'améliorant les performances, ajoutent des étapes d'imprégnation telles que le pré-chargement de germes qui augmentent les dépenses d'investissement. La photocatalyse électrolytique assistée par polarisation a montré des promesses pour réduire le dosage en stimulant la cinétique de surface. Jusqu'à ce que les enduiseurs automatisés et les lignes continues rouleau à rouleau arrivent à maturité, les équipes d'approvisionnement restent sensibles aux prix, limitant la vélocité sur le marché du papier antimicrobien photocatalytique.
Dégradation de l'efficacité du photocatalyseur dans des conditions de faible luminosité intérieure
Les systèmes traditionnels dépendants des UV faiblissent sous un éclairage de bureau standard. Des études révèlent que les appareils UV-C peuvent même produire des polluants secondaires, accélérant la transition vers des catalyseurs à lumière visible. Le CeO₂ modifié à l'AgCl augmente les taux de réaction de 5,43 fois dans l'eau de mer et de 9,17 fois dans l'eau déionisée, attestant de gains significatifs sous lumière visible. Le g-C₃N₄ noir atteint 89% de dégradation de la tétracycline grâce à un effet photothermique sous éclairage ambiant. Les particules de conversion ascendante qui convertissent les photons bleus en UV-C germicide étendent encore les fenêtres d'efficacité. Le marché du papier antimicrobien photocatalytique doit mettre à l'échelle ces solutions pour garantir des performances constantes dans les environnements de vente au détail et de bureau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de papier de base :
la cellulose détient la part du lion tandis que la fibre recyclée gagne du terrainLes substrats en cellulose ont contrôlé 54,78 % du marché du papier antimicrobien photocatalytique en 2025, reflétant des décennies de familiarité avec les procédés et une morphologie poreuse qui facilite l'ancrage du catalyseur. L'intégration du TiO₂ dans des substrats de cellulose nanofibrillée confère une robustesse mécanique et maintient la réactivité lors de multiples cycles humide-sec.[3]La fibre recyclée progresse à un CAGR de 11,62 %, soutenue par les lois sur la responsabilité élargie des producteurs qui récompensent le contenu post-consommation. Bien que les résidus de désencrage et la variabilité de la qualité de la pâte compliquent l'imprégnation, les améliorations apportées à la chimie de dispersion comblent l'écart de performance. Par conséquent, la taille du marché du papier antimicrobien photocatalytique pour la fibre recyclée devrait se développer fortement entre 2025 et 2030.
Les fabricants intègrent également des flocons de graphène dans des matrices de cellulose pour améliorer la résistance à la traction et ajouter une conductivité électrique pour l'intégration de capteurs. Les structures hybrides qui laminent une fine couche de contact en plastique sur un carton de cellulose rigide réduisent la quantité de polymère tout en maintenant l'intégrité de la barrière. Ces architectures s'alignent sur les engagements des marques en matière de contenu recyclé tout en répondant aux critères fonctionnels. La poussée vers la circularité maintiendra donc la fibre recyclée sur une trajectoire ascendante prononcée, même si les applications haut de gamme continueront de s'appuyer sur la cellulose vierge.



Par type de photocatalyseur :
le TiO₂ domine mais le ZnO accélèreLe TiO₂ a représenté 61,32 % de la part du marché du papier antimicrobien photocatalytique en 2025, sa suprématie étant fondée sur la familiarité réglementaire, un rendement quantique élevé et une relative abondance. L'électrophotocatalyse assistée par polarisation réduit les apports énergétiques et lève les goulets d'étranglement dans les applications en eau salée, augmentant la taille du marché du papier antimicrobien photocatalytique pour les grades à base de TiO₂ dans l'emballage maritime. Néanmoins, les systèmes ZnO progressent à un CAGR de 11,47 %, appréciés pour leur plus grande accordabilité de la largeur de bande interdite et leur activité robuste sous lumière visible. Des essais montrent que les encres flexographiques dopées au ZnO augmentent l'opacité d'impression de 28,5 % et ajoutent une luminescence anti-contrefaçon.
Le nitrure de carbone graphitique occupe des déploiements de niche nécessitant des performances stables sous lampes fluorescentes, tandis que les composites hybrides tels que Bi₂O₃-TiO₂/charbon actif en poudre atteignent 99 % de dégradation des colorants avec une stabilité sur plusieurs cycles. Les fournisseurs s'efforcent d'industrialiser ces mélanges, mais l'homogénéité des suspensions et la préservation de la surface réactive restent des obstacles à l'industrialisation. Néanmoins, les analyses comparatives concurrentielles indiquent que le ZnO continuera à siphonner des parts au TiO₂, et que les empilements hybrides s'accapareront des créneaux premium dans le secteur du papier antimicrobien photocatalytique.
Par spectre lumineux d'activation :
les catalyseurs à lumière visible dominent la croissanceLes grades déclenchés par ultraviolets représentaient 58,17 % des revenus du segment en 2025, privilégiés par les usines agroalimentaires et les salles d'emballage stérile équipées de lampes germicides. Cependant, le segment lumière visible se développe à un CAGR de 11,81 % à mesure que les acheteurs exigent une efficacité sous des LED ambiantes. Les composites CeO₂/AgCl affichent des taux de dégradation 9,17 fois supérieurs à ceux de l'AgCl seul, validant le bond de performance dans les conditions intérieures. Les matériaux de conversion ascendante dopés au Pr³⁺ convertissent les photons bleus en UV-C, permettant une action antimicrobienne dans la deuxième fenêtre biologique, une capacité recherchée par les conditionneurs de produits de santé pour réduire les coûts d'installation des lampes.
Le g-C₃N₄ noir excelle également dans l'éclairage typique des entrepôts, atteignant 89 % de dégradation des antibiotiques tout en offrant des avantages photothermiques qui élèvent la température de surface pour une évaporation plus rapide de l'humidité. Les fabricants investissent dans la fonctionnalisation de surface pour prévenir l'agglomération du catalyseur, une exigence clé pour mettre à l'échelle les feuilles à lumière visible. La trajectoire suggère que l'activation par lumière visible éclipsera l'UV dans les nouvelles capacités de production, soutenant la distribution future des revenus sur le marché du papier antimicrobien photocatalytique.

Par secteur d'utilisation finale :
l'alimentation et les boissons en tête ; les bâtiments commerciaux surpassentLes acteurs de l'alimentation et des boissons ont absorbé 56,25 % de la demande de 2025, ancrés par des codes d'hygiène stricts et le rejet des additifs synthétiques par les consommateurs. Les prolongations de durée de conservation de cinq jours pour le poisson et de 40 % pour les fraises valident le retour sur investissement pour les opérateurs de la chaîne du froid. Néanmoins, les bâtiments commerciaux progressent rapidement à un CAGR de 11,75 % à mesure que les employeurs rénovent les systèmes de CVC pour renforcer la confiance des occupants. Les filtres plasma-photocatalyse logés dans des cadres en carton rapportent des réductions de 60 % de la charge microbienne, obtenant des crédits de construction écologique.
Les emballages de stérilisation de dispositifs médicaux et les supports de blisters pharmaceutiques restent des créneaux cruciaux mais plus restreints, tirant leur force de résultats validés de biocharge et de certifications de non-migration. Les détaillants du commerce électronique déploient des étiquettes intelligentes associées à des papiers photocatalytiques pour assurer la visibilité de la fraîcheur lors des pics d'expédition. Ensemble, ces vents porteurs diversifiés renforcent les perspectives d'expansion à deux chiffres pour le marché du papier antimicrobien photocatalytique.
Analyse géographique
Marché européen du papier antimicrobien photocatalytique
L'Europe a conservé 30,56 % des revenus mondiaux en 2025, consolidant son leadership grâce à une surveillance stricte des biocides et à des papeteries spécialisées avancées. L'Allemagne et la France ancrent des pôles de R&D axés sur les catalyseurs à lumière visible, tandis que l'interdiction par le Royaume-Uni de 63 biocides accélère les projets de conversion. Le soutien en capital, illustré par le prêt de 435 millions EUR de la BEI à Stora Enso, finance des mises à niveau d'usines à grande échelle visant des lignes de revêtement à haute efficacité. La certitude réglementaire continue donc de fidéliser les acheteurs aux formats photocatalytiques, renforçant la position de premier plan de l'Europe sur le marché du papier antimicrobien photocatalytique.
Marché du papier antimicrobien photocatalytique en Asie-Pacifique
L'Asie-Pacifique progresse à un CAGR de 11,94 % jusqu'en 2031, portée par des coûts unitaires plus faibles et une demande alimentaire intérieure en plein essor. Les papeteries chinoises développent des lignes d'imprégnation continue au TiO₂, réduisant les écarts de qualité avec leurs homologues européens. Les conglomérats japonais, dans le cadre de VISION 2030, accélèrent les transitions vers la chimie biosourcée et la décarbonation des matières premières. L'essor du commerce électronique en Inde, combiné à des normes de sécurité alimentaire plus strictes, favorise des tests de prototypes rapides avec des transformateurs locaux. Bien que l'harmonisation réglementaire soit en cours, les organismes régionaux de normalisation élaborent des lignes directrices, créant une voie plus claire pour les achats à grande échelle qui augmenteront la taille du marché du papier antimicrobien photocatalytique dans les pôles de l'ASEAN.
Marché du papier antimicrobien photocatalytique dans les Amériques
L'Amérique du Nord maintient une progression régulière, portée par la surveillance de la FDA et par des initiatives renforcées de lutte contre les infections associées aux soins dans les hôpitaux. Les États-Unis orientent les budgets de développement vers l'emballage intelligent, et les papeteries canadiennes tirent parti de leurs abondantes réserves de bois ainsi que des incitations liées à la tarification du carbone pour lancer des grades photocatalytiques à base de cellulose. Le secteur mexicain en plein essor des exportations de viande recherche des emballages antibactériens pour respecter les limites de résidus imposées par les importateurs, étendant ainsi la portée géographique du marché du papier antimicrobien photocatalytique. Les nations sud-américaines, menées par les exportateurs brésiliens de viandes transformées, testent des papiers enrichis au ZnO pour se conformer aux règles d'entrée de l'UE, ce qui indique un potentiel latent dès que les capacités régionales se concrétiseront.
Paysage concurrentiel
Concentration du Marché
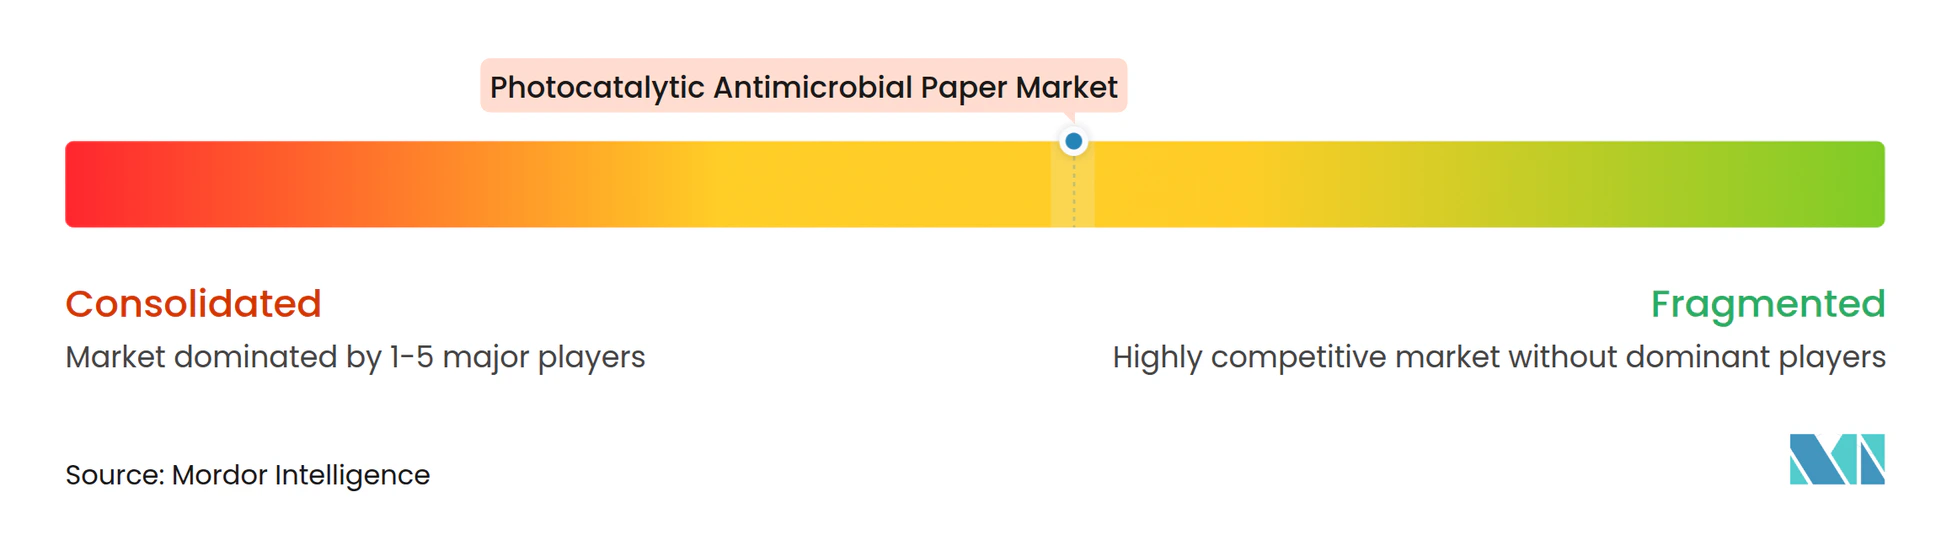
Le marché est modérément fragmenté : les cinq premiers fournisseurs contrôlent collectivement environ 40% de la part, les grands groupes papetiers régionaux occupant la majeure partie. Les groupes japonais à intégration verticale Nippon Paper Industries, Mitsubishi Paper Mills et Oji Holdings exploitent leurs compétences internes en matière de pâte et de revêtement pour lancer des offres à base de TiO₂ adaptées aux labels d'hygiène domestiques. Les concurrents européens tels que Stora Enso et Mondi positionnent leurs produits autour de systèmes de notation de durabilité, en s'appuyant sur des analyses de cycle de vie qui mettent en évidence des mécanismes antimicrobiens sans produits chimiques. Les innovateurs américains se concentrent sur le couplage de capteurs d'emballage intelligent, co-développant des encres de graphène conductrices avec des particules de ZnO pour des fonctions à la fois antimicrobiennes et d'enregistrement de données.
Les collaborations stratégiques dominent les stratégies de croissance. Les papeteries signent des accords pluriannuels de type « take-or-pay » avec des formulateurs de nanoparticules, partageant les dépenses de rénovation des lignes de revêtement en échange d'une exclusivité dans certaines régions. Les start-ups spécialisées dans les nanoparticules de conversion ascendante à lumière visible accordent des licences de propriété intellectuelle à des transformateurs établis, accélérant la préparation commerciale. L'activité de fusions et acquisitions reste sélective mais croissante — l'intérêt récent du capital-investissement cible les entreprises de moyenne capitalisation possédant à la fois une capacité de revêtement et des listes de clients de niche dans le secteur de la santé.
La concurrence en R&D se concentre sur la stabilité sous éclairage ambiant, l'immobilisation des nanoparticules et le rendement des procédés. Les dépôts de brevets faisant référence à l'électro-photocatalyse assistée par polarisation et aux revêtements auto-cicatrisants ont augmenté depuis 2023, indiquant une course pour protéger des performances différenciées. Les goulots d'étranglement de capacité persistent, mais de nouveaux programmes d'investissement en Europe et en Asie suggèrent un soulagement du débit à partir de 2026. Dans l'ensemble, l'intensité concurrentielle pivote du leadership par les coûts vers la multifonctionnalité et l'assurance réglementaire, des tendances qui définiront le positionnement sur le marché du papier antimicrobien photocatalytique.
Leaders du secteur du papier antimicrobien photocatalytique
-
Nippon Paper Industries Co., Ltd.
-
Mitsubishi Paper Mills Ltd.
-
Oji Holdings Corporation
-
Stora Enso Oyj
-
Mondi plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Papier Antimicrobien Photocatalytique Entreprises couvertes dans ce rapport
- Nippon Paper Industries Co., Ltd.
- Mitsubishi Paper Mills Ltd.
- Oji Holdings Corporation
- Daio Paper Corporation
- Stora Enso Oyj
- Mondi plc
- Ahlstrom-Munksjö Oyj
- Sappi Limited
- Voith Group
- Kimberly-Clark Professional
- Parx Materials N.V.
- Nano4Life Cyprus Ltd.
- Panion Technology Corp.
- Shanghai Hongfeng Paper Co., Ltd.
- Kruger Inc.
- Paperlogic Inc.
Développements industriels récents dans Marché du Papier Antimicrobien Photocatalytique
- Janvier 2025 : Mitsui Chemicals a achevé sa transition de durabilité VISION 2030, en donnant la priorité aux matériaux biosourcés et aux jalons de l'économie circulaire.
- Novembre 2024 : l'Organisation mondiale de la Santé a publié un rapport décrivant le potentiel de prévention de 821 000 décès annuels grâce à des mesures renforcées de prévention des infections.
- Octobre 2024 : le Département de l'écologie de l'État de Washington a publié un projet de documentation Safer Products ciblant les réductions de PFAS dans les emballages.
- Septembre 2024 : l'Autorité britannique de santé et de sécurité au travail a appliqué la non-approbation de 63 substances biocides actives, remodelant les choix de matériaux antimicrobiens.
Portée du rapport mondial sur le marché du papier antimicrobien photocatalytique
Aperçu de la segmentation
| À base de cellulose |
| Fibre synthétique |
| Fibre recyclée |
| Dioxyde de titane (TiO₂) |
| Oxyde de zinc (ZnO) |
| Nitrure de carbone graphitique (g-C₃N₄) |
| Composites hybrides |
| Activé par UV |
| Activé par lumière visible |
| Alimentation et boissons |
| Pharmaceutique et médical |
| Bâtiments commerciaux |
| Commerce de détail et commerce électronique |
| Autres |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | CCG |
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par matériau de papier de base | À base de cellulose | ||
| Fibre synthétique | |||
| Fibre recyclée | |||
| Par type de photocatalyseur | Dioxyde de titane (TiO₂) | ||
| Oxyde de zinc (ZnO) | |||
| Nitrure de carbone graphitique (g-C₃N₄) | |||
| Composites hybrides | |||
| Par spectre lumineux d'activation | Activé par UV | ||
| Activé par lumière visible | |||
| Par secteur d'utilisation finale | Alimentation et boissons | ||
| Pharmaceutique et médical | |||
| Bâtiments commerciaux | |||
| Commerce de détail et commerce électronique | |||
| Autres | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| France | |||
| Royaume-Uni | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Corée du Sud | |||
| Inde | |||
| Australie | |||
| Thaïlande | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | CCG | |
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du papier antimicrobien photocatalytique ?
Le marché est évalué à 378,56 millions USD en 2025 et devrait atteindre 690,26 millions USD d'ici 2031.
Quelle région connaît la croissance la plus rapide en matière d'adoption du papier antimicrobien photocatalytique ?
L'Asie-Pacifique est en tête avec un CAGR de 11,94% grâce à des coûts de fabrication compétitifs et à des normes de sécurité alimentaire en hausse.
Pourquoi les catalyseurs à lumière visible gagnent-ils en popularité ?
Ils maintiennent les performances antimicrobiennes sous éclairage LED intérieur, surmontant les limites des systèmes dépendants des UV.
Quelle est la principale contrainte à un déploiement généralisé sur le marché ?
Les coûts élevés de nano-imprégnation du TiO₂ et la capacité de revêtement à l'échelle commerciale limitée sont les principaux obstacles.
Quel segment d'utilisation finale se développe le plus rapidement ?
Les bâtiments commerciaux affichent un CAGR de 11,75% à mesure que les propriétaires rénovent les systèmes CVC pour améliorer l'hygiène de l'air intérieur.
Comment le papier antimicrobien photocatalytique se conforme-t-il au renforcement des réglementations sur les biocides ?
Son action antimicrobienne est pilotée par la génération physique d'espèces réactives de l'oxygène plutôt que par la lixiviation de substances contrôlées, contournant ainsi les restrictions sur les résidus chimiques.