
フィリピン糖尿病ケア薬剤・機器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 成長率 | 4.06 % |
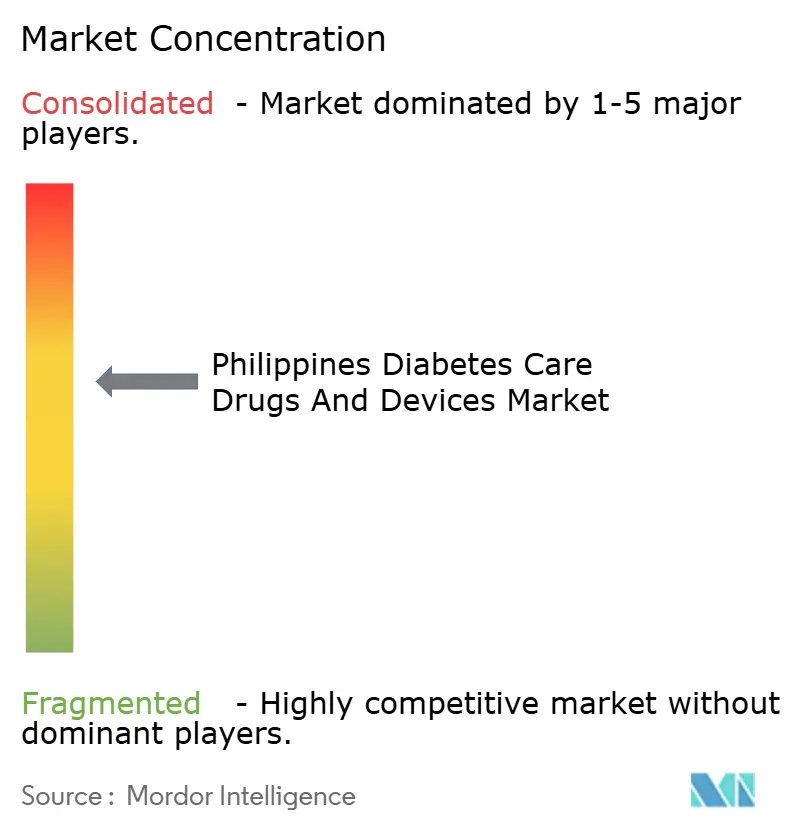
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピン糖尿病ケア薬剤・機器市場分析
フィリピン糖尿病ケア薬剤・機器市場規模は、予測期間中に4.06%を超えるCAGRを記録すると予想されています。
COVID-19は、SARS-CoV-2ウイルス株によって引き起こされる新しい疾患です。ウイルスに感染したほとんどの人は、軽度から中等度の呼吸器疾患を発症し、特別な治療なしに回復します。高齢者や、糖尿病、高血圧、心臓病、肺疾患、肥満、がんなどの基礎疾患を持つ人々は、重篤な疾患を発症するリスクが高くなっています。ウイルスは心臓や肺を含む体内の複数の細胞に侵入し、炎症性変化を引き起こして複数の臓器に炎症と損傷をもたらします。糖尿病と全身性炎症は関連しています。研究によると、糖尿病患者はウイルスの侵入が高く、免疫応答が低く、ウイルスのクリアランスが低く、炎症マーカーの調節不全が見られることが示されています。
糖尿病患者は、非糖尿病患者と同様のCOVID-19感染リスクを持つ可能性があります。一方、糖尿病患者は、疾患の本質的な特徴により、COVID-19に感染した後の入院、ICU入室、重篤な転帰および死亡のリスクが高くなっています。
糖尿病は、インスリン産生および/または作用の障害から生じる血糖値の上昇を特徴とする複雑な疾患です。インスリンは、体内の血糖値を制御する膵臓ホルモンです。コントロールされていない糖尿病は、心臓発作、脳卒中、切断、失明、腎不全など多くの影響をもたらします。DOST-FNRIのデータによると、糖尿病前症は人口の約14.2%に影響を与えています。糖尿病と糖尿病前症を合わせると、フィリピン人の5人に1人が異常な血糖値を持っています。
したがって、上記の要因は予測期間中の市場成長を牽引すると予想されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フィリピン糖尿病ケア薬剤・機器市場のトレンドと洞察
持続血糖モニタリングセグメントは予測期間中に最も高い成長率を示すと予想されます
持続血糖モニターは、1型および2型糖尿病患者が指先採血の回数を減らして糖尿病を管理するのに役立ちます。このウェアラブル技術デバイスは、アプリを通じて血糖値を追跡します。ほとんどのCGM機器は、1日を通じて5〜10分ごとに測定値を取得します。CGMデバイスは、ワイヤレス送信機を使用してセンサーから受信機にグルコースデータを送信します。
糖尿病は、低・中所得国の患者に不均衡な経済的影響を与えています。合併症の発生は医療費を増加させる可能性があり、糖尿病の直接医療費に大きな影響を与えます。HTACは、コスト削減と政府の議論への影響を目的として、フィリピンの処方箋にインスリンアナログを追加することを目指しています。この慣行がより広く普及するにつれて、糖尿病ケアを提供するための強固なインフラを構築するために、プライマリケアユニットと紹介ネットワークの改善が不可欠です。フィリピンにおける糖尿病治療は、資源、政府支援、経済面で制限されています。予防的アプローチとして、国民保健制度は糖尿病治療を完全にはカバーしておらず、民間保険会社は最小限の糖尿病保障しか提供していません。このため、ほとんどの患者は検査費用や日常的な処方箋などの自己負担費用に頼っています。
持続血糖モニタリングデバイスに関する啓発プログラムがフィリピン全土で実施されています。CGMデバイスの技術的進歩が予測期間中の市場を牽引しています。
糖尿病有病率の上昇
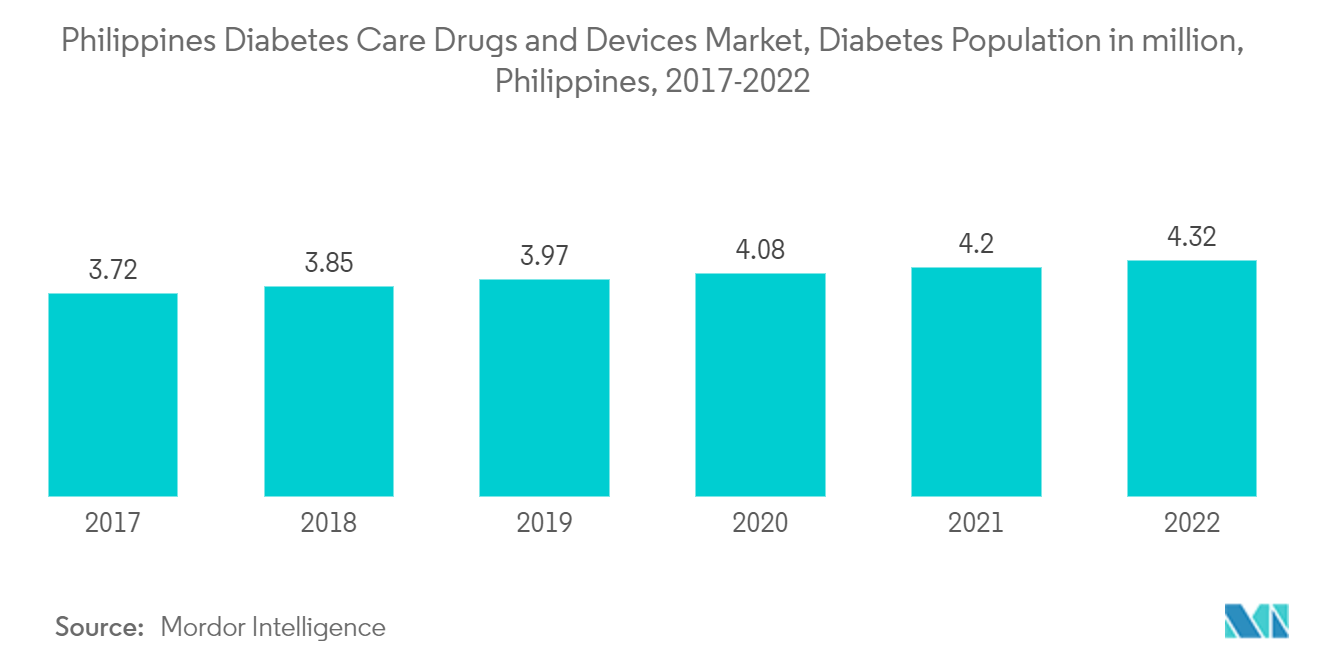
糖尿病は、インスリン合成および作用の障害によって引き起こされる血糖値の上昇を特徴とする複雑な疾患です。インスリンは、血糖値を調節する膵臓ホルモンです。治療せずに放置すると、糖尿病は心臓発作、脳卒中、切断、失明、腎不全につながる可能性があります。DOST-FNRIの統計によると、糖尿病前症は人口の約14.2%に影響を与えています。糖尿病と糖尿病前症を合わせると、フィリピン人の5人に1人が異常な血糖値を持っています。フィリピンには、医療資金の不足による高い自己負担費用や、一般診療から専門クリニックへの断片的な紹介システムなど、医療へのアクセスに大きな障壁が存在します。経済減速による予算制約と深刻な供給不足により、COVID-19の流行中にフィリピンでは糖尿病ケア機器へのアクセスがさらに困難になりました。これらの障壁を特定し取り除くことは、国内のインスリンおよび糖尿病ケアへのアクセス問題を解決するために不可欠です。低・中所得国(LMICs)の何百万もの人々がインスリンや定期的な糖尿病治療へのアクセスを持っていません。400万人以上の成人糖尿病患者を抱える東南アジアの低中所得国であるフィリピンも、この問題から免れていません。
糖尿病有病率の増加と上記の要因により、予測期間中にセグメントの成長が促進される可能性があります。
競合環境
メーカーは市場で生き残るために絶えず革新を続けています。Novo NordiskはAbbott Diabetes Careと提携しており、これによりNovo Nordisk対応インスリンペンとFreeStyle Libreポートフォリオに対応したデジタルフィットネス機器との間でインスリンデータを共有できるようになる可能性があります。
フィリピン糖尿病ケア薬剤・機器産業のリーダー企業
Medtronics
Roche
NovoNordisk
Sanofi
Omnipod
- 注:主要企業の掲載順は順位を示すものではありません。


市場機会と将来展望
機会は、早期発見とより体系化されたプライマリケアのワークフローに結びついており、これにより治療対象患者数が増加し、モニタリング用品や慢性期薬物療法への継続需要が支えられている。保健省(DOH)による予防とスクリーニングへの重点、および2026年5月13日に締結されたDOH-JICA枠組み協定を通じて正式化された更新版PhilPEN実施支援は、UHC時代のサービス提供に沿った患者追跡手法を含め、プライマリケア施設における糖尿病および高血圧管理への明確な道筋となっている。糖尿病ケアがプライマリケアの場へ移行するにつれ、より手頃な価格のインスリン投与消耗品、SMBGストリップ、そして断片化した自己負担購入への依存を減らす診療所レベルの調達モデルへの需要も拡大している。
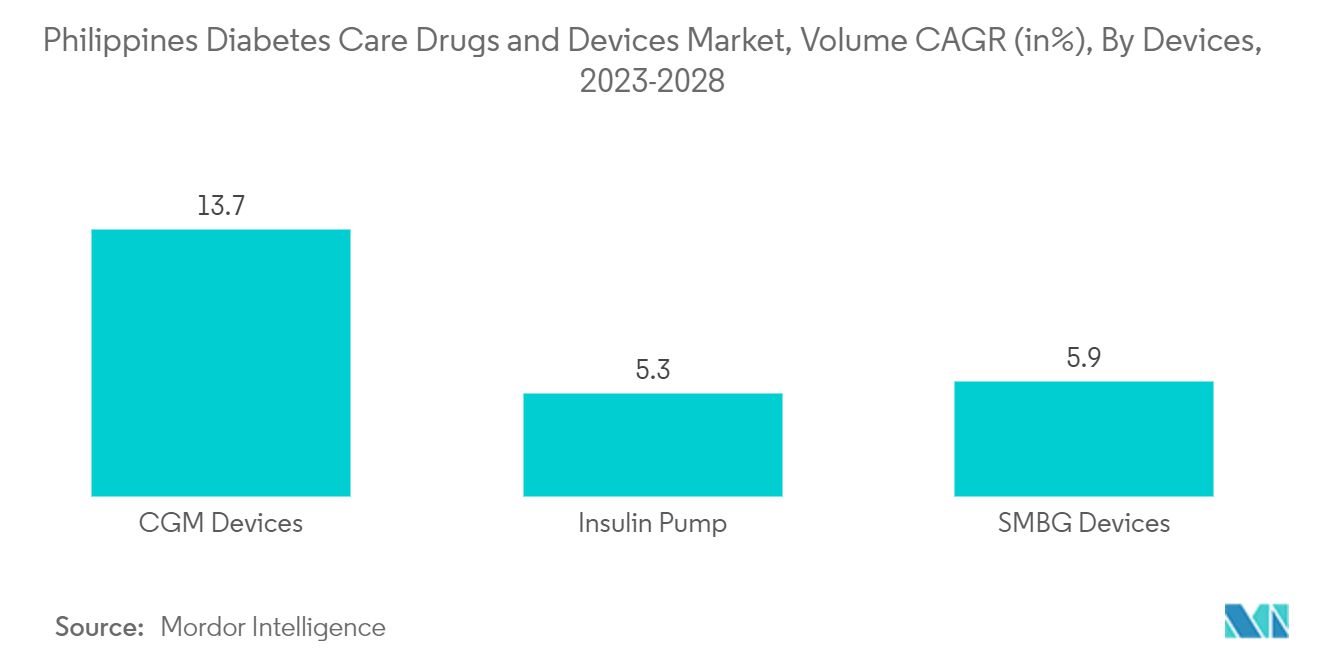
デバイスに関しては、このカテゴリーはコネクテッドモニタリングの余地を示している。CGMデバイスは、SMBGデバイスやインスリンポンプを上回る出荷量CAGR(2023年から2028年で13.7%)を記録した。持続血糖モニタリングに関する啓発プログラムと糖尿病センターチャネルの拡大が、センサー、トランスミッター、アプリ連携型レシーバーの普及を後押ししている。ノボ ノルディスクがアボット ダイアビーティーズ ケアと提携し、FreeStyle Libre対応データ共有を支援するなど、インスリンデータとモニタリングを結びつけるパートナーシップは、統合糖尿病管理への継続的な推進を示している。別の動きとしては、糖尿病の後発合併症に関連する民間セクターの腎ケアインフラ拡大が、慢性疾患クリニック内で血糖モニタリング、インスリン、心血管代謝薬の安定した購買拠点となる追加のケアポイントを生み出す可能性がある。
最近の業界動向
- 2026年7月:Nephro Plusがバターン州オリオンに50番目の透析クリニックを開設し、ネットワークを686ステーションに拡大、月間約2,866人の患者にサービスを提供。この拡大は慢性腎臓病(CKD)治療のアクセス性を改善し、官民能力構築に沿った拡張可能な民間ネットワーク成長を示している。
- 2026年6月:保健省(DOH)と日本国際協力機構(JICA)が、糖尿病および高血圧のプライマリケア管理のための更新版PhilPENを実施する枠組み協定を締結、バタンガス州を初期集中実施地域とした。この官民連携はケア提供をプライマリレベル管理へ移行させ、市場アクセスと支払者動向に影響を与える。
- 2026年4月:サン ファーマシューティカル インダストリーズがフィリピンでCaRMeLinプライマリケアポートフォリオを発表。これにより直接的な糖尿病および心血管代謝薬・デバイスケアの提供が拡大し、フィリピンの糖尿病ケア分野における競争が激化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、糖尿病を管理・モニタリングするために使用される糖尿病ケア薬および糖尿病ケアデバイスからフィリピンで生じる収益を対象とし、小売、病院、その他のケア環境において、患者使用のために製品が購入されるケースを含む。
対象範囲の除外事項:糖尿病モニタリングまたは糖尿病治療の判断に特化していない一般病院機器および広範な検査診断は除外する。
セグメンテーション概要
- 機器
- 監視機器
- 自己血糖測定機器
- 持続血糖モニタリング
- 管理機器
- インスリンポンプ
- インスリン注射器
- インスリンカートリッジ
- 使い捨てペン
- 監視機器
- 薬剤
- 経口抗糖尿病薬
- インスリン薬剤
- 配合薬
- 非インスリン注射薬
データソース、市場規模算定、および検証
デスクリサーチ
当社のデスクワークは、糖尿病薬およびデバイスが現地の医療システムをどのように流通しているか、そしてどのカテゴリーが実際に年ごとに支払われ使用されているかを把握することから始まる。世界保健機関(WHO)、国際糖尿病連合(IDF)、フィリピン保健省、およびカバレッジとアクセスの兆候を示すPhilHealthの政策発表など、公的資料を用いて需要基盤と治療パターンの裏付けを行った。
次に、フィリピンFDAデータベース(製品リスト用)、UN Comtrade(関連輸入フロー用)、および治療利用に関する査読済み臨床・保健経済学研究など、何が入手可能でどの程度の価格帯かを説明する資料を用いて、供給と価格動向を三角測量した。企業年次報告書、投資家向け資料、信頼できる報道は、ポートフォリオの方向性と現地チャネルの優先事項について検討された。有料サブスクリプションは、企業財務および情報、特許データベース、輸出入出荷レベルの確認のために選択的に用いられ、量と価格がどこに向かっているかを検証した。上記の例は説明目的のみであり、データ収集、検証、および研究の明確化の過程で他にも多くの資料が参照された。
一次インタビューおよび調査
臨床医、薬剤師、流通業者、および現地の販売・償還に関わる担当者を含む、ケア経路全体の関係者へのインタビューと構造化調査を通じて、モデルを検証した。これはフィリピンに特化した市場であるため、主要都市中心部と地方の需要地域の両方にわたって入力をバランスさせ、病院での使用と地域での使用の両方が反映されるようにした。その後、採用状況や手頃さの兆候がインタビューで報告された内容と一致しない場合は、前提を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:34% | 最高経営責任者(CXO):12% |
| ミドルティア:51% | 部門/事業単位のリーダー:30% |
| 中小規模プレイヤー:15% | マネージャー:58% |
市場規模算定と予測
規模算定は、フィリピンの糖尿病人口と治療を受けている割合から出発し、それを年間治療・デバイス使用量に変換するトップダウン構築を基盤としている。この需要基盤が構築された後、インスリン対経口治療の比率、自己モニタリングの頻度、および利用可能な場合の持続血糖モニタリングへの移行割合といった実用的な指標を用いて、主要製品グループごとに分割される。
合計を現実的に保つため、製品タイプ別のサンプル平均販売価格(ASP)に想定年間単位数を乗じたものなど、選択的なボトムアップ近似値と結果を相互確認し、さらに患者が通常どこで薬やストリップを購入するかについてのチャネル確認を行った。モデルに影響を与えた主要な入力には、糖尿病罹患率の傾向、治療対象患者の浸透度、検査ストリップの消費パターン、慢性療法における再処方の継続性、ヒトインスリンとアナログ製剤間の製品構成の変化、および入札・小売の指標から見える価格動向が含まれる。予測は主にシナリオ分析に依拠した。これは、償還制度の変更、手頃さ、および新製品の導入が、直線的な傾向よりも速く採用を変化させる可能性があるためである。製品レベルの量データが薄い部分については、インタビューで合意された範囲を用いて対応し、その後、患者当たりの妥当な使用率に制約をかけた。
データ検証と更新サイクル
最終承認の前に、モデルは独立した検証にかけられる。これには、薬剤やストリップの患者当たり想定使用量が臨床実務と整合しているか、成長がアクセスおよび償還の方向性と一致しているかが含まれる。分散チェックも複数年にわたって実施され、通常タイミング効果、在庫サイクル、または価格前提のずれから生じる急激な変動を捕捉する。
レビューは複数の段階で行われ、一人のアナリストが主要な前提を再確認し、別のレビュアーが患者数、製品構成、ASPなど最も重要な要因に異論を提起する。大きな不一致が見られた場合は、専門家に再確認を依頼し、その変化が実際のものかデータの見かけ上のものかを確認する。報告書は毎年更新され、重要な事象については中間更新が行われ、納品直前には最新の見解をクライアントに提供するために最終的な見直しが完了する。
Mordor Intelligenceのフィリピン糖尿病ケア医薬品・デバイス市場規模と他の公表推定値との比較
国とトピックが一見同一に見えても、糖尿病薬剤およびデバイスの市場価値が異なるのは通常のことである。この差異は通常、糖尿病ケアとして何が数えられているか、どの年と為替レートが使用されているか、製品構成が変化した際に価格がどのように引き継がれるかから生じる。
ASPは、薬剤とデバイスの両ラインにわたって一貫した通貨タイミングを用いて最終締切近くに再確認され、これらの更新された入力は、合計が確定される前に患者当たり使用量の妥当性チェックに対してストレステストされた。これにより、インフレ、入札サイクル、および治療切り替えが同時に発生している場合でも、Mordor Intelligenceの推定における価格のずれを抑えることに役立つ。
ベンチマーク比較
| 出所 | 市場規模 | 研究方法論の差異 |
|---|---|---|
| Mordor Intelligence | USD 341.07 M (2024) | |
| 地域コンサルティング会社A | USD 1.80 B (2026) | より後の開始年とより高い成長設定を用いており、薬剤やデバイスに加えて、より広範な糖尿病関連の用品やサービスを組み込んでいる可能性があり、これにより支出範囲が製品収益を超えて拡大している。 |
| 業界誌B | USD 127.93 M (2033) | デバイスのみを追跡し、将来の年の値を報告しているため、糖尿病薬剤の収益は含まれておらず、この数値は異なる時間軸と採用曲線を反映している。 |
出所間の差異は主に対象範囲の境界とタイミングの選択から生じており、一部の推定は隣接する糖尿病関連支出まで拡大したり、デバイスのみに焦点を当てて後の年を引用したりしている。市場を糖尿病薬剤および糖尿病特化型の管理・モニタリングデバイスに限定し、一貫した価格および使用量の検証を適用することで、前提が更新されるたびに再現可能な追跡可能な数値を得ることができる。


レポートで回答される主要な質問
現在のフィリピン糖尿病ケア薬剤・機器市場の規模はどのくらいですか?
フィリピン糖尿病ケア薬剤・機器市場は、予測期間(2026年〜2031年)中にCAGR 4.06%を記録すると予測されています。
フィリピン糖尿病ケア薬剤・機器市場の主要企業はどこですか?
Medtronics、Roche、NovoNordisk、SanofiおよびOmnipodがフィリピン糖尿病ケア薬剤・機器市場で事業を展開する主要企業です。
このフィリピン糖尿病ケア薬剤・機器市場レポートはどの年度をカバーしていますか?
本レポートは、フィリピン糖尿病ケア薬剤・機器市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年および2024年をカバーしています。また、2026年、2027年、2028年、2029年、2030年および2031年の市場規模を予測しています。
最終更新日:



