
ペットケアEコマース市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 118.46 十億米ドル |
| 市場規模 (2032) | 170.91 十億米ドル |
| 成長率 (2027 - 2032) | 7.61 % |
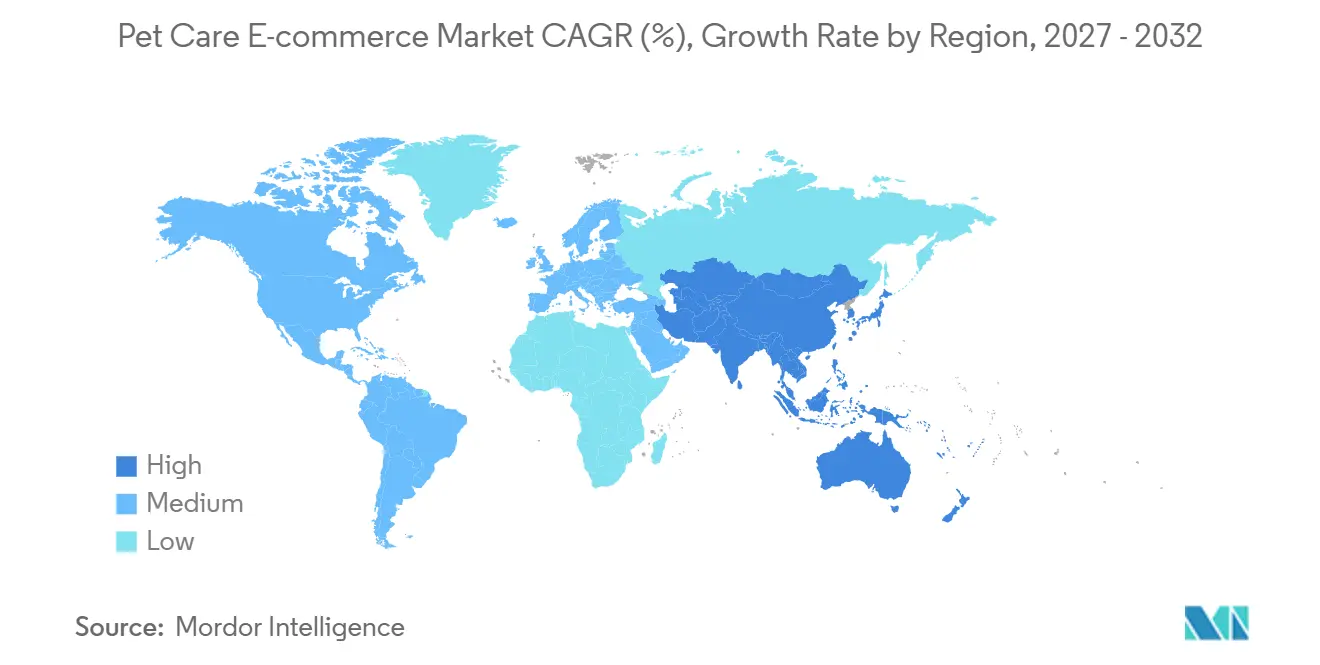
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
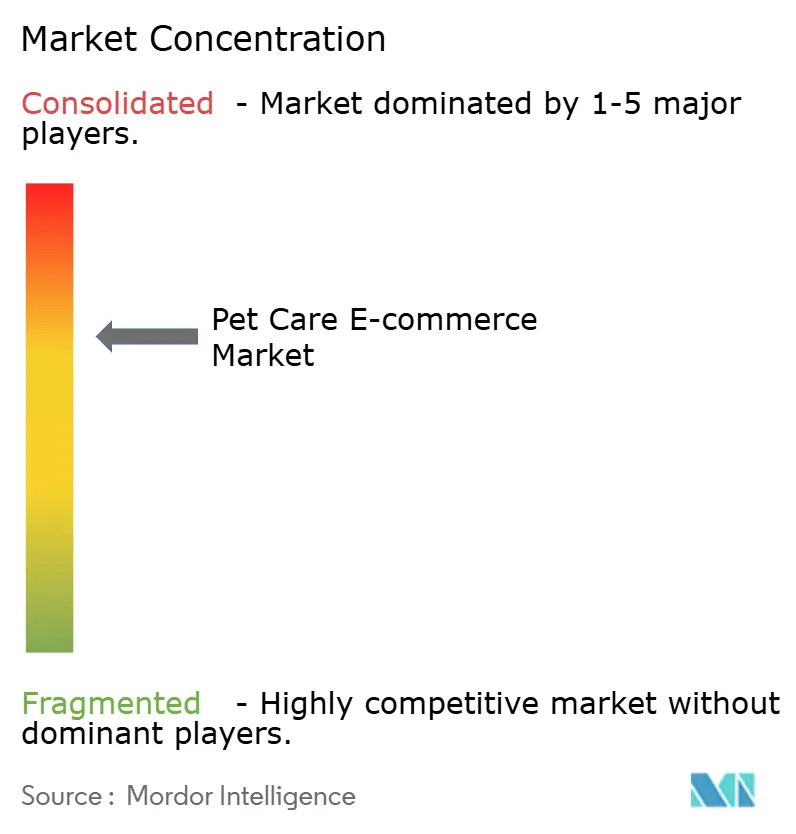
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペットケアエコマース市場分析
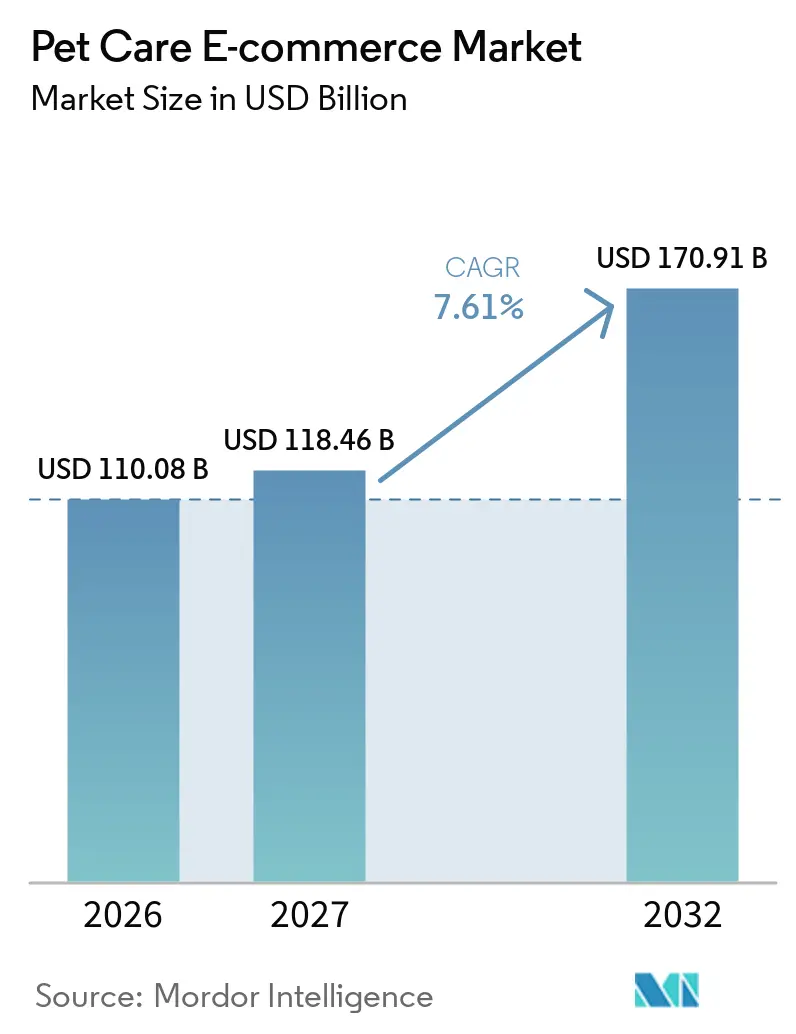
ペットケア電子商取引市場規模は2026年に110.08 ビリオン 米ドルと評価され、2027年の118.46 ビリオン 米ドルから2032年には170.91 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中の年平均成長率(CAGR)は7.61%です。
デジタル普及の加速、プレミアムペット支出の底堅さ、サブスクリプション利用の急速な拡大がこの成長を支えています。消費者はペットを家族の一員として捉え続けており、マクロ経済の逆風下においても裁量的なペット関連予算を維持しています。これは、パンデミック後も支出を維持または増加させた中国のオーナーが80%に上ることにも表れています。北米は現在最大の収益を生み出している一方、アジア太平洋地域は都市部のペット飼育人口の増加とスマートフォン普及率の上昇を背景に最も急速な成長を遂げています。既存の小売業者がオムニチャネル獣医サービスを強化し、専業スペシャリストが自動配送プログラムを深化させるにつれ、競争は激化しています。遠隔医療、AI活用による栄養管理、リサイクル可能な包装における構造的な機会が生まれており、ラストマイル物流やマーケットプレイスでの価格競争による圧力を部分的に相殺しています。
レポートの主要ポイント
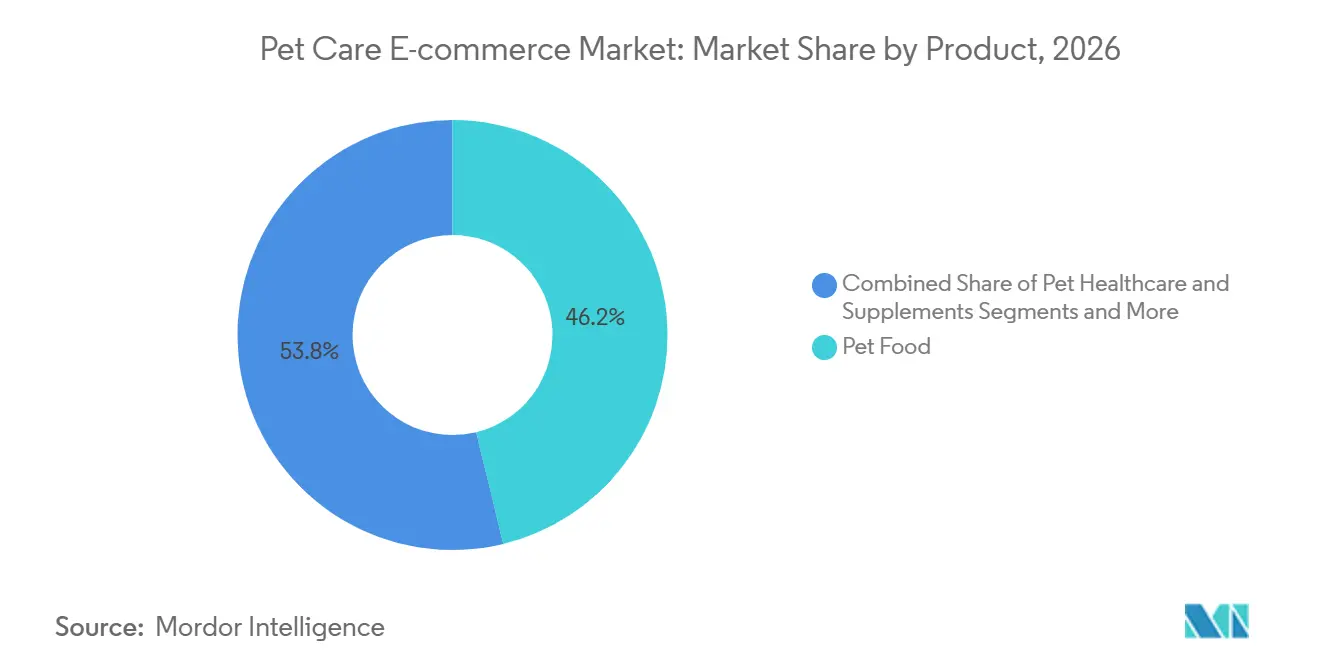
- 製品タイプ別では、ペットフードが2026年のペットケア電子商取引市場シェアの46.2%を占め、ヘルスケア・サプリメントが2032年にかけて最高の12.8% CAGRを記録しました。
- ペットタイプ別では、犬が2026年のペットケア電子商取引市場規模の56.5%を占め、猫は2032年にかけて9.4% CAGRで拡大すると予測されています。
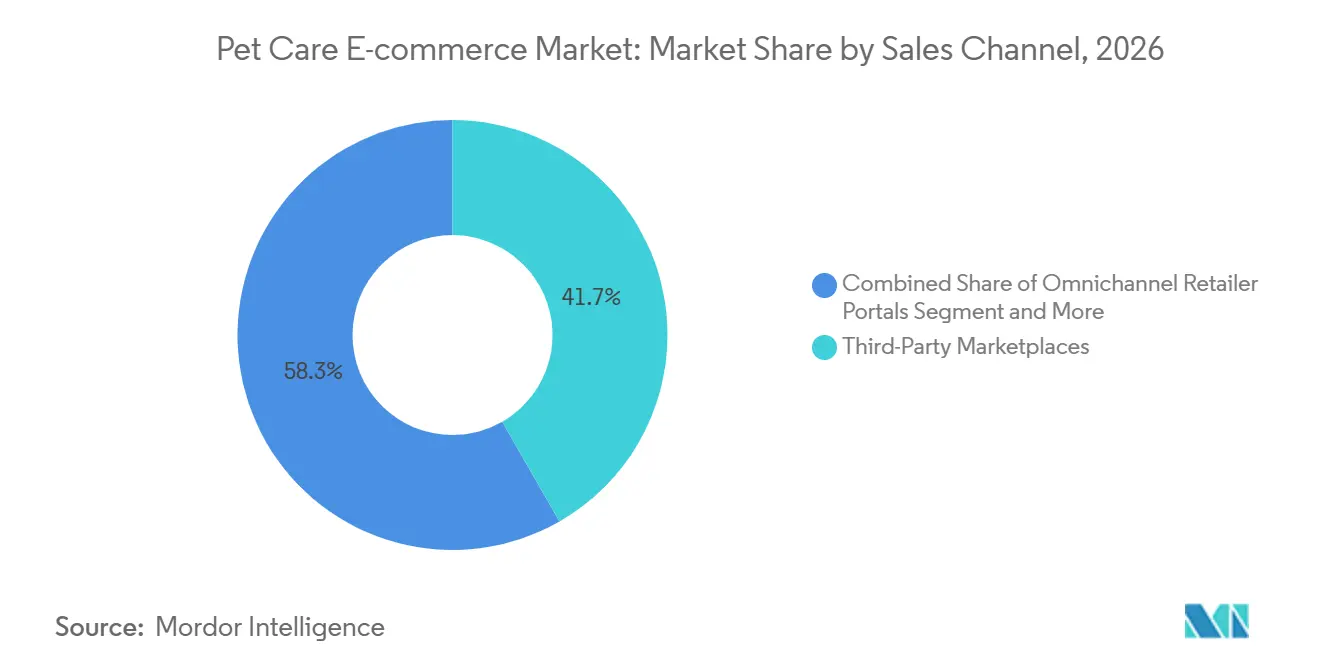
- 販売チャネル別では、サードパーティマーケットプレイスが2026年の収益シェアの41.7%をリードし、サブスクリプションボックスサービスが2032年にかけて最速の14.9% CAGRを記録しました。
- 地域別では、北米が2026年の売上の38.2%を占めましたが、アジア太平洋地域は2032年にかけて10.8% CAGRで前進しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ペットの人間化の進展によるオンライン支出の増加 | +2.10% | グローバル、北米とアジア太平洋で最も強い | 長期(4年以上) |
| スマートフォンとブロードバンドの普及 | +1.80% | アジア太平洋が中心、ラテンアメリカへの波及 | 中期(2〜4年) |
| サブスクリプション/オートシップの利便性 | +1.40% | 北米と欧州、アジア太平洋へ拡大中 | 短期(2年以内) |
| AI主導のパーソナライズされた栄養アップセル | +0.90% | 北米と中国、早期採用市場 | 中期(2〜4年) |
| 小売業者によるオムニチャネル拡大 | +0.70% | 北米と欧州、成熟した小売市場 | 中期(2〜4年) |
| 獣医連携テレヘルスコマースバンドル | +0.60% | 北米がリード、欧州が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペットの人間化の進展によるオンライン支出の増加
消費者はペットをますます家族の一員として扱うようになり、プレミアム製品とデジタルの利便性への需要が高まっています。ミレニアル世代とZ世代は中国のオーナーのほぼ半数を占め、2021年以降に犬用フードが86%、猫用フードが54%成長したフレッシュフォーマットを好んでいます。ヘルスケア支出は2026年までに米国の世帯あたり1,445米ドルに達すると見込まれており、持続的なウォレットシェアを強化しています。欧州市場もウェルネスサプリメントとリサイクル可能な包装の優先という形でこのパターンを反映しています。これらの行動は景気後退時にも底堅く、ペットケアEコマース市場の長期的な成長の下限を固めています。
スマートフォンとブロードバンドの普及
モバイル接続は、特にアジア太平洋において、多くの世帯が店舗型小売を飛び越えるなど、これまで十分にサービスを受けられていなかった層を開拓しています。中国はミレニアル世代の間でEコマースが主要な購買経路となっており、この進化を体現しています。クロスボーダープラットフォームは輸入の複雑さを合理化し、IoTカラーは自動再注文を統合しています。ラテンアメリカでは、MercadoLibreが18カ国・6億5,000万人の消費者をカバーし、ペットブランドに既製の物流基盤を提供しています。フィンテックとの連携は、銀行口座を持たない層のプレミアムアクセスを拡大しています。
サブスクリプション/オートシップの利便性
オートシップモデルは定期的な購入を予測可能なフローに変換します。Chewyは2024年第4四半期の売上の80%をサブスクリプション顧客から生み出し、26億2,000万米ドルの貢献を達成しました。The Farmer's Dogはカスタマイズされたミールプランを直送することで年換算収益10億米ドルを超えました。サブスクリプションユーザーは実店舗への来店を53%削減し、デジタルロイヤルティを固めています。このモデルは専門店が不足している農村地域にも浸透しています。
AI主導のパーソナライズされた栄養アップセル
人工知能は画一的な給餌をデータ主導のウェルネスへと変革しています。Mars Petcareは栄養アルゴリズムを改良するAIに3年間で10億米ドルを充当しました。OllieのDIG Labs買収は、オーダーメイドの食事を推奨する診断機能を組み込み、予測分析が早期の健康問題を検知してサプリメントのクロスセルを促進します。プレミアム価格設定と顧客生涯価値の向上が続き、ペットケアEコマース市場の利益率の見通しを改善しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 大型商品のラストマイル物流コストの高さ | -1.20% | グローバル、北米とヨーロッパの農村部で深刻 | 短期(2年以内) |
| マーケットプレイスの価格競争によるマージン圧縮 | -0.80% | 北米と欧州、アジア太平洋でも新興 | 中期(2〜4年) |
| クロスボーダーペットフード規制の強化 | -0.50% | グローバル、中国・米国間の回廊 | 中期(2〜4年) |
| 出荷包装に対するサステナビリティの精査 | -0.30% | 欧州がリード、他地域が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大型商品のラストマイル物流コストの高さ
重いキブルや猫砂は、ドライバー不足やインフラの格差がフルフィルメントコストを押し上げるにつれ、配送コストを増大させます。[1]最低注文数量の設定や地域配送ハブの活用が緩和策となりますが、資本集約度の高さは大手プレイヤーに有利に働きます。輸入微量栄養素への依存がボラティリティを加え、コストの予測不可能性を増幅させています。
マーケットプレイスの価格競争によるマージン圧縮
アルゴリズム主導のマーケットプレイスは最低価格を優遇し、ブランドのマージンを圧縮します。Amazonの3,250億米ドルのサードパーティプラットフォームは徹底した透明性を強制します。手数料や有料検索がさらに収益性を侵食しており、Petcoの収益努力にもかかわらずシェアが低下していることにも表れています。プレミアムベンダーは価値認識を維持するために独自処方やサービスバンドルで対抗しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ヘルスケアサプリメントがプレミアムシフトを牽引ペットフードは2026年の収益の46.2%を維持し、ペットケア電子商取引市場の基盤を形成しています。しかし、ヘルスケア・サプリメントセグメントは12.8% CAGRで成長する見込みであり、栄養を予防医療と捉えるオーナーによって牽引されています。[2] ペットケア電子商取引市場規模の中で、フレッシュ犬用食事は2021年以降86%増加し、フレッシュ猫用食事は54%増加しており、プレミアム需要の高まりを裏付けています。トリーツやチュウは安定した需要を享受し、グルーミングソリューションはプロフェッショナルサービスとの連携により需要が高まっています。
ヘルスケアの急増は、獣医関連支出が第2位の支出カテゴリーになりつつあることと一致しています。機能性天然製品、単一原材料のトリーツ、新興のプラントベースレシピは、透明性とサステナビリティへの嗜好に応えています。この製品構成の変化に伴い、サプリメントのペットケア電子商取引市場シェアは拡大する可能性が高く、症状特異的なアップセルを標的とするアルゴリズムによって支えられています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ペットタイプ別:
猫経済が都市部の成長を加速犬は2026年の売上の56.5%を占めましたが、集合住宅での生活や散歩の必要性が低いことを背景に、猫は2032年にかけて9.4% CAGRを記録する見込みです。猫向けのイノベーションは、泌尿器系の健康に配慮したキブルから消臭砂まで多岐にわたり、猫向けのペットケア電子商取引市場規模を拡大しています。鳥、魚、小型哺乳類、爬虫類は、販売量は少ないものの単価が高いニッチなセグメントを形成しています。
中国の「猫経済」は、オーナーがプレミアムフレッシュフォーマットを優先するにつれメディアの注目を集めています。エキゾチックペット向けのサブスクリプションクラブも登場しており、エンゲージメントを深めるキュレーションされた食事を提供しています。こうした動向は、猫のペットケア電子商取引市場シェアが引き続き上昇し、カテゴリー収益源が多様化することを示唆しています。
販売チャネル別:
サブスクリプションサービスが購買パターンを再形成サードパーティマーケットプレイスは、広範なリーチと統合されたフルフィルメントにより、2026年の売上高の41.7%を占めました。しかし、サブスクリプションボックスは14.9% CAGRで前進しており、ペットケア電子商取引市場におけるシェアを大幅に引き上げると予想されています。自動配送プログラムはリピート購買を獲得し、パーソナライゼーションを促進するデータを蓄積します。
Chewyのような専業スペシャリストは最高水準のサービスを活用してロイヤルティを拡大し、ダイレクト・トゥ・コンシューマーブランドは豊かなストーリーテリングとAIガイダンスを活用しています。オムニチャネル小売業者は、店舗受け取り、遠隔医療、ロイヤルティ特典を統合することで同性を追求しています。広告コストの上昇にもかかわらず、サブスクリプション形式は安定したキャッシュフローをもたらし、ペットケア電子商取引業界全体のバリュエーションを強化しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米ペットケアEコマース市場
北米は2026年の世界収益の38.2%を生み出し、世帯当たりの高い支出と成熟した物流インフラに支えられています。自動配送の普及率は世界平均を上回り、各社は400 ビリオン 米ドルのヘルスケア市場を取り込むべく獣医クリニックを拡大しています。しかし、市場の成熟化により売上高の伸びは鈍化し、プロモーション競争が激化しています。
アジア太平洋ペットケアEコマース市場
アジア太平洋地域は2032年にかけて10.8% CAGRで最も急速な成長を遂げています。中国のペット経済は2024年に3,000 ビリオン 人民元を超え、越境電子商取引の枠組みから恩恵を受けており、インドのオンラインセグメントは17.1% CAGRの潜在力を示しています。デジタルネイティブ世代、都市部の高密度化、中国の2024年輸入規制などの規制近代化が、地域のペットケア電子商取引市場に勢いをもたらしています。
欧州・中東・アフリカおよびラテンアメリカ ペットケアEコマース市場
欧州はプレミアムおよびサステナビリティをテーマに着実に前進しており、ペットフードの売上高は291億ユーロ、年間成長率は5.1%となっています。環境に配慮したパッケージングは飼い主の95%に支持されています。ラテンアメリカは遅れをとっているものの、ブラジルの5.6%の販売量成長に示されるように上昇余地を示しており、中東・アフリカはデジタルインフラの整備が進む中、まだ黎明期にあるものの有望な市場として注目されています。
競合環境
ペットケアEコマース市場は中程度の断片化を示しています。Chewyの2024年の収益118億6,000万米ドルは専門業者の優位性を示していますが、Amazonの規模が価格圧力をかけています。Walmartのような既存の小売業者は獣医クリニックとテレヘルスを展開してシェアを守っています。技術投資が競争優位を定義しており、Mars Petcareの10億米ドルのAI計画は参入障壁となる資本の大きさを示しています。
The Farmer's Dogのようなダイレクト・トゥ・コンシューマーの破壊的企業は、フレッシュミールに焦点を絞ることで10億米ドルの売上を超えています。General MillsがWhitebridgeを14億5,000万米ドルで買収してプレミアム猫用栄養を強化するなど、業界再編が加速しています。[3]PetMed ExpressとDutchの提携のようなテレヘルスとの連携は、製品を超えてホリスティックケアへと価値を拡張しています。
ペットケアEコマース産業のリーダー企業
-
Amazon.com, Inc.
-
Chewy, Inc.
-
Petco Health & Wellness Co., Inc.
-
PetSmart, Inc.
-
Zooplus SE
- 注:主要企業の掲載順は順位を示すものではありません。
ペットケア eコマース市場 このレポートでカバーされる企業
- Amazon.com
- Chewy, Inc.
- Petco Health & Wellness Co., Inc.
- PetSmart, Inc.
- Zooplus SE
- Walmart Inc.
- BARK, Inc.
- Target Brands, Inc.
- Alibaba Group (Tmall)
- JD.com, Inc.
- The Farmer's Dog, Inc.
- Nestle Purina PetCare Co.
- Mars Petcare Inc.
- Pet Circle
- Pets at Home Group plc
- Supertails
- Petlove
- MedicAnimal
- Miscota
- eTailPet
最近の産業開発事情 ペットケア eコマース市場
- 2024年10月:WalmartはアリゾナとジョージアにWalmart+会員向けのテレヘルスを追加した5つの獣医・グルーミングセンターを開設し、年間世帯ペット支出の推定額1,445米ドルに対応しました。
- 2024年10月:Mars Petcareはパーソナライズされた栄養ツールを支援するテクノロジーと人材に70%を配分し、AIおよびデジタルプロジェクトに3年間で10億米ドルを充当しました。
- 2024年1月:General MillsはWhitebridge Pet Brandsを14億5,000万米ドルで買収し、プレミアムブランドのTiki PetsとCloud Starを追加しました。
グローバルペットケアEコマース市場レポートの調査範囲
セグメンテーション概要
| ペットフード |
| ペットトリーツ&チュー |
| ペットヘルスケア&サプリメント |
| グルーミング製品 |
| おもちゃ&アクセサリー |
| 犬 |
| 猫 |
| 鳥 |
| 魚・水生生物 |
| 小型哺乳類 |
| 爬虫類・両生類 |
| サードパーティマーケットプレイス |
| ピュアプレイEテイラー |
| オムニチャネル小売業者ポータル |
| ダイレクト・トゥ・コンシューマーブランドサイト |
| サブスクリプションボックスサービス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | ペットフード | |
| ペットトリーツ&チュー | ||
| ペットヘルスケア&サプリメント | ||
| グルーミング製品 | ||
| おもちゃ&アクセサリー | ||
| ペットタイプ別 | 犬 | |
| 猫 | ||
| 鳥 | ||
| 魚・水生生物 | ||
| 小型哺乳類 | ||
| 爬虫類・両生類 | ||
| 販売チャネル別 | サードパーティマーケットプレイス | |
| ピュアプレイEテイラー | ||
| オムニチャネル小売業者ポータル | ||
| ダイレクト・トゥ・コンシューマーブランドサイト | ||
| サブスクリプションボックスサービス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
オンラインペット支出は2032年にかけてどの程度の成長が見込まれますか?
売上高は2027年の118.46 ビリオン 米ドルから2032年には170.91 ビリオン 米ドルへ、7.61%のCAGRで成長すると予測されています。
最も強い成長勢いを示している地域はどこですか?
アジア太平洋は都市部のペット飼育と스마트폰コマースの急速な拡大により、予測CAGRが10.8%でリードしています。
サブスクリプションモデルがペット小売業者にとって重要な理由は何ですか?
オートシップ顧客は主要プラットフォームの売上の最大80%を占め、顧客維持率を向上させ獲得コストを低下させています。
最も速くシェアを拡大している製品セグメントはどれですか?
ヘルスケアとサプリメントは、オーナーが予防的ウェルネスルーティンを採用するにつれ、12.8%のCAGRで成長する見込みです。
オンラインペット小売業者が直面する最大の物流上の障壁は何ですか?
キブルや猫砂などの重量物のラストマイル配送コストの高さが、特に農村地域においてマージンを圧迫し続けています。