
ペットテック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.17 十億米ドル |
| 市場規模 (2031) | 26.32 十億米ドル |
| 成長率 (2026 - 2031) | 13.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペットテック市場分析
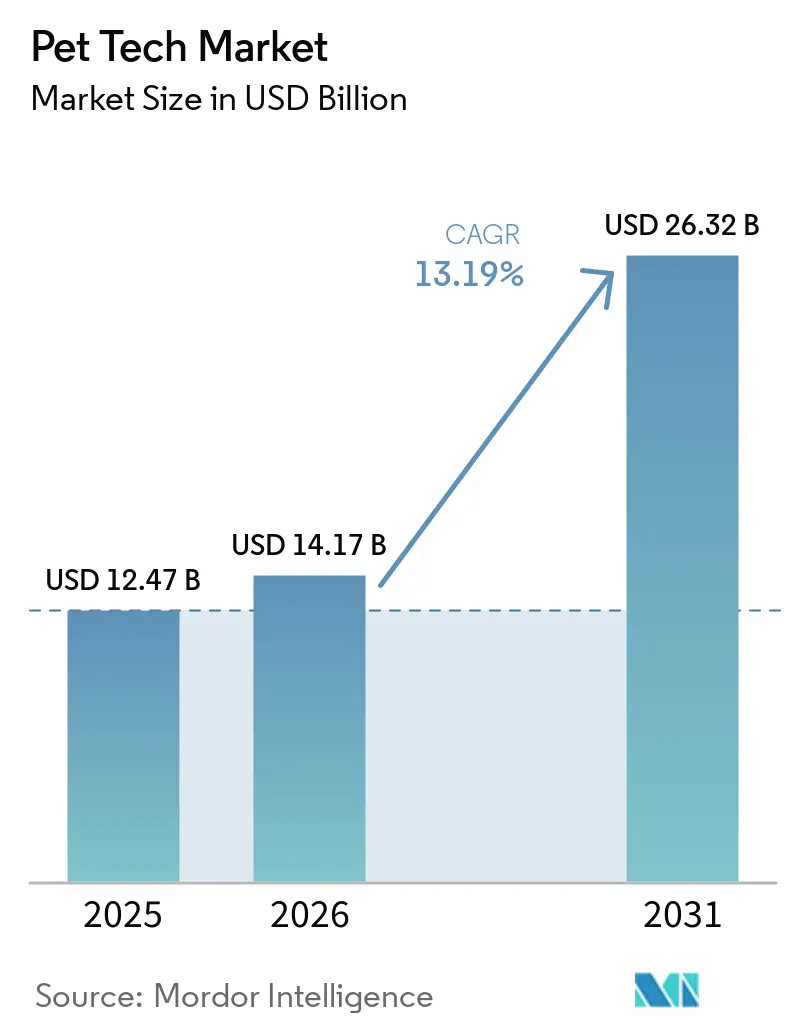
ペットテック市場規模は、2025年の124億7,000万米ドルから2026年には141億7,000万米ドルへと成長し、2026年~2031年のCAGR 13.62%で2031年には268億3,000万米ドルに達する見込みです。
ペットの家族化の継続、規制によるマイクロチップ義務化、IoT統合の拡大が相まって、この上昇軌道を持続させています。コネクテッドデバイスは「あれば便利」なアクセサリーから、活動量・睡眠・早期疾患指標をモニタリングするコアウェルネスツールへと進化し、プレミアム価格設定を支えています。予測分析を基盤としたサブスクリプションモデルは継続的な収益を生み出し、顧客ロイヤルティを強化します。MatterやUWB(超広帯域)などの相互運用プロトコルは互換性の障壁を取り除き、マルチデバイス採用を加速させます。確立されたブランドがスケールを活用し、資金力のあるスタートアップがAI主導のブレークスルーをもたらす中、競争の激しさは中程度にとどまっています。
主要レポートのポイント
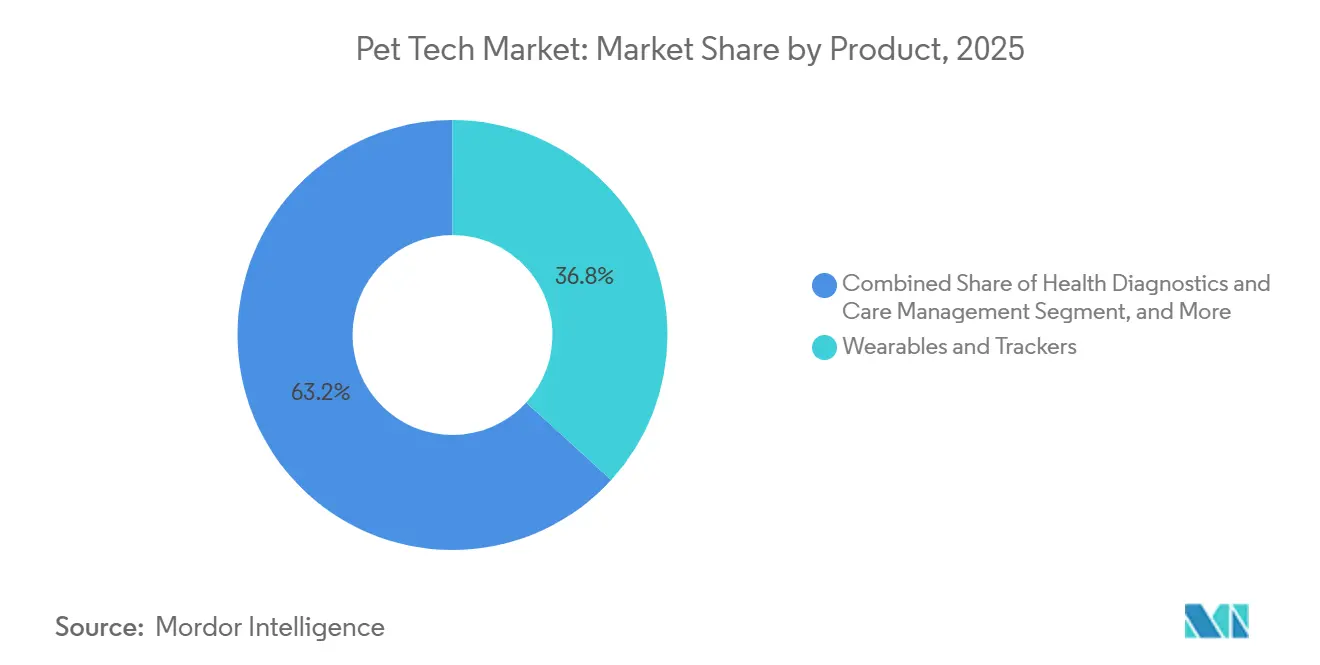
- 製品カテゴリー別では、スマートカラー&トラッカーが2025年のペットテック市場規模において売上シェア36.78%でトップとなり、スマートリター&廃棄物管理システムは2031年にかけてCAGR 16.18%で拡大する見込みです。
- ペットタイプ別では、犬が2025年のペットテック市場シェアの65.10%を占め、猫はCAGR 15.18%で2031年まで最も速い成長が見込まれます。
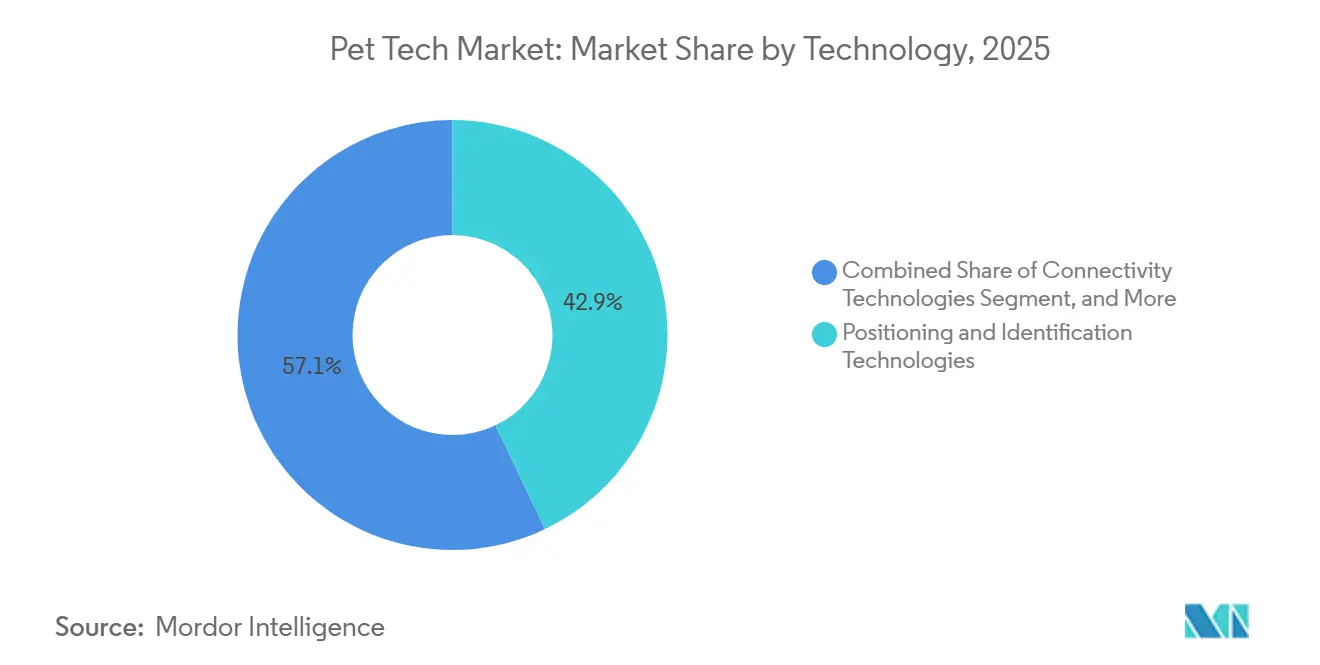
- 技術別では、GPSが2025年のペットテック市場規模の42.98%のシェアを占め、AI/ML分析は2026年~2031年にかけてCAGR 14.92%で成長する見込みです。
- 用途別では、識別&追跡が2025年のペットテック市場シェアの38.10%を占め、健康&フィットネスモニタリングは予測期間中にCAGR 16.74%で拡大します。
- 流通チャネル別では、オフライン小売が2025年のペットテック市場規模の56.10%のシェアを占め、サブスクリプション/DTC販売は2031年にかけてCAGR 17.41%で拡大する見込みです。
- 地域別では、北米が2025年のペットテック市場シェアの36.35%を占め、アジア太平洋地域は2031年にかけて最も高い地域別CAGR 15.88%が見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペットの家族化の進展と コネクテッドデバイスへの支出意欲の高まり | +3.2% | グローバル、北米と欧州で最も顕著 | 長期(4年以上) |
| ウェアラブルおよびスマートホームエコシステムにおける IoTとAIの統合 | +2.8% | 北米とアジア太平洋地域が中心、 欧州への波及 | 中期(2~4年) |
| データ需要を生み出すペット保険と 遠隔獣医サービスの成長 | +2.1% | 北米とEU、アジア太平洋地域へ拡大 | 中期(2~4年) |
| デバイス普及を促進するスマートホーム相互運用 標準(Matter、UWB) | +1.9% | グローバル、北米のテクノロジー 採用が主導 | 短期(2年以内) |
| サブスクリプション型 予測分析ウェルネスプラットフォーム | +1.7% | 北米と欧州、アジア太平洋地域で新興 | 長期(4年以上) |
| 新興市場における義務的マイクロチップ化と トレーサビリティ規制 | +1.4% | 欧州とアジア太平洋地域、 南北アメリカでは選択的施行 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ペットの家族化の進展とコネクテッドデバイスへの支出意欲の高まり
家庭はペットをますます家族の一員として捉えるようになり、その感情的な絆がスマートカラー、リターシステム、遠隔獣医サブスクリプションへの支払い意欲を高めています。パンデミック期間中、多くの初めてのオーナーがペットテック市場に参入し、規制が緩和された後もコネクテッドプロダクトを継続利用しました。アジア全域では、主要都市圏でのペット飼育率が70%を超え、可処分所得の増加がプレミアムデバイス需要を支えています。オーナーは定期的な診察よりも早期疾患検出を優先するようになり、ブランドはAI対応の健康インサイトをより高いマージンで提供できるようになっています。中国では1億2,000万頭以上のペットが高度な栄養管理と健康モニタリングへの支出を牽引しています。この意識の変化が持続的な長期成長を支え、ペットテック市場を押し上げています。
ウェアラブルおよびスマートホームエコシステムにおけるIoTとAIの統合
最新のスマートカラーは1秒間に最大150回の動作測定を処理し、その結果を匿名化されたデータベースと照合して異常を検出します。FiのSeries 3+カラーは現在、引っかき、舐め、水分補給パターンを検出しており、機械学習が加速度計の生データをアクション可能な健康アラートに変換する方法を示しています。MatterとUWBがシームレスな接続性を実現するにつれ、カラー、フィーダー、リターボックスがサーモスタットや音声アシスタントと連携し、給餌スケジュールや温度設定を最適化します。臨床的な検証も進んでおり、ある査読済み研究ではAI予測と獣医師の評価との間に87.5%の一致率が報告されています。[1] これらのエコシステム効果はプラットフォームへのロックインを強化し、スイッチングコストを引き上げ、ペットテック市場における顧客エンゲージメントを深めます。
データ需要を生み出すペット保険と遠隔獣医サービスの成長
保険会社およびテレヘルス事業者は、ペットウェアラブルデータを共有するオーナーに対して割引を提供するケースが増えている。PetMed Expressはオランダ(Dutch)と提携し、34州にわたって24時間365日のバーチャルコンサルテーションを提供することで、継続的なモニタリングストリームへの新たな需要を創出した。[2]米国のオーナーの40%が現在、少なくとも年に1回はテレ獣医ポータルを利用しており、それらのやり取りは正確な行動データおよびバイタルデータに依存している。SynchronyによるCareCreditとPets Bestの統合は、払い戻し手続きを簡素化するとともに、取引記録を引受モデルに取り込む。データ共有のループはリスクスコアリングおよび請求検証を改善し、コスト意識の高いオーナーの間での普及を後押ししている。
デバイス普及を促進するスマートホーム相互運用標準(Matter、UWB)
マルチベンダーの互換性はペットテック市場の長年の障壁でしたが、Matterは冗長なハブを排除することでApple、Google、Samsungのデバイスの相互運用を可能にします。U-techのUWB対応ドアロックは、屋内ペットに対してセンチメートル単位の追跡を実現し、GPSビーコンと比較してバッテリー消耗を低減します。Matter 1.4はマルチ管理者設定をさらに簡素化し、すべての家族がデバイスアラートを受け取れるようにします。技術的な障壁の低下により、初めての購入者が参入しやすくなり、メーカーは独自の信号スタックではなく差別化された分析にR&D予算を振り向けることができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 平均的なペットオーナーにとっての 高い初期費用と不明確なROI | -2.1% | グローバル、価格感応度の高い市場で最も顕著 | 短期(2年以内) |
| ウェアラブルのバッテリー寿命と 耐久性の制限 | -1.8% | グローバル、すべてのデバイスカテゴリーに影響 | 中期(2~4年) |
| クラウドホスト型ペットバイオメトリクスに 関するデータプライバシーの懸念 | -1.3% | 欧州と北米、アジア太平洋地域で新興 | 長期(4年以上) |
| デバイスの相互運用性を損なう 断片化した無線標準 | -1.1% | グローバル、Matter採用により縮小傾向 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
平均的なペットオーナーにとっての高い初期費用と不明確なROI
高機能カラーの小売価格は99米ドルから399米ドルの間で、セルラーサブスクリプションが継続的な費用を加算します。健康なペットのオーナーは、通常の予算サイクル内で予防的なメリットを定量化することが難しく、支出感応度はペット予算が家庭の医療費と競合する新興経済圏で最も高くなります。ファイナンスパッケージや保険リベートは価格ショックを緩和しますが、手頃さの障壁を完全に解消することはできません。リターロボット、フィーダー、カメラなど、それぞれ異なるメリットを謳いながら限られた裁量資金を争う複数のデバイスを検討する家庭では、この課題がさらに深刻になります。
ウェアラブルのバッテリー寿命と耐久性の制限
アクティブなGPSカラーは充電前にわずか5日しか持続せず、日常的なコンプライアンスを損なう不便さがあります。AI処理はエネルギー消費を増加させ、追跡精度とバッテリー寿命の間でトレードオフを強いられます。ペットはスマートフォンをはるかに超える水、汚れ、衝撃にデバイスをさらし、破損したハードウェアの返品率を高めます。寒冷地での気温変動はリチウムイオンの容量を低下させ、サイクルをさらに短縮し、信頼性の高い安全ツールを期待するオーナーを失望させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
自動廃棄物管理がイノベーションを促進スマートリター&廃棄物管理システムは2031年にかけてCAGR 16.18%を記録しており、健康分析も提供する自動衛生管理へのオーナー需要を反映しています。PurinaのPetivityユニットは各訪問の体重と時刻を記録し、尿路疾患の早期アラートを可能にします。PETKITのPurobot Ultraは個々の猫を認識するカメラを追加し、多頭飼育の家庭に対応しています。スマートカラー&トラッカーが依然としてペットテック市場規模の最大36.78%のシェアを占めている一方、リターセグメントの急速な成長は、ウェアラブル指標を補完する屋内健康データストリームへのシフトを示しています。インタラクティブカメラ、スマートフィーダー、遠隔獣医デバイスは、栄養と行動のインサイトを統合ダッシュボードに統合することで繁栄しています。製品の多様化は全体として、より多くの日常ルーティンにわたるエンゲージメントを拡大することでペットテック市場全体を向上させます。
第2世代のフィーダーは、カラーから送信された活動スコアに合わせてカスタマイズされた量を分配するようになり、デバイス間のデータがパーソナライズされたケアをいかに豊かにするかを示しています。インタラクティブ玩具はリアルタイムの動作分析を採用し、オーナーがリモートワーク中のペットの退屈を解消します。在宅診断を提供する健康キオスクがエコシステムに加わり、獣医師により豊富な縦断的データを提供します。これらの隣接領域は、ペットテック市場における単機能ガジェットではなく、フルスタックウェルネスへの成熟した消費者の期待を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ペットタイプ別:
猫向けテクノロジーが勢いを増す犬は2025年のペットテック市場シェアの65.10%を維持しており、これは主に屋外活動モニタリング、GPSジオフェンシング、犬用保険プログラムが犬のニーズを中心に生まれたためです。しかし、小型化されたセンサーと軽量バッテリーが猫に快適なソリューションを促進し、2031年にかけてCAGR 15.18%を牽引することで、勢いは変化しています。スマートリターボックス、10グラム未満のカラータグ、UWBベースの屋内測位システムが猫の行動特性を満たします。オーナーは猫のローインパクトなライフスタイルに合った目立たないフォームファクターと静音動作を評価しています。ウサギやミニブタなどの他のコンパニオンアニマルは、デバイスメーカーが種固有の動作パターンにアルゴリズムを適応させるにつれ、長期的な機会を示しています。
都市生活のトレンドはペットの選択を猫や小型犬に傾け、コンパクトなトラッカーとリター分析の対象市場を拡大しています。多頭飼育アルゴリズムを習得したデバイス開発者は、正確な識別がデータ汚染を防ぐため優位性を得ます。獣医遠隔医療の規範が広がるにつれ、猫固有のバイタルサイン(水分補給頻度、リターボックスの体重変動、グルーミングパターン)が診断上の貴重なデータとなり、ペットテック市場におけるセグメントの戦略的重要性を強化します。
技術別:
分析が純粋な追跡を凌駕GPSは2025年のペットテック市場規模の42.98%のシェアを維持していますが、焦点が位置情報から予測的ウェルネスへと移行するにつれ、AI/ML分析はCAGR 14.92%で急速に進んでいます。例えば、Fiの最新カラーは匿名化された犬のコホートに対する比較モデリングを使用し、皮膚疾患を示唆する引っかきエピソードを検出します。加速度計、サーミスタ、光学式心拍数モジュールなどのセンサースイートがクラウドML エンジンに供給され、臨床症状が現れる前に早期警告を発します。Bluetooth&Wi-Fiモジュールは家庭内での低消費電力同期を確保し、セルラーリンクは屋外での継続性を提供します。RFID/NFCタグは、食事制限のある動物間の食事の盗み食いを防ぐ、多頭飼育環境での食事時間アクセス制御を可能にします。
スタック収束が定義的なテーマです。単一のカラーがUWBによる屋内精度、GPSによる屋外範囲、AIによるデータ解釈を組み合わせ、複数のユースケースに対して1つのインターフェースをオーナーに提供します。コンピューティングコストの低下に伴い、エッジ処理はレイテンシを低減し、選択的なクラウドアップロード前にローカルで機密データを分析することでプライバシーを保護し、ペットテック市場における機能性とセキュリティの成熟したバランスを反映しています。
用途別:
予防的健康管理が中心的役割を担う識別&追跡機能は依然としてペットテック市場シェアの38.10%を占めていますが、オーナーが積極的なウェルネスへと方向転換するにつれ、健康&フィットネスモニタリングは2031年にかけて最も速いCAGR 16.74%を示しています。日々の健康スコアを生成するカラーは保険会社のダッシュボードと統合され、活動不足をプレミアム割増または健康クレジットに変換します。スマートボウルがリアルタイムの歩数と休息パターンに基づいてカロリー摂取量を調整することで、給餌&栄養管理が恩恵を受けます。ペット盗難が増加している密集した都市では安全&セキュリティが不可欠であり、ジオフェンシングアラートとUWB屋内境界が脱走を防ぎます。
身体的な健康を超えて、エンターテインメント&エンゲージメントと行動/不安管理は、アルゴリズムのインサイトがオーナーの不在や環境騒音に関連するストレストリガーを解読するにつれて発展しています。コンパニオンアプリは充実活動を提案したり、スマートスピーカーを通じて落ち着く音楽を流したりします。このホリスティックなアプローチはペットテック市場の認知価値を広げ、デバイスを不可欠なケアパートナーとして定着させます。
流通チャネル別:
サブスクリプションが収益を再構築オフライン小売は依然としてペットテック市場規模の56.10%を占め、確立されたペットショップネットワークと即時の製品入手可能性を活用しています。しかし、サブスクリプション/DTCモデルはCAGR 17.41%で拡大しており、ハードウェアとサービスを一体化したバンドルへの消費者の需要を反映しています。Fi、Tractive、Pawfitはオンラインアップグレード、ファームウェアリリース、健康レポートを仲介者を介さずユーザーのスマートフォンに直接提供します。Eコマースプラットフォームは交換バッテリー、テーマ別カラー、クリーニングカートリッジなどのアクセサリーエコシステムを提供することでDTCを補完し、顧客生涯価値を強化します。
サブスクリプションの波により、ブランドは継続的な製品改善に活用される使用状況分析を収集できます。予測可能な収入はキャッシュフローを安定させ、R&D支出のリスクを軽減します。継続的な費用が獣医師チャットライン、パーソナライズされた食事プラン、クラウドストレージを解放する場合、オーナーは価値を認識し、ペットテック市場内で選択したブランドへの長期的な愛着を固めます。
地域分析
北米およびヨーロッパのペットテック市場
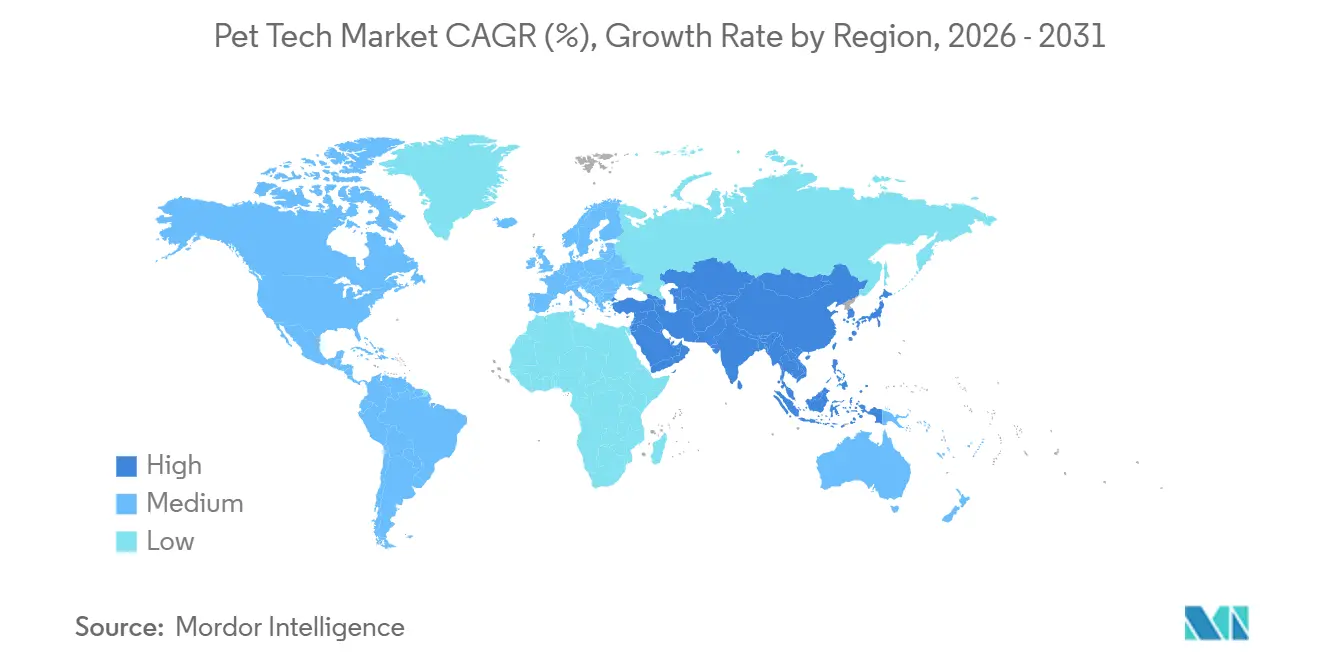
北米は2025年に収益の38.88%を占め、ペットテック市場において最大の地域ブロックとしての地位を維持した。これは高い購買力、デバイスの普及、およびデジタルケアインフラの充実を反映している。米国ペット用品協会(American Pet Products Association)は、米国のペット産業が2025に1,580 ビリオン 米ドルに達したと報告しており、このスケールが接続型製品の成長を支える大きな支出基盤を地域にもたらしている。同協会はまた、犬や猫の飼い主の97%がペットを家族の一員と考えていることも明らかにしており、安全性、健康、および日常の利便性に関連する製品への需要の背景を強固なものにしている。ヨーロッパは、規制が裁量的支出のみに依存するのではなく、基礎的な需要を生み出し始めているため、ペットテック市場において構造的に重要性を増している。欧州議会は2026年4月に犬と猫の福祉に関するEU全域で初めての基準を承認し、相互運用可能な国家データベースへの義務的なマイクロチップ装着と登録を含めた。これにより、トレーサビリティに連動したハードウェアおよびデータシステムへの長期的な需要が支えられると見込まれる。
アジア太平洋地域のペットテック市場
アジア太平洋地域は2031年までに13.95%のCAGRで成長すると予測されており、ペットテック市場において最も成長の速い地域となり、将来的な地域シェア拡大の主要な源泉となっている。同地域の成長は、都市部でのペット飼育の増加、中間所得層の支出拡大、および新製品を迅速に市場投入できる製造基盤によって支えられている。また、製品エコシステムの活動も活発化しており、SamsungはSmartThingsペットケアユーザーの顕著な増加を報告しており、接続型ペット機能がより広いホームプラットフォーム内で普及しつつあることを示している。バンコクでは義務的なペットのマイクロチップ装着と登録に関する法律が2026年1月10日に施行され、東南アジアにおけるデバイスおよび識別需要に対する明確な規制上の支援ポイントが加わった。アジア太平洋地域でペットテック市場が拡大するにつれ、政策支援、電子機器の製造能力、および都市部の消費者需要の組み合わせにより、北米およびヨーロッパとの差は引き続き縮小していくと見込まれる。
中東・アフリカおよび南米のペットテック市場
中東・アフリカおよび南米は依然としてペットテック市場において初期段階にあるが、識別および公共管理プログラムが整備されるにつれて構造が形成されつつある。インドのデリー政府は、国連開発計(UNDP)の支援のもと、2年間で100万頭の野良犬にマイクロチップを装着することを約束しており、RFIDに連動したシステムおよびスキャナーへの実質的な調達需要を示している。GCC域内では、プレミアムなペット支出と都市型ライフスタイルが高付加価値の接続型デバイスの顧客基盤の形成を後押ししているが、地域市場は依然として主要地域より規模が小さい。これらの発展途上地域全体において、ペットテック市場はまず識別およびコンプライアンス需要から恩恵を受け、その後にサブスクリプション主導の健康・利便性の普及が広がると見込まれる。
競合環境
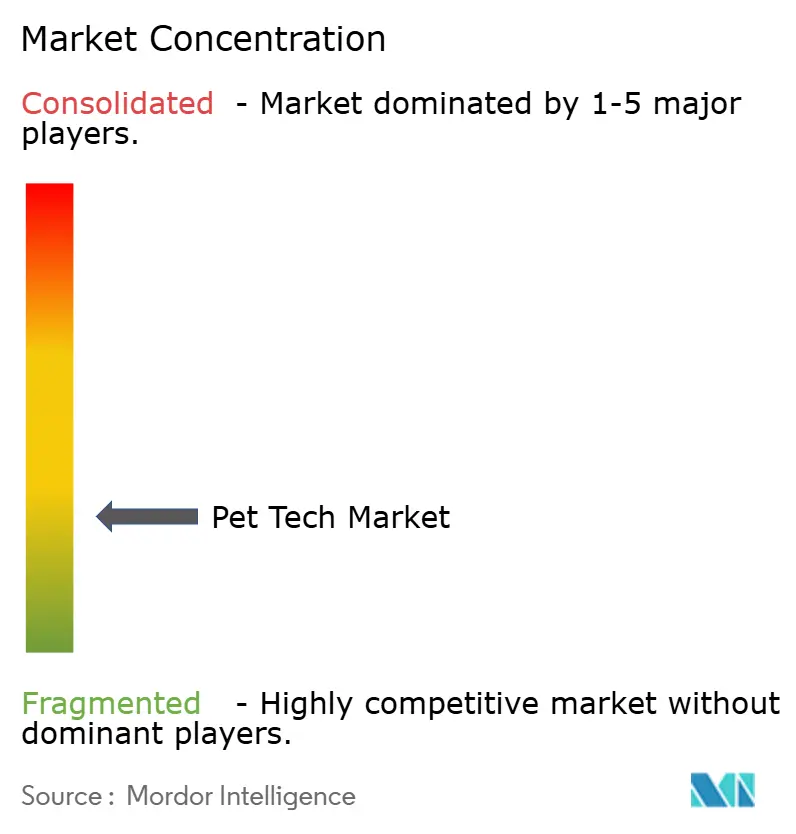
ペットテック市場は中程度の断片化を特徴としています。単一のサプライヤーが中一桁台のシェアを超えることはありませんが、既存ブランドはスケールとブランド信頼を活用しています。Mars Inc.は診断会社Heskaと遺伝子検査ラボCerba VetおよびAntageneを買収することで垂直統合を拡大し、ハードウェア、ソフトウェア、ラボサービスを1つのエコシステムに統合しました。Fiは匿名化されたコホートデータから学習するAIアルゴリズムによる差別化を継続し、先行者としての認知を獲得しています。
Satellaiなどのスタートアップは、地上ネットワークが残すカバレッジギャップを埋めるオフグリッドの冒険者向けに衛星連携トラッカーを導入しています。Pawfitは小型化されたユニットで猫と小型犬をターゲットにし、犬種サイズによるセグメンテーションを示しています。GarminなどのGPS大手はLTE対応バージョンを発売して関連性を維持しています。全体的に、プレイヤーはバッテリーイノベーション、サブスクリプション階層、オープンAPIを追求し、デバイスをより大きなスマートホームアーキテクチャに組み込んでいます。保険会社や獣医チェーンとの共同マーケティングは重要な流通レバーとして機能し、ハードウェアマージンとサービス収入を組み合わせてバランスシートを強化します。
ベンダー間の競争はAIモデルの精度、バッテリー稼働時間、シームレスなファームウェアアップデートを中心に展開されています。Matter認証によるクロスプラットフォーム互換性を提供する企業はスイッチングコストを低減し、混在ブランドのスマートホームを運営する家庭を獲得します。スタートアップの資金調達ラウンドは、ベンチャー投資家が人間用ウェアラブルを超えたデータリッチな分野を求める中、健全な状態を維持しています。その結果、急速なイノベーションが依然として意味のあるシェアを獲得できる、競争的でありながら機会に富んだ環境が生まれています。
ペットテック産業のリーダー企業
-
Garmin Ltd.
-
Mars Inc. (Whistle)
-
Radio Systems Corp. (PetSafe)
-
Tractive GmbH
-
Fi (Barking Labs)
- 注:主要企業の掲載順は順位を示すものではありません。
ペットテック市場 このレポートでカバーされる企業
- Airvet
- Chewy, Inc.
- Digitail
- Dogness International Corporation
- Fi
- FirstVet
- FitBark
- Garmin
- Halo Collar
- Lupa
- Pawp
- Petcube Inc.
- PETKIT Network Technology Co., Ltd.
- Petlibro
- PetPace
- Radio Systems Corporation (PetSafe)
- Rover Group, Inc.
- Sure Petcare (MSD Animal Health)
- Tailio
- Tomofun (Furbo)
- Tractive GmbH
- Vetster
- Wagz Inc.
- Whisker
最近の産業開発事情 ペットテック市場
- 2025年6月:Fiは、引っかき、舐め、吠え、水分補給に関するリアルタイムインサイトを提供する初のAI搭載犬用カラー、Series 3+を発表しました。
- 2025年4月:Pawfitは、猫と小型犬向けに設計された小型GPS&活動量トラッカー、Pawfit Liteを発表しました。
- 2025年3月:SatellaiはMWC 2025において、セルラー圏外でもカバレッジを可能にする初の常時接続衛星ペットトラッカーを発売しました。
グローバルペットテック市場レポートの範囲
セグメンテーション概要
| スマートカラー&トラッカー |
| スマートフィーダー&トリートディスペンサー |
| インタラクティブカメラ&玩具 |
| 健康&遠隔獣医デバイス |
| スマートリター&廃棄物管理システム |
| その他(マイクロチップドア、センサー) |
| 犬 |
| 猫 |
| その他のコンパニオンアニマル |
| GPS |
| RFID/NFC |
| Bluetooth&Wi-Fi |
| センサースイート(加速度計、温度計、心拍数) |
| AI/ML分析 |
| その他 |
| 識別&追跡 |
| 健康&フィットネスモニタリング |
| 安全&セキュリティ |
| 給餌&栄養管理 |
| エンターテインメント&エンゲージメント |
| 行動/不安管理 |
| オフライン小売 |
| オンライン小売 |
| サブスクリプション/DTC |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | スマートカラー&トラッカー | |
| スマートフィーダー&トリートディスペンサー | ||
| インタラクティブカメラ&玩具 | ||
| 健康&遠隔獣医デバイス | ||
| スマートリター&廃棄物管理システム | ||
| その他(マイクロチップドア、センサー) | ||
| ペットタイプ別 | 犬 | |
| 猫 | ||
| その他のコンパニオンアニマル | ||
| 技術別 | GPS | |
| RFID/NFC | ||
| Bluetooth&Wi-Fi | ||
| センサースイート(加速度計、温度計、心拍数) | ||
| AI/ML分析 | ||
| その他 | ||
| 用途別 | 識別&追跡 | |
| 健康&フィットネスモニタリング | ||
| 安全&セキュリティ | ||
| 給餌&栄養管理 | ||
| エンターテインメント&エンゲージメント | ||
| 行動/不安管理 | ||
| 流通チャネル別 | オフライン小売 | |
| オンライン小売 | ||
| サブスクリプション/DTC | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
ペットテック市場の急速な成長を牽引しているものは何ですか?
ペットの家族化の強いトレンド、AIの統合、サブスクリプションウェルネスプラットフォームが、2031年にかけてCAGR 13.62%の予測を支えています。
最も速く拡大している製品セグメントはどれですか?
スマートリターと廃棄物管理システムは、オーナーが自動衛生管理と健康分析を求める中、CAGR 16.18%で成長すると予測されています。
アジア太平洋地域が最も魅力的な成長地域である理由は何ですか?
都市化、可処分所得の増加、コネクテッドデバイスへの若い世代の熱意がアジア太平洋地域をCAGR 15.88%へと押し上げています。
サブスクリプションはベンダーの収益モデルをどのように変えていますか?
サブスクリプション/DTCチャネルは予測可能なキャッシュフロー、継続的なファームウェアアップグレード、パーソナライズされたインサイトを提供し、CAGR 17.41%の成長を支えています。