
高圧バルーンカテーテル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.79 十億米ドル |
| 市場規模 (2032) | 5.96 十億米ドル |
| 成長率 (2027 - 2032) | 9.45 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高圧バルーンカテーテル市場分析
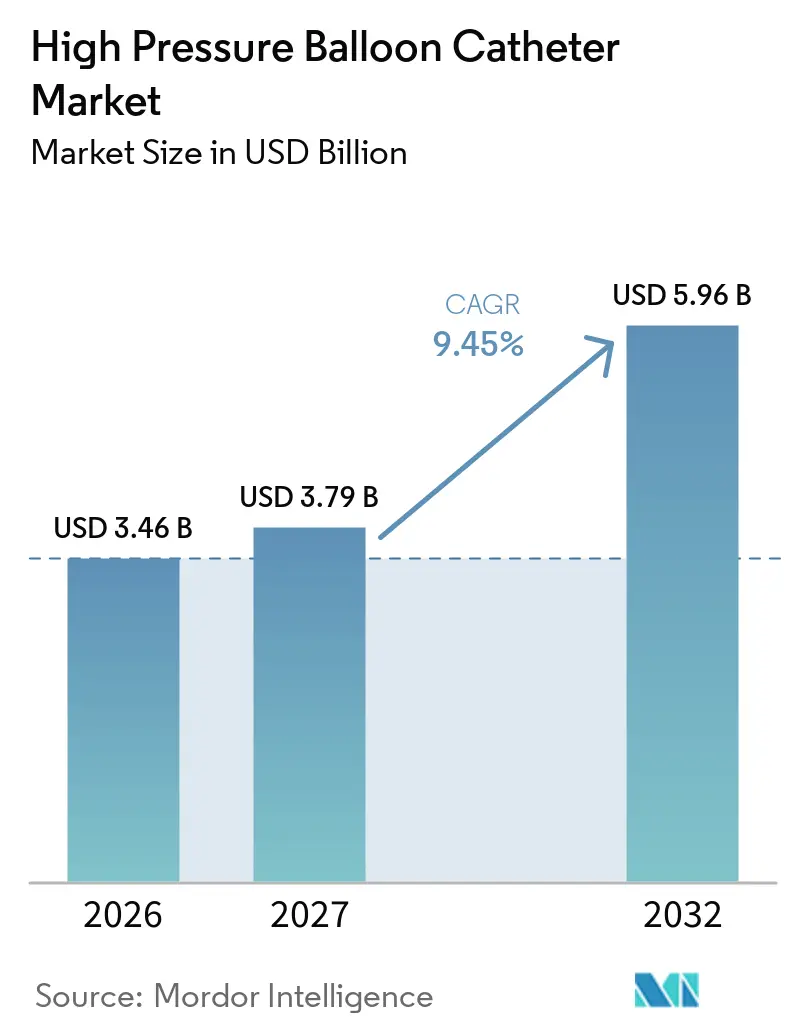
高圧バルーンカテーテル市場規模は2026年に3.46 ビリオン 米ドルと評価され、2027年の3.79 ビリオン 米ドルから2032年には5.96 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは9.45%です。
この拡大は、複雑な冠動脈および梢病変に対する処置件数の増加、心血管疾患の有病率の上昇、超高圧性能を目指した継続的なイノベーションを反映しています。ナイロンおよびポリエチレンテレフタレート(PET)は、バースト強度と送達性のバランスに優れているため、引き続きバルーン材料の中核を担っており、複合設計により定格バースト圧は40 ATMに向けて拡大しています。デバイスメーカーは外来設定への処置移行も活用しており、患者アクセスの向上とケアの総コスト削減を実現しています。地域別では北米が採用をリードしていますが、医療インフラの整備と償還制度の拡充に伴い、アジア太平洋地域が最も急速な普及を示しています。競争の激しさは中程度であり、少数の多角化企業が長年にわたる循環器科フランチャイズを保有していますが、構造的心疾患および薬剤コーティングバルーンのニッチ分野では専門参入企業がシェアを拡大しています。
主要レポートのポイント
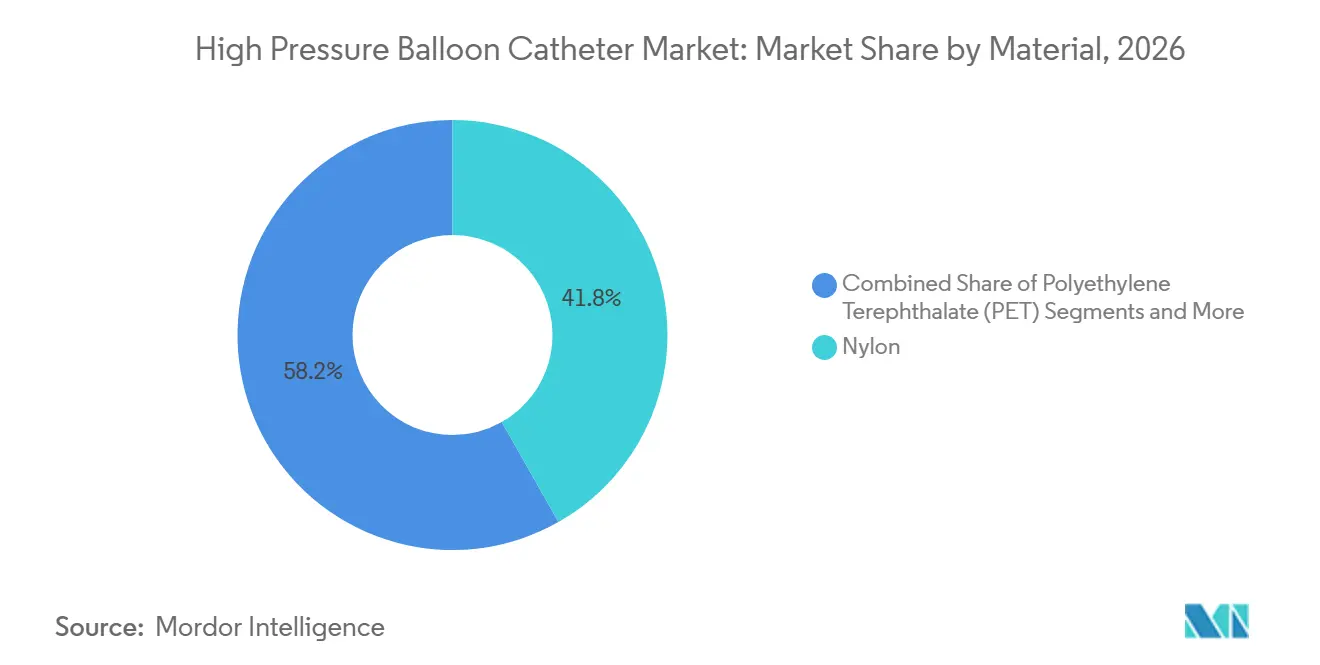
- 材料別では、ナイロンが2026年売上高の41.8%をリードし、PETは2027年から2032年にかけて9.75%のCAGRで成長する見込みです。
- 用途別では、冠動脈形成術が2026年収益の62.3%を占め、末梢血管形成術は2032年までに10.8%のCAGRで最も急速に成長すると予測されています。
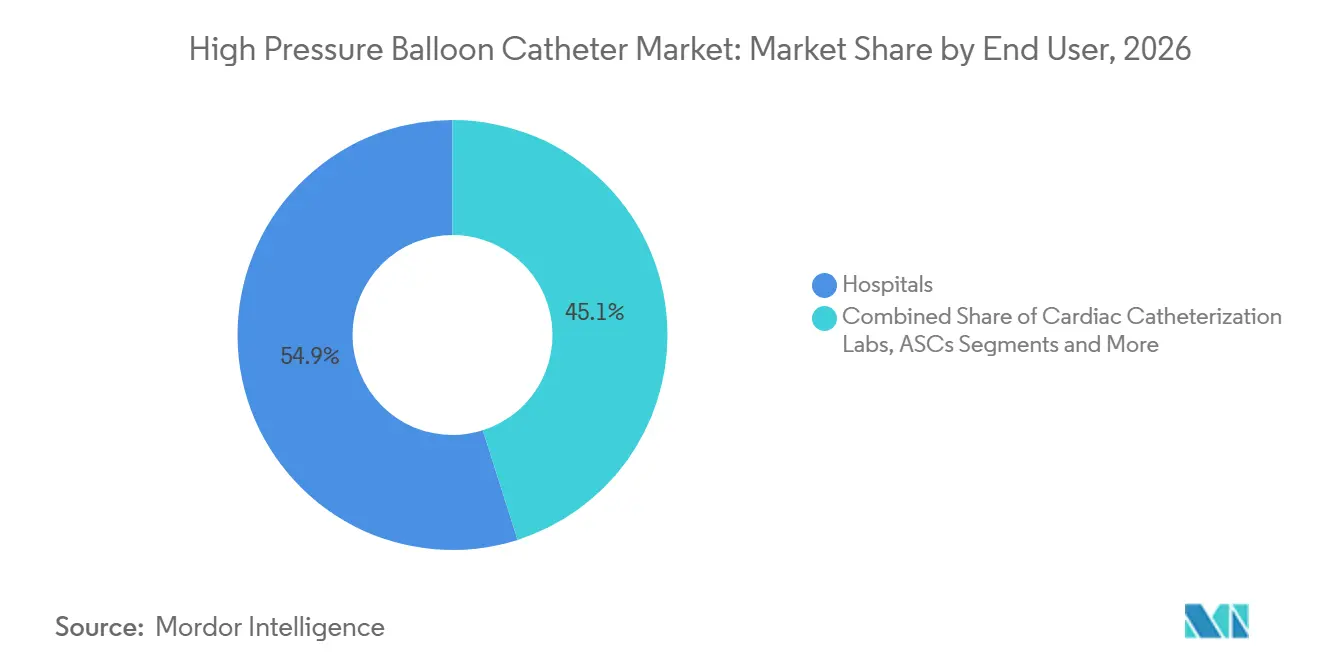
- エンドユーザー別では、病院が2026年の需要の54.9%を占めましたが、外来手術センターは予測期間中に11.6%のCAGRで最高の成長を記録すると見込まれています。
- 圧力範囲別では、20~25 ATM定格のバルーンが2026年の販売量の38.6%を占め、30 ATM超のデバイスは2032年までに12.1%のCAGRで拡大する見通しです。
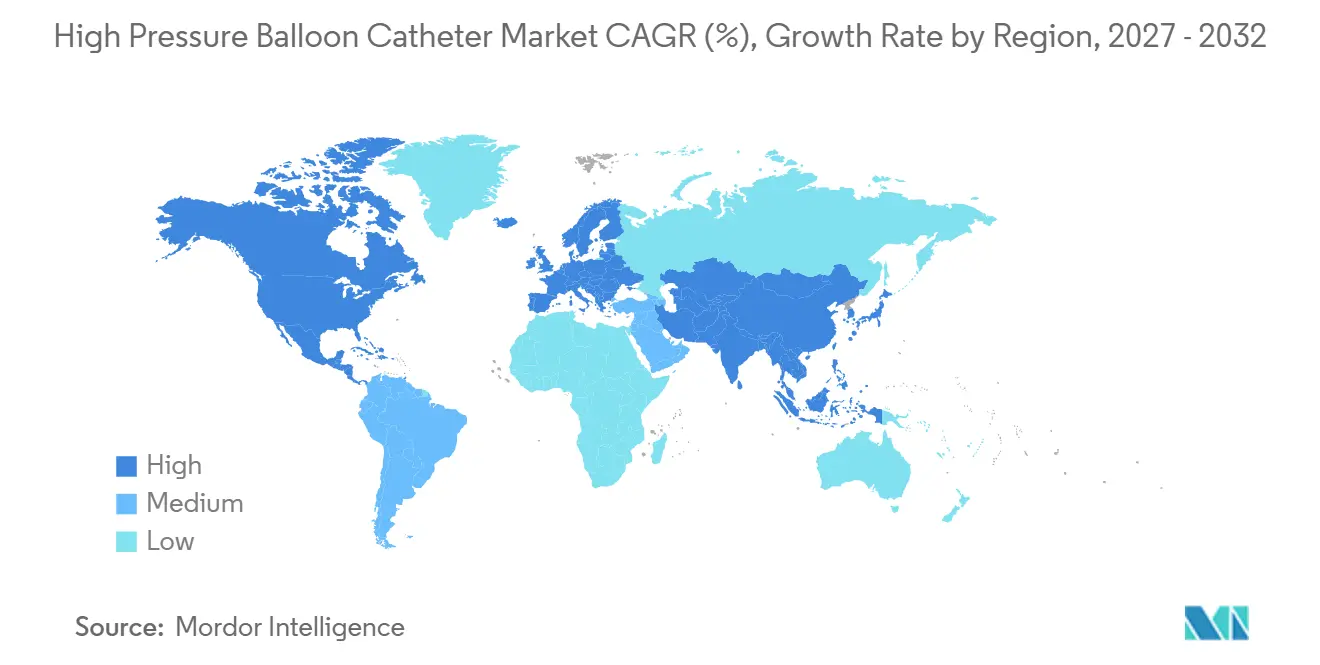
- 地域別では、北米が2026年収益の41.2%を生み出しましたが、アジア太平洋地域は2027年から2032年にかけて10.9%のCAGRで最も急速な地域成長を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な冠動脈・末梢血管病変の増加による高バースト圧バルーンの需要拡大 | +2.10% | 北米・欧州に集中したグローバル | 中期(2~4年) |
| 心血管疾患・肥満の有病率の増加 | +1.80% | 中程度のSDI地域で最も高いグローバル | 長期(4年以上) |
| 低侵襲PCI・PTA処置の急速な普及 | +1.50% | アジア太平洋が中核、中東・アフリカへの波及 | 短期(2年以内) |
| 40気圧バルーンを可能にする非コンプライアントPET・ナイロン複合材の進歩 | +1.30% | 北米・欧州、アジア太平洋へ拡大 | 中期(2~4年) |
| 薬剤コーティングバルーン療法前の病変準備における高圧バルーンの使用増加 | +1.00% | グローバル | 短期(2年以内) |
| 構造的心疾患インターベンション(例:TAVR前バルーン弁形成術)における新たな使用 | +0.80% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑な冠動脈・末梢血管病変の増加による高バースト圧バルーンの需要拡大
高度に石灰化した病変は現在、経皮的冠動脈インターベンションの最大38%を占めており、この増加により臨床医は40気圧の拡張が可能なバルーンによる斑修飾戦略を採用するようになっています。[1] 臨床研究では、超高圧拡張によりステント拡張が改善され、標準バルーンと比較して標的病変血行再建術が15%減少することが示されており、適切な病変準備を優先するプロトコルの更新が強化されています。高齢化する人口は複雑性を増しており、高齢患者は多枝病変パターンを呈することが多く、より大きな半径方向の力を発揮するデバイスへの需要が高まっています。医師向けトレーニングプログラムには超高圧技術が組み込まれており、世界的に普及曲線が加速しています。専門バルーンを認識する償還コードが進化するにつれ、病院は資本予算承認の迅速化を報告しており、臨床的エビデンスと購買決定の間の結びつきが強まっています。
心血管疾患・肥満の有病率の増加
虚血性心疾患は2021年に2,050万人の死亡を引き起こし、2050年までに1億8,400万人以上の米国成人が心血管疾患または脳卒中を抱えて生活するという予測があります。[2] 高い体格指数はそれらの死亡の190万件に寄与し、肥満とともに高血圧が増加し、高圧拡張を必要とする広範な石灰化を示すことが多い患者層を生み出しています。中所得国は急速な都市化が座りがちな生活習慣を促進するため最も速い増加に直面しており、インターベンショナル心臓病学の能力がまだ拡大中の環境で処置件数が増加しています。臨床ガイドラインは疾患進行の早期段階での経皮的治療をますます推奨しており、1回の処置あたりのデバイス使用を促進しています。その結果、トレーニングと価値ベースのパッケージングを組み合わせたメーカーが心代謝疾患の多い地域で支持を得ています。
低侵襲PCI・PTA処置の急速な普及
外来手術センター(ASC)は経皮的冠動脈インターベンションで年間11.6%の成長を示し、現在は病院と同等の安全性アウトカムを提供しています。これらのセンターは処置時間を短縮するデバイスを好み、予測可能な径制御を持つラピッドエクスチェンジ型非コンプライアントバルーンへの需要を押し上げています。アジア太平洋の医療投資は2025年に医療技術支出を1,400億米ドルに引き上げる見込みであり、政府がサプライチェーンの強靭性のために国内製造を支持する中でカテーテル販売を加速させています。AI駆動の処置前計画と相まって、術者は1日あたりのケース数増加につながる効率向上を報告しています。成果連動型償還は、合併症と再入院を制限するデバイスをさらに奨励し、再狭窄率を低下させる高圧バルーンの価値提案を確固たるものにしています。
40気圧バルーンを可能にする非コンプライアントPET・ナイロン複合材の進歩
二層構造およびブレイド構造は、蛇行した解剖学的構造に対応する0.019インチのプロファイルを維持しながら40気圧を超えるバースト圧力を実現します。押出成形とブロー成形の工程改良により、強度を損なうことなく壁厚を削減し、遠位病変へのアクセスを助け、弁置換術後の後拡張をサポートします。ISO 25539およびFDA生体適合性基準に対する規制試験は、コンプライアンスと疲労耐性のバランスを取る素材選択を促進します。サプライヤーはPETおよびPebaxグレードのデュアルソーシングによりポリマーの価格変動を軽減し、価格急騰から生産を保護しています。これらのエンジニアリングの進歩は総じて、かつては手術を必要としていた経皮的ソリューションの治療域を広げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 承認タイムラインを長期化させる欧州MDRおよびFDAの厳格化した要件 | -1.20% | 北米・欧州 | 中期(2~4年) |
| 超高圧における血管解離または穿孔のリスク | -0.80% | グローバル | 短期(2年以内) |
| 石灰化病変におけるアテレクトミーおよびリソトリプシーデバイスへの選好の高まり | -1.50% | 北米・欧州、グローバルに拡大 | 長期(4年以上) |
| 医療グレードポリマー(PET、Pebax)の価格変動と不足 | -0.90% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
承認タイムラインを長期化させる欧州MDRおよびFDAの厳格化した要件
改訂された欧州MDRの文書化は既存デバイスの期限を2028年まで延長し、市販後モニタリングおよび臨床性能フォローアップの要求を追加することで市場投入までの時間を長期化させています。[3] 2026年2月に発効するFDAの品質システム更新はISO 13485に準拠しており、メーカーに検証試験計画とトレーサビリティのアップグレードを義務付け、コンプライアンスコストを引き上げています。追加の生体適合性および耐久性データが従来の基準より12~18ヶ月長くかかるため、小規模企業はパイプラインの遅延リスクに直面しています。認証機関との早期関与はリスクを軽減しますが、製品開発に充てられるべき経営資源を依然として消費します。
超高圧における血管解離または穿孔のリスク
30気圧を超える拡張は力を高めますが、特に小径血管では損傷の可能性が高まります。実世界のレジストリでは、超高圧ケースの4%で解離が認められるのに対し、標準圧力では1.2%となっています。術者は血管内イメージングを活用してバルーンを保守的にサイジングしており、危険性を相殺しますがコストとワークフローの複雑性が増します。トレーニングは依然として不均一であり、責任に関する懸念から低件数施設では保守的な採用が促されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
高度なポリマーによる性能向上ナイロンセグメントは2026年の高圧バルーンカテーテル市場シェアの41.8%を占めました。その耐穿刺性と予測可能なコンプライアンスにより、複雑な冠動脈処置のベンチマークとしての地位を維持しています。新たな架橋化学技術により、トラッカビリティを損なうことなく定格バースト圧が向上するため、このセグメントは着実に拡大するでしょう。PETは9.200 ミリオン 米ドルに達し、9.75%のCAGRで成長しており、引張強度により薄肉化が可能となり末梢インターベンション時のクロッシングプロファイルを低減できることから、高圧バルーンカテーテル市場規模への最も急成長する貢献セグメントとなっています。PETとペバックスを組み合わせた複合構造は、30 ATM超を要する病変を対象としており、コストパリティが達成されれば早期の臨床フィードバックがより広範な使用を支持しています。
メーカーは押出成形の制御を重視し、高圧下での均一な拡張を改善するために同心度を±0.001インチ以内に維持しています。サプライチェーンの安全確保が中心的課題であるため、複数の企業が樹脂ショックへの対応としてポリマーコンパウンディングの垂直統合を進めています。規制上のクリアランスプロセスは十分に特性評価された材料を優遇するため、既存企業が優位性を持ちますが、ナノコンポジットーティングに注力するスタートアップ企業は潤滑性の漸進的な向上を約束しており、処置時間の短縮につながる可能性があります。サステナビリティへの取り組みが製造スクラップのリサイクルへの関心を高め、所有コストの総額を削減しながら病院の環境目標との整合を図っています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
末梢血管処置の加速冠動脈形成術は2026年の高圧バルーンカテーテル市場規模の62.3%を生み出し、ステント留置ワークフローの優位性に支えられています。医師は、高度に石灰化したセグメントにおける最適なステント拡張を確保するためのポストダイレーションに非コンプライアントバルーンを重視しています。末梢血管形成術は7.100 ミリオン 米ドルを記録し、切断リスクを低減する膝下インターベンションへの償還拡大に支えられ、2032年までに10.8%のCAGRで成長する見込みです。大腿膝動脈における薬剤コーティングバルーンの使用には積極的な病変前処置が必要であり、超高圧バルーンの需要をさらに押し上げています。
消化器科および泌尿器科での使用はニッチにとどまりますが、強力な臨床的成功率を示しており、分野横断的な技術移転を促進しています。経カテーテル大動脈弁置換術前のバルーン弁形成術を含む構造的心疾患治療は、新たな処置カテゴリーを開拓し、心臓ポートフォリオのライフサイクル収益を拡大しています。すべての適応症において、IVUSおよびOCTなどの画像ガイダンスが正確なバルーンサイジングを推進しており、厳密な定格コンプライアンス範囲を持つデバイスの価値を強化しています。
エンドユーザー別:
外来設定が需要を再形成病院は2026年の高圧バルーンカテーテル市場収益の54.9%を占めました。これは、統合された心臓プログラム、高度な画像診断、および外科的バックアップを備えているためです。購買委員会は通常2年ごとにバルーン契約を更新しており、ポンプ、ワイヤー、サポートカテーテルをバンドル提供するベンダーが優遇されます。外来手術センターは2024年のPCI件数の1.8%を処理しましたが、低コスト施設への症例移行を求める支払者の圧力に後押しされ、2032年までに11.6%のCAGRで最も急速な成長を記録する見込みです。外来手術センターは、ターンアラウンドタイムを最小化するために迅速膨張デバイスとパッケージされたバルーンを重視しています。
三次病院内の心臓カテーテル検査室は、一部の待機的処置が外来設定に移行する中でも安定した処置件数を維持しています。学術・研究センターは件数では小規模ですが、ガイドライン変更のエビデンスの礎となることが多いランダム化試験に患者を登録するため、技術検証において重要な役割を担っています。新興市場では専門クリニックが台頭しており、サービスギャップを埋め、新たに保険加入した人口層におけるデバイスの普及を促進しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
圧力範囲別:
超高圧がイノベーションをリード20~25 ATM定格のバルーンは1.22 ビリオ 米ドルをもたらし、2026年のグローバル収益の38.6%を占めました。このセグメントは、ほとんどの冠動脈症例において有効性と安全性のバランスを実現しています。30 ATM超のデバイスは6.400 ミリオン 米ドルを占め、病変の複雑性が増加し新たなデュアルレイヤー設計への医師の信頼が高まっていることから、12.1%のCAGRで成長する見込みです。術者は多くの場合、前拡張に低圧バルーンを使用した後、超高圧モデルに切り替えるため、1症例あたりの複数デバイス使用が促進されています。
25~30 ATMの範囲は、中程度に石灰化した病変および薬剤コーティングバルーンの前処置において主力として機能し続けています。一般的に12~18 ATMの低圧バルーンは、血管の脆弱性に注意が必要な小児科および消化器科の適応症において引き続き重要性を持ちます。圧力段階にわたるポートフォリオの幅広さにより、メーカーは追加のベンダー認定なしに進化する臨床シナリオに対応することでロイヤルティを確保することができます。
地域分析
北米高圧バルーンカテーテル市場
北米は2026年に1.31 ビリオン 米ドルを生み出し、グローバル収益の41.2%を占めました。これは、確立された償還制度、血管内画像診断の普及、および継続的な医師教育プログラムによるものです。複雑なプラーク修飾に関する新たな現行処置用語コードがプレミアムバルーンの採用を支援しています。在庫回転が平均2週間であるため、病院は実績ある現場サポートを持つベンダーを優遇し、信頼性の高い物流が求められています。
欧州高圧バルーンカテーテル市場
欧州は9.7億米ドルを貢献し、高圧設計への信頼を高める厳格な品質基準の恩恵を受けています。薬剤コーティングバルーンの使用が定着しており、病変前処置バルーンへの補完的需要を牽引しています。ただし、資金調達の圧力により共同購買が促進され、サプライヤーは単価ではなくバンドル価値での競争を余儀なくされています。
アジア太平高圧バルーンカテーテル市場
アジア太平洋地域は6.2億米ドルを記録し、中国、日本、インドがカテーテル検査室の密度を拡大するにつれて、10.9%のCAGRで成長しています。「バイ・チャイナ」および「メイク・イン・インディア」政策のもとでの国内製造推進により、リードタイムが短縮され輸入関税が削減され、製品更新サイクルの迅速化が可能となっています。シンガポールおよびソウルのトレーニングハブが地域全体にベストプラクティスを普及させ、予測可能なコンプライアンスバルーンを優先する標準化されたプロトコルを強化しています。
ラテンアメリカおよび中東・アフリカ高圧バルーンカテーテル市場
ラテンアメリカ、中東、アフリカは合計で2.7億米ドルとなりました。ブラジルとアルゼンチンは、地方都市にカテーテル検査室を追加する官民投資により南米の成長を牽引しています。湾岸協力会議諸国は先進機器を輸入する心臓血管センター・オブ・エクセレンスを優先していますが、より広域での地域普及は支払者のカバレッジによって制限されています。新興市場全体ではテレヘルスおよびモバイル診断が未治療の血管疾患をより早期に特定し、将来の処置件数を拡大しています。
競合ランドスケープ
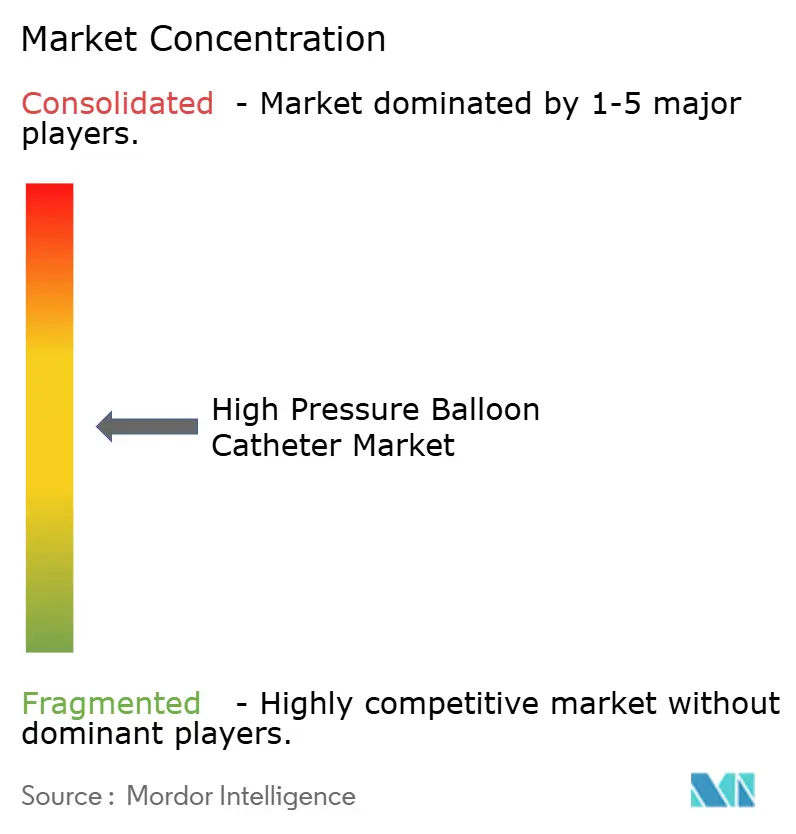
市場集中度は中程度であり、上位5社のサプライヤーが出荷量の推定55%を支配しています。Boston Scientific、Medtronic、Abbottは統合された循環器科ポートフォリオと規制上の強みを活用してシェアを守っています。Boston Scientificの40気圧で動作するAthletisバルーンは、バースト圧力のベンチマークを設定する独自のブレイドエンジニアリングを際立たせています。Medtronicはグローバル契約で高圧バルーンをステントフランチャイズにバンドルし、処置の一貫性を高めています。
Cordisはプライベートエクイティによるスピンアウト後に市場に再参入し、アカウントを取り戻すためにバリュープライスのオファーで22気圧のRAIDENプラットフォームを位置付けています。ニッチメーカーは構造的心疾患および消化器科用途向けの超高圧または特殊バルーンに注力しています。戦略的買収は一般的であり、AbbottのCEマーク取得済みVolt PFAシステムは非有機的な動きによる技術範囲の拡大トレンドを強調しています。
競争上の差別化はより高いバースト圧力、より低いプロファイル、および強化されたプッシャビリティに依存しています。血管内イメージングまたはAIベースのサイジングツールを追加する企業はエコシステムコントロールを強化します。規制の習熟度も重要であり、欧州MDRの臨床的エビデンス要件をより速くナビゲートできる企業は次世代バルーンをより早く発売でき、性能差を広げます。持続可能性の認証が入札基準として浮上しており、臨床的有用性を損なうことなくリサイクルを合理化する単一素材バルーンのパイロットプログラムを促進しています。
高圧バルーンカテーテル産業リーダー
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic Plc
-
B. Braun Group
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
高圧バルーンカテーテル市場 このレポートでカバーされる企業
- Abbott Laboratories
- Boston Scientific
- Medtronic
- B. Braun
- Terumo
- Cook Group
- Cardinal Health
- Teleflex
- BIOTRONIK
- Meril Life Sciences
- Hexacath
- OrbusNeich
- iVascular
- SIS Medical AG
- Asahi Intecc
- Lepu Medical
- MicroPort
- QX Medical
- Spectranetics / Philips
- Nipro
最近の産業開発事情 高圧バルーンカテーテル市場
- 2024年3月:Boston Scientificは、標的病変不全率の低減において非コーティングバルーンに対する優越性を示した後、米国で初めて承認された冠動脈薬剤コーティングバルーンであるAGENT薬剤コーティングバルーンのFDA承認を取得しました。
- 2024年5月:新技術により超高圧バルーンカテーテルが40気圧で動作することが可能となり、石灰化および非拡張性病変の治療における画期的な進歩となりました。Boston ScientificのAthletis超高圧バルーンはブレイド設計を使用して過酷な条件下でも径を維持します。
- 2024年10月:FDAはSphere-9カテーテルおよびAffera焼灼システムを承認し、12ヶ月時点で73.8%の不整脈非再発生存率を達成したバルーンチップを統合しました。
世界の高圧バルーンカテーテル市場レポートの調査範囲
セグメンテーション概要
| ナイロン |
| ポリエチレンテレフタレート(PET) |
| ポリウレタン |
| Pebaxおよびその他のコポリマー |
| 複合・ハイブリッドポリマー |
| 冠動脈形成術 |
| 末梢血管形成術 |
| 泌尿器科バルーン拡張術 |
| 消化器科(例:超音波内視鏡アクセス) |
| その他の新興用途 |
| 病院(入院) |
| 心臓カテーテル検査室 |
| 外来手術センター |
| 専門クリニック |
| 研究・学術センター |
| 10~20気圧 |
| 20~25気圧 |
| 25~30気圧 |
| 30気圧超 |
| 超高圧・非コンプライアント |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 素材別 | ナイロン | |
| ポリエチレンテレフタレート(PET) | ||
| ポリウレタン | ||
| Pebaxおよびその他のコポリマー | ||
| 複合・ハイブリッドポリマー | ||
| 用途別 | 冠動脈形成術 | |
| 末梢血管形成術 | ||
| 泌尿器科バルーン拡張術 | ||
| 消化器科(例:超音波内視鏡アクセス) | ||
| その他の新興用途 | ||
| エンドユーザー別 | 病院(入院) | |
| 心臓カテーテル検査室 | ||
| 外来手術センター | ||
| 専門クリニック | ||
| 研究・学術センター | ||
| 圧力範囲別 | 10~20気圧 | |
| 20~25気圧 | ||
| 25~30気圧 | ||
| 30気圧超 | ||
| 超高圧・非コンプライアント | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2026年における高圧バルーンカテーテル市場の規模はどのくらいですか?
市場は2026年に3.46 ビリオン 米ドルと評価されており、2032年までに9.45%のCAGRで5.96 ビリオン 米ドルに成長すると予測されています。
高圧バルーンカテーテル市場において、どの材料タイプが最も成長していますか?
PETは、研究および薬物試験のための機能的神経ネットワーク形成を支援するため、9.75%のCAGRで拡大しています。
なぜ病院は高圧バルーンカテーテル市場に投資しているのですか?
FDA承認済みの統合プリンター・ソフトウェアコンボにより、病院は数時間以内に患者固有のモデルを作成でき、手術時間を短縮し償還の資格を得ることができます。
2026年の高圧バルーンカテーテル市場において、主要なシェアを占めた用途はどれですか?
冠動脈形成術が2026年の収益シェアの62.3%を占めました。
経営幹部が注目すべき企業のイノベーションはどれですか?
3D SystemsのFDA承認済みPOCプラットフォームと、いずれも3Dプリント脳モデルで開発されたMedtronicのBrainSense深部脳刺激療法は、市場を形成する進歩を示しています。