
紙コーティング材料市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
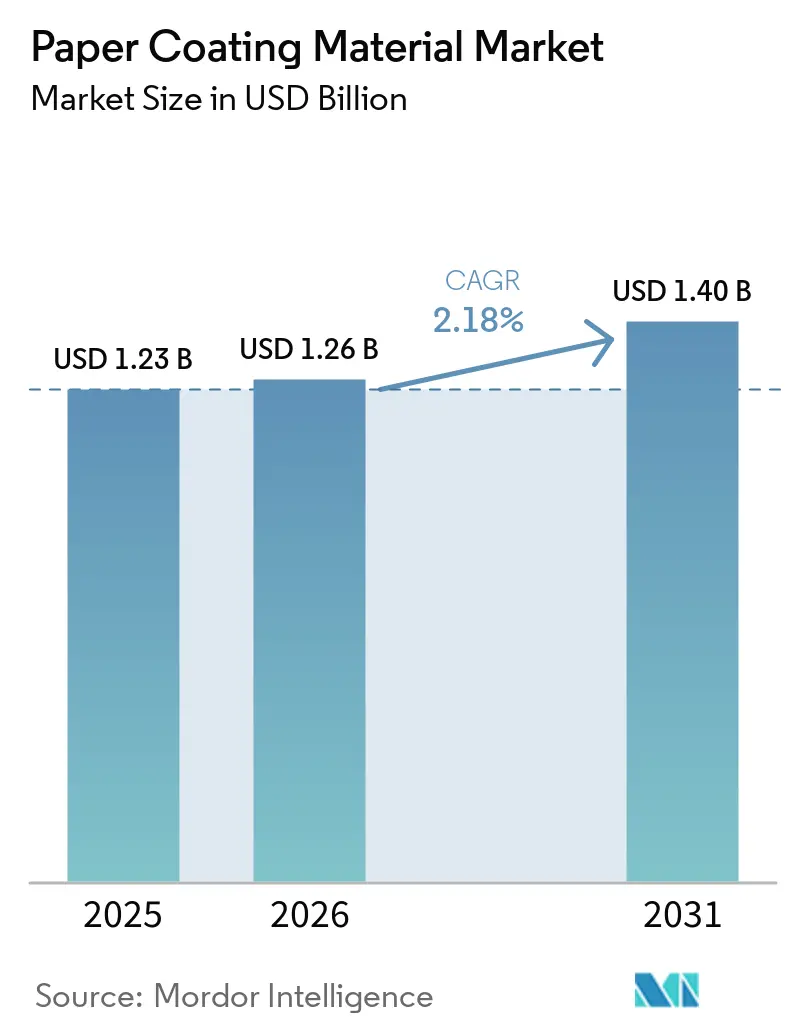
| 市場規模 (2026) | 1.26 十億米ドル |
| 市場規模 (2031) | 1.40 十億米ドル |
| 成長率 (2026 - 2031) | 2.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
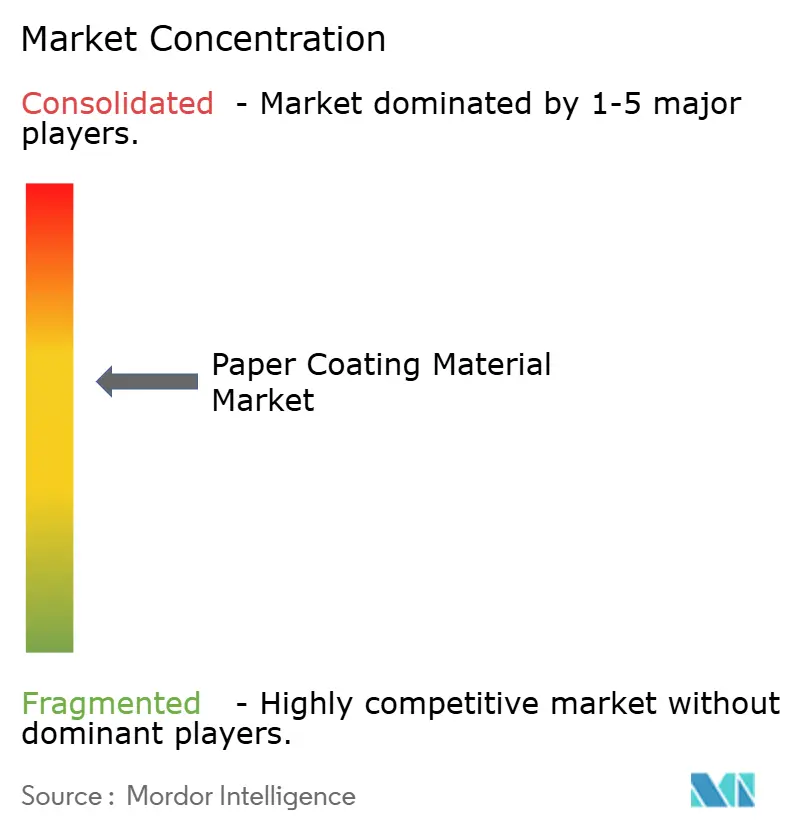
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる紙コーティング材料市場分析
紙コーティング材料市場規模は、2025の1.23 ビリオン 米ドルから2026年には1.26 ビリオン 米ドルへと成長し、2026年から2031年にかけて2.18%のCAGRで2031年までに1.4 ビリオン 米ドルに達すると予測されています。使い捨てプラスチックの代替需要の拡大、急速な電子商取引の成長、バリアコーティング設備への継続的な投資が、デジタルメディアによる従来の印刷物需要への圧力が続く中でも、紙コーティング材料市場の中期的な見通しを支えています。炭酸カルシウムは2025年に41.92%のシェアを確保し、高価格のポリマー競合品を抑えるコスト優位性と光学的性能を発揮しています。一方、ポリマーコーティングは食品グレードのバリア要件を背景に、2031年にかけて3.24%という速いCAGRを記録しています。地域別では、アジア太平洋地域が2025年の世界需要の46.88%を占めており、中国のコーティング紙生産の拡大とインドの包装ブームが原材料サプライヤーにとっての規模の経済を生み出しています。カオリン、パルプ、ラテックスバインダーの価格変動は依然として主要なコスト上昇要因ですが、プラスチック禁止令やリサイクル義務に関連する規制面の追い風が、次世代の持続可能な配合への投資を支えています。
主要レポートのポイント
- コーティング材料別では、炭酸カルシウムが2025年の紙コーティング材料市場シェアの41.92%をリードしており、ポリマーコーティングは2031年にかけて3.07%のCAGRで拡大すると予測されています。
- 用途別では、包装が2025年の紙コーティング材料市場規模の52.96%を占め、段ボール箱は2026年から2031年にかけて2.97%のCAGRを記録すると予測されています。
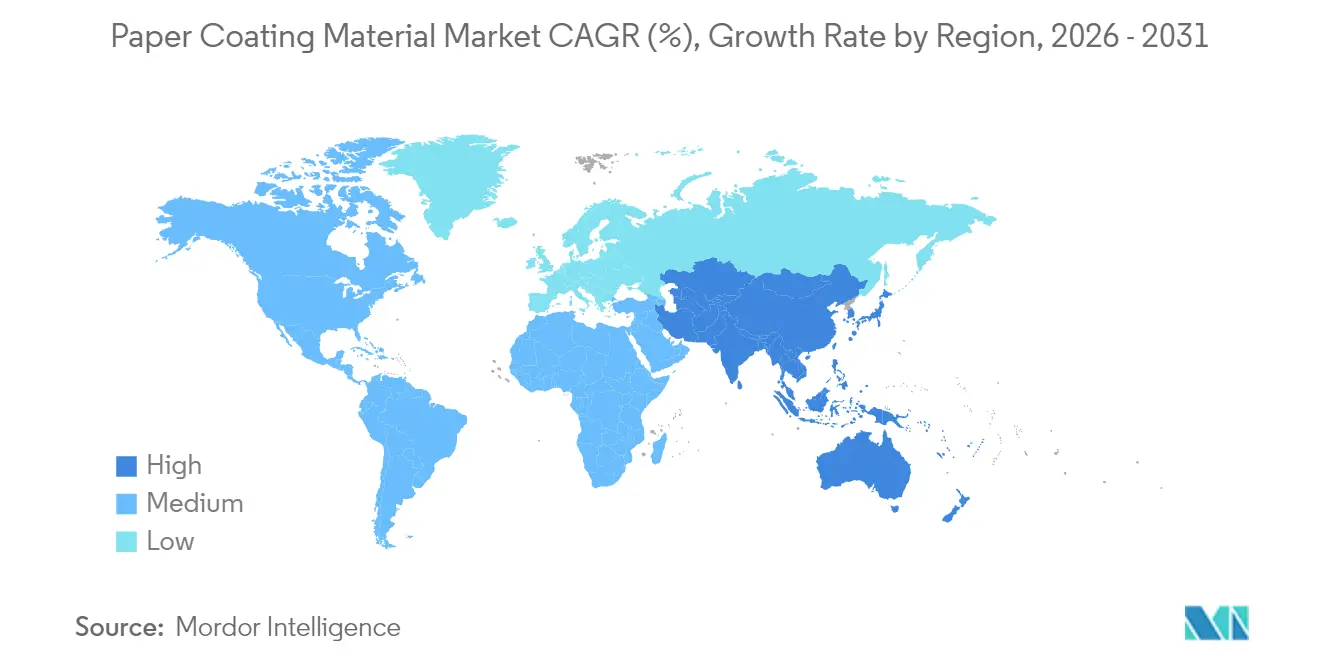
- 地域別では、アジア太平洋地域が2025年の総需要の46.88%を占めており、2031年にかけて3.39%のCAGRで成長し、世界で最も高い成長率となる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 印刷・包装産業からの需要増加 | +0.8% | アジア太平洋地域がリードする世界規模 | 中期(2~4年) |
| 使い捨てプラスチック禁止規制による紙代替の促進 | +0.6% | 欧州連合・北米が中心、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 電子商取引の急増による段ボールおよびフレキシブル紙包装の需要拡大 | +0.7% | 世界規模、都市市場に集中 | 短期(2年以内) |
| 炭酸カルシウムリッチコーティングのコスト効率に優れた光学性能 | +0.4% | 世界の製造拠点 | 中期(2~4年) |
| 2025年以降に稼働するミルスケールのバリアコーティングライン | +0.5% | アジア太平洋地域が中心、北米へ波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
印刷・包装産業からの需要増加
ブランドオーナーは政府による使い捨てプラスチック規制を受けて持続可能な包装へと方向転換しており、バリア性、印刷適性、および美観特性を付与するためにコーティングされた紙基材への全体的な需要が高まっています[1]。電子商取引の取引量は2024年に12.3%増加し、段ボール箱の処理量が前例のない水準に達し、出荷1,000箱あたりのコーティング消費量が増加しています。プレミアムラグジュアリー包装は高光沢仕上げを実現する多層コーティングを使用しており、大量印刷量が減少する中でも利益率拡大を支えています。サプライチェーン関係者は、紙が冷凍食品やレディミール包装においてフィルムを代替できるよう、特殊化学品の共同開発を進めています。この需要プロファイルは、印刷量の構造的な減少にもかかわらず、高いミル稼働率を維持しています。
使い捨てプラスチック禁止規制による紙代替の促進
欧州連合の2025年までに包装の65%をリサイクルする義務化は、食品接触基準およびリサイクル性基準を満たした塗工紙ソリューションへの移行を加速させています。北米および欧州におけるPFAS(有機フッ素化合物)の段階的廃止により、フッ素系オプションが排除され、厳格な移行限界値に準拠する炭酸カルシウムおよびポリマーベースの代替品の余地が生まれています。EN 13432やISO 12625などの規格は、サプライヤーに対して生分解性コーティングの開発を促しています。拡大生産者責任法は、ブランドに対して埋立費用を回避できる包装の採用を促迫しており、コーティング紙フォーマットが設計上の意思決定の中心に位置しています。地域をまたぐ規制の調和が、グローバルに統一されたコーティンググレードの商業化サイクルを短縮しています。
電子商取引の急増による段ボールおよびフレキシブル紙包装の需要拡大
オンライン小売は、密度の高い流通ネットワークを通じて商品を保護する耐湿性コーティングへの需要を強化し、堅牢かつ軽量な輸送媒体を必要としています[2]。段ボール箱は、オムニチャネルフルフィルメントが食料品や医薬品にまで拡大するにつれ、2031年にかけて2.97%のCAGRを記録すると予測されています。フレキシブルペーパーラップは食品デリバリーにおいて普及が進んでおり、油脂の遮断と液漏れ防止のためにデンプン・ポリマーブレンドが活用されています。コーティングサプライヤーは、坪量を削減しながらも圧縮強度を損なわない高走行性グレードで付加価値を獲得しています。小売業者はブランドのアンボクシング体験を収益化しており、グラフィック品質を高める高不透明度・高光沢コーティングを印刷業者に指定せる動きが広がっています。
炭酸カルシウムリッチコーティングのコスト効率に優れた光学性能
粉砕炭酸カルシウムおよび沈降炭酸カルシウムは、二酸化チタンのほんの一部のコストで光学的輝度と不透明度を維持しており、高量包装における広範な採用を支えています。先進的な表面改質プロセスにより粒子形態が低粘度スラリー向けに調整され、塗工量の均一性が向上しています。豊富な鉱物埋蔵量と成熟した物流ネットワークが、石油化学製品の価格変動の中でも予測可能な価格設定を維持しています。炭酸カルシウム・ポリマーハイブリッドフォーミュレーションは、油脂耐性スナック包材や冷蔵食品ライナーへのバリア機能を拡張しています。ミルがオンサイトPCC設備を統合するにつれ、コーティングサプライヤーは長期的な数量契約を強化しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| デジタルメディアによる印刷量の侵食 | -0.5% | 世界規模、先進市場で最も深刻 | 長期(4年以上) |
| パルプ、鉱物、ラテックスバインダー価格の変動 | -0.3% | 世界のサプライチェーン | 短期(2年以内) |
| VOCおよび廃水排出に関するコンプライアンスコストの上昇 | -0.2% | 欧州連合・北米が主 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
デジタルメディアによる印刷量の侵食
デジタルメディア消費パターンが電子フォーマットへと恒久的にシフトするにつれ、従来の印刷用途は構造的な衰退に直面しており、塗工印刷用紙への需要が減少しています。商業印刷量は2020年以降、年間4.2%減少しており、新聞・雑誌セグメントで最も急激な縮小が見られます。書籍印刷は相対的な安定を維持していますが、教育出版のデジタルトランスフォーメーションにより、先進市場における教科書コーティングの需要が減少しています。この移行により印刷グレードのコーティング生産に過剰設備が生まれ、利益率に圧力をかけ、サプライヤーに包装用途へのピボットを強いています。印刷用途向けに最適化された従来のコーティングフォーミュレーションは、包装性能要件を満たすために改配合が必要となることが多く、移行コストと技術的課題が生じています。
パルプ、鉱物、ラテックスバインダー価格の変動
原材料価格の不安定化はコーティングサプライヤーの収益性と顧客との契約交渉を混乱させており、2024年にはサプライチェーン混乱を受けてカオリン価格が10%上昇しました。パルプ価格の変動は製紙ミルの経済性とコーティング塗布率に影響し、設備計画の意思決定を複雑にする需要の不確実性を生み出しています。ラテックスバインダーコストは石油化学原料価格と連動して変動し、ポリマーコーティングセグメントの利益率と鉱物系代替品に対する競争上の位置づけに影響を与えています。主要鉱物鉱床におけるサプライチェーンの集中は地理的リスクを生み出しており、特定の粒径分布を必要とする特殊コーティンググレードでは特に顕著です。為替変動は、多地域展開を行うグローバルコーティングサプライヤーの原材料コストの変動性をさらに増幅させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティング材料別:
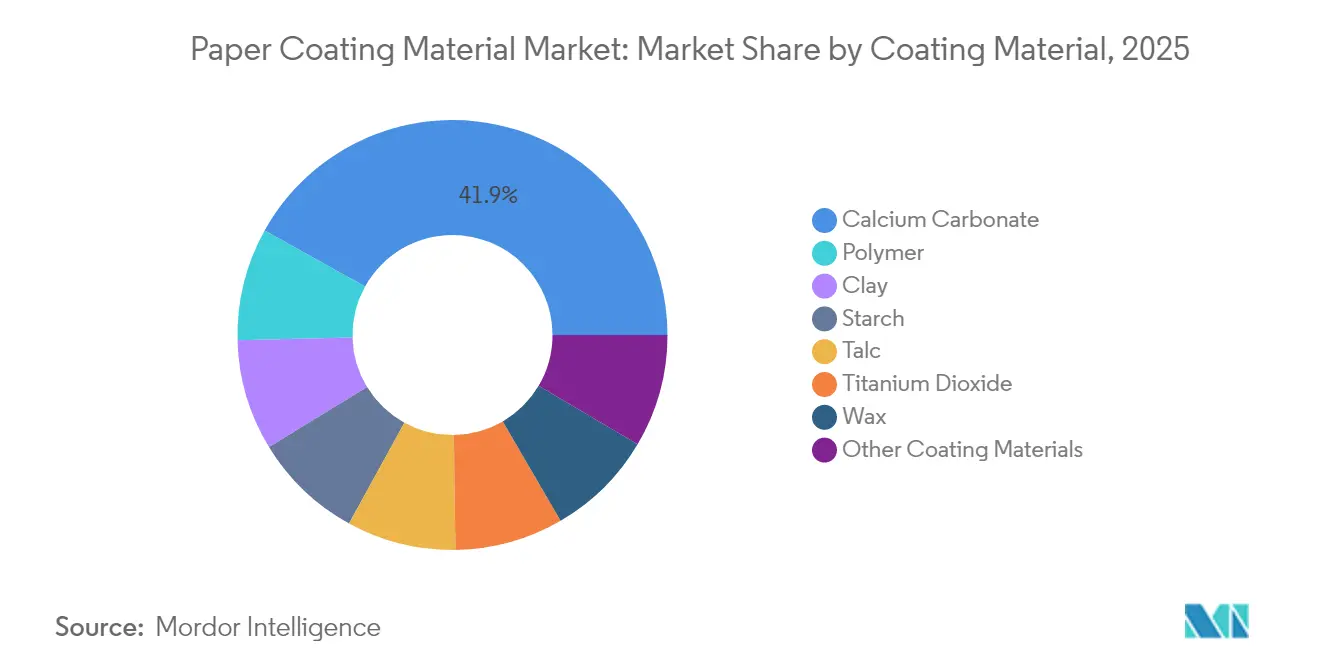
炭酸カルシウムの優位性がポリマーイノベーションと対峙炭酸カルシウムは2025年の紙コーティング材料市場シェアの41.92%を占め、同年の紙コーティング材料市場規模全体に対する単一最大の貢献者となっています。しかしポリマーコーティングは、鉱物単独では実現できない耐湿・耐油バリアを食品包装が必要とすることから、3.07%のCAGRで最も速い成長を示しています。
スターチ系化学品は堆肥化可能なスナック包材においてブランドの支持を獲得しており、再生可能性と競争力のある経済性を融合させています。タルクと二酸化チタンは輝度または平滑性の面でニッチな役割を果たしていますが、より高いコストがプレミアムグレードへの普及を制限しています。ワックスフォーミュレーションは青果物や冷凍食品における耐湿性管理の定番であり続けていますが、バイオベースポリマーの成熟に伴いそのシェアは縮小しています。サプライヤーは、炭酸カルシウムの散乱効率とポリマーシーリングを組み合わせてパフォーマンスと価格のバランスを取る、鉱物・ポリマーハイブリッドシステムをますます推進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
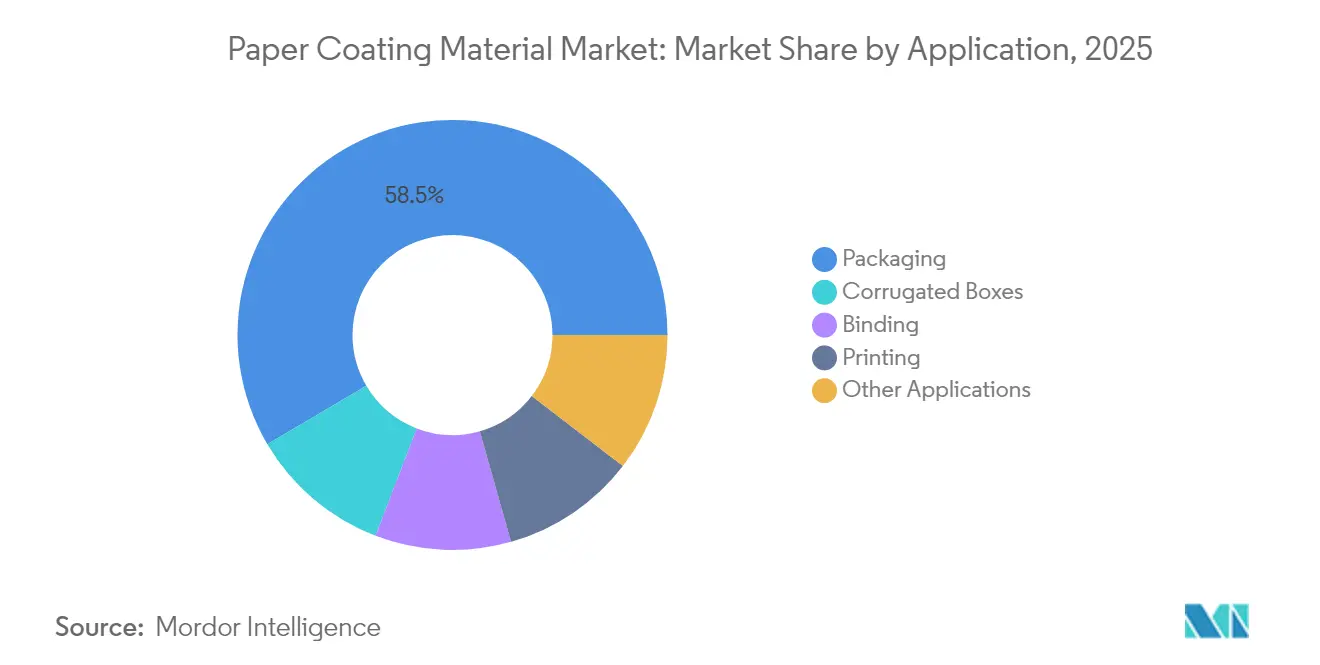
包装の優位性が市場の進化を牽引包装用途は2025年の総需要の52.96%を占め、紙コーティング材料市場の最大セグメントとなっています。段ボール箱はオムニチャネル小売の拡大に伴い2031年にかけて2.97%のCAGRでトップに立ち、フレキシブルラップはクイックサービス食品が繊維フォーマットへとシフトするにつれ新興シェアを獲得しています。
印刷・筆記グレードはデジタル代替と歩調を合わせて減少していますが、アートブック、フォトアルバム、セキュリティ印刷などの分野では、塗工紙への限定的ではあるが安定した需要が持続しています。製本および特殊ラベルはブランドセキュリティ機能から恩恵を受け、偽造品を防止するマイクロエンボスコーティングを活用しています。消費財がプラスチック最小化の誓約へとシフトするにつれ、包装グレードコーティングは水性分散バリアやバイオワックスへと多様化し、高利益率セグメントに対応可能なポートフォリオを拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の紙コーティング材料市場
アジア太平洋地域は2025年の世界消費量の46.88%を占め、3.39%のCAGRで成長すると予測されており、紙コーティング材料市場の需要の将来的な規模と構成を形成する上での中心的な役割が浮き彫りになっています。中国の7.2%の生産増加とインドの急増する包装品出荷量が、増分トン数を支えています。コスト競争力のある労働力、密度の高い原材料ネットワーク、および政府支援のインフラが、地域のサプライチェーンを支える自己強化型の製造拠点を育成しています。
北米および欧州の紙コーティング材料市場
北米は、純粋な量よりもイノベーションが重視される、規模は大きいが成熟した需要を維持しています。FDAの移行規に準拠した食品グレードの分散バリアはプレミアム価格を維持しており、製紙工場はトレンドに沿ったリサイクル可能なカップストックを提供するためにカーテンコーターの改修を進めています。欧州では、循環経済目標に向けた政策の整合が購買者をバイオ分解性コーティングへと誘導しており、2025年までの65%リサイクル目標が新しい化学物質の認定サイクルを加速させています。
南米および中東・アフリカの紙コーティング材料市場
南米および中東・アフリカは初期段階のベースラインから発展しつつありますが、都市化と小売業の拡大が一人当たりの包装使用量を押し上げています。ブラジルのGDP成長への回帰が段ボール出荷量を回復させる一方、サウジアラビアのビジョン2030の現地化インセンティブが多国籍製紙メーカーからのコーティングライン投資を呼び込んでいます。サプライチェーンリスク、通貨変動、および政治的不確実性がペースを抑制しているものの、先行参入サプライヤーは合弁事業および現地テクニカルサービスセンターを通じて足がかりを確保しています。
規制環境
紙用コーティング材に対する規制圧力は、包装の循環性目標および化学物質管理と密接に結びついており、その最も厳しい要求は欧州と北米に集中している。欧州連合では、REACH規制および欧州グリーンディールの下での欧州委員会の持続可能性のための化学物質戦略が、コーティング配合をより安全な化学組成へと押し進めており、消費者向けおよび食品関連用途で使用される物質への注目が高まっている。包装面では、レポートの文脈で2025年に言及されている65%の包装リサイクル目標を含め、より高いリサイクル性能を目指すEUの政策方向が、繊維ベースのリサイクルシステムに適合可能な再パルプ化可能でPFASを含まないバリアアプローチの需要を支えている。
米国では、食品関連のコーティング紙は食品接触に関する枠組みの下に置かれる。乾燥食品用の紙および板紙成分は、21 CFR 176.180および関連するFDA食品接触物質の規定によって対応されており、これによりバインダー、分散液、機能性添加剤に関する移行性および安全性の文書化の必要性が高まっている。これは、北米向けに包装グレードのコーティングを販売するサプライヤーのコンプライアンスコストも増大させる。両地域を通じて、VOCおよび排水性能に対する製造拠点の要求が厳格化しており、これが水性分散液や最適化された鉱物スラリーなどの技術選択に影響を与え、製紙工場やコンバーターとの認定スケジュールにも影響を及ぼしている。
バリューチェーン分析
紙用コーティング材のバリューチェーンは、上流の原材料および鉱物資源から始まり、製紙・包装工場での配合と適用工程を経て、コンバーターおよびブランド所有者に到達する。主要な原料には、GCC/PCC炭酸カルシウム、カオリンおよびタルク、高級光学性能のための酸化チタン、デンプンおよびワックス、スチレン・アクリルおよび酢酸ビニル系ラテックスなどのポリマーバインダー、そして印刷性やバリア性能を支える機能性添加剤が含まれる。コーティングサプライヤーはこれらの原料をスラリーまたは分散液として配合し、通常、走行性および用途上のコンプライアンス、特に食品接触性や再パルプ化性のニーズに関する技術サービスを提供する。
コストおよび供給リスクは、石油化学関連モノマーおよび特殊バインダー供給、さらに特定のエマルジョンの物流制約に集中している。エビデンスパックでは、2026年6月のCelaneseによる酢酸ビニルモノマーおよび関連アセチル系製品の価格施策が取り上げられており、上流のバインダー経済がコーティング配合業者、そして最終的には製紙工場でのコーティング紙の価格設定や認定判断にどのように影響を及ぼすかを示している。下流では、分散型バリアコーティングおよびインライン適用への移行が、化学サプライヤーと設備・印刷エコシステムとの協業を強めている。同時に、製紙工場や専門コーティングラインでの垂直統合の取り組みがリードタイムを短縮し、包装顧客向けの供給安定化を支えている。
競争環境
紙コーティング材料市場は適度に集中しています。市場リーダーは統合された生産能力と研究開発を活用し、バリア性能と持続可能性資格を基盤に差別化を図っています。BASFの2024年における非中核コーティング資産の売却は、プレミアム包装に対応する高バリアバイオ分散ラインへの資本の再集中をもたらしています。Dowは2025年にフランスのブルーウェーブ(BLUEWAVE)プラットフォームに1,500万米ドルを投じ、リサイクル対応カップおよびラップ向けの分散技術の展開を加速しました。ミルがインライン型バリアコーターを設置するにつれ、戦略的コラボレーションが拡大しており、製紙と化学品のパートナーは棚寿命と印刷適性の目標を達成するためのグレードを共同開発しながら、市場投入までの時間を短縮しています。PFAS不使用分散技術と酵素架橋剤を中心とした知的財産ポートフォリオが、新たな競争上の堀として台頭しています。適度な統合が進む中、地域プレーヤーは機敏なサービスと地域基材向けの専用フォーミュレーションによってニッチを維持し続けています。
紙コーティング材料産業のリーダー企業
-
BASF
-
Dow
-
Imerys
-
Omya International AG
-
APP Group
- 注:主要企業の掲載順は順位を示すものではありません。
紙コーティング材料市場
- APP Group
- BASF
- Burgo Group SpA
- Celanese Corporation
- CLARIANT
- Dow
- Eastman Chemical Company
- Imerys
- Ingredion
- JK Paper
- Michelman Inc.
- Minerals Technologies Inc.
- Mondi
- NIPPON PAPER INDUSTRIES CO., LTD.
- OMNOVA North America Inc.
- Omya International AG
- Sappi Ltd
- Stora Enso Oyj
- Twin Rivers Paper Company.
- UPM-Kymmene Oyj
市場機会と将来展望
油、グリース、水分、酸素への耐性という性能要件が、これまでプラスチックラミネーションやフッ素化学物質で対応されてきたことから、繊維ベースの食品・飲料包装向けバリアコーティングは依然として重要な空白領域である。2026年には、商業化の兆候とパートナーシップが活発な市場活動を後押ししている。Stahlは紙ベース包装向けバリアコーティングポートフォリオ「Repura」を発表し(2026年5月)、Michelmanは繊維ベースの小売食品包装向けにバイオベースかつプラスチックフリーのコーティング「Nuvita Life 4002」および「4605」を発表し(2026年4月)、UPM Specialty MaterialsはFelix Schoellerと共同でスナックやチョコレートバーなどの柔軟な食品包装形態向けにカスタマイズ可能な繊維ベースバリア技術を発表した(2026年4月)。これらの動きは、繊維リサイクルとの適合性を維持しつつ調整可能なバリアレベルを提供できるコーティングサプライヤーに機会をもたらしている。
スケールアップおよび地域化への投資も、特に循環経済政策が包装の再設計を推進している欧州において、短期的な機会を示している。ElopakはPure-Pak包装用の板紙をラミネートするため、Terneuzen工場に新しいコーティングラインへの投資を発表した(2026年2月)。これは、紙ベース代替品向けの高度なコーティングおよびコンバーティング能力に関する継続的な資本支出を示している。並行して、応用研究の進展が配合の選択肢を広げている。オウル大学は、シラカバの樹皮から抽出したスベリンを原料とする水性・バイオベースコーティングの準パイロット生産を報告した(2026年6月)。これは、石油化学系バインダーへの依存を減らし、マイクロプラスチックフリーの解決策を求めるブランド所有者の要求に合致するバイオベース水性バリアの開発パイプラインを強化するものである。
Recent Industry Developments in 紙コーティング材料市場
- 2026年5月:BASFとUPM Specialty Materialsは、UPMのバリア紙とBASFの高性能バリア樹脂Joncryl HPBを組み合わせ、繊維ベースでリサイクル可能な包装を実現する協業を発表した。この組み合わせは、特殊紙基材ポートフォリオとバリア樹脂化学を結びつけ、水分やグリースへの耐性が重要となるリサイクル可能な紙包装構造の認定を加速させる。
- 2025年9月:HEIDELBERGとSolenisは、Boardmasterフレキソグラフィック輪転印刷システムを用いて柔軟な紙包装にバリアコーティングを施すインラインプロセスを発表した。インライン適用はコーティング化学とコンバーティング設備を結びつけ、ブランド所有者とコンバーターが工程を削減し、バリアコーティング紙の産業速度での採用拡大を助ける。
- 2024年3月:BASFはポートフォリオ戦略の一環として、非中核のコーティング関連資産の一部を売却完了し、より高付加価値で持続可能性に関連するコーティング技術への注力を強化した。この動きにより、研究開発および資本配分が、包装グレードの紙および板紙用途で使用されるバリアおよび分散技術の革新に集中した。
紙コーティング材料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本場は、印刷適性、平滑性、光沢、不透明度、および基本的なバリア性能を向上させるために紙または板紙の表面をコーティングするために使用される材料を対象としており、紙コーティング用途に販売される材料レベルの価値ベースで規模が算定されています。
調査範囲の除外事項:完成品としてのコーティング紙および板紙製品、ならびにコーティング設備、塗工サービス、および同一の鉱物やポリマーの紙以外への用途は除外されています。
セグメンテーション概要
- コーティング材料別
- クレイ
- 炭酸カルシウム
- スターチ
- タルク
- 二酸化チタン
- ワックス
- ポリマー
- その他のコーティング材料
- 用途別
- 包装
- 製本
- 印刷
- 段ボール箱
- その他の用途
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- トルコ
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- カタール
- 南アフリカ
- アラブ首長国連邦
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、産業チェーンのマッピング、コーティング紙グレードの現実的な需要プールの構築、および数量と価格のガイドラインの設定に活用されました。USGS鉱物サマリー、国連食糧農業機関の林業・紙指標、国連コムトレードの貿易統計、ならびに包装代替およびコーティング紙需要に影響を与える米国環境保護庁および欧州連合の政策リリースなどの公開情報を参照し、紙コーティングに関する学術・技術ジャーナルと方向性を照合しました。
これらのシグナルを使用可なモデル入力に変換するため、企業の年次報告書、投資家向けプレゼンテーション、および業界団体の刊行物についても、設備増強、製紙工場の稼働率、バインダーおよび顔料の入手可能性に関するコメントを確認しました。必要に応じて、企業財務および特許データベースの有料サブスクリプションを活用して製品の焦点と技術動向を検証し、主要コーティング原料の貿易フローを確認するために輸出入の積荷レベルデータベースを選択的に使用しました。上記の情報源は例示であり、網羅的なものではなく、データ収集、検証、および調査の明確化のために追加の公開・有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、コーティング材料の需要がコーティング紙の生産量と構成をどのように追跡するかを検証し、グレード間の平均価格と配合変化についてのストレステストを実施することに重点を置きました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるコーティング材料サプライヤー、製紙工場、流通業者、および下流のコンバーターと幅広く対話し、大きな乖離についてはフォローアップ討議を通じて再確認することで、前提条件が乖離しないようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:13% | アジア太平洋地域:50% |
| 中位層:48% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ地域:31% |
| 中小規模プレイヤー:21% | マネージャー:52% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、コーティング紙および板紙の生産量と貿易パターンを地域別に再構築するトップダウンの積み上げから始まり、コーティング添加率を適用してコーティング材料の対象消費量を推定します。コーティングレシピはグレードによって異なるため、モデルではグレードファミリー別のコーティング紙生産量、典型的なコーティング塗工量の範囲、顔料とバインダーの比率、および包装向け用途における鉱物顔料とポリマーまたはワックスコーティングの比率など、実用的な入力セットを使用しています。
算出された数量は、主要料(例えば炭酸カルシウム、カオリンクレー、デンプン、ラテックスバインダー、二酸化チタン)の地域別価格帯を用いて価値に換算され、通貨タイミングおよびミックス変化に応じて調整されます。その後、サプライヤーの収益エクスポージャーチェック、サンプリングされたトン当たり価格と推定トン数の乗算、スポット価格と契約価格に関するチャネルフィードバックなど、選択的なボトムアップ近似値で合計を検証し、公開統計が乏しい部分のギャップを埋めます。予測については、コーティング包装の成長、印刷需要の軟化、および代替トレンドに関するシナリオ分析を実施し、インタビュー対象者が今後数年間の設備稼働率と配合変化について予測する内容に前提条件を整合させています。
データ検証と更新サイクル
検証は複数の層で実施されるため、最終的な数値が単一のデータストリームに依存することはありません。算出された需要を、コーティング紙の貿易収支、鉱物供給の入手可能性、および発表された抄紙機またはコーティングラインの変更などの独立したシグナルと比較し、急激な変動については要因が明確に説明されるまで再検討します。承認前に第二のアナリストによるレビューが完了し、モデルがフィールドフィードバックと矛盾する場合、または新たな設備増強や政策変更が生じた場合には再接触が行われます。
レポートは年次で更新され、価格や数量を動かす可能性のある重要なイベントが発生した場合には中間チェックも実施します。納品前に最終更新作業を完了し、アウトプットが最新の公開リリースおよび最新の一次検証を反映するようにしています。
Mordor Intelligenceの紙コーティング材料市場規模と他の公表推計値との比較
紙コーティング材料の公表市場規模は、テーマが類似しているように見えても大きく乖離することがあり、これは通常、調査範囲の定義、数量を価値に換算する方法、および前提条件の更新頻度の違いによって生じます。コーティングを原材料として扱うか、完成品としてのコーティング紙製品として扱うかの違いも、合計値に大きな差をもたらします。
完成品としてのコーティング紙および板紙の売上はMordor Intelligenceの調査範囲外に置かれており、他の推計値が材料投入物とコーティング最終製品の価値を混在させているように見える場合の二重計上を削減しています。乖離はまた、価格のモデル化方法にも起因しており、一部の情報源が広範な化学品価格インフレまたは単一のグローバル平均を使用しているのに対し、本調査では地域別価格帯を使用し、サプライヤーおよび製紙工場のフィードバックで検証しています。通貨換算のタイミングと基準年の選択も重要であり、特に二酸化チタンやラテックスバインダーの価格が急速に変動する場合には影響が大きくなります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1.23 ビリオン 米ドル(2025年) | |
| 産業調査出版社A | 2.32 ビリオン 米ドル(2025年) | 紙および板紙用途にわたる顔料、バインダー、添加剤を含む幅広い特殊化学品バスケットを含む、より広い定義を使用することが多く、コーティンググレードの生産量に紐づいたコーティング材料需要を超えた価値捕捉が拡大する可能性があります。 |
| グローバル調査出版社B | 6.13 ビリオン 米ドル(2025年) | 市場を紙コーティングおよび化学品支出の合計に近い形で扱っている可能があり、上流の材料価値がより広い用途カバレッジおよびより高い想定平均価格と組み合わされることで、コーティング生産量と塗工量ロジックに基づく材料のみの規模算定と比較して合計値が高くなります。 |
3つの数値全体を通じて、主な要因は定義の広さ、およびトン数をドルに換算するために使用される価格とミックスの前提条件です。調査範囲を紙コーティング用途に販売されるコーティング材料に限定し、入力値をコーティング生産量、塗工量、および地域別価格チェックに紐づけることで、推計値は意思決定者にとって再現・説明しやすいものになります。
レポートで回答される主要な質問
紙コーティング材料市場は2026年から2031年にかけてどのようなCAGRが見込まれますか?
市場は年間2.18%で拡大すると予測されており、2026年の12億6,000万米ドルから2031年までに14億米ドルへと成長します。
現在最大のシェアを持つコーティング材料はどれですか?
炭酸カルシウムはコストと光学性能のバランスに優れているため、2025年需要の41.92%を占め、首位に立っています。
アジア太平洋地域が最大の地域消費者である理由は何ですか?
中国の生産量7.2%増加とインドの包装需要の急増により、アジア太平洋地域は46.88%のシェアと最高の3.39%の成長率を誇っています。
ポリマーコーティングの成長が加速している要因は何ですか?
ポリマー化学品は食品包装に不可欠な油分および水分バリアを提供しており、2031年にかけて3.07%のCAGRを実現しています。
プラスチック禁止規制は需要にどのような影響を与えていますか?
欧州連合および北米のリサイクル義務化は、バリア性と堆肥化適合性の基準を満たした塗工紙へと変換業者を誘導しています。