
洋上構造解析ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
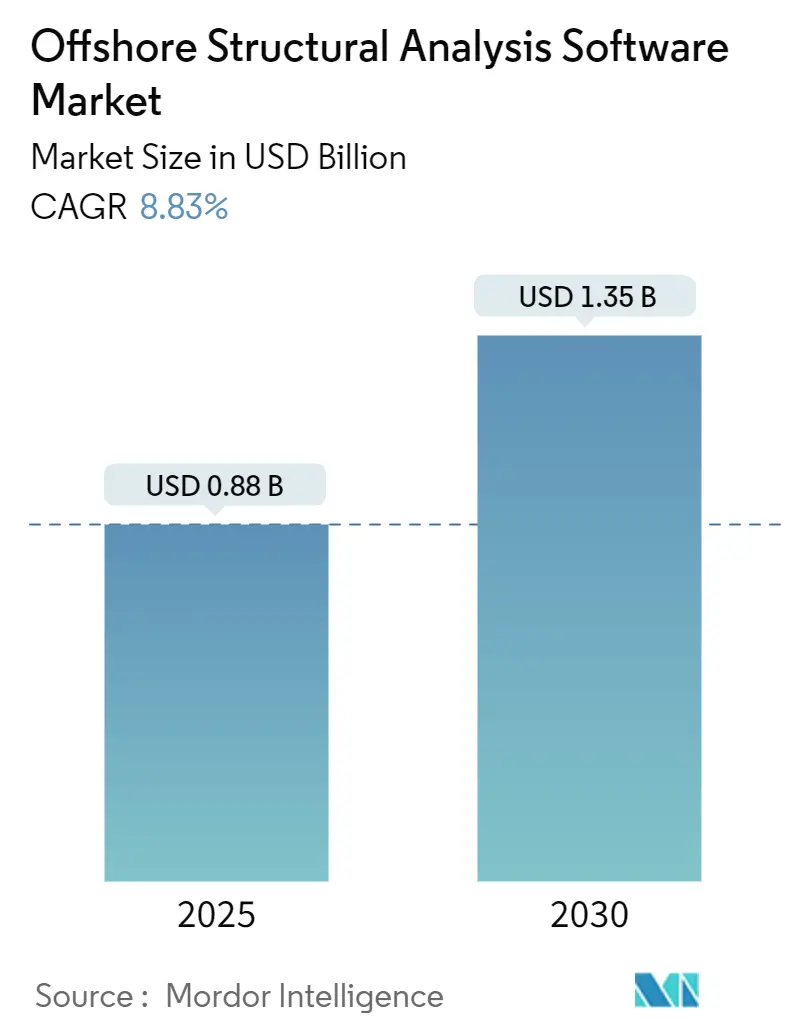
| 市場規模 (2025) | 0.88 十億米ドル |
| 市場規模 (2030) | 1.35 十億米ドル |
| 成長率 (2025 - 2030) | 8.83 % |
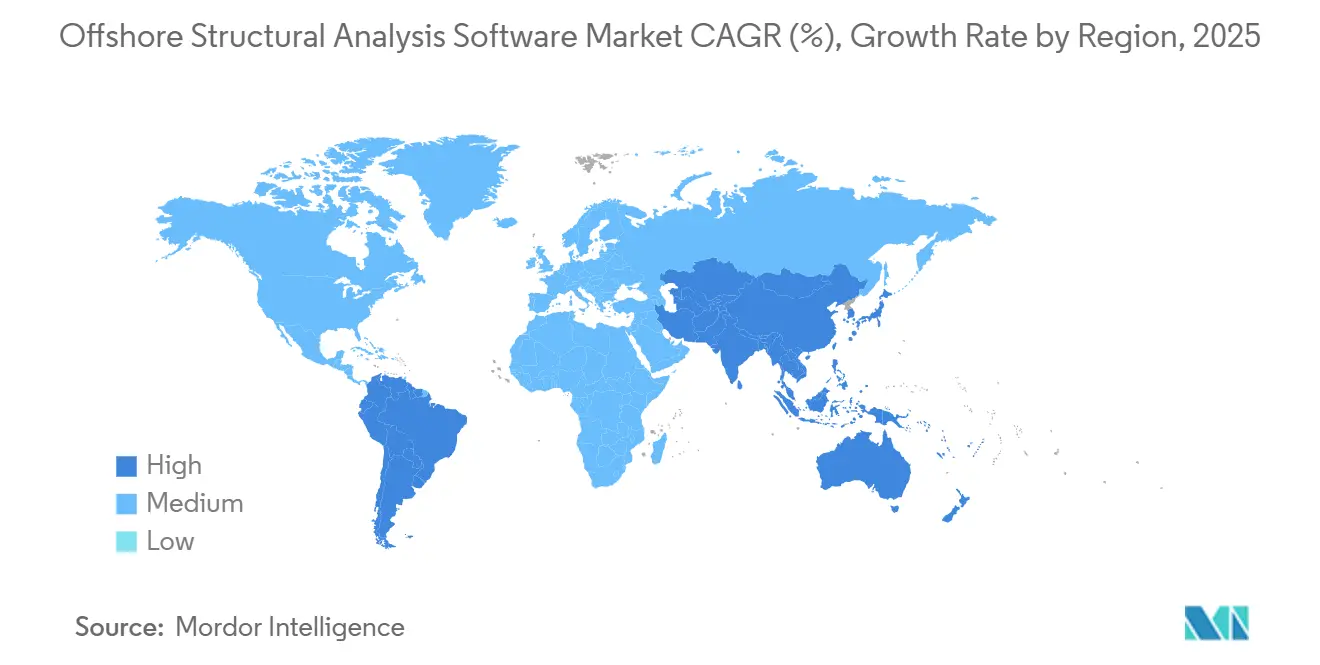
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
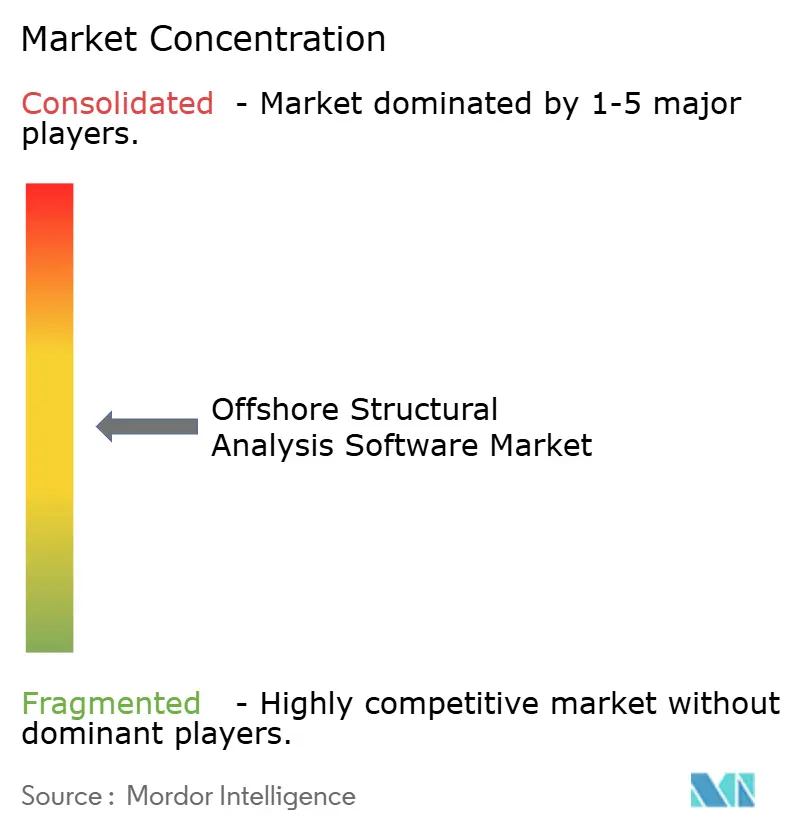
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる洋上構造解析ソフトウェア市場分析
洋上構造解析ソフトウェアの市場規模は2025年に8億8,000万米ドルに達し、2030年までに13億5,000万米ドルに達すると予測されており、同期間において8.83%のCAGRを反映しています。この上昇軌道は、記録的な洋上風力容量の入札、持続的な深海石油・ガスのバックログ、およびソフトウェア更新サイクルを加速させる新たなデジタルツインコンプライアンス義務という三つの収束する力を反映しています。ベンダーはクラウドネイティブソルバーとAIアシスタンスを組み込むことで高いマージンを確保し、設計の反復を短縮して検査予算を削減しています。オペレーターは、有限要素、水力学、および連成空力・水力・サーボソルバーを一つのワークスペースに統合した統合スイートをますます好むようになっており、複雑な設置作業中のリアルタイムコラボレーションを可能にしています。競争戦略は、サブスクリプション転換、プラットフォーム買収、および洋上水素製造や波力エネルギーなどの新興アプリケーションへのマルチフィジックスモデリングを拡張する特許に集中しています。欧州は北海のブラウンフィールド活動と積極的な洋上風力目標によって先行者優位を維持していますが、アジア太平洋は中国、日本、韓国が大規模に浮体式風力容量を追加するにつれて最も急峻な成長曲線を描いています。
主要レポートのポイント
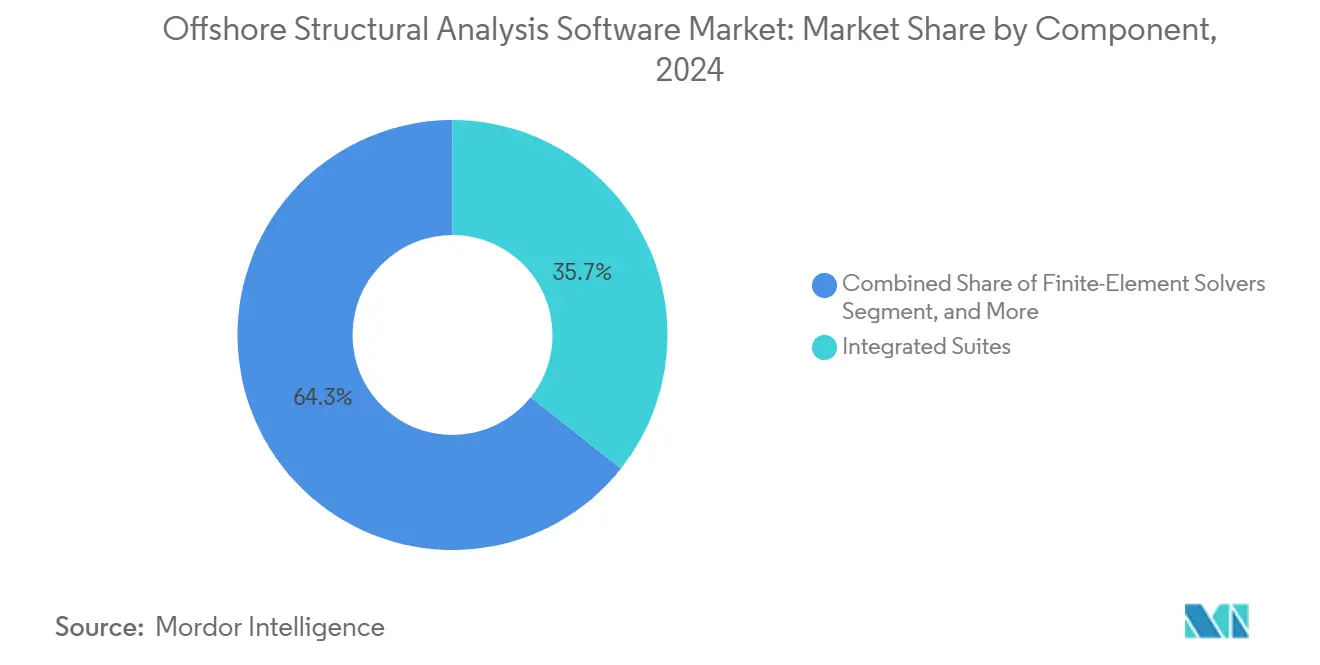
- コンポーネント別では、統合スイートが2024年の洋上構造解析ソフトウェア市場シェアの35.67%をリードし、連成空力・水力・サーボソルバーは2030年にかけて9.13%のCAGRで拡大しています。
- 展開モデル別では、オンプレミスライセンスが2024年の洋上構造解析ソフトウェア市場規模において56.73%の収益シェアを保持し、クラウド/SaaSは2030年にかけて10.42%のCAGRで進展しています。
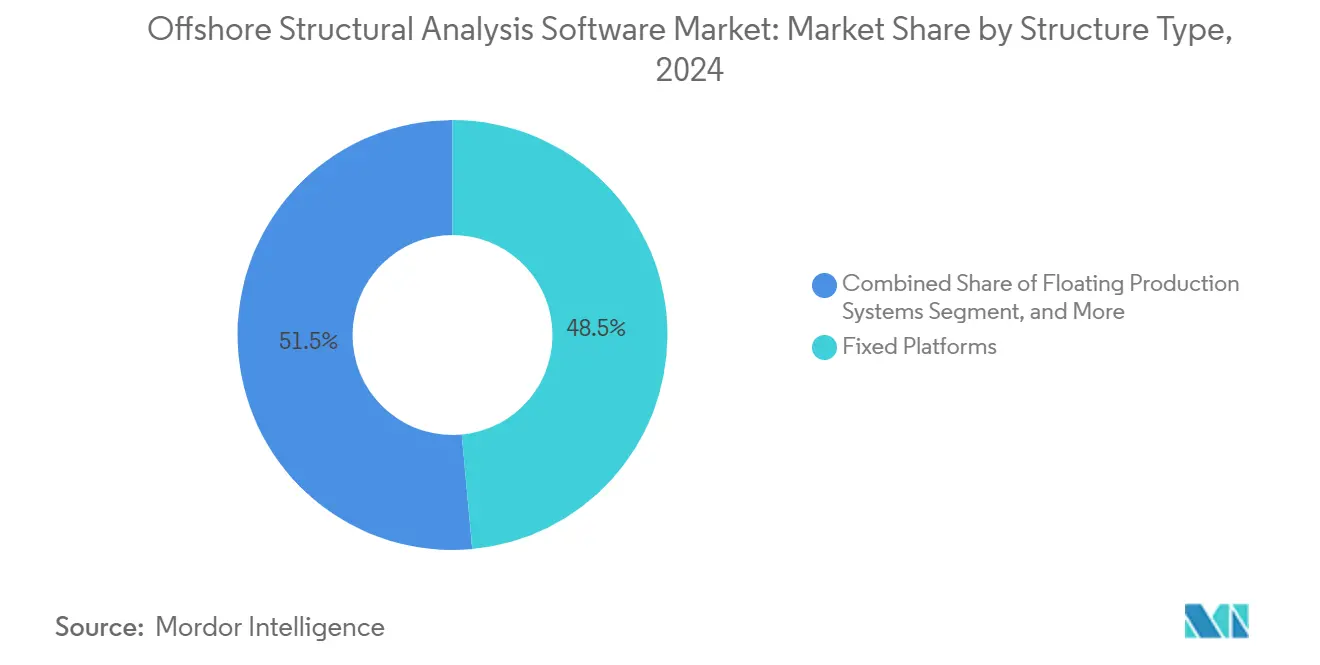
- 構造タイプ別では、固定プラットフォームが2024年の洋上構造解析ソフトウェア市場規模において48.53%のシェアを占め、洋上風力基礎は2030年にかけて9.86%のCAGRで進展しています。
- 最終用途産業別では、石油・ガスが2024年の洋上構造解析ソフトウェア市場シェアの51.98%を獲得しており、波力・潮力エネルギーは2030年にかけて9.34%のCAGRで成長すると予測されています。
- 地域別では、欧州が2024年に33.38%の収益シェアを占め、アジア太平洋は2030年にかけて8.98%のCAGRで最も急速な拡大が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 固定式および浮体式洋上風力容量入札の急速な拡大 | +2.1% | 欧州およびアジア太平洋 | 中期(2~4年) |
| 深海FPSOバックログによるブラウンフィールド延命解析の推進 | +1.8% | ブラジル、西アフリカ、北海 | 短期(2年以内) |
| 構造再評価のための義務的デジタルツインクラス規則 | +1.3% | グローバル | 中期(2~4年) |
| AI支援疲労解析による検査予算の削減 | +1.1% | 北米および欧州 | 長期(4年以上) |
| ティア1 EPCによるFEEDのソフトウェア組み込みサービスへのアウトソーシング | +0.8% | グローバルEPCハブ | 短期(2年以内) |
| クラウドネイティブ高性能コンピューティングバンドル | +0.7% | デジタル成熟市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
固定式および浮体式洋上風力容量入札の急速な拡大(2025年~2030年)
世界の洋上風力入札は2024年に加速し、新規入札では15MWから30MWのタービンが採用されており、単純な有限要素チェックではなく連成空力・水力・サーボ解析が求められています。DNVの2024年荷重・サイト条件標準はより詳細なモデリングを義務付けており、多くの資産所有者がプレミアムソルバーへのアップグレードを促されています。[1] ロイズ・レジスターは浮体式支持構造に関するガイドラインを発行し、ベンダーに複数のクラス規則に対してモジュールを認証するよう求めています。日本とカリフォルニアにおける深海プロジェクトの増加するシェアも、複雑なプラットフォームダイナミクスを捉える周波数領域モデルへの需要を刺激しています。浮体式基礎は全体的な安定性を確保しながら質量を最小化する必要があるため、オペレーターは数千の荷重ケースにわたって船体形状を最適化する統合スイートに引き寄せられています。したがって、このドライバーは直接的なライセンス収益を追加し、キャリブレーションおよび検証に関連するコンサルティングサービスを向上させます。
深海FPSOバックログによるブラウンフィールド延命解析の推進
サイペムの340億米ドルの受注残は持続的なFPSO建設を確認しており、その多くはブラジルのプレソルトおよび西アフリカの超深海油田に関連しています。[2] オペレーターは有限要素解析とリアルタイムセンサーフィードを融合させるソフトウェアを必要としており、船体が25年間定位置に留まる間の継続的な構造健全性チェックを可能にしています。ペトロブラスとシェルのプログラムはすでにペタバイト規模のひずみゲージデータを記録しており、疲労ホットスポットを特定するAI強化解析の採用を促進しています。船級協会は現在5年ごとにデジタルツイン再評価を要求しており、ソフトウェア更新サイクルを短縮しています。その結果、洋上構造解析ソフトウェア市場はブラウンフィールド監査と新造船の両方から増分収益を獲得しています。
構造再評価のための義務的デジタルツインクラス規則(ABS、DNV)
ABS SafeHullおよびDNVのデジタルツインガイドは、資産所有者にライブセンサー入力に対するモデル忠実度を証明することを義務付け、純粋にスケジュールベースの調査を置き換えています。コンプライアンスは、運用データ、環境荷重、および検査記録をほぼリアルタイムで統合するクラウド対応アーキテクチャを要求します。早期認証を確保したベンダーはプレミアム価格帯へのアクセスを獲得します。これはオペレーターがクラス承認済みツールチェーンを優先するためです。規則変更は石油、ガス、風力、および波力構造にまたがり、2030年まで全体的なソフトウェア需要を高める統一されたアップグレードサイクルを生み出しています。オープンAPIを持つ統合スイートは、船体、係留、およびトップサイドシステム間のデータ交換を簡素化するため、ニッチソルバーよりも優れたパフォーマンスを発揮します。
AI支援疲労解析による検査予算の20%超削減
機械学習モデルは多年にわたる応答履歴を分析してき裂の発生と成長を予測し、安全性を損なうことなく潜水士またはドローンによるキャンペーンを延期することを可能にします。北海のオペレーターは、主流スイートに組み込まれたAIモジュールを展開した後、1シーズン以内に検査予算が22%削減されたと報告しています。[3] アクセスコストが運用費用を支配する浮体式風力発電所にとって、その価値提案は明確です。ベンダーはストレスサイクルを自動分類し、最適な監視頻度を提案するニューラルネットワークを組み込んでいます。より多くのケーススタディがコスト削減を検証するにつれて、AIは必須機能となり、サブスクリプション更新は上昇傾向にあります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| フロンティア海域における検証済み海象データの不足 | -1.2% | 新興洋上地域 | 長期(4年以上) |
| 浮体式風力設計標準のコード更新サイクルの遅さ | -0.9% | 浮体式風力市場 | 中期(2~4年) |
| SaaSソルバーのサイバーセキュリティ認証のギャップ | -0.6% | 規制産業 | 短期(2年以内) |
| 国営石油会社における既存の社内コードの慣性 | -0.4% | 国営石油会社主導地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フロンティア海域における検証済み海象データの不足
南米またはアフリカ沿岸を対象とする洋上開発業者は、波浪、風、および海流のデータセットが限られていることが多く、過度に保守的な荷重係数を強いられ、鋼材重量が増大します。このギャップはプロジェクトの最終投資決定を遅らせ、ひいてはソフトウェアライセンスを遅延させます。ブラジルの新興風力市場はこの課題を示しており、16GWの野心にもかかわらず不完全なヒンドキャスト記録が事業性を損なっています。ベンダーは衛星データ企業との提携で対応していますが、現地測定キャンペーンへの資金提供も必要であり、参入コストが上昇しています。
浮体式風力設計標準のコード更新サイクルの遅さ
浮体式風力プロトタイプはIECおよび船級協会による正式な規則策定を上回るペースで進んでおり、安全係数と解析ワークフローに地域的なばらつきをもたらしています。開発業者は標準化が明確になるまでソルバーを確定することをためらい、購入を遅らせています。一つの解釈に賭けたベンダーは、将来のコードが乖離した場合にコストのかかる書き直しのリスクを負います。この不確実性は、特に政府が調和されたガイドラインを待つアジア太平洋において、明確な技術的ニーズにもかかわらずソフトウェア販売を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
統合スイートが複雑なマルチフィジックスワークフローを支える統合スイートは2024年に35.67%の収益を保持しており、データ転送エラーを削減するシングルベンダーエコシステムに対するオペレーターの好みを裏付けています。この優位性は、更新時に高度なAIまたはクラウドモジュールが追加されると洋上構造解析ソフトウェア市場規模を高める定期的なサブスクリプションストリームに転換されます。連成空力・水力・サーボソルバーは、従来の有限要素ツールでは解決できないプラットフォームとタービンの相互作用の限界を露呈する浮体式風力プロジェクトにより、最も急速な9.13%のCAGRを記録しています。ベンダーはGPUアクセラレーションと、設計荷重エンベロープ内で船体質量を最適化する自動周波数領域チューニングによって差別化しています。10MWから30MWの浮体式プラットフォームの学術的検証は測定可能な重量削減を確認しており、直接的に低い設備投資に転換されます。有限要素および水力学モジュールは依然として必要ですが、より大きなプラットフォームオファリングへのバンドルが増加しています。
第二世代スイートは、設計空間探索、センサーフュージョン、およびクラス規則テンプレートを協調ダッシュボード内に統合しています。この収束により、プロジェクトチームは一つの環境内で建設リフト、曳航ルート、および現地作業をシミュレートできます。このアプローチはインターフェーストレーニングを削減し、承認を加速し、顧客を複数年契約に固定します。一方、専門コンポーネントベンダーは規模に達することに苦労しており、能力ギャップを埋めようとする大手プレーヤーからの買収関心を促進しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
慎重なセキュリティ姿勢の中でクラウド移行が加速オンプレミスソリューションは2024年に56.73%のシェアを維持しました。これは国営石油会社および防衛機関がリモートデータストレージに対して慎重な姿勢を保っているためです。それでも、クラウドおよびSaaSサブスクリプションは10.42%のCAGRを記録しており、洋上構造解析ソフトウェア市場内の成長エンジンとなっています。オペレーターは、コンピューティングコストを20%削減しコラボレーション速度を向上させたHCLTechのWindchillのAWSへの移行などの実証事例を受けて方針を転換しています。クラウドネイティブソルバーは「設置中の設計」を可能にし、船舶の気象ウィンドウが変化した際のライブ再計算をサポートします。ベンダーはゼロトラストフレームワークを採用し、ISO 27001および船級協会のサイバー認証を取得することでサイバーセキュリティへの懸念に対応しています。
ハイブリッド展開オプション(ローカルソルバーとクラウドバースト)は妥協点を提供し、機密性の高いケースをファイアウォールの内側に保ちながら、大規模なモンテカルロ実行にはレンタルGPUを活用できます。価格設定は使用量ベースモデルへとシフトし、費用をプロジェクトのマイルストーンに合わせています。企業のデジタルトランスフォーメーションロードマップが成熟するにつれて、クラウド採用はティア1 EPCハブから中堅製造業者へと広がり、対象ベースを拡大しています。
構造タイプ別:
固定資産が優位を占め、浮体式基礎が急増固定式ジャケットおよびモノパイルは依然として2024年収益の48.53%を占めており、数十年にわたる北海とメキシコ湾の生産を反映しています。しかし、最も急速な9.86%のCAGRは洋上風力基礎から生まれており、現在は洋上構造解析ソフトウェア市場規模内の主要な増分ドライバーとなっています。欧州のケルティック海とアジア太平洋のウルサン海域が、係留、タービン、および船体にわたる連成ダイナミクスを必要とする浮体式設計を先導しています。深海FPSOは安定した需要を維持しており、その延命評価は高性能ソルバーを活用する非線形時間領域疲労チェックを必要とします。
タービン規模の拡大はプラットフォームと構造の相互作用を増幅させ、設計者は厳しいコストエンベロープ内で係留レイアウトを反復することを余儀なくされています。パラメトリック最適化を自動化するベンダーはプロジェクトあたりのライセンス数が増加しています。一方、浮体式水素プラントにおける波浪誘起共振は新たな荷重ケースをもたらし、製品ロードマップをより広範なマルチエネルギーカバレッジへと向かわせています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
石油・ガスが優位を保ちながら海洋再生可能エネルギーが加速石油・ガスオペレーターは依然として2024年支出の51.98%を提供しており、ブラウンフィールドアップグレードと継続的な深海探査に支えられています。しかし、スコットランド、カナダ、オーストラリアのパイロットアレイが固定価格買取制度を確保するにつれて、波力・潮力開発業者が最も急峻な9.34%のCAGRを記録しています。洋上風力はギガワット規模のリース入札が複数年のシミュレーション契約を支えることで最大の絶対的成長をもたらしています。洋上構造解析ソフトウェア産業は、多関節エネルギー変換装置と出力取り出しダンパーをモデル化する再生可能エネルギー専用ライブラリを提供することで適応しています。
防衛および研究船舶は極端な海象条件チェックに対するニッチな需要を示しており、ソルバーバイナリ内に軍用グレードの暗号化を指定することが多いです。輸出規制を乗り越えて政府認可を取得したベンダーはプレミアムマージンを解放します。これらのクロスセクターニーズを合わせると、主流の石油・ガスにおけるコモディティ価格設定を相殺する多様化した収益ストリームをサポートします。
地域分析
欧州オフショア構造解析ソフトウェア市場
欧州の33.38%の収益シェアは、積極的な風力目標と重なり合った成熟した石油・ガス基盤を反映している。北海のブラウンフィールドプログラムは、疲労再評価のためのリピートライセンスを促進し、英国のCfD(差額決済契約)オークションは数ギガワット規模の洋上風力発電所パイプラインを支えている。ノルウェーは浮体式プロトタイプに政府系ファンドを投入し、連成ソルバーへの需要を強化している。フランスとアイルランドは浮体式パイロットパークを加速させ、欧州のリードをさらに強固なものにしている。DNVおよびロイズ・レジスタを含む同地域に本部を置く船級協会は、デジタルツイン認証サイクルを加速させており、それがソフトウェアのアップグレード需要を押し上げている。
アジア太平洋オフショア構造解析ソフトウェア市場
アジア太平洋地域は、中国が浅い渤海水域でモノパイル群を稼働させ、より深い黄海サイトに向けてセミサブマーシブル実証機を準備していることから、CAGRが8.98%と最も高い成長を遂げている。日本は秋田および五島沖に浮体式基礎向けの海域を割り当て、国内造船所が統合スイートを採用する動きを促している。韓国のグリーン・ニューディールは蔚山近郊でギガワット規模のプロジェクトに資金を提供し、地域のEPCがムーリング最適化向けのAI対応ソルバーへの移行を推進している。オーストラリアは初の洋上風力ゾーンを開放し、台湾は系統容量を拡張しており、いずれもライセンス機会を追加している。
南北アメリカおよびMEAオフショア構造解析ソフトウェア市場
北米はメキシコ湾のFPSO再配備および米国大西洋岸の風力リースを通じて安定した成長を維持している。インフレ抑法の税額控除は1.5ギガワットプロジェクトの経済性を高め、開発業者はAmerican Bureau of Shipping準拠のソルバーを調達することを余儀なくされている。ブラジルの2050年までに16ギガワットを達成するという目標は、検証済みの海象データを条件としているが、初期の環境調査はすでに実現可能性分析を引き起こしている。中東の浅海プラットフォームは耐震改修チェックを必要としており、中程度ながら安定した需要を提供している。ナミビアおよびセネガルにおけるアフリカの新興炭化水素開発は探索的モデリング契約を開拓しているが、普及は外国投資に左右される。
競争環境
市場集中度は中程度であり、ANSYS、Siemens、Bentley Systems、Dassault Systèmes、DNVというグローバルベンダーのクラスターがコア技術を支配しています。ANSYSはSynopsysによる350億米ドルの買収に合意する前に2024年収益として25億4,000万米ドルを計上しており、シミュレーションの幅に対する大型資本の食欲を示しています。Siemensは2025年3月に106億米ドルのAltair買収を完了し、デジタルツインスタックを拡張するMAESTROなどの海洋ソルバーを追加しました。BentleyはiTwin統合を進め、構造解析と資産パフォーマンス分析を統合し、Dassaultの3DEXPERIENCEは2025年にかけてサブスクリプション成長率14%を記録しています。
新興の挑戦者は消費課金と組み込み機械学習を備えたクラウド専用オファリングを追求しています。彼らは、既存プレーヤーがまだアドオンモジュールに依存しているAI疲労診断と波力エネルギー変換装置ダイナミクスのギャップを利用しています。浮体式水素プラットフォームの安定性と深海係留最適化に関する特許出願は2024年に18%増加しており、技術の変動を示しています。ベンダーはドメイン固有のライブラリを取得するか、フロンティア海域の海象データ不足を解消するデータパートナーシップを形成することで差別化しています。
価格設定は永続ライセンスから年間バリューライセンスへとシフトし、学習曲線を平滑化するためにエンジニアリングコンサルタンシーとバンドルされています。プライベートエクイティ支援企業が再生可能エネルギーの信頼性を強化するためにニッチソルバーハウスを吸収するにつれて、統合が続いています。クライアントはISOと船級協会のサイバー認証の両方を確保したサプライヤーを好み、小規模参入者への障壁を高めています。その結果生まれた環境は、規模の優位性とサードパーティプラグインを招くオープンAPIエコシステムを組み合わせ、イノベーションと信頼性のバランスを取っています。
洋上構造解析ソフトウェア産業リーダー
-
Bentley Systems, Incorporated
-
DNV AS
-
Orcina Ltd.
-
Altair Engineering Inc.
-
Dlubal Software GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
オフショア構造解析ソフトウェア市場 このレポートでカバーされる企業
- Bentley Systems, Incorporated
- DNV AS
- Orcina Ltd.
- Altair Engineering Inc.
- Dlubal Software GmbH
- Trimble Solutions Corporation
- Siemens Digital Industries Software
- TNO DIANA BV
- ANSYS, Inc.
- Hexagon AB (MSC Software)
- Dassault Systèmes SE
- Autodesk, Inc.
- LUSAS Software Ltd.
- Intergraph Corporation (Hexagon PPM)
- Simerics Inc.
- BMT Group Ltd.
- PTC Inc. (Onshape/Creo Simulation)
- American Bureau of Shipping (ABS SafeHull/SafeLoad)
- ESI Group SA
- SAPEMAR Ingeniería S.L.
最近の産業開発事情 オフショア構造解析ソフトウェア市場
- 2023年7月:Dassault Systèmesは第2四半期収益として15億2,000万ユーロ(16億7,000万米ドル)を報告し、6%増加、洋上プロジェクトに関連した3DEXPERIENCEソフトウェアは20%成長しました。
- 2025年3月:Siemensが106億米ドルのAltair買収を完了し、海洋構造のシミュレーション深度を強化しました。
- 2025年2月:ANSYSは洋上需要の高まりの中、2024年第4四半期の売上高として記録的な8億8,220万米ドルを計上しました。
- 2025年2月:Synopsysは350億米ドルのANSYS合併に関する規制上の進展を確認し、2025年上半期に完了する予定です。
世界の洋上構造解析ソフトウェア市場レポートの範囲
セグメンテーション概要
| 有限要素ソルバー |
| 水力学モジュール |
| 連成空力・水力・サーボソルバー |
| 統合スイート |
| オンプレミスライセンス |
| クラウド/SaaS |
| 固定プラットフォーム |
| 浮体式生産システム(FPSO、セミサブマーシブル、TLP、スパー) |
| 洋上風力基礎(モノパイル、ジャケット、浮体式) |
| 石油・ガス |
| 洋上風力 |
| 波力・潮力エネルギー |
| 海洋・海軍 |
| 北米 | |
| 欧州 | |
| アジア太平洋 | |
| 南米 | |
| 中東・アフリカ | 中東 |
| アフリカ |
| コンポーネント別 | 有限要素ソルバー | |
| 水力学モジュール | ||
| 連成空力・水力・サーボソルバー | ||
| 統合スイート | ||
| 展開モデル別 | オンプレミスライセンス | |
| クラウド/SaaS | ||
| 構造タイプ別 | 固定プラットフォーム | |
| 浮体式生産システム(FPSO、セミサブマーシブル、TLP、スパー) | ||
| 洋上風力基礎(モノパイル、ジャケット、浮体式) | ||
| 最終用途産業別 | 石油・ガス | |
| 洋上風力 | ||
| 波力・潮力エネルギー | ||
| 海洋・海軍 | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | ||
| 南米 | ||
| 中東・アフリカ | 中東 | |
| アフリカ | ||
レポートで回答される主要な質問
2030年における洋上構造解析ソフトウェア市場の予測値は?
洋上構造解析ソフトウェアの市場規模は2030年までに13億5,000万米ドルに達すると予測されています。
2030年にかけて最も急速に成長している地域はどこですか?
アジア太平洋は8.98%のCAGRで拡大しており、中国の風力建設と日本の浮体式プロジェクトに支えられています。
最も高い成長を遂げているコンポーネントセグメントはどれですか?
連成空力・水力・サーボソルバーは9.13%のCAGRで進展しており、浮体式風力がマルチフィジックスモデルを必要とするためです。
クラウド展開はどのくらいの速さで拡大していますか?
クラウドおよびSaaSソリューションは、企業がリアルタイム協調解析を採用するにつれて10.42%のCAGRを記録しています。
AI疲労解析は検査コストにどのような影響を与えますか?
AIモジュールが疲労ホットスポットを予測する初期展開では、洋上検査予算が20%以上削減されたと報告されています。
デジタルツインクラス規則が重要な理由は何ですか?
新しいABSおよびDNVの規則は継続的な構造監視を要求しており、オペレーターが認証済みデジタルツインソフトウェアへのアップグレードを促しています。