
ヨーロッパビジネスソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
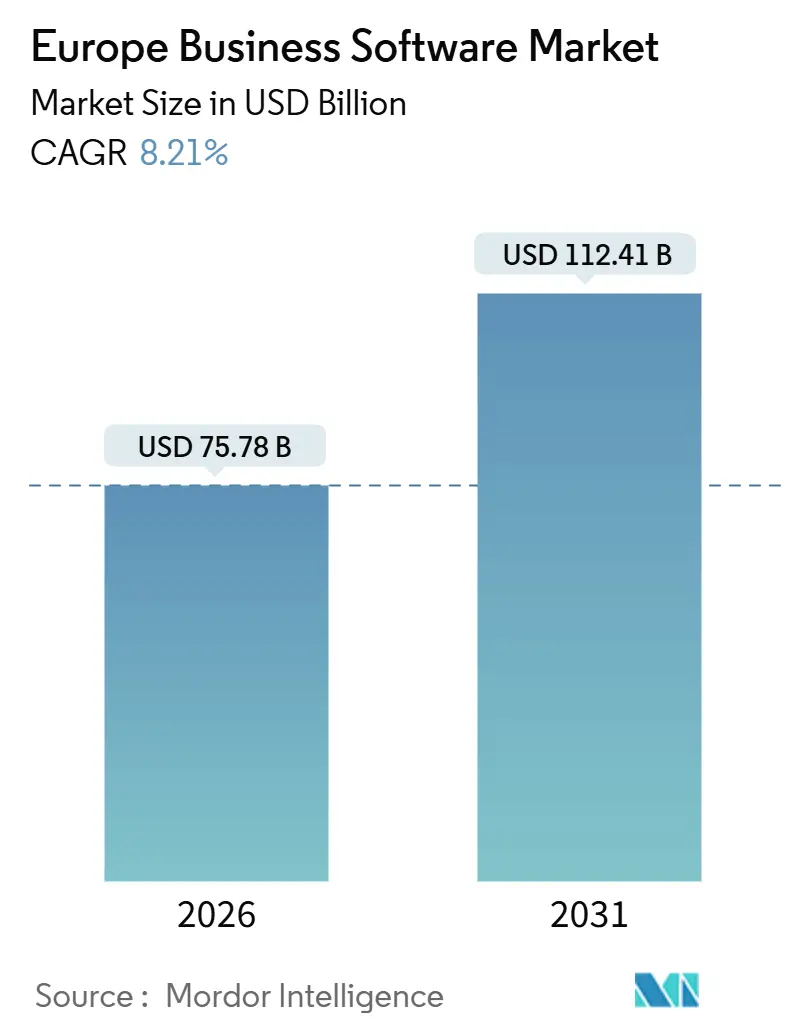
| 市場規模 (2026) | 75.78 十億米ドル |
| 市場規模 (2031) | 112.41 十億米ドル |
| 成長率 (2026 - 2031) | 8.21 % |
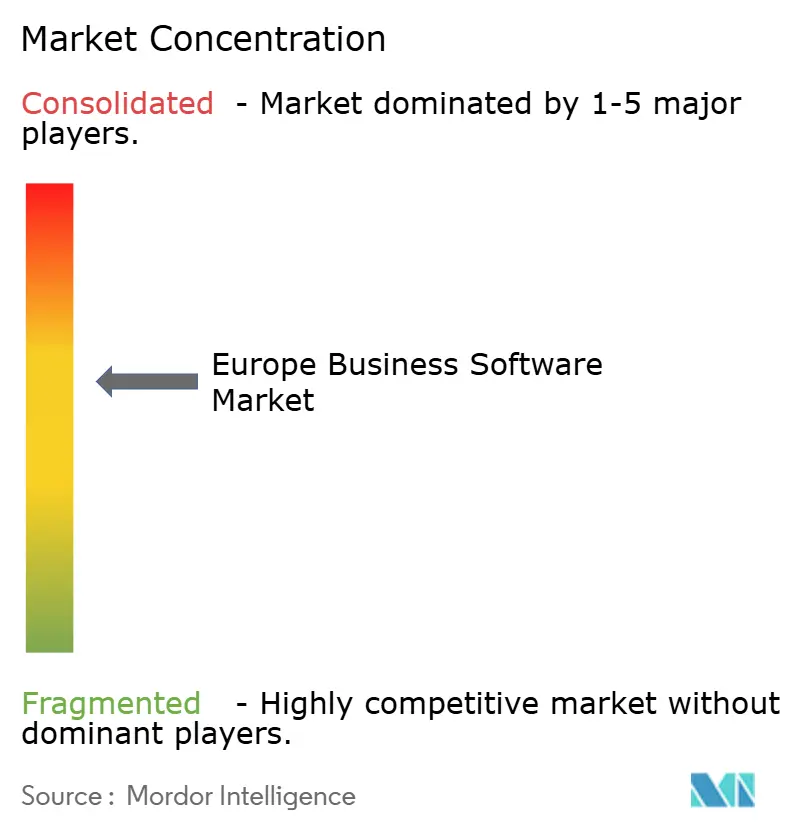
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパビジネスソフトウェア市場分析
ヨーロッパビジネスソフトウェア市場規模は2026年にUSD 757億8,000万に達し、8.21%のCAGRを記録して2031年までにUSD 1,124億1,000万に拡大する見通しです。成長を支える三つの柱として、クラウドネイティブアーキテクチャへの急速な移行、日常業務にコンプライアンスを組み込む規制上の義務、そして企業資源計画(ERP)・顧客関係管理(CRM)・サプライチェーンマネジメントアプリケーションへの生成AIの継続的な導入が挙げられます。クラウド導入はすでに支出の大半を占めていますが、データ主権規制がベンダーにEU域内でのデータホスティングを強制しており、調達基準を再構築しています。EUデータ法の相互運用性条項はスイッチングコストを低下させる一方、企業サステナビリティ報告指令(CSRD)はESGレポーティングをソフトウェア購買の引き金に変えています。ハイパースケーラーが新たなデータセンターに多額の資本を投入し、地域プロバイダーが主権的代替案を提案するなか、競争の激しさは増しており、企業はより大きな交渉力を持つようになっています。
主要レポートのポイント
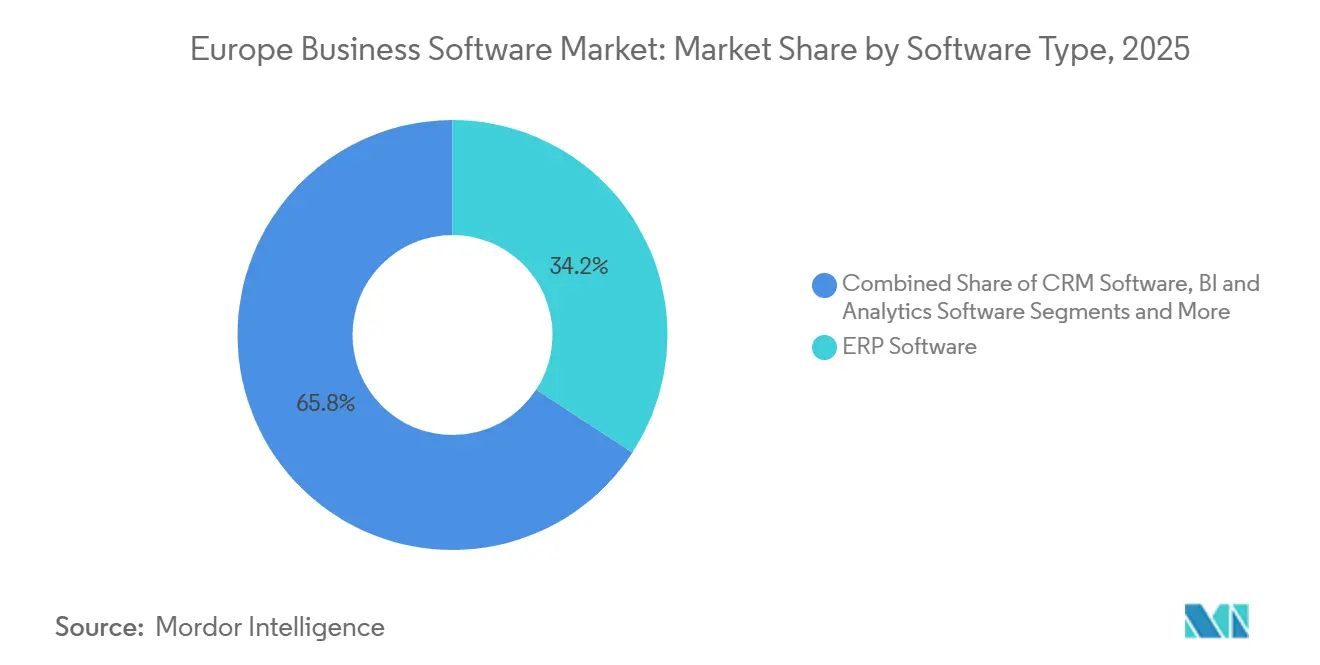
- ソフトウェアタイプ別では、企業資源計画(ERP)が2025年の収益の34.19%を占め、ビジネスインテリジェンス・アナリティクスプラットフォームは2031年にかけて9.43%のCAGRで成長すると予測されています。
- 導入モデル別では、クラウドインストールが2025年に72.34%のシェアを獲得し、2031年にかけて9.85%のCAGRで拡大する見込みです。
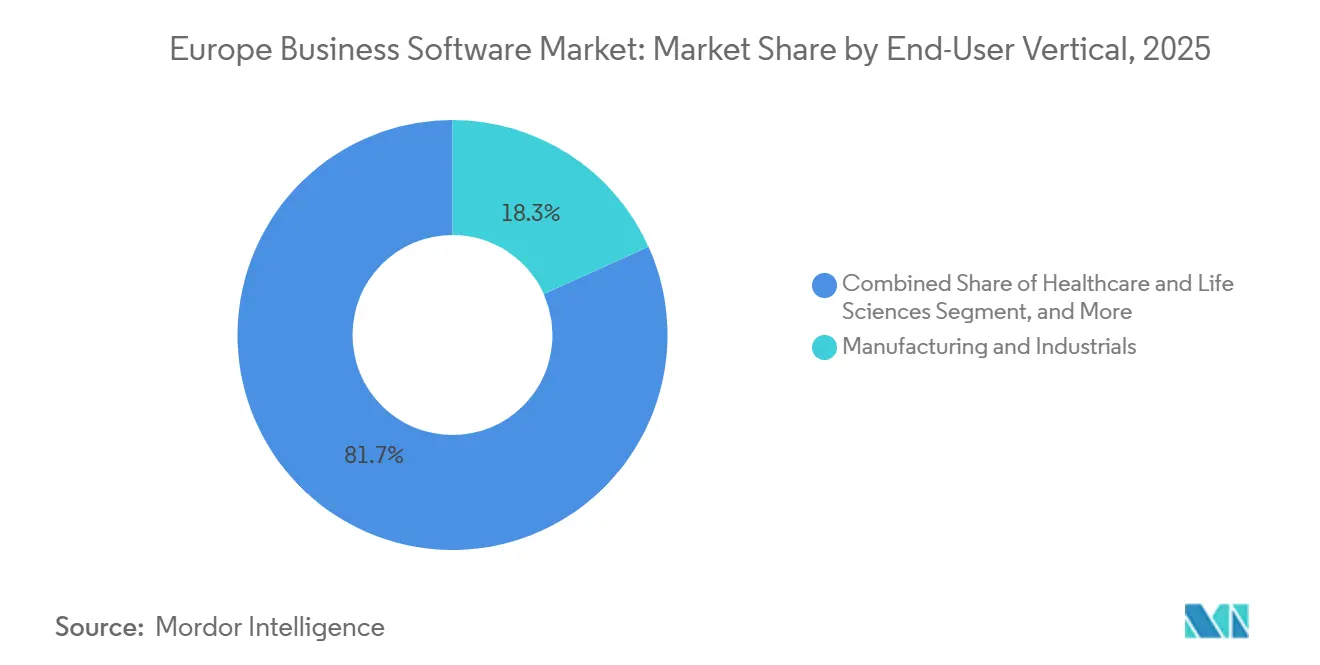
- エンドユーザー業種別では、製造業が2025年支出の18.27%を占め、ヘルスケア・ライフサイエンスは予測期間にわたって8.92%のCAGRで拡大する見通しです。
- 企業規模別では、大企業が2025年収益の51.94%を支配する一方、中規模企業セグメントは2031年にかけて8.56%のCAGRを記録すると予測されています。
- 地域別では、ドイツが2025年に22.27%のシェアでトップを占め、スペインが2031年にかけて最速の8.84%のCAGRを達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパビジネスソフトウェア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響度(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨーロッパ中堅企業全体でのクラウドファースト移行 | +2.10% | ドイツ、英国、フランス、北欧諸国での普及が最も強い、汎ヨーロッパ的傾向 | 中期(2〜4年) |
| ERPおよびSCMスイートに組み込まれたAI活用型意思決定 | +1.80% | グローバル規模で、製造業ハブ(ドイツ、イタリア)および金融センター(英国、フランス)での早期採用 | 短期(2年以内) |
| 多法人財務スイートに向けたブレグジット後コンプライアンスの推進 | +0.60% | 英国およびEU27の国境を越えた業務、特に金融サービスと小売業 | 中期(2〜4年) |
| SaaSアナリティクスのモダナイゼーションを促進するEUデータ法 | +1.30% | EU27全域で、すべてのクラウドサービスプロバイダーに影響するコンプライアンス義務 | 短期(2年以内) |
| ESGレポーティングモジュールの普及を促すグリーン・タクソノミー | +1.00% | EU27全域で、ドイツ、フランス、オランダ、北欧諸国での需要が最も高い | 中期(2〜4年) |
| 垂直型ERPを支援する製造ルネサンス基金(IPCEI) | +0.90% | ドイツ、フランス、イタリア、スペイン、および中欧の製造業回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヨーロッパ中堅企業全体でのクラウドファースト移行
復興・強靱化ファシリティ(RRF)の助成金が資本障壁を低下させ、中規模企業がレガシーサーバーを廃止してサブスクリプションライセンスを採用できるようになっています。ユーロファウンドとCedefopは2025年に、中小企業の73%が基本的なデジタル集約度に達したことを確認しましたが、特に南欧では地域格差が依然として残っています。[1]欧州委員会、「データ法」、digital-strategy.ec.europa.eu 英国の調査によると、デジタルツールによる生産性の1%向上がGDPにGBP 940億(USD 1,190億)を加える可能性があり、政策立案者がサービスとしてのCTO(CTO-as-a-Service)プログラムを後援するよう促しています。PwCは、組織の94%が地政学的現実を反映するためにクラウドアーキテクチャを再設計する計画があると報告しました。[2]PwC、「EMEA クラウド調査 2025」、pwc.com そのためハイパースケーラーの収益は増加していますが、ドイツとフランスの企業は機密データをEU域内に保管するため、OVHcloudやScalewayの主権プラットフォームをますます試験的に利用しています。ヨーロッパ企業の3分の1のみがワークロードの半分以上を移行済みであることから、ワークロードの再プラットフォーム化には相当な余地が残されています。[3]McKinsey、「クラウドの1兆ドルの賞は獲得可能」、mckinsey.com
ERPおよびSCMスイートに組み込まれたAI活用型意思決定
生成AIはコアビジネススイート全体でパイロットから本番稼働へと移行し、サイクルタイムを短縮し手作業の負担を軽減しています。SAP は S/4HANA に Business AI を組み込み、Microsoft は Dynamics 365 サプライチェーンマネジメント内に Copilot を導入し、予測誤差を最大30%削減すると主張しています。[4]Microsoft、「Dynamics 365 サプライチェーンマネジメント」、microsoft.com BCGは、生成モデルがERPの実装工数を20〜40%削減できると推計しています。Oracle、Salesforce、および地域ベンダーはこれらの機能に追いつこうと競争しており、予測分析がベースライン要件となるよう購買者の期待を変えています。ヨーロッパの製造業者は早期採用者であり、AI駆動の可視化ツールを使用して半導体不足を補っています。Apollo Tyresのヨーロッパ部門は経路最適化によりGBP 920万(USD 1,170万)を節約しました。信頼性の高いAIロードマップを発表できないベンダーは、調達チームがインテリジェントオートメーションを提案依頼書(RFP)テンプレートに組み込むなか、コモディティ化のリスクに直面しています。
SaaSアナリティクスのモダナイゼーションを促進するEUデータ法
EUデータ法はソフトウェアプロバイダーにデータポータビリティとオープンAPIの提供を義務付け、長年にわたるロックイン慣行を解体しています。アナリティクスベンダーは、クライアントがAWS、Azure、オンプレミスクラスター、および主権クラウド全体でクエリをフェデレートできるよう、オープン標準を中心に再構築しています。Microsoft はすでに Power BI を Fabric プラットフォームと OneLake データレイクに統合し、地域コンプライアンス準拠インスタンスでシングルコピーアナリティクスを提供しています。TableauとQlikTechも同様の動きを見せており、データメッシュトポロジーのサポートへの圧力の高まりを反映しています。同法の責任条項は非コンプライアンスに対する財務上のリスクを高め、ヘルスケア、銀行、公益事業などリスク回避型のセクターが実証済みのガバナンス管理を持つベンダーを優先するよう促しています。長期的には、強制的な開放性が既存ベンダーのスイッチング障壁を侵食し、統合ミドルウェアへの需要を高めるベストオブブリードの採用パターンを促進すると予想されます。
ESGレポーティングモジュールの普及を促すグリーン・タクソノミー
企業サステナビリティ報告指令(CSRD)は、ヨーロッパのおよそ5万社に対し、ヨーロッパサステナビリティ報告基準(ESRS)に基づく二重重要性指標の開示を義務付けています。PwCの2024年準備状況調査では、企業の58%が準備不足であることが示され、相当なコンプライアンスギャップがあることが判明しました。SAP、Workiva、および複数のニッチプレーヤーが、炭素・水・社会データを収集・検証・監査する事前構築済みESGモジュールをリリースしています。ISO 14001およびISO 26000への参照が入札において標準化されているため、組み込まれたサステナビリティ機能はあれば便利なものから必須ライセンス要件へと変化しています。EUタクソノミー規制はタクソノミー適格活動に紐づく収益、資本的支出、営業支出のリアルタイム追跡を義務付けることで複雑性をさらに増大させています。自動分類・開示ワークフローを提供するベンダーは価格プレミアムを要求し、更新を加速させることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響度(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ローコードプラットフォームにおけるEU全域の未解決スキル不足 | -1.20% | ドイツ、英国、フランス、北欧諸国での深刻な不足を伴う汎ヨーロッパ的問題 | 長期(4年以上) |
| 米国ホスト型SaaSに対する高まる主権懸念 | -0.90% | EU27全域で、ドイツ、フランス、オランダで最も強い傾向 | 中期(2〜4年) |
| 多国間展開を複雑化する分断されたVAT制度 | -0.50% | EU27の国境を越えた業務、特に小売・eコマースおよび物流 | 中期(2〜4年) |
| ハイパースケーラー消費の総保有コスト(TCO)上昇 | -0.70% | グローバル規模で、クラウド集約型業種(金融サービス、ヘルスケア、SaaSプロバイダー)での影響が最大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ローコードプラットフォームにおけるEU全域の未解決スキル不足
欧州委員会は2024年に企業の77%がICT専門家の採用に苦労したと報告しており、市民開発の可能性にもかかわらずローコードの普及を妨げています。人口の54%のみが基本的なデジタルスキルを有し、API設計やサイバーセキュリティなどの高度な能力は依然として希少です。チェコの中小企業に関するOECDの分析では、ICT研修に投資しているのはわずか16%であり、この傾向は中央・東ヨーロッパの複数の市場で見られます。この人材不足は市場を二極化させており、大企業はローコードを活用してバックログ削減を加速させる一方、中堅企業は概念実証(PoC)段階にとどまっています。ベンダーはアカデミープログラムで対応していますが、進展は遅く、ライセンス成長予測に下押し圧力をかけています。
米国ホスト型SaaSに対する高まる主権懸念
シュレムスII判決と米国CLOUD法の域外適用が、外国当局が適正手続きなしにヨーロッパ市民のデータにアクセスできるという懸念を増幅させています。2025年のKPMG調査では、ドイツ企業の58%が主権クラウドを交渉不可能な条件と見なし、98%がそのためにプレミアムを支払う意思があることが明らかになりました。SAP、Microsoft、Oracleはヨーロッパパートナーが運営する主権リージョンで対応しましたが、機能パリティの制限と高価格設定が価値提案を複雑にしています。一方、欧州共同利益重要プロジェクト(IPCEI)イニシアチブはフェデレーテッドクラウドにEUR 12億(USD 13億)を充当しましたが、本番環境への準備はまだ数年先です。EUネイティブの代替手段が規模に達するまで、企業はコンプライアンス・機能・コストのバランスを取り続けなければならず、セールスサイクルが長期化し市場拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアタイプ別:ERPが支出を牽引、アナリティクスが最速で加速
企業資源計画(ERP)アプリケーションは2025年の収益の34.19%を占め、ヨーロッパビジネスソフトウェア市場の展開全体にわたる財務・調達・人的資本のトランザクションバックボーンとしての役割を確認しています。ビジネスインテリジェンス・アナリティクススイートは、オープンデータモデルを要求するEUデータ法の義務付けとエージェントベースのダッシュボードの普及に支えられ、最速の9.43%のCAGRを記録する見通しです。ベンダーは自然言語インターフェースと予測ロジックを組み込み、手動SQLなしでインサイトを提供することで、事業部門マネージャーの意思決定ループを短縮しています。
意思決定スタックにおいて、顧客関係管理(CRM)は特に金融サービスで引き続き重要であり、サプライチェーンマネジメントは製造業者が地政学的リスク管理のために調達を現地化するにつれて緊急性を増しています。環境・社会・ガバナンス(ESG)レポーティングなどの新興ニッチにおけるヨーロッパビジネスソフトウェア市場規模は、企業サステナビリティ報告指令(CSRD)を受けて急速に拡大しており、純粋プレーヤーに参入の機会を与えています。競争上のポジショニングはコンポーザブルアーキテクチャへとシフトしており、顧客はSAP、Microsoft、Salesforce、および増加する中堅市場専門家から最適な組み合わせを構築できるようになっています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


導入モデル別:主権に関する摩擦にもかかわらずクラウド優位が定着
クラウドインストールは2025年の総収益の72.34%を占め、このセグメントはヨーロッパビジネスソフトウェア市場全体の成長を上回り、2031年にかけて9.85%のCAGRで推移する見込みです。ハイパースケーラーはダブリンからワルシャワにかけてデータセンターの設置を拡大しており、ほとんどのユーザーに対して20ミリ秒未満のレイテンシを確保しています。しかし、公共入札における主権条項によりプロバイダーは域内処理とヨーロッパの法的管轄を保証することが義務付けられており、コンプライアンスとイノベーションのバランスを取った保護インスタンスの新たな層が生まれています。
オンプレミスは重要インフラ、防衛、および一部の銀行ワークロードに対して引き続き関連性を持ちますが、これらのユーザーもプライベートとパブリック環境間を移行できるコンテナ化プラットフォームを採用しています。マルチクラウド構成がアーキテクチャロードマップで主流となっており、企業は価格と回復力を調整する柔軟性を得ています。予約インスタンス契約が普及するにつれ、財務チームは予算外の消費を制限するためにFinOpsの実践を強化しており、ハイパースケーラーのヨーロッパビジネスソフトウェア市場シェアの伸びを緩和しながらも、クラウドをデフォルトの導入選択肢として定着させています。
エンドユーザー業種別:製造業がリード、相互運用性義務に伴いヘルスケアが急伸
製造業は2025年支出の18.27%を占め、ドイツの自動車クラスター、イタリアの機械輸出、および汎ヨーロッパのインダストリー4.0補助金を反映しています。デジタルツイン、予知保全、自動品質検査モジュールが工場内で主流化しており、リアルタイムERPおよびサプライチェーン可視化に対する持続的な需要を生み出しています。一方、ヘルスケア・ライフサイエンスは、国境を越えた電子健康記録共有を義務付けるヨーロッパ医療データスペース(EHDS)規則に後押しされ、最高の8.92%のCAGRを達成する軌道にあります。病院は統合ケアパスウェイと臨床研究を可能にするためクラウドベースの電子健康記録(EHR)・アナリティクスへの移行を進めています。
金融サービス、小売、物流はそれぞれヨーロッパビジネスソフトウェア市場の相当なシェアを占めており、リスク管理改革とオムニチャネルコマースの要請に支えられています。公共部門機関は復興・強靱化ファシリティ(RRF)の助成金を活用してレガシーの給与計算・許可・税務システムを刷新しています。通信・メディア事業者は、5Gの収益化戦略がサブスクリプションバンドルへとシフトする中、顧客データプラットフォームの導入を継続しています。各業種のデジタルロードマップは、大規模な書き直しなしに多様な規制に適応できるモジュール型コンプライアンスエンジンの重要性を強化しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
企業規模別:大企業が支出を独占、中堅市場が成長を牽引
大企業は2025年収益の51.94%を生み出し、ベンダーの製品ロードマップに対する不均衡な影響力を確認しています。これらの組織は連結財務諸表、自動化された会社間取引消去、およびグローバルサプライチェーンオーケストレーションを必要とする多法人構造を運営しています。その結果、統合スイートとプレミアムサポートを購入し、ヨーロッパビジネスソフトウェア市場全体の平均契約価格を押し上げています。
中規模企業は政府補助金、フリーミアムモデル、および簡素化されたオンボーディングが採用障壁を縮小するにつれて最速の8.56%のCAGRに貢献する見通しです。Sage、Zoho、Odooなどのベンダーは実装期間を数ヶ月ではなく数週間に短縮する事前設定済みワークフローを調整しています。それでもスキル不足は続いており、多くの企業がカスタマイズのためにパートナーネットワークに依存しています。中小企業は予算の制約と社内IT能力の不足により遅れていますが、2030年までに90%のデジタル集約度を求める政策目標は、今後10年の後半には普及が加速することを示唆しています。
地理分析
ドイツは2025年のヨーロッパビジネスソフトウェア市場において22.27%のシェアを維持し、堅固な製造業セクターとインダストリー4.0の積極的な採用に支えられています。KPMGの調査では、ドイツ企業の62%がクラウドファースト方針に従い、58%が主権ホスティングを要求しており、グローバルおよびローカルベンダーに国内データセンターへの投資を強いています。フェデレーテッドヨーロッパクラウドへのEUR 7億5,000万(USD 8億2,500万)のドイツの拠出は、産業競争力の将来保証に向けたベルリンの戦略的意図を示しています。
スペインは最も成長の速い地域となり、2031年にかけて8.84%のCAGRを記録する見込みです。復興・強靱化ファシリティ(RRF)の助成金とキットデジタルバウチャープログラムが中小企業の急速なデジタル化を支えています。この政策姿勢は、バルセロナとマドリードへのベンチャーキャピタル流入の増加とともに、SaaS採用の肥沃な土壌を生み出しています。ブレグジット後の英国は銀行・保険の集積により魅力的な市場であり続けていますが、二重報告フレームワークはモジュール型ERPを有利にするコンプライアンス上の負担を加えています。
フランスはガイア-Xイニシアチブと公的投資銀行を活用して主権データエコシステムを育成し、OVHcloudなどの国内プロバイダーを後押ししています。イタリアはトランジツィオーネ4.0インセンティブとPNRR(国家復興・強靱化計画)資金を公共部門のモダナイゼーションに充てており、北欧諸国はデジタルスキルで先進的であり、採用サイクルを加速させています。中央・東ヨーロッパ市場は準備状況がまちまちであり、ポーランドとチェコ共和国は製造業への外国直接投資を引き続き引き付けていますが、ブルガリアとルーマニアはクラウドスキル指標で遅れているものの、接続性が改善されるにつれてアップサイドの可能性を示しています。
総じて、地理的な需要パターンはローカライゼーション、言語サポート、域内コンプライアンスモジュールの重要性を浮き彫りにしており、大規模なカスタマイズではなくパラメータ設定が可能なモジュラープラットフォームに対するヨーロッパビジネスソフトウェア市場の選好を強化しています。
規制環境
EU全域でのデジタル規制は、組み込みAIとソフトウェアのサイバーセキュリティに関して厳格化しており、欧州全域で導入されるERP、CRM、BI・アナリティクス、サプライチェーンスイートの調達チェックリストの形成にますます影響を与えている。規則(EU)2024/1689(AI法)は、AIシステムおよび汎用AI(GPAI)モデルに対してリスクベースの義務を導入している。禁止されるAI行為は2025年2月2日から適用され、GPAIに関する義務は2025年8月2日から、そして同法の広範な適用は2026年8月2日から開始される。欧州委員会内の欧州AI事務局がGPAIモデルの実施を調整している。
ソフトウェア供給者にとって、規則(EU)2024/2847(サイバーレジリエンス法)は、EU市場に投入されるデジタル要素を含む製品に対する、水平的なセキュリティ・バイ・デザインおよび脆弱性対応要件を定めている。主要なコンプライアンス上のマイルストーンには、2026年6月11日からの適合性評価機関の通知、2026年9月11日からのインシデント報告義務があり、これらは同法が2027年12月11日に完全適用される前に位置づけられている。これと並行して、EUのサイバーセキュリティ政策は、サイバーセキュリティ法の枠組みを改訂する2026年の提案を通じて継続されており、規制対象事業体全体で保証を効率化する仕組みとして欧州サイバーセキュリティ認証枠組みを推進している。これにより、エンタープライズソフトウェア導入における検証可能な管理体制と標準化されたコンプライアンス証拠への需要が支えられている。
競合情勢
ヨーロッパビジネスソフトウェア市場は適度に集中しています。SAP、Microsoft、Oracleが包括的なERP・データベース・生産性スイートでトップ層に位置していますが、その支配力は主権規定と価格精査により緩和されています。SalesforceはCRMの基準点として引き続き位置していますが、HubSpotとZohoはより低い総保有コストで中堅市場のシェアを侵食しています。Workdayは特に複雑な給与計算とマルチGAAP報告ニーズを持つ大企業の間で、人的資本・財務管理の統合に対する需要を取り込んでいます。
地域専門家はドメイン特化ニッチで活躍しています。Sageと Unit4 はプロフェッショナルサービスに注力し、IFSはフィールドサービスマネジメントで優位を確立し、Dassault Systèmesは製造業の製品ライフサイクルマネジメントを提供しています。OutSystems、Mendix、Microsoft Power Platformなどのローコードの競合者は開発者のマインドシェアを争い、ESGレポーティングスタートアップはコンプライアンスギャップのプラグインとして自らを位置付けています。EUデータ法が推進する相互運用性はコンポーザブルな考え方を育んでおり、ベストオブブリードの購入を促進し、チャレンジャーブランドへの扉を開いています。
2025年には戦略的な動きが活発化しました。Microsoftはヨーロッパ全土のDynamics 365インスタンス全体にわたってCopilotを展開し、SAPはS/4HANAクラウド内でBusiness AIを推進し、Oracleは主権提案を強化するためにドイツのデータセンターを拡大しました。一方、IFSによる予知保全専門会社の買収とSageのMicrosoft Power Platformとの統合は、ベンダーが機能を拡張するために無機的成長と提携の戦術を組み合わせる様子を示しています。競争はいま、生成インテリジェンスの組み込み、データレジデンシーの確保、すぐに使えるコンプライアンスキットの提供を中心に展開されています。
ヨーロッパビジネスソフトウェア産業リーダー
Accenture Plc
Cisco Systems Inc.
Microsoft Corporation
SAP SE
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
EUのデジタル政策の実行は、コンプライアンス、相互運用性、および主権性を標準的なワークフローに製品化するベンダーにとって実行可能な空白地帯を生み出している。欧州委員会の「デジタルの10年の現状 2026」パッケージは、複数国プロジェクトの拡大とデジタル公共インフラの加速に関する優先事項を強調しており、欧州デジタルアイデンティティウォレットに関する継続的な取り組みも含まれている。これらの取り組みは、企業や公共部門の購買者を、カスタムプロジェクトではなく既定でガバナンスを組み込んだアイデンティティ対応・API優先のビジネスアプリケーションへと引き寄せている。
資金調達の可能性とエコシステムの活発化も、欧州のビジネスソフトウェアプラットフォームとサービスの拡大を後押ししている。2026年6月、Main Capital Partnersは、ロワーミッドマーケットのエンタープライズソフトウェア投資を目的とした合計52.5億ユーロの2つのファンドをクロージングし、欧州全域における業種特化型・ミッドマーケットスイートプロバイダーの買収統合戦略を強化した。導入層では、2026年のEU企業におけるクラウドコンピューティング(46.7%)、データアナリティクス(39.9%)、AI(20%)の利用水準が、クラウド提供型のERPやSCM、組み込みアナリティクスのさらなる浸透の余地を示している。特に、AI法およびサイバーレジリエンス法のコンプライアンス期限に合わせたEUデータ居住地要件や規制対象の管理を必要とする購買者にとって、その傾向は顕著である。
最近の業界動向
- 2026年7月:SAPは、企業向けの表形式基盤モデル能力を強化するため、10億ユーロを超えると報じられた取引でPrior Labsの買収を完了した。この買収は、構造化データが優勢なビジネスアプリケーション内でのSAPの生成AI戦略を強化し、業種特化型AIモデルおよびツールの加速に向けたスイートベンダー間の競争圧力を高めている。
- 2026年6月:SAPは、ソブリンクラウドおよびBusiness AI能力の拡大のため、フランスに最大3億ユーロを投資すると発表した。これには、ANSSIとのSecNumCloud資格取得に向けた取り組みも含まれる。この投資は、クラウドERPおよびアナリティクス導入においてフランス基準の主権保証を必要とする規制対象産業や公共部門の購買者向けに、地域的な対応能力とコンプライアンス上の信頼性を高めている。
- 2024年11月:Accenture、Microsoft、Avanadeは、生成AIおよびCopilot関連ツールを活用して企業がビジネス機能を再構築することを支援する拡張機能を発表した。この協業は、欧州全域でCopilot対応の生産性向上とビジネスプロセスの現代化に向けた実装能力を拡大し、AI機能のエンタープライズワークフローへの統合をより迅速に進めることを支えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、欧州ビジネスソフトウェア市場は、組織が中核業務を運営するために使用する有料のエンタープライズアプリケーションおよびスイートを対象とし、欧州全域でベンダーの請求額(USD)に基づいて計上される。これには、ビジネス用途で購入またはサブスクリプションされるクラウドおよびオンプレミス導入が含まれる。
対象範囲外:基本的なオフィス生産性ツールや個人向け生産性ソフトウェアは対象に含めず、また、ビジネスアプリケーションとして購入されないシステムレベルのミドルウェアやツールも対象外とする。
セグメンテーション概要
- ソフトウェアタイプ別
- ERPソフトウェア
- CRMソフトウェア
- BI・アナリティクスソフトウェア
- サプライチェーンマネジメントソフトウェア
- その他のソフトウェアタイプ
- 導入モデル別
- クラウド
- オンプレミス
- エンドユーザー業種別
- BFSI
- ヘルスケア・ライフサイエンス
- 公共部門・公共機関
- 小売・eコマース
- 輸送・物流
- 製造業・産業
- 通信・メディア
- 企業規模別
- 大企業
- 中規模企業
- 中小企業
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、欧州においてビジネスソフトウェアとして計上すべき対象と除外すべき対象の指針を定め、その後、需要を検証するための外部シグナルを提供した。IT支出やデジタル導入指標についてはEurostatなどの公的資料に依拠し、ソフトウェア購買に影響を及ぼしうる政策動向については欧州委員会やEU法律ポータルを参照し、国際間の方向性を理解するためにOECDのデジタル経済統計を活用した。
モデルの前提条件を精緻化するため、企業の年次報告書、決算説明会の書き起こし、投資家向け説明資料、製品ドキュメントといった広く入手可能な資料も検討し、これらは収益構成や提供モデルの解釈に役立てた。特許データベースは、新しいソフトウェア能力への投資動向を把握するために選択的に活用され、輸出入の出荷レベルデータベースは、特定のソフトウェア対応システムにおいて物理的な配送指標が依然として現れる場合の補助的な文脈として参照された。これらの情報源は例示であり網羅的なものではなく、データ収集、検証、および確認のために他の公的データセットや資料も参照した。
一次インタビューおよび調査
一次調査は、デスクリサーチで十分に解明できなかった点、特に価格設定の変化、どのソフトウェアカテゴリーがバンドル化されているか、需要のうちどの割合がサブスクリプションへ移行しているかを検証するために活用された。主要な欧州各国の複数のソフトウェアプロバイダー、導入パートナー、および企業購買者に取材を行い、必要に応じて導入速度や更新行動に関する前提を修正した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| トップ層:32% | 経営幹部(CXO):14% |
| ミッド層:54% | 機能・部門リーダー:28% |
| 小規模プレイヤー:14% | マネージャー:58% |
市場規模算定と予測
当社の規模算定は、欧州レベルのエンタープライズITソフトウェア支出を再構築し、定義された範囲に適合する導入指標とカテゴリー別シェア分割を用いてビジネスソフトウェアへとフィルタリングするトップダウン方式から始まる。これらの合計値は、その後、公開財務情報からのカテゴリー別収益のサンプリング、サブスクリプション価格に関するチャネル確認、導入・更新サイクルに関連する量的代理指標といった選択的なボトムアップ推定によって裏付けられ、最終的な数値が単一の視点に依存しないようにしている。
特に重要だった入力要素は、クラウドとオンプレミスの構成比、サブスクリプションの更新パターン、平均契約額の変動、導入作業の強度(購入タイミングに影響する)、および規制が調達行動を変化させる際に現れるコンプライアンス主導の購買サイクルであった。予測はシナリオ分析を用いて作成され、ベースライン成長率は予算拡大、価格上昇、スイート統合の速度に関するインタビューからのフィードバックを用いて調整され、その後マクロのIT支出予測と整合させた。小規模プロバイダーやニッチカテゴリーについてボトムアップシグナルが不十分な場合は、購買者側インタビューによって再検証された保守的な浸透率の範囲を用いてギャップを処理した。
データ検証および更新サイクル
検証は、モデルを独立した需要シグナルと照合し、大きな差異が見られた場合には、価格設定、クラウド移行の速度、カテゴリー境界などの特定の前提条件に遡って原因を特定することで行われた。また、各国間の整合性チェックも実施し、ある市場が既知のIT支出基盤に対して過大評価されていないかを確認した後、別のアナリストが主要な手順を再検証する内部レビューを経て承認された。
レポートは毎年更新され、大規模な政策転換、急激な通貨変動、企業向けソフトウェア支出動向に意味のある変化が生じた場合には、随時更新が実施される。提供前には、最新の公開資料を再確認し、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしている。
Mordor Intelligenceの欧州ビジネスソフトウェア市場規模と他の公開推定値との比較
欧州ビジネスソフトウェア市場に関する公開された市場規模は、タイトルが似ていても、各推定値がビジネスソフトウェアとみなす範囲の設定方法が異なるため、値が異なることがある。含まれるカテゴリーの違い、クラウドサブスクリプションの扱い、通貨タイミングの処理方法が、数値が一致しない最大の要因となる傾向がある。
カテゴリー範囲の規則を追跡し、サブスクリプション価格およびクラウド構成比の前提を更新し、そして総額を欧州のIT支出シグナルと照合することにより、Mordor Intelligenceは、オフィス生産性ツール、ミドルウェア、または関連性の薄いITサービスが同一のカテゴリーに混在することで生じうるずれを低減している。もう一つの要因は、ベースケースの姿勢であり、一部の推定値はAI主導のアップグレードについて積極的な見方をとったり、購買者側の確認が十分でないままスイート統合の加速を前提としており、これが短期的な規模や成長曲線を押し上げる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 75.78 B (2026) | |
| グローバルコンサルティング会社A | USD 82.60 B (2026) | オフィス生産性スイートや一部のミドルウェアツールを含むより広範なソフトウェアの境界を用いており、更新行動に関する明確な確認が少ない状態で、より速いクラウドサブスクリプションの拡大を前提とすることが多い。 |
| 業界団体B | USD 69.90 B (2026) | 非会員企業や国境を越えた販売を過小に計上する可能性のある会員報告収益に依拠しており、通貨換算のタイミングを保守的に適用し、複数年契約の価格上昇を緩やかに見積もる傾向がある。 |
3つの数値間のばらつきは、主にソフトウェアの対象範囲に何が含まれるか、そしてサブスクリプション経済がどのように単一のUSD年次値へ正規化されるかによって決まる。範囲を有料ビジネスアプリケーションに厳密に限定し、前提条件を支出指標や購買者フィードバックと繰り返し照合することで、結果は明確な入力と再現可能な手順に追跡可能なままとなる。


レポートで回答される主要な質問
2026年のヨーロッパビジネスソフトウェア市場の規模は?
2026年にUSD 757億8,000万に達し、8.21%のCAGRで2031年までにUSD 1,124億1,000万に達すると予測されています。
最も急成長しているソフトウェアカテゴリーはどれですか?
ビジネスインテリジェンス・アナリティクスプラットフォームは、全カテゴリーの中で最高となる9.43%のCAGRで2031年まで成長すると予測されています。
ヘルスケア分野でソフトウェア投資が加速している理由は何ですか?
ヨーロッパ医療データスペース(EHDS)規則が電子健康記録全体にわたる相互運用性を義務付け、病院やライフサイエンス企業が最新のクラウドベースのプラットフォームへの移行を促しています。
主権懸念はベンダー選定にどのような影響を与えていますか?
多くの企業がデータをEU域内に置くことを要求しており、グローバルベンダーが主権リージョンを立ち上げ、ヨーロッパを本拠地とするプロバイダーへの需要が高まっています。
中堅企業の採用における主な障壁は何ですか?
スキル不足、限られたIT予算、分断されたベンダー環境が政策助成金やフリーミアム価格設定にもかかわらず実装を遅らせています。
2031年にかけて最も急速な成長を遂げる地域はどこですか?
スペインが8.84%のCAGRを記録する見込みであり、復興・強靱化ファシリティ(RRF)の助成金と中小企業向けバウチャープログラムが牽引しています。
最終更新日:


