
北米スペシャルティ肥料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
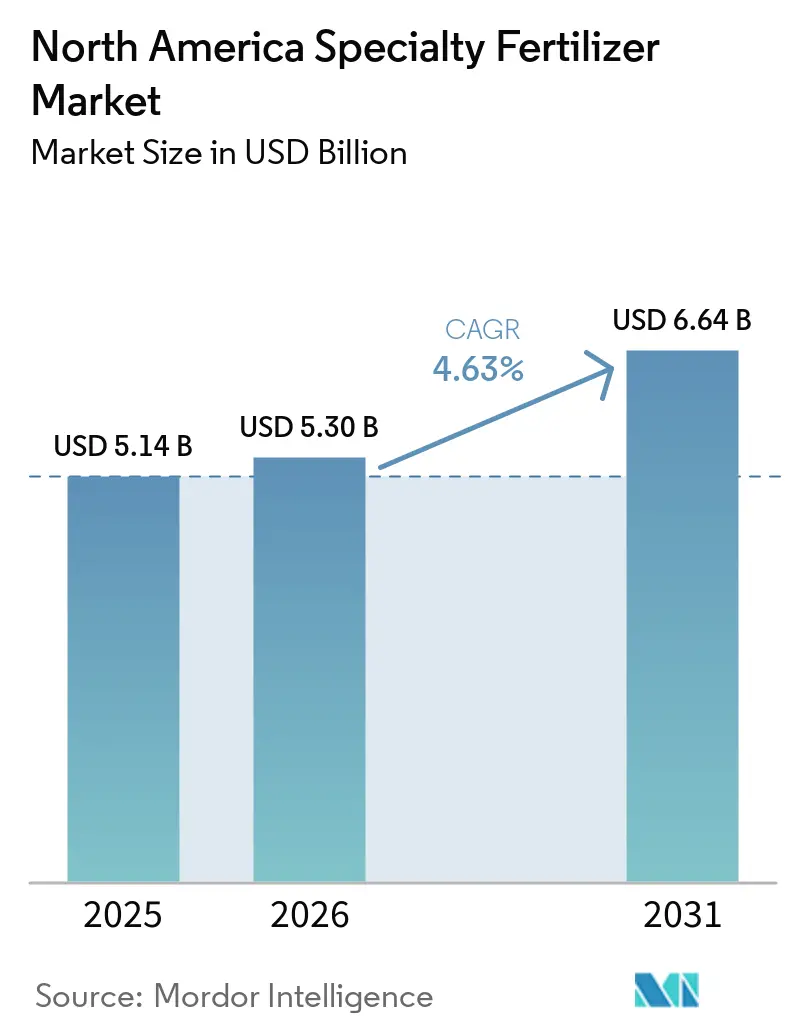
| 基準年の市場規模 (2025) | 5.14 十億米ドル |
| 市場規模 (2026) | 5.30 十億米ドル |
| 市場規模 (2031) | 6.64 十億米ドル |
| 成長率 (2026 - 2031) | 4.63 % |
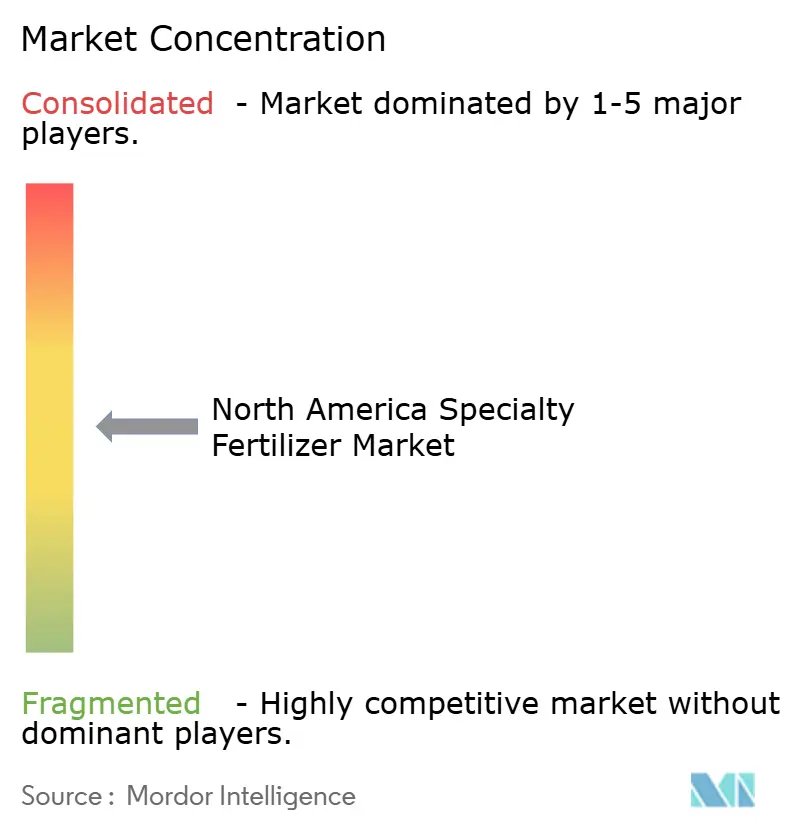
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米スペシャルティ肥料市場分析
北米スペシャルティ肥料市場規模は、2025年の54.1億米ドルおよび2026年の53.0億米ドルから、2031年までに66.4億米ドルへと拡大し、予測期間中にCAGR 4.6%を記録する見込みです。北米スペシャルティ肥料市場は、単純な作付面積の拡大よりも生産者の経済性によって形成されており、購買者は数量主導の栄養プログラムから作物の吸収に合致した製剤へとシフトしています。この変化は、栄養素の損失を低減し、タイミングの精度を高め、大規模商業農場全体での肥料支出に対するリターンを改善する製品への需要を押し上げています。フェルティゲーションシステムおよび制御環境生産への移行も、可溶性・管理放出型資材の役割を拡大しており、これらのシステムは従来のブレンドに同様には依存できないためです。炭素連動型農業プログラムは、畑作物における高効率製品の採用根拠を強化し、北米スペシャルティ肥料市場に従来のプレミアム作物チャネルを超えた広範なアドレス可能ベースをもたらしています。競争は中程度に集約されていますが、地域製剤資産、独自製品設計、および強力な流通カバレッジを持つ企業は、生産者が製品の入手可能性とサービスの一貫性をより重視するにつれて、依然として明確な優位性を持っています。
主要レポートのポイント
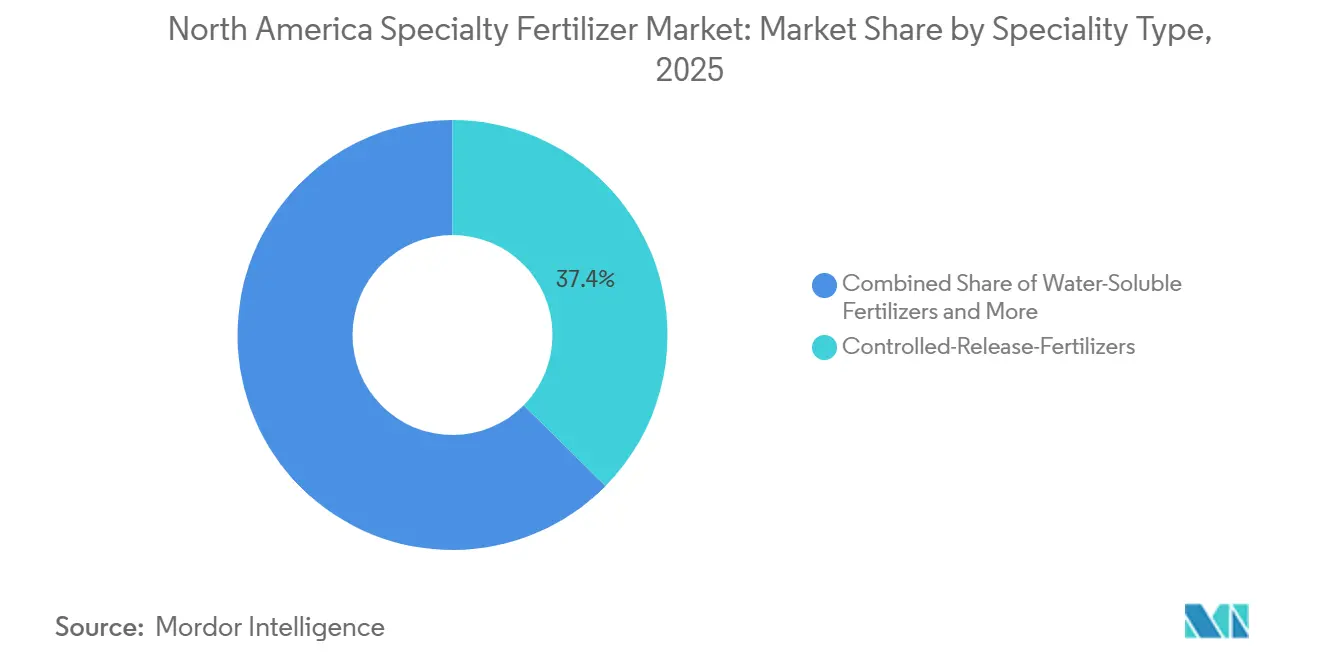
- スペシャルティタイプ別では、緩効性肥料が2025年に北米スペシャルティ肥料市場シェアの37.4%を占め最大シェアを保持し、水溶性肥料は2031年までCAGR 6.7%で最も急成長しています。
- 施用方法別では、フェルティゲーションが2025年に北米スペシャルティ肥料市場規模の43.8%を占め最大シェアを記録し、2031年までCAGR 6.5%で最も急成長するセグメントでもあります。
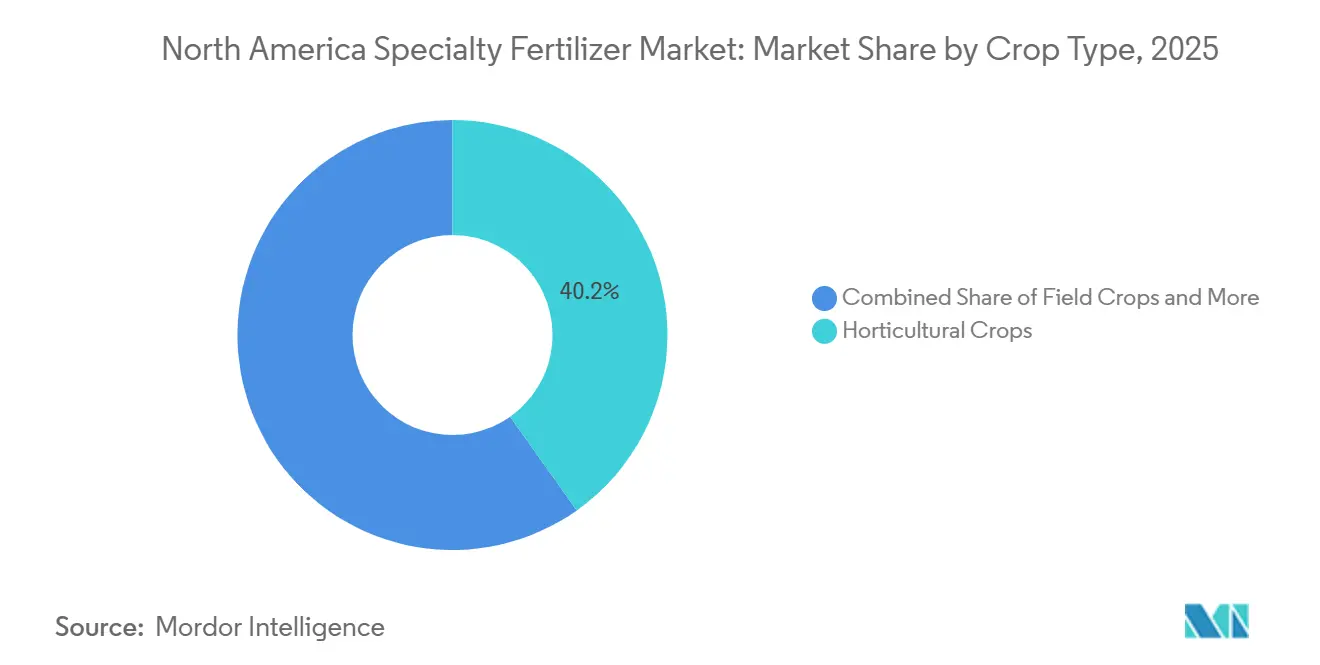
- 作物タイプ別では、園芸作物が2025年に40.2%で最大セグメントを占め、芝生・観賞用は2031年までCAGR 6.2%で最も急成長すると予測されています。
- 地域別では、米国が2025年に北米スペシャルティ肥料市場シェアの72.9%を占め最大シェアを保持し、メキシコは2031年までCAGR 6.6%で最も急成長する市場と予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 水溶性資材への需要を加速させる精密農業の普及 | +1.0% | 米国コーンベルト、カリフォルニア州スペシャルティ作物、カナダ大草原 | 短期(2年以内) |
| 栄養素利用効率および4Rスチュワードシップへの規制上の注目 | +0.8% | 米国全国、カナダ、五大湖流域 | 中期(2〜4年) |
| 北米全域における温室・制御環境農業の拡大 | +0.7% | オンタリオ州、カリフォルニア州、テキサス州、イリノイ州、ペンシルベニア州 | 短期(2年以内) |
| スペシャルティ栄養との適合性を必要とするバイオスティミュラントの統合 | +0.5% | 米国スペシャルティ作物州、メキシコ園芸ベルト | 短期(2年以内) |
| 緩効性肥料の使用を奨励するカーボンクレジットプログラム | +0.4% | 米国中西部、カナダ大草原 | 中期(2〜4年) |
| 高付加価値ベリー類、ナッツ類、ヘンプへの作付面積シフト | +0.6% | カリフォルニア州、オレゴン州、太平洋岸北西部、南東部、中西部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水溶性資材への需要を加速させる精密農業の普及
北米スペシャルティ肥料市場は、可変施用および センサー主導型灌漑が精密な栄養素供給に依存しているため、水溶性・液体製品へと移行しています。米国農務省は2024年12月に、大規模畑作農場の68%が収量モニター、土壌マップ、自動誘システムなどの精密意思決定ツールを使用していると報告しました。同じ米国農務省の調査では、可変施用技術が大規模畑作農場の45%に達し、自動操舵が大規模農場の70%に達したのに対し、小規模農場では9%にとどまったことが示されました[1]。この普及パターンが重要なのは、スペシャルティ資材の最も強い経済的根拠が、広大な作付面積全体でより良い配置とタイミングを収益化できる大規模農場にあるためです。フェルティゲーションがカリフォルニア州のスペシャルティ作物からオンタリオ州の温室野菜および米国南東部へと拡大するにつれ、完全可溶性製剤はオプションのアップグレードではなくシステム要件となっています。
栄養素利用効率および4Rスチュワードシップへの規制上の注目
北米スペシャルティ肥料市場は、栄養素利用効率および4Rスチュワードシップへのより厳格な注目からも恩恵を受けています。肥料協会(The Fertilizer Institute)は2025年のサステナビリティレポートで、4Rプログラムが2030年までに認定面積7,000万エーカーを超える軌道にあると述べました[2]。緩効性ブレンド、ポリマーコーティング尿素、および阻害剤処理製品は、窒素損失の低減と栄養素配置の改善を文書化するのに役立つため、この方向性と一致しています。チェサピーク湾、五大湖、および州の硝酸塩削減プログラムに関連する規制は、タイミングと利用効率を改善する製品の使用に対する生産者への圧力を高めています。この政策環境は、畑作物および高付加価値作付けシステム全体でプレミアム栄養製品を支援し、北米スペシャルティ肥料市場の商業基盤を拡大しています。
スペシャルティ栄養との適合性を必要とするバイオスティミュラントの統合
北米スペシャルティ肥料市場は、スペシャルティ栄養とバイオスティミュラント資材を組み合わせた作物プログラムによっても押し上げられています。液体バイオスティミュラントはフェルティゲーションシステムに適合しており、根圏での沈殿、ゲル化、または吸収への干渉を起こさない完全可溶性肥料と最もよく機能します。これにより、製剤業者は従来の粒状ブレンドではなく、pH安定型微量栄養素キレートおよび低塩担体へと向かっています。この効果はスペシャルティ作物で最も強く現れていますが、同じ適合性要件が液体供給システムを使用する畑作プログラムにも拡大しています。より多くの作物プログラムがタンク適合性を中心に構築されるにつれ、純度と溶解性は北米スペシャルティ肥料市場において狭いプレミアム機能ではなく基本的な製品要件となっています。
緩効性肥料の使用を奨励するカーボンクレジットプログラム
北米スペシャルティ肥料市場は、栄養素損失の低減を奨励する炭素連動型農業プログラムから恩恵を受け始めています。Verraは2025年10月にVM0042改善農業土地管理方法論を発効させ、このフレームワークには適格な実践として緩効性肥料の最適化使用が含まれています。これにより、炭素プログラムに参加する生産者が高効率窒素製品を評価する直接的な財務的理由が生まれます。この訴求力は畑作物で最も強く、プレミアム肥料の採用は農学的根拠だけでは正当化が難しかった歴史があります。炭素収益が作物パフォーマンスと栄養素効率に加わることで、緩効性・阻害剤処理製品は、かつて主に汎用栄養素に依存していた作付面積への参入経路をより強固なものにしています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 従来型肥料に対する価格プレミアム | -0.9% | 米国小規模農家、中西部畑作物、メキシコ小規模農家 | 短期(2年以内) |
| スペシャルティ原材料の供給変動 | -0.5% | グローバル調達シフトへのエクスポージャーを持つ北米 | 中期(2〜4年) |
| ポリマーコーティング需要を侵食するナノ肥料の普及 | -0.4% | 北米イノベーション回廊 | 中期(2〜4年) |
| ポリマーコーティングに関するマイクロプラスチック規制の到来 | -0.5% | 欧州輸出エクスポージャー、カナダ、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来型肥料に対する価格プレミアム
北米スペシャルティ肥料市場は、従来型肥料との価格差による明確な普及障壁に依然として直面しています。資材テキスト中のスペシャルティ製品は、標準的な窒素・リン酸ブレンドに対して2〜4倍のプレミアムを持ちます。この差は、マージンが厳しく収量反応が目に見える必要がある小規模農家および畑作システムで吸収が最も困難です。温室および永年作物システムでは、生産者が栄養精度を作物品質、廃棄物削減、労働効率により直接結びつけられるため、課題は小さくなります。より広範な普及を望む生産者は依然として圃場レベルの経済性を証明する必要があり、そうでなければ作物価格が弱まった際に購買者が標準ブレンドに戻る可能性があります。
スペシャルティ原材料の供給変動
北米スペシャルティ肥料市場は、コーティング材、可溶性栄養素、その他のスペシャルティ原材料の供給変動にも引き続きさらされています。資材中の競争に関する議論は、企業が地域製剤資産を購入または拡大していることを示しており、地域製造がレジリエンスを改善し価格決定力を支援するためです。これは、輸入製品が生産者と流通業者を輸送混乱、調達シフト、納期遅延にさらす可能性があるため重要です。メキシコの輸入依存は別の圧力層を加えており、スペシャルティプログラムは従来のブレンドよりも一貫した製品供給可能性を必要とすることが多いためです。供給の信頼性は、北米スペシャルティ肥料市場全体の競争ポジションと普及速度の両方を形成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スペシャルティタイプ別:
緩効性がリードし可溶性グレードが急成長緩効性肥料は2025年に北米スペシャルティ肥料市場規模の37.4%を占め、スペシャルティタイプセグメント内で最大のポジションを持ちました。そのリードは、栄養素のタイミングを4Rプログラムを通じて収益化できる芝生、ゴルフ、苗圃、および拡大する畑作用途からもたらされました。ポリマーコーティングおよびポリマー硫黄コーティング製品は、土壌条件と労働計画に合わせて栄養素放出を調整するため、依然として緩効性数量の大部分を占めています。これにより、コーティング技術がより厳格な環境審査のもとで再評価されている中でも、緩効性製品は北米スペシャルティ肥料市場の中心に位置し続けています。
水溶性肥料は2031年までCAGR 6.7%で成長すると予測されており、北米スペシャルティ肥料市場において最も急成長するスペシャルティタイプとなっています。その成長は、完全溶解性と安定したタンク混合、高純度栄養素供給を必要とする温室システム、閉ループ灌漑、および露地フェルティゲーションプログラムと結びついています。液体肥料と緩効性肥料は異なるチャネルに対応しており、液体製品は確立された流通システムに適合し、緩効性グレードは観賞用および芝生プログラムでの需要を維持しています。成長のバランスは、プレミアム支出が緩効性製品の既存基盤を置き換えることなく管理型供給システムに適合する製品へとシフトしていることを示しています。

施用方法別:
フェルティゲーションがシェアを支配し最速ペースを維持フェルティゲーションは2025年に北米スペシャルティ肥料市場規模の43.8%のシェアを占め、2031年までCAGR 6.5%で拡大すると予測されています。そのリードは短期的な選好ではなく、栄養素供給における構造的変化を反映しています。カリフォルニア州の永年作物、カナダの温室野菜、メキシコの施設園芸はいずれも、水と肥料の供給を統合する栄養素注入システムに依存しています。この結びつきにより、灌漑投資が高付加価値作物システム全体に広がるにつれ、フェルティゲーションは北米スペシャルティ肥料市場において強固なポジションを持っています。
葉面散布は小さなシェアを保持していますが、作物の活発な生育期間中に迅速な対応が必要な微量栄養素補正プログラムでは依然として重要です。土壌施用はリンやカリウムなどの栄養素において依然として大規模な畑作面積をカバーしていますが、点滴灌漑と精密注入の拡大に伴い相対的な比重を失っています。肥料協会(The Fertilizer Institute)の2030年までに4R認定面積7,000万エーカーを達成するという目標は、フェルティゲーションが圃場レベルでタイミングと配置を文書化する最も明確な方法の一つであるため、この方向性を支持しています。その結果、高純度担体と超可溶性ブレンドは、スペシャルティの追加オプションから商業的作物プログラムの定期的な構成要素へと移行しています。
作物タイプ別:
園芸が価値を支え芝生・観賞用が急成長園芸作物は2025年に北米スペシャルティ肥料市場シェアの40.2%を占め、作物タイプ別で最大の価値プールとなりました。このポジションは、投入精度が品質と輸出コンプライアンスに影響するナッツ類、ベリー類、アボカド、温室野菜におけるプレミアム需要の高い集中を反映しています。米国のナッツ類の価値は2025年に131億米ドルに達し、結実面積は290万エーカーに増加しました[3]。これはプレミアム栄養を支える高付加価値作物基盤の規模を示しており、その作物プロファイルは精密栄養に対するリターンが測定しやすいシステムにおいて北米スペシャルティ肥料市場の大部分を支えています。
芝生・観賞用は2031年までCAGR 6.2%で成長すると予測されており、北米スペシャルティ肥料市場において最も急成長する作物タイプセグメントとなっています。多くの西部自治体での節水制限は、プロの芝生管理者にとってより良い放出制御と労働節約を提供する製品を優遇しています。畑作物は依然として最大の土地面積を占めていますが、採用が最もプレミアムな製剤ではなく高効率製品に傾いているため、価値への貢献は小さくなっています。米国のヘンプ生産価値は2025年に7億3,900万米ドルに増加しており、可溶性・微量栄養素製品のための別の小規模だが集約的な販路を示しています。
セグメント分析:施用方法
米国スペシャルティ肥料市
米国は2025年の北米スペシャルティ肥料市場シェアの72.9%を占め、同地域最大の国となっている。その規模は、大規模な商業農場、成熟した小売農業ネットワーク、および精密農業ツールの広範な活用に支えられている。カリフォルニア州では、永年作物と点滴灌漑が高純度栄養素を必要とするため、水溶性およびキレート製品への強い需要が生まれている。中西部では、トウモロコシと大豆の輪作において高効率窒素プログラムが普及しており、南東部ではベリー栽培面積における液肥灌漑(フェルティゲーション)設備の導入が進んでいる。これらの異なる需要層が、一つの国内市場において北米スペシャルティ肥料市場に幅広い製品ミックスをもたらしている。
メキシコスペシャルティ肥料市場
メキシコは2031年までにCAGR 6.6%で成長すると予測されており、北米スペシャルティ肥料市場において最も成長の速い国別セグメントとなっている。成長は、シナロア州、バハ・カリフォルニア州、ミチョアカン州における輸出向け園芸農業と結びついており、施設栽培と液肥灌漑(フェルティゲーション)が可溶性グレードへの需要を押し上げている。メキシコでは輸入依存度が依然として高く、調達リスクと現地スペシャルティ製剤の拡大機会の両方をもたらしている。輸出食品サプライチェーンにおける持続可能性要件も、低炭素かつ高効率な栄養プログラムの魅力を高めている。Yara International ASAとPepsiCoは2025年半ばまでにメキシコのジャガイモ生産者向けの低炭素肥料協業を拡大しており、バイヤー基準が商業農業におけるスペシャルティ製品の普及を促進し得ることを示している。
カナダスペシャルティ肥料市場
カナダは2025年の北米スペシャルティ肥料市場において相当のシェアを占めた。これはオンタリオ州の温室生産と大平原地帯の畑作システムの両方がプレミアム栄養プログラムを支えているためである。カナダの温室農産物売上高は2024年に37億米ドルに達し、温室総面積は4.0%増加して3,330万平方メートルとなった。カナダの肥料使用に関する調査でも、調査対象のジャガイモおよびデントコーン農地に施用された窒素の27%が高効率肥料を使用していることが示されており、高付加価システムにおける定着した普及を示している。北米のその他の地域は地域全体の量の2%未満を占めるにとどまるが、塩素フリーおよび品質重視の製剤が輸出向けバナナおよびコーヒープログラムでの使用を拡大している。
競争環境
北米スペシャルティ肥料市場における畑作物セグメント
北米スペシャルティ肥料市場は中程度に集約されており、Nutrien Ltd.、The Mosaic Company、Yara International ASA、CF Industries Holdings, Inc.、ICL Group Ltd.などの主要プレーヤーが競争環境を支配しています。これらの企業は、広範な流通ネットワーク、多様なスペシャルティ肥料ポートフォリオ、および強固な農学サポート能力を活用しています。Nutrien Ltd.は、独自製品への投資、デジタル農業ツール、および小売ネットワークの最適化を通じて市場ポジションを強化し続けており、製造規模とともに顧客アクセスと農場レベルのサービスの重要性を強調しています。Koch Agronomic Services, LLC、The Andersons, Inc.、Helena Agri-Enterprises, LLC、Wilbur-Ellis Holdings, Inc.、J. R. Simplot Companyなどの他の注目すべき参加者は、スペシャルティ栄養および作物管理セグメントにおいて重要な役割を維持しています。
市場は、スペシャルティ肥料をサステナビリティおよび低炭素農業イニシアチブと統合する企業によってますます影響を受けています。CF Industries Holdings, Inc.は低炭素肥料ソリューションへの注力を拡大し、Yara International ASAは作物栄養を食品チェーンのサステナビリティ目標と一致させるパートナーシップを強化し続けています。ICL Group Ltd.、SQM S.A.、Haifa Chemicals Ltd.、Tessenderlo Group NVなどの企業は、栄養素効率と環境パフォーマンスの改善を目的とした高度なスペシャルティ製品を優先しています。これらの進歩は、生産者、食品加工業者、小売業者が農学的有効性とともにサステナビリティをより重視するにつれ、競争を激化させています。
北米スペシャルティ肥料市場は、イノベーションと技術サポートを通じて新興の生産者ニーズに対応する企業に機会を提供しています。成長分野には、生分解性コーティング技術、高効率肥料、およびバイオスティミュラントと適合する水溶性製剤が含まれます。Verdesian Life Sciences, LLC、K+S Aktiengesellschaft、およびその他のスペシャルティ重視のサプライヤーは、これらのトレンドを活用するのに有利な立場にあります。精密農業の普及が進むにつれ、競争は肥料供給だけでなく、栄養素効率、サステナビリティ、製品差別化、および統合農学ソリューションにますます焦点を当てると予測されています。
北米スペシャルティ肥料産業リーダー
-
CF Industries Holdings, Inc.
-
ICL Group Ltd
-
The Andersons Inc.
-
The Mosaic Company
-
Yara International ASA
- 注:主要企業の掲載順は順位を示すものではありません。
北米スペシャルティ肥料市場 このレポートでカバーされる企業
- CF Industries Holdings, Inc.
- The Mosaic Company
- Nutrien Ltd.
- Yara International ASA
- ICL Group Ltd.
- Koch Agronomic Services, LLC
- The Andersons, Inc.
- Helena Agri-Enterprises, LLC
- Wilbur-Ellis Holdings, Inc.
- SQM S.A.
- Tessenderlo Group NV
- Haifa Chemicals Ltd.
- Verdesian Life Sciences, LLC
- K+S Aktiengesellschaft
- J. R. Simplot Company
最近の産業開発事情 北米スペシャルティ肥料市場
- 2023年1月:ICLはGeneral Millsと戦略的パートナーシップ契約を締結し、General Millsへの戦略的スペシャルティリン酸塩ソリューションのサプライヤーとなります。この長期契約は国際展開にも注力するものです。
- 2022年10月:The Andersonsは、小売農業センターネットワークの拡大を目的として、Mote Farm Service Inc.の資産取得に関する合意を締結しました。
- 2022年5月:ICLは、収量を最適化するために微量元素を強化したSolinureの3種の新しいNPK処方を発売しました。
北米スペシャルティ肥料市場レポートの範囲
スペシャルティ肥料は、緩効性、水溶性、安定化、または微量栄養素強化技術を通じて栄養素利用効率を改善するために製剤化された合成製品であり、特定の作物および土壌要件を満たすための標的型栄養素供給を可能にします。
北米スペシャルティ肥料市場レポートは、スペシャルティタイプ(CRF、液体肥料、SRF、水溶性)、施用方法(フェルティゲーション、葉面散布、土壌)、作物タイプ(畑作物、園芸作物、芝生・観賞用)、地域(カナダ、メキシコ、米国、その他の北米)別にセグメント化されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
| CRF | ポリマーコーティング |
| ポリマー硫黄コーティング | |
| その他 | |
| 液体肥料 | |
| SRF | |
| 水溶性 |
| 液肥灌漑 |
| 葉面散布 |
| 土壌 |
| 畑作物 |
| 園芸作物 |
| 芝生・観賞用 |
| カナダ |
| メキシコ |
| アメリカ合衆国 |
| その他北米 |
| スペシャルティタイプ | CRF | ポリマーコーティング |
| ポリマー硫黄コーティング | ||
| その他 | ||
| 液体肥料 | ||
| SRF | ||
| 水溶性 | ||
| 施用方法 | 液肥灌漑 | |
| 葉面散布 | ||
| 土壌 | ||
| 作物タイプ | 畑作物 | |
| 園芸作物 | ||
| 芝生・観賞用 | ||
| 国 | カナダ | |
| メキシコ | ||
| アメリカ合衆国 | ||
| その他北米 |
市場の定義
- 市場推計レベル - 各種肥料の市場推計は、養分レベルではなく製品レベルで実施されています。
- 対象栄養素タイプ - 一次栄養素:N、P、K、二次多量栄養素:Ca、Mg、S、微量栄養素:Zn、Mn、Cu、Fe、Mo、B、その他
- 平均養分施用率 - 各国の農地1ヘクタール当たりの平均養分消費量を指します。
- 対象作物タイプ - 畑作物:穀物、豆類、油糧種子、繊維作物 園芸:果物、野菜、プランテーション作物・香辛料、芝草・観賞用植物
| キーワード | 定義#テイギ# |
|---|---|
| 肥料 | 顆粒、粉末、液体、水溶性などさまざまな形態で入手可能な、作物の栄養要件を確保するために施用される化学物質。 |
| スペシャルティ肥料 | 高度な効率と養分の有効性のために使用され、土壌、葉面、液肥灌漑を通じて施用されます。CRF、SRF、液体肥料、水溶性肥料を含みます。 |
| 緩効性肥料(CRF) | 作物のライフサイクル全体にわたって養分を有効に供給するため、ポリマー、ポリマー硫黄、樹脂などの材料でコーティングされています。 |
| 緩効性肥料(SRF) | 長期間にわたって作物への養分有効性を確保するため、硫黄、ニーム油などの材料でコーティングされています。 |
| 葉面肥料 | 葉面散布によって施用される液体肥料と水溶性肥料の両方を含みます。 |
| 水溶性肥料 | 葉面および液肥灌漑モードの肥料施用に使用される、液体、粉末などさまざまな形態で入手可能な肥料。 |
| 液肥灌漑 | 点滴灌漑、マイクロ灌漑、スプリンクラー灌漑などの異なる灌漑システムを通じて施用される肥料。 |
| 無水アンモニア | 肥料として使用され、気体液体形態で入手可能な、土壌に直接注入される肥料。 |
| 過リン酸石灰(SSP) | リン含量が35%以下のリンのみを含むリン肥料。 |
| 重過リン酸石灰(TSP) | リン含量が35%を超えるリンのみを含むリン肥料。 |
| 高度効率肥料 | 他の肥料と比較してより効率的にするために、さまざまな成分の追加層でコーティングまたは処理された肥料。 |
| 従来型肥料 | 散布、列状施用、耕起土壌施用などの伝統的な方法で作物に施用される肥料。 |
| キレート微量栄養素 | EDTA、EDDHA、DTPA、HEDTAなどのキレート剤でコーティングされた微量栄養素肥料。 |
| 液体肥料 | 液体形態で入手可能で、主として葉面および液肥灌漑による作物への肥料施用に使用される肥料。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 堅固な予測方法論を構築するため、ステップ1で特定した変数と要因を入手可能な市場の過去データと照合してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築 予測年の市場規模推計は名目値で行います。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定 この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するため、さまざまな階層と職能にわたって選定されます。
- ステップ4:調査成果物 シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




