
北米産業用バッテリー市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場規模 (2026) | 10.25 十億米ドル |
| 市場規模 (2031) | 18.85 十億米ドル |
| 成長率 (2026 - 2031) | 12.96 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米産業用バッテリー市場分析
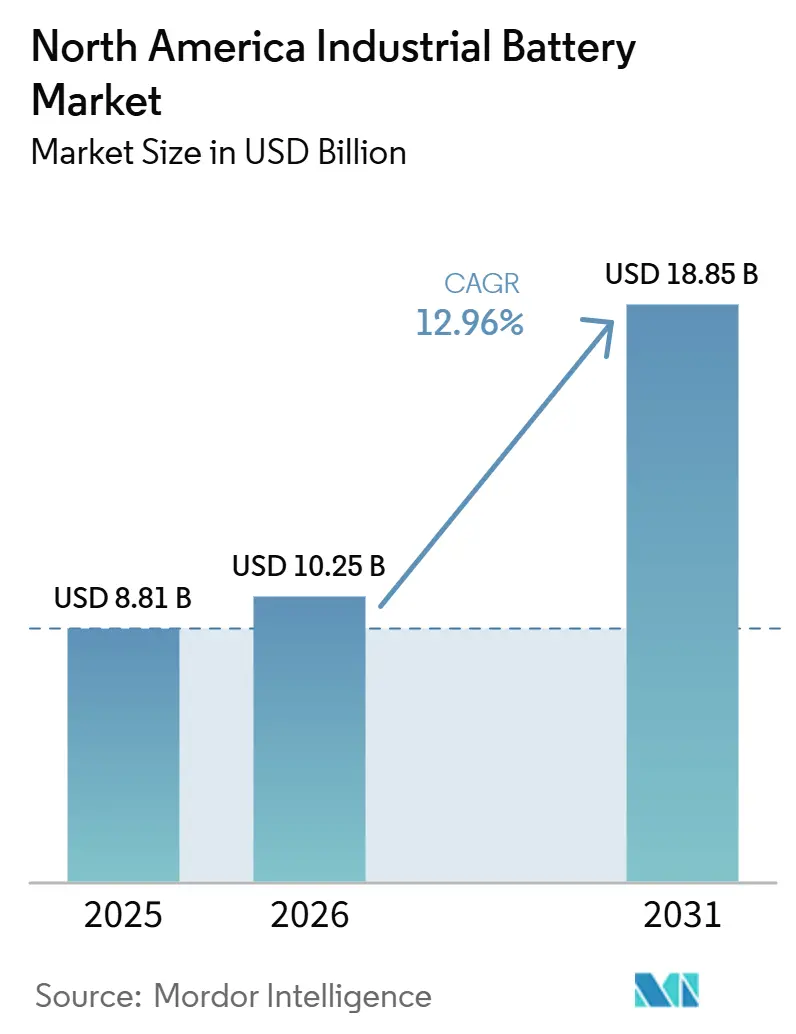
北米産業用バッテリー市場規模は、2025年に88.1億米ドル、2026年に102.5億米ドルに達し、2031年までに188.5億米ドルに成長すると予測されており、2026年から2031年にかけてCAGR 12.96%で拡大する見込みである。北米産業用バッテリー市場は従来のバックアップ用途の役割を超えつつあり、バッテリーは現在、倉庫の稼働率、系統支援、および産業サイト全体のリアルタイム電力バランシングに紐づく運用資産として調達されている。米国国内のバッテリー製造生産高は2020年から2024年にかけてインフレ調整後で359%増加し、バッテリー製造業における雇用者数は2024年に過去最高の54,400人に達し、北米産業用バッテリー市場に供給する地域サプライベースを実質的に強化した。北米産業用バッテリー市場はまた、データセンターの拡張、倉庫自動化、および地域のセル・モジュール生産のプロジェクト経済性を改善する連邦インセンティブからの需要収束による恩恵も受けている。セクション45XクレジットおよびOBBBAに基づく外国事業体規制の強化により、生者はサプライチェーンの国内化を加速させており、北米産業用バッテリー市場において、規制に準拠した国内メーカーと依然として輸入セルに依存するアセンブラーとの競争格差が拡大している。北米産業用バッテリー市場における主な短期リスクは、IRA実施をめぐる政策の不確実性であり、インセンティブの見通しに混乱が生じた場合、2026年および2027年における動力用および産業用調達プログラムの発注タイミングが遅延する可能性がある。[1]
レポートの主要ポイント
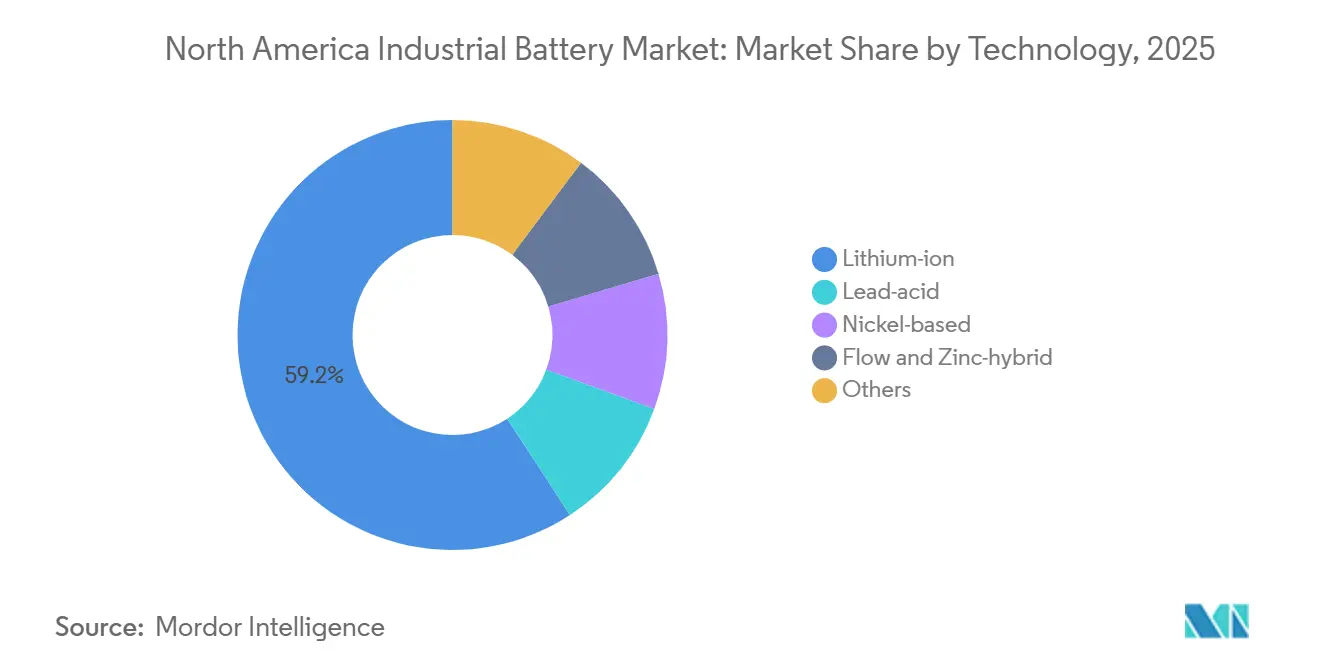
- 技術別では、リチウムイオンが2025年の北米産業用バッテリー市場シェアの59.2%を占め、フロー・亜鉛ハイブリッドは2031年にかけて18.3%のCAGRで拡大すると予測されています。
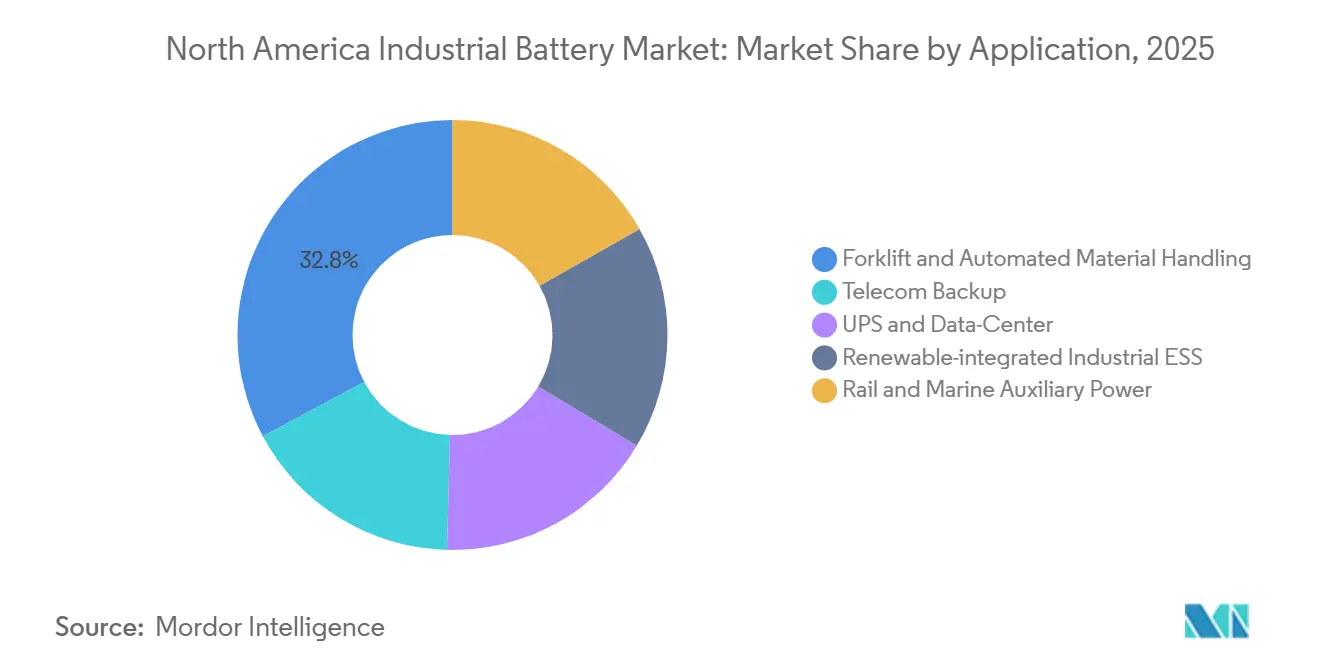
- 用途別では、フォークリフト・自動化マテリアルハンドリングが2025年の市場の32.8%を占め、再生可能エネルギー統合型産業用ESSは2031年にかけて19.4%のCAGRで成長すると予測されています。
- 地域別では、米国が2025年の地域収益の75.3%を占め、メキシコは2031年にかけて21.1%の最速地域CAGRを記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コミットメント主導のフリート電動化義務 | +1.8% | 米国が主要、カナダが副次的 | 短期(2年以内) |
| 24時間365日の動力電源を必要とする自動化倉庫建設の急増 | +2.2% | 米国が主要、カナダへの波及 | 短期(2年以内) |
| データセンターの耐障害性のためのグリッドサービス・バッテリー契約 | +3.5% | 米国が支配的、テキサス州・バージニア州・アリゾナ州での早期成果 | 短期(2年以内) |
| リチウムイオンパックのUSD/KWhコストの低下 | +2.0% | グローバルなサプライダイナミクス、国内規模を通じた米国が主要受益者 | 中期(2〜4年) |
| OEMによる液式鉛酸からメンテナンスフリー化学品への移行 | +1.5% | 米国およびカナダ | 中期(2〜4年) |
| 北米調達セルおよび重要鉱物に対するIRA税額控除スタック | +2.8% | 米国のみ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターの耐障害性のためのグリッドサービス「バッテリー・アズ・ア・ウェポン」契約
北米産業用バッテリー市場では、データセンターが大規模UPSおよび耐障害性システムの最も重要な新規需要センターとして台頭しています。NERCは2026年5月7日にレベル3アラートを発令し、AIを活用したハイパースケール負荷を米国の大規模電力システムへの信頼性リスクとして特定しており、重要施設における高速応答型産業用バッテリーの価値を高めました。このシフトが重要なのは、バッテリーシステムがもはや緊急バックアップのためだけに購入されるのではなく、電圧の安定化、短時間の負荷変動の管理、高密度コンピューティング環境における継続性のサポートができる資産として評価されているためです。Fluenceは2026年3月時点で56億USDの受注残を報告し、2026年度第2四半期に2社の主要ハイパースケーラーとマスター供給契約を締結しており、北米産業用バッテリー市場がすでにこの需要を確定収益に転換していることを示しています。[2] その結果、北米産業用バッテリー市場は、信頼性価値と潜在的なグリッドサービス価値が個別ではなく一体として評価されるユースケースからの支持を得ています。
北米調達セルおよび重要鉱物に対するIRA税額控除スタック
IRA生産クレジットの枠組みは、北米産業用バッテリー市場に対する最も明確な構造的支援の一つであり続けています。EnerSysは2024年度にセクション45Xクレジットとして1億3,640万USDを認識し、2023年度の1,730万USDから増加しており、コンプライアントな国内生産が既存メーカーのコストポジションをいかに迅速に変えられるかを示しています。Fluenceもユタ州のバッテリーモジュール製造に関連して2026年度上半期にIRA連動コスト削減として1,090万USDを報告しており、これらのインセンティブが北米産業用バッテリー市場のマージン構造にすでに影響を与えていることを確認しています。2026年から2030年にかけて禁止外国事業体コンテンツを強化するOBBBA規制はこの優位性を深め、連邦政府連動需要へのアクセスが価格だけでなく国内調達コンプライアンスに依存するようになっているためです。これは北米産業用バッテリー市場全体の調達決定を再形成しており、特に追跡可能な北米拠点からセル、モジュール、パック統合を提供できるサプライヤーにとって重要です。
24時間365日の動力電源を必要とする自動化倉庫建設の急増(AGV/AMR)
倉庫自動化は高頻度の交換サイクルを生み出し、北米産業用バッテリー市場を拡大し続けています。Delta Electronicsは2026年4月に、そのMOOV充電プラットフォームが北米全域で100万台以上の産業用車両に電力を供給し、24時間365日の物流環境で10億回以上の充電サイクルを完了したと述べており、すでに稼働中の電動化倉庫オペレーションの規模を示しています。Exide TechnologiesもLogiMAT 2026において、マルチシフトAGVおよびAMRフリート向けのLFPバッテリーシステムを紹介し、デジタル診断とモジュール式バッテリー管理により、中断のない操業でのメンテナンスダウンタイムを削減することを目指しています。北米産業用バッテリー市場にとって重要な点は、継続的なAGVサービスにおけるバッテリーは従来の単一シフトフォークリフトフリートのバッテリーよりも早く消耗し、交換サイクルを短縮してサプライヤーの収益を前倒しにすることです。安全基準および運用基準も、認定された監視・管理機能を備えたバッテリーシステムへの購買者の選好を強化しており、より深い製品検証能力を持つ確立した企業に有利に働いています。
コミットメント主導のフリート電動化義務
フリート電動化規制は、北米産業用バッテリー市場に対して耐久性のある政策主導の需要基盤を生み出しています。カリフォルニア州の先進クリーンフリート規制は、対象事業者に対して定められたスケジュールに従ってゼロエミッション車両への購入を移行することを義務付けており、バッテリーサプライヤーに中期的な動力電源需要への明確な見通しを与えています。これが重要なのは、規制されたフリート交換が、任意の設備購入よりも一般的な産業支出の短期サイクルの変動にさらされにくいためです。この政策枠組みは関連するエネルギー貯蔵投資も支援しており、バッテリーバックアップ充電および施設エネルギーシステムは、2034年まで引き続き利用可能な長期連邦インセンティブ構造の下で適格となる可能性があります。北米産業用バッテリー市場において、規制されたフリート更新サイクルに製品計画を合わせるサプライヤーは、スポット需要を待つサプライヤーよりも、稼働率、価格規律、サービス収益をより効果的に守る立場にあります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域の第1級ニッケルおよびバッテリーグレードマンガン精製の不足 | -1.5% | 北米全域、米国およびカナダで深刻 | 中期(2〜4年) |
| 高エネルギーLFP設備に対する職場防火規制の責任 | -1.2% | 米国が主要、カナダが副次的 | 短期(2年以内) |
| EPA基準強化に伴う鉛リサイクルのボトルネック | -0.8% | 米国が主要 | 中期(2〜4年) |
| 資本集約的なセル製造対フォークリフト需要サイクルの変動性 | -0.9% | 米国が主要 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高エネルギーLFP設備に対する職場防火規制の責任
北米産業用バッテリー市場は、定置型蓄電池に関する防火規制の強化から実際の実行上の制約に直面しています。NFPA 855の2026年版は、ハザード軽減分析をより広範に要求し、適格システムに対する大規模防火試験の期待を強化することで、多くの産業用設備のコンプライアンス閾値を引き上げました。600kWhを超える設備は、より厳格な室内設計および爆発防止の要件に直面しており、プロジェクト設計コストが増加し、既存の倉庫や製造サイトへの改修が複雑になる可能性があります。これらの規制は北米産業用バッテリー市場での展開を止めるものではありませんが、承認サイクルを延長し、システム選定を文書化、試験履歴、設置業者の経験により依存させます。この負担は小規模サプライヤーにとってより重く、試験済みおよびリスト済みステムを持つ大規模インテグレーターは、より少ない遅延で許可プロセスを進めることができます。
EPA基準強化に伴う鉛リサイクルのボトルネック
鉛リサイクルは、鉛酸需要がスタンバイおよび通信用途で依然として維持されているにもかかわらず、北米産業用バッテリー市場の制約要因であり続けています。二次鉛製錬に関するEPAの提案されたNESHAP改正は2025年9月29日に署名され、追加の有害大気汚染物質に対する新たな排出制限を導入し、残存施設に対する湿式電気集塵機の資本コストは6億2,100万USDと推定されています。米国には現在、二次鉛製錬施設が11か所しかなく、下流需要が安定していても再生供給が拡大できる速度を制限しています。EPAはまた、バッテリーに対する自発的な拡大生産者責任(EPR)の枠組みを開発しており、化学品全体の生産者に将来の報告およびコンプライアンスコストの問題を追加しています。北米産業用バッテリー市場にとって、これは鉛酸バリューチェーンが依然として相当な設置需要を支えていることを意味しますが、環境コンプライアンスが強化されるにつれて、そのサプライサイドの柔軟性はより制限されつつあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
北米産業用バッテリー市場における鉛酸バッテリーセグメント
リチウムイオンは2025年の北米産業用バッテリー市場シェアの59.2%を占め、高サイクル産業用途においてデフォルトの化学品となったことを確認しています。北米産業用バッテリー産業は数年にわたってこの方向に着実に移行しており、米国国内製造データはすでに鉛酸出荷額が2013年の53億USDから2022年の22億USDに低下し、同期間に非鉛酸生産が7億USDから166億USDに増加したことを示しています。この移行は2025年および2026年も継続しました。メンテナンスフリーの操作、優れたサイクル性能、および自動化デューティサイクルとの強い互換性により、リチウムイオンは総所有コストベースで正当化しやすくなっています。EnerSysがティフアナの鉛酸工場を閉鎖し、ミズーリ州スプリングフィールドへ生産を移転する決定は、既存サプライヤーが北米産業用バッテリー市場の新しい構造に適合した製品ラインと製造フットプリントに向けて資本を再配分していることを示しています。
フロー・亜鉛ハイブリッドは2031年にかけて18.3%のCAGRで拡大すると予測されており、北米産業用バッテリー市場で最も成長の速い技術グループとなっています。これらの長時間放電化学品の魅力は、放電時間、不燃性、または運用の柔軟性が主流リチウムシステムのスペースおよびコスト上の優位性を上回る可能性がある産業用マイクログリッドおよび再生可能エネルギー連動設備において最も強くなっています。これは、北米産業用バッテリー産業がすべての用途に対して単一の化学品に向かっているわけではないため、ヘッドラインシェアの分割が示唆するよりも広い技術ミックスを開きます。ニッケル系バッテリーは、過酷な運用条件下での安定性が絶対的なコストよりも重要な、温度変動の大きい通信、鉄道補助電力、その他の高信頼性設定において依然として関連性を保っています。実際の結果として、リチウムイオンは北米産業用バッテリー市場を金額ベースで支配し続けますが、長時間放電およびニッチな化学品は、用途ニーズが単純なバックアップ電源よりも具体的な新規プロジェクトでより大きなシェアを獲得するでしょう。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
北米産業用バッテリー市場におけるリチウムイオンバッテリーセグメント
フォークリフト・自動化マテリアルハンドリングは2025年の北米産業用バッテリー市場の32.8%を占め、動力電源を最大の用途基盤として維持しました。この地位は、大規模な設置済みフリート、定期的なバッテリー交換、およびマルチシフト環境でのダウンタイムを許容できない物流センターの運用上の現実を反映しています。EnerSysは2024年度にNexSys Air無線AGV充電器の最初の注文を報告しており、サプライヤーが北米産業用バッテリー市場のこの部分にバッテリーだけでなく、自動化ワークフローをサポートする充電アーキテクチャも販売していることを示しています。通信バックアップも重要な需要層であり続けており、分散型ネットワーク構築が現場の電力耐障害性のためのコンパクトで信頼性の高いバッテリーシステムを必要とし続けています。
再生可能エネルギー統合型産業用ESSは、北米産業用バッテリー市場規模において2031年にかけて19.4%のCAGRで成長すると予測されており、最も急速に拡大する用途グループとなっています。Fluenceは2026年3月時点で56億USDの受注残を報告し、その受注残の50%から55%が12か月以内に収益に転換すると予想しており、商業パイプラインの深さがすでに短期的な実行に転換されていることを示しています。これは、北米産業用バッテリー市場の成長センターが、従来のバッテリー交換だけでなく、グリッドの柔軟性、再生可能エネルギー統合、施設レベルの耐障害性に近いシステムへとシフトしていることを意味します。UPSおよびデータセンターの需要も同じ論理で拡大しており、バッテリーシステムが負荷感度の高い施設において継続性と電力品質の両方をサポートするようになっています。予測期間中、フォークリフトおよび自動化マテリアルハンドリングの絶対的なバッテリー量が増加し続けているにもかかわらず、レガシー動力電源用途が占めるシェアは低下するはずです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国産業用バッテリー市場
米国は2025年における北米産業用バッテリー市場シェアの75.3%を占め、需要の深さと製造規模の両面においてカナダおよびメキシコを大きく引き離している。米国が北米産業用バッテリー市場の中核であり続ける理由は、同地域最大の産業基盤と、連邦政府による生産インセンティブおよびデータセンター主導の電力信頼性需要という強力な組み合わせを兼ね備えているためである。セクション45Xクレジットは国内バッテリーセルおよびモジュールの生産を奨励しており、外国事業体に対する規制の強化は、連邦政府またはインセンティブ連動需要に対応するサプライヤーにとって、国内調達およ追跡可能な生産チェーンの価値を高めている。このインセンティブ構造はすでに資本配分に影響を与えており、EnerSysは2024会計年度にセクション45Xクレジットとして1億3,640万米ドルを計上し、Clariosは2026年5月にミズーリ州での3億9,000万米ドルの拡張計画を発表した。この計画は同社の幅広い米国製造戦略と連動した支援を伴うものである。したがって米国は、現在の収益シェアのみならず、政策と生産経済性が他のどの地域よりも明確に相互補完し合っているという点においても、北米産業用バッテリー市場の基軸地域であり続けている。
カナダ産業用バッテリー市場
カナダは北米産業用バッテリー市場において、産業電化目標および電力網の近代化ニーズに支えられた、規模は小さいながらも安定した貢献を続けている。遠隔地での操業、鉱業活動、および電力側の信頼性要件が、メンテナンスフリーのバッテリーシステムや、ディーゼル代替の経済性が魅力的な長時間蓄電に対する自然な需要を生み出しているため、需要環境は構造的に堅固である。州レベルの調達枠組みおよびクリーン電力政策方向性も、純粋に裁量的な産業支出と比較して、蓄電サプライヤーにとってより安定したプロジェクト環境を提供している。こうした状況において、北米産業用バッテリー市場はカナダから、短期的な数量急増よりも、信頼性・蓄電時間・重要鉱物へのアクセスがすべて重要となるプロジェクトにおける、安定した戦略的貢献者としての恩恵を受けている。
メキシコ産業用バッテリー市場
メキシコは北米産業用バッテリー市場規模において、2031年までに21.1%のCAGRで地域最速の成長を記録すると予測されている。この成長プロファイルは、ニアショアリングに連動した製造投資によって牽引されており、OEMおよびバッテリー組立活動がヌエボレオン州、バハカリフォルニア州、サンルイスポトシ州などの主要産業回廊に引き続き拡大している。北米産業用バッテリー市場におけるメキシコの役割は、コスト効率の高い組立拠点から、大陸サプライチェーンに連動した、より広範な製造・バッテリー統合プラットフォームへと移行しつつある。この変化は、工場が業務のより多くを現地化するにつれて、直接的なバッテリー需要と、隣接する充電・蓄電・産業用電力システムの整備の両方を支援するものである。メキシコは依然として関税および外国事業体コンテンツ規則に関する政策・貿易上の感応度に直面するが、その成長率は、予測期間を通じて北米産業用バッテリー市場内で最もダイナミックな拡大ゾーンであり続けることを示唆している。
競争環境
米国における産業用バッテリー市場
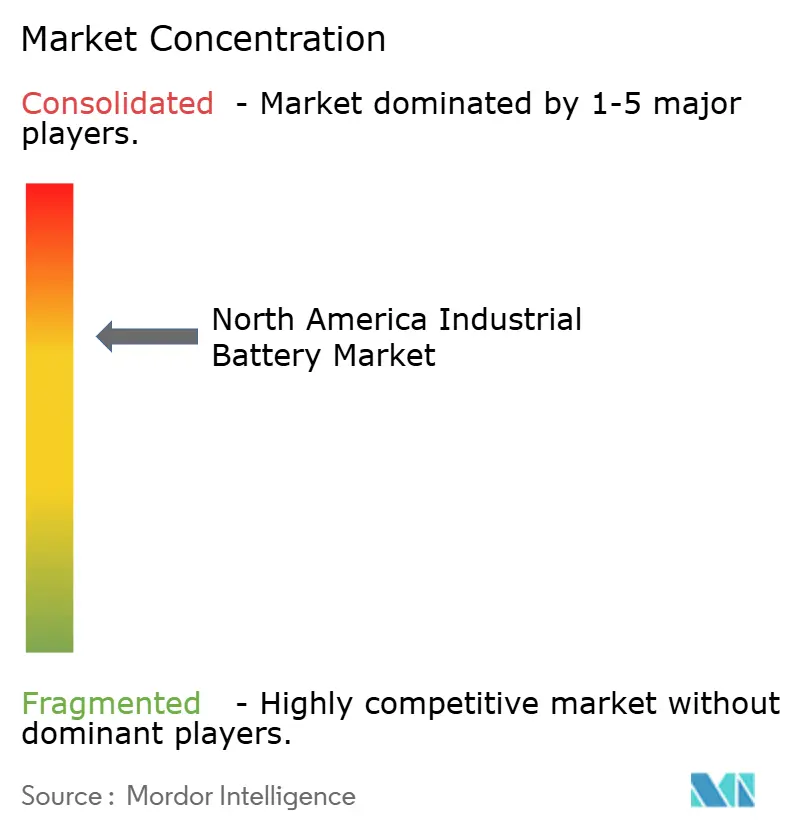
北米産業用バッテリー市場は上位では適度に集中していますが、中堅サプライヤーおよび特化した用途ニッチ全体では依然として分散しています。EnerSys、Clarios、East Penn Manufacturing、C&D Technologiesは従来の産業用、動力電源、スタンバイセグメントで強固な地位を維持し、Tesla、Fluence Energy、LG Energy SolutionはESSおよびデータセンター連動需要においてより影響力を持っています。この分割は、北米産業用バッテリー市場がもはや単一の競争センターを中心に組織されていないことを意味し、リーダーシップは化学品、用途、認証の深さ、および国内コンテンツコンプライアンスに大きく依存しています。北米産業用バッテリー市場における競争優位性は、価格競争だけでなく、製造フットプリントとインセンティブ適格性を組み合わせる能力からますます生まれています。認定製品、地域サプライ、サービス能力を整合させることができるサプライヤーは、調達チームがより厳格な技術および調達スクリーンを適用するにつれて、マージンを守るためにより有利な立場にあります。
EnerSysは、既存プレーヤーが北米産業用バッテリー市場内でどのように再ポジショニングしているかの最も明確な例を提供しています。同社は2025年4月にメキシコ・モンテレイの液式鉛酸工場を閉鎖し、その後2026年3月にメキシコ・ティフアナの鉛酸工場の閉鎖を発表し、経済性を改善し国内インセンティブ構造とより良く整合するために米国施設に生産を統合しました。EnerSysはまた、2024年5月に2億800万USDでBren-Tronicsを買収し、軍事用途向けの堅牢なリチウムシステムにおける地位を拡大し、よりサイクリカルなエンドユーズへのエクスポージャーを低減しました。Clariosは、2026年5月に発表されたミズーリ州への投資を含む製造拡張を通じて、より広範な長期米国製造計画の一環として並行戦略を追求しています。
Fluenceは、ESS重視のプレーヤーが北米産業用バッテリー市場でいかに急速に地位を獲得しているかを示しており、2026年5月までの年初来受注額は20億USDで、受注残は過去最高の56億USDに達しています。同時に、認証および安全要件が参入障壁として強まっており、大規模バイヤーは産業用展開においてUL 9540リスト済みシステムおよび実証済みリチウム安全コンプライアンスをますます優先しています。これは、有効な製品コンセプトを持ちながらも、より大規模な商業展開に必要な資本と試験履歴を欠く小規模参入者の実際の競争フィールドを狭めています。2031年にかけて北米産業用バッテリー市場で最も有利な立場にある企業は、国内コンプライアンス、銀行融資可能な認証、および主流と長時間放電に敏感なプロジェクトの両方に対応できる十分な化学品の幅を組み合わせた企業です。
北米産業用バッテリー産業リーダー
-
EnerSys
-
East Penn Manufacturing
-
Clarios
-
Saft Groupe SA
-
Panasonic Energy
- 注:主要企業の掲載順は順位を示すものではありません。
北米産業用バッテリー市場 このレポートでカバーされる企業
- EnerSys
- East Penn Manufacturing
- Exide Technologies
- Saft Groupe SA
- C&D Technologies
- Panasonic Energy (Panasonic Holdings)
- GS Yuasa Corp.
- Leoch International
- Crown Battery Mfg. Co.
- Clarios
- Tesla (Megapack & Industrial Storage)
- BYD Company Ltd.
- LG Energy Solution
- KORE Power
- Fluence Energy
- ABB (BESS division)
- Mitsubishi Power Americas
- EVE Energy USA
- Navitas Systems
- Amara Raja Batteries USA
北米産業用バッテリー市場レポートの範囲
北米産業用バッテリー市場のトップ企業
北米の産業用バッテリー市場は、EnerSys、GS Yuasa Corporation、Saft Groupe SAなどの主要プレーヤーによる継続的な製品革新と戦略的拡大によって特徴付けられています。各社はバッテリー性能の向上、特にリチウムイオン技術とエネルギー貯蔵ソリューションの研究開発に多大な投資を行っています。新しい製造施設の設立と既存工場の近代化を通じた業務上の機動性が示されており、増大する需要に対応しています。特に再生可能エネルギーおよび通信セクターにおける戦略的パートナーシップとコラボレーションは、各社が市場ポジションを強化しようとする中でますます一般的になっています。業界では持続可能なバッテリーソリューションの開発に向けた継続的な取り組みが見られ、メーカーは地域全体の流通ネットワークを拡大しながら、リサイクル可能性と環境コンプライアンスに注力しています。
強力な地域プレーヤーを擁するダイナミックな市場
北米産業用バッテリー市場は、グローバルコングロマリットと特化した地域メーカーが混在する、適度に集約された構造を示しています。グローバルプレーヤーは広範な研究能力と確立されたブランドプレゼンスを活用し、地域の専門企業は地元市場ニーズへの深い理解と機動的な対応能力を活かしています。市場は、包括的な製品ポートフォリオを提供する大規模メーカーと、特定の用途や技術に特化した企業との間で健全なバランスを示しています。競争ダイナミクスは、従来の鉛酸バッテリーメーカーと先進的なバッテリー技術に特化した新興プレーヤーの存在によってさらに形成されています。
業界では、新技術の獲得と地理的プレゼンスの拡大の必要性に主に牽引された、重要な合併・買収活動が見られています。各社は原材料サプライチェーンを確保し製造能力を強化するために、垂直統合戦略をますます追求しています。バッテリーメーカーとエンドユーザー、特に通信およびデータセンターセクターとの戦略的パートナーシップがより一般的になっています。市場では、確立されたプレーヤーとテクノロジースタートアップとのコラボレーションも見られ、従来の製造専門知識と革新的なバッテリーソリューションを組み合わせています。
革新と持続可能性が将来の成功を牽引
産業用電源ソリューション市場での成功は、コスト競争力を維持しながら革新的でエネルギー効率の高いソリューションを開発する企業の能力にますます依存しています。既存プレーヤーは、特に先進的なバッテリー化学と高度なバッテリー管理システムにおいて、技術ポートフォリオの拡大に注力する必要があります。再生可能エネルギー貯蔵や電動マテリアルハンドリング機器などの新興用途において、主要な産業セクターとの強固な関係を構築することが重要になっています。各社は、環境への懸念の高まりと規制要件に対応するために、持続可能な製造慣行と循環経済イニシアチブに投資する必要があります。
市場シェアの獲得を目指す競合他社にとって、特化したソリューションと優れた技術サポートサービスによる差別化が実行可能な道筋を提供します。市場は、特定の業界の課題に対処したり、改善された性能特性を提供したりする革新的な技術を持つ新規参入者に機会を提供しています。成功はまた、堅牢な流通ネットワークとアフターサービス能力の開発にも依存しています。各社は、この競争的な市場での長期的な成功を確保するために、主要な産業顧客との強固な関係を構築しながら、バッテリー安全基準と環境コンプライアンスに関する規制環境を慎重にナビゲートする必要があります。
最近の産業開発事情 北米産業用バッテリー市場
- 2024年7月:LG Energy Solutionは「最適セル設計AI推薦モデル」を発表しました。これは、従来の2週間のタイムラインと比較して、わずか24時間で最適なバッテリーセル設計を導き出すことができる最先端のAIツールです。
- 2024年7月:カナダの重要鉱物研究・開発・実証(CMRDD)プログラムの下、エネルギー・天然資源大臣が900万米ドルを超える投資を発表しました。これらの資金は、ブリティッシュコロンビア州のバッテリーサプライチェーンを強化するために、Saltworks Technologies Inc.(Saltworks)とNORAM Electrolysis Systems Inc.(NESI)に向けられます。総額のうち493万7,500米ドルの投資は、カナダのリチウムブラインをリチウムバッテリー前駆体に変換する工程を加速するためにSaltworksに充当されます。Saltworksは、同社が先駆けた2つの革新的な技術を通じてこれを達成する計画を発表しました。このイニシアチブは、リチウム資源へのより迅速なアクセスを約束するだけでなく、カナダのブライン・トゥ・バッテリーリチウム産業における投資リスクの軽減も目指しています。
北米産業用バッテリー市場レポートの範囲
産業用バッテリーは、放電時に高レベルの活物質を別の状態に変換する電気化学デバイスです。これらは民生用バッテリーよりもはるかに長持ちするように設計されており、より過酷な環境で使用されます。これらのバッテリーは、フロート(またはスタンバイ)デューティとディープサイクリング(特にフォークリフトトラックなどの牽引バッテリー)の2つの一般的な用途向けに製造されています。
北米産業用バッテリー市場は、技術、用途、および地域別にセグメント化されています。技術別では、市場はリチウムイオン、鉛酸、ニッケル系、フローおよび亜鉛ハイブリッド、その他にセグメント化されています。用途別では、市場はフォークリフトおよび自動化マテリアルハンドリング、通信バックアップ、UPSおよびデータセンター、再生可能エネルギー統合型産業用エネルギー貯蔵システム(ESS)、鉄道および船舶補助電力にセグメント化されています。地域別では、市場は米国、カナダ、メキシコにセグメント化されています。レポートはまた、米3か国の産業用バッテリー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(USD)で行われています。
セグメンテーション概要
| リチウムイオンバッテリー |
| 鉛酸バッテリー |
| その他の技術(ニッケルカドミウムバッテリー、ニッケル水素、亜鉛炭素など) |
| フォークリフト |
| 通信 |
| UPS |
| その他の用途 |
| 米国 |
| カナダ |
| その他の北米 |
| 技術 | リチウムイオンバッテリー |
| 鉛酸バッテリー | |
| その他の技術(ニッケルカドミウムバッテリー、ニッケル水素、亜鉛炭素など) | |
| 用途 | フォークリフト |
| 通信 | |
| UPS | |
| その他の用途 | |
| 地域 | 米国 |
| カナダ | |
| その他の北米 |
レポートで回答される主要な質問
北米における産業用バッテリーの2031年の金額予測は?
北米産業用バッテリー市場は、2026年の102.5億米ドルからCAGR 12.96%で成長し、2031年までに188.5億米ドルに達すると予測されている。
どのバッテリー技術が地域需要をリードしていますか?
リチウムイオンは2025年に59.2%のシェアでリードしており、高サイクル産業用途における強みと自動化オペレーションとの適合性を反映しています。
産業用途全体で最も急速に成長している用途はどれですか?
再生可能エネルギー統合型産業用ESSが最も急速に成長している用途であり、2031年にかけて19.4%のCAGRが予測されています。
なぜ米国が最大の収益貢献国なのですか?
米国は2025年に地域収益の75.3%を占めており、最も深い産業設置基盤、強力な連邦インセンティブ、および最大のデータセンター主導の電力需要パイプラインを組み合わせているためです。
メキシコで最速の成長を牽引しているものは何ですか?
メキシコは2031年にかけて21.1%のCAGRで成長すると予測されており、ニアショアリング連動の製造拡大とバッテリーアセンブリ活動の増加によって支えられています。
この分野での競争戦略を変えているものは何ですか?
サプライヤー戦略は、特にセクション45Xの恩恵と防火規制要件が調達決定においてより重要になるにつれて、国内調達コンプライアンス、認定システムポートフォリオ、および用途特化型製品設計へとシフトしています。