
北米液体水素市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
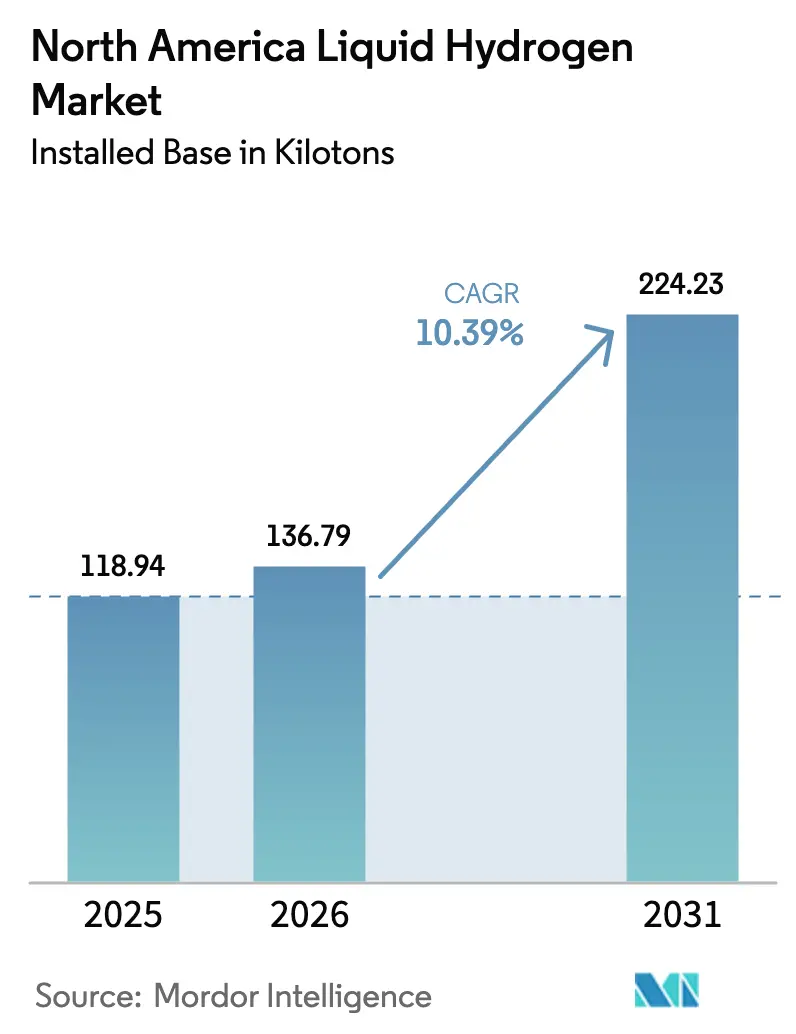
| 基準年の市場規模 (2025) | 118.94 キロトン |
| 市場取引高 (2026) | 136.79 キロトン |
| 市場取引高 (2031) | 224.23 キロトン |
| 成長率 (2026 - 2031) | 10.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米液体水素市場分析
北米液体水素市場の設置ベースにおける市場規模は、2025年の118.94キロトンおよび2026年の136.79キロトンから、2031年には224.23キロトンへと拡大し、2026年から2031年にかけてCAGR 10.39%で成長する見込みです。この見通しは、連邦政府のインセンティブおよび脱炭素化目標が航空宇宙を超えて輸送・産業セグメントへの利用を拡大させるにつれ、市場規模のポテンシャルを強調するものです。1キログラムあたり最大3.00米ドルの45V生産税額控除が地域のクリーンエネルギー義務と整合することで、液化経済性が改善しており、グリーンおよびブルー両プロジェクトに対するより強固な投資根拠が生まれています。カリフォルニア州およびテキサス州の商業フリートは、液体水素の高い体積エネルギー密度を活用した燃料電池トラックによるディーゼル代替を進めることで需要を拡大しており、マイクロバルク配送モデルが中小規模の産業ユーザーへのアクセスを広げています。極低温タンカー、チューブトレーラー、超断熱オンサイト貯蔵向けの堅調な受注残は持続的な設備販売を示唆していますが、ボイルオフ、経路規制、危険物条例に関連する許認可の遅延が近期のモメンタムを依然として抑制しています。ガス大手が既存設備基盤を守り、設備サプライヤーが垂直統合を追求し、新規参入者がマーチャントマージンを圧縮し得るオンサイト液化を試みる中、競争力学は進化しています。
主要レポートのポイント
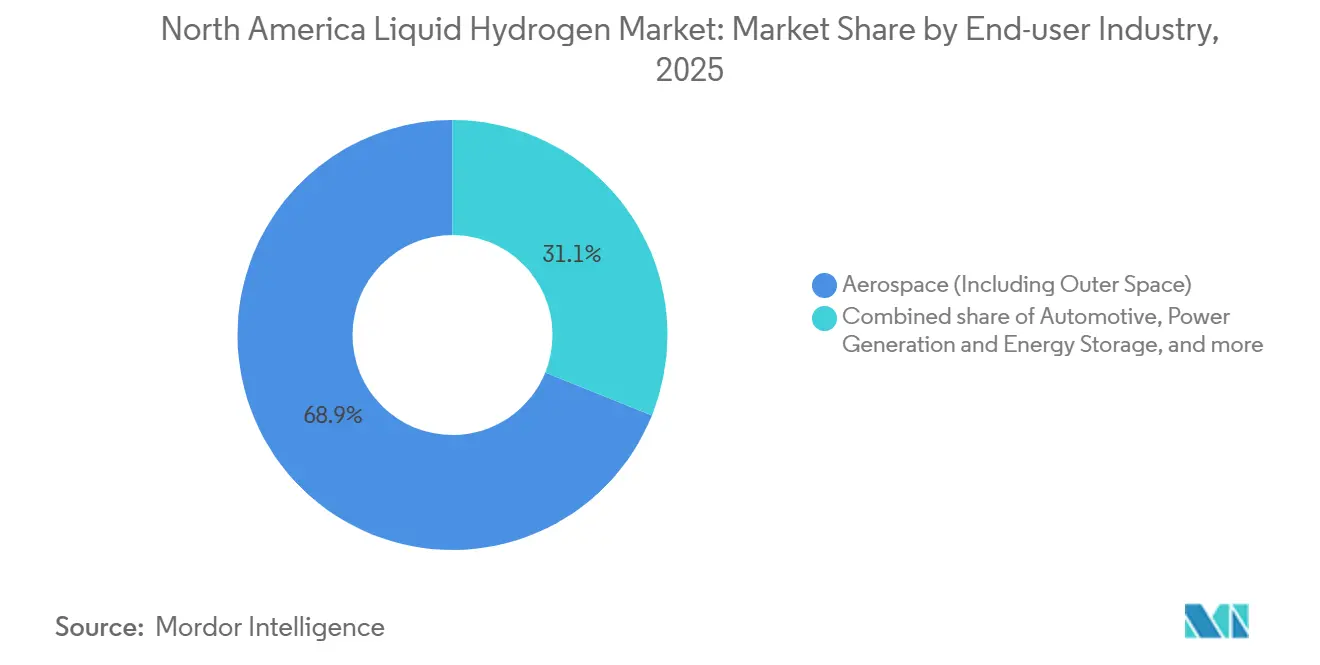
- エンドユーザー産業別では、航空宇宙が2025年の液体水素市場規模においてシェア68.9%を占めて首位となりましたが、自動車のエンドユーザー需要は2031年にかけてCAGR 11.9%で拡大しています。
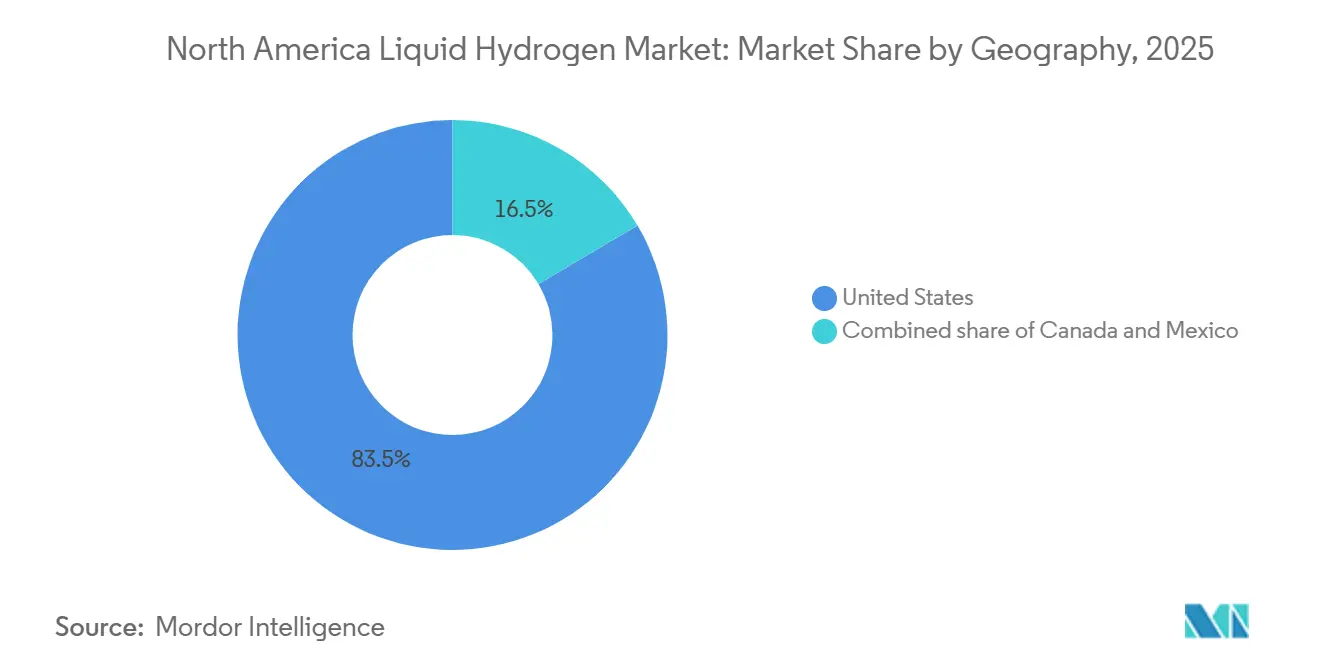
- 地域別では、米国が2025年に地域の液体水素市場シェアの83.5%を占め、2031年にかけてCAGR 10.7%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 米国エネルギー省(DOE)助成の水素ハブが液化投資を加速 | +2.8% | 米国、メキシコ湾岸、カリフォルニア州、太平洋岸北西部に集中 | 中期 (2〜4年) |
| I-80およびI-5回廊沿いのクラス8燃料電池トラックパイロットの拡大 | +2.3% | 米国、主にカリフォルニア州、ネバダ州、オレゴン州、ワシントン州 | 短期 (2年以内) |
| 連邦45V/45Qタックスクレジットが炭素回収・利用・貯留(CCUS)ベースの液体水素(LH₂)の回収期間を短縮 | +1.9% | 米国、テキサス州、ルイジアナ州、ワイオミング州での早期導入 | 中期 (2〜4年) |
| 西海岸港湾における「コールドアイアニング」義務化の台頭 | +1.4% | 米国(カリフォルニア州、ワシントン州の港湾) | 長期 (4年以上) |
| 超断熱マイクロバルクタンクによる中小企業(SME)サイトへの液体水素(LH₂)配送の実現 | +0.9% | 北米、産業クラスターでの早期普及 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
DOE助成の水素ハブが液化投資を加速
2023年に連邦補助金70億米ドルを受けた7つの地域クリーン水素ハブは、1日あたり50〜100トンの液化トレインを支援しており、1キログラムあたり2.50米ドル未満の単位コストを実現し、Air Products、Air Liquide、その他のプロジェクトスポンサーからの民間コミットメントを呼び込んでいます。[1] 輸送、産業、電力顧客にまたがって集約されたオフテイク契約は稼働率リスクを低減し、開発者が長期債務を確保することを可能にし、プロジェクトの回収期間を10年未満に短縮しています。メキシコ湾岸およびカリフォルニア州のハブはすでに港湾・パイプラインインフラに連結した液化ブロックの着工を開始しており、太平洋岸北西部のハブは再生可能電気分解と極低温貯蔵を組み合わせて航空宇宙および越境輸出に対応しています。地域の専門化はまた、天然ガスと貯留が豊富な地域でのブループロジェクト、風力または太陽光が最も安価な地域でのグリーンプロジェクトという生産経路を整合させ、資本配分を最適化しています。その結果生まれるインフラの格子構造は、生産・貯蔵・流通の連続ネットワークを固定し、配送コストを低下させ、初期のニッチを超えた普及を加速させると期待されています。
I-80およびI-5回廊沿いのクラス8燃料電池トラックパイロットの拡大
カリフォルニア州の先進クリーンフリート規制は、2024年以降の新規ドレイジトラックをゼロエミッションとすることを義務付けており、フリートオペレーターは積載量のペナルティなしに500〜600マイルの航続距離を実現する液体水素トラックに複数年の注文を入れるよう促されています。[2] 現代自動車、ニコラ、ボルボは2024年以降合計200台以上の大型燃料電池トラクターを展開しており、現地で気化・圧縮される極低温燃料を供給する給油ステーションの拡大ネットワークに支えられています。カリフォルニア州エネルギー委員会の1億5,000万米ドルの補助金プログラムはステーション設備投資の最大50%をカバーし、稼働率の立ち上げ期間中の小売業者リスクを低減しています。フリートオペレーターは、長距離レーンにおけるバッテリー電気トラックに対する主な優位性として、迅速な給油時間とルートの柔軟性を挙げています。ステーション密度が向上するにつれ、完成車メーカーは2028年までに総所有コストベースでディーゼルとのコストパリティを見込んでおり、西部および山岳州全体でのより広範な普及を触媒しています。
連邦45V/45Qタックスクレジットが炭素回収・利用・貯留(CCUS)ベースの液体水素(LH₂)の回収期間を短縮
米国内国歳入庁は2023年末に45Vガイダンスを確定し、ライフサイクル排出量0.45 kg CO₂e未満の水素に対して1キログラムあたり最大3.00米ドルを付与するとともに、回収炭素に対して1メートルトンあたり85米ドルの45Qクレジットの積み重ねを認め、ブルー液体水素の均等化コストをクレジット適用前の経済性と比較して約35%削減しています。[3] Air Productsのルイジアナ州プロジェクトはその恩恵を示しており、両クレジットを活用して製品を約4.00米ドル/キログラムで供給し、重量輸送のディーゼルパリティと競争力を持っています。適格要件は、新規再生可能発電または高回収率改質炉と貯留リザーバーを組み合わせた生産者を優遇し、資源豊富なメキシコ湾岸、ワイオミング州、アルバータ州の盆地への投資を誘導しています。クレジットは生産開始後10年で失効しますが、2032年までに稼働できる大規模プロジェクトへの早期資本フローを傾け、プラントパイプラインの深度を加速させています。
西海岸港湾における「コールドアイアニング」義務化の台頭
カリフォルニア州の改訂された停泊中規制は、コンテナ船、冷凍船、タンカー船に対して接岸後3時間以内に補助排出を排除することを義務付けており、ワシントン州の港湾も同調して動いており、液体水素バンカリングによって供給される船上燃料電池の採用を促進しています。LindとKawasakiは、移動式液化装置を使用して1日2トンを供給するパイロットバンカリング操業を実証しており、海上給油の概念実証を示しています。船舶オーナーは、特に陸上電力接続に適さないルートにおいて、迫り来る国際海事機関(IMO)の脱炭素化マイルストーンに対するコンプライアンスヘッジとして極低温バンカリングを捉えています。港湾当局は水素をマスタープランの改訂に組み込み、将来の恒久的タンクと安全区域のための岸壁スペースを確保しています。大規模バンカリングが進展すれば、増分需要は2031年までに年間20キロトンに近づき、地域のスループットを大幅に押し上げる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 1日3トン未満の貯蔵システムにおける高い蒸発損失 | -1.2% | 北米、分散型産業用途での深刻な影響 | 短期 (2年以内) |
| 極低温タンカー製造能力の限られた供給 | -0.8% | 北米、特殊部品のグローバルサプライチェーンによる制約 | 中期 (2〜4年) |
| 液体水素(LH₂)トラック輸送ルートに対する郡レベルの危険物規制 | -0.6% | 米国、カリフォルニア州、ニューヨーク州、ニュージャージー州に集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
1日3トン未満の貯蔵システムにおける高い蒸発損失
小型貯蔵タンクは表面積対体積比が不利であり、1日の排気量が1.5%〜3.0%に上昇し、1日1トンのユーザーにとって150〜300米ドルの製品損失に相当し、回収コンプレッサーや能動型極低温冷却装置などのコストのかかる緩和措置を必要とします。米国防火協会(NFPA)2の離隔規則は、排気スタックが点火源から少なくとも25フィート離れていなければならないため、密集した産業団地での設置をさらに複雑にしています。[4] ただし、ゼロ蒸発損失パイロットは救済を約束していますが、その50万〜100万米ドルの価格帯は採用をミッションクリティカルな航空宇宙プログラムに限定しています。コストが低下するまで、高い排気量は小規模ユーザーのビジネスケースを損ない、断片化した産業ニッチへの浸透を遅らせています。
極低温タンカー製造能力の限られた供給
Chart Industries、Taylor-Wharton、CIMC ENRICによる北米の液体水素道路タンカーの合計製造能力は2024年に年間約500台でしたが、液体水素市場拡大に向けた注文はすでに計画生産量を超えており、リードタイムは18ヶ月に延びています。不足の原因は、特殊アルミニウム鍛造品、真空断熱配管、MC-338適合試験のボトルネックにあります。ChartのミネソタAにおける5,000万米ドルの拡張により、2026年までに定格能力が50%向上しますが、総供給量は2027年まで逼迫した状態が続く可能性が高く、新規液化プラントがエンドユーザーにサービスを提供できる速度を制限しています。したがって、設備のバックログは需要シグナルが強い場合でも市場成長に対する物理的なブレーキとして機能しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
自動車が航空宇宙の成長を上回る航空宇宙は2025年の北米数量の68.9%を維持しており、超高純度液体水素を必要とするNASAのスペース・ローンチ・システム、Blue OriginのNew Glenn、および複数の防衛プログラムに支えられています。しかし、自動車はクラス8燃料電池トラックが商業規模に達するにつれ、2031年にかけてCAGR 11.9%で最も成長の速いセグメントとなる見込みです。Hyundaiは2024年に150台のXCIENTトラクターを納入し、ステーション展開を促進するネットワーク効果を生み出す一方、NikolaおよびVolvoも納入とハブ・アンド・スポーク型給油モデルで追随しています。
水素化分解、アンモニア合成、フロートガラスなどの産業用途は安定した基礎数量を提供しています。Phillips 66のオンサイト液化装置は、ベンティングコストを内部化し流量を安定させる製油所自家供給戦略の好例です。海洋需要は萌芽段階にあるものの、2027年にIMO炭素集約度規制が強化されれば加速する可能性があり、川崎重工の外洋輸送船の実証試験成功が技術的実現可能性を示しています。発電は往復効率のペナルティにより依然としてニッチな位置づけですが、レジリエンスプレミアムが高コストを正当化するデータセンターのバックアップ用途において有望性を持っています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国液体水素市場
米国は2025年に83.5%のシェアで液体水素市場の中核を担い、インフレ抑制法、州レベルのゼロエミッション義務、およびアラバマ州、フロリダ州、カリフォルニア州における集中的な航空宇宙消費に支えられ、2031年までに10.7%のCAGRが予測されている。カリフォルニア州だけで2025年の米国総量の35%〜40%をめ、低炭素燃料基準および新規ステーションへの確実な需要を創出する1億5,000万 ミリオン 米ドルの給油補助金によって牽引されている。テキサス州とルイジアナ州は青色水素の生産拠点として台頭しており、Air Productsは蒸気メタン改質と95%の炭素回収を組み合わせたプロジェクトに20億 ビリオン 米ドル超の投資を確約している。
カナダ液体水素市場
カナダはケベック州の航空宇宙クラスターとアルバータ州のオイルサンドバリューチェーンが主導している。Air Liquideのベカンクール工場(日産30トン)はPratt & Whitneyのエンジン試験およびオンタリオ州全域のマーチャント顧客に供給しており、アルバータ州の合弁事業は2026年までに日産15トンの稼働を目指し、2028年までに日産50トンへの拡張を計画している。ブリティッシュコロンビア州は水力発電を活用したアジア向けグリーン水素輸出を模索しているが、液化は現時点ではパイロット規模にとどまっている。
メキシコ液体水素市場
メキシコは主にPemex製油所向けに供給する比較的少量の市場を形成している。Lindeが計画するモンテレ工場(日産10トン)は、USMCA(米国・メキシコ・カナダ協定)のエネルギー条項に基づく関税調和を条件として、北部自動車複合施設向けの供給を地域化するものである。太陽光資源が豊富なソノラ州とバハカリフォルニア州は2024年国家水素戦略において重要な位置を占めているが、資金調達の枠組みはいまだ発展途上にある。国境を越えたトラック輸送は通関遅延により納入コストが最大15%増加するため、危険物通関に関する二国間協定が締結されれば、より迅速な成長が実現する可能性がある。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
競争環境
市場集中度
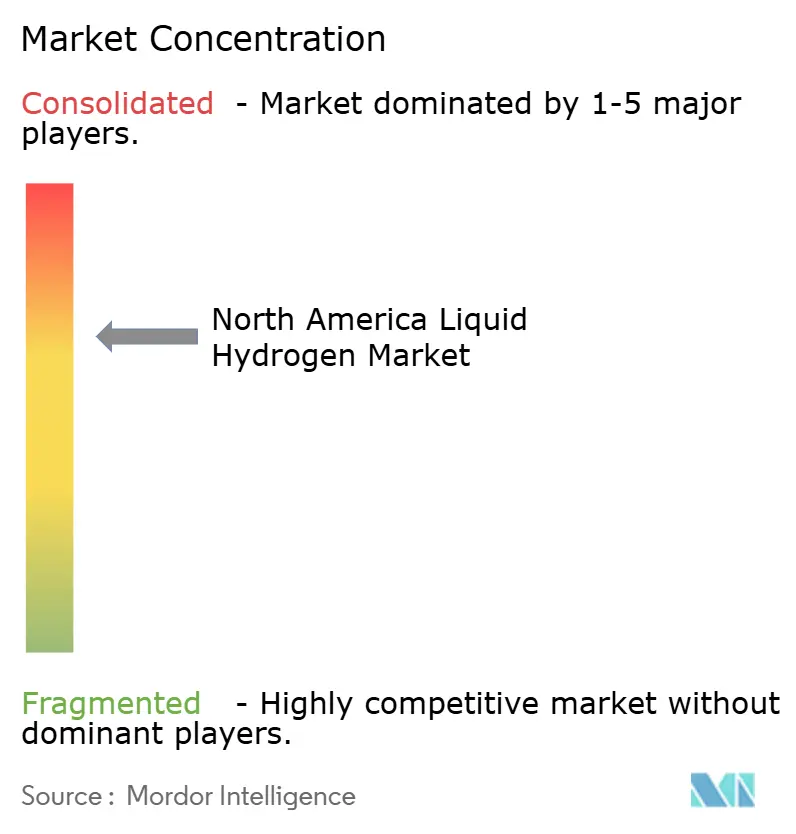
上位5社であるAir Liquide、Linde、Air Products、Messer、Iwataniは、北米の生産・流通の推定60%〜65%を支配しており、液体水素市場に中程度の集中プロファイルをもたらしています。Air Liquideはハブアンドスポークモデルで18台の液化装置を運営し、ラストマイル配送中の蒸発損失を最小化しています。Lindeはそのクライオスター部門を通じてモジュール式ブレイトンサイクル設計を推進し、2024年に12件の特許を申請して設備投資の30%削減を約束しています。Air Productsは45Qクレジットと炭素回収のノウハウを活用してブルー水素を支配しており、ボーモントとルイジアナ州の施設は2028年までに合計150万トンの年間能力に向けて進展しています。
Plug Powerはアマゾンとウォルマートのためにオンサイト液化装置と電解槽を統合し、マーチャント物流を迂回して配送コストを最大30%削減しています。Chart Industriesはモバイル海上バンカリングとマイクロバルクソリューションをターゲットとし、2024年にカリフォルニア州エネルギー委員会から主要貨物回廊沿いの25台のモジュール式液化装置に対して7,500万米ドルの契約を獲得しています。HyliumやUniversal Industrial Gasesなどの中小企業は、テレメトリー対応マイクロバルク配送のサービスニッチを活用しています。NASAがクライオジェニック・インダストリーズの能動冷却研究に資金を提供し、地上用途への転用が期待される中、2024年にはゼロ蒸発損失貯蔵に関する特許活動が急増しました。
北米液体水素産業のリーダー企業
-
Air Liquide S.A.
-
Air Products and Chemicals, Inc.
-
Iwatani Corporation
-
Linde plc
-
Chart Industries Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米液体水素市場 このレポートでカバーされる企業
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- Linde plc
- HTEC
- Iwatani Corporation
- Messer Group GmbH
- Chart Industries Inc.
- Plug Power Inc.
- Hidrogenii (Olin Corporation)
最近の産業開発事情 北米液体水素市場
- 2025年4月:Plug PowerとOlin Corporationの50/50合弁会社であるHydrogeNiiは、ルイジアナ州セントガブリエルに1日あたり15トン(TPD)の能力を誇る液体水素(LH₂)プラントを正式に開所しました。この施設はOlinの塩素アルカリ操業から生じる副産物水素を液化する予定です。
- 2025年2月:Air Liquideはネバダ州ノースラスベガスに最大規模の液体水素生産・物流インフラ施設を正式に開設しました。この施設は幅広い産業に水素を供給することで、水素モビリティの高まる需要に応えることを目指しています。
- 2025年1月:テキサス州を拠点とするHNO Internationalは、1,000万米ドル相当の複数年にわたる水素オフテイク契約を締結しました。この契約はゼロエミッションモビリティを専門とするテキサス州の企業と締結されましたが、企業名は非公開となっています。
- 2024年11月:SWITCH Maritimeは、LH2 ShippingおよびLMG Marinと協力して、米国初の液体水素燃料(LH2)ロールオン・ロールオフ旅客フェリーの計画を発表しました。ノルウェーのMFヒドラの設計にインスピレーションを得た新船は、80台の自動車と300名の乗客を収容でき、14ノットの航行速度を達成し、ゼロエミッションで運航します。
北米液体水素市場レポートの調査範囲
液体水素とは、元素水素の液体状態を指します。水素は、パイプラインが存在しない状況で大量輸送が必要な場合、液体として輸送・配送されることが最も一般的です。水素を液化するには、液化プロセスを通じて極低温まで冷却する必要があります。
北米液体水素市場は、エンドユーザー産業および地域別にセグメント化されています。流通別では、市場は極低温タンクおよび高圧チューブトレーラーにセグメント化されています。エンドユーザー産業別では、市場は自動車、航空宇宙(宇宙空間を含む)、海洋、その他のエンドユーザー産業にセグメント化されています。地域別では、市場は米国、カナダ、メキシコにセグメント化されています。各セグメントについて、市場規模および予測は数量(トン)ベースで算出されています。
セグメンテーション概要
| 極低温タンク |
| 高圧チューブトレーラー |
| 自動車 |
| 航空宇宙(宇宙空間を含む) |
| 産業 |
| 海洋 |
| 発電・エネルギー貯蔵 |
| その他の用途 |
| 米国 |
| カナダ |
| メキシコ |
| 流通別 | 極低温タンク |
| 高圧チューブトレーラー | |
| 用途別 | 自動車 |
| 航空宇宙(宇宙空間を含む) | |
| 産業 | |
| 海洋 | |
| 発電・エネルギー貯蔵 | |
| その他の用途 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米の液体水素市場は現在どのくらいの規模ですか?
北米液体水素市場の設置ベースにおける市場規模は、2025年の118.94キロトンおよび2026年の136.79キロトンから、2031年には224.23キロトンへと拡大し、2026年から2031年にかけてCAGR 10.39%で成長する見込みです。
北米需要の中で最も成長の速いセグメントはどれですか?
クラス8燃料電池トラックがパイロットからフリート展開へと移行するにつれ、自動車向け用途が11.9%のCAGRで拡大しています。
新規液化プロジェクトを推進する政策インセンティブは何ですか?
1キログラムあたり最大3.00米ドルの45V生産税額控除と積み重ね可能な45Q炭素回収クレジットが、グリーンおよびブループラントの回収期間を大幅に短縮しています。
最大のインフラボトルネックはどこにありますか?
小型タンクの高い蒸発損失、極低温タンカー製造の限られた能力、および郡レベルの危険物トラック輸送規制がすべてラストマイル配送を遅らせています。
北米の液体水素の主要サプライヤーは誰ですか?
Air Liquide、Linde、Air Products、Messer、Iwataniが合わせて生産・流通能力の約60%〜65%を支配しています。